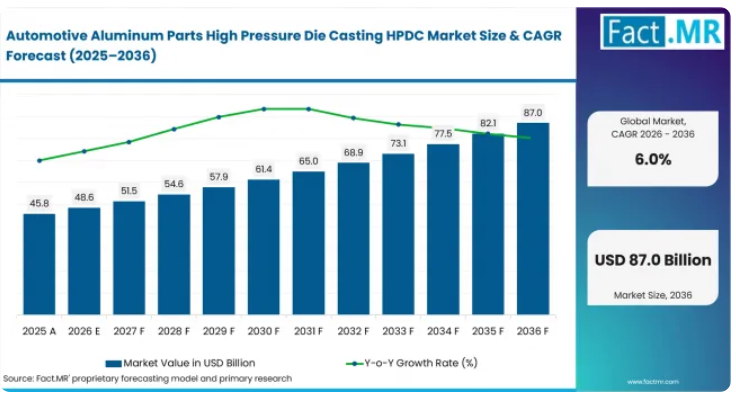
自動車用アルミニウム部品の高圧ダイカスト(HPDC)市場の成長を支える決定的な数値とは何でしょうか?
2036年までに383億米ドルの絶対的な市場機会が見込まれています。
市場の需要を牽引する要因
- 自動車メーカーは、航続距離や積載量の目標達成に向け、不要な重量を削減する必要があるため、より軽量な車体およびシャーシ部品を必要としています。
- 電気自動車プラットフォームには、熱経路やシール面を保護するバッテリートレイやモーターハウジングが必要です。
- ボディ開発チームは、溶接箇所を排除することで組立作業を軽減しつつ、衝突安全性能を損なわない一体成形部品の導入を検討しています。
分析対象の主要セグメント
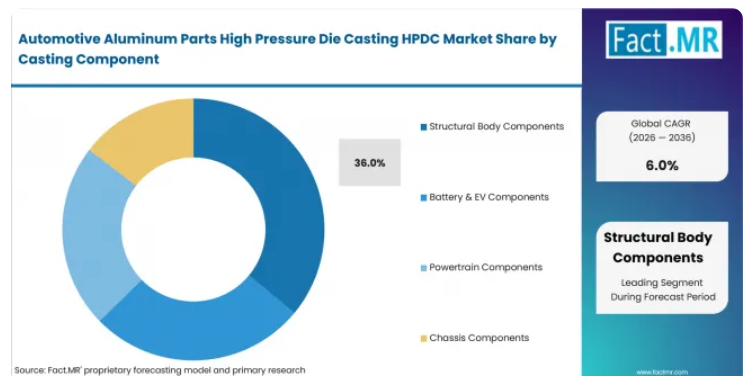
鋳造部品別:構造用ボディ部品は、ショックタワーやリア縦梁のプログラムに支えられ、2026年には36%のシェアを占めると予想されます。
車両用途別:ホワイトボディ部品は、フロントエンドおよびリアアンダーボディへの採用により、2026年には34%のシェアを占めると予測されています。
車両カテゴリー別:乗用車は、その規模の大きさにより専用金型の採用や長期間にわたる鋳造生産が可能となるため、2026年には61%のシェアを占めると見込まれています。
エンドユーザー別:自動車メーカーがプラットフォームの承認を管理しているため、2026年には自動車OEMが68%のシェアを占めると推定されます。
鋳造技術別:閉じ込められたガスの低減が求められる部品に牽引され、2026年には真空高圧ダイカスト(VHPDC)が38%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「自動車用アルミニウムHPDCは、プラットフォームエンジニアリング上の決定事項になりつつあります。鋳造品は、部品点数や溶接箇所を削減することで、商業的な採算性を向上させます。
ただし、その部品がプログラムにおいて安定した地位を確立するには、企業は依然として衝突時の挙動や接合品質を実証する必要があります。」戦略的示唆鋳造企業は、生産能力を提示する前に、合金と真空レベルを単一の制御プロセスとして認定することで、自動車メーカーからの信頼をさらに強めることができます。自動車OEMメーカーは、大型アルミニウム鋳造品を承認する前に、組立コストと修理計画を比較することでメリットを得ることができます。設備メーカーは、プレス制御データや検査データを鋳造サイクルの各段階と連動させることで、欠陥の追跡可能性を向上させています。
米国は6.5%でこれに続き、軽量化のニーズが大型車両プラットフォームを支えています。ドイツは、高度なエンジニアリングと厳格な認定を通じて6.2%に達しています。日本は5.9%、韓国は5.6%、インドは5.3%、メキシコは現地での自動車生産を通じて5.0%を記録しています。
自動車用アルミニウム部品の高圧ダイカスト(HPDC)市場は、セグメント別にどのように分類されるのでしょうか?
2026年には、構造用車体部品が鋳造部品の中で36%のシェアを占め、トップとなります。ホワイトボディ部品は、車両用途の中で34%のシェアを占め、トップとなります。
どの鋳造部品が主流となるのでしょうか?
2026年には、構造用車体部品が36%のシェアを占めます。
ショックタワーとリア・ロングitudinalメンバーが主導的な役割を果たしています。これらは衝突荷重を受け止め、サスペンションの取り付け点を支えているためです。バッテリーおよびEVコンポーネントは、トレイやインバーターハウジングを通じてその重要性を維持しています。パワートレインおよびシャーシコンポーネントは、ハウジングを通じて依然として重要な位置を占めています。
車両用途セグメントを牽引しているのは何でしょうか?
2026年には、ホワイトボディコンポーネントが34%のシェアで首位を占めています。
フロントエンドおよびリアアンダーボディ構造は、車両アーキテクチャの初期段階で決定されます。鋳造設計により、リブやボスを1つの部品に組み込むことが可能です。バッテリーエンクロージャーや自動車用パワーエレクトロニクスの包装は、形状を厳密に制御する必要がある分野で需要を生み出しています。
なぜ乗用車が車両カテゴリーの需要を牽引しているのでしょうか?
2026年には、乗用車が61%のシェアを占めます。
セダンやスポーツ用多目的車(SUV)は、金型や大型プレス機のコストを賄うのに必要な生産量を確保しています。バッテリー式電気自動車(BEV)はハウジングの需要を増加させます。プラグインハイブリッド車(PHV)は、電気システムと従来型システムの双方に鋳造部品を依然として必要としています。
どのエンドユーザーが最大のシェアを占めていますか?
2026年には、自動車OEMが68%のシェアを占めます。
自動車OEMは、アーキテクチャと発売時期を決定します。彼らは、部品がコストおよび修理の目標を満たして初めて、自動車用軽量素材を採用します。ティア1自動車サプライヤーは、同様の承認プロセスが適用されるサブアセンブリを提供しています。
どの鋳造技術が主導的でしょうか?
2026年には、真空高圧ダイカストが38%のシェアを占めます。
構造部品には、閉じ込められたガスの低減と再現性のある強度が求められるため、真空高圧ダイカストが主流となっています。コールドチャンバー高圧ダイカストは、多くのアルミニウム鋳造品において依然として主要な製造方法となっています。構造用メガ鋳造は、金型のメンテナンスやスクラップ管理の負担を増大させます。
自動車用アルミニウム部品の高圧ダイカスト(HPDC)市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
車両の軽量化や電気プラットフォームの再設計が、この技術の採用を後押ししています。一方、金型コストや修理計画の制約により、十分な検証を行わずに開始されるプログラムには限界があります。
推進要因の影響分析
- 車両の軽量化:自動車メーカーは、軽量ボディパネルをシステム全体の価値という観点から比較することが予想されます。軽量な構造は、衝突安全性や修理性の要件も満たしている場合にのみ意義があります。
- 電気自動車プラットフォームの再設計:バッテリートレイやモーターハウジングについては、設計段階からシーリングや熱経路の確保をサポートできるサプライヤーが優遇されると予想されます。
- ホワイトボディの統合:大型鋳造部品については、プレス成形アセンブリからHPDC(高圧ダイカスト)へと価値が移行すると予想され、検証によって適合性や衝突時の挙動が確認されることになります。
機会・影響分析
- 構造的統合: 溶接箇所や治具の削減数を重視するプログラムでは、HPDCを金属鋳造に関するより広範な意思決定と結びつけることが期待されます。
- 循環型アルミニウムシステム: 鋳造プロセスにおいて合金の化学組成や返材・スクラップの循環が管理されている場合、鋳造メーカーは優位性を得ることができます。
- 連携型プロセス監視: プレス設定や検査からのデータにより、生産立ち上げ時の欠陥検証が迅速化されることが期待されます。
制約要因の影響分析
- 設備投資および稼働率のリスク:大型鋳造ラインは、稼働率を維持するためにプレスおよび機械加工の能力を必要とします。プラットフォームの遅延により、ビジネスケースの成立が難しくなると予想されます。
- 品質リスク:気孔や歪みにより、部品が承認基準外となる可能性があります。量産開始前に、検査基準を明確にしておく必要があります。
- 統合の複雑性:アルミニウムと鋼、あるいは自動車用プラスチック部品が接合する箇所では、接合方法および防食処理の選択について承認を得る必要があります。
自動車用アルミニウム部品の高圧ダイカスト(HPDC)市場において、どの国が最も急速に規模を拡大しているのでしょうか?
- 予測期間を通じて、国ごとの比較では1.8パーセントポイントの差が生じています。
- 米国は、軽量化の圧力と大型車両プラットフォームにより、ドイツを0.3パーセントポイント上回っています。
- ドイツは、プレミアム車向けのエンジニアリングにより、日本を0.3パーセントポイント上回っています。
- 日本は、工程管理と企業の事業基盤の厚みにより、韓国を0.3パーセントポイント上回っています。
- 韓国は、車両とバッテリーの統合サプライチェーンを通じて、インドを0.3パーセントポイント以上上回っています。
- インドは、現地化および電動モビリティプログラムにより鋳造基盤が拡大していることから、メキシコを0.3パーセントポイント以上上回っています。
各国の自動車規模と工場近隣の鋳造能力の構成比が異なるため、同程度のCAGRであっても参入条件は異なります。レポートの全範囲には、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
米国では、自動車用アルミニウム部品のHPDC需要がどのように拡大しているのでしょうか?
軽量化の要請と大型車両プラットフォームに支えられ、年平均成長率(CAGR)は6.5%となっています。
米国のプロジェクトでは、近隣での機械加工体制を整備した上で、車体鋳造品やバッテリー筐体の認定が行われる見込みです。ピックアップトラックやスポーツユーティリティビークル(SUV)のプラットフォームが、鋳造メーカーに大きな生産量の基盤をもたらしています。
ドイツの市場見通しを支えている要因は何でしょうか?
プレミアム車のエンジニアリングと厳格な車体構造の認定により、年平均成長率(CAGR)は6.2%となっています。
ドイツのバイヤーは、新しい鋳造構造を承認する前に、寸法安定性の試験を行うと見込まれています。このアプローチにより、試作および量産開始の過程で工程管理を文書化しているサプライヤーが有利となります。
日本の成長を支えている要因は何でしょうか?
年平均成長率(CAGR)5.9%で、品質重視の製造と電動パワートレインの開発に起因しています。
日本は、安定したプロセス能力を通じてHPDCを拡大していくと見込まれています。自動車メーカーは、複数のプログラムサイクルにわたって合金の品質を維持できる鋳造パートナーを好む傾向にあるでしょう。
韓国における自動車用アルミニウム部品HPDCの需要はどのように推移しているのでしょうか?
年平均成長率(CAGR)5.6%で、自動車およびバッテリーのサプライチェーンの深さがこれを支えています。
韓国は、自動車メーカーとバッテリー・電子部品メーカーを結びつけています。バイヤーは、広範な調達承認を行う前に、短いサイクルタイムとクリーンな表面仕上げを要求すると予想されます。
メキシコの市場見通しを左右する要因は何でしょうか?
年平均成長率(CAGR)は5.0%と見込まれ、輸出向け車両の生産および北米サプライチェーンの統合がこれを支えています。
メキシコは、近隣の組立ネットワークと連携した自動車プログラムを支えています。現地生産されたアルミニウム製構造部品やパワートレインハウジングにより、市場投入時の輸送リスクが軽減されると予想されます。
自動車用アルミニウム部品の高圧ダイカスト(HPDC)市場をリードしているのはどの企業でしょうか?
Nemak社とBocar Group社は自動車用アルミニウム鋳造分野で強固な地位を築いており、Rheinmetall社は構造部品および電動パワートレインに関する専門知識を加えています。
Alteams社とMartinrea社は、ボディおよびシャシー用途にわたる軽量車両プログラムを支援しています。Dynacast社とHandtmann社は、精密鋳造技術を提供しています。Endurance Technologies社、Ahresty社、Ryobi社、およびBENTELER社は、パワートレイン、サスペンション、大型構造用アルミニウム部品を通じてサプライヤー層を拡大しています。
主要なサプライヤーはどの企業でしょうか?
- Nemak, S.A.B. de C.V.
- Bocar Group
- Rheinmetall AG
- Alteams Group
- Martinrea International Inc.
- Dynacast International Inc.
- Handtmann Holding GmbH & Co. KG
- Endurance Technologies Limited
- Ahresty Corporation
- Ryobi Limited
- BENTELER International AG
市場はどのように分類されていますか?
- 鋳造部品別
- 車体構造部品
- ショックタワー
- リア縦梁
- バッテリーおよびEV用部品
- バッテリートレイ
- インバーターハウジング
- パワートレイン部品
- トランスミッションハウジング
- トランスミッションケース
- シャーシ部品
- クロスメンバー
- コントロールアーム
- 車体構造部品
- 車両用途別
- ホワイトボディ部品
- フロントエンド構造
- リアアンダーボディ部品
- バッテリーエンクロージャー
- モーターハウジング
- パワーエレクトロニクスハウジング
- エンジンおよびトランスミッションシステム
- エンジンブロック
- ギアボックスハウジング
- サスペンションシステム
- サブフレーム
- サスペンションマウント
- ホワイトボディ部品
- 車両カテゴリー別
-
- 乗用車
セダンスポーツ・ユーティリティ・ビークルバッテリー式電気自動車ハイブリッド電気自動車プラグインハイブリッド車小型商用車配送用バンピックアップトラック大型商用車トラックバスエンドユーザー別自動車OEMメーカー世界の自動車メーカー
-
-
-
- 電気自動車メーカー
- ティア1自動車部品サプライヤー
- 電動パワートレインサプライヤー
- 部品メーカー
- アフターマーケットメーカー
- 交換用部品メーカー
- 特殊自動車メーカー
- 商用車メーカー
- バスメーカー
- 特殊車両メーカー
-
- 鋳造技術別
- 真空高圧ダイカスト
- 高真空鋳造
- スクイーズアシスト式HPDC
- コールドチャンバー高圧ダイカスト
- 自動化コールドチャンバー鋳造
- ロボット式ダイカストセル
- 高圧ダイカスト
- 従来型HPDC
- 一体型金型潤滑
- 構造用メガキャスティング
- ギガキャスティング技術
- 一体型構造用鋳造
- 真空高圧ダイカスト
- 地域別
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主要な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 章の構成
- 分析の視点と仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額(米ドル)による機会分析
- 2021年から2036年までの世界市場価格分析
- はじめに/主な調査結果
- 2021年から2036年までの車両カテゴリー別世界市場分析および予測
- はじめに/主な調査結果
- 車両カテゴリー別 過去市場規模(10億米ドル)分析、2021年~2025年
- 車両カテゴリー別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 乗用車
- セダン
- スポーツ用多目的車(SUV)
- バッテリー式電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド車
- 小型商用車
- 配送用バン
- ピックアップトラック
- 大型商用車
- トラック
- バス
- 乗用車
- 車種別前年比成長傾向分析(2021年~2025年)
- 車種別絶対的市場規模分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)の分析:2021年~2025年
- 地域別現在の市場規模(金額、10億米ドル)の分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値、10億米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値、10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 西ヨーロッパ市場分析および予測(国別)
- 過去の市場規模(10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 東ヨーロッパの市場分析および予測:国別
- 市場規模(過去値:10億米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(予測値:10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 東アジア市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(予測値:10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 過去市場規模(10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 中東・アフリカ市場の分析と予測(国別)
- 過去の市場規模(10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ諸国
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 車両カテゴリー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Nemak, S.A.B. de C.V.
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Georg Fischer AG
- Rheinmetall AG
- Alteams Group
- Martinrea International Inc.
- Bühler AG
- Handtmann Holding GmbH & Co. KG
- Endurance Technologies Limited
- Ahresty Corporation
- Ryobi Limited
- Shiloh Industries, Inc.
- Nemak, S.A.B. de C.V.
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:車両カテゴリー別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表4:2021年から2036年までの北米市場規模(10億米ドル)の予測(車両カテゴリー別)
- 表5:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の予測(国別)
- 表6:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の予測(車両カテゴリー別)
- 表7:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表8:西ヨーロッパの市場規模(10億米ドル)の車種別予測(2021年~2036年)
- 表9:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表10:東ヨーロッパの市場規模(10億米ドル)の予測(車種別、2021年~2036年)
- 表11:東アジアの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表12:東アジアの市場規模(10億米ドル)の予測(車種別、2021年~2036年)
- 表13:南アジア・太平洋地域の市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表14:南アジア・太平洋地域の市場規模(10億米ドル)の車種別予測(2021年~2036年)
- 表15:中東・アフリカの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表16:中東・アフリカの市場規模(10億米ドル)の車種別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の車両カテゴリー別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の車両カテゴリー別世界市場の前年比成長率比較
- 図5:車両カテゴリー別世界市場の魅力度分析
- 図6:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図7:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図8:地域別世界市場の魅力度分析
- 図9:北米市場の増分ドル機会(2026年~2036年)
- 図10:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図11:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図12:ヨーロッパ市場における2026年~2036年の追加収益機会(ドル)
- 図13:東アジア市場における2026年~2036年の追加収益機会(ドル)
- 図14:南アジア・太平洋市場における2026年~2036年の追加収益機会(ドル)
- 図15:中東・アフリカ市場における2026年~2036年の追加収益機会(ドル)
- 図16:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図17:北米市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図18:北米市場における車種別の前年比成長率比較(2026年~2036年)
- 図19:北米市場における車種別魅力度分析
- 図20:南米アメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図21:南米アメリカ市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図22:南米アメリカ市場における車種別前年比成長率の比較(2026年~2036年)
- 図23:南米アメリカ市場における車種別の市場魅力度分析
- 図24:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図25:西ヨーロッパ市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図26:西ヨーロッパ市場における車種別前年比成長率の比較(2026年~2036年)
- 図27:西ヨーロッパ市場における車種別市場魅力度分析
- 図28:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:東ヨーロッパ市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図30:東ヨーロッパ市場における車種別の前年比成長率比較(2026年~2036年)
- 図31:東ヨーロッパ市場の車種別市場魅力度分析
- 図32:東アジア市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図33:東アジア市場の車種別市場シェアおよびBPS分析(2026年および2036年)
- 図34:東アジア市場における車種別前年比成長率の比較(2026年~2036年)
- 図35:東アジア市場における車種別の市場魅力度分析
- 図36:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図37:南アジア・太平洋市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図38:南アジア・太平洋市場における車種別前年比成長率の比較(2026年~2036年)
- 図39:車両カテゴリー別 南アジア・太平洋地域の市場魅力度分析
- 図40:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図41:車両カテゴリー別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:中東・アフリカ市場における車種別前年比成長率の比較(2026年~2036年)
- 図43:中東・アフリカ市場における車種別の市場魅力度分析
- 図44:世界市場 – ティア構造分析
- 図45:世界市場 – 企業別シェア分析









