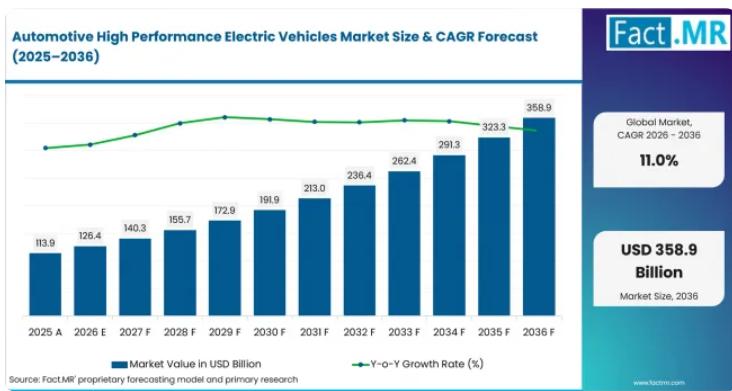
自動車用高性能電気自動車市場の成長を支える重要な数値とは何でしょうか?
2036年までに2,323億米ドルに達すると見込まれる市場規模は、高性能バッテリー式電気自動車と高性能乗用車によって牽引されています。
市場の需要を牽引する要因
- プレミアム車の購入者は、日常の運転において、素早いレスポンス、実用的な航続距離、そして快適な車内空間を兼ね備えた電気自動車を好みます。
- メーカーは、繰り返しの高負荷使用に対応するバッテリーパックやバッテリー管理システムから恩恵を受けています。
- ステアリングフィールやブレーキ回生が電気制御に明確に反映されることで、パフォーマンスブランドはドライバーからの支持をさらに高めています。
分析対象の主要セグメント
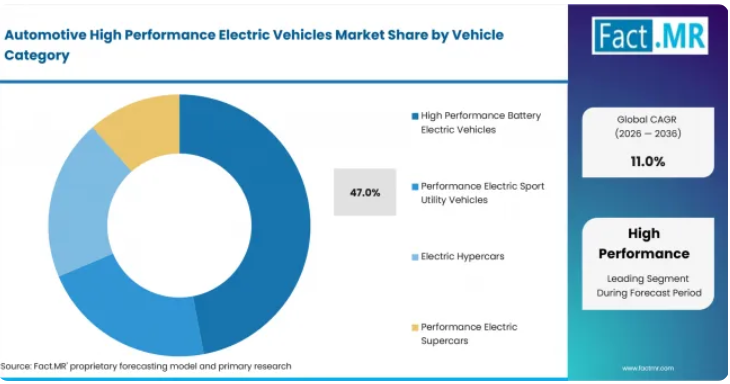
車両カテゴリー別:スポーツ電気セダンや電気クーペに支えられ、高性能バッテリー電気自動車は2026年に47%のシェアを占めると予想されます。
車両用途別:日常的なパフォーマンス走行やグランドツーリングでの利用により、パフォーマンス乗用モビリティは2026年に42%のシェアを占めると予測されています。
パフォーマンスセグメント別:スポーツセダンやグランドツアラーは、限定生産のハイパーカーよりも多くの購入者に支持されるため、2026年にはラグジュアリー・パフォーマンスカーが45%のシェアを獲得すると予想されます。
エンドユーザー別:プレミアム車の購入者は仕様や所有形態の選択権を保持しているため、2026年には個人消費者が74%のシェアを占めると推定されます。
パワートレイン技術別:デュアルモーター全輪駆動は、スケーラブルなトラクションと車軸レベルのトルク制御により、2026年には41%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「高性能電気自動車は、システムエンジニアリングのプロジェクトとなりつつあります。Fact.MRは、実使用環境での繰り返しの使用にわたり、熱性能と充電挙動を制御できるメーカーが、持続的な需要の恩恵を受けると見ています。
迅速な市場投入は注目を集めますが、購入者の信頼は、予測可能な加速性能と、初回試乗後のサービスサポートにかかっています。」戦略的示唆自動車メーカーは、ピーク出力をリリースポイントとして設定する前に、バッテリー、モーター、冷却システムを繰り返し高負荷サイクルでテストすべきです。パフォーマンスブランドは、購入者の信頼を損なうことなく、どの運転機能を標準装備とし、どの機能をソフトウェアパッケージに組み込むかを定義できます。
パワーエレクトロニクスサプライヤーは、自動車メーカーに充電性能やサーキット走行性能を約束する前に、炭化ケイ素(SiC)パワーエレクトロニクスについて車両レベルでの検証を行う必要があります。
米国は11.7%でこれに続き、高性能車の需要が国内の電気自動車専門メーカーを支えています。ドイツは、高度なエンジニアリングにより11.3%に達しています。韓国は、統合されたバッテリーサプライチェーンを通じて10.8%を記録しています。日本は10.4%、英国は9.9%、カナダは9.5%となっています。
自動車用高性能電気自動車市場は、セグメント別にどのように分類されるのでしょうか?
2026年には、高性能バッテリー式電気自動車が47%で首位を占めます。パフォーマンス・パッセンジャー・モビリティが42%で首位となります。
どの車両カテゴリーが主流となるのでしょうか?
2026年には、高性能バッテリー式電気自動車が47%のシェアを占めます。
高性能バッテリー式電気自動車が主導的な役割を果たすと予想されます。というのも、スポーツタイプの電気セダンや電気クーペは、日常的なプレミアムな利用と愛好家向けのドライビングとの間を最も明確に結びつける存在だからです。これらのモデルは、より強力なモーターや冷却システムを採用しつつ、プラットフォームやディーラーのサポートを共有することができます。
「車両用途」セグメントを牽引するのはどの分野でしょうか?
2026年には、「パフォーマンス・パッセンジャー・モビリティ」が42%のシェアを占める見込みです。
日常のドライブやグランドツーリングは、時折のサーキット走行を超えた継続的な利用を生み出すため、高性能乗用車モビリティが主導すると予測されています。購入者は、快適性や充電時間と加速性能を比較検討します。高性能ユーティリティ・モビリティは、より広いスペースを求める顧客に対応しています。
なぜ高級高性能車がパフォーマンスセグメントをリードするのでしょうか?
2026年には、高級高性能車が45%のシェアを占める見込みです。
スポーツセダンやグランツーリスモは、ステータスと日常的な実用性を兼ね備えているため、ラグジュアリー・パフォーマンスカーが主導すると予想されます。高級車であることは、小売市場での認知度を高める要因となります。
どのエンドユーザーが最大のシェアを占めるでしょうか?
2026年には、個人消費者が74%のシェアを占めると見込まれています。
プレミアム車の購入者がボディスタイルや充電環境について最終決定を下すため、個人消費者が主導すると推定されています。高級モビリティプロバイダーやフリート事業者は、利用率がより重視される、より限定的な購入モデルを採用しています。
パワートレイン技術において、デュアルモーター全輪駆動を後押しする要因は何でしょうか?
2026年には、デュアルモーター全輪駆動が41%のシェアを占めると見込まれています。
各車軸に1基ずつモーターを配置することで、購入者に強力なトラクションが得られるため、デュアルモーター全輪駆動が主導すると予測されています。自動車用パワートレインのケースは、より明確な検証結果によって裏付けられています。
自動車用高性能電気自動車市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
プレミアムな電動化、高電圧充電、およびソフトウェア制御によるダイナミクスが普及を後押ししています。一方で、熱的限界や所有コストが、より広範な普及を妨げています。
推進要因の影響分析
- プレミアム電気自動車モデルの拡充: ボディスタイルの選択肢が増えることで、購入を検討している方々が興味から購入に至るまでの道筋がより明確になると見込まれています。
- 熱管理と充電の統合:高性能な使用においては、充電速度とバッテリー温度が購入判断の重要な要素となります。
- 車両ダイナミクス用ソフトウェア:自動車用ソフトウェアにより、各モデルラインごとにステアリングフィールやトルク伝達特性を最適化することが期待されています。
機会影響分析
- パフォーマンス志向のボディスタイルの拡大:セダンやスポーツユーティリティビークル(SUV)は、中核となる電気自動車プラットフォームを再利用しつつ、より強力なモーターやサスペンションを追加することが可能です。
- 高電圧包装:プレミアムブランドは、より高速な充電とバッテリー冷却を活用することで、長距離走行への安心感を高めることができます。
- ソフトウェア主導の差別化:トラクション、ステアリング、および自動車用センサーデータの統合制御により、独自のハンドリング感覚が実現されると期待されています。
制約要因の影響分析
- 重量と熱負荷:大容量バッテリーは航続距離と出力予備力を向上させますが、タイヤやブレーキが対応しなければならない重量の増加をもたらします。
- 所有コスト:専用タイヤや高電圧系の修理費用は、プレミアム価格を受け入れる購入者以外にとって、普及を妨げる可能性があります。
- インフラの不整合:ピーク時の充電定格が高いからといって、すべての充電ステーションで同等の航続性能が得られるとは限りません。
自動車用高性能電気自動車市場を最も急速に拡大させている国はどこでしょうか?
- 国別の比較では、表示された予測期間全体を通じて、中国とカナダの間に2.6パーセントポイントの差が開いています。
- 中国は、電気自動車の製造規模とプレミアムモデルの迅速なモデルチェンジにより、米国を0.4パーセンテージポイント上回っています。
- 米国は、国内の電気自動車専門メーカーと長距離走行を重視するプレミアム車オーナー層が需要を支えているため、ドイツを0.4パーセンテージポイント上回っています。
- ドイツは、高度なエンジニアリングとパフォーマンスブランドの電動化により、韓国を0.5パーセンテージポイント上回っています。
- 韓国は、バッテリーおよびパワーエレクトロニクスのサプライチェーンが輸出志向のパフォーマンスモデルを支えているため、日本を0.4パーセンテージポイント上回っています。
- 日本は、パワーエレクトロニクスの専門知識と厳格な検証体制により、英国を0.5パーセントポイント上回っています。
- 英国は、高性能エンジニアリングの専門性がプレミアム電気自動車モデルの需要を支えているため、カナダを0.4パーセントポイント上回っています。
比較可能なCAGRであっても、充電インフラへのアクセスやサービス網の整備状況は国によって異なるため、市場参入条件が異なる場合があります。本レポートの全範囲には、5つの地域が含まれています。
米国では、高性能電気自動車の需要をどのように拡大しているのでしょうか?
年平均成長率(CAGR)11.7%。これは、確立された高性能車への需要と、国内の電気自動車専門メーカーによって支えられています。
米国の消費者は、高性能車や長距離走行に対する深い文化を根付かせています。長距離走行可能な航続距離、サービス拠点へのアクセス、急速充電の利便性は、購入の決定要因となっています。
ドイツの市場見通しを支えている要因は何でしょうか?
年平均成長率(CAGR)11.3%。これは、優れたエンジニアリング技術と、高性能ブランドの電動化によるものです。
ドイツの需要は、プレミアムなエンジニアリングの厳格さと、輸出志向の強いブランドによって形作られています。高性能モデルには、安定した制動性能、熱管理、そして高速走行時の耐久性が求められます。
韓国はどのように市場を開拓しているのでしょうか?
年平均成長率(CAGR)10.8%で、車両とバッテリーの統合されたサプライチェーンによって支えられています。
韓国は、自動車組立メーカーとバッテリーサプライヤーとの緊密な連携の恩恵を受けています。輸出向けモデルでは、さまざまな気候条件下で再現性の高い充電性能と熱特性が重視されると予想されます。
日本の成長を支えている要因は何でしょうか?
年平均成長率(CAGR)10.4%。これは、パワーエレクトロニクスの専門知識と、厳格な車両検証体制に起因しています。
日本は、綿密な検証の習慣と、モーター、インバーター、精密車両システムにおける強みを持ち合わせています。充電の利便性が向上するにつれ、国内での普及は着実に進むと予想されます。
英国市場はどのように進展しているのでしょうか?
年平均成長率(CAGR)9.9%。これは、バッテリー式電気自動車の新規登録台数の増加と、高級車への需要に支えられています。
英国市場は、高級車購入層と、強固なモータースポーツエンジニアリング基盤によって支えられています。購入前の重要な検討事項として、保険料や専門的な修理体制が依然として挙げられます。
カナダ市場の展望を左右する要因は何でしょうか?
年平均成長率(CAGR)9.5%。プレミアム車の需要と寒冷地での性能へのニーズが牽引しています。
カナダでは、長距離移動や冬の気象条件が消費者の期待を形作るプレミアム地域を中心に市場が発展すると予想されます。購入者は、バッテリーの予熱機能や四輪駆動を特に重視しています。
自動車用高性能電気自動車市場を牽引しているのはどのメーカーでしょうか?
テスラとBMWは、高出力の電気セダンと幅広いプレミアムプラットフォームを通じて、この分野を牽引しています。ポルシェとメルセデス・ベンツは、パフォーマンスエンジニアリング、シャシーチューニング、そしてラグジュアリーなポジショニングを加えています。
ルーシッドは長距離走行時の加速性能を強化し、ヒュンダイは手頃な価格のパフォーマンスEVを拡大しています。リマック、フェラーリ、ロータス、ポーラスター、NIOは、ハイパーカー、軽量設計、ソフトウェア主導のダイナミクス、プレミアムモビリティ、そして世界中の購入者に向けた独自のパフォーマンス重視のEVポートフォリオを通じて、競争の幅を広げています。
主要なプロバイダーはどの企業でしょうか?
- Tesla, Inc.
- Bayerische Motoren Werke AG
- Porsche AG
- Mercedes-Benz Group AG
- Lucid Group, Inc.
- Hyundai Motor Company
- Rimac Group
- Ferrari N.V.
- Lotus Cars Limited
- Polestar Automotive Holding UK PLC
- NIO Inc.
市場はどのように分類されていますか?
- 車両カテゴリー別:
- 高性能バッテリー式電気自動車
- スポーツ電気セダン
- 高性能電気クーペ
- 高性能電気スポーツユーティリティビークル
- デュアルモーター式高性能SUV
- トリプルモーター式ハイパーSUV
- 電気ハイパーカー
- デュアルモーター式ハイパーカー
- クアッドモーター式ハイパーカー
- 高性能電気スーパーカー
- 2シーター・スーパーカー
- 限定版スーパーカー
- 高性能バッテリー式電気自動車
- 用途別:
- パフォーマンス・パッセンジャー・モビリティ
- 日常のパフォーマンス・ドライビング
- グランドツーリング
- パフォーマンス・ユーティリティ・モビリティ
- 高速ツーリング
- 長距離パフォーマンス・トラベル
- モータースポーツ&サーキット走行
- サーキット・パフォーマンス
- 耐久レース
- 高性能商用利用
- プレミアム・モビリティ・サービス
- エクスクルーシブなドライビング体験
- パフォーマンス・パッセンジャー・モビリティ
- パフォーマンス・セグメント別:
- ラグジュアリー・パフォーマンス・カー
- スポーツセダン
- グランツーリズモ
- 高性能スポーツユーティリティビークル
- 高性能クロスオーバー
- 電気アドベンチャービークル
- ハイパーカー
- 限定生産ハイパーカー
- 電気レースカー
- スーパーカー
- 少量生産の高性能車
- 特注電気自動車
- エンドユーザー別:
- 一般消費者
- 高級車購入者
- ラグジュアリー・パフォーマンス・カー
-
-
- 自動車フリート事業者
- ラグジュアリー・モビリティ・プロバイダー
- モータースポーツチーム
- パフォーマンス・ドライビング・スクール
- プロフェッショナル・レーシングチーム
- 高性能車コレクター
- 特殊車両メーカー
- 企業幹部向けフリート
- ラグジュアリー・レンタカー会社
- エクスクルーシブ・オートモーティブ・クラブ
-
- パワートレイン技術別:
- デュアルモーター全輪駆動
- トルクベクタリング・パワートレイン
- シリコン・パワーエレクトロニクス
- 800ボルト電気アーキテクチャ
- 高エネルギー密度バッテリーシステム
- 先進的なバッテリー熱管理
- カーボンファイバー製軽量プラットフォーム
- 軽量複合材シャーシ
- アクティブトルク配分
- 人工知能(AI)による車両ダイナミクス
- 予測型トラクションコントロール
- 統合型パフォーマンスソフトウェア
- デュアルモーター全輪駆動
- 地域別:
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東アジア
- 南アジアおよびオセアニア
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主要な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場のカバー範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額(米ドル)の機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの車両カテゴリー別世界市場分析および予測
- はじめに/主な調査結果
- 車両カテゴリー別 過去市場規模(金額)(10億米ドル)分析、2021年~2025年
- 車両カテゴリー別 現在および将来の市場規模(金額)(10億米ドル)分析および予測、2026年~2036年
- 高性能電気自動車
- スポーツ電気セダン
- 高性能電気クーペ
- 高性能電気スポーツユーティリティビークル
- デュアルモーター高性能SUV
- 3モーター・ハイパーSUV
- 電気ハイパーカー
- デュアルモーター・ハイパーカー
- クワッドモーター・ハイパーカー
- 高性能電気スーパーカー
- 2シーター・スーパーカー
- 限定版スーパーカー
- 高性能電気自動車
- 車種別前年比成長傾向分析:2021年~2025年
- 車種別絶対額市場機会分析:2026年~2036年
- 車両用途別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 車両用途別 市場規模(過去値、10億米ドル)の分析(2021年~2025年)
- 車両用途別 市場規模(現在および将来値、10億米ドル)の分析および予測(2026年~2036年)
- パフォーマンス型乗用モビリティ
- 日常的なパフォーマンス走行
- グランドツーリング
- パフォーマンス型ユーティリティモビリティ
- 高速ツーリング
- 長距離パフォーマンス旅行
- モータースポーツおよびサーキット走行
- サーキット・パフォーマンス
- 耐久レース
- 高性能商用利用
- プレミアム・モビリティ・サービス
- 特別なドライビング体験
- パフォーマンス型乗用モビリティ
- 車両用途別前年比成長率の分析(2021年~2025年)
- 車両用途別絶対的な市場規模の分析(2026年~2036年)
- パフォーマンスセグメント別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- パフォーマンスセグメント別過去市場規模(金額、10億米ドル)分析、2021年から2025年
- パフォーマンスセグメント別現在および将来の市場規模(金額、10億米ドル)分析および予測、2026年から2036年
- ラグジュアリー・パフォーマンスカー
- スポーツセダン
- グランドツアラー
- 高性能スポーツユーティリティビークル
- 高性能クロスオーバー
- 電気アドベンチャービークル
- ハイパーカー
- 限定生産ハイパーカー
- 電気レーシングカー
- スーパーカー
- 少量生産高性能車
- 特注電気自動車
- ラグジュアリー・パフォーマンスカー
- 性能セグメント別前年比成長傾向分析(2021年~2025年)
- 性能セグメント別絶対額市場機会分析(2026年~2036年)
- エンドユーザー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- エンドユーザー別現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- 一般消費者
- 高級車購入者
- 自動車フリート事業者
- 高級モビリティプロバイダー
- モータースポーツチーム
- パフォーマンスドライビングスクール
- プロレーシングチーム
- 高性能車コレクター
- 特殊車両メーカー
- 企業幹部用フリート
- 高級レンタカー会社
- 高級自動車クラブ
- 一般消費者
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別 2026年~2036年の絶対的な市場機会分析
- パワートレイン技術別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- パワートレイン技術別 過去市場規模(10億米ドル)の分析(2021年~2025年)
- パワートレイン技術別、現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- デュアルモーター全輪駆動
- トルクベクタリング・パワートレイン
- シリコンパワーエレクトロニクス
- 800ボルト電気アーキテクチャ
- 高エネルギー密度バッテリーシステム
- 先進的なバッテリー熱管理
- 炭素繊維軽量プラットフォーム
- 軽量複合材シャーシ
- アクティブ・トルク配分
- 人工知能(AI)による車両ダイナミクス
- 予測型トラクションコントロール
- 統合型パフォーマンスソフトウェア
- デュアルモーター全輪駆動
- パワートレイン技術別前年比成長傾向分析(2021年~2025年)
- パワートレイン技術別絶対額機会分析(2026年~2036年)
- 地域別世界市場分析および予測、2021年から2036年
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析、2021年から2025年
- 地域別現在の市場規模(金額、10億米ドル)分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値、10億米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- 米国
- カナダ
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 国別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 国別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 国別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 主なポイント
- ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他の地域
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 国別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の市場規模(過去値、10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(予測値、10億米ドル)(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 国別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- その他の南アジア・太平洋地域
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 国別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 国別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 車種別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 車種別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 車両カテゴリー別
- 車両用途別
- 性能セグメント別
- エンドユーザー別
- パワートレイン技術別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- テスラ社
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- バイエルン・モーター・ヴェルケ(Bayerische Motoren Werke AG)
- ポルシェ(Porsche AG)
- メルセデス・ベンツ・グループ(Mercedes-Benz Group AG)
- ルーシッド・グループ(Lucid Group, Inc.)
- ヒュンダイ・モーター・カンパニー(Hyundai Motor Company)
- リマック・グループ(Rimac Group)
- フェラーリ(Ferrari N.V.)
- ロータス・カーズ(Lotus Cars Limited)
- オートモビリ・ランボルギーニ(Automobili Lamborghini S.p.A.)
- NIO Inc.
- テスラ社
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:パフォーマンスセグメント別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:2021年から2036年までの国別北米市場規模(10億米ドル)予測
- 表4:2021年から2036年までの性能セグメント別北米市場規模(10億米ドル)予測
- 表5:2021年から2036年までの国別ラテンアメリカ市場規模(10億米ドル)予測
- 表6: ラテンアメリカ市場規模(10億米ドル)の予測(性能セグメント別、2021年から2036年)
- 表7:西ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年から2036年)
- 表8:西ヨーロッパ市場規模(10億米ドル)の予測(性能セグメント別、2021年から2036年)
- 表9:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年から2036年
- 表10:東ヨーロッパの市場規模(10億米ドル)の性能セグメント別予測、2021年から2036年
- 表11:東アジアの市場規模(10億米ドル)の国別予測、2021年から2036年
- 表12:東アジアの市場規模(10億米ドル)の予測(性能セグメント別、2021年~2036年)
- 表13:2021年から2036年までの国別南アジア・太平洋地域の市場規模(10億米ドル)予測
- 表14:2021年から2036年までの性能セグメント別南アジア・太平洋地域の市場規模(10億米ドル)予測
- 表15:中東・アフリカの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表16:中東・アフリカの市場規模(10億米ドル)の性能セグメント別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:パフォーマンスセグメント別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:パフォーマンスセグメント別の世界市場の前年比成長率の比較(2026年~2036年)
- 図5: 性能セグメント別の世界市場の魅力度分析
- 図6:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図7:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図8:地域別世界市場の魅力度分析
- 図9:北米市場の増分ドル機会、2026年~2036年
- 図10:ラテンアメリカ市場の増分ドル機会、2026年~2036年
- 図11:西ヨーロッパ市場の増分ドル機会、2026年~2036年
- 図12:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図13:東アジア市場の追加ドル機会(2026年~2036年)
- 図14:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図15:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図16:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図17:北米市場における性能セグメント別市場シェアおよびBPS分析(2026年および2036年)
- 図18:北米市場における性能セグメント別前年比成長率の比較(2026年~2036年)
- 図19:北米市場における性能セグメント別の魅力度分析
- 図20:南米アメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図21:南米アメリカ市場における性能セグメント別の市場シェアおよびBPS分析(2026年および2036年)
- 図22:南米アメリカ市場における性能セグメント別の前年比成長率比較(2026年~2036年)
- 図23:南米アメリカ市場における性能セグメント別の市場魅力度分析
- 図24:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図25: 西ヨーロッパ市場:パフォーマンスセグメント別市場シェアおよびBPS分析(2026年および2036年)
- 図26:西ヨーロッパ市場:パフォーマンスセグメント別前年比成長率の比較(2026年~2036年)
- 図27:西ヨーロッパ市場:パフォーマンスセグメント別市場魅力度分析
- 図28:東ヨーロッパ市場:国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:東ヨーロッパ市場における性能セグメント別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:東ヨーロッパ市場における性能セグメント別の前年比成長率比較(2026年~2036年)
- 図31:東ヨーロッパ市場における性能セグメント別の市場魅力度分析
- 図32:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図33:東アジア市場における性能セグメント別市場シェアおよびBPS分析(2026年および2036年)
- 図34:東アジア市場における性能セグメント別の前年比成長率比較(2026年~2036年)
- 図35:東アジア市場におけるパフォーマンスセグメント別の市場魅力度分析
- 図36:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図37:南アジア・太平洋市場におけるパフォーマンスセグメント別の市場シェアおよびBPS分析(2026年および2036年)
- 図38:南アジア・太平洋市場における性能セグメント別の前年比成長率比較(2026年~2036年)
- 図39:南アジア・太平洋市場における性能セグメント別の市場魅力度分析
- 図40:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図41:中東・アフリカ市場におけるパフォーマンスセグメント別の市場シェアおよびBPS分析(2026年および2036年)
- 図42:中東・アフリカ市場におけるパフォーマンスセグメント別の前年比成長率比較(2026年~2036年)
- 図43:中東・アフリカ市場における性能セグメント別の市場魅力度分析
- 図44:世界市場 – ティア構造分析
- 図45:世界市場 – 企業別シェア分析
”
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)の予測
- 図3:世界市場における性能セグメント別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図4:世界市場における性能セグメント別の前年比成長率比較(2026年~2036年)
- 図5:世界市場における性能セグメント別の市場魅力度分析
- 図6:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図7:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図8:地域別世界市場の魅力度分析
- 図9:北米市場の増分収益機会(2026年~2036年)
- 図10:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図11:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図12:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図13:東アジア市場の増分ドル機会(2026年~2036年)
- 図14:南アジアおよび太平洋地域の市場における追加収益機会(ドルベース)、2026年~2036年
- 図15:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図16:北米市場の国別市場シェアおよびBPS分析、2026年および2036年
- 図17:北米市場におけるパフォーマンスセグメント別の市場シェアおよびBPS分析(2026年および2036年)
- 図18:北米市場におけるパフォーマンスセグメント別の前年比成長率比較(2026年~2036年)
- 図19:北米市場におけるパフォーマンスセグメント別の市場魅力度分析
- 図20:南米アメリカ市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図21:南米アメリカ市場の性能セグメント別市場シェアおよびBPS分析(2026年および2036年)
- 図22:南米アメリカ市場の性能セグメント別前年比成長率の比較(2026年~2036年)
- 図23:南米アメリカ市場のパフォーマンスセグメント別魅力度分析
- 図24:ヨーロッパ市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図25:ヨーロッパ市場のパフォーマンスセグメント別市場価値シェアおよびBPS分析(2026年および2036年)
- 図26:西ヨーロッパ市場における性能セグメント別の前年比成長率比較(2026年~2036年)
- 図27:西ヨーロッパ市場における性能セグメント別の市場魅力度分析
- 図28:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図29:東ヨーロッパ市場におけるパフォーマンスセグメント別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:東ヨーロッパ市場におけるパフォーマンスセグメント別の前年比成長率比較(2026年~2036年)
- 図31:東ヨーロッパ市場におけるパフォーマンスセグメント別の市場魅力度分析
- 図32: 東アジア市場:国別市場シェアおよびBPS分析(2026年および2036年)
- 図33:東アジア市場:性能セグメント別市場シェアおよびBPS分析(2026年および2036年)
- 図34:東アジア市場:性能セグメント別前年比成長率の比較(2026年~2036年)
- 図35:東アジア市場:性能セグメント別市場魅力度分析
- 図36:南アジアおよび太平洋地域の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図37:南アジアおよび太平洋地域の市場シェアおよびBPS分析(性能セグメント別、2026年および2036年)
- 図38:南アジアおよび太平洋地域の市場の前年比成長率比較(性能セグメント別、2026年~2036年)
- 図39:南アジア・太平洋地域の市場魅力度分析(性能セグメント別)
- 図40:中東・アフリカ地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図41:中東・アフリカ地域の市場価値シェアおよびBPS分析(性能セグメント別、2026年および2036年)
- 図42:中東・アフリカ市場におけるパフォーマンスセグメント別の前年比成長率比較(2026年~2036年)
- 図43:中東・アフリカ市場におけるパフォーマンスセグメント別の市場魅力度分析
- 図44:世界市場 – ティア構造分析
- 図45:世界市場 – 企業別シェア分析









