自動車用炭素繊維複合材市場の成長を支える重要な数値とは何でしょうか?
2036年までに279億米ドルという絶対的な市場規模が見込まれています。
市場の需要を牽引する要因
- ボディおよびシャシー開発チームは、複合材料を用いた車両構造において、剛性や衝突荷重制御性能を損なうことなく、軽量化を実現する必要があります。
- 電気自動車(EV)開発プロジェクトでは、バッテリーパックの重量が航続距離や制動性能の計算に影響を与えるため、ボディやバッテリー関連部品の軽量化が求められています。
- 高級車およびレース用車両のメーカーは、剛性や素材の視覚的な品質が専門的な設計作業を正当化する場面において、炭素繊維を高く評価しています。
分析対象の主要セグメント
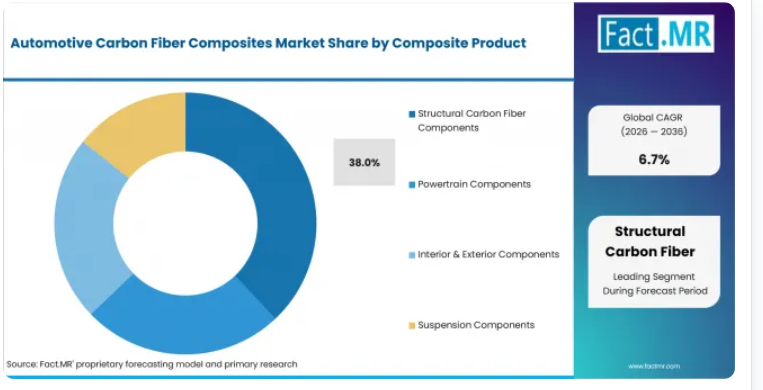
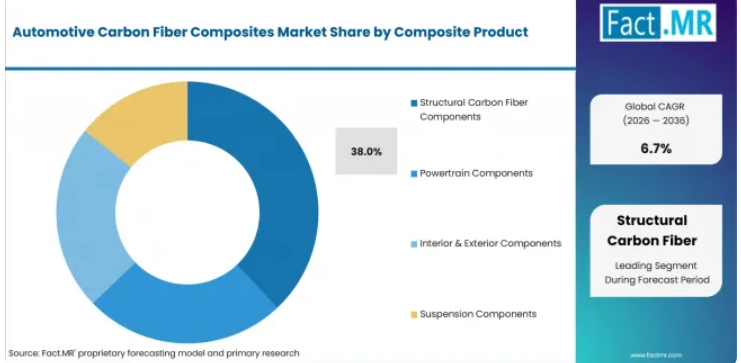
- 複合材料製品別:シャーシ部品やボディパネルにおいて剛性が車両の価値につながるため、構造用炭素繊維部品は2026年に38%のシェアを占めると予想されます。
- 車両用途別:衝突構造やルーフシステムにより、車体構造は2026年に36%のシェアを占めると予測されています。
- 車両カテゴリー別では、セダンやスポーツ用多目的車(SUV)がプレミアム車および電気自動車の最も幅広い基盤を提供しているため、2026年には乗用車が59%のシェアを占めると予想されます。
- エンドユーザー別では、自動車メーカーがアーキテクチャや衝突安全認証を管理しているため、2026年には自動車OEMが66%のシェアを占めると推定されます。
- 製造技術別:樹脂転写成形(RTM)は、密閉型金型による構造部品の生産を通じて、2026年には39%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「自動車用炭素繊維複合材料の購入は、製造システムに関する意思決定になりつつあります。各プログラムは、企業がサイクルタイムと衝突時の挙動を実証して初めて、規模拡大が見込まれます。企業は、同一の承認計画において、接合品質と修理戦略を実証しなければなりません。」
戦略的示唆
自動車OEM各社は、金属構造を炭素繊維複合材に置き換える前に、システム質量と予想生産量を比較することで、プログラムの明確性を高めることができます。材料メーカーや成形業者は、生産開始前にプロセスウィンドウ全体を認定することで、リリースリスクを低減できます。ティア1メーカーは、バッテリー筐体の金型計画を確定する前に、荷重経路やシール要件を定義することでメリットを得られます。
中国が年平均成長率(CAGR)7.6%で首位を占めています。米国が7.2%でこれに続きます。ドイツは6.9%、日本は6.5%を記録しています。韓国は6.2%を記録しています。インドは5.9%、メキシコは5.6%となっています。
自動車用炭素繊維複合材料市場は、セグメント別にどのように分類されますか?
2026年には、構造用炭素繊維部品が複合材料製品の中で38%のシェアを占め、トップとなります。車両用途別では、車体構造が36%のシェアで首位となります。
どの複合材料製品が主流となっていますか?
2026年には、構造用炭素繊維部品が38%のシェアを占めています。
シャーシ部品とボディパネルが主導的な役割を果たしています。これは、カーボンファイバーの特性を剛性や衝突性能に活かせるためです。パワートレイン部品は、バッテリーエンクロージャーやドライブシャフトを通じてその利用が進んでいます。内装および外装への用途は依然として限定的です。サスペンションへの利用は、使用頻度に見合ったコストが正当化される場合に限定されています。
車両用途セグメントを牽引しているのは何でしょうか?
2026年には、車体構造が36%のシェアを占める見込みです。
衝突安全構造やルーフシステムは、車両アーキテクチャの初期段階で定義されます。したがって、材料の承認は荷重伝達やサービス計画に影響を与えます。バッテリーシステムは、電気自動車プラットフォームに筐体や支持構造が求められる場合に採用されます。エクステリアスタイリングは、成形された外装部品により迅速な成形が求められる場合、自動車用炭素熱可塑性樹脂と重なります。
なぜ乗用車が車両カテゴリーの需要を牽引しているのでしょうか?
2026年には、乗用車が59%のシェアを占めます。
セダンやスポーツ用多目的車(SUV)は、炭素繊維複合材料部品にとって最も幅広いプラットフォーム基盤を提供しています。プレミアム車や電気自動車(EV)モデルは、サプライヤーにさらなる参入機会をもたらします。特殊部品は、高付加価値プログラムにおける自動車用軽量材料の選定を支援します。
どのエンドユーザーが最大のシェアを占めているのでしょうか?
2026年には、自動車OEMが66%のシェアを占め、首位に立っています。
自動車メーカーは、構造用材料が車両プラットフォームに採用される前に、アーキテクチャや衝突試験モデルを承認します。また、金型のリリースや修理に関する文書も管理しています。その後、ティア1メーカーが承認された材料を部品に加工します。
どの技術が主流となっているのでしょうか?
2026年には、樹脂転写成形(RTM)が39%のシェアを占めています。
高圧および低圧RTMでは、樹脂含浸の前に、乾燥したプリフォームを密閉型金型に配置します。この方法は、プリフォームの品質と硬化制御が再現可能な場合、構造部材の製造に適しています。自動化の支援の有無が、このプロセスが少量生産の枠を超えて展開されるかどうかを決定します。
自動車用炭素繊維複合材市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
車両の軽量化と電気プラットフォームの普及が、この市場の採用を後押ししています。高級車プログラムは、より高付加価値の用途を生み出しています。一方、材料コストとサイクルタイムが、より広範な利用を妨げています。接合や検査には、さらなるリリース作業が発生します。また、修理やリサイクルの要件も、さらなる制約となっています。
推進要因の影響分析
車両の軽量化:軽量化によって航続距離やハンドリングが向上し、かつ修理コストの増加を招かない分野において、炭素繊維が採用されることが期待されています。
電気自動車プラットフォームの再設計:エンジニアリングが新たな荷重条件に基づいて設計を開始する際、バッテリーケースやルーフシステムにおいて、炭素繊維の役割がより明確になると予想されます。
プレミアム車および高性能車向けプログラム:仕上げの品質や剛性が顧客価値につながる高付加価値モデルにおいては、CFRP部品の採用が引き続き進められる見込みです。
機会影響分析
バッテリーと構造の統合:主な機会は、軽量化と剛性・耐衝撃性を両立させる部品に集中しています。
より迅速かつ循環型な加工:熱可塑性樹脂システムや再生繊維の活用は、その耐久サイクルが保持される特性に合致する部品を対象とするものと予想されます。
現地生産:工場近隣でのプリフォーム成形および成形は、製品立ち上げチームが表面や寸法に関する問題に直面した際の対応時間を短縮する可能性が高いです。
制約要因の影響分析
コストと生産率に関する課題:自動車プログラムでは、材料費と金型費を負担しなければなりません。成形や接着工程は、加工負担を増大させます。検査や仕上げ工程はコストを押し上げます。不良品管理も、さらなるコスト要因となります。
認定とサービスに関する負担:構造用炭素繊維部品が広く使用されるようになる前に、チームは衝撃損傷の許容限度や修理規則を承認しなければなりません。
代替材料からの圧力: カーボンファイバーがシステムとしての価値を証明できない分野では、アルミニウムやマグネシウムが、天然繊維複合材料や先進鋼材と競合しています。
自動車用カーボンファイバー複合材市場を最も急速に拡大させている国はどこでしょうか?
- 国別の比較では2.0パーセンテージポイントの差があり、予測期間を通じて3つの実用的な成長帯が形成されています。
- 中国は、電気自動車の規模拡大とプラットフォームの急速な刷新により、米国を0.4パーセンテージポイント上回っています。
- 米国は、高級車プログラムによる選択的な採用が後押しされ、ドイツを0.3パーセントポイント上回っています。
- ドイツは、高度なエンジニアリングと複合材料を用いた車体製造のノウハウにより、日本を0.4パーセントポイント上回っています。
- 日本は、炭素繊維に関する専門知識と生産体制の徹底により、韓国を0.3パーセントポイント上回っています。
- 韓国は、輸出向け車両の生産と先端材料の技術力により、インドを0.3パーセントポイント上回っています。
- インドは、自動車製造規模の拡大により初期の能力が構築されていることから、メキシコを0.3ポイント上回っています。
車両の構成やエンジニアリングの深さは国によって異なるため、同等の年平均成長率(CAGR)であっても、参入条件は異なる場合があります。本レポートの全範囲には、北米およびラテンアメリカが含まれます。ヨーロッパおよび東アジアに加え、南アジア・太平洋地域、中東・アフリカ地域も地域別分析の対象となっています。
2036年までの中国の成長を牽引しているのは何でしょうか?
電気自動車の普及規模と現地の複合材料技術力に支えられ、年平均成長率(CAGR)は7.6%となっています。
中国の電気自動車プログラムでは、プラットフォームの計画段階で部品の重量が検討されます。これにより、炭素繊維メーカーは、金型決定が確定する前に、車体やバッテリー関連部品の認定を得る明確な機会を得ることができます。
米国では需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)7.2%。電気自動車および高級車プログラムに支えられています。
高級車やピックアップトラックにより、米国では炭素繊維の採用においていくつかの選択的なルートが生まれています。モータースポーツプログラムや電気自動車プラットフォームも、さらなる参入機会を生み出しています。ただし、修理コストと生産歩留まりが管理されている場合にのみ、実用的な採用が可能となります。
ドイツの展望を支えている要因は何でしょうか?
年平均成長率(CAGR)6.9%。高級車のエンジニアリングと輸出への依存度によって形作られています。
ドイツのプレミアム車エンジニアリング基盤により、カーボンファイバーは車体および高性能プログラムにおいて実用的な役割を果たしています。各社は、より広範な車両への導入に先立ち、自動化生産と表面品質を実証する必要があります。
日本における自動車用カーボンファイバー複合材の需要はどのように推移しているのでしょうか?
年平均成長率(CAGR)は6.5%で、国内のカーボンファイバーに関する専門知識と精密製造技術に支えられています。
日本の素材メーカーや自動車メーカーは、再現性の高い生産を重視しています。繊維や樹脂に関する知見が、信頼性の高い車体やシャフト用途を支える分野において、需要の拡大が見込まれます。
韓国の成長を形作っている要因は何でしょうか?
年平均成長率(CAGR)は6.2%で、これは輸出向け車両の生産と電動モビリティによるものです。
韓国の輸出向け車両生産基盤により、複合材料メーカーは特定のプログラムへ参入するための現実的な道筋を得ています。バッテリーおよび電子の技術力が、部門横断的な軽量化の取り組みを支えています。鉄鋼および化学分野での経験が、現地のプロセス深化を促進しています。
インドは自動車用炭素繊維複合材料の能力をどのように構築しているのでしょうか?
年平均成長率(CAGR)は5.9%で、これは自動車製造の規模と現地化政策によって牽引されています。
予測期間中、インドにおける導入の進め方は引き続き選択的なものになると予想されます。初期段階での採用は、高付加価値の車体部品やバッテリー部品で最も可能性が高いでしょう。レース用車両や特殊車両は、より小規模な参入の機会を提供します。
メキシコの展望を形作っている要因は何でしょうか?
年平均成長率(CAGR)5.6%。北米における車両の統合および輸出向け組立がこれを支えています。
北米における組立生産におけるメキシコの役割により、現地の成形メーカーは近隣プロジェクトに参入する機会を得ています。材料コストの観点から、需要はプレミアム車向けや電気自動車向け部品に集中しています。外観が重要な部品や性能部品は、依然として現実的な参入ポイントとなっています。
自動車用炭素繊維複合材市場を牽引しているのはどの企業でしょうか?
SGLカーボンと東レは、自動車用グレードの炭素繊維材料を通じて主導的な地位を占めており、帝人およびヘクセルは構造用複合材の専門知識を補完しています。
Syensqoと三菱化学は、樹脂および中間材料の能力を強化しています。HS Hyosung Advanced MaterialsとDowAksaは、繊維の供給を拡大しています。Mubea Carbo TechとCevotecは、軽量部品のエンジニアリング、自動繊維配置、および世界中の車体、バッテリー、高性能車プログラムに対する生産支援を通じて、この分野を広げつつあります。
主要な供給企業はどの会社でしょうか?
- SGL Carbon SE
- Toray Industries, Inc.
- Teijin Limited
- Hexcel Corporation
- Syensqo SA
- Mitsubishi Chemical Group Corporation
- HS Hyosung Advanced Materials Corporation
- DowAksa Advanced Composites Holdings B.V.
- Mubea Carbo Tech GmbH
- Cevotec GmbH
市場はどのように区分されていますか?
- 複合材料製品別:
- 構造用炭素繊維部品
- シャーシ部品
- ボディパネル
- パワートレイン部品
- バッテリーエンクロージャー
- ドライブシャフト
- 内装・外装部品
- インストルメントパネル
- シート構造
- サスペンション部品
- リーフスプリング
- コントロールアーム
- 構造用炭素繊維部品
- 車両用途別:
- 車体構造
- 衝突安全構造
- ルーフシステム
- バッテリーシステム
- 電動パワートレイン
- モーターハウジング
- 外装スタイリング
- 空力部品
- ドアモジュール
- エンジニアリング
- 軽量化
- 燃費向上
- 車体構造
- 車種別:
- 乗用車
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- バッテリー式電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド車
- 小型商用車
- 配送用バン
- ピックアップトラック
- 高性能車
- スポーツカー
- レース用車両
- 乗用車
- エンドユーザー別:
- 自動車OEMメーカー
- グローバル自動車メーカー
- 電気自動車メーカー
- ティア1自動車サプライヤー
- 部品メーカー
- モータースポーツメーカー
- アフターマーケットサプライヤー
- カスタム車両ビルダー
- 高性能車メーカー
- 高級車メーカー
- スーパーカーメーカー
- モータースポーツチーム
- 自動車OEMメーカー
- 製造技術別:
- 樹脂転写成形(RTM)
- 高圧RTM
- 低圧RTM
- プリプレグ圧縮成形
- 速硬化プリプレグ技術
- オートクレーブ処理
- 圧縮成形
- 高速圧縮成形
- 熱可塑性樹脂成形
- フィラメントワインディング
- 自動繊維配置
- ロボットによる繊維積層
- 樹脂転写成形(RTM)
- 地域別:
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東アジア
- 南アジアおよびオセアニア
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額($)による機会分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までの複合製品別世界市場分析および予測
- はじめに/主な調査結果
- 複合製品別 過去市場規模(金額)(10億米ドル)分析、2021年~2025年
- 複合製品別 現在および将来の市場規模(金額)(10億米ドル)分析および予測、2026年~2036年
- 構造用炭素繊維部品
- シャーシ部品
- ボディパネル
- パワートレイン部品
- バッテリーエンクロージャー
- ドライブシャフト
- 内装・外装部品
- インストルメントパネル
- シート構造
- サスペンション部品
- リーフスプリング
- コントロールアーム
- 構造用炭素繊維部品
- 複合製品別前年比成長傾向分析(2021年~2025年)
- 複合製品別絶対額市場機会分析(2026年~2036年)
- 車両用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 車両用途別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 車両用途別現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- 車体構造
- 衝突構造
- ルーフシステム
- バッテリーシステム
- 電動パワートレイン
- モーターハウジング
- エクステリアスタイリング
- 空力部品
- ドアモジュール
- 軽量化エンジニアリング
- 軽量化
- 燃費向上
- 車体構造
- 車両用途別前年比成長傾向分析(2021年~2025年)
- 車両用途別絶対額市場機会分析(2026年~2036年)
- 車両カテゴリー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 車両カテゴリー別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 車両カテゴリー別、現在および将来の市場規模(金額:10億米ドル)の分析および予測、2026年から2036年
- 乗用車
- セダン
- スポーツ用多目的車(SUV)
- バッテリー式電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド車
- 小型商用車
- 配送用バン
- ピックアップトラック
- 高性能車
- スポーツカー
- レーシングカー
- 乗用車
- 車種別前年比成長率の分析(2021年~2025年)
- 車種別絶対額市場機会の分析(2026年~2036年)
- エンドユーザー別世界市場の分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別 過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- エンドユーザー別 現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 自動車OEMメーカー
- 世界の自動車メーカー
- 電気自動車メーカー
- ティア1自動車サプライヤー
- 部品メーカー
- モータースポーツメーカー
- アフターマーケットサプライヤー
- カスタム車両ビルダー
- 高性能車メーカー
- 高級車メーカー
- スーパーカーメーカー
- モータースポーツチーム
- 自動車OEMメーカー
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別絶対額市場機会分析(2026年~2036年)
- 製造技術別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 製造技術別、2021年から2025年までの過去の市場規模(金額、10億米ドル)分析
- 製造技術別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)分析および予測
- 樹脂トランスファー成形(RTM)
- 高圧RTM
- 低圧RTM
- プリプレグ圧縮成形
- 速硬化プリプレグ技術
- オートクレーブ処理
- 圧縮成形
- 高速圧縮成形
- 熱可塑性樹脂成形
- フィラメントワインディング
- 自動繊維配置
- ロボットによる繊維積層
- 樹脂トランスファー成形(RTM)
- 製造技術別前年比成長傾向分析(2021年~2025年)
- 製造技術別絶対的な市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去の市場規模(10億米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(10億米ドル)の分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析および予測(国別):2021年~2036年
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場規模(10億米ドル)、市場分類別予測、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパその他
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 主なポイント
- 東ヨーロッパ市場の分析と予測(国別)
- 市場規模(過去データ:10億米ドル)、市場分類別の傾向分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 国別
- 市場魅力度分析
- 国別
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 技術別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 技術別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 製造技術別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 製造技術別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 技術別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 技術別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 自動車用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 技術別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 技術別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 複合材料製品別
- 自動車用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 車両用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- 複合製品別
- 自動車用途別
- 車種別
- エンドユーザー別
- 技術別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 複合製品別
- 自動車用途別
- 車種別
- エンドユーザー別
- 技術別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- 複合製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 技術別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 技術別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 複合製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 製造技術別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 複合材料製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 製造技術別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 複合材料製品別
- 自動車用途別
- 自動車カテゴリー別
- エンドユーザー別
- 製造技術別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 複合製品別
- 自動車用途別
- 車両カテゴリー別
- エンドユーザー別
- 製造技術別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- SGL Carbon SE
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売実績
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- 東レ株式会社
- 帝人株式会社
- ヘクセル・コーポレーション
- ソルベイSA
- 三菱ケミカルグループ株式会社
- ヒョソン・アドバンスト・マテリアルズ株式会社
- グルイト・ホールディングAG
- フォルモサ・プラスチック株式会社
- 日本黒鉛繊維株式会社
- オーウェンズ・コーニング
- SGL Carbon SE
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:車両カテゴリー別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:国別北米市場規模(10億米ドル)予測(2021年~2036年)
- 表4:2021年から2036年までの北米市場規模(10億米ドル)の予測(車両カテゴリー別)
- 表5:2021年から2036年までの南米アメリカ市場規模(10億米ドル)の予測(国別)
- 表6:2021年から2036年までの南米アメリカ市場規模(10億米ドル)の予測(車両カテゴリー別)
- 表7:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表8:西ヨーロッパの市場規模(10億米ドル)の車種別予測(2021年~2036年)
- 表9:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表10:東ヨーロッパの市場規模(10億米ドル)の予測(車両カテゴリー別、2021年~2036年)
- 表11:東アジアの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表12:東アジアの市場規模(10億米ドル)の予測(車両カテゴリー別、2021年~2036年)
- 表13:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の国別予測
- 表14:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の車両カテゴリー別予測
- 表15:2021年から2036年までの中東・アフリカ地域の市場規模 (10億米ドル)の予測(国別、2021年~2036年)
- 表16:中東・アフリカの市場規模(10億米ドル)の予測(車種別、2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:2026年および2036年の車両カテゴリー別世界市場規模シェアおよびBPS分析
- 図4:2026年~2036年の車両カテゴリー別世界市場の前年比成長率比較
- 図5:車両カテゴリー別世界市場の魅力度分析
- 図6:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図7:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図8:地域別世界市場の投資魅力分析
- 図9:北米市場における増分ドル機会(2026年~2036年)
- 図10:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図11:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図12:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図13:東アジア市場の増分ドル機会(2026年~2036年)
- 図14:南アジア・太平洋市場における追加収益機会(ドル)、2026年~2036年
- 図15:中東・アフリカ市場における追加収益機会(ドル)、2026年~2036年
- 図16:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図17:北米市場における車両カテゴリー別の市場シェアおよびBPS分析(2026年および2036年)
- 図18:北米市場における車両カテゴリー別の前年比成長率比較(2026年~2036年)
- 図19:北米市場における車両カテゴリー別の市場魅力度分析
- 図20:南米アメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図21:南米アメリカ市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図22:南米アメリカ市場における車種別前年比成長率の比較(2026年~2036年)
- 図23:南米アメリカ市場の車種別市場魅力度分析
- 図24:西ヨーロッパ市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図25:西ヨーロッパ市場の車種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図26:西ヨーロッパ市場における車種別前年比成長率の比較(2026年~2036年)
- 図27:西ヨーロッパ市場における車種別の市場魅力度分析
- 図28:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図29:東ヨーロッパ市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図30:東ヨーロッパ市場における車種別前年比成長率の比較(2026年~2036年)
- 図31:東ヨーロッパ市場における車種別の市場魅力度分析
- 図32:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図33:東アジア市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図34:東アジア市場における車種別前年比成長率の比較(2026年~2036年)
- 図35:東アジア市場における車種別魅力度分析
- 図36:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図37:南アジア・太平洋市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図38:南アジア・太平洋市場における車種別前年比成長率の比較(2026年~2036年)
- 図39:南アジア・太平洋地域の市場魅力度分析(車種別)
- 図40:中東・アフリカ市場の価値シェアおよびBPS分析(国別、2026年および2036年)
- 図41:中東・アフリカ市場の価値シェアおよびBPS分析(車種別、2026年および2036年)
- 図42:中東・アフリカ市場における車種別前年比成長率の比較(2026年~2036年)
- 図43:中東・アフリカ市場における車種別の市場魅力度分析
- 図44:世界市場 – ティア構造分析
- 図45:世界市場 – 企業別シェア分析









