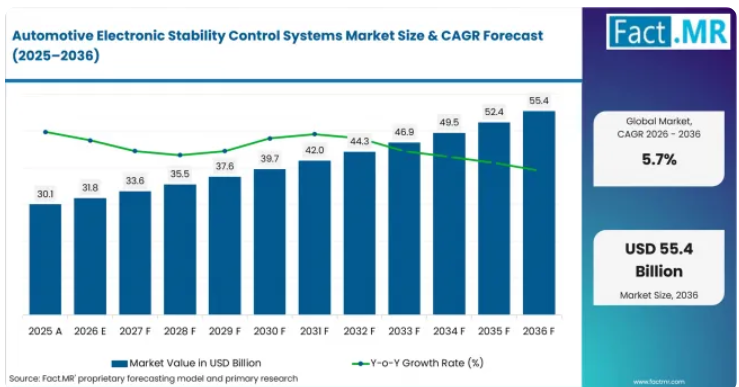
自動車用電子安定性制御システム市場の成長を支える重要な数値とは何でしょうか?
2036年までに236億米ドルの絶対的な市場規模が見込まれており、その牽引役となるのは電子安定性制御および車両安定性管理です。
市場の需要を牽引する要因
- 自動車メーカーは、乗用車および商用車のプラットフォーム全般において、規制された性能検査に合格する安定性制御システムを必要としています。
- 電気自動車(EV)プログラムでは、回生ブレーキが速度やバッテリーの状態によって変化するため、協調的なブレーキ制御が必要となります。
- スポーツ用多目的車(SUV)や商用車には、車体の重量増加や積載量の変動に合わせて調整されたヨー制御およびロール制御が必要です。
分析対象の主要セグメント
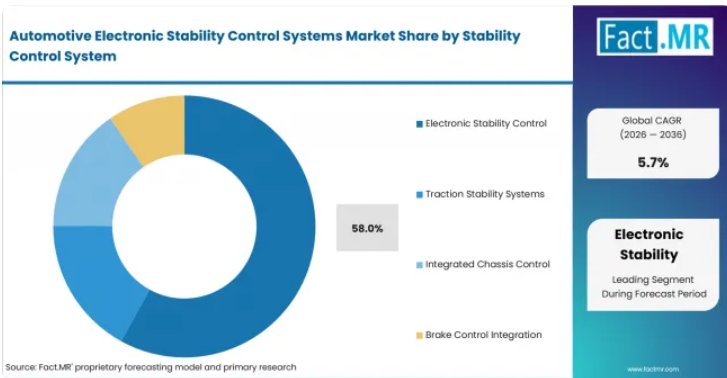
安定性制御システム別:電子安定性制御(ESC)は、ヨー偏差に対する直接的な補正機能を提供するため、2026年には58%のシェアを占めると予想されます。
車両機能別:車両安定性管理(VSM)は、ヨー制御や横転防止に活用されることから、2026年には41%のシェアを占めると予測されています。車
両カテゴリー別:乗用車は、高い生産台数がキャリブレーションと検証を支えることから、2026年には65%のシェアを獲得すると見込まれています。
エンドユーザー別:自動車OEMは、アーキテクチャの承認や型式認定を管理しているため、2026年には72%のシェアを占めると推定されます。
制御技術別:電子油圧制御ユニット(EHCU)は、車輪レベルでの圧力応答が迅速であるため、2026年には45%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「電子安定性制御は、もはや単なる横滑り補正だけでなく、車両レベルでの挙動によって評価されるようになっています。自動車メーカーは、車種を問わず、再現性のあるセンシング、ブレーキ圧制御、発進支援を求めています。」
戦略的意義
安定性制御企業は、センシング、アクチュエーション、ソフトウェアの証拠を、一つの認定済み安全チェーンとして提示することで、購入者の信頼を強化しています。
自動車メーカーは、シャシーやブレーキに関する決定を行う前に、ヨー角やトラクションの目標値を確定させることで、承認プロセスをより明確化できます。電気自動車メーカーは、バッテリーの状態や路面グリップレベルを問わず、回生ブレーキと摩擦ブレーキを比較検証することで、キャリブレーションのリスクを低減します。
中国は、新エネルギー車の普及規模と国内での電子ブレーキ生産により、年平均成長率(CAGR)6.5%で市場をリードしています。米国は安定性基準により6.2%でこれに続きます。ドイツはプレミアムなシャシーエンジニアリングにより5.9%に達します。日本はハイブリッドプラットフォームにおいてスムーズなブレーキブレンドが求められることから、5.6%を記録しています。インドはユーティリティ車の成長に伴い5.3%を記録しています。韓国はシャシーソフトウェアの高度化により5.0%に達しています。ブラジルは搭載義務化により4.7%で範囲を締めくくります。
自動車用電子安定性制御システム市場は、セグメント別にどのように分類されますか?
2026年には、電子安定性制御(ESC)が安定性制御システム全体の58%のシェアを占め、首位となります。車両安定性管理(VSM)は、車両機能部門で41%のシェアを占め、首位となります。
どの安定性制御システムが主流となりますか?
2026年には、電子安定性制御(ESC)が58%のシェアを占めます。
電子安定性制御(ESC)が首位を占めているのは、ヨー角補正が、車両をドライバーの意図した進路に近づけて維持するために用いられる基本的な制御層であるためです。ロール安定性制御(RSC)は、車体の動きや横転のリスクに対する応答範囲を拡大します。ブレーキ制御の統合により、その機能はブレーキ・バイ・ワイヤ設計や電子制御ブレーキ力配分(EBD)に近づいています。
車両機能セグメントをリードしているのは何でしょうか?
2026年には、車両安定性管理が41%のシェアで首位を占めています。
車両安定性管理は、一般の走行時および困難な走行時の制御喪失事象に対処するため、主導的な地位を占めています。トラクション管理は、低グリップ状態での発進やコーナー出口での走行をサポートします。緊急車両制御は、急な操作により迅速なブレーキ応答が求められる際に、自動ステアリング支援を追加します。
なぜ乗用車が車両カテゴリーの需要をリードしているのでしょうか?
2026年には乗用車が65%のシェアを占めます。
乗用車が主導しているのは、ハッチバックやセダンが、ハードウェアの回収や制御のキャリブレーションに必要な生産規模を提供しているためです。バッテリー式電気自動車(BEV)では、推進トルクとのブレーキブレンドをより精密に行う必要があります。このニーズにより、安定性制御は電気自動車のアーキテクチャ選定において重要な要素となっています。
どのエンドユーザーが最大のシェアを占めていますか?
2026年には、自動車OEMが72%のシェアを占めます
自動車OEMが主導的な立場にあるのは、自動車メーカーがシャーシのアーキテクチャを承認し、保証責任を負うためです。ティア1自動車サプライヤーは、制御ユニットと組み込みコードを統合します。最終的なリリースは、依然として車両全体のテストと型式認定の証拠に依存します。
どの技術が主導的ですか?
2026年には、電子油圧式制御ユニットが45%のシェアを占める見込みです。
電子油圧式制御ユニットが主導的な地位を占める理由は、安定性に関する判断を車輪ごとの油圧変化に変換できるためです。ヨーレートセンサー技術と電子ブレーキ制御モジュールが、車両の動きの推定を行います。自動車用ブレーキアクチュエータの設計は、システムの応答速度に影響を与えます。
自動車用電子安定性制御システムの市場導入を加速させている要因と、それを阻害している要因は何でしょうか?
規制による標準装備化や、車両運動制御との統合により、需要の増加が見込まれます。一方で、検証の負担やサービスコーディングの必要性により、成長は限定的になると予想されます。
推進要因の影響分析
- 電動化およびアシスト制御:エネルギー回生が作動している際、電動プラットフォームはブレーキの応答特性を変化させます。
- ソフトウェア定義のシャシープログラム:中央制御により、診断およびアップデートチェックの価値が高まると期待されています。
機会影響分析
拡張性のある制御ファミリー:乗用車規模であるため、共通の電子油圧ハードウェアを採用する余地が生まれます。
- ブレーキ制御の現地生産:ADVICS社は2024年6月、インドにおけるブレーキ事業に関してBrakes India社と合弁契約を締結しました。同社によると、この合弁事業ではESC(電子制御式安定性制御システム)やその他のブレーキ制御製品の製造を計画しているとのことです。現地生産により、インドの自動車プログラムに対する市場投入支援の期間が短縮されると見込まれています。
拘束装置の影響分析
- 検証および故障管理: 安定性制御の変更は、ヨー応答や制動距離に影響を及ぼします。
- コストおよび包装の圧力:エントリーモデルでは、まず必要な安定性制御のベースラインを維持することが期待されています。
自動車用電子安定性制御システム市場が最も急速に拡大している国はどこでしょうか?
- 国ごとの比較では1.8パーセントポイントの差があり、予測期間を通じて3つの実質的な成長帯を形成しています。
- 中国は、国内での電子ブレーキ生産を通じて、6.5%のCAGRという最も高い成長ペースを記録しています。
- 米国は、安全規制によりプラットフォームの認定が継続されていることから、中国に0.3ポイント差で続いています。
- ドイツは、プレミアム車向けのシャシーエンジニアリングと型式認定の厳格さにより、米国以下0.3ポイントとなっています。
- 日本は、ハイブリッド車プログラムにおいて安定したブレーキ制御が求められることから、インド以上0.3ポイント高い成長率を維持しています。
- インドは、実用車への搭載と現地生産の進展により、韓国を0.3ポイント上回る成長率を示しています。
- ブラジルは、搭載義務化とコンパクトカーの需要により、年平均成長率(CAGR)4.7%で、示された範囲の最後尾に位置しています。
同程度のCAGRであっても、プラットフォームの規模や現地サービスの充実度により、参入条件は異なります。レポートの全範囲には、北米、ヨーロッパ、アジア太平洋、中南米、中東・アフリカが含まれます。
2036年までの中国の成長を牽引する要因は何でしょうか?
新エネルギー車の普及拡大と、現地での電子ブレーキ生産に支えられ、年平均成長率(CAGR)は6.5%となる見込みです。
中国の自動車開発プログラムは、モデル刷新からプラットフォームのリリースへと急速に進展しています。現地メーカーは、セダンや電気自動車(EV)派生モデルに適合するコンパクトな安定性制御システムを好むと予想されます。自動車工場に近い場所でのキャリブレーション支援が、どの企業がリピート受注を獲得するかを左右すると見込まれます。
米国では需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)は6.2%で、安定性基準と幅広いプラットフォームの多様性によって支えられています。
米国市場は、規制に基づいた購買環境から始まります。軽自動車やより重量のあるプラットフォームについては、承認前に安定性挙動の文書化が必要です。この市場に参入する企業は、サービス提供体制の整備と長期にわたるサポート体制を証明することで、優位に立つことが期待されます。
ドイツの地位を支えている要因は何でしょうか?
年平均成長率(CAGR)は5.9%で、プレミアムなシャシーエンジニアリングとブレーキ・バイ・ワイヤの取り組みに支えられています。
ドイツのプログラムでは、安定性制御がより広範なシャシー計画の中に組み込まれています。自動車メーカーは、制動応答、ソフトウェアチェック、機能安全性の証拠を総合的に評価すると予想されます。これにより、定評のあるブレーキおよびモーションコントロール企業は、プレミアムプラットフォームへの明確な参入経路を得ることができます。
日本の実績はいかがでしょうか?
年平均成長率(CAGR)5.6%。ブレーキ制御の専門知識とハイブリッドプラットフォームのキャリブレーションが牽引しています。
日本の需要は、綿密なリリース作業とコンパクトなシステム設計によって形作られています。ハイブリッドおよび電気自動車のプログラムでは、エネルギー回生と摩擦ブレーキ間のスムーズな切り替えが求められます。現地のブレーキ制御企業は、静粛性とサービス信頼性を武器に競争することが予想されます。
インドの成長を支える要因は何でしょうか?
年平均成長率(CAGR)5.3%で、商用車の需要と現地のブレーキシステムへの投資に支えられています。
インド市場は、より多くの商用車や電気自動車に安定性機能が搭載されるにつれて拡大すると予想されます。コストは、各プラットフォームにおいて依然として現実的な選別基準となります。発売時や保証期間中の点検においては、現地での試験およびサービスサポートが重要になると見込まれます。
韓国では需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)5.0%。これは、電子制御技術の高度化とシャシー・バイ・ワイヤの開発によって形作られています。
韓国の自動車メーカーは、安定性制御と集中型シャシーソフトウェアを統合すると見込まれています。国内の電子制御技術の強みにより、ブレーキとセンサーが同一の制御経路で機能することが可能になります。輸出向けプログラムにより、現地企業に対する検証要件は引き続き高い水準が求められます。
ブラジルが予測範囲内にとどまっている要因は何でしょうか?
年平均成長率(CAGR)4.7%で、装備義務化とコンパクトカーの需要に支えられています。
ブラジルは依然として装備主導型の市場であり、強いコスト圧力に直面しています。各社は、耐久性に優れたモジュールと現地でのキャリブレーション支援に注力すると予想されます。商用車の使用サイクルにより、安定したロールおよびヨー挙動に対する独自のニーズが生じています。
自動車用電子安定性制御システム市場を牽引しているのはどの企業でしょうか?
ロバート・ボッシュとコンチネンタルは、統合型ブレーキハードウェア、センサー、および安定性制御ソフトウェアを通じて主導的な地位を占めています。ZFフリードリヒスハーフェンは、ブレーキ・バイ・ワイヤおよびシャシー制御機能を追加しています。
ADVICSは、電子ブレーキシステムと現地生産支援を強化しています。アステモは、モーションコントロールおよび車両統合に関する専門知識を提供しています。ヒュンダイ・モビスは、シャシーエレクトロニクスとバイ・ワイヤ開発を通じて競争の幅を広げており、一方、クノール・ブレムゼは、世界中の主要市場において、商用車プラットフォームや過酷なデューティサイクル向けのブレーキおよび安定性ソリューションを提供することで、サプライヤー基盤を拡大しています。
主要なプロバイダーはどの企業でしょうか?
- Robert Bosch GmbH
- Continental AG
- ZF Friedrichshafen AG
- ADVICS Co., Ltd.
- Astemo, Ltd.
- Hyundai Mobis Co., Ltd.
- Knorr-Bremse AG
市場はどのように区分されていますか?
- 安定性制御システム別
- 電子安定性制御
- ヨー安定性制御
- ロール安定性制御
- トラクション安定性システム
- 統合シャーシ制御
- ブレーキ制御の統合
- 車両機能別
- 車両安定性管理
- トラクション管理
- 先進運転支援システムの統合
- 緊急時車両制御
- 横転防止
- 自動運転車の安定性
- 車両カテゴリー別
- 乗用車
- スポーツ用多目的車(SUV)
- バッテリー式電気自動車
- 小型商用車
- トラックおよびバス
- 自動運転車
- エンドユーザー別
- 自動車OEMメーカー
- ティア1自動車部品サプライヤー
- 電気自動車メーカー
- 商用車メーカー
- ブレーキシステムインテグレーター
- アフターマーケットサプライヤー
- 自動運転モビリティ企業
- 制御技術別
- 電子油圧制御ユニット
- ヨーレートセンサー技術
- 車輪速度センサー技術
- 電子ブレーキ制御モジュール
- ブレーキ圧調整
- 統合車両ダイナミクス制御
- 人工知能(AI)を活用した安定性制御
- 予測運動制御
- 地域別
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東アジア
- 南アジアおよびオセアニア
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 調査対象範囲/分類体系
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーター分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値:10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長トレンド分析
- 絶対額ベースの機会分析
- 2021年から2036年までの世界市場の価格分析
- はじめに/主な調査結果
- 2021年から2036年までの車両カテゴリー別世界市場分析および予測
- はじめに/主な調査結果
- 車両カテゴリー別 過去市場規模(10億米ドル)分析、2021年~2025年
- 車両カテゴリー別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 乗用車
- ハッチバック
- セダン
- スポーツ用多目的車(SUV)
- バッテリー式電気自動車
- 小型商用車
- 大型商用車
- トラック
- バス
- 自動運転車
- ロボタクシー
- 自動運転シャトル
- 乗用車
- 車種別前年比成長率の分析(2021年~2025年)
- 車種別絶対額市場機会の分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析:2021年~2025年
- 地域別現在市場規模(金額、10億米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 過去市場規模(10億米ドル)の市場分類別傾向分析(2021年~2025年)
- 市場規模(10億米ドル)の市場分類別予測(2026年~2036年)
- 国別
- 米国
- カナダ
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 南米アメリカ市場分析および予測(国別)
- 過去市場規模(10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 西ヨーロッパの市場分析および予測(国別)
- 過去の市場規模(10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 東ヨーロッパの市場分析および予測:国別
- 市場規模(過去値、10億米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(予測値、10億米ドル)および市場分類別予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 東アジア市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(予測値:10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車両カテゴリー別
- 主なポイント
- 国別
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 車両カテゴリー別
- 市場魅力度分析
- 国別
- 車種別
- 主なポイント
- 国別
- 中東・アフリカの市場分析および予測(国別)
- 市場規模(過去データ:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 車種別
- 市場魅力度分析
- 国別
- 車種別
- 主なポイント
- 国別
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 車両カテゴリー別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 車種別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 車種別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 車種別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 車種別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 車種別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 車種別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Robert Bosch GmbH
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- コンチネンタルAG
- ZFフリードリヒスハーフェンAG
- アイシン株式会社
- 日立アステモ株式会社
- 現代モービス株式会社
- アドヴィクス株式会社
- 万都株式会社
- ブレンボN.V.
- デンソー株式会社
- クノール・ブレムゼAG
- Robert Bosch GmbH
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:車両カテゴリー別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:北米市場規模(10億米ドル)予測(国別、2021年~2036年)
- 表4:2021年から2036年までの北米市場規模(10億米ドル)の車種別予測
- 表5:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の国別予測
- 表6:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の車種別予測
- 表7:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表8:西ヨーロッパの市場規模(10億米ドル)の車種別予測(2021年~2036年)
- 表9:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表10:東ヨーロッパの市場規模(10億米ドル)予測(車種別、2021年~2036年)
- 表11:東アジアの市場規模(10億米ドル)予測(国別、2021年~2036年)
- 表12:東アジアの市場規模(10億米ドル)予測(車種別、2021年~2036年)
- 表13:2021年から2036年までの南アジア・太平洋地域における市場規模(10億米ドル)の国別予測
- 表14:2021年から2036年までの南アジア・太平洋地域における市場規模(10億米ドル)の車種別予測
- 表15:中東・アフリカの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表16:中東・アフリカの市場規模(10億米ドル)の車種別予測(2021年~2036年)
図一覧
- 図1:世界の市場価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:世界市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図4:世界市場における車種別の前年比成長率比較(2026年~2036年)
- 図5:世界市場における車種別の市場魅力度分析
- 図6:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図7:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図8:地域別世界市場の魅力度分析
- 図9:北米市場の増分ドル機会(2026年~2036年)
- 図10:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図11:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図12:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図13:東アジア市場の増分ドル機会(2026年~2036年)
- 図14:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年~2036年
- 図15:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図16:北米市場における国別市場価値シェアおよびBPS分析、2026年および2036年
- 図17:北米市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図18:北米市場における車種別前年比成長率の比較(2026年~2036年)
- 図19:北米市場における車種別市場魅力度分析
- 図20:南米アメリカ市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図21:南米アメリカ市場の車種別市場シェアおよびBPS分析(2026年および2036年)
- 図22:南米アメリカ市場の車種別前年比成長率の比較(2026年~2036年)
- 図23:南米アメリカ市場における車種別魅力度分析
- 図24:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図25:西ヨーロッパ市場における車種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図26:西ヨーロッパ市場における車種別前年比成長率の比較(2026年~2036年)
- 図27:西ヨーロッパ市場における車種別の市場魅力度分析
- 図28:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図29:東ヨーロッパ市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図30:東ヨーロッパ市場における車種別前年比成長率の比較(2026年~2036年)
- 図31:東ヨーロッパ市場における車種別市場魅力度分析
- 図32: 東アジア市場:国別市場シェアおよびBPS分析(2026年および2036年)
- 図33:東アジア市場:車種別市場シェアおよびBPS分析(2026年および2036年)
- 図34:東アジア市場:車種別前年比成長率の比較(2026年~2036年)
- 図35:東アジア市場:車種別市場魅力度分析
- 図36:南アジアおよび太平洋地域の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図37:南アジアおよび太平洋地域の市場シェアおよびBPS分析(車種別、2026年および2036年)
- 図38:南アジアおよび太平洋地域の市場の前年比成長率比較(車種別、2026年~2036年)
- 図39:南アジア・太平洋地域の市場魅力度分析(車種別)
- 図40:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図41:中東・アフリカ市場の市場シェアおよびBPS分析(車種別、2026年および2036年)
- 図42:中東・アフリカ市場における車種別前年比成長率の比較(2026年~2036年)
- 図43:中東・アフリカ市場における車種別の市場魅力度分析
- 図44:世界市場 – ティア構造分析
- 図45:世界市場 – 企業別シェア分析









