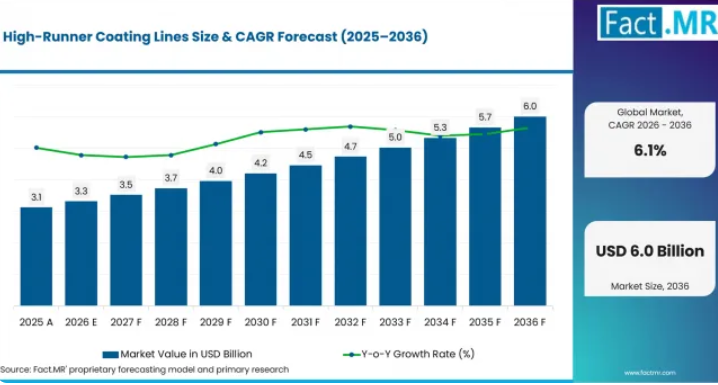
ハイランナーコーティングライン市場の成長を支える重要な数値とは何でしょうか?
この市場は、2026年から2036年の間に27億米ドルの絶対的なビジネスチャンスを生み出します。
- 市場の需要を牽引する要因
- 大量生産を行うメーカーは、サイクルタイムと再現性の要件を厳格化しています。自動化された塗装ラインにより、工場ではロボットの経路、塗料の供給量、コンベアの速度、および硬化条件を再現性のある生産レシピとして固定することが可能となり、同じ部品群を長期間にわたって生産する際のばらつきを低減できます。Dürr社は、塗装ロボットを「精度、再現性、および調整された塗料供給・色替え装置を中核に据えたシステム」と説明しており、ライン稼働率が上昇するにつれて自動化の価値が高まる理由を明らかにしています。
- 大気排出規制や材料使用の経済性が、購入者をより高い転送効率、より優れたオーバースプレー回収、およびより厳格なブース制御へと導いています。米国環境保護庁(EPA)は、溶剤の使用および表面コーティング剤に関する業界別の基準を維持しており、一方、欧州連合(EU)の産業排出指令は、大規模な産業施設からの排出を規制しています。これらの要件は、ブースの換気、汚染物質の除去、コーティング剤の選択、および旧式の塗布装置を置き換える際の経済性に影響を及ぼします。
- 同一ラインで複数の色や製品バリエーションを生産する工場では、色替えに伴うロスがより顕著になってきています。デュール社は、同社の「EcoBell4」アーキテクチャにより、色替え時間を短縮すると同時に、塗料や洗浄剤のロスを削減できると述べています。ノードソン社も同様に、回収機能と迅速な色替えを重視した自動粉体塗装ブースを設計しています。これにより、非生産時間を削減するアトマイザー、粉体回収システム、レシピ制御、およびライン用ソフトウェアへの投資が促進されています。
- オーブンや空調付きスプレーブースにおけるエネルギー消費も、購入の決定要因の一つとなっています。GEICO社は、実際の生産需要に合わせて換気量や稼働時間を調整する塗装ラインシステムを販売しており、一方、Dürr社の最近の塗装ラインプロジェクトでは、塗布技術と統合ソフトウェア、低炭素乾燥コンセプトを組み合わせています。そのため、購入者は、特に長いシフトにわたってエネルギーコストが累積する連続運転において、塗装品質とともにライン制御や熱システムも評価しています。
- 分析対象の主要セグメント
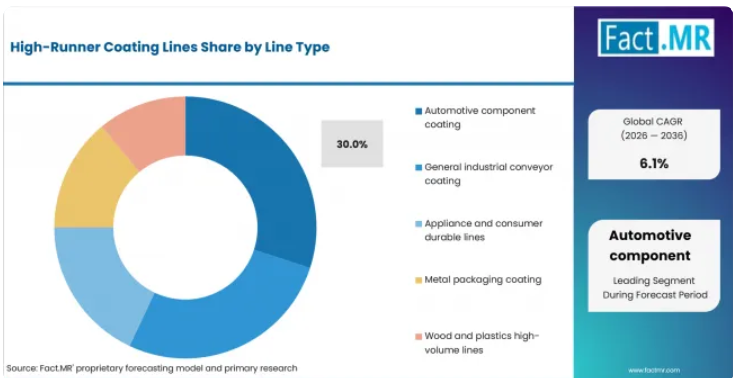
- ラインの種類別:2026年には自動車部品の塗装が30.0%を占めます。これは、部品の形状や品質仕様が反復的であるため、専用治具、プログラム化されたロボットパス、安定した硬化レシピが有効であるためです。
- コーティング剤の種類別:2026年には液体スプレーが34.0%を占めます。これは、可視面、複雑な形状、および複数の産業用コーティング剤化学に幅広く適用できることが理由です。
- 自動化レベル別:メーカーが持続的なライン速度で再現性のある塗膜厚と塗布品質を求めることから、2026年にはロボット塗布が38.0%を占める見込みです。
- スループットプロファイル別:長期の生産キャンペーンにより切り替えロスが削減され、コンベア、ブース、オーブンの稼働率がより予測しやすくなるため、2026年には連続低品種生産が31.0%を占める見込みです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「高稼働率のコーティングラインは、コーティング部品1個あたりのコストとラインの稼働率に基づいて購入されます。購入者は、生産速度で再現性のあるプロセスを維持するために、塗布システム、コンベア、制御装置、および硬化ステージを必要としています。稼働中の工場の安定性を損なうことなく、色替え時間を短縮し、材料ロスを削減し、自動化を後付けできるサプライヤーは、現在の調達優先事項により合致しています。」
- 戦略的示唆
- コーティングラインのサプライヤーは、個別の機械を販売するのではなく、ラインレベルで稼働率、切り替えロスの削減、搬送効率、およびエネルギー需要を定量化すべきです。購入者が設備の性能を「1シフトあたりの塗装部品数」や「計画されたメンテナンス期間」と結びつけられる場合、そのビジネスケースは最も説得力のあるものとなります。
- 自動車および産業分野の購入担当者は、既存設備への統合を主要な購入基準として扱うべきです。コンベアのタイミング、ブースの気流、オーブン、およびレガシーPLCアーキテクチャが、ラインを1つの同期したシステムとして稼働させることを妨げている場合、新しいロボットや制御システムがもたらす価値は限定的です。これは、仕上げ品質とプロセスのトレーサビリティが工場の生産ルーチンと密接に関連している自動車OEM向けコーティング剤において、特に重要です。
- 液状コーティング剤と粉体コーティング剤の採用を検討している工場では、形状、仕上げクラス、切り替え頻度、硬化エネルギー、および材料回収率を総合的に評価する必要があります。回収率と耐久性のある塗膜性能が部品に適している場合、粉体コーティング剤の経済性は魅力的ですが、仕上げの柔軟性やコーティング剤の化学的範囲が重要な要素となる場合は、液状システムが依然として優位性を保ちます。
- 自動化チームは、塗布レシピをPLC、MES、および検査データと連携させるべきです。そうすることで、不良品が大量に発生する前に、プロセスのドリフトを可視化することができます。クローズドループ検査は、単なる品質記録にとどまるのではなく、塗布レシピの変更やメンテナンス措置を自動的に引き起こすことができる場合に、より大きな価値を発揮します。
高生産ライン用コーティングライン市場は、セグメントごとにどのように分類されますか?
市場は、ライン種類、コーティングプロセス、自動化レベル、およびスループットプロファイルによって分類されます。
なぜ自動車部品用コーティングがライン種類の中でトップを占めるのでしょうか?
2026年には、自動車部品用コーティングがライン種類の30.0%を占めると見込まれています。
自動車部品は、反復性の高い形状と厳しい表面品質要件を併せ持っているため、大量生産ラインの経済性に非常に適しています。バンパー、ホイール、構造部品、その他の反復性の高いプログラムにおいて、治具、ロボットの動作経路、塗料の設定、硬化プロファイルを標準化できるため、工場は塗膜厚を管理しつつ、生産量を維持することができます。
Dürr社によれば、同社の自動塗装システムは、自動車ボディや小型部品だけでなく、一般産業向けにも設計されています。この生産ロジックは、長期生産において一貫した塗布を必要とする部品工場にも適用されます。そのため、投資は独立した手動仕上げではなく、統合された搬送および塗布設備に集中しています。
なぜ液体スプレーがコーティングプロセスをリードしているのでしょうか?
2026年時点で、液体スプレーはコーティングプロセスの34.0%を占めています。
液体スプレーは、幅広いコーティング剤に対応しており、制御された噴霧により複雑な部品表面にも塗布が可能です。1つの施設で異なる部品ファミリーや仕上げ仕様に対応しつつ、高いスループットを維持する場合、この柔軟性は重要です。ロボット式噴霧装置、計量システム、自動色替え装置は、ライン速度が上昇しても再現性を維持するのに役立ちます。
EPA(米国環境保護庁)の表面コーティング規制により、規制対象となる米国の用途では、転移効率と溶剤管理がライン設計の重要な要素となっています。同時に、購入者は液体システムと粉体塗装設備を比較検討しており、粉体の回収率、色替え設計、およびオーブン容量が、適切な金属部品において経済性を向上させることができます。また、配合設計者は、自動塗布における流動性、濡れ性、および表面品質を安定させるために、特殊なコーティング添加剤を使用しています。
なぜロボット塗布が自動化レベルをリードしているのでしょうか?
2026年時点で、ロボット塗布は自動化レベルの38.0%を占めています。
ロボットは、高生産量ラインにおいて、数千個に及ぶ繰り返し生産される部品に対して、ガン間隔、パス速度、オーバーラップ、および向きを維持するためのプログラム可能な手段を提供します。これにより、作業者間のばらつきが低減され、塗布工程がコンベア式の前処理および硬化工程のペースに追従できるようになります。
Dürr社は、同社の塗装ロボットが、吐出ポンプ、圧力調整器、カラーチェンジャー、および静電式アトマイザーと連携していると説明しています。ロボット単体では安定した塗装プロセスを構築できないため、この統合は重要です。そのため、購入者は、1つの生産システムとして検証可能な塗布制御とライン追跡ロジックを備えたロボットセルを好む傾向にあります。
なぜ「連続低品目生産」がスループットプロファイルで首位を占めるのでしょうか?
2026年のスループット・プロファイルにおいて、連続低品種生産は31.0%を占めます。
連続低品種生産ラインでは、比較的安定した製品群やカラーファミリーを長期にわたって生産します。これにより、コンベア、前処理工程、塗装ブース、および乾燥炉をほぼ定常状態で稼働させることができ、切り替えによるロスを削減し、品質管理を簡素化できます。このモデルは、部品あたりのコストが頻繁な製品切り替えではなく、持続的な稼働率に依存する工場に適しています。
GEICOは、実際の生産ニーズに合わせてブースやオーブンの稼働を調整するモジュラー式塗装システムについて説明しており、エネルギー管理がスループットとますます密接に関連していることを示しています。より広範な塗料およびコーティング剤の需要は依然として化学的特性や仕上げ要件に影響を与えますが、ハイランナーラインの購入決定は、プロセス全体が目標生産量をどれだけ一貫して維持できるかによって決まります。
「ハイランナー塗装ライン」市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
欠陥率を増加させることなく塗装生産量を向上させ、塗布時や色替え時の材料ロスを削減し、ブースやオーブンのエネルギー負荷を低減させる必要性により、普及が加速しています。主な制約要因としては、資本集約度の高さ、試運転時のリスク、および既存設備(ブラウンフィールド)の稼働停止時間が挙げられます。
2036年にかけて、「ハイランナーコーティングライン」市場を牽引しているのはどの国でしょうか?
- ドイツ:自動車生産と産業用塗装工場の既存設備が、ラインの近代化、電動化された熱処理プロセス、および自動化のアップグレードに向けた継続的な投資を支えています。
- 米国:幅広い耐久消費財の製造基盤が、コンベア式スプレーおよび粉体塗装システムを支えており、一方、大気質に関する要件により、移送効率と排出ガスの制御が設備仕様の中心的な要素となっています。
- 日本:輸送機器の生産と厳格に管理された製造工程が、ロボットによる塗布、レシピ管理、および安定した高稼働率のコーティングプロセスを支えています。
- イタリア:家電、自動車部品、家具の仕上げ加工が、生産者が既存の床面積からより多くの生産量を必要とする場面における、ラインの統合やブラウンフィールドでの自動化を後押ししています。
- 英国:自動車工場の設備更新や産業の近代化により、グリーンフィールドでの塗装施設を全面的に新設することなく、変化するモデル構成に対応できる柔軟な改造需要が生まれています。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツでは、2026年から2036年にかけて年平均成長率(CAGR)6.7%を記録すると予測されています。
ドイツでは、自動車の組立と、車体関連部品、ホイール、構造部品、および一般産業製品向けのコーティングラインを活用する密なサプライヤーネットワークが融合しています。VDAの報告によると、2025年の国内乗用車生産台数は415万台でした。また、同年にドイツで生産された電気乗用車は167万台でした。車両のアーキテクチャや構成部品の変化により、工場の総床面積が限られている場合でも、塗装ラインの改修、新しい治具、ロボットのプログラミング、ライン制御といった継続的な作業が生じています。
その商業的メカニズムは、単なる生産能力の増強ではなく、近代化にあります。オーブンのエネルギー消費を削減し、色替え時間を短縮し、あるいは塗布データをプラント制御システムに連携させるような高稼働ラインは、ダウンタイムのコストが高く、品質要件がすでに正式に定められている確立された生産基盤において、その導入が正当化されます。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国では、2026年から2036年にかけて年平均成長率(CAGR)7.4%を記録すると予測されています。
米国の需要は、自動車部品、金属加工製品、家電製品、その他の耐久消費財工場に広がっています。連邦準備制度理事会(FRB)の報告によると、2026年7月の鉱工業生産と製造業生産高はそれぞれ0.2%増加し、自動車および自動車部品を除く製造業は0.4%増加しました。幅広い製造基盤が、新規ラインへの投資と、老朽化したスプレー塗装、粉体塗装、コンベアシステムのアップグレードの両方を支えています。
規制もまた、設備の仕様を左右する要因となっています。米国環境保護庁(EPA)は、溶剤の使用や表面コーティング作業に関する独自の要件を維持しており、これには金属コイルやその他のコーティング工程に関する基準も含まれます。そのため、購入者はブースの捕集効率、VOC(揮発性有機化合物)管理、材料効率、自動化を総合的に評価しており、コンプライアンスと運用コストを同一のプロジェクトで解決できる場合、旧式設備の置き換えが促進されます。
2036年までの日本の成長を牽引しているのは何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)7.9%を記録すると予測されています。
日本の塗装ラインの需要は、再現性を重視する輸送機器や生産システムと密接に関連しています。経済産業省の報告によると、2026年5月の鉱工業生産の増加において、自動車を除く輸送機器が主な寄与要因となりました。2026年初頭の発表でも、出荷量の増加に寄与した産業の一つとして自動車が挙げられていました。
このような生産特性は、塗布の自動化と安定したプロセス制御を有利にします。ロボットセル、PLC連動コンベア、およびレシピ管理により、わずかなプロセス偏差が大量の不良品ロットにつながるリスクを低減できます。したがって、大量生産が得意なサプライヤーは、供給体制、保守計画、および既存の日本の生産管理システムとの統合において競争力を発揮できます。
2036年までのイタリアの成長を牽引しているのは何でしょうか?
イタリアは、2026年から2036年にかけて年平均成長率(CAGR)5.7%を記録すると予測されています。
イタリアの需要は、床面積の効率化や生産ラインの統合が重要となる産業用仕上げ用途によって支えられています。Cefla社は、Pianca社向けのプロジェクトを報告しており、このプロジェクトでは、3つの旧式のコーティング剤ラインを1つの自動化された高性能ラインに置き換え、製品のカスタマイズ性を維持しつつ、ダウンタイムを削減し、生産性を向上させました。この種類のブラウンフィールド・プロジェクトは、自動車ボディ塗装以外の大量生産向けコーティングラインの経済性に直接結びつきます。
自動車生産も圧力にさらされており、サプライヤー工場におけるコスト管理の重要性が高まっています。ANFIAの報告によると、2025年のイタリアの自動車産業生産指数は10.3%下落しました。このような環境下では、明確な稼働見込みのない生産能力の拡大よりも、選択的な自動化、省エネ、および旧式ラインの統合に向けた投資が優先される傾向にあります。
2036年までの英国の成長を牽引しているのは何でしょうか?
英国では、2026年から2036年にかけて年平均成長率(CAGR)6.2%を記録すると予測されています。
英国は、各工場が変化するモデルプログラムに適応する一方で、依然として堅調な自動車製造基盤を維持しています。SMMTの報告によると、2025年に英国で生産された乗用車は717,371台でした。また、ONSの報告では、2025年第4四半期の生産高は1.2%増加し、製造業の生産高は前四半期比で0.9%増加しました。
コーティングラインのサプライヤーにとって、現実的なビジネスチャンスは設備の改修にあります。工場では、既存のコンベアやユーティリティの周囲に設置可能で、ジャスト・イン・シーケンスや柔軟な生産に対応し、新モデルの認定に必要な時間を短縮できる自動化が求められています。したがって、ブラウンフィールドでの試運転能力は、サプライヤーの選定に直接的な影響を及ぼします。
ハイランナー塗装ライン市場を牽引するのはどの企業でしょうか?
ハイランナー塗装ライン市場の主要企業には、デュール(Dürr)、アイゼンマン(Eisenmann)、タイキシャ(Taikisha)、GEICO、セフラ・フィニッシング(Cefla Finishing)、ノードソン(Nordson)などが挙げられます。
競争の焦点は、塗布装置をコンベア、硬化装置、制御システム、およびサービスサポートと統合する能力にあります。デュールは、ロボットによる塗布と塗料供給、ソフトウェアを組み合わせています。アイゼンマン社は、工業用塗装工場およびコンベア技術の分野で引き続き活躍しており、2026年7月1日にダイフクの一員となりました。タイキシャ社は、自動車および産業用途にわたる塗装仕上げシステムを提供している一方、GEICO社は、自動車塗装工場の統合、エネルギー管理、およびデジタルプラント制御に重点を置いています。
セフラ・フィニッシング社は、製品の柔軟性とレトロフィットによる生産性が重要となる、家具および産業用表面向けの自動仕上げラインを主力としています。ノードソン社は、粉体塗装、ブース回収、およびカラーチェンジ装置を通じて競争力を発揮しています。市場全体において、導入済み設備のメンテナンス、プロセス統合、試運転の体制、および稼働中のプラントを改修する能力は、単一の機械の性能よりもサプライヤーの選定に大きな影響を与えています。
主要なプロバイダーにはどのような企業がありますか?
主要なプロバイダーには、デュール社、アイゼンマン社、タイキシャ社、GEICO社、セフラ・フィニッシング社、およびノードソン社が含まれます。
- Dürr
- Eisenmann
- Taikisha
- GEICO
- Cefla Finishing
- Nordson
市場はどのように分類されていますか?
- ラインの種類別:
- 自動車部品用コーティング剤
- 一般産業用コンベアコーティング
- 家電・耐久消費財用ライン
- 金属包装用コーティング剤
- 木材・プラスチック用大量生産ライン
- コーティングプロセス別:
- 液体スプレー
- 粉体塗装
- Eコートおよび浸漬
- ロールコーティングおよびカーテンコーティング
- UV硬化ライン
- 自動化レベル別:
- ロボットによる塗布
- PLCによるコンベア自動化
- レシピとMESの統合
- ビジョンによるクローズドループ
- 自律型セルのオーケストレーション
- スループットプロファイル別:
- 連続式・多品種
- 連続式・少品種
- バッチ式・大量生産
- ジャスト・イン・シーケンス
- 柔軟な小ロット生産
- 地域別:
- 北米
- 南米アメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主要な成長要因
- 最も急成長しているセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 調査範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会マッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- 持続可能性への影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入要因
- 導入障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額(ドル)の市場機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの世界市場分析および予測(種類別)
- はじめに/主な調査結果
- ライン種類ごとの過去市場規模(10億米ドル)分析(2021年~2025年)
- ライン種類ごとの現在および将来の市場規模(10億米ドル)分析および予測(2026年~2036年)
- 自動車部品用コーティング剤
- 一般産業用コンベアコーティング剤
- 家電・耐久消費財用ライン
- 金属包装用コーティング剤
- 木材・プラスチック用大量生産ライン
- ライン種類ごとの前年比成長傾向分析(2021年~2025年)
- ライン種類ごとの絶対額ベースの市場機会分析(2026年~2036年)
- コーティングプロセス別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- コーティングプロセス別、2021年から2025年までの過去市場規模(10億米ドル)の分析
- コーティングプロセス別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- 液体スプレー
- 粉体塗装
- Eコートおよび浸漬
- ロールおよびカーテンコート
- UV硬化ライン
- コーティングプロセス別前年比成長傾向分析、2021年から2025年
- コーティングプロセス別絶対額市場機会分析、2026年から2036年
- 自動化レベル別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 自動化レベル別 過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 自動化レベル別 現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- ロボットによる塗布
- PLCコンベア自動化
- レシピおよびMES統合
- ビジョン・クローズドループ
- 自律型セルオーケストレーション
- 自動化レベル別前年比成長傾向分析(2021年~2025年)
- 自動化レベル別絶対額機会分析(2026年~2036年)
- 処理能力プロファイル別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 処理能力プロファイル別、2021年から2025年までの過去の市場規模(10億米ドル)分析
- 処理能力プロファイル別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- 連続・多品種
- 連続・低品目
- バッチ・大量生産
- ジャスト・イン・シーケンス
- フレキシブル・短納期
- スループットプロファイル別前年比成長傾向分析、2021年から2025年
- スループットプロファイル別絶対的市場機会分析、2026年から2036年
- 地域別世界市場分析および予測、2021年から2036年
- はじめに
- 地域別過去市場規模(金額)(10億米ドル)の分析、2021年から2025年
- 地域別現在の市場規模(金額)(10億米ドル)の分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別 過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- ラインタイプ別
- コーティングプロセス別
- 自動化レベル別
- スループットプロファイル別
- 国別
- 市場魅力度分析
- 国別
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- スループットプロファイル別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- スループットプロファイル別
- 国別
- 市場魅力度分析
- 国別
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- スループットプロファイル別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- ラインの種類別
- コーティング工程別
- 自動化レベル別
- スループットプロファイル別
- 国別
- 市場魅力度分析
- 国別
- ラインの種類別
- コーティング工程別
- 自動化レベル別
- スループットプロファイル別
- 主なポイント
- 東ヨーロッパ市場の分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)の傾向分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- その他の東ヨーロッパ
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- スループットプロファイル別
- 国別
- 市場魅力度分析
- 国別
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- スループットプロファイル別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(金額、10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- 国別
- 市場魅力度分析
- 国別
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- 国別
- 市場魅力度分析
- 国別
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- ライン種類別
- コーティング剤別
- 自動化レベル別
- 処理能力プロファイル別
- 国別
- 市場魅力度分析
- 国別
- ライン種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- ライン種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- ライン種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- ラインの種類別
- コーティング剤の種類別
- 自動化レベル別
- 処理能力プロファイル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- ラインの種類別
- コーティング剤の種類別
- 自動化レベル別
- 処理能力プロファイル別
- チリ
- 価格分析
- 市場シェア分析(2025年
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- フランス
- 価格分析
- 市場シェア分析、2025年
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力別
- インド
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング剤別
- 自動化レベル別
- 処理能力別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング工程別
- 自動化レベル別
- 処理能力プロファイル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング工程別
- 自動化レベル別
- 処理能力プロファイル別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング工程別
- 自動化レベル別
- 処理能力プロファイル別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング剤の種類別
- 自動化レベル別
- 処理能力プロファイル別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング剤の種類別
- 自動化レベル別
- 処理能力プロファイル別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティングプロセス別
- 自動化レベル別
- 処理能力プロファイル別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング剤の種類別
- 自動化レベル別
- 処理能力プロファイル別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- ラインの種類別
- コーティング剤の種類別
- 自動化レベル別
- 処理能力プロファイル別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- ライン種類別
- コーティング剤の種類別
- 自動化レベル別
- スループットプロファイル別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- デュール
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売実績
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- アイゼンマン
- タイキシャ
- GEICO
- セフラ・フィニッシング
- ノードソン
- デュール
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:ラインタイプ別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:コーティング剤別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表4:自動化レベル別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表5:処理能力プロファイル別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:ラインタイプ別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:北米市場規模(10億米ドル)の予測(コーティングプロセス別、2021年~2036年)
- 表9:北米市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表10:北米市場規模(10億米ドル)の予測(処理能力プロファイル別、2021年~2036年)
- 表11:国別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:ライン種類別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13:コーティングプロセス別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表15:南米アメリカ市場規模(10億米ドル)の予測(処理能力プロファイル別、2021年~2036年)
- 表16:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパの市場規模(10億米ドル)のラインの種類別予測(2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)のコーティング剤の種類別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表20:西ヨーロッパの市場規模 (10億米ドル)処理能力プロファイル別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(10億米ドル)国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(10億米ドル)ラインの種類別予測、2021年~2036年
- 表23: 東ヨーロッパの市場規模(10億米ドル):コーティングプロセス別予測、2021年~2036年
- 表24:東ヨーロッパの市場規模(10億米ドル):自動化レベル別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(10億米ドル):スループットプロファイル別予測、2021年~2036年
- 表26:東アジアの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表27:東アジアの市場規模(10億米ドル)のラインの種類別予測(2021年~2036年)
- 表28:東アジアの市場規模(10億米ドル)のコーティング剤の種類別予測(2021年~2036年)
- 表29:2021年から2036年までの東アジア市場規模(10億米ドル)の自動化レベル別予測
- 表30:2021年から2036年までの東アジア市場規模(10億米ドル)の処理能力プロファイル別予測
- 表31:2021年から2036年までの南アジアおよび太平洋地域の市場規模(10億米ドル)の国別予測
- 表32:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(ラインの種類別、2021年~2036年)
- 表33:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(コーティング剤の種類別、2021年~2036年)
- 表34:南アジア・太平洋地域の市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の予測(処理能力プロファイル別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模 (10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ市場の市場規模(10億米ドル)の予測(ラインタイプ別、2021年~2036年)
- 表38:中東・アフリカ市場の市場規模(10億米ドル)の予測(コーティング剤の種類別、2021年~2036年)
- 表39:中東・アフリカ市場規模(10億米ドル)の自動化レベル別予測(2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の処理能力プロファイル別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年のラインタイプ別世界市場シェアおよびBPS分析
- 図4:2026年~2036年のラインタイプ別世界市場の前年比成長率比較
- 図5:ライン種類別の世界市場魅力度分析
- 図6:コーティングプロセス別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:コーティングプロセス別の世界市場前年比成長率比較(2026年~2036年)
- 図8:コーティング剤別世界市場の魅力度分析
- 図9:自動化レベル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:自動化レベル別世界市場の前年比成長率比較(2026年~2036年)
- 図11:自動化レベル別世界市場の魅力度分析
- 図12: 処理能力プロファイル別 世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:処理能力プロファイル別 世界市場の前年比成長率比較(2026年~2036年)
- 図14:処理能力プロファイル別 世界市場の魅力度分析
- 図15:地域別 世界市場の価値 (10億米ドル)シェアおよびBPS分析(地域別、2026年および2036年)
- 図16:世界市場の前年比成長率比較(地域別、2026年~2036年)
- 図17:世界市場の魅力度分析(地域別)
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場における2026年~2036年の増分ドル機会
- 図23:南アジア・太平洋市場における2026年~2036年の増分ドル機会
- 図24:中東・アフリカ市場における2026年~2036年の増分ドル機会
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場におけるラインタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場におけるラインタイプ別の前年比成長率比較(2026年~2036年)
- 図28:北米市場におけるライン種類別の市場魅力度分析
- 図29:北米市場におけるコーティング剤種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるコーティング剤種類別の前年比成長率比較(2026年~2036年)
- 図31:コーティングプロセス別 北米市場の魅力度分析
- 図32:自動化レベル別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:自動化レベル別 北米市場の前年比成長率比較(2026年~2036年)
- 図34:自動化レベル別の北米市場の魅力度分析
- 図35:処理能力プロファイル別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:処理能力プロファイル別の北米市場の前年比成長率比較(2026年~2036年)
- 図37:処理能力プロファイル別の北米市場の魅力度分析
- 図38:南米アメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場におけるラインタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場におけるラインタイプ別前年比成長率の比較(2026年~2036年)
- 図41:ラテンアメリカ市場の魅力度分析(ラインタイプ別)
- 図42:ラテンアメリカ市場の価値シェアおよびBPS分析(コーティングプロセス別、2026年および2036年)
- 図43:ラテンアメリカ市場の前年比成長率の比較(コーティングプロセス別、2026年~2036年)
- 図44:南米アメリカ市場のコーティング剤別魅力度分析
- 図45:南米アメリカ市場の自動化レベル別市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場の自動化レベル別前年比成長率比較(2026年~2036年)
- 図47:自動化レベル別の南米アメリカ市場の魅力度分析
- 図48:処理能力プロファイル別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図49:処理能力プロファイル別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:処理能力プロファイル別の南米アメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場におけるラインタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場におけるラインタイプ別前年比成長率の比較(2026年~2036年)
- 図54:ライン種類別の西ヨーロッパ市場の魅力度分析
- 図55:コーティング剤種類別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:コーティング剤種類別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:コーティングプロセス別 西ヨーロッパ市場の魅力度分析
- 図58:自動化レベル別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:自動化レベル別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:自動化レベル別の西ヨーロッパ市場の魅力度分析
- 図61:処理能力プロファイル別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:処理能力プロファイル別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図63:処理能力プロファイル別の西ヨーロッパ市場の魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場におけるラインタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場におけるラインタイプ別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場におけるラインの種類ごとの市場魅力度分析
- 図68:東ヨーロッパ市場におけるコーティング剤の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場におけるコーティング剤の種類別前年比成長率の比較(2026年~2036年)
- 図70:東ヨーロッパ市場におけるコーティング剤の種類別市場魅力度分析
- 図71:ヨーロッパ市場における自動化レベル別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図73:自動化レベル別のヨーロッパ市場の魅力度分析
- 図74:処理能力プロファイル別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図75:処理能力プロファイル別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:処理能力プロファイル別のヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場におけるラインタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場におけるラインタイプ別前年比成長率の比較(2026年~2036年)
- 図80:東アジア市場におけるライン種類ごとの市場魅力度分析
- 図81:東アジア市場におけるコーティング剤種類別市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場におけるコーティング剤種類別前年比成長率の比較(2026年~2036年)
- 図83:東アジア市場におけるコーティング剤別の魅力度分析
- 図84:東アジア市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図86:自動化レベル別 東アジア市場の魅力度分析
- 図87:処理能力プロファイル別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:処理能力プロファイル別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:処理能力プロファイル別の東アジア市場の魅力度分析
- 図90:国別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年
- 図91:南アジア・太平洋市場におけるラインタイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場におけるラインタイプ別の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋市場におけるラインタイプ別の市場魅力度分析
- 図94:南アジア・太平洋地域の市場シェアおよびBPS分析(コーティングプロセス別、2026年および2036年)
- 図95:南アジア・太平洋地域の市場前年比成長率比較(コーティングプロセス別、2026年~2036年)
- 図96:南アジア・太平洋地域の市場魅力度分析(コーティングプロセス別)
- 図97:南アジア・太平洋市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における自動化レベル別の市場魅力度分析
- 図100:南アジア・太平洋市場における処理能力プロファイル別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における処理能力プロファイル別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における処理能力プロファイル別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場におけるライン種類市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場におけるライン種類前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場におけるラインの種類ごとの市場魅力度分析
- 図107:中東・アフリカ市場におけるコーティング剤の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場におけるコーティング剤の種類別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場におけるコーティング剤別の市場魅力度分析
- 図110:中東・アフリカ市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図112:自動化レベル別の中東・アフリカ市場の魅力度分析
- 図113:処理能力プロファイル別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図114:処理能力プロファイル別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図115:処理量プロファイル別の中東・アフリカ市場の魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









