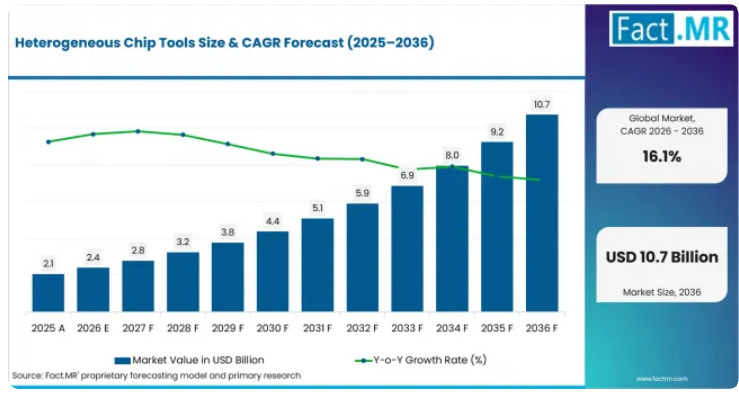
ヘテロジニアス・チップ・ツール市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、83億米ドルの絶対的な市場規模が見込まれています。
- 市場の需要を牽引する要因
- AIアクセラレータのアーキテクトは、レイアウト作業が始まる前に、メモリ帯域幅やパッケージ面積がアーキテクチャの選択を左右するようになったため、より早い段階でのチップレット分割が必要となっています。
- 2.5Dインターポーザーやシリコンブリッジの導入により、基板の計画がフロントエンド設計と密接に関わるようになったため、パッケージエンジニアリングチームには共同設計環境が求められています。
- UCIeや独自プロトコルにより、サインオフ前にリンクの挙動が定義されるため、インターフェースチームには形式的なダイ間検証が必要です。
- 2.5Dおよび3Dパッケージでは、高密度な相互接続付近に熱が集中するため、バックエンドエンジニアリングチームには熱、電力、信号の解析が求められています。
- 分析対象の主要セグメント
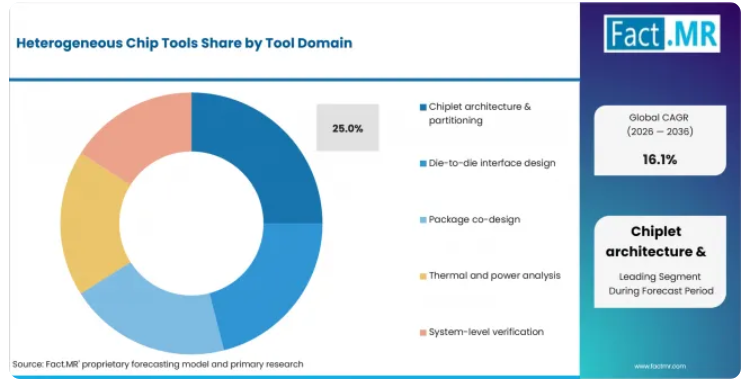
- ツール領域別:チップレットアーキテクチャおよびパーティショニングは、2026年に25.0%のシェアを占めると予想されます。これは、ダイのパーティショニングが、その後のツール選定における物理的および商業的な境界を決定するためです。
- 統合プラットフォーム別:2.5Dインターポーザーは、ロジックをHBMやネットワーク用ダイの近くに配置するAIパッケージに支えられ、2026年に30.0%のシェアを占めると予測されています。
- 設計ターゲット別:高密度メモリリンクとより詳細なパッケージ検証を必要とするアクセラレータプログラムにより、2026年にはAIおよびHPCが34.0%のシェアを獲得すると予想されます。
- 自動化レベル別:ファウンドリに準拠したチェックや再現性のあるサインオフフローに牽引され、2026年にはルールベースのEDAが39.0%のシェアを占めると推定されます。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「ヘテロジニアス統合により、パッケージのコンテキストが設計上の決定事項となっています。チームはもはや、チプレット、インターポーザー、熱挙動を後期段階での引き継ぎ事項として扱っていません。ツールベンダーは、アーキテクチャ計画、インターフェース検証、およびマルチフィジックス・サインオフを、監査可能な単一のフローに統合することで、優位性を得られると予想されます。」
- 戦略的示唆
- EDAベンダーは、パーティショニング、パッケージ計画、およびサインオフの証拠を連携させ、設計チームがマルチダイ・フロー全体にわたる意思決定を追跡できるようにすべきです。
- ファウンドリー・エコシステムのパートナーは、2.5Dおよび3Dパッケージ向けのより明確な実現ルートを公表し、小規模な設計チームがより迅速にテープアウトの準備を整えられるようにすべきです。
- チップレットIPプロバイダーは、インターフェースモデルをUCIe準拠要件およびパッケージを考慮した信号チェックと整合させるべきです。
- システム企業は、設計後期における手直しを削減するため、アーキテクチャ計画の早い段階で熱および電力解析を取り入れるべきです。
日本は、AIおよび半導体に対する公的支援を原動力として、2036年まで年平均成長率(CAGR)18.8%を記録すると予測されています。台湾は、先進パッケージングへの投資と現地のテスト能力により、年平均成長率(CAGR)15.1%を記録すると予想されます。韓国は、HBMおよびAIサーバー用半導体の勢いに支えられ、CAGR 13.9%で成長すると見込まれています。英国はAIハードウェアプログラムを通じてCAGR 12.4%に達すると予測される一方、米国はCHIPSの先進パッケージング助成金により、CAGR 11.3%を記録すると推定されています。
ヘテロジニアス・チップ・ツール市場は、セグメント別にどのように分類されるのでしょうか?
2.5Dインターポーザーが統合プラットフォーム領域で30.0%を占め、AIおよびHPCが設計対象領域で34.0%を占めています。
どのツール領域が主導的でしょうか?
2026年には、チップレット・アーキテクチャおよびパーティショニングが25.0%のシェアを占めると予想されています。
チップレットアーキテクチャとパーティショニングは、最初の設計分割によってインターフェース、メモリ、パッケージの選択が決まるため、ツール領域における支出を牽引すると見込まれています。続いてダイ間インターフェースの設計が行われますが、ここではUCIeや独自リンクに対して一貫した電気的検証が必要となります。ケイデンスは2025年4月、TSMC 3DFabricの設計および包装をサポートするため、TSMCとの協業を拡大しました。同社のIntegrity 3D-ICプラットフォームは、AIを活用したパーティショニングと最適化、グローバルなリソース最適化、およびタイミング、電力/IR、熱の各領域にわたるマルチフィジックス収束解析機能を備えています。
統合プラットフォームセグメントを牽引しているのは何でしょうか?
2.5Dインターポーザーは、2026年に30.0%のシェアを占めると予測されています。
2.5Dインターポーザーが30.0%のシェアを占めると予測されているのは、AIアクセラレータやHPCプロセッサが、ロジックとメモリ間の高帯域幅リンクを必要とするためです。続いて3D積層ダイが挙げられ、垂直配置によりコンパクトなパッケージが実現されます。シノプシス社は2026年4月、同社の3DIC Compilerプラットフォームが、TSMCのCoWoS技術においてレチクル・インターポーザーサイズの5.5倍で生産性の向上を実現し、効率的な3Dマルチダイ設計を可能にしたと報告しました。
設計ターゲットは需要をどのように形成するのでしょうか?
AIおよびHPCは、2026年に34.0%のシェアを占めると予想されています。
AIおよびHPCが34.0%のシェアを占めると予想されるのは、アクセラレータ・パッケージがメモリ帯域幅や熱移動に大きな負荷をかけるためです。続いてネットワーク設計では、スイッチASICや光リンクがシグナル・インテグリティの要件を生み出しています。自動車用コンピューティングではヘテロジニアス統合が採用されており、信頼性や認定実績が商業的な重要性を占めています。
自動化レベルにおけるルールベースEDAを支える要因とは?
ルールベースEDAは、2026年に39.0%のシェアを占めると推定されています。
ファウンドリおよび包装のルールが、顧客の受け入れにおける実質的な障壁であり続けているため、ルールベースEDAは39.0%のシェアを占めると推定されています。配線や熱的制限について再現性のあるチェックが必要な場合には、制約駆動型最適化がそれに続きます。シーメンスは2025年6月、新しい「Innovator3D IC」ソリューションスイートと「Calibre 3DStress」を導入し、3D IC設計ポートフォリオを拡充しました。「Innovator3D IC」は、ヘテロジニアスな2.5D/3D IC設計の計画と実装をサポートし、「Calibre 3DStress」は、チップとパッケージの相互作用に関する熱機械解析を提供します。
ヘテロジニアス・チップ・ツールの市場導入を加速させている要因と、その普及を妨げている要因は何でしょうか?
チップレットの複雑化が導入を促進し、認定の負担が普及を抑制しています。
推進要因の影響分析
AIアクセラレータとHBMパッケージの複雑性:AIプロセッサには、より幅の広いメモリインターフェース、より短いダイ間接続、そしてますます複雑化するパッケージアーキテクチャが求められます。これにより、詳細なパッケージ実装が始まる前に、設計チームがチプレットの分割、メモリの配置、および相互接続の選択肢を評価するのに役立つツールへの需要が生まれています。
2.5Dおよび3Dパッケージの共同設計の必要性:高度なパッケージングには、ダイの配置、基板、インターポーザー、配線制約、およびサインオフ要件の連携した分析が必要です。パッケージアーキテクチャと、電気的、機械的、製造上の考慮事項を結びつけるソフトウェアプラットフォームは、2.5Dおよび3D集積化が拡大するにつれて、再設計作業を削減することができます。
UCIeおよびダイ間インターフェースの標準化:標準化されたダイ間インターフェースは、異種パッケージにわたるより構造化されたチプレット集積化をサポートします。標準化されたチプレットアーキテクチャがより広く採用されるにつれ、設計チームには、リンクマージン解析、インターフェース準拠、シグナルインテグリティ、および相互運用性の評価を行うためのツールが必要となります。
- 熱および電力のサインオフにおけるプレッシャー:高密度なマルチダイ・パッケージは、熱、電力、機械、電気の各要素が密接に絡み合う課題を生み出します。そのため、パッケージを意識した設計フローにおいて、特に高出力のアクセラレータや積層メモリが厳しい温度および信頼性の制限内で動作しなければならない場合、マルチフィジックス解析の重要性がますます高まっています。
機会と影響の分析
- AIを活用したアーキテクチャの探索:パッケージ設計の初期段階では、配置、配線、熱、電力に関する数多くのトレードオフが生じます。AIを活用したツールは、アーキテクチャの決定に関する追跡可能なレビュー経路を維持しつつ、エンジニアリングチームがチップレット構成をより迅速に比較することを支援できます。
- シリコンブリッジおよび組み込みブリッジの検証: 先進的なブリッジ技術により、ダイ間リンクやインターフェースの挙動について、シリコン製造前の段階でより早期に解析を行う機会が生まれています。新たなブリッジアーキテクチャをサポートする検証ツールは、物理的なパッケージが構築される前に、チームがシグナルインテグリティ、相互運用性、およびコンプライアンスを評価するのに役立ちます。
- パッケージ・トゥ・ボードの共同解析: 相互接続、配線、熱、および機械的な制約がパッケージの境界を越えて及ぶため、パッケージとPCBに関する決定を一体として検討する必要性がますます高まっています。ツールベンダーは、パッケージ、基板、およびアセンブリの各設計フローにわたって整合性のある検証結果を提供することで、優位性を得ることができます。
制約条件の影響解析
長い認定サイクル:マルチダイ設計フローでは、IC設計、パッケージレイアウト、検証、およびサインオフの各工程にわたる一貫性のある検証結果が必要です。検証済みのリファレンスフローと再利用可能な方法論を持つベンダーは、特に異種集積プログラムを繰り返し実施しているお客様において、認定作業の短縮を支援することができます。
パッケージを意識した設計スキルの不足: ヘテロジニアス統合には、チップアーキテクチャ、相互接続の挙動、熱的制約、およびパッケージ設計を総合的に理解しているエンジニアが必要です。そのため、当面の間は、高度なパッケージングの専門知識と成熟した設計フロー能力を確立しているチームに導入が集中する可能性があります。
ツールチェーン統合の負担: エンジニアリングチームは、多くの場合、複数のベンダー製のIC設計、パッケージ計画、シミュレーション、およびシステム解析ツールを組み合わせて使用しています。データ交換やワークフローの引き継ぎに一貫性がないと、統合の工数が増加する恐れがありますが、より明確なインターフェースと標準化された交換フォーマットにより、複数のチプレット・プログラムにわたる管理を簡素化できます。
2036年までに、どの国がヘテロジニアス・チップ・ツール市場の拡大を牽引するのでしょうか?
- 国別の比較では7.53パーセントポイントの差があり、予測期間を通じて3つの実用的な成長帯が形成されています。
- 日本は、AIおよび半導体に対する公的支援を通じて、台湾を3.73パーセントポイント上回っています。
- 台湾は、先進的な包装およびテスト能力の拡大に伴い、韓国を1.14パーセントポイント上回っています。
- 韓国は、HBMおよびAIサーバー用半導体の勢いにより、英国を1.50パーセントポイント上回っています。
- 英国は、AIハードウェアへの支援が設計主導型の半導体活動を拡大させていることから、米国を1.16パーセントポイント上回っています。
- 米国は、CHIPS研究開発助成金および国内における先進包装のパイロット事業を通じて、示された範囲を埋めています。
包装能力、政府の半導体政策、ファウンドリ・エコシステムの深さの違いにより、同等のCAGRであっても市場参入条件は異なります。本レポートの全範囲には、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋地域、中東・アフリカが含まれます。
日本での普及を支える要因とは?
AIおよび半導体産業政策を原動力として、2036年まで年平均成長率(CAGR)18.8%が見込まれています。
日本のチップ設計エコシステムは、次世代半導体および国産AIハードウェアに対する公的支援によって支えられています。日本は2036年まで年平均成長率(CAGR)18.8%を記録すると予測されています。経済産業省(METI)によると、2024年11月の経済対策に基づき策定された「AI・半導体産業基盤強化枠組み」では、2030年度までの7年間にわたり、AIおよび半導体分野に対して10兆円を超える公的支援が提供されることになっています。Rapidusに関連する設計環境の取り組みにより、アーキテクチャから試作製造までのプロセスを短縮する、パーティショニング、パッケージ・コデザイン、および検証ツールに対する国内での需要が高まっています。
台湾は異種チップツールの需要をどのように拡大させているのでしょうか?
2036年までのCAGRは15.1%で、先進パッケージング能力の拡大が牽引役となります。
台湾の設計および包装のエコシステムは、ツールベンダーにファウンドリやOSATの顧客との緊密な連携をもたらしています。DGBASの報告によると、2025年第4四半期に台湾の製造業は前年同期比26.75%の成長を記録し、その主な要因は半導体、コンピュータ、電子機器、光学製品の生産拡大であったことから、台湾は2036年まで年平均成長率(CAGR)15.1%を記録すると予想されています。先進包装への投資により、包装の共同設計やダイ間検証は、顧客の認定フローに密接に連携し続けると予想されます。
韓国の見通しを支える要因は何でしょうか?
2036年までのCAGRは13.9%と予想され、メモリ、AIサーバー、および包装の需要に支えられています。
韓国のメモリ基盤は、HBM関連のアクセラレータパッケージへの自然な進出経路を築いています。韓国は、MOTIRおよびMSITが2025年の韓国のICT輸出額が2,643億米ドルに達したと報告したことを受け、2036年まで年平均成長率(CAGR)13.9%で成長すると予想されています。メモリサプライヤーやAIサーバーの顧客は、高帯域幅パッケージに関するチプレットの分割、インターフェースチェック、熱的制限を連携させる共同設計ツールを必要としています。
英国の成長を支える要因は何でしょうか?
AIハードウェアとチップ設計能力に支えられ、2036年まで年平均成長率(CAGR)12.4%が見込まれています。
英国市場は、設計主導型の半導体企業と新興のAIハードウェアプログラムによって形作られています。英国政府が2026年6月に「AIハードウェア計画」を発表し、11億ポンドを超える公的・民間投資が投入されることを受け、英国は2036年まで年平均成長率(CAGR)12.4%に達すると予測されています。このような環境下において、設計チームには、研究用ハードウェアを製造可能なチップシステムへと変換するのに役立つ、アーキテクチャ探索およびパッケージ検証ツールが求められています。
米国はどのような状況でしょうか?
2036年までのCAGRは11.3%で、先進パッケージングに関する助成金と国内の設計インフラが成長を牽引しています。
米国には、強固なEDA基盤と、国内における先進パッケージングを推進する政策があります。米国商務省が2025年1月、「CHIPS国家先端パッケージング製造プログラム」の一環として、先端半導体パッケージングを支援するための14億米ドルの助成金を確定したと発表したことを受け、米国は2036年まで年平均成長率(CAGR)11.3%を記録すると推定されています。設計およびパッケージングチームには、基板、インターポーザー、システムレベルの検証を結びつけ、パイロットラインでの実用化に備えることができる、認定済みのフローが必要です。
ヘテロジニアス・チップ・ツール市場を牽引しているのはどの企業でしょうか?
CadenceとSynopsysは3D-IC設計フローを直接カバーしている一方、Siemens EDAとKeysight Technologiesはパッケージ解析およびインターフェース検証機能を提供しています。
CadenceとSynopsysは、チップレットの計画、先進パッケージの実装、ファウンドリ対応の3D-IC設計フローに及ぶ機能を提供しています。Cadenceは、自社のIntegrity 3D-IC PlatformをTSMC 3DFabric対応機能と連携させ、システム計画、チップおよびパッケージの実装、マルチフィジックス解析を統合しています。Synopsysの「3DIC Compiler」は、5.5倍のレチクルサイズのTSMC CoWoSを含む高度なマルチダイ設計をサポートし、熱解析、パワー・インテグリティ解析、シグナル・インテグリティ解析を統合しています。両社とも、認定されたファウンドリ・フローや、ダイ、パッケージ、システムレベルの設計にまたがる統合ワークフローを通じて、その地位を拡大しています。
シーメンスEDAは、「Innovator3D IC」および「Calibre 3DStress」を通じて競争力を発揮しています。「Innovator3D IC」は、設計計画、ヘテロジニアス統合、基板およびインターポーザーの実装、インターフェース適合性解析をカバーしており、「Calibre 3DStress」は、3D-ICおよび先進パッケージング設計向けの熱機械的応力解析を提供します。現在シノプシスの傘下にあるアンシス(Ansys)は、熱解析、電磁界解析、電力整合性解析、およびより広範な多物理場解析機能を補完しています。キーサイト・テクノロジーズ(Keysight Technologies)は、「Chiplet PHY Designer」を通じて、UCIeベースのワークフローやインテル・ファウンドリーのEMIB-T技術への対応を含め、チップレットのプレシリコン検証を支援しています。
主要なプロバイダーにはどのような企業がありますか?
主要企業には、ケイデンス(Cadence)、シノプシス(Ansysを含む)、シーメンスEDA、およびキーサイト・テクノロジーズが含まれます。
- Cadence
- Synopsys
- Siemens EDA
- Keysight Technologies
市場はどのように区分されていますか?
- ツール領域別
- チプレットアーキテクチャとパーティショニング
- ダイ間インターフェース設計
- パッケージの共同設計
- 熱・電力解析
- システムレベルの検証
- 統合プラットフォーム別
- 2.5Dインターポーザー
- 3D積層ダイ
- 有機基板チプレット
- ファンアウトRDL
- シリコンブリッジおよび埋め込みブリッジ
- 設計対象別
- AIおよびHPC
- ネットワーク
- 自動車用コンピューティング
- モバイルおよびコンシューマー
- 航空宇宙およびその他
- 自動化レベル別
- ルールベースのEDA
- 制約駆動型最適化
- AI支援による配置および探索
- 自動化されたサインオフ・クロージャー
- 生成型アーキテクチャ探索
- 地域別
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンス・フレームワーク
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値:10億米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(価値:10億米ドル)の予測
- 前年比成長トレンド分析
- 絶対額ベースのビジネスチャンス分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までのツール領域別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までのツール領域別過去の市場規模(金額、10億米ドル)分析
- ツール領域別 現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- チプレットアーキテクチャおよびパーティショニング
- ダイ間インターフェース設計
- パッケージ共同設計
- 熱および電力解析
- システムレベル検証
- ツール領域別前年比成長傾向分析(2021年~2025年)
- ツール領域別絶対的な市場機会分析(2026年~2036年)
- 統合プラットフォーム別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 統合プラットフォーム別、2021年から2025年までの過去市場規模(金額、10億米ドル)の分析
- 統合プラットフォーム別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)の分析および予測
- 2.5Dインターポーザー
- 3D積層ダイ
- 有機基板チップレット
- ファンアウトRDL
- シリコンブリッジおよび埋め込みブリッジ
- 統合プラットフォーム別、2021年から2025年までの前年比成長傾向分析
- 統合プラットフォーム別、2026年から2036年までの絶対的な市場機会分析
- 設計対象別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 設計対象別、2021年から2025年までの過去市場規模(金額、10億米ドル)の分析
- 設計対象別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)の分析および予測
- AIおよびHPC
- ネットワーク
- 自動車用コンピューティング
- モバイルおよびコンシューマー
- 航空宇宙およびその他
- 設計対象別前年比成長傾向分析(2021年~2025年)
- 設計対象別絶対市場規模($)機会分析(2026年~2036年)
- 自動化レベル別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 自動化レベル別 過去市場規模(金額)(10億米ドル)の分析、2021年から2025年
- 自動化レベル別 現在および将来の市場規模(金額)(10億米ドル)の分析および予測、2026年から2036年
- ルールベースEDA
- 制約駆動型最適化
- AI支援型配置および探索
- 自動サインオフ・クロージャー
- 生成型アーキテクチャ探索
- 自動化レベル別前年比成長傾向分析(2021年~2025年)
- 自動化レベル別絶対的市場規模(米ドル)の機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(10億米ドル)の分析(2021年~2025年)
- 地域別 現在の市場規模(10億米ドル)の分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析および予測(国別)、2021年から2036年
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 主なポイント
- 西ヨーロッパ市場の分析と予測(国別)
- 過去市場規模(価値:10億米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(金額、10億米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(金額、10億米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- その他の東ヨーロッパ
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 過去の市場規模(10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- フランス
- 価格分析
- 市場シェア分析、2025年
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- インド
- 価格分析
- 市場シェア分析、2025年
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- ツール領域別
- 統合プラットフォーム別
- 設計対象別
- 自動化レベル別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Cadence
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売実績
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Synopsys
- Siemens EDA
- Ansys
- Keysight Technologies
- Altium
- Cadence
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:ツール領域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3: 統合プラットフォーム別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:設計ターゲット別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:自動化レベル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:ツール領域別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:統合プラットフォーム別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表9:設計対象別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表10:自動化レベル別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表11:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:ツール領域別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13:統合プラットフォーム別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の予測(設計対象別、2021年~2036年)
- 表15:南米アメリカ市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表16:ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパの市場規模(10億米ドル)予測(ツール領域別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)予測(統合プラットフォーム領域別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)予測(設計対象領域別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の予測(ツール領域別、2021年~2036年)
- 表23:東ヨーロッパの市場規模(10億米ドル)の統合プラットフォーム別予測(2021年~2036年)
- 表24:東ヨーロッパ市場規模(10億米ドル)の予測(設計対象別、2021年~2036年)
- 表25:東ヨーロッパ市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表26:東アジア市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表27:東アジアの市場規模(10億米ドル)のツール領域別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)の統合プラットフォーム別予測、2021年~2036年
- 表29:東アジアの市場規模(10億米ドル)の設計対象別予測、2021年~2036年
- 表30:東アジアの市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(ツール領域別、2021年~2036年)
- 表33:2021年から2036年までの統合プラットフォーム別南アジア・太平洋地域の市場規模(10億米ドル)予測
- 表34:2021年から2036年までの設計対象別南アジア・太平洋地域の市場規模(10億米ドル)予測
- 表35:2021年から2036年までの自動化レベル別南アジア・太平洋地域の市場規模 (10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカの市場規模(10億米ドル)のツール領域別予測(2021年~2036年)
- 表38:中東・アフリカの市場規模(10億米ドル)の統合プラットフォーム別予測(2021年~2036年)
- 表39:中東・アフリカ市場規模(10億米ドル)の設計対象別予測(2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の自動化レベル別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年のツール領域別世界市場シェアおよびBPS分析
- 図4:2026年~2036年のツール領域別世界市場の前年比成長率比較
- 図5:ツール領域別の世界市場の魅力度分析
- 図6:統合プラットフォーム別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:統合プラットフォーム別の世界市場の前年比成長率比較(2026年~2036年)
- 図8:統合プラットフォーム別の世界市場の魅力度分析
- 図9:設計ターゲット別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:設計ターゲット別の世界市場前年比成長率比較(2026年~2036年)
- 図11:設計ターゲット別の世界市場魅力度分析
- 図12:自動化レベル別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:自動化レベル別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:自動化レベル別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場の追加ドル機会(2026年~2036年)
- 図23:南アジアおよび太平洋市場の追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場におけるツール領域別市場シェアおよびBPS分析、2026年および2036年
- 図27: ツール領域別 北米市場の前年比成長率比較(2026年~2036年)
- 図28:ツール領域別 北米市場の魅力度分析
- 図29:統合プラットフォーム別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:統合プラットフォーム別 北米市場の前年比成長率比較(2026年~2036年)
- 図31:統合プラットフォーム別北米市場の魅力度分析
- 図32:設計対象別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:設計対象別北米市場の前年比成長率比較(2026年~2036年)
- 図34:設計対象別北米市場の魅力度分析
- 図35:自動化レベル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:自動化レベル別北米市場の前年比成長率比較(2026年~2036年)
- 図37:自動化レベル別の北米市場の魅力度分析
- 図38:国別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場におけるツール領域別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場におけるツール領域別の前年比成長率比較(2026年~2036年)
- 図41:ツール領域別のラテンアメリカ市場の魅力度分析
- 図42:統合プラットフォーム別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:統合プラットフォーム別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図44:統合プラットフォーム別 南米アメリカ市場の魅力度分析
- 図45:設計ターゲット別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:設計ターゲット別 南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:設計ターゲット別 南米アメリカ市場の魅力度分析
- 図48: 自動化レベル別の南米アメリカ市場におけるシェアおよびBPS分析(2026年および2036年)
- 図49:自動化レベル別の南米アメリカ市場における前年比成長率の比較(2026年~2036年)
- 図50:自動化レベル別の南米アメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別のシェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場におけるツール領域別の市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場におけるツール領域別の前年比成長率比較(2026年~2036年)
- 図54:ツールド領域別の西ヨーロッパ市場の魅力度分析
- 図55:統合プラットフォーム別の西ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図56:統合プラットフォーム別の西ヨーロッパ市場における前年比成長率の比較(2026年~2036年)
- 図57:統合プラットフォーム別西ヨーロッパ市場の魅力度分析
- 図58:設計ターゲット別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:設計ターゲット別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:設計対象別 西ヨーロッパ市場の魅力度分析
- 図61:自動化レベル別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:自動化レベル別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図63:自動化レベル別 西ヨーロッパ市場の魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場におけるツールドメイン別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場におけるツールドメイン別の前年比成長率比較(2026年~2036年)
- 図67:ツール領域別の東ヨーロッパ市場の魅力度分析
- 図68:統合プラットフォーム別の東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:統合プラットフォーム別の東ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図70:統合プラットフォーム別の東ヨーロッパ市場の魅力度分析
- 図71:ヨーロッパ市場における設計ターゲット別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における設計ターゲット別の前年比成長率比較(2026年~2036年)
- 図73:設計ターゲット別のヨーロッパ市場の魅力度分析
- 図74:自動化レベル別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図75:自動化レベル別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:自動化レベル別のヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場におけるツール領域別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場におけるツール領域別の前年比成長率比較(2026年~2036年)
- 図80:ツールド領域別の東アジア市場の魅力度分析
- 図81:統合プラットフォーム別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:統合プラットフォーム別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図83: 統合プラットフォーム別の東アジア市場の魅力度分析
- 図84:設計ターゲット別の東アジア市場における価値シェアおよびBPS分析(2026年および2036年)
- 図85:設計ターゲット別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:設計対象別 東アジア市場の魅力度分析
- 図87:自動化レベル別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:自動化レベル別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:自動化レベル別の東アジア市場の魅力度分析
- 図90:国別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図91:ツール領域別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図92:ツールド領域別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図93:ツールド領域別 南アジア・太平洋市場の魅力度分析
- 図94:統合プラットフォーム別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:統合プラットフォーム別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図96:統合プラットフォーム別 南アジア・太平洋地域の市場魅力度分析
- 図97:設計ターゲット別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:設計ターゲット別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋地域の市場魅力度分析(設計対象別)
- 図100:南アジア・太平洋地域の市場シェアおよびBPS分析(自動化レベル別、2026年および2036年)
- 図101:南アジア・太平洋地域の市場前年比成長率比較(自動化レベル別、2026年~2036年)
- 図102:自動化レベル別 南アジア・太平洋地域の市場魅力度分析
- 図103:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図104:ツール領域別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場におけるツール領域別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場におけるツール領域別の市場魅力度分析
- 図107:中東・アフリカ市場における統合プラットフォーム別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における統合プラットフォーム別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場における統合プラットフォーム別の市場魅力度分析
- 図110:中東・アフリカ市場における設計ターゲット別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における設計対象別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における設計対象別の市場魅力度分析
- 図113:中東・アフリカ市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における自動化レベル別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









