リチウムイオン電池用セパレータ向けPVDF系コーティング剤市場の主なポイント
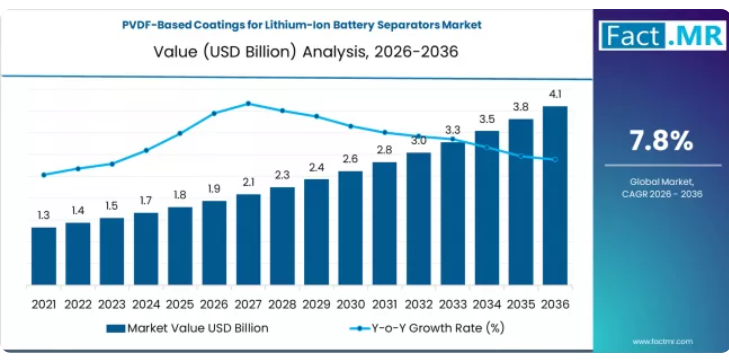
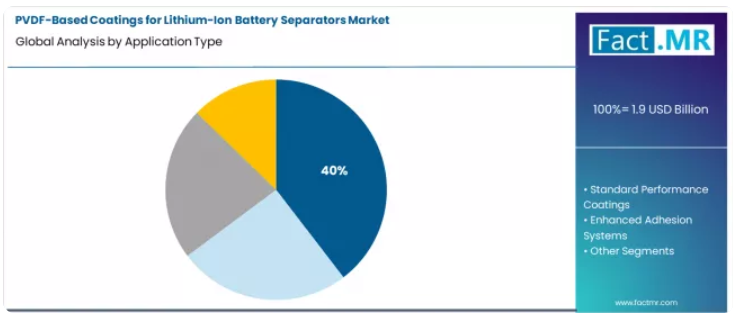
- リチウムイオン電池用セパレータ向けPVDF系コーティング剤市場の市場規模(2026年):19億4,000万米ドル
- リチウムイオン電池用セパレータ向けPVDF系コーティング剤市場の市場規模予測(2036年):41億2,000万米ドル
- リチウムイオン電池セパレータ用PVDF系コーティング剤市場の予測CAGR:7.8%
- リチウムイオン電池セパレータ用PVDF系コーティング剤市場における主要な種類:高純度コーティング配合(39.6%)
- リチウムイオン電池セパレータ用PVDF系コーティング剤市場の主要成長地域:北米、ヨーロッパ、アジア太平洋
- リチウムイオン電池セパレータ用PVDF系コーティング剤市場の主要企業:アルケマ(Arkema S.A.)、ソルベイ(Solvay S.A.)、クレーハ(Kureha Corporation)、ドンユエ・グループ(Dongyue Group Limited)、3Fニューマテリアルズ(3F New Materials Co., Ltd.)
高純度PVDFコーティング剤により、メーカーは、優れた耐熱特性と電気化学的性能を実現するとともに、接着性を高め、多様な電池用途において膜を精密に保護することが可能となり、セパレーター製造用途における熱管理の向上や、認証済みコーティング剤の生産を実現します。
2026年には、電気自動車用途が、リチウムイオン電池セパレータ向けPVDF系コーティング剤市場の51.3%を占めると予測されています。電気自動車用途におけるリチウムイオン電池セパレータ向けPVDF系コーティング剤は、バッテリーメーカー、自動車メーカー、および認定セパレータ加工業者にとって不可欠な、熱保護の強化、性能基準への準拠、および電気化学的最適化プロセスを実現します。
セグメント別分析
種類別に見ると、リチウムイオン電池セパレータ向けPVDF系コーティング剤市場において、どのセグメントが最大のシェアを占めているのでしょうか?
種類別に見ると、高純度コーティング配合セグメントが39.6%のシェアを占め、市場をリードしています。バッテリーエンジニアリングやセパレータ材料の配合担当者は、その優れた熱保護特性と電気化学的性能特性を理由に、高純度PVDFコーティングシステムをますます活用しています。
- 先進的なコーティング技術や熱管理アプリケーション基準への産業投資により、バッテリーに特化したメーカー間での採用は引き続き拡大しています。
- バッテリーの専門家がセパレータコーティングの信頼性と熱保護を優先する中、高純度PVDFコーティングシステムは、性能目標と安全要件の両方に合致しており、包括的なバッテリーセパレータ戦略の中核をなしています。
最終用途別に見ると、リチウムイオン電池用セパレーター向けPVDFベースのコーティング剤市場において、どのセグメントが最も高いシェアを占めていますか?
用途別では、電気自動車用バッテリーが51.3%のシェアを占めて首位となっており、優れた熱保護性能と強化された電気化学的適合性を求める、性能重視のユーザーにとって主要な応用分野としての重要な役割を浮き彫りにしています。電気自動車メーカーやバッテリーメーカーは、確立された熱性能要件のため、膜用途におけるリチウムイオン電池セパレーター向けにPVDFベースのコーティング剤を好んで採用しています。
- 電気自動車用バッテリーメーカーは、熱に関する特定の要件や包括的なセパレーター保護戦略に対応するため、コーティング剤の選定を最適化しています。
- PVDFコーティング技術が進化し続け、各施設が効率的な熱保護手段を模索する中、電気自動車用途は、電気化学的性能と熱最適化戦略を支えつつ、市場の成長を引き続き牽引していくでしょう。
リチウムイオン電池セパレータ用PVDF系コーティング剤市場の推進要因、制約要因、および主なトレンドとは何でしょうか?
推進要因:電気自動車の普及拡大と先進的な電池製造イニシアチブにより、電池インフラ全体において高性能なPVDF系セパレータコーティング剤の採用が必須となっています。
制約要因:材料コストの高さと、特殊なPVDFコーティングを既存の電池セパレータ加工システムに統合する際の技術的な複雑さが、市場浸透を制限しています。
トレンド 1:熱管理要件を最小限に抑え、導入時の技術的な取り扱いを軽減する、すぐに使用可能なPVDFコーティング剤配合への移行。
トレンド 2:複数の電池用途および電気化学的性能基準に対応する、特殊な多機能PVDFコーティング剤の開発。
主要国別のリチウムイオン電池セパレータ用PVDFベースコーティング剤市場の分析
PVDF系セパレータコーティング剤メーカーは、米国市場においてどのようなビジネスチャンスが見込めるでしょうか?
米国におけるリチウムイオン電池セパレーター用PVDF系コーティング剤の消費および販売による収益は、同国の急速に拡大する電気自動車(EV)セクター、電池の熱管理の標準化を促進する産業基準、ならびに主要な自動車市場全体で先進的なコーティング技術を支援する取り組みに牽引され、2036年まで年平均成長率(CAGR)8.4%という目覚ましい成長を示すと予測されています。
- 確立された自動車インフラと高まるバッテリーへの意識が、米国の製造市場全体において、電気自動車施設、商業開発、および包括的なバッテリーセパレーターシステム全体で、PVDFコーティング剤ソリューションへの需要を牽引しています。
- 活発な電気自動車の開発および技術イニシアチブにより、進化する熱保護基準や電気化学的要件を満たそうとする、性能重視の機関の間で、高品質なPVDFベースのセパレーターコーティング剤の急速な採用が後押しされています。
ドイツのリチウムイオン電池セパレーター向けPVDF系コーティング剤市場の規模はどの程度でしょうか?
ドイツにおけるリチウムイオン電池セパレーター向けPVDF系コーティング剤製品の売上高は、バッテリー技術産業への投資増加、熱管理技術に対する意識の高まり、および自動車ディストリビューターの能力拡大に支えられ、年平均成長率(CAGR)8.2%で拡大すると予測されています。同国におけるプレミアムバッテリーインフラの整備と、電気自動車技術への投資拡大が、従来型および最新型の自動車用途の両方において、PVDF系セパレーターコーティング剤への需要を牽引しています。
- 電気自動車の開発が進み、バッテリー性能が向上していることで、自動車プロジェクト全般においてPVDFコーティング剤の採用機会が生まれています。
- 熱管理技術に対する意識向上に向けた取り組みや自動車技術の進歩により、バッテリーメーカーの間で特殊なPVDFコーティング剤製品やサービスの採用が進んでいます。
日本のPVDF系セパレーターコーティングメーカーにはどのような機会があるのでしょうか?
日本におけるリチウムイオン電池用セパレーター向けPVDF系コーティング剤の売上高は、先進的な電池技術への取り組み、確立されたセパレーター材料の研究能力、そして革新的な自動車ソリューションへの投資拡大に支えられ、2036年まで年平均成長率(CAGR)7.9%で成長すると予測されています。日本のバッテリー製造施設や技術志向のメーカーは、熱性能と電気化学的信頼性を最優先しており、従来型から新興用途に至るまで、高品質なPVDF系セパレーターコーティング剤に対する安定した需要を生み出しています。
- 日本の自動車セクターにおける投資の拡大とバッテリー技術力の向上は、製造施設や研究機関全体で、特殊なPVDFコーティング剤システムへの需要を牽引しています。
- バッテリーの革新と優れた熱性能への強い重視が、自動車分野での競争優位性と性能の最適化を求めるユーザーの間で、先進的なPVDFコーティング剤技術の採用を後押ししています。
フランスにおけるPVDF系セパレータコーティング剤メーカーはどのような課題に直面しているのでしょうか?
フランスにおけるリチウムイオン電池用セパレータ向けPVDF系コーティング剤製品の売上高は、確立された自動車業界の基準、拡大する電池材料市場、および製造・自動車セクター全体における熱効率への重視に支えられ、2036年まで年平均成長率(CAGR)7.7%で成長すると予測されています。フランスの電池メーカーや自動車業界の専門家は、熱性能と電気化学的適合性を優先しており、これにより高品質なPVDF系セパレーターコーティング剤に対する安定した需要が生まれています。
- 確立された自動車市場と拡大する熱管理産業が、製造工程全体における高品質なPVDFコーティング剤の需要を牽引しています。
- 電池規格や熱効率への強い重視が、実証済みの自動車性能を求めるユーザーの間で、高品質なPVDFコーティング剤の採用を後押ししています。
韓国のPVDF系セパレーターコーティングメーカーにとっての機会とは?
韓国におけるリチウムイオン電池用セパレーター向けPVDF系コーティング剤製品の売上高は、同国の拡大する自動車規格、確立された電池規制、およびセパレーターコーティング技術の導入における主導的立場に支えられ、2036年まで年平均成長率(CAGR)7.5%で成長すると予測されています。韓国の先進的な電池開発基準と、革新的な熱管理システムへの強力な支援により、従来型および先進型のPVDF系セパレーターコーティング剤の両方に対して安定した需要が生まれています。
- 先進的な電池技術と、性能重視の確立された市場が、製造施設、加工工程、研究センター全体において、高品質なPVDFコーティング剤システムへの需要を牽引しています。
- 根強い自動車文化と規制の整備により、電池用途において熱的信頼性と電気化学的精度を優先するユーザーの間で、革新的なセパレーターコーティング技術の採用が後押しされています。
中国のPVDF系セパレーターコーティング剤メーカーはどのような課題に直面しているのでしょうか?
中国におけるリチウムイオン電池用セパレーター向けPVDF系コーティング剤製品の売上高は、2036年まで年平均成長率(CAGR)7.0%で拡大すると予測されています。これは、同国が電池の精度、優れた熱特性、および効率的な熱保護ソリューションを必要とする先進的なセパレーターシステムの統合を重視していることに支えられています。中国のバッテリーメーカーや技術志向の企業は、熱性能と電気化学的制御を優先しており、そのため、特殊なPVDFベースのセパレーターコーティングシステムは、従来型および最新のバッテリー用途の双方において不可欠な構成要素となっています。
- 高度なバッテリー技術力と、熱管理コーティング用途の拡大が、特殊なバッテリー用途全般におけるPVDFコーティング剤の需要を牽引しています。
- 熱の精度と優れた電気化学的特性への強い注目により、ユーザーや販売業者は、バッテリーの目標達成を支援するPVDFコーティング剤の採用を進めています。
リチウムイオン電池セパレーター用PVDFベースコーティング剤市場の競争環境
リチウムイオン電池セパレーター用PVDF系コーティング剤市場は、老舗のポリマー企業、専門の化学メーカー、および統合型バッテリーソリューションプロバイダー間の競争が特徴となっています。各社は、一貫性があり、高品質で信頼性の高いPVDF系セパレーターコーティング剤を提供するために、先進的な熱管理技術、専門的なコーティングプラットフォーム、製品イノベーション能力、および包括的な流通ネットワークへの投資を行っています。
市場参入企業には、アルケマ(Arkema S.A.)、ソルベイ(Solvay S.A.)、クレハ(Kureha Corporation)、東越集団(Dongyue Group Limited)などが含まれ、優れた熱性能とコーティング材料の伝統を重視した電池および自動車用システムを提供しています。アルケマ(Arkema S.A.)は、セパレーターコーティング市場の用途と精密PVDFコーティング剤ネットワークに重点を置いた、統合型電池自動化ソリューションを提供しています。
リチウムイオン電池用PVDF系セパレーターコーティング市場の主要企業
- Arkema S.A.
- Solvay S.A.
- Kureha Corporation
- Dongyue Group Limited
- 3F New Materials Co., Ltd.
- Daikin Industries, Ltd.
- Fluorotherm Polymers, Inc.
- AGC Inc.
- Shin-Etsu Chemical Co., Ltd.
- Chemours Company
リチウムイオン電池セパレーター向けPVDF系コーティング剤市場のセグメント別分析
- 種類:
- 高純度コーティング配合
- 標準性能コーティング
- 接着性向上システム
- 耐熱性配合
- 用途別:
- 電気自動車用バッテリー
- エネルギー貯蔵システム
- 民生用電子機器
- 産業用バッテリー用途
- 流通チャネル:
- バッテリー材料サプライヤー
- コーティング剤技術販売代理店
- セパレーター製造パートナー
- 自動車用バッテリーサプライヤー
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ諸国
- アジア太平洋
- 日本
- 中国
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米アメリカ
- ブラジル
- アルゼンチン
- その他の南米アメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ別予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対額($)ベースの機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 用途別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- 用途別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 高純度コーティング剤配合
- 標準性能コーティング剤
- 密着性向上システム
- 耐熱性配合
- 2021年から2025年までの種類別成長傾向分析
- 2026年から2036年までの種類別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までの最終用途別市場規模(現在および将来、百万米ドル)の分析および予測
- 電気自動車用バッテリー
- エネルギー貯蔵システム
- 民生用電子機器
- 産業用バッテリー用途
- 2021年から2025年までの用途別前年比成長率分析
- 2026年から2036年までの用途別絶対市場規模(米ドル)の機会分析
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 種類別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- 種類別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- ヨーロッパのその他
- 種類別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 主なポイント
- ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 種類別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)および動向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 種類別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場規模(過去データ、単位:百万米ドル)の傾向分析(市場分類別、2021年から2025年)
- 市場規模(単位:百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 種類別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 最終用途別
- 主なポイント
- 主要国市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 最終用途別
- 競合分析
- 競合の詳細分析
- アルケマ社(Arkema S.A.)
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ソルベイ(Solvay S.A.)
- クレハ株式会社
- 東越グループ(Dongyue Group Limited)
- 3Fニューマテリアルズ株式会社
- ダイキン工業株式会社
- フルオロサーム・ポリマーズ社(Fluorotherm Polymers, Inc.)
- AGC株式会社
- 信越化学工業株式会社
- ケモアーズ社(Chemours Company)
- アルケマ社(Arkema S.A.)
- 競合の詳細分析
- 使用された仮定および略語
- 調査方法論
表の一覧
- 表1:地域別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表2:用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表3:最終用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表4:2021年から2036年までの北米市場規模(百万米ドル)の国別予測
- 表5:2021年から2036年までの北米市場規模(百万米ドル)の用途の種類別予測
- 表6:2021年から2036年までの北米市場規模(百万米ドル)の最終用途の種類別予測
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表8:ラテンアメリカ市場規模(百万米ドル)の用途の種類別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の最終用途の種類別予測(2021年~2036年)
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパ市場規模(百万米ドル)の用途の種類別予測、2021年~2036年
- 表12:西ヨーロッパ市場規模(百万米ドル)の最終用途の種類別予測、2021年~2036年
- 表13:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の国別予測
- 表14:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の用途の種類別予測
- 表15:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の最終用途の種類別予測
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の用途の種類別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の最終用途の種類別予測(2021年~2036年)
- 表19:南アジア・太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表20:南アジア・太平洋地域の市場規模(百万米ドル)の用途の種類別予測(2021年~2036年)
- 表21:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途の種類別予測(2021年~2036年)
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の用途の種類別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の最終用途の種類別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の用途別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの用途別世界市場のYtoY成長率比較
- 図5:用途の種類別世界市場の魅力度分析
- 図6:最終用途の種類別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途の種類別世界市場のYtoY成長率比較(2026年~2036年)
- 図8:最終用途の種類別世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場のYからOへのY成長率比較(2026年から2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場の追加収益機会(2026年から2036年)
- 図13:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場の増分ドル機会(2026年~2036年)
- 図17:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場の追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場の国別市場シェアおよびBPS分析、2026年および2036年
- 図20:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における用途別のY-to-Y成長率比較(2026年から2036年)
- 図22:北米市場における用途別の市場魅力度分析
- 図23:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における最終用途別のYからOへの年間成長率の比較(2026年から2036年)
- 図25:北米市場における最終用途別の市場魅力度分析
- 図26:2026年および2036年の国別南米アメリカ市場における価値シェアおよびBPS分析
- 図27:2026年および2036年の用途別南米アメリカ市場における価値シェアおよびBPS分析
- 図28:2026年から2036年までの用途別南米アメリカ市場のYtoOtoY成長率比較
- 図29:ラテンアメリカ市場における用途の種類別魅力度分析
- 図30:ラテンアメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場における最終用途別のYからoへのY成長率比較(2026年から2036年)
- 図32:ラテンアメリカ市場における最終用途別魅力度分析
- 図33:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における用途別YtoOtoY成長率比較(2026年から2036年)
- 図36:用途の種類別西ヨーロッパ市場の魅力度分析
- 図37:2026年および2036年の西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析
- 図38:2026年から2036年までの最終用途別西ヨーロッパ市場のYからoへのY成長率比較
- 図39:最終用途別西ヨーロッパ市場の魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における用途別YtoOtoY成長率比較(2026年から2036年)
- 図43: 用途の種類別東欧市場の魅力度分析
- 図44:最終用途の種類別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:最終用途の種類別東欧市場のYtoY成長率比較(2026年から2036年)
- 図46:最終用途の種類別東欧市場の魅力度分析
- 図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図50:東アジア市場の魅力度分析(用途の種類別)
- 図51:東アジア市場の価値シェアおよびBPS分析(最終用途の種類別、2026年および2036年)
- 図52:東アジア市場のY-o-Y成長率比較(最終用途の種類別、2026年から2036年)
- 図53:東アジア市場の魅力度分析(最終用途の種類別)
- 図54:南アジア・太平洋地域の市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジア・太平洋地域の市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジア・太平洋地域の市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図57:南アジア・太平洋地域の市場魅力度分析(用途の種類別)
- 図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(最終用途の種類別、2026年および2036年)
- 図59:南アジア・太平洋地域の市場Y to o to Y成長率比較(最終用途の種類別、2026年から2036年)
- 図60:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図61:中東・アフリカ市場の価値シェアおよびBPS分析(国別、2026年および2036年)
- 図62:中東・アフリカ市場の価値シェアおよびBPS分析(種類別、2026年および2036年)
- 図63:中東・アフリカ市場における用途別の前年比成長率の比較(2026年~2036年)
- 図64:中東・アフリカ市場における用途別の市場魅力度分析
- 図65:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図67:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析









