非フッ素系被覆用高圧ケーブル市場の概要
市場の概要
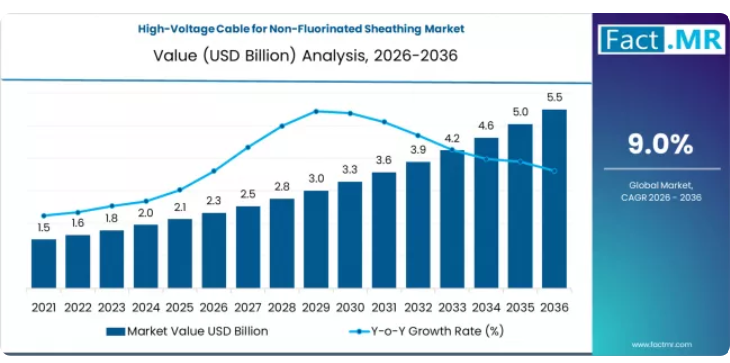
- 世界の非フッ素系被覆用高圧ケーブル市場の売上高は、2026年に23億2,000万米ドルとなり、2036年までに54億9,000万米ドルに達すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)9.0%で推移し、この市場の規模は2.4倍に拡大し、絶対的な市場機会として31億7,000万米ドルが追加されると見込まれています。
- この成長は、現代の電力インフラにおいて、フッ素系ポリマーを基材とする被覆材に代わり、環境的に持続可能でPFASを含まないケーブル絶縁ソリューションへの世界的な移行によって牽引されています。
- 非フッ素系高電圧ケーブル被覆システムは、現代の送電網インフラ向けに、電気的信頼性、熱的安定性、およびリサイクル性を兼ね備えた、次世代の持続可能な絶縁プラットフォームへと進化しています。
需要と成長の推進要因
- PFAS物質およびフッ素樹脂の使用に対する世界的な規制の強化により、非フッ素系ケーブル被覆材料の採用が加速しています。
- 送電網の近代化、再生可能エネルギーの統合、およびEV充電インフラへの投資拡大は、先進的な高電圧ケーブルシステムへの需要を後押ししています。
- 持続可能性、リサイクル性、および環境負荷の低いインフラ材料への注目が高まっていることが、市場の拡大を支えています。
- 洋上風力発電所、太陽光発電所、および産業用電化プロジェクトの拡大は、高性能な非フッ素系被覆技術のより広範な導入を促進しています。
- XLPE(交連ポリエチレン)の配合、熱可塑性ポリオレフィン、エラストマー化合物、およびナノ粒子強化絶縁システムの進歩により、絶縁耐力と運用耐久性が向上しています。
製品およびセグメント別概況
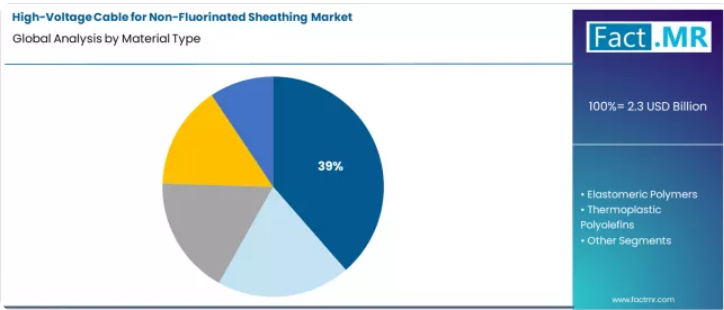
- XLPE(非フッ素系)は、2026年に材料タイプ別シェアの39%を占め、その確立された絶縁性能と高電圧用途との適合性により、主要セグメントとして台頭しています。
- 2026年には、中電圧(1~35 kV)が定格電圧シェアの42%を占め、都市部および産業用配電網での広範な導入により、主要なセグメントとしての地位を確立しています。
- 2026年には、送電分野が用途シェアの37%を占め、長距離送電網インフラや再生可能エネルギーの系統連系への積極的な投資を反映しています。
- これらのケーブルシステムは、以下の分野で広く利用されています:
- 送電網
- 再生可能エネルギー発電所
- 産業用配電
- EV充電インフラ
地域別および競争環境の見通し
東アジア、北米、欧州では、送電網の拡張や環境規制への対応策と相まって、成長が後押しされています。中国(年平均成長率10.20%)、米国(9.40%)、韓国(8.90%)、ドイツ(8.70%)、日本(8.50%)が主要な成長市場となります。市場の拡大は、再生可能エネルギーの導入、送電網の耐障害性への投資、およびPFASフリーのインフラ材料への移行と密接に関連しています。この市場で活動している主要企業には、ネクサンズ、プリズミアン・グループ、住友電気工業、LSケーブル&システム、ジェネラル・ケーブル(PPC)などが挙げられます。
非フッ素系被覆用高電圧ケーブル市場 — 概要
非フッ素系材料、特に架橋ポリエチレン(XLPE)や先進エラストマーは、環境への長期的な影響に関する懸念を抱くことなく、中電圧から超高電圧用途における厳しい誘電特性、熱特性、および機械的特性の要件を満たすよう開発が進められています。
市場の進化は、使用済み時のリサイクル性を向上させるバイオベースおよび熱可塑性ポリオレフィンシステムの革新によって特徴づけられています。中国の年平均成長率(CAGR)10.20%は、送電網の拡張とケーブル製造における比類なき規模を反映しており、国内の持続可能性目標が材料仕様にますます影響を及ぼしています。この移行は、送電、産業、およびグリーンエネルギー用途において、卓越した運用と環境保全のバランスを取りながら、ケーブル業界の材料科学の基盤を根本的に再構築する重要な転換点となっています。
セグメント別分析
素材タイプ別:現在主力となっているポリマーは、どのような変化を遂げつつあるのでしょうか?
非フッ素系架橋ポリエチレン(XLPE)が39%というトップシェアを占めています。その優位性は、優れた電気絶縁性、耐湿性、および90°Cまでの熱安定性を備えた熱硬化性材料としての定評ある性能に根ざしています。業界では、XLPEを用いた加工および設置において数十年にわたる実績があります。
非フッ素系配合において、XLPEは幅広い電圧定格に対応する最も簡便で、性能が実証された代替材として機能し、特に中・高電圧用途において、PFASの段階的廃止に直面するケーブルメーカーにとって、再設計のリスクを最小限に抑える信頼性の高い技術的ソリューションを提供しています。
電圧定格別に見ると、どのセグメントが送電網およびインフラ需要の大部分を占めているのでしょうか?
中電圧(1~35 kV)ケーブルが42%と最大のシェアを占めています。この電圧範囲は、変電所と商業・産業のエンドユーザーを結ぶ都市部および郊外の配電ネットワークの基幹を成しており、再生可能エネルギー発電所の集電システムにとっても極めて重要です。
こうした高密度で拡大を続けるネットワークに必要なケーブルの膨大な量が、材料消費を牽引しています。中電圧用途向けの非フッ素系被覆ケーブルは、直埋設、ダクト敷設、架空設置において、コスト効率と堅牢な性能のバランスを取らなければならず、そのため、新しい材料配合の大量試験の場となっています。
用途別に見ると、電力網への基盤投資はどこに集中しているのでしょうか?
送電は37%を占め、最大の用途セグメントとなっています。これには、高電圧および超高電圧で稼働する長距離送電線、相互接続線、および基幹送電ネットワークといった重要なインフラが含まれます。
この分野への投資は、送電網のレジリエンス(回復力)、容量拡大、および遠隔地の再生可能エネルギー発電の統合に対するニーズによって牽引されています。これらのケーブルの被覆材料は、環境的ストレスに対する卓越した長期耐久性、部分放電耐性、および機械的保護を提供しなければならず、そのため、材料の選択は数十年にわたる資産計画において極めて重要な要素となります。
高電圧ケーブル用非フッ素系被覆市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
主な市場推進要因は、PFAS化学物質の規制や禁止を目指す世界的な動きであり、これによりケーブルメーカーや電力会社は、新規プロジェクト向けに規制に準拠した代替品を模索し、サプライチェーンの将来性を確保せざるを得なくなっています。
送電網の近代化、洋上風力発電所、太陽光発電所への前例のない投資により、高電圧ケーブルに対する需要が過去最高水準に達しています。インフラプロジェクト全体における循環型経済とカーボンフットプリントの低減に焦点を当てた、電力会社や政府による持続可能性の要件が、非フッ素系、そしてますますバイオベースの被覆材料の採用を加速させています。
市場における大きな制約要因の一つは、一部の非フッ素系材料が、特殊なフッ素樹脂と比較して、過酷な環境下で性能面で劣る可能性がある点です。特に、長期的な紫外線耐性、産業環境における耐薬品性、および使用温度の上限においてその差が顕著です。
新しいケーブル設計における配合変更や再認定のプロセスは、時間がかかり、多額の資本を要します。IECやAEICなどの国際規格に基づく広範な型式試験が必要となるためです。一部の先進的な非フッ素系またはバイオベースのコンパウンドには現在、コスト面でのプレミアムが存在しており、競争が激しくコストに敏感なプロジェクトの入札において障壁となる可能性があります。
主なトレンドとしては、既存のXLPEやエラストマー生産ラインで最小限の調整のみで加工できるよう設計された、ドロップイン型の非フッ素系コンパウンドの急速な開発が挙げられます。また、熱硬化性XLPEの性能に匹敵する、熱可塑性でリサイクル可能なポリオレフィンに対する研究開発への注力が強まっています。
非フッ素系マトリックスにおいて、絶縁耐力、熱伝導率、および機械的特性を向上させるためのナノ粒子添加剤の組み込みが、勢いを増しています。さらに、市場ではケーブル被覆廃棄物に対するクローズドループ型リサイクルの取り組みが増加しており、材料開発と使用済み製品の回収戦略が連携しつつあります。
主要国別の高電圧ケーブル用非フッ素系被覆市場の分析
中国の送電網拡張と製造規模は、どのように成長を牽引しているのでしょうか?
中国が10.20%という業界トップの年平均成長率(CAGR)を記録しているのは、広大な距離にわたって電力を送電するための超高圧(UHV)送電線を含む大規模な国家送電網拡張プロジェクトや、世界最大規模の再生可能エネルギー発電容量の導入が原動力となっているためです。
世界の生産量を支配する国内のケーブルメーカーは、国の環境政策と、グリーン素材ソリューションの採用を求める輸出市場の要件という二重の圧力に直面しています。これにより、非フッ素系被覆コンパウンドの革新と規模拡大に向けた広大な独占市場が生まれ、国内の素材サプライヤーがこの需要に応えるべく台頭しています。
米国の規制変更とインフラ投資はどのような影響を与えているのでしょうか?
米国の9.40%という成長率は、PFASに対する明確な規制推進(電力会社の調達方針に影響を与えています)に加え、「インフレ抑制法」や「超党派インフラ法」といった法律を通じた、送電網のレジリエンスおよびクリーンエネルギーインフラへの歴史的な連邦政府による投資によって牽引されています。
米国の電力会社やケーブルメーカーは、将来のプロジェクトのリスクを軽減するため、適格な代替材料を積極的に模索しています。この市場の特徴は、洋上風力発電所から乾燥した砂漠の太陽光発電施設に至るまで、過酷な環境向けの非フッ素系ソリューションの開発と認証に重点が置かれている点にあります。
なぜ韓国の洋上風力発電と技術輸出への注力が重要な要因となるのでしょうか?
韓国の年平均成長率(CAGR)8.90%は、同国の野心的な洋上風力発電の国家目標と、大手ケーブルメーカーによる世界的な輸出力と密接に関連しています。韓国のケーブル企業は、材料の耐久性が極めて重要な海底ケーブル技術の分野でリーダー的存在です。
国内のメガプロジェクトと、厳しい環境基準を遵守する海外の顧客の両方に供給するため、これらの企業は、深海の圧力や塩水による腐食に数十年にわたり耐えうる、高性能な非フッ素系被覆材料への需要を牽引しています。
ドイツの「エネルギー転換(Energiewende)」と精密工学は、需要をどのように形成しているのでしょうか?
ドイツの8.70%という成長率は、「エネルギー転換(Energiewende)」の中核となる需要を反映しており、風力資源が豊富な北部地域と南部の工業地帯を結ぶために、送電網インフラの大規模な整備が求められています。
ドイツのエンジニアリング基準は、最高の信頼性と耐久性を求めています。EUのPFAS規制を早期に導入したことで、ドイツの電力会社や製造業者は、非フッ素系材料の仕様策定と検証において先駆者となっており、特に人口密集地域における地下ケーブル敷設や工業団地を結ぶソリューションに重点を置いています。
日本の災害に強いインフラとイノベーションはどのような役割を果たしているのでしょうか?
日本の8.50%という成長率は、災害に強いコンパクトな送電網インフラへのニーズと、先端材料科学におけるリーダーシップによって形作られています。日本企業は、高性能で軽量、かつ省スペースなケーブル設計の開発に優れています。
求められているのは、優れた難燃性、耐震性、そして日本列島全域に広く見られる湿潤で塩分を含む沿岸環境において卓越した長期安定性を備えた、非フッ素系被覆材料です。
高電圧ケーブル用非フッ素系被覆市場の競争環境
自社でコンパウンド開発能力を持つ総合ケーブルメーカーと、特殊ポリマーを供給する世界的な化学大手企業が、この市場の競争環境を形作っています。競争の焦点は、電気的性能、耐久性、加工性、そして環境性能のバランスを最適に実現する独自のコンパウンド配合にあります。
主要な電力会社やプロジェクト開発業者との長期供給契約の確保が極めて重要です。成功の鍵は、新素材の第三者認証の取得と推進、画期的なプロジェクトにおける堅実な事例ポートフォリオの構築、そしてグローバルな販売を可能にするために各地域の複雑な規制環境をうまく乗り切ることにかかっています。
高電圧ケーブル用非フッ素系被覆市場の主要企業
- Nexans
- Prysmian Group
- Sumitomo Electric Industries
- LS Cable & System
- General Cable (PPC)
セグメント別市場
- 材料の種類:
- XLPE(非フッ素系)
- エラストマー系ポリマー
- 熱可塑性ポリオレフィン
- バイオベース樹脂システム
- その他
- 定格電圧:
- 中電圧(1~35 kV)
- 高電圧(35~110 kV)
- 超高電圧(110~300 kV)
- 超高電圧(>300 kV)
- その他
- 用途:
- 送電
- 再生可能エネルギー発電所
- 産業用配電
- EV充電インフラ
- その他
- 地域:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- チェコ共和国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 東アジアのその他
- 南アジア・太平洋
- インド
- ASEAN
- オーストラリア
- 南アジア・太平洋のその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東・アフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
市場の背景
市場の動向
推進要因
制約要因
機会
動向
シナリオ別予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
YからOへの成長傾向分析
絶対的な市場機会(ドル)分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材タイプ別)
はじめに/主な調査結果
素材タイプ別 過去市場規模(百万米ドル)分析(2021年~2025年)
素材タイプ別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
XLPE(非フッ素系)
エラストマー系ポリマー
熱可塑性ポリオレフィン
バイオベース樹脂システム
その他
2021年から2025年までの素材別前年比成長率分析
2026年から2036年までの素材別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(定格電圧別)
はじめに/主な調査結果
過去市場規模(百万米ドル)の分析:定格電圧別、2021年から2025年
現在および将来の市場規模(百万米ドル)の分析および予測:定格電圧別、2026年から2036年
中電圧(1~35 kV)
高電圧(35~110 kV)
超高電圧(110~300 kV)
超超高電圧(300 kV超)
その他
Y-O-Y 成長傾向分析(電圧定格別、2021年~2025年)
絶対額ベースの市場機会分析(電圧定格別、2026年~2036年)
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別 2021年から2025年までの過去市場規模(百万米ドル)の分析
用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
送電
再生可能エネルギー発電所
産業用配電
EV充電インフラ
その他
用途別前年比成長率分析(2021年~2025年)
用途別絶対的市場規模分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
米国
カナダ
メキシコ
素材タイプ別
定格電圧別
用途別
市場魅力度分析
国別
素材タイプ別
定格電圧別
用途別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
素材タイプ別
定格電圧別
用途別
市場魅力度分析
国別
素材タイプ別
定格電圧別
用途別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
素材タイプ別
定格電圧別
用途別
市場魅力度分析
国別
素材タイプ別
定格電圧別
用途別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
素材タイプ別
定格電圧別
用途別
市場魅力度分析
国別
素材タイプ別
定格電圧別
用途別
主なポイント
東アジア市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
中国
日本
韓国
素材タイプ別
定格電圧別
用途別
市場魅力度分析
国別
素材タイプ別
定格電圧別
用途別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 市場規模(百万米ドル)の過去推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
素材タイプ別
定格電圧別
用途別
市場魅力度分析
国別
素材タイプ別
定格電圧別
用途別
主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
素材タイプ別
定格電圧別
用途別
市場魅力度分析
国別
素材タイプ別
定格電圧別
用途別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
カナダ
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
メキシコ
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
ブラジル
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
チリ
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
ドイツ
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
英国
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
イタリア
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
スペイン
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
フランス
価格分析
市場シェア分析(2025年)
素材別
定格電圧別
用途別
インド
価格分析
市場シェア分析(2025年)
素材別
定格電圧別
用途別
ASEAN
価格分析
市場シェア分析(2025年)
素材別
定格電圧別
用途別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
中国
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
日本
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
韓国
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
ロシア
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
ポーランド
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
ハンガリー
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
トルコ
価格分析
市場シェア分析(2025年)
材質別
定格電圧別
用途別
南アフリカ
価格分析
市場シェア分析(2025年)
素材タイプ別
定格電圧別
用途別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
素材タイプ別
定格電圧別
用途別
競合分析
競合の詳細分析
ネクサンズ
概要
製品ポートフォリオ
市場セグメント別の収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
プリズミアン・グループ
住友電気工業
LSケーブル&システム
ジェネラル・ケーブル(PPC)
その他
前提条件および使用された略語
調査方法論
表一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:素材タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
表3:定格電圧別世界市場規模(百万米ドル)予測、2021年~2036年
表4:用途別世界市場規模(百万米ドル)予測、2021年~2036年
表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
表6:2021年から2036年までの素材別北米市場規模(百万米ドル)予測
表7:2021年から2036年までの定格電圧別北米市場規模(百万米ドル)予測
表8:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
表9:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)予測
表10:2021年から2036年までの材質別ラテンアメリカ市場規模(百万米ドル)予測
表11:ラテンアメリカ市場規模(百万米ドル)の電圧定格別予測、2021年~2036年
表12:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
表13:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表14:西ヨーロッパの市場規模(百万米ドル)の予測(材料種別、2021年~2036年)
表15:西ヨーロッパの市場規模(百万米ドル)の予測(定格電圧別、2021年~2036年)
表16:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表17:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表18:東ヨーロッパの市場規模(百万米ドル)の材質別予測(2021年~2036年)
表19:東ヨーロッパの市場規模(百万米ドル)の定格電圧別予測(2021年~2036年)
表20:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表22:東アジアの市場規模(百万米ドル)の材質別予測(2021年~2036年)
表23:東アジアの市場規模(百万米ドル)の電圧定格別予測(2021年~2036年)
表24:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材種別予測
表27:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の電圧定格別予測
表28:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表29:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表30:中東・アフリカ地域の市場規模(百万米ドル)の素材別予測(2021年~2036年)
表31:中東・アフリカ市場規模(百万米ドル)の電圧定格別予測(2021年~2036年)
表32:中東・アフリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年における素材種別ごとの世界市場シェアおよびBPS分析
図4:2026年から2036年までの素材種別ごとの世界市場のYtoOtoY成長率比較
図5:素材タイプ別の世界市場の魅力度分析
図6:定格電圧別の世界市場シェアおよびBPS分析(2026年および2036年)
図7:定格電圧別の世界市場YtoOtoY成長率比較(2026年から2036年)
図8:電圧定格別の世界市場の魅力度分析
図9:用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図10:用途別の世界市場YからOへの成長比較(2026年から2036年)
図11:用途別世界市場の魅力度分析
図12:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図13:地域別世界市場のYからOへの成長率比較(2026年から2036年)
図14:地域別世界市場の魅力度分析
図15:北米市場における増分ドル機会(2026年~2036年)
図16:ラテンアメリカ市場における増分ドル機会(2026年~2036年)
図17:西ヨーロッパ市場における増分ドル機会(2026年~2036年)
図18:東ヨーロッパ市場における増分ドル機会(2026年~2036年)
図19:東アジア市場の追加収益機会(ドルベース)、2026年から2036年
図20:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年から2036年
図21:中東・アフリカ市場の追加収益機会(ドルベース)、2026年から2036年
図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図23:北米市場における素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における素材タイプ別のY-to-o-to-Y成長率比較(2026年から2036年)
図25:素材種別による北米市場の魅力度分析
図26:定格電圧別北米市場シェアおよびBPS分析(2026年および2036年)
図27:定格電圧別北米市場のY-to-Y成長率比較(2026年~2036年)
図28:電圧定格別 北米市場の魅力度分析
図29:用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
図30:用途別 北米市場のY-to-O-to-Y成長率比較(2026年~2036年)
図31:用途別 北米市場の魅力度分析
図32:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図33:ラテンアメリカ市場における材料種別市場価値シェアおよびBPS分析(2026年および2036年)
図34:ラテンアメリカ市場における材料種別YtoOtoY成長率比較(2026年から2036年)
図35:ラテンアメリカ市場における材料種別ごとの市場魅力度分析
図36:ラテンアメリカ市場における定格電圧別市場価値シェアおよびBPS分析(2026年および2036年)
図37:ラテンアメリカ市場における定格電圧別YtoOtoY成長率の比較(2026年から2036年)
図38:電圧定格別 ラテンアメリカ市場の魅力度分析
図39:用途別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図40:用途別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図41:用途別 ラテンアメリカ市場の魅力度分析
図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図43:西ヨーロッパ市場における材料種別市場価値シェアおよびBPS分析(2026年および2036年)
図44:西ヨーロッパ市場における材料種別YtoOtoY成長率比較(2026年から2036年)
図45:西ヨーロッパ市場における素材種別ごとの市場魅力度分析
図46:西ヨーロッパ市場における定格電圧別市場価値シェアおよびBPS分析(2026年および2036年)
図47:西ヨーロッパ市場における定格電圧別YtoOtoY成長率の比較(2026年から2036年)
図48:西ヨーロッパ市場における定格電圧別市場魅力度分析
図49:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図50:西ヨーロッパ市場における用途別YからOへの成長率比較(2026年から2036年)
図51:西ヨーロッパ市場における用途別市場魅力度分析
図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図53:東ヨーロッパ市場における材料タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図54:東ヨーロッパ市場における材料種別ごとのYからOへの年間成長率比較(2026年~2036年)
図55:東ヨーロッパ市場における材料種別ごとの市場魅力度分析
図56:東欧市場における電圧定格別の市場シェアおよびBPS分析(2026年および2036年)
図57:東欧市場における電圧定格別のYからOへの成長率比較(2026年から2036年)
図58:電圧定格別 東欧市場の魅力度分析
図59:用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図60:用途別 東欧市場の前年比成長率比較(2026年~2036年)
図61:用途別 東欧市場の魅力度分析
図62:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図63:東アジア市場における材料種別市場価値シェアおよびBPS分析(2026年および2036年)
図64:東アジア市場における材料種別YtoOtoY成長率の比較(2026年から2036年)
図65:東アジア市場における材料種別ごとの市場魅力度分析
図66:東アジア市場における定格電圧別市場シェアおよびBPS分析(2026年および2036年)
図67:東アジア市場における定格電圧別YtoOtoY成長率の比較(2026年から2036年)
図68:電圧定格別 東アジア市場の魅力度分析
図69:用途別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図70:用途別 東アジア市場のYtoY成長率比較(2026年~2036年)
図71:用途別 東アジア市場の魅力度分析
図72:南アジア・太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
図73:南アジア・太平洋地域の市場価値シェアおよびBPS分析(材料種別、2026年および2036年)
図74:南アジア・太平洋地域の市場YtoOtoY成長率比較(材料種別、2026年から2036年)
図75:南アジア・太平洋地域の市場魅力度分析(材料種別)
図76:南アジア・太平洋地域の市場価値シェアおよびBPS分析(定格電圧別)、2026年および2036年
図77:南アジア・太平洋地域の市場YtoY成長率比較(定格電圧別)、2026年から2036年
図78:電圧定格別 南アジア・太平洋市場の魅力度分析
図79:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図80:用途別 南アジア・太平洋市場のYからOへの成長比較(2026年から2036年)
図81:用途別 南アジア・太平洋地域の市場魅力度分析
図82:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図83:素材タイプ別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図84:中東・アフリカ市場における材料種別ごとの前年比成長率比較(2026年~2036年)
図85:中東・アフリカ市場における材料種別ごとの市場魅力度分析
図86:中東・アフリカ市場における定格電圧別市場シェアおよびBPS分析(2026年および2036年)
図87:中東・アフリカ市場における定格電圧別YtoOtoY成長率比較(2026年~2036年)
図88:中東・アフリカ市場における定格電圧別の市場魅力度分析
図89:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図90:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図91:中東・アフリカ市場における用途別の市場魅力度分析
図92:世界市場 – ティア構造分析
図93:世界市場 – 企業別シェア分析









