主なポイント
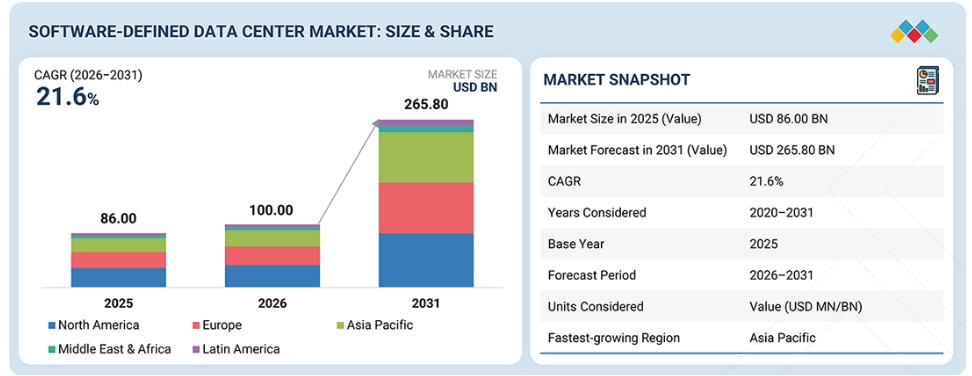
アジア太平洋地域は、年平均成長率(CAGR)25.3%を記録し、最も急速に成長している地域です。
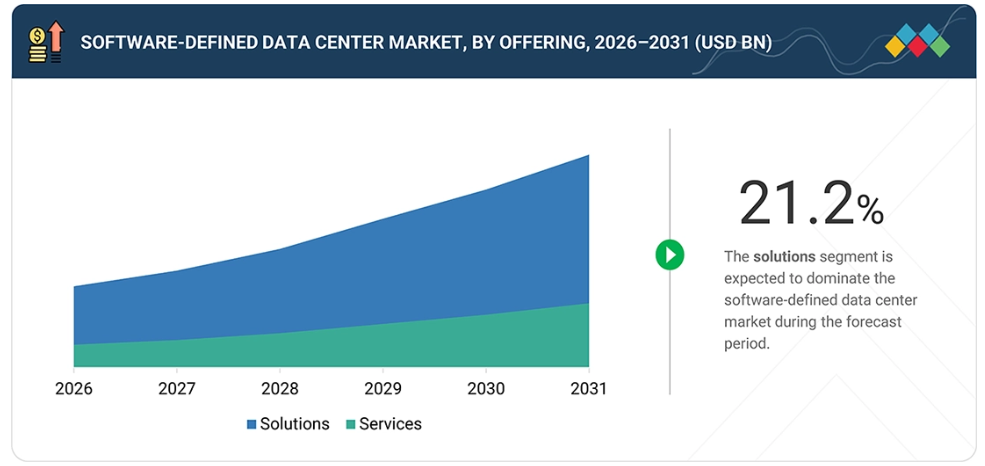
サービス分野は、予測期間中に年平均成長率(CAGR)22.9%を記録すると見込まれています。
ソフトウェア定義ネットワーク(SDN)分野は、柔軟なトラフィックルーティング、マイクロセグメンテーション、およびポリシーベースのネットワーク管理を可能にするため、最も高い成長率を示すと予想されます。
中小企業は、レガシーシステムの制約を受けずに直接ソフトウェア定義のデジタルインフラへ移行しているため、最も急速に成長しているセグメントとなっています。
予測期間中、マネージドサービスプロバイダーが最も急速な成長を示すと予想されます。
シスコ、VMware、マイクロソフト、およびHPEは、広範なソフトウェア定義データセンターのポートフォリオ、企業市場への深い浸透、および世界的な提供体制により、市場を支配しています。
Lightbits、Hive10、およびWhiz Worksは、スケーラブルでコスト効率に優れたクラウドネイティブなソフトウェア定義データセンタープラットフォームにより、勢いを増しています。
ソフトウェア定義データセンター市場は、組織が従来のデータセンターインフラをアップグレードし、自動化や仮想化を通じて運用効率を向上させたいというニーズの高まりに後押しされています。企業がハイブリッドかつ分散したデータセンター環境全体で増加するデジタルワークロードを処理するにつれ、ストレージ、コンピューティング、およびネットワークリソースの統合管理に対する需要が高まっています。ソフトウェア定義データセンタープラットフォームは、さまざまなアプリケーションに対して、ソフトウェアベースの適応性、自動化、および最適なリソース活用を提供する上で、不可欠なものになりつつあります。
顧客の顧客に影響を与えるトレンドと変革
企業がハイブリッドおよびマルチクラウドの導入を加速させ、高度にプログラム可能で自動化されたインフラストラクチャを活用して分散型ワークロードを強化するにつれ、ソフトウェア定義データセンター市場は成長しています。ベンダー各社は、運用管理、インフラストラクチャのニーズ予測、および異常検知のために、AIベースの運用(AIOps)を取り入れています。今後の成長は、コンポーザブルかつディスアグレゲートされたインフラストラクチャ、コンテナオーケストレーションとKubernetesのより深い統合、そして強力なゼロトラストセキュリティ対策によって牽引される見込みであり、これらはすべてデータセンター管理レイヤーおよびソフトウェア定義システム内に統合されることになります。
市場の動向
推進要因:ハイブリッドおよびマルチクラウドアーキテクチャの導入拡大
企業が複数のクラウドプラットフォームやオンプレミスインフラストラクチャ上のワークロードを処理するために、ハイブリッドおよびマルチクラウドアーキテクチャを徐々に活用するにつれ、ソフトウェア定義データセンター(SDDC)の導入が進んでいます。
これらのソリューションは、一元的な制御、コンピューティング、ネットワーク機能、ワークロードの自動最適化、およびストレージの仮想化を提供します。これにより、企業はリソースを効率的かつ迅速に拡張し、パフォーマンスを向上させ、分散型IT環境の管理における俊敏性を高め、卓越した運用を実現することができます。
制約要因:ソフトウェア定義データセンターの導入の複雑さと、従来のインフラストラクチャの再構成
ソフトウェア定義データセンターへの移行には、複数のソフトウェア層の追加や運用プロセスの再設計など、大規模なインフラストラクチャの変更が必要となります。この移行には、ソフトウェア定義ネットワーク、仮想化、および自動化されたインフラストラクチャ管理に関する専門知識が求められるため、企業にとって課題となる可能性があります。その結果、企業はソフトウェア定義データセンターを導入する際、人材採用、従業員研修、またはサードパーティによるコンサルティングにかかる追加コストに直面することが一般的です。
機会:ソフトウェア定義データセンターへのAI駆動型インフラ管理の組み込み
ソフトウェア定義データセンターにおける分析機能やAI機能の活用は、プロセスをインテリジェントに自動化したり、インフラのメンテナンスが必要な時期を予測したりする新たな機会をもたらします。AIOpsを活用することで、チームはアプリケーションやワークロードをリアルタイムで監視し、ニーズに基づいてリソースを最適に配備することが可能になります。これにより、ますます複雑化するソフトウェア定義データセンター環境において、ダウンタイムの削減、リソース利用率の向上、そして全体的な生産性の向上を実現できます。
課題:熟練した人材の不足と不適切な管理慣行
ソフトウェア定義データセンター環境は複雑です。そのため、これらの環境をサポートするために必要な人材は、仮想化、自動化、AIベースの技術(例:AIオペレーション)など、データセンター内の現在および進化し続ける技術を適切に管理するために必要な専門分野のスキルを有していなければなりません。多くの組織は、これらの技術を取り扱うためのトレーニングと経験を兼ね備えた熟練した人材の確保に依然として苦戦しています。有能なスタッフを採用することが困難であるため、ソフトウェア定義データセンター環境を効果的に運用・管理する能力が阻害されています。
市場エコシステム
ソフトウェア定義データセンター市場には、ソリューションプロバイダー、サービスプロバイダー、コネクティビティプロバイダーという3つの主要なプレイヤーが存在します。ソリューションプロバイダーは、ストレージ、コンピューティング、ネットワークリソースをオーケストレーション、自動化、仮想化するためのソリューションを構築し、インフラストラクチャの一元管理とポリシー制御を可能にします。コネクティビティプロバイダーは、マルチクラウドやハイブリッドクラウドを実現するためのソフトウェア定義データセンター機能をサポートし、ワークロードのシームレスな統合とモビリティを確保します。サービスプロバイダーは、ソフトウェア定義データセンターアーキテクチャの導入および運用に向けたサービスの展開、コンサルティング、統合、管理を行うソリューションを企業に提供します。
市場セグメント
提供サービス別
ソフトウェア定義データセンターの導入および統合における課題が増大していることから、サービスセグメントはより大きな市場シェアを占めています。こうしたデータセンターを展開するには、仮想化、ソフトウェア定義ストレージ、およびソフトウェア定義ネットワークを既存のインフラストラクチャと統合する必要があります。多くの組織では、コンピュータおよびソフトウェアベースのデータセンターを運用するために必要なスキルが不足しており、その結果、サードパーティによるテクニカルサポート、マネージドサービス、および専門的なコンサルティングへの需要が高まっています。
ソリューション別
ソフトウェア定義コンピューティングは、他のソリューションよりも優れたスケーラビリティを提供するため、市場をリードしています。企業は、変化するニーズに応じてコンピューティング容量を容易に拡張することができます。また、需要の変動に応じて利用可能なコンピューティング能力をリアルタイムで増減させることができ、その結果、業務全体の効率と価値が向上します。
組織規模別
大企業が市場を支配しています。これは、データセンターの運用を簡素化し、サーバーやストレージなどのリソース割り当てを自動化し、世界中のITインフラ全体にわたるワークロード管理を改善するために、ソフトウェア定義データセンターソリューションの導入がますます進んでいるためです。複雑な環境を管理し、デジタルトランスフォーメーションの取り組みを支援する能力が、大企業におけるソフトウェア定義データセンターの導入拡大を後押ししています。
エンドユーザー別
マネージドサービスプロバイダーは、サービス提供におけるカスタマイズ性と俊敏性を高めるために、ソフトウェア定義データセンター(SDDC)ソリューションの採用を拡大しており、最も急速に成長しているセグメントです。顧客のニーズに応じてITサービスを迅速に導入、管理、アップグレードできる能力により、プロバイダーはよりきめ細やかで迅速な対応が可能なソリューションを提供でき、顧客満足度の向上と競争力の強化につながっています。
地域
予測期間中、北米はソフトウェア定義データセンター(SDDC)市場において最大のシェアを占めると予想されます。
同地域の優位性は、クラウドコンピューティング、仮想化技術、および先進的なITインフラの近代化イニシアチブが早期に導入されたことに起因しています。米国およびカナダの組織は、運用効率の向上、インフラ管理の自動化、ならびにハイブリッドおよびマルチクラウド環境のサポートを目的として、ソフトウェア定義型ソリューションへの投資を拡大しています。クラウドサービスプロバイダーやデータセンターソリューションベンダーを含む主要なテクノロジープロバイダーの存在が、同地域の市場成長をさらに加速させています。さらに、スケーラブルかつ俊敏なITインフラへの需要の高まりに加え、AIを活用した運用、エッジコンピューティング、およびデジタルトランスフォーメーションへの投資拡大が相まって、企業によるソフトウェア定義データセンターアーキテクチャの導入が促進されています。データセキュリティや事業継続性に関する厳しい規制要件もまた、BFSI(銀行・金融・保険)、医療、通信、政府機関などの業界におけるSDDCソリューションの広範な導入に寄与しています。
ソフトウェア定義データセンター市場:企業評価マトリックス
ソフトウェア定義データセンター市場において、マイクロソフトが「スター(Stars)」クアドラントに位置づけられたのは、同社の広範なグローバル展開、包括的なクラウドおよび仮想化製品群、ならびに統合サービスを提供する能力によるものです。一方、ジュニパーネットワークスは、ソフトウェア定義データセンターソリューションの急速な開発と、ソフトウェア定義ネットワークおよび自動化されたデータセンターインフラにおける製品群の継続的な強化により、「新興リーダー(Emerging Leaders)」クアドラントに位置づけられています。
主要市場プレイヤー
vmware (US)
Microsoft (US)
Cisco (US)
HPE (US)
IBM (US)
Dell Technologies (US)
Oracle (US)
Nutanix (US)
Huawei (China)
Fujitsu (Japan)
Juniper Networks (US)
Commvault (US)
Arista Networks (US)
DataCore Software (US)
Scality (US)
SUSE (Germany)
NetApp (US)
Citrix (US)
Nuage Networks (US)
Lenovo (China)
Rackspace Technology (US)
Lightbits (US)
HiveIO (US)
Whiz Works (India)
Pl Systems and Networks (UAE)
最近の動向
2026年2月:HPEは、サービスプロバイダーの変革を加速させる、コンピューティングおよびネットワーク分野にわたる新しいソリューションを発表しました。これにより、コアからエッジに至るまで、大容量かつ低遅延のAI駆動型ソリューションを活用し、サービスプロバイダーが独自のAIインフラストラクチャを開発・運用できるよう支援します。HPEのデータセンターおよびルーティングインフラストラクチャのソリューションにより、クラウドプロバイダー、サービスプロバイダー、およびクラウド規模の企業顧客は、成長著しいAIワークロードに対応するため、ネットワークファブリックを積極的に拡張することが可能になります。
2026年1月:VMwareは、「Cloud on AWS SDDC」バージョン1.26のリリースを発表しました。これにより、最新のストレージアーキテクチャを統合し、コンプライアンス対応能力を向上させ、運用の安定性を高めます。このリリースでは、効率的で安全かつ信頼性の高いクラウド環境を維持しつつ、高度なワークロードに対応する柔軟性を提供するなど、企業の要件に重点を置いています。
2025年11月:マイクロソフトは、Azure Arcを基盤とする「Azure Local上のソフトウェア定義ネットワーク(SDN)」の一般提供開始を発表しました。このリリースでは、Azure Local上のネットワークセキュリティグループ(NSG)を活用し、ネットワーク層でのアクセス制御を実現するクラウド主導のネットワーク機能が導入されています。これにより、一元化されたネットワーク管理、シームレスなハイブリッド環境の一貫性、およびきめ細かなトラフィック制御が可能となります。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.3 調査対象範囲 34
1.3.1 市場セグメンテーションおよび地域別範囲 34
1.3.2 調査対象の範囲および除外項目 35
1.3.3 対象期間 36
1.4 対象通貨 36
1.5 調査の限界 37
1.6 ステークホルダー 37
1.7 変更点の概要 38
2 エグゼクティブ・サマリー 39
2.1 市場のハイライトと主要な洞察 39
2.2 主要な市場参加者:戦略的展開のマッピング 41
2.3 ソフトウェア定義データセンター市場における破壊的トレンド 42
2.4 高成長セグメント 43
2.5 地域別概況:市場規模、成長率、および予測 44
3 プレミアムインサイト 45
3.1 ソフトウェア定義データセンター市場における事業者にとって魅力的な機会 45
3.2 ソフトウェア定義データセンター市場:提供サービス別 45
3.3 ソフトウェア定義データセンター市場:ソリューション別 46
3.4 ソフトウェア定義データセンター市場:事業者タイプ別 46
3.5 ソフトウェア定義データセンター市場(業種別) 47
3.6 ソフトウェア定義データセンター市場(地域別) 47
4 市場概要 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 成長要因 49
4.2.1.1 AIインフラの拡大 49
4.2.1.2 サイバーレジリエンスおよびゼロトラストインフラへの注目の高まり 49
4.2.1.3 ハイブリッドクラウドの再調整およびクラウドの国内回帰 50
4.2.1.4 ハイパーコンバージドインフラの導入拡大 50
4.2.2 制約要因 51
4.2.2.1 レガシーシステムの移行の複雑さとベンダーロックインへの懸念 51
4.2.2.2 熟練した専門人材の不足 51
4.2.3 機会 52
4.2.3.1 ソブリン・クラウドおよびデータ・レジデンシー・インフラへの投資拡大 52
4.2.3.2 SDDC ベースの災害復旧およびサイバー復旧インフラに対する需要の高まり 52
4.2.4 課題 53
4.2.4.1 統一された運用を維持しつつ、異種混在のマルチクラウドおよびマルチハイパーバイザー環境を管理すること 53
4.2.4.2 進化するサイバー脅威から、一元化されたソフトウェア定義のコントロールプレーンを保護すること 53
4.3 未充足のニーズと未開拓領域 54
4.3.1 ソフトウェア定義データセンター市場における未充足のニーズ 54
4.3.2 未開拓分野におけるビジネスチャンス 55
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 56
4.4.1 相互に関連する市場 56
4.4.2 セクター横断的な機会 56
4.5 ティア1/2/3の主要企業による戦略的動き 57
4.5.1 主な動きと戦略的焦点 57
5 業界の動向 58
5.1 ポーターの5つの力分析 58
5.1.1 新規参入の脅威 59
5.1.2 代替品の脅威 59
5.1.3 供給者の交渉力 60
5.1.4 買い手の交渉力 60
5.1.5 競争の激しさ 60
5.2 マクロ経済指標 61
5.2.1 はじめに 61
5.2.2 GDPの動向と予測 61
5.2.3 世界のデータセンターソリューション業界の動向 62
5.2.4 世界のクラウドコンピューティング業界の動向 63
5.3 サプライチェーン分析 63
5.3.1 半導体および部品サプライヤー 64
5.3.2 データセンター・ハードウェア・プロバイダー 64
5.3.3 SDDCプラットフォーム・プロバイダー 65
5.3.4 システムインテグレーターおよびマネージドサービスプロバイダー 65
5.3.5 クラウドおよびコロケーションプロバイダー 65
5.3.6 導入環境 65
5.3.7 エンドユーザー 66
5.4 エコシステム分析 66
5.5 価格分析 68
5.5.1 地域別 SDDC ソリューションの平均目安価格(2026年) 68
5.5.2 ベンダー別 SDDC ソリューションの参考価格分析(2025年) 69
5.6 主要なカンファレンスおよびイベント(2026年~2027年) 70
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 71
5.8 投資および資金調達のシナリオ 72
5.9 ケーススタディ分析 72
5. 9.1 ケーススタディ 1:HDI SIGORTA、VMware Cloud Foundation によりインフラを近代化し、復旧時間を短縮 72
5.9.2 ケーススタディ 2:プロクター・アンド・ギャンブル、Microsoft Azure により SAP インフラを近代化 73
5.9.3 ケーススタディ 3:AVANCO、HPE GreenLake による IT インフラの近代化 74
5.9.4 ケーススタディ 4:レムトランス社が Oracle Cloud VMware ソリューションにより鉄道運用のレジリエンスを向上 74
5.10 2025年の米国関税がソフトウェア定義データセンター市場に与える影響 75
5.10.1 はじめに 75
5.10.2 主な関税率 76
5.10.3 価格への影響分析 76
5.10.4 国・地域への影響 77
5.10.4.1 米国 77
5.10.4.2 欧州 77
5.10.4.3 アジア太平洋地域 77
5.10.5 業種への影響 78
5.10.5.1 BFSI 78
5.10.5.2 クラウドサービスプロバイダーおよびハイパースケーラー 78
5.10.5.3 製造業 78
5.10.5.4 政府および公共部門 78
6 技術の進歩、AI がもたらす影響、特許、イノベーション、および将来の応用 79
6.1 技術分析 79
6.1.1 主要な新興技術 79
6.1.1.1 エッジコンピューティング 79
6.1.1.2 サーバー仮想化 79
6.1.1.3 クラウドコンピューティング 80
6.1.2 補完的な技術 80
6.1.2.1 モノのインターネット(IoT) 80
6.1.2.2 インフラストラクチャのオーケストレーションと自動化 80
6.1.2.3 コンテナおよびKubernetes 81
6.1.3 関連技術 81
6.1.3.1 人工知能および機械学習 81
6.1.3.2 ビッグデータ 81
6.1.3.3 デジタルツイン 82
6.2 技術・製品ロードマップ 82
6.2.1 短期(2026年~2028年) | 仮想化、自動化、およびハイブリッドインフラストラクチャ 82
6.2.1.1 重点分野: 82
6.2.1.1.1 技術開発 82
6.2.1.1.2 製品の革新 83
6.2.1.1.3 市場への普及 83
6.2.2 中期(2028年~2031年) | インテリジェントなオーケストレーションおよびワークロードの最適化 83
6.2.2.1 重点分野: 83
6.2.2.1.1 技術開発 83
6.2.2.1.2 製品の革新 83
6.2.2.1.3 市場への普及 84
6.2.3 長期(2031年~2036年以降) | 自律型、AI駆動型、および自己最適化型データセンター 84
6.2.3.1 重点分野: 84
6.2.3.1.1 技術開発 84
6.2.3.1.2 製品の革新 84
6.2.3.1.3 市場への普及 84
6.3 特許分析 85
6.4 将来の応用 87
6.4.1 AIを活用した予測型インフラ管理 87
6.4.2 自律的なワークロードオーケストレーションとリソースの最適化 88
6.4.3 ハイブリッドおよびマルチクラウドインフラ管理 89
6.4.4 エッジおよび分散型SDDCインフラストラクチャ 89
6.4.5 エネルギー効率に優れた持続可能なデータセンター運用 90
6.5 AI/生成AIがソフトウェア定義データセンター市場に与える影響 90
6.5.1 主なユースケースと市場の可能性 90
6.5.2 ソフトウェア定義データセンター市場におけるベストプラクティス 92
6.5.3 ソフトウェア定義データセンター市場におけるAI導入の事例研究 92
6.5.3.1 Sky社、HPEのプライベートクラウドAIを活用し、セキュアなAI開発を加速 92
6.5.4 相互接続された隣接エコシステムと市場プレイヤーへの影響 93
6.5.5 ソフトウェア定義データセンター市場における生成AI導入に対する顧客の準備状況 94
7 規制環境 95
7.1 地域ごとの規制およびコンプライアンス 95
7.1.1 規制機関、政府機関、およびその他の組織 95
7.1.2 地域別の業界標準 98
7.1.2.1 北米 98
7.1.2.2 欧州 98
7.1.2.3 アジア太平洋地域 99
7.1.2.4 中東・アフリカ 100
7.1.2.5 ラテンアメリカ 100
8 顧客環境と購入者の行動 101
8.1 意思決定プロセス 101
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 102
8.2.1 購買プロセスにおける主要なステークホルダー 102
8.2.2 購買基準 103
8.3 導入の障壁と内部的な課題 104
8.4 各種エンドユーザー業界における未充足ニーズ 105
8.5 市場の収益性 106
8.5.1 収益の可能性 107
8.5.2 コストの動向 107
8.5.3 主要アプリケーションにおける利益率向上の機会 107
9 ソフトウェア定義データセンター市場(提供形態別) 108
9.1 はじめに 109
9.1.1 提供形態:ソフトウェア定義データセンター市場の推進要因 109
9.2 ソリューション 110
9.3 サービス 111
9.3.1 トレーニングおよびコンサルティング 113
9.3.2 サポートおよび保守 114
9.3.3 統合および導入 115
10 ソリューション別ソフトウェア定義データセンター市場 117
10.1 はじめに 118
10.1.1 ソリューション:ソフトウェア定義データセンター市場の推進要因 118
10.2 ソフトウェア定義コンピューティング 120
10.2.1 仮想化およびコンテナプラットフォームによる柔軟なワークロード管理 120
10.2.1.1 サーバー仮想化およびハイパーバイザーソフトウェア 121
10.2.1.2 コンテナおよびKubernetesプラットフォーム 122
10.3 ソフトウェア定義ストレージ 122
10.3.1 スケーラブルかつデータ集約型のワークロードに向けた集中型ストレージ管理 122
10.3.1.1 ブロックおよびファイル型 SDS ソフトウェア 123
10.3.1.2 AI および分析向けのオブジェクト型 SDS ソフトウェア 124
10.4 ハイパーコンバージド・インフラストラクチャ (HCI) 124
10.4.1 インフラストラクチャの導入を簡素化する、統合型コンピューティングおよびストレージ 124
10.4.1.1 HCIソフトウェア 125
10.4.1.2 統合型HCIアプライアンス 126
10.5 ソフトウェア定義ネットワーク(SDN) 126
10.5.1 プログラム可能かつ自動化されたデータセンター接続のための集中型ネットワーク制御 126
10.5.1.1 SDN コントローラおよび仮想スイッチ 127
10.5.1.2 ネットワーク仮想化およびファブリック自動化ソフトウェア 128
10.6 ソフトウェア定義セキュリティ 128
10.6.1 マイクロセグメンテーションおよび仮想ファイアウォールによるワークロードレベルのセキュリティ 128
10.6.1.1 マイクロセグメンテーションソフトウェア 129
10.6.1.2 仮想次世代ファイアウォール(VNGFW)およびゼロトラストソフトウェア 129
10.7 管理および運用 130
10.7.1 SDDC インフラストラクチャの自動プロビジョニングと継続的な監視 130
10.7.1.1 インフラストラクチャの自動化および IaC ソフトウェア 131
10.7.1.2 AIOps および可観測性ソフトウェア 131
11 導入モード別ソフトウェア定義データセンター(SDDC)市場 132
11.1 はじめに 133
11.1.1 導入モード:ソフトウェア定義データセンター(SDDC)市場の推進要因 133
11.2 プライベートクラウド 135
11.2.1 エンタープライズ・ワークロード向けの専用インフラ制御 135
11.3 パブリック・クラウド 136
11.3.1 クラウド・インフラを通じたオンデマンドのSDDCリソース 136
11.4 ハイブリッドクラウド 137
11.4.1 プライベートクラウドとパブリッククラウドにまたがる統合インフラストラクチャ管理 137
12 オペレーター種別別のソフトウェア定義データセンター市場 138
12.1 はじめに 139
12.1.1 事業者の種類別:ソフトウェア定義データセンター市場の推進要因 139
12.2 企業 141
12.2.1 企業内IT向けのソフトウェア定義インフラストラクチャ 141
12.3 通信サービスプロバイダー 142
12.3.1 ネットワークおよび分散ワークロード向けのプログラム可能なインフラストラクチャ 142
12.4 クラウドサービスプロバイダー 143
12.4.1 クラウドリソース提供のための大規模仮想化インフラストラクチャ 143
12.5 マネージドサービスプロバイダー 144
12.5.1 マルチカスタマー環境のための集中型インフラストラクチャ管理 144
12.6 コロケーション・サービス・プロバイダー 145
12.6.1 コロケーション施設内におけるソフトウェアを活用したインフラストラクチャ・サービス 145
13 業界別ソフトウェア定義データセンター市場 147
13.1 はじめに 148
13.1.1 業界別:ソフトウェア定義データセンター市場の推進要因 149
13.2 銀行・金融サービス・保険(BFSI) 151
13.2.1 トランザクションおよび金融データ向けの高可用性インフラ 151
13.3 ITおよび情報技術を活用したサービス(ITES) 152
13.3.1 デジタルサービス提供のためのスケーラブルなコンピューティングおよびネットワークインフラ 152
13.4 政府・防衛 153
13.4.1 安全かつミッションクリティカルなワークロードのための管理されたインフラ 153
13.5 ヘルスケアおよびライフサイエンス 154
13.5.1 臨床データおよび研究ワークロード向けの耐障害性の高いインフラ 154
13.6 製造および産業 155
13.6.1 自動化された生産環境のための分散型インフラストラクチャ 155
13.7 小売・Eコマース 156
13.7.1 オムニチャネル小売およびデジタルコマースのための弾力性のあるインフラストラクチャ 156
13.8 エネルギー・公益事業 157
13.8.1 分散型エネルギーおよび公益事業運営のための信頼性の高いインフラ 157
13.9 その他 158
14 組織規模別ソフトウェア定義データセンター市場 159
14.1 はじめに 160
14.1.1 組織規模:ソフトウェア定義データセンター市場の推進要因 160
14.2 中小企業(SME) 162
14.2.1 リソースに制約のあるIT環境におけるインフラ管理の簡素化 162
14.3 大企業 163
14.3.1 複雑な企業環境全体にわたるスケーラブルなインフラ制御 163
15 地域別のソフトウェア定義データセンター市場 165
15.1 はじめに 166
15.2 北米 167
15.2.1 米国 173
15.2.1.1 AI ワークロードの拡大とインフラの自動化により、ソフトウェア定義データセンターの導入が加速 173
15.2.2 カナダ 174
15.2.2.1 ソフトウェア定義データセンターの導入を加速させる、主権型 AI インフラへの投資 174
15.3 ヨーロッパ 176
15.3.1 英国 181
15.3.1.1 自動化されたインフラ管理への需要を強化するための、主権型AIデータセンターに対する政府の支援 181
15.3.2 ドイツ 183
15.3.2.1 安全かつ自動化されたデータセンターの近代化を加速させるための、主権型クラウドプラットフォームの選定 183
15.3.3 フランス 184
15.3.3.1 医療分野におけるデータ主権の要件が市場を牽引 184
15.3.4 イタリア 185
15.3.4.1 ハイパースケールAIデータセンターの拡張により、ソフトウェア定義型リソースオーケストレーションへの需要が増加 185
15.3.5 スペイン 187
15.3.5.1 エッジデータセンターの拡大とAI対応ネットワークが、分散型ソフトウェア定義インフラストラクチャの需要を牽引 187
15.3.6 オランダ 188
15.3.6.1 AI主導のネットワーク自動化により、ソフトウェア定義データセンター管理の需要が増加 188
15.3.7 その他のヨーロッパ諸国 189
15.4 アジア太平洋地域 190
15.4.1 中国 197
15.4.1.1 国内のAIインフラ開発により、インテリジェントなソフトウェア定義型コンピューティング、ストレージ、およびネットワーキングへの需要が増加 197
15.4.2 日本 199
15.4.2.1 AIを活用したレガシーシステムの近代化により、仮想化および自動化されたソフトウェア定義インフラの導入が加速する見込みです 199
15.4.3 インド 200
15.4.3.1 仮想化の近代化とコンテナの統合により、統合型ソフトウェア定義データセンタープラットフォームへの需要が強化される見込みです 200
15.4.4 韓国 201
15.4.4.1 ソフトウェア定義のコンピューティングおよびデータセンターのオーケストレーションを推進するハイパースケールAIファクトリーの開発 201
15.4.5 東南アジア 203
15.4.5.1 AIワークロードの増加と分散型データセンターの拡大による、プログラマブルなインフラストラクチャへの需要の増加 203
15.4.6 アジア太平洋地域のその他の地域 204
15.5 中東・アフリカ 205
15.5.1 GCC 211
15.5.1.1 サウジアラビア 213
15.5.1.1.1 AI 対応インフラへの投資により、仮想化およびソフトウェア定義データセンターの導入が加速 213
15.5.1.2 UAE 214
15.5.1.2.1 ソブリン・ファイナンシャル・クラウドの開発により、ソフトウェア定義インフラへの需要が増加 214
15.5.1.3 カタール 216
15.5.1.3.1 ソフトウェア定義データセンターのオーケストレーションに対する需要を拡大させる、ソブリン・クラウドおよびAIインフラの導入 216
15.5.1.4 クウェート 217
15.5.1.4.1 仮想化およびソフトウェア管理型インフラの導入を促進する、AIを活用したクラウドリージョンの開発 217
15.5.1.5 GCCのその他の地域 218
15.5.2 南アフリカ 220
15.5.2.1 エンタープライズネットワークの近代化とAIネイティブインフラにより、ソフトウェア定義データセンターの導入が加速 220
15.5.3 中東・アフリカのその他の地域 221
15.6 ラテンアメリカ 222
15.6.1 ブラジル 228
15.6.1.1 ソフトウェア定義型リソース管理の向上に向けたハイブリッドインフラの近代化 228
15.6.2 メキシコ 230
15.6.2.1 ハイブリッドITの複雑性とネットワーク仮想化による、ソフトウェア定義データセンターの導入強化 230
15.6.3 チリ 231
15.6.3.1 ローカルクラウドリージョンの拡大による、ソフトウェア定義コンピューティングおよびインフラストラクチャオーケストレーションへの需要強化 231
15.6.4 コロンビア 232
15.6.4.1 AIに焦点を当てたデータセンターの容量拡大により、仮想化およびソフトウェア管理型インフラへの需要が増加 232
15.6.5 その他のラテンアメリカ諸国 233
16 競争環境 235
16.1 はじめに 235
16.2 主要企業の競争戦略/勝因、2023年~2026年 235
16.3 売上高分析、2021年~2025年 237
16.4 市場シェア分析、2025年 238
16.5 ブランド/製品比較 242
16.5.1 VMWARE 242
16.5.2 マイクロソフト 243
16.5.3 デル・テクノロジーズ 243
16.5.4 HPE 243
16.5.5 IBM 243
16.6 企業評価マトリックス:主要プレイヤー、2025年 244
16.6.1 スター企業 244
16.6.2 新興リーダー 244
16.6.3 広範な事業展開を行う企業 245
16.6.4 参入企業 245
16.6.5 企業の事業展開範囲:主要企業、2025年 247
16.6.5.1 企業の事業展開範囲 247
16.6.5.2 地域別の事業展開範囲 247
16.6.5.3 ソリューションの展開状況 248
16.7 企業評価マトリックス:スタートアップ/中小企業、2025年 248
16.7.1 進歩的な企業 248
16.7.2 対応力のある企業 248
16.7.3 ダイナミックな企業 249
16.7.4 スタートブロック 249
16.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 250
16.7.5.1 主要なスタートアップ/中小企業の詳細リスト 250
16.7.5.2 主要スタートアップ/中小企業の競合ベンチマーク 250
16.8 企業評価および財務指標 251
16.8.1 主要ベンダーの企業評価 251
16.8.2 主要ベンダーの財務指標 252
16.9 競争環境 253
16.9.1 製品の発売・機能強化 253
16.9.2 取引実績 279
17 企業概要 298
17.1 はじめに 298
17.2 主要企業 298
17.2.1 VMWARE(BROADCOM) 298
17.2.1.1 事業概要 298
17.2.1.2 提供製品・ソリューション・サービス 299
17.2.1.3 最近の動向 301
17.2.1.3.1 製品の発売・機能強化 301
17.2.1.3.2 取引 302
17.2.1.4 MnMの見解 305
17.2.1.4.1 勝利への権利 305
17.2.1.4.2 戦略的選択 305
17.2.1.4.3 弱点と競合上の脅威 305
17.2.2 マイクロソフト 306
17.2.2.1 事業概要 306
17.2.2.2 提供している製品・ソリューション・サービス 307
17.2.2.3 最近の動向 309
17.2.2.3.1 製品の発売・機能強化 309
17.2.2.3.2 取引 312
17.2.2.4 MnMの見解 313
17.2.2.4.1 勝利への権利 313
17.2.2.4.2 戦略的選択 314
17.2.2.4.3 弱点と競合上の脅威 314
17.2.3 デル・テクノロジーズ 315
17.2.3.1 事業概要 315
17.2.3.2 提供している製品・ソリューション・サービス 316
17.2.3.3 最近の動向 318
17.2.3.3.1 製品の発売・機能強化 318
17.2.3.3.2 取引 321
17.2.3.4 MnMの見解 323
17.2.3.4.1 勝利への権利 323
17.2.3.4.2 戦略的選択 323
17.2.3.4.3 弱点と競合上の脅威 323
17.2.4 HPE 324
17.2.4.1 事業概要 324
17.2.4.2 提供されている製品・ソリューション・サービス 325
17.2.4.3 最近の動向 327
17.2.4.3.1 製品の発売・機能強化 327
17.2.4.3.2 取引 329
17.2.4.4 MnMの見解 331
17.2.4.4.1 勝利への権利 331
17.2.4.4.2 戦略的選択 331
17.2.4.4.3 弱点と競合上の脅威 331
17.2.5 IBM 332
17.2.5.1 事業概要 332
17.2.5.2 提供されている製品・ソリューション・サービス 333
17.2.5.3 最近の動向 335
17.2.5.3.1 製品の発売・機能強化 335
17.2.5.3.2 取引 338
17.2.5.4 MnMの見解 340
17.2.5.4.1 勝利への権利 340
17.2.5.4.2 戦略的選択 340
17.2.5.4.3 弱点および競合上の脅威 340
17.2.6 NUTANIX 341
17.2.6.1 事業概要 341
17.2.6.2 提供している製品・ソリューション・サービス 342
17.2.6.3 最近の動向 344
17.2.6.3.1 製品の発売・機能強化 344
17.2.6.3.2 契約実績 347
17.2.7 NETAPP 349
17.2.7.1 事業概要 349
17.2.7.2 提供している製品・ソリューション・サービス 350
17.2.7.3 最近の動向 352
17.2.7.3.1 製品の発売・機能強化 352
17.2.7.3.2 取引 356
17.2.8 ARISTA NETWORKS 359
17.2.8.1 事業概要 359
17.2.8.2 提供している製品・ソリューション・サービス 360
17.2.8.3 最近の動向 362
17.2.8.3.1 製品の発売・機能強化 362
17.2.8.3.2 取引 365
17.2.9 HITACHI VANTARA 366
17.2.9.1 事業概要 366
17.2.9.2 提供している製品・ソリューション・サービス 367
17.2.9.3 最近の動向 369
17.2.9.3.1 製品の発売・機能強化 369
17.2.9.3.2 契約実績 372
17.2.10 HUAWEI 375
17.2.10.1 事業概要 375
17.2.10.2 提供している製品・ソリューション・サービス 376
17.2.10.3 最近の動向 378
17.2.10.3.1 製品の発売・機能強化 378
17.2.10.3.2 取引実績 382
17.3 その他の主要企業 383
17.3.1 シスコ 383
17.3.2 富士通 384
17.3.3 コムヴォルト 385
17.3.4 データコア・ソフトウェア 386
17.3.5 スカリティ 387
17.3.6 SUSE 388
17.3.7 ORACLE 389
17.3.8 CITRIX 390
17.3.9 LENOVO 391
17.3.10 RACKSPACE TECHNOLOGY 392
17.3.11 パロアルトネットワークス 393
17.3.12 フォーティネット 394
17.3.13 エバーピュア(ピュア・ストレージ) 395
17.3.14 ヌアージュ・ネットワークス 396
17.3.15 スケール・コンピューティング 397
17.3.16 VERGEIO 398
17.3.17 STORMAGIC 399
17.3.18 WHIZ WORKS 400
17.3.19 HIVEIO 401
17.3.20 LIGHTBITS 402
18 調査方法論 403
18.1 調査データ 403
18.1.1 二次データ 404
18.1.1.1 データおよび主要な二次情報源の一覧 405
18.1.2 一次データ 405
18.1.2.1 一次インタビューの内訳 405
18.2 市場規模の推計 406
18.3 データの三角検証 408
18.4 因子分析 410
18.5 調査の前提条件 411
19 付録 412
19.1 ディスカッション・ガイド 412
19.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 416
19.3 カスタマイズオプション 418
19.4 関連レポート 418
19.5 著者の詳細 419









