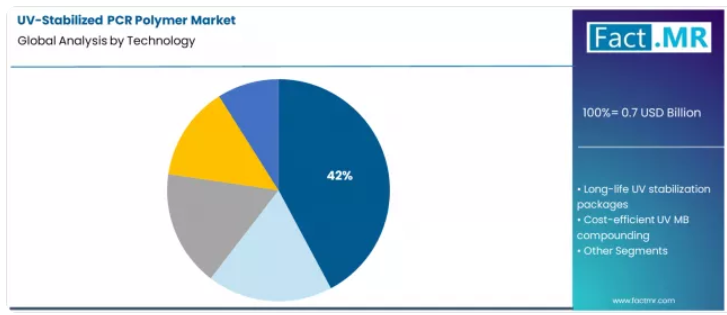
- 主要技術セグメント(2026年):UV吸収剤+HALSシステム(42.2%)
- 主要包装形態セグメント(2026年):ボトル、クレート、パレット(40.0%)
- 主要素材セグメント(2026年):PCR-HDPE/PCR-PP(49.2%)
- 主要な最終用途セグメント(2026年):屋外用および耐久性のある包装(38.0%)
- 主要な成長国:インド(年平均成長率 11.5%)、中国(同 10.5%)、米国(同 8.0%)、ブラジル(同 7.5%)、ドイツ(同 7.0%)、日本(同 4.6%)
- 市場の主要企業:BASF SE、Clariant AG、Kingfa Sci. & Tech. Co., Ltd.、Bhansali Engineering Polymers Ltd.、Braskem S.A.、三菱化学グループ、Avient Corporation、Dow Inc.、Lanxess AG
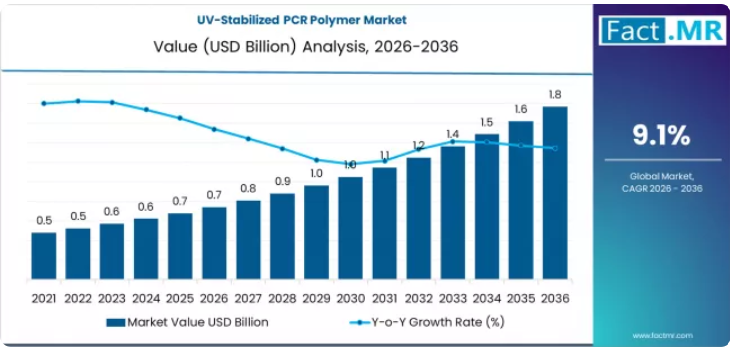
規制やブランドの取り組みにより、産業全体でリサイクル材の含有率向上が求められる中、PCRプラスチックが本来持つ光分解に対する脆弱性により、高度な安定化技術が不可欠となっています。市場の成長は、PCRの用途が単純な包装を超えて、材料の耐久性が最優先される長寿命製品、屋外用、および産業用分野へと拡大していることに支えられています。
堅牢で多機序による保護の必要性を反映し、42.2%のシェアを占めるUV吸収剤とヒンダードアミン系光安定剤(HALS)を組み合わせたシステムの強力な主導力が、この市場の特徴となっています。需要が最も顕著なのは、市場の38.0%を占める屋外用および耐久性のある包装用途であり、その中でもボトル、クレート、パレットが40.0%と主流となっています。PCR-HDPEとPCR-PPは、リサイクル材の供給量が多く、安定化され耐久性のある製品に適していることから、合わせて需要の49.2%を占め、市場の基盤を形成しています。
セグメント別分析
技術別に見ると、どの安定化手法が最も包括的な保護効果をもたらすのでしょうか?
UV吸収剤とHALS安定化システムの組み合わせが、42.2%というトップシェアを占めています。この相乗効果のあるアプローチは、要求の厳しい用途において好まれています。これは、UV吸収剤が有害な放射線を遮断することで第一の防御線として機能する一方、HALS化合物が光酸化プロセス中に生成されるフリーラジカルを中和し、それによってポリマーの機械的特性と色を長期間にわたり維持するからです。
この二重のメカニズムは、PCR素材で作られた屋外用家具、自動車部品、工業用木箱などの製品に期待される数年にわたる耐用年数を確保するために不可欠です。
用途別に見ると、性能仕様を牽引する上で最も重要なセクターはどこでしょうか?
屋外用および耐久性のある包装材が、38.0%を占める主要な用途セグメントとなっています。このセクターには、日光や風雨に絶えずさらされる輸送用パレット、農業用木箱、屋外用収納ボックスなどの製品が含まれます。
これらの用途におけるPCR材料の使用は、製品の早期故障につながる脆化、ひび割れ、色あせを防ぐための効果的なUV安定化に完全に依存しています。この分野の成長は、過酷な環境ストレスに耐えることができる、高負荷で堅牢な安定化包装への需要を直接後押ししています。
包装形態別に見ると、どのセグメントが最も高いレベルの材料完全性を要求しているのでしょうか?
ボトル、クレート、パレットは40.0%のシェアを占める主要な形態であり、特に非食品用化学薬品容器、乳製品用クレート、物流用パレットが挙げられます。これらの製品は、大きな機械的負荷、衝撃、および屋外への曝露にさらされています。
これらの形態でPCRポリマーを活用するには、外観のためだけでなく、製品のライフサイクル全体を通じて構造的完全性と耐荷重能力を維持するために、UV安定化が不可欠であり、これにより高度な添加剤システム向けの価値の高い市場が創出されています。
この市場の主な推進要因、制約、および変化する動向とは何でしょうか?
主要な市場推進要因は、使い捨て包装を超えて、耐久消費財にPCR素材を組み込むよう求める規制当局や企業の動きです。EUの「使用済み自動車指令」や、建設・物流分野における持続可能性の目標といった規制により、高性能な再生プラスチックに対する譲れない需要が生まれています。そして、UV安定化技術は、こうした長寿命用途を実現するための不可欠な要素となっています。
大きな制約要因となっているのは、ばらつきが大きいPCR原料に対して、効果的な安定剤システムを配合するための技術的な複雑さとコストです。PCRポリマー鎖の経歴に一貫性がないため、バージン樹脂よりも安定化が難しく、高度で、多くの場合カスタマイズされた添加剤パッケージが必要となり、材料コストを押し上げています。
大きな機会は、自動車および電気・電子分野にあり、これらの分野では、各ブランドが外観を問わない構造部品向けの持続可能な材料オプションを模索しています。これにより、これらの産業における厳しい熱的・機械的性能基準を満たすことができる安定化技術の新たな分野が開かれます。市場の主なトレンドは、単純な添加剤のブレンドから、統合的なポリマーエンジニアリングへの移行です。
主要企業はもはや単に安定剤を販売するだけでなく、認証済みの性能データを備えた、あらかじめ配合され、完全に安定化されたPCRポリマーグレードを開発・販売しており、OEMや加工業者に包括的な材料ソリューションを提供しています。
主要国別のUV安定化PCRポリマー市場の分析
インドの年平均成長率(CAGR)が11.5%と業界をリードしているのは、産業、自動車生産、都市インフラ開発の急速な成長に支えられているためです。工業用クレート、パレット、自動車内装部品などの製品向けには、コストパフォーマンスに優れ、耐久性の高い素材に対する需要が非常に高まっています。
この市場の特徴は、同国の強い日射から十分な保護を提供できる、コスト効率に優れたUVマスターバッチソリューションへの強い需要にあり、その成長は、持続可能な素材の認証を求める国内消費および輸出志向の製造セクターの両方によって牽引されています。
自動車および特殊用途における中国の需要を牽引している要因は何でしょうか?
中国の堅調な年平均成長率(CAGR)10.5%は、世界をリードする電気自動車(EV)の生産と、ハイテク製造分野における野心的な目標によって推進されています。特に自動車セクターは主要な牽引役となっており、サステナビリティ別と性能の両方の目標を達成するため、ボンネット下部部品、内装トリム、外装バンパーフェイシア向けに、UV安定化処理されたPCRコンパウンドを求めています。
物流および輸出経済の成長は、輸送機器やバルクハンドリング機器における安定化PCRへの持続的な需要を生み出しており、これはエンジニアリングプラスチック向けの国内リサイクルエコシステムの急速な成熟によって支えられています。
米国の規制面での追い風とブランドの社会貢献活動は、市場をどのように形成しているのでしょうか?
耐久消費財を対象とした州レベルの拡大生産者責任(EPR)法や企業の自主的な取り組みが、米国の8.0%という成長を大幅に牽引しています。PCRの使用が包装分野から、デッキ材やフェンスなどの建築・建設資材、さらには自動車部品へと移行していることで、高性能な安定化処理に対する新たな需要の波が生まれています。
この市場は高度に洗練されており、規制認証の取得や大手OEMの厳格な技術データシート要件への対応が重視されているため、強力な研究開発および技術サービス能力を持つサプライヤーが優位に立っています。
なぜブラジルの農業部門が重要な成長の柱となっているのでしょうか?
ブラジルの年平均成長率(CAGR)7.5%は、同国の農業産業の規模と密接に関連しています。農薬容器、灌漑システムの部品、長期間の熱帯の日光に耐えなければならない農産物のバルク用クレートなどの用途において、UV安定化処理が施されたPCR-HDPEおよびPCR-PPに対する需要は膨大であり、さらに拡大しています。
この市場は、耐候性に優れ、かつ耐薬品性の要件も満たす堅牢なソリューションへのニーズによって牽引されており、アグリビジネスにおける地域的な持続可能性への取り組みも、さらなる成長を後押ししています。
厳格な規制に支えられた高水準市場としてのドイツの役割とは?
ドイツの年平均成長率(CAGR)7.0%は、最も厳しいEU規制に準拠した、成熟したイノベーション主導型市場としての同国の立場を反映しています。需要を牽引しているのは、自動車産業のクローズドループリサイクル義務と、建設産業のグリーンビルディング基準です。
屋外用途において10年以上の製品寿命を保証できる、高品質で高効率な安定化システムに特に焦点が当てられています。この市場で成功するには、技術的な優位性だけでなく、環境上のメリットを証明するための包括的なライフサイクルアセスメントデータも必要であり、これにより技術は次世代の非移行性安定剤化学物質へと進化しています。
品質と精密エンジニアリングを重視する日本の姿勢は、市場にどのような影響を与えているのでしょうか?
日本の年平均成長率(CAGR)は4.6%と比較的緩やかですが、これは精度と品質に重点を置いた高付加価値のニッチ市場を表しています。需要は自動車および電気・電子(E&E)セクターに由来しており、これらの分野では、PCR素材を使用した部品であっても、コンパクトで熱に敏感なデバイスにおいて、色保持性、表面仕上げ、長期的な信頼性に関する極めて厳しい基準を満たす必要があります。
この市場では、純粋なコスト競争力よりも、信頼できるサプライヤーが提供する、超効率で低添加量の安定化包装や、一貫性の高いプリコンパウンドPCRエンジニアリングプラスチックグレードが優先されており、コスト競争力への重視度は比較的低くなっています。
UV安定化PCRポリマー市場の競争環境
競争環境には、グローバルな化学コングロマリット、専門の添加剤サプライヤー、および垂直統合型コンパウンダーが混在しています。競争は主に2つの軸に沿って激化しています。それは、安定剤化学における技術革新と、PCRの調達およびコンパウンディングへの垂直統合です。
業界をリードする企業は、単なる添加剤だけでなく、完全に配合され、性能が保証されたPCRポリマーグレードを提供できる点で他社と一線を画しており、これにより加工業者の負担を軽減しています。競争の舞台は、材料仕様が厳格な自動車および電子分野の主要OEMとの長期供給契約や共同開発プロジェクトへと、ますます移行しつつあります。
この市場で成功するには、さまざまなポリマー種類や最終用途環境に合わせてソリューションをカスタマイズするための、用途に特化した深い知識が求められます。各社は、製品の寿命を予測するために、耐候性試験施設や用途シミュレーションソフトウェアに多額の投資を行っています。競争の行方は、高品質なPCR原料の安定供給を確保する能力や、地域ごとの複雑な規制環境を乗り切る能力に影響を受けており、大手リサイクル業者との提携が重要な戦略的資産となっています。
UV安定化PCRポリマー市場の主要企業
- BASF SE
- Clariant AG
- Kingfa Sci. & Tech. Co., Ltd.
- Bhansali Engineering Polymers Ltd.
- Braskem S.A.
- Mitsubishi Chemical Group
- Avient Corporation
- Dow Inc.
- Lanxess AG
- Others
セグメント別市場
- 用途別:
- 屋外用・耐久性包装
- 自動車・産業用
- 物流・バルク包装
- 農業用包装
- 屋外用FMCG
- 特殊ポリマー
- 包装形態:
- ボトル、クレート、パレット
- 容器・ハウジング
- 再利用可能クレート
- キャニスター・ドラム
- その他
- 材質:
- PCR-HDPE/PCR-PP
- rPP/rPE
- PCRポリオレフィン
- PCR-HDPE
- その他
- 地域:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- チェコ共和国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 東アジアのその他
- 南アジア・太平洋
- インド
- ASEAN
- オーストラリア
- 南アジア・太平洋のその他
- 中東アフリカ
- GCC諸国
- 南アフリカ
- トルコ
- 中東アフリカのその他
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- 動向
- シナリオ別予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模($)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途別市場規模(百万米ドル)の過去データ分析
- 最終用途別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 屋外用および耐久性のある包装
- 自動車および産業用
- 物流およびバルク包装
- 農業用包装
- 屋外用FMCG
- 特殊ポリマー
- 最終用途別、2021年から2025年までのY対O対Y成長トレンド分析
- 用途別 絶対的な市場機会分析(2026年~2036年)
- 包装形態別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 包装形態別 過去の市場規模(百万米ドル)分析(2021年~2025年)
- 包装形態別 現在および将来の市場規模(百万米ドル)の分析および予測:2026年から2036年
- ボトル、クレート、パレット
- 容器およびハウジング
- 再利用可能なクレート
- キャニスターおよびドラム
- その他
- 包装形態別 前年比(YoY)成長傾向分析:2021年から2025年
- 包装形態別 絶対的な市場機会分析(2026年~2036年)
- 素材別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 素材別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 素材別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測(金額別)
- PCR-HDPE/PCR-PP
- rPP/rPE
- PCRポリオレフィン
- PCR-HDPE
- その他
- 2021年から2025年までの素材別Y対o対Y成長傾向分析
- 2026年から2036年までの素材別絶対的市場機会分析(米ドル)
- 技術別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 技術別、2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 技術別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
- UV吸収剤+HALS安定化システム
- 長寿命UV安定化包装
- コスト効率に優れたUV MBコンパウンディング
- 添加剤投与量の最適化
- その他
- 2021年から2025年までの技術別Y対o対Y成長トレンド分析
- 2026年から2036年までの技術別絶対的市場機会分析
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 主なポイント
- 2021年から2025年までの南米アメリカ市場分析および2026年から2036年までの予測(国別)
- 2021年から2025年までの市場規模(百万米ドル)の推移分析(市場分類別)
- 2026年から2036年までの市場規模(百万米ドル)の予測(市場分類別)
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- 用途別
- 包装形態別
- 素材別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 包装形態別
- 素材別
- 技術別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカンおよびバルト諸国
- ヨーロッパのその他
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 包装形態別
- 素材別
- 技術別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模 (百万米ドル)市場分類別予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 用途別
- 包装形態別
- 素材別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 包装形態別
- 素材別
- 技術別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模の過去データ(百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模の予測(百万米ドル)および市場分類別(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 用途別
- 包装形態別
- 素材別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 包装形態別
- 素材別
- 技術別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- 日本
- 価格分析
- 市場シェア分析(2025年
- 用途別
- 包装形態別
- 素材別
- 技術別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- 用途別
- 包装形態別
- 素材別
- 技術別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 用途別
- 包装形態別
- 素材別
- 技術別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- 包装形態別
- 素材別
- 技術別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 包装形態別
- 素材別
- 技術別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 用途別
- 包装形態別
- 素材別
- 技術別
- 競合分析
- 競合の詳細分析
- BASF SE
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- クラリアントAG
- キングファ
- バンサリ・エンジニアリング
- ブラスケム
- 三菱化学
- アビエント
- ダウ・インク
- ランクセスAG
- BASF SE
- 競合の詳細分析
- 使用された仮定および略語
- 調査方法
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
- 表3:2021年から2036年までの包装形態別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの素材別世界市場規模(百万米ドル)予測
- 表5:技術別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:北米市場規模(百万米ドル)の包装形態別予測、2021年~2036年
- 表9:北米市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表10:北米市場規模(百万米ドル)の技術別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
- 表14:ラテンアメリカ市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表15:ラテンアメリカ市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)の包装形態別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)の包装形態別予測(2021年~2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表25:東ヨーロッパ市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表26:東アジア市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表27:東アジア市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表28:東アジアの市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
- 表29:東アジアの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表30:東アジアの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表31:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
- 表32:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の包装形態別予測
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表38:中東・アフリカ地域の市場規模(百万米ドル)の包装形態別予測(2021年~2036年)
- 表39:中東・アフリカ市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表40:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模 (百万米ドル)の予測(2021年~2036年)
- 図3:最終用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図4:最終用途別世界市場のY対Y成長率比較(2026年~2036年)
- 図5:最終用途別世界市場の魅力度分析
- 図6:包装形態別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:包装形態別世界市場のYtoOtoY成長率比較(2026年~2036年)
- 図8:包装形態別世界市場の投資魅力度分析
- 図9:素材別 世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:素材別 世界市場のYtoOtoY成長比較(2026年から2036年)
- 図11:素材別 世界市場の魅力度分析
- 図12:技術別 世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:技術別世界市場前年比成長率の比較(2026年~2036年)
- 図14:技術別世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率の比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の追加ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図23:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図24:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図25:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場の用途別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場の用途別YからOへのY成長率比較(2026年から2036年)
- 図28:北米市場における用途別の市場魅力度分析
- 図29:北米市場における包装形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における包装形態別のY-to-Y成長率比較(2026年から2036年)
- 図31:包装形態別 北米市場の魅力度分析
- 図32:素材別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:素材別 北米市場の前年比成長率比較(2026年~2036年)
- 図34:素材別 北米市場の魅力度分析
- 図35:技術別北米市場シェアおよびBPS分析(2026年および2036年)
- 図36:技術別北米市場のYからOへの成長比較(2026年から2036年)
- 図37:技術別北米市場の魅力度分析
- 図38:2026年および2036年の国別ラテンアメリカ市場における価値シェアおよびBPS分析
- 図39:2026年および2036年の用途別ラテンアメリカ市場における価値シェアおよびBPS分析
- 図40:2026年から2036年までの用途別ラテンアメリカ市場のYからOへの成長率比較
- 図41:南米アメリカ市場における用途別の市場魅力度分析
- 図42:南米アメリカ市場における包装形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における包装形態別のYからOへのY成長率比較(2026年から2036年)
- 図44:南米アメリカ市場における包装形態別の市場魅力度分析
- 図45:南米アメリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における素材別のYtoOtoY成長率比較(2026年から2036年)
- 図47:南米アメリカ市場における素材別の魅力度分析
- 図48:南米アメリカ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における技術別のYtoOtoY成長比較(2026年から2036年)
- 図50:南米アメリカ市場における技術別魅力度分析
- 図51:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図54:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図55:西ヨーロッパ市場における包装形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における包装形態別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における包装形態別の市場魅力度分析
- 図58:西ヨーロッパ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における素材別の前年比成長率の比較(2026年~2036年)
- 図60:西ヨーロッパ市場における素材別の市場魅力度分析
- 図61:西ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における技術別YtoY成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における技術別の魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における用途別YtoY成長率の比較(2026年から2036年)
- 図67:東ヨーロッパ市場における用途別市場魅力度分析
- 図68:ヨーロッパ市場における包装形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における包装形態別のYtoY成長率比較(2026年から2036年)
- 図70:ヨーロッパ市場における包装形態別の市場魅力度分析
- 図71:ヨーロッパ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における素材別のYtoOtoY成長率の比較(2026年から2036年)
- 図73:素材別 ヨーロッパ市場の魅力度分析
- 図74:技術別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図75:技術別 ヨーロッパ市場のYからOへの成長比較(2026年から2036年)
- 図76:技術別 ヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場における最終用途別の魅力度分析
- 図81:東アジア市場における包装形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における包装形態別YtoY成長率の比較(2026年~2036年)
- 図83:東アジア市場における包装形態別の市場魅力度分析
- 図84:東アジア市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における素材別のYtoY成長率比較(2026年~2036年)
- 図86:東アジア市場における素材別の市場魅力度分析
- 図87:東アジア市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における技術別Y-to-o-to-Y成長率の比較(2026年~2036年)
- 図89:東アジア市場における技術別魅力度分析
- 図90:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋市場における用途別の市場魅力度分析
- 図94:南アジア・太平洋市場における包装形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場における包装形態別の前年比成長率比較(2026年~2036年)
- 図96:南アジア・太平洋市場における包装形態別の市場魅力度分析
- 図97:南アジア・太平洋市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における素材別前年比成長率の比較(2026年~2036年)
- 図99:南アジア・太平洋市場における素材別の市場魅力度分析
- 図100:南アジア・太平洋市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
- 図102:南アジア・太平洋市場における技術別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図104: 中東・アフリカ市場:用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場:用途別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場における用途別の魅力度分析
- 図107:中東・アフリカ市場における包装形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における包装形態別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における包装形態別の市場魅力度分析
- 図110:中東・アフリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における素材別のYtoY成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における素材別の市場魅力度分析
- 図113:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における技術別の魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









