主な市場動向と洞察
- 用途別:2025年には、血管アクセスおよび輸液セグメントが34.6%という最大の市場シェアを占めました。
- 素材別:2025年には、PVC/ビニールセグメントが売上高シェア42.8%で市場をリードしました。
- 用途別:2025年には、シングルユースセグメントが売上高シェア92.2%で市場を席巻しました。
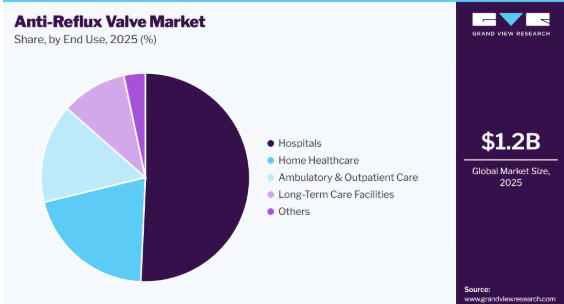
- 最終用途別:2025年には、病院セグメントが50.7%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア37.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には、米国が北米において最大の売上高シェアを占め、市場を牽引しました
市場規模と予測
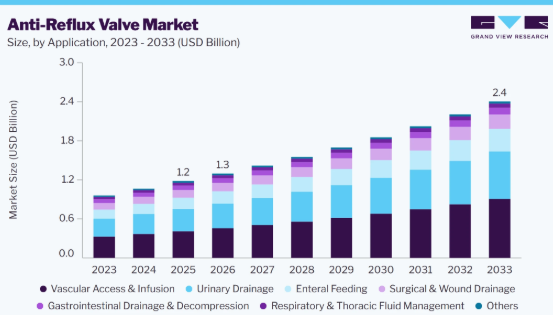
- 2025年の市場規模:12億米ドル
- 2026年の推定市場規模:13億米ドル
- 2033年までの予測市場規模:24億米ドル
- CAGR(2026年~2033年):9.2%
さらに、長期的な栄養サポートを必要とする慢性疾患の有病率の増加は、逆流防止弁業界の重要な推進要因となっています。脳卒中、がん、神経疾患、慢性腎臓病、消化器疾患などの病状は、嚥下機能や消化器機能を損なうことが多く、長期的な経腸栄養や水分管理の必要性を高めています。逆流防止弁は、経腸栄養中の逆流や汚染を防ぐ上で極めて重要な役割を果たし、それによって患者の安全性を向上させます。例えば、2025年9月時点で、世界保健機関(WHO)によると、非感染性疾患(NCD)は世界中で少なくとも4,300万人の死亡原因となっており、パンデミック以外の全死亡者の75%を占めています。そのうち、心血管疾患による死亡者数は約1,900万人、がんによる死亡者数は1,000万人、慢性呼吸器疾患による死亡者数は400万人、糖尿病による死亡者数は200万人以上でした。こうした慢性疾患の負担が増大するにつれ、長期的な栄養サポートを必要とする患者数が増加しており、逆流防止弁技術に対する持続的な需要が生まれています。
病院インフラの拡充は、市場成長を支える重要な要因となっています。これは、病院が経腸栄養システム、尿ドレナージシステム、輸液療法用デバイス、およびカテーテルを用いた医療用途の主要なエンドユーザーであるためです。入院患者数の増加、長期ケアソリューションへの需要の高まり、そして感染予防への重視の高まりにより、医療提供者は信頼性の高い逆流防止機構を備えた医療機器の導入を進めています。逆流防止弁は、尿道カテーテル、中心静脈アクセスデバイス、ドレナージシステムなどのカテーテル関連システムに組み込まれ、液体の逆流を防止し、汚染リスクを低減し、患者の安全性を向上させる役割を果たしています。以下の表で示されているように、病院や専門医療施設からなる広範なネットワークの存在が、急性期医療、集中治療、長期医療の各現場において、逆流防止弁技術に対する強固な需要基盤を形成しています。
臨床試験の動向
臨床試験および臨床評価は、血管アクセス、透析、輸液療法、体液管理システムなどの用途において、デバイスの安全性、性能、信頼性、および臨床的有効性に関するエビデンスを生み出すことで、逆流防止弁業界の発展に重要な役割を果たしています。これらの研究では、血液や体液の逆流防止、圧力制御、デバイスの耐久性、使いやすさ、および処置に関連する合併症の低減など、主要な性能パラメータが評価されています。これらの評価を通じて得られた臨床的エビデンスは、規制当局による承認、製品開発、および医療従事者による逆流防止弁技術のより広範な採用を支えています。より安全なカテーテル治療や高度な体液管理ソリューションへの需要が高まる中、メーカー各社は、患者の安全性を向上させ、デバイスの機能性を維持し、臨床転帰を改善する弁システムの開発に注力しています。
例えば、2026年3月には、Mozarc Medical US LLCがスポンサーを務めた「逆流防止弁付きArgyle Safety瘻カニューレの臨床試験(NCT05927532)」において、血液透析用途向けの逆流防止弁付き瘻カニューレの安全性と性能が評価されました。本研究では、透析治療中の安全な血管アクセス処置を支援し、体液管理を最適化する本デバイスの能力を評価し、腎臓ケアおよび長期的な血管アクセス管理における逆流防止弁技術の応用拡大を浮き彫りにしました。
市場の動向
逆流防止弁業界は、病院、長期介護施設、在宅医療の現場において、経腸栄養、尿ドレナージ、輸液療法、その他の体液管理用途への需要が高まっていることから、着実な成長を遂げています。逆流防止弁は、逆流、漏出、汚染を防ぐのに役立ち、それによって患者の安全性を向上させ、医療機器に関連する感染症のリスクを低減します。さらに、慢性疾患の有病率の上昇や在宅医療の普及が進んでいることも、この市場を後押ししています。これに伴い、長期的な栄養サポートやドレナージ用デバイスの需要が高まっています。加えて、バルブの設計、生体適合性材料、および統合型クローズドシステム技術における継続的な進歩により、製品の性能と使いやすさが向上しています。感染予防に対する規制当局の重視の高まり、医療インフラの拡充、および先進的な医療機器への投資拡大が、予測期間を通じて市場の持続的な成長を支えると見込まれます。
市場の集中度と特徴
逆流防止弁業界は、逆流防止性能の向上、漏出の低減、および医療関連感染症のリスクを最小限に抑える先進的な弁技術の開発に牽引され、中程度から高いレベルのイノベーションが特徴となっています。メーカー各社は、生体適合性の向上と使いやすい設計を特徴とする、無針式逆流防止コネクター、逆流防止経腸栄養弁、および統合型クローズドシステム流体管理デバイスを市場に投入しています。また、在宅医療や長期ケアの現場における患者の安全性の向上にも、イノベーションの焦点が当てられています。
逆流防止弁業界では、経腸栄養、輸液療法、血管アクセス、ドレナージシステムにおける製品ポートフォリオの強化を目指す大手医療機器企業を中心に、中程度の合併・買収活動が見られます。メーカー各社は、単独の逆流防止弁メーカーを買収するのではなく、より広範な輸液管理および血管アクセス事業を買収することで、統合された製品ラインナップの拡充を図っています。例えば、2025年5月、ICU Medical社と大塚製薬工場は、合弁会社「Otsuka ICU Medical LLC」の設立を完了し、推定年間生産能力14億ユニットの点滴製剤を擁する、世界最大級の点滴製剤製造ネットワークを構築しました。この提携は、北米における点滴製剤のサプライチェーンを強化し、製造能力を拡大するとともに、輸液および体液管理技術の革新を加速させることを目的としています。
逆流防止弁は医療機器として規制されているため、規制への準拠は製品開発や商品化に影響を与える重要な要素となります。用途に応じて、メーカーはFDAの510(k)要件、欧州連合医療機器規則(EU MDR 2017/745)、小口径コネクタに関するISO 80369規格、および生体適合性に関するISO 10993要件に準拠しなければなりません。これらの規制は、製品の安全性、適合性、および性能を確保する一方で、開発コストの増加や承認までの期間の長期化をもたらしています。経腸栄養、輸液療法、および尿路ドレナージシステムで使用される逆流防止弁においては、規制への準拠が特に重要です。
逆流防止弁業界は、逆流防止機構を内蔵した統合型体液管理デバイスからの適度な競争に直面しており、これにより、独立型の逆流防止弁の必要性が低下しています。さらに、特定のクローズドシステム経腸栄養セット、尿排出システム、および無針輸液コネクタには、逆流防止技術が統合された設計が採用されています。これらの製品は、一部の用途において独立型の弁に取って代わる可能性がありますが、高度な逆流防止、汚染管理、および既存の医療機器との互換性が求められる場面では、専用の逆流防止弁が依然として不可欠です。
逆流防止弁の需要は、経腸栄養、尿路ドレナージ、および輸液療法が日常的に行われている病院、長期介護施設、在宅医療提供者に集中しています。患者数が多く、厳格な感染予防プロトコルが求められることから、病院が最大のエンドユーザーとなっていますが、長期的な栄養サポートや慢性疾患管理への需要の高まりにより、在宅医療が最も急成長しているセグメントとして台頭しています。
アナリストの見解
逆流防止弁市場は、経腸栄養システムの普及拡大、慢性疾患の有病率の上昇、および高齢者や重症患者における長期的な栄養サポートへの需要の高まりを背景に、着実な成長が見込まれています。さらに、在宅医療サービスの拡大、感染予防への注目の高まり、逆流・漏出・汚染のリスクを最小限に抑えるより安全な医療機器へのニーズも、市場を後押ししています。流量制御や耐久性の向上、栄養補給・ドレナージシステムとの統合など、弁の設計における技術的進歩が、新たな成長の機会を生み出しています。アナリストの観点からは、信頼性の高い製品性能、規制順守、費用対効果の高いソリューション、および新興医療市場への展開に注力する企業が、競争優位性を強化する上で有利な立場にあると考えられます。
用途別分析
2025年には、血管アクセス・輸液セグメントが34.6%という最大の売上シェアを占め、市場を牽引しました。また、予測期間中は最も高い年平均成長率(CAGR)で成長すると見込まれています。この優位性は、病院、外来診療センター、集中治療室(ICU)における静脈内(IV)療法の広範な利用に支えられています。これらの現場では、逆流防止弁が使用され、逆流を防ぎ、正確な液流量を維持し、輸液処置中の汚染リスクを低減しています。薬剤投与、輸液、血液製剤、および非経口栄養を必要とする入院患者数の増加が、高度な輸液システムへの需要を引き続き牽引しています。さらに、無針コネクター、閉鎖式移送装置、末梢静脈カテーテル(PIVC)、末梢挿入型中心静脈カテーテル(PICC)、および中心静脈カテーテル(CVC)の採用拡大が、血管アクセス用途における逆流防止弁技術の統合をさらに後押ししています。例えば、2026年3月に『Journal of Vascular Access』誌に掲載された研究では、逆流防止機能を備えた無針コネクターが評価され、血液の逆流を低減し、カテーテルの安全性を向上させ、信頼性の高い輸液投与を支える役割が強調されました。この研究結果は、血管アクセスおよび集中治療分野における逆流防止弁技術の採用拡大を裏付けるものです。
尿路ドレナージ分野は、尿路疾患の有病率の増加、留置尿道カテーテルの使用拡大、およびカテーテル関連尿路感染症(CAUTI)の予防への重視の高まりにより、予測期間中に著しい年平均成長率(CAGR)で成長すると予想されています。尿路ドレナージシステムに組み込まれた逆流防止弁は、尿の逆流を防止し、細菌の移動リスクを低減し、密閉されたドレナージシステムを維持することで、患者の安全性を向上させます。2026年4月、世界保健機関(WHO)によると、腎臓病は世界的に懸念が高まっている健康問題であり、慢性腎臓病(CKD)は世界中で推定6億7,400万人に影響を及ぼしており、高齢化や糖尿病・高血圧の有病率の増加により、その負担は増え続けています。長期的な腎臓ケアや支持療法を必要とする患者数の増加により、逆流防止機構を備えた先進的な尿路ドレナージシステムの導入が促進されると予想されます。
素材に関する洞察
2025年には、PVC/ビニールセグメントが売上高シェア42.8%で市場をリードしました。この優位性は、尿路ドレナージシステム、経腸栄養デバイス、輸液セット、およびカテーテルベースの用途において、PVCベースの医療用チューブや体液管理コンポーネントが広く使用されていることに支えられています。PVCは、費用対効果の高さ、柔軟性、耐久性、化学的安定性、そして大規模な使い捨て医療機器製造との適合性から、好んで採用されています。この素材は、軽量かつ透明な部品の製造を可能にし、医療従事者が患者ケア中に体液の流れを監視し、閉塞や異常を検知することを可能にしています。
シリコーン素材セグメントは、予測期間中に最も高いCAGRで成長すると予想されています。シリコーンは、高い化学的安定性、柔らかさ、組織への刺激が少ないこと、耐熱性、および滅菌プロセスとの適合性といった優れた特性を備えており、尿路ドレナージシステム、経腸栄養デバイス、および埋め込み型・カテーテルベースの用途に適しています。患者の快適性を向上させ、医療機器に関連する合併症を軽減する先進的な医療用グレードの素材への需要の高まりが、シリコーンの採用を後押ししています。
用途に関する洞察
2025年には、シングルユース(使い捨て)セグメントが売上高シェア92.2%で市場をリードし、予測期間中は最も高いCAGRで成長すると見込まれています。この優位性は、感染予防、交差汚染リスクの低減、再処理の必要性の排除といった利点により、病院、外来診療センター、在宅医療の現場において使い捨て医療機器の採用が拡大していることに支えられています。使い捨ての逆流防止弁は、無菌の流路を維持することが極めて重要な経腸栄養システム、尿ドレナージバッグ、輸液セット、およびカテーテルベースの医療機器に広く採用されています。医療関連感染(HAI)の低減、ワークフローの効率化、および滅菌関連コストの最小化への注目が高まっていることから、特に患者数の多い急性期医療の現場において、医療提供者は使い捨てソリューションを優先するようになっています。
再利用可能セグメントは、医療分野における持続可能性への取り組みや廃棄物削減の努力が拡大していることから、予測期間中に著しい成長率を示すと予想されます。これにより、再利用可能な逆流防止弁ソリューションに新たな機会が生まれています。医療システムでは、患者の安全を確保しつつ、医療機器のライフサイクルコスト、環境への影響、および資源の利用状況を評価しています。2024年10月時点の世界保健機関(WHO)によると、医療活動によって発生する廃棄物の約85%が一般廃棄物であり、残りの15%は感染性廃棄物、化学廃棄物、医薬品廃棄物を含む有害廃棄物です。医療廃棄物管理に対するこうした懸念の高まりにより、医療提供者は、臨床的に適切な場合、再利用可能および再処理可能な医療機器の導入を検討するようになっています。
エンドユーザーに関する洞察
2025年には、病院セグメントが市場を牽引し、売上高シェアの50.7%を占めました。この優位性は、カテーテル管理、輸液療法、経腸栄養、尿路ドレナージ、および集中治療などの病院での幅広い用途において、逆流防止弁を備えた医療機器が広く利用されていることに起因しています。病院は、逆流を防止し、汚染リスクを低減し、感染予防プロトコルを支援する、安全で継続的な輸液管理システムが必要であるため、依然として主要なエンドユーザーとなっています。例えば、2025年4月、マックス・ヘルスケアは、2028年までに病院ネットワークを拡大し、約3,700床を増設するための6,000クロール(約7億米ドル)の拡張計画を発表しました。これは、医療インフラおよび入院収容能力への継続的な投資を反映したものです。このような病院施設の拡大に加え、入院患者数の増加、慢性疾患の負担の増大、および医療関連感染(HAI)の低減への注目の高まりにより、急性期医療および専門医療の現場において、逆流防止弁技術への需要がさらに高まると予想されます。
在宅医療セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、在宅ケアへの移行が進んでいること、遠隔患者管理への需要が高まっていること、および病院外での長期治療を必要とする患者数が増加していることによって牽引されています。逆流防止弁は、経腸栄養システム、尿路ドレナージシステム、輸液療法デバイスなどの在宅医療用途において、液体の逆流を防止し、デバイスの機能を維持し、患者の安全性を向上させるために使用されています。高齢人口の増加、慢性疾患の有病率の上昇、および長期入院に代わる費用対効果の高い代替手段へのニーズが高まっていることから、医療提供者や患者は在宅医療ソリューションの導入を積極的に進めています。
地域別動向
北米は、先進的な医療インフラ、経腸栄養・尿排出・輸液療法用デバイスの高い普及率、および病院や在宅医療現場における徹底した感染予防対策に支えられ、2025年には37.4%という最大の売上シェアを占め、世界の逆流防止弁市場を牽引しました。この地域では、BD、ICU Medical、Medline、Urocare Products、Nexus Medicalといった主要メーカーが拠点を構えており、これらの企業が先進的な体液管理ソリューションを継続的に導入していることが追い風となっています。さらに、高齢人口の増加、慢性疾患の有病率の上昇、そして米国、カナダ、メキシコ全域にわたる確立された医療体制が、急性期医療、長期ケア、在宅医療の各現場における逆流防止弁技術への需要を後押しし続けています。
米国の逆流防止弁市場の動向
2025年、米国の逆流防止弁市場は、経腸栄養への需要増加、入院率の上昇、高齢人口の拡大、および在宅医療の普及に牽引され、北米において最大の売上シェアを占めました。病院や長期療養施設では、逆流に伴う合併症や医療関連感染を減らすため、逆流防止弁を備えた経腸栄養、尿路ドレナージ、および血管アクセスシステムへの投資を続けています。患者の安全と感染管理に対する規制当局の重視も、製品の導入をさらに後押ししています。例えば、米国医師会(AMA)によると、2024年の米国の医療費は7.2%増加して5.3兆米ドルに達し、国内総生産(GDP)の18.0%を占めました。医療費の継続的な増加は、病院、長期介護施設、在宅医療サービス、および先進的な医療機器への投資を支えており、それによって経腸栄養、尿路ドレナージ、および輸液用途における逆流防止弁システムの採用を促進しています。
欧州の逆流防止弁市場の動向
欧州の逆流防止弁市場は、確立された医療制度、厳格な医療機器規制、および感染予防技術の採用拡大により、着実な成長を遂げています。ドイツ、フランス、イタリア、スペイン、英国などの国々では、患者の安全性を向上させ、医療関連感染を削減するため、高度な経腸栄養、尿路ドレナージ、および輸液療法用医療機器への投資が続いています。また、この地域では、高齢化の進展や、長期的な栄養サポートや体液管理を必要とする慢性疾患の有病率の増加も市場の追い風となっています。さらに、欧州連合医療機器規則(EU MDR)の施行により、メーカーは高品質で規制に準拠した製品の開発を促進されており、充実した保険償還制度や拡大する在宅医療サービスも、市場の持続的な成長を支え続けています。
2025年、ドイツの逆流防止弁市場は、先進的な病院インフラ、強固な医療機器製造基盤、および経腸栄養・尿路ドレナージ製品の利用拡大により、欧州において大きな市場シェアを占めました。同国には、革新的な体液管理技術への投資を継続しているB. Braun SEなど、世界的に認知されたメーカーが拠点を置いています。長期ケアへの需要の高まりと急速な人口の高齢化が相まって、病院や在宅医療の現場において、逆流防止弁を備えた医療機器の採用がさらに進んでいます。ドイツの厳格な品質基準、充実した償還制度、および感染予防への重点的な取り組みは、医療従事者による先進的な弁技術の採用をさらに促進し、長期的な市場拡大を支えています。
アジア太平洋地域の逆流防止弁市場の動向
アジア太平洋地域の逆流防止弁市場は、医療インフラの急速な整備、医療費の増加、および先進的な医療機器へのアクセス拡大に牽引され、予測期間中に最も高いCAGRで成長すると予想されています。中国、インド、日本、韓国、オーストラリアなどの国々は、病院の近代化、集中治療能力の拡充、在宅医療サービスに多額の投資を行っています。慢性疾患の有病率の上昇、外科手術件数の増加、および感染予防に対する意識の高まりが、逆流防止弁技術への需要をさらに後押ししています。さらに、地域における医療機器製造の拡大、政府による医療支援策の推進、経腸栄養および尿路ドレナージ製品へのアクセス改善が、アジア太平洋地域全体で大きな成長機会を生み出すと予想されます。
中国の逆流防止弁市場は、国内の医療機器産業の急速な拡大と、医療近代化に向けた政府投資の増加により、力強い成長を遂げています。入院患者数の増加、集中治療能力の拡大、経腸栄養および尿路ドレナージ製品への需要の高まりが、製品の普及を後押ししています。また、同国は、国内使用および海外輸出の両方に向けたコスト効率の高い医療機器を生産できる大規模な製造基盤を有していることも強みとなっています。医療インフラへの継続的な投資、三次医療機関の拡充、および国内医療機器生産を強化するための政府の支援政策により、病院、長期介護施設、在宅医療の各場面における逆流防止弁技術への需要がさらに加速すると予想されます。
ラテンアメリカの逆流防止弁市場の動向
ラテンアメリカの逆流防止弁市場は、医療インフラの改善、病院ネットワークの拡大、および長期栄養サポートや体液管理用デバイスへの需要増加により、着実に成長すると予想されます。ブラジルやアルゼンチンなどの国々では、医療の近代化に投資を行うとともに、経腸栄養や尿路ドレナージ製品のアクセスを拡大しています。慢性疾患の有病率の増加、医療費の増加、および感染予防に対する意識の高まりにより、医療提供者は先進的な医療用消耗品の導入を促進しています。さらに、民間医療提供者の拡大や、海外で製造された医療機器の入手可能性の向上により、予測期間を通じて市場の継続的な成長が支えられると見込まれます。
中東・アフリカにおける逆流防止弁市場の動向
中東・アフリカの逆流防止弁市場は、医療インフラへの投資拡大、病院収容能力の増強、および先進的な医療技術の採用拡大に牽引され、緩やかな成長を見せています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカ、クウェートなどの国々は、政府主導の近代化プログラムを通じて医療体制を強化し、医療機器の調達を拡大しています。集中治療、経腸栄養、および感染予防製品への需要の高まりが、逆流防止弁技術の採用拡大を後押ししています。さらに、民間医療分野への投資拡大、専門医療サービスへのアクセス改善、および患者の安全に対する意識の高まりが、同地域で事業を展開するメーカーにとって新たな成長機会を生み出すものと予想されます。
逆流防止弁業界の主要企業に関する洞察
逆流防止弁業界の主要企業には、BD、 B. Braun SE、Nexus Medical(Avanos Medical, Inc.)、Urocare Products, Inc.、Vygon、ICU Medical, Inc.、テルモ株式会社、Medline、およびGo Medical Industries Pty Ltdなどが挙げられます。各社は、業界における競争優位性を確立するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
主な逆流防止弁メーカー
本調査では、逆流防止弁市場に関する分析の一環として、以下の主要企業を取り上げています。
- BD
- B. Braun SE
- Nexus Medical (Avanos Medical, Inc.)
- Urocare Products, Inc.
- Vygon
- ICU Medical, Inc.
- Terumo Corporation
- Medline
- Go Medical Industries Pty Ltd
最近の動向
- 2025年9月、アヴァノス・メディカル社は、特殊栄養システム製品のポートフォリオを強化するため、ネクサス・メディカル社(LLC)を買収しました。この買収により、ネクサス社が独自に開発したTKO逆流防止無針コネクタ技術が加わり、新生児および小児の集中治療患者に対する栄養および薬剤投与の安全性が向上しました。
- 2025年7月、コロプラストは、ユーザーが自身のライフスタイルや個々のストーマケアのニーズに最適な製品を選べるよう支援するため、アルテルナ(Alterna)、センシュラ(SenSura)、センシュラ・ミオ(SenSura Mio)システムを含む尿路ストーマバッグのラインナップを紹介するガイドを公開しました。このガイドでは、逆流防止弁、肌に優しい粘着剤、ワンピース型およびツーピース型の選択肢などの特徴が強調されました。
世界の逆流防止弁市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、用途、素材、使用方法、最終用途、および地域に基づいて、世界の逆流防止弁市場レポートをセグメント化しました:
用途別見通し(収益、百万米ドル、2021年~2033年)
- 尿ドレナージ
- レッグバッグ
- ベッドサイド用尿収集バッグ
- その他の尿ドレナージシステム
- 経腸栄養
- 経腸栄養バッグ
- 栄養ポンプおよび栄養セット
- 胃瘻栄養システム
- その他の経腸栄養システム
- 血管アクセスおよび輸液
- PIVC
- PICC
- ミッドライン
- CVC
- その他の血管アクセスおよび輸液
- 消化管ドレナージおよび減圧
- 胃ドレナージシステム
- 腸管減圧システム
- 経鼻胃管/腸管ドレナージシステム
- 外科および創傷ドレナージ
- 密閉式吸引創傷ドレナージ
- 開放式/受動式外科ドレナージ
- 呼吸器および胸腔内体液管理
- 気道/気管気管支分泌物ドレナージ
- 胸膜/胸腔ドレーン
- その他の呼吸器系体液管理システム
- その他の医療用途
- 素材別見通し(売上高、百万米ドル、2021年~2033年)
- PVC/ビニール
- ラテックス/天然ゴム
- シリコーン
- その他の医療用グレード素材
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 使い捨て
- 再利用可能
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 長期介護施設
- 在宅医療
- 外来・通院医療
- その他の医療現場
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 推計値および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル2)
1.7.2.1. アプローチ2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 逆流防止弁市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 高齢人口の増加に伴い、経腸栄養およびドレナージ用デバイスの需要が高まっています
3.2.1.2. 医療機器における感染予防と患者の安全性への注目が高まっています
3.2.1.3. 長期にわたるチューブを用いたケアを必要とする慢性疾患の有病率が増加しています
3.2.1.4. 在宅医療および長期ケアモデルへの移行
3.2.2. 市場制約要因の分析
3.2.2.1. 逆流防止弁の機能不全、漏れ、閉塞、およびデバイスに関連する合併症のリスク
3.2.2.2. 専門的な医療用アクセサリーに対するコスト圧力および保険償還の制限
3.2.3. 市場機会の分析
3.2.3.1. 在宅経腸栄養および遠隔患者ケアソリューションの拡大
3.2.3.2. 圧力モニタリングおよび安全機能を備えたスマートバルブの開発
3.2.3.3. 医療インフラの拡充による新興市場での成長の可能性
3.2.3.4. 小児および新生児向け栄養補給ソリューションの採用拡大
3.2.4. 市場の課題分析
3.2.4.1. 複数の臨床用途にわたって一貫したバルブ性能を維持すること
3.2.4.2. 逆流防止機能を内蔵した統合型デバイスとの競合
3.3. 逆流防止バルブ市場の分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5.
競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章 逆流防止弁市場:用途別推定値およびトレンド分析
4.1. セグメント概要
4.2. 世界の逆流防止弁市場:用途別動向分析、2025年および2033年(百万米ドル)
4.3. 用途別、2021年から2033年までの世界の逆流防止弁市場規模および動向分析(百万米ドル)
4.4. 尿排出
4.4.1. 尿ドレナージ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.2. レッグバッグ
4.4.2.1. レッグバッグ市場の収益推計および予測、2021年~2033年 (百万米ドル)
4.4.3. ベッドサイド用尿収集バッグ
4.4.3.1. ベッドサイド用尿収集バッグ市場の収益推計および予測、2021年~2033年 (百万米ドル)
4.4.4. その他の尿排出システム
4.4.4.1. その他の尿排出システムの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5. 経腸栄養
4.5.1. 経腸栄養市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.5.2. 経腸栄養バッグ
4.5.2.1. 経腸栄養バッグ市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.5.3. 栄養ポンプおよび栄養セット
4.5.3.1. 栄養ポンプおよび栄養セット市場の収益予測および見通し、2021年~2033年(百万米ドル)
4.5.4. 胃瘻栄養システム
4.5.4.1. 胃瘻栄養システムの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.5. その他の経腸栄養システム
4.5.5.1. その他の経腸栄養システムの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6. 血管アクセスおよび輸液
4.6.1. 血管アクセスおよび輸液市場の収益予測および見通し、2021年~2033年
(百万米ドル)
4.6.2. PIVC
4.6.2.1. PIVC市場の収益推計および予測、2021年~2033年(百万米ドル)
4.6.3. PICC
4.6.3.1. PICC市場の収益推計および予測、2021年 ~2033年(百万米ドル)
4.6.4. ミッドライン
4.6.4.1. ミッドライン市場の収益推計および予測、2021年~2033年(百万米ドル)
4.6.5. CVC
4.6.5.1. CVC市場の収益推計および予測(2021年~2033年)(百万米ドル)
4.6.6. その他の血管アクセスおよび輸液
4.6.6.1. その他の血管アクセスおよび輸液市場の収益推計および予測、2021年~2033年(百万米ドル)
4.7. 消化管ドレナージおよび減圧
4.7.1. 2021年~2033年の消化管ドレナージおよび減圧市場の売上高推計および予測(百万米ドル)
4.7.2. 胃ドレナージシステム
4.7.2.1. 2021年~2033年の胃ドレナージシステム市場の売上高推計および予測(百万米ドル)
4.7.3. 腸管減圧システム
4.7.3.1. 腸管減圧システムの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.7.4. 経鼻胃管/腸管ドレナージシステム
4.7.4.1. 経鼻胃管/腸管ドレナージシステムの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.8. 外科および創傷ドレナージ
4.8.1. 外科および創傷ドレナージ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.8.2. 密閉式創傷ドレナージ
4.8.2.1. 密閉式吸引創傷ドレナージ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.8.3. 開放式/受動式外科用ドレナージ
4.8.3.1. 開放型/受動型外科用ドレナージ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9. 呼吸器・胸部体液管理
4.9.
1. 呼吸器・胸腔内体液管理市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9.2. 気道・気管気管支分泌物ドレナージ
4.9.2.1. 気道・気管気管支分泌物ドレナージ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9.3. 胸膜/胸腔ドレーン
4.9.3.1. 胸膜/胸腔ドレーン市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9.4. その他の呼吸器用体液管理システム
4.9.4.1. その他の呼吸器用体液管理システム市場の収益推計および予測、2021年~2033年(百万米ドル)
4.10. その他の医療用途
4.10.1. その他の医療用途市場の収益推計および予測、2021年~2033年(百万米ドル)
第5章。逆流防止弁市場:素材別の推計および動向分析
5.1. セグメント概要
5.2. 世界の逆流防止弁市場:素材別の動向分析、2025年および2033年(百万米ドル)
5.3. 世界の逆流防止弁市場規模および動向分析(素材別)、2021年~2033年(百万米ドル)
5.4. PVC/ビニル
5.4.1. PVC/ビニル市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.5. ラテックス/天然ゴム
5.5.1. ラテックス/天然ゴム市場の収益推計および予測、2021年~2033年(百万米ドル)
5.6. シリコーン
5.6.1. シリコーン市場の収益推計および予測、2021年~2033年(百万米ドル)
5.7. その他の医療用グレードの素材
5.7.1. その他の医療用グレード材料市場の売上高推計および予測、2021年~2033年(百万米ドル)
第6章 逆流防止弁市場:用途別推計およびトレンド分析
6.1. セグメント概要
6.2. 世界の逆流防止弁市場:用途別動向分析、2025年および2033年(百万米ドル)
6.3. 世界の逆流防止弁市場規模およびトレンド分析(用途別、2021年~2033年)(百万米ドル)
6.4. 単回使用
6.4.1. 単回使用市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.5. 再利用可能
6.5.1. 再利用可能市場の売上高推計および予測、2021年~2033年(百万米ドル)
第7章 逆流防止弁市場: 最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 世界の逆流防止弁市場:最終用途別の推移分析、2025年および2033年(百万米ドル)
7.3. 世界の逆流防止弁市場規模および動向分析(最終用途別)、2021年~2033年(百万米ドル)
7.4. 病院
7.4.1. 病院市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.5. 長期介護施設
7.5.1. 長期介護施設市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.6. 在宅医療
7.6.1. 在宅医療市場の収益推計および予測、2021年~2033年(百万米ドル)
7.7. 外来・通院医療
7.7.1. 外来・通院医療市場の収益推計および予測、2021年~2033年(百万米ドル)
7.8. その他の医療施設
7.8.1. その他の医療施設市場の収益推計および予測、2021年~2033年(百万米ドル)
第8章. 逆流防止弁市場:用途、素材、使用方法、および最終用途別の地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模および動向分析(2021年~2033年)
8.3. 北米
8.3.1. 北米の逆流防止弁市場の推計および予測(2021年~2033年)(百万米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 償還状況
8.3.2.5. 2021年~2033年の米国逆流防止弁市場の推計および予測(百万米ドル)
8.3.3. カナダ
8.3.3.1. 主要な国別動向
8.3.3.2. 競争状況
8.3.3.3. 規制の枠組み
8.3.3.4. 償還状況
8.3.3.5. カナダの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.3.4. メキシコ
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. 保険償還の状況
8.3.4.5. メキシコの逆流防止弁市場の推計および予測、2021年~2033年 (百万米ドル)
8.4. 欧州
8.4.1. 欧州の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.2. 英国
8.4.2.1. 主要な国別動向
8.4.2.2. 競争状況
8.4.2.3. 規制の枠組み
8.4.2.4. 償還状況
8.4.2.5. 英国の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.3. ドイツ
8.4.3.1. 主要な国別動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 保険償還の動向
8.4.3.5. ドイツの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.4. フランス
8.4.4.1. 主要国の動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. 保険償還の動向
8.4.4.5. フランスの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.5. イタリア
8.4.5.1. 主要な国別動向
8.4.5.2. 競争状況
8.4.5.3. 規制の枠組み
8.4.5.4. 償還状況
8.4.5.5. イタリアの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.6. スペイン
8.4.6.1. 主要国の動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. 償還シナリオ
8.4.6.5. スペインの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. 償還シナリオ
8.4.7.5. スウェーデンの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.8. デンマーク
8.4.8.1. 主要国の動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. 償還状況
8.4.8.5. デンマークの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要な国内動向
8.4.9.2. 競争環境
8.4.9.3. 規制の枠組み
8.4.9.4. 償還状況
8.4.9.5. ノルウェーの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.5.2. 中国
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5. 2.3. 規制の枠組み
8.5.2.4. 保険償還の状況
8.5.2.5. 中国の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.5.3. 日本
8.5.3.1. 主要国の動向
8.5.3.2. 競争状況
8.5.3.3. 規制の枠組み
8.5.3.4. 保険償還の状況
8.5.3.5. 日本の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.5.4. インド
8.5.4.1. 主要な国別動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4. 保険償還の状況
8.5.4.5. インドの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.5.5. 韓国
8.5.5.1. 主要な国別動向
8.5.5.2. 競争状況
8.5.5.3. 規制の枠組み
8.5.5.4. 償還状況
8.5.5.5. 韓国における逆流防止弁市場の推計および予測(2021年~2033年、百万米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要な国別動向
8.5.6.2. 競争状況
8.5.6.3. 規制の枠組み
8.5.6.4. 保険償還のシナリオ
8.5.6.5. オーストラリアの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.5.7. タイ
8.5.7.1. 主要な国別動向
8.5.7.2. 競争状況
8.5.7.3. 規制の枠組み
8.5.7.4. 保険償還のシナリオ
8.5.7.5. タイの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.6.
ラテンアメリカ
8.6.1. ラテンアメリカの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. ブラジル
8.6.2.1. 主要な国別動向
8.6.2.2. 競争環境
8.6.2.3. 規制の枠組み
8.6.2.4. 保険償還の状況
8.6.2.5. ブラジルの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の状況
8.6.3.5. アルゼンチンの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.7. 中東およびアフリカ
8.7.1. 中東およびアフリカの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要国の動向
8.7.2.2. 競争状況
8.7.2.3. 規制の枠組み
8.7.2.4. 償還状況
8.7.2.5. 南アフリカの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制の枠組み
8.7.3.4. 償還状況
8.7.3.5. サウジアラビアの逆流防止弁市場の推計および予測、2021年 ~2033年(百万米ドル)
8.7.4. アラブ首長国連邦(UAE)
8.7.4.1. 主要な国別動向
8.7.4.2. 競争環境
8.7.4.3. 規制の枠組み
8.7.4.4. 償還状況
8.7.4.5. アラブ首長国連邦(UAE)の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
8.7.5. クウェート
8.7.5.1. 主要な国別動向
8.7.5.2. 競争状況
8.7.5.3. 規制の枠組み
8.7.5.4. 償還状況
8.7.5.5. クウェートの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 2025年の企業別市場シェア分析
9.4. 企業ヒートマップ分析
9.5. 戦略マッピング
9.5.1. 事業拡大
9.5.2. 合併・買収
9.5.3. 提携・協業
9.5.4. 新技術の導入
9.5.5. 研究開発
9.5.6. 企業概要
9.5.7. ビジネス開発
9.5.7.1. 企業概要
9.5.7.2. 財務実績
9.5.7.3. 製品ベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. B. Braun SE
9.5.8.1. 会社概要
9.5.8.2. 財務実績
9.5.8.3. 製品ベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. Nexus Medical (Avanos Medical, Inc.)
9.5.9.1. 会社概要
9.5.9.2. 財務実績
9.5.9.3. 製品ベンチマーキング
9.5.9.4. 戦略的取り組み
9.5.10. Urocare Products, Inc.
9.5.10.1. 会社概要
9.5.10.2. 財務実績
9.5.10.3. 製品ベンチマーク
9.5.10.4. 戦略的取り組み
9.5.11. Vygon
9.5.11.1. 会社概要
9.5.11.2. 財務実績
9.5.11.3. 製品のベンチマーク
9.5.11.4. 戦略的取り組み
9.5.12. ICU Medical
9.5.12.1. 会社概要
9.5.12.2. 財務実績
9.5.12.3. 製品ベンチマーク
9.5.12.4. 戦略的取り組み
9.5.13. Medline
9.5.13.1. 会社概要
9.5.13.2. 財務実績
9.5.13.3. 製品ベンチマーク
9.5.13.4. 戦略的取り組み
9.5.14. Go Medical Industries Pty Ltd
9.5.14.1. 会社概要
9.5.14.2. 財務実績
9.5.14.3. 製品ベンチマーク
9.5.14.4. 戦略的取り組み
9.5.15. テルモ株式会社
9.5.15.1. 会社概要
9.5.15.2. 財務実績
9.5.15.3. 製品のベンチマーク
9.5.15.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 北米逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表 3 北米逆流防止弁市場、素材別、2021年~2033年
(百万米ドル)
表4 北米逆流防止弁市場、用途別、2021年~2033年 (百万米ドル)
表5 北米逆流防止弁市場:最終用途別、2021年~2033年(百万米ドル)
表6 米国逆流防止弁市場:用途別、2021年~2033年(百万米ドル)
表7 米国逆流防止弁市場(素材別)、2021年~2033年(百万米ドル)
表8 米国逆流防止弁市場(用途別)、2021年~2033年(百万米ドル)
表9 米国逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表10 カナダ逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表11 カナダの逆流防止弁市場、素材別、2021年~2033年(百万米ドル)
表12 カナダの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表13 カナダの逆流防止弁市場、 最終用途別、2021年~2033年(百万米ドル)
表14 メキシコ逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表15 メキシコ逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表16 メキシコの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表17 メキシコの逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表18 欧州の逆流防止弁市場:用途別、2021年~2033年(百万米ドル)
表19 欧州の逆流防止弁市場:素材別、2021年~2033年(百万米ドル)
表20 欧州の逆流防止弁市場:使用用途別、2021年~2033年(百万米ドル)
表21 欧州逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表22 ドイツの逆流防止弁市場、 用途別、2021年~2033年(百万米ドル)
表23 ドイツの逆流防止弁市場、素材別、2021年~2033年(百万米ドル)
表24 ドイツの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表25 ドイツの逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表26 英国の逆流防止弁市場、用途別、2021年~2033年 (百万米ドル)
表27 英国の逆流防止弁市場、素材別、2021年~2033年(百万米ドル)
表28 英国の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表29 英国の逆流防止弁市場、 最終用途別、2021年~2033年(百万米ドル)
表30 フランス逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表31 フランス逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表32 フランス逆流防止弁市場、使用用途別、2021年~2033年(百万米ドル)
表33 フランス逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表34 イタリアの逆流防止弁市場:用途別、2021年~2033年(百万米ドル)
表35 イタリアの逆流防止弁市場:素材別、2021年~2033年(百万米ドル)
表36 イタリアの逆流防止弁市場:使用用途別、2021年~2033年(百万米ドル)
表37 イタリアの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表38 スペインの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表39 スペインの逆流防止弁市場、材質別、2021年~2033年 (百万米ドル)
表40 スペインの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表41 スペインの逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表42 デンマークの逆流防止弁市場、用途別、2021年 ~2033年(百万米ドル)
表43 デンマークの逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表44 デンマークの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表45 デンマークの逆流防止弁市場、 最終用途別、2021年~2033年(百万米ドル)
表46 スウェーデン逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表47 スウェーデン逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表48 スウェーデン逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表49 スウェーデン逆流防止弁市場、最終用途別、2021年~2033年 (百万米ドル)
表50 ノルウェーの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表51 ノルウェーの逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表52 ノルウェーの逆流防止弁市場(用途別、2021年~2033年)(百万米ドル)
表53 ノルウェーの逆流防止弁市場(最終用途別、2021年~2033年)(百万米ドル)
表54 アジア太平洋地域の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表55 アジア太平洋地域の逆流防止弁市場、素材別、2021年~2033年(百万米ドル)
表56 アジア太平洋地域の逆流防止弁市場、使用用途別、2021年~2033年 (百万米ドル)
表57 アジア太平洋地域の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表58 中国の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表59 中国の逆流防止弁市場、材質別、2021年 ~2033年(百万米ドル)
表60 中国逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表61 中国逆流防止弁市場、最終用途別、2021年~2033年 (百万米ドル)
表62 インドの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表63 インドの逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表64 インドの逆流防止弁市場、用途別、2021年~2033年 (百万米ドル)
表65 インドの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表66 日本の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表67 日本の逆流防止弁市場、材質別、2021年 ~2033年(百万米ドル)
表68 日本の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表69 日本の逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表70 オーストラリアの逆流防止弁市場:用途別、2021年~2033年(百万米ドル)
表71 オーストラリアの逆流防止弁市場:素材別、2021年~2033年(百万米ドル)
表72 オーストラリアの逆流防止弁市場:使用用途別、2021年~2033年(百万米ドル)
表73 オーストラリアの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表74 韓国の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表75 韓国の逆流防止弁市場、材質別、2021年~2033年 (百万米ドル)
表76 韓国逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表77 韓国逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表78 タイの逆流防止弁市場:用途別、2021年~2033年(百万米ドル)
表79 タイの逆流防止弁市場:素材別、2021年~2033年(百万米ドル)
表80 タイの逆流防止弁市場:用途別、2021年~2033年(百万米ドル)
表81 タイの逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表82 ラテンアメリカの逆流防止弁市場、 用途別、2021年~2033年(百万米ドル)
表83 ラテンアメリカ逆流防止弁市場、素材別、2021年~2033年(百万米ドル)
表84 ラテンアメリカ逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表85 ラテンアメリカ逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表86 ブラジル逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表87 ブラジル逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表88 ブラジル逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表89 ブラジル逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表90 アルゼンチン逆流防止弁市場、用途別、2021年 ~2033年(百万米ドル)
表91 アルゼンチンの逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表92 アルゼンチンの逆流防止弁市場、用途別、2021年~2033年 (百万米ドル)
表93 アルゼンチンの逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表94 MEA逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表95 MEA逆流防止弁市場、素材別、2021年~2033年(百万米ドル)
表96 MEA逆流防止弁市場、用途別、2021年~2033年 (百万米ドル)
表97 MEA逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表98 南アフリカの逆流防止弁市場、用途別、2021年~2033年 (百万米ドル)
表99 南アフリカの逆流防止弁市場(材質別)、2021年~2033年 (百万米ドル)
表100 南アフリカの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表101 南アフリカの逆流防止弁市場、最終用途別、2021年~2033年 (百万米ドル)
表102 サウジアラビアの逆流防止弁市場(用途別)、2021年~2033年(百万米ドル)
表103 サウジアラビアの逆流防止弁市場(素材別)、2021年~2033年(百万米ドル)
表104 サウジアラビアの逆流防止弁市場(使用用途別、2021年~2033年)(百万米ドル)
表105 サウジアラビアの逆流防止弁市場(最終用途別、2021年 ~2033年(百万米ドル)
表106 アラブ首長国連邦(UAE)の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表107 アラブ首長国連邦(UAE)の逆流防止弁市場、材質別、2021年~2033年(百万米ドル)
表108 アラブ首長国連邦(UAE)の逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表109 アラブ首長国連邦(UAE)の逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
表110 クウェートの逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表111 クウェートの逆流防止弁市場、材質別、2021年~2033年 (百万米ドル)
表112 クウェート逆流防止弁市場、用途別、2021年~2033年(百万米ドル)
表113 クウェート逆流防止弁市場、最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 逆流防止弁市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 逆流防止弁市場の規模と成長見通し(百万米ドル)
図11 逆流防止弁市場:業界バリューチェーン分析
図12 逆流防止弁市場:市場ダイナミクス
図13 逆流防止弁市場:ポーターの分析
図14 逆流防止弁市場:PESTEL分析
図15 用途別逆流防止弁市場シェア(2025年および2033年) (百万米ドル)
図16 逆流防止弁市場(用途別):市場シェア、2025年および2033年
図17 尿排出市場の見積もりおよび予測、2021年~2033年(売上高、 百万米ドル)
図18 レッグバッグ市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図19 ベッドサイド尿収集バッグ市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図20 その他の排尿管理システム市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図21 経腸栄養市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図22 経腸栄養バッグ市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図23 栄養ポンプおよび栄養セット市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図24 胃瘻栄養システムの市場推計および予測、 2021年~2033年(売上高、百万米ドル)
図25 その他の経腸栄養システムの市場規模推計および予測、2021年~2033年(売上高、百万米ドル)
図26 血管アクセスおよび輸液市場の市場規模推計および予測、2021年~2033年(売上高、百万米ドル)
図27 PIVC市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図28 PICC市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図29 ミッドライン市場の推計および予測、2021年~2033年(売上高、 百万米ドル)
図30 CVC市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図31 その他の血管アクセスおよび輸液市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図32 消化管ドレナージおよび減圧市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図33 胃ドレナージシステム市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図34 腸管減圧システム市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図35 経鼻胃管/経腸ドレナージシステム市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図36 外科・創傷ドレナージ市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図37 密閉式吸引創傷ドレナージ市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図38 開放式/受動式外科用ドレナージ市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図39 呼吸器・胸部体液管理市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図40 気道・気管気管支分泌物ドレナージ市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図41 胸膜・胸腔ドレナージ市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図42 その他の呼吸器用体液管理システム市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図43 その他の医療用途市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図44 逆流防止弁市場の素材別シェア、2025年および2033年(百万米ドル)
図45 逆流防止弁市場(素材別):市場シェア、2025年および2033年
図46 PVC/ビニル市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図47 ラテックス/天然ゴム市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図48 シリコーン市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図49 その他の医療用グレード材料市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図50 逆流防止弁市場の用途別シェア、2025年および2033年(百万米ドル)
図51 逆流防止弁市場(用途別):市場シェア、2025年および2033年
図52 単回使用製品市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図53 再利用可能製品市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図54 逆流防止弁市場:最終用途別市場シェア(2025年および2033年)(百万米ドル)
図55 逆流防止弁市場:最終用途別市場シェア(2025年および2033年)
図56 病院市場:推定値および予測(2021年~2033年)(売上高、百万米ドル)
図57 長期介護施設市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図58 在宅医療市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図59 外来・通院医療市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図60 その他の医療施設市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図61 地域別市場:主なポイント
図62 北米逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図63 米国逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図64 カナダの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図65 メキシコの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図66 欧州の逆流防止弁市場の推計および予測、 2021年~2033年(百万米ドル)
図67 英国の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図68 ドイツの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図69 フランスの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図70 イタリアの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図71 スペインの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図72 スウェーデンの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図73 デンマークの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図74 ノルウェーの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図 図75 アジア太平洋地域の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図76 中国の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図77 日本の逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図78 インドの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図79 韓国の逆流防止弁市場の推計および予測、2021年 ~2033年(百万米ドル)
図80 オーストラリアの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図81 タイの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図82 ラテンアメリカにおける逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図83 ブラジルにおける逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図84 アルゼンチンの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図85 中東・アフリカ(MEA)の逆流防止弁市場の推計および予測、2021年~2033年 (百万米ドル)
図86 南アフリカの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図87 サウジアラビアの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図88 アラブ首長国連邦(UAE)の逆流防止弁市場の推計および予測、2021年 ~2033年(百万米ドル)
図89 クウェートの逆流防止弁市場の推計および予測、2021年~2033年(百万米ドル)
図90 主要企業の分類
図91 企業の市場における位置づけ
図92 主要企業の市場シェア分析、2025年
図93 戦略的枠組み









