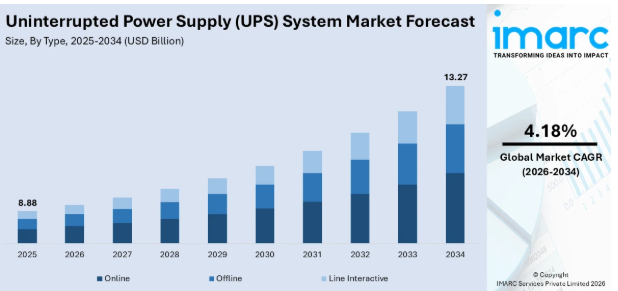
世界の無停電電源装置(UPS)システム市場は、データセンター、医療、通信、製造など、さまざまな分野において、継続的かつ信頼性の高い電力に対する需要が高まっていることに後押しされています。クラウドコンピューティング、人工知能(AI)アプリケーション、5Gネットワークの展開の拡大に牽引されたデジタルインフラの急速な拡大により、高度なUPSソリューションへのニーズが大幅に高まっています。特に発展途上国における工業化と都市化の進展により、プロセスの自動化や24時間体制のネットワーク運用への依存度が高まっており、それにより無停電の電力供給が不可欠となっています。さらに、電力品質の問題に対する意識の高まりや、電力系統の不安定化の頻度増加により、各組織は堅牢な電力保護システムへの投資を進めています。無停電電源装置(UPS)システムの市場成長は、リチウムイオン電池システムへの移行、モジュール式UPSアーキテクチャ、および総所有コスト(TCO)を削減するエネルギー効率の高い設計といった技術的進歩によって、さらに後押しされています。
米国は、多くの要因により、無停電電源装置(UPS)システム市場における主要地域として台頭しています。同国におけるデータセンターの拡大が主な推進要因となっており、2025年3月時点で5,427か所以上のデータセンターが稼働しており、2024年には約183テラワット時の電力を消費し、これは国内総電力消費量の4.4%以上を占めています。企業全体でハイブリッドおよびマルチクラウド環境の導入が進んでいることから、信頼性の高い電源バックアップシステムへの需要が高まっています。さらに、はるかに高い電力密度を必要とするAI最適化コンピューティングインフラの導入拡大が、高度なUPSソリューションの需要を牽引しています。エネルギー効率と持続可能性への注力に加え、重要インフラに対する規制遵守の義務化も相まって、産業、商業、住宅の各エンドユーザーセクターにおける導入がさらに加速しており、市場の展望を後押ししています。
無停電電源装置(UPS)システムの市場動向:
データセンターインフラの急速な拡大
データセンター建設の空前の成長が、世界的にUPSシステムの需要を大幅に牽引しています。組織がワークロードをクラウドベースのプラットフォームへ移行し、エッジコンピューティングの導入に投資する動きが加速するにつれ、無停電電源保護の必要性は極めて重要となっています。データセンターはデジタルインフラの基幹を成しており、エンタープライズソフトウェアや電子商取引プラットフォームから、人工知能(AI)モデルやストリーミングサービスに至るまで、幅広いアプリケーションをホストしています。先進国および新興経済国を問わず、ハイパースケール施設、コロケーションセンター、マイクロデータセンターの拡大は、UPSシステムプロバイダーにとって大きなビジネスチャンスを生み出しています。例えば、国際エネルギー機関(IEA)によると、2024年の世界の電力消費量は4.3%増加しましたが、この急増にデータセンターが大きな要因となっています。政府や民間企業を問わず、デジタルトランスフォーメーション(DX)の取り組みに投資を注ぎ込んでおり、さまざまな地域や施設タイプにおいて、電源保護インフラの導入が加速しています。
リチウムイオン電池技術の採用拡大
従来のバルブ制御型鉛蓄電池からリチウムイオン技術への移行は、無停電電源装置(UPS)システムの市場予測において、画期的な転換を意味しています。リチウムイオン電池は、鉛蓄電池システムの約5年と比較して最大10年という長い稼働寿命、より短い充電時間、軽量化、そして設置面積の大幅な削減など、従来の代替技術に比べていくつかの利点があります。これらの特性により、リチウムイオンベースのUPSシステムは、高密度データセンターやエッジコンピューティング施設など、スペースに制約のある環境において特に魅力的となっています。例えば、2025年までにデータセンターのバックアップ電源設備の約40%をリチウムイオン電池が占める見込みであり、これは施設運営者の間でその採用が拡大していることを反映しています。電気自動車や民生用電子機器業界における規模の経済に後押しされたリチウムイオン電池の生産コストの低下が、この移行をさらに加速させています。さらに、リチウムイオン電池の優れた熱性能とメンテナンス要件の低減は、総所有コスト(TCO)の削減に寄与しています。
AIを活用したスマート電力管理の統合
UPSシステムへの人工知能(AI)および機械学習機能の組み込みは、電力管理戦略を再定義しており、無停電電源装置(UPS)システムの市場動向に寄与しています。最新のUPSプラットフォームには、予知保全、リアルタイムのパフォーマンス最適化、および自動故障検出を可能にするインテリジェントな監視システムがますます搭載されています。これらのスマート機能により、運用担当者は潜在的な機器の故障が発生する前にそれを予測することができ、予期せぬダウンタイムを最小限に抑え、重要コンポーネントの稼働寿命を延ばすことが可能になります。クラウドベースの管理プラットフォームは、分散した電力インフラ全体を一元的に可視化し、遠隔での監視と制御を可能にします。例えば、2025年5月、ABB社は、顧客やサービス担当者が「ABB Abilityスマートトラッカー」技術を通じてUPSシステムを継続的に監視できるモバイルアプリケーションをリリースしました。モノのインターネット(IoT)接続と高度な分析技術の融合により、UPSシステムは受動的なバックアップ装置から、包括的な電力管理エコシステムを構成する能動的でインテリジェントなコンポーネントへと変貌を遂げています。
無停電電源装置(UPS)システムの業界セグメンテーション:
IMARC Groupは、世界の無停電電源装置(UPS)システム市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、定格、エンドユーザーに基づいて分類されています。
タイプ別分析:
- オンライン
- オフライン
- ラインインタラクティブ
オンライン方式が市場シェアの57.4%を占めています。ダブルコンバージョン方式とも呼ばれるオンラインUPSシステムは、電源保護技術の中で最も先進的なカテゴリーであり、入力された交流電力を直流に変換し、さらに交流に戻すことで、連続的かつクリーンな電力を出力します。このダブルコンバージョンプロセスにより、接続された機器は、電圧サージ、電圧低下、周波数変動、高調波歪みなど、あらゆる種類の電力障害から効果的に隔離されます。オンラインUPSシステムは、データセンター、病院、金融取引フロア、産業用オートメーション環境など、停電時の切り替え時間がゼロであることが不可欠なミッションクリティカルな用途において、最適な選択肢となっています。例えば、2024年には、米国の主要市場におけるデータセンター建設の供給量が70%増加し、3.9ギガワットに達しました。これは、信頼性の高いオンラインUPSインフラに対する強い需要を裏付けるものです。IT環境の複雑化が進み、電力密度に対する要件が高まるにつれ、企業および商業施設におけるオンラインUPSシステムの優位性はますます強まっています。
定格別分析:
- 5 KVA未満
- 5~50 KVA未満
- 50~200 KVA
- 200 KVA超
<5 KVAが32.2%のシェアで市場をリードしています。5 KVA未満のセグメントには、主にパーソナルコンピュータ、ネットワーク機器、POS端末、ホームオフィス環境、および小規模な電子機器向けに設計されたコンパクトなUPSシステムが含まれます。これらのシステムは、短時間の停電時に不可欠な電源バックアップを提供し、電圧変動やサージから繊細な電子機器を保護することで、無停電電源装置(UPS)システムの市場見通しに好影響を与えています。リモートワークやハイブリッドワークモデルの普及により、個人や中小企業がコンピューティング機器やデータの完全性を保護しようとする動きが強まり、信頼性の高いデスクトップレベルの電源保護ソリューションへの需要が大幅に増加しています。低容量UPSシステムは、手頃な価格、設置の容易さ、および最小限のメンテナンス要件を備えているため、先進国および発展途上国の両市場において、幅広い消費者層が利用しやすくなっています。さらに、そのコンパクトな設計とプラグアンドプレイ機能により、費用対効果の高い電源継続ソリューションを求める一般家庭ユーザーや中小企業からの支持をさらに高めています。
エンドユーザー別分析:
- 一般家庭
- 産業用
- 商業用
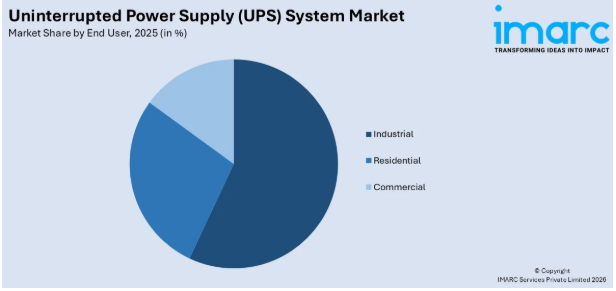
産業用が市場を支配しており、シェアは57.0%を占めています。産業用セグメントには、製造工場、プロセス産業、石油・ガス施設、鉱業、重インフラなどが含まれ、これらはいずれも、継続的な生産サイクル、プロセスの自動化、および機器の保護のために無停電電源を必要としています。現代の産業活動は、停電や電力品質の変動に極めて敏感な、高度な自動化システム、プログラマブル・ロジック・コントローラ(PLC)、ネットワーク化された機械への依存度をますます高めています。例えば、業界レポートによると、産業用電力負荷の大きな割合を占める世界中のデータセンターの電力消費量は、2025年の448テラワット時から2030年までに980テラワット時へと増加すると予測されており、これは産業用デジタル業務の電力消費強度が高まっていることを反映しています。スマート製造や産業用IoTの導入を含む「インダストリー4.0」イニシアチブの拡大に伴い、世界中の多様な産業環境において、重要なプロセスを保護し、コストのかかる生産停止時間を最小限に抑えるための、信頼性の高いUPSインフラへのニーズが高まっています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米は、市場シェアの35.4%を占め、市場で主導的な地位を占めています。この地域の優位性は、広範かつ急速に拡大するデータセンターのエコシステム、堅牢な企業向けITインフラ、そして医療、金融サービス、通信、製造などの重要セクターにおける信頼性の高い電源保護への強い需要に支えられています。ハイパースケール施設の建設を牽引する大手テクノロジー企業の存在に加え、デジタルトランスフォーメーションに向けた政府および民間セクターからの多額の投資が相まって、高度なUPSソリューションに対する持続的な需要を支えています。例えば、2025年の米国のデータセンター市場規模は547億米ドルと評価されました。今後について、IMARC Groupは、同市場が2034年までに1,169億米ドルに達し、2026年から2034年にかけて年平均成長率(CAGR)8.81%を示すと予測しています。さらに、モジュール式およびリチウムイオン電池ベースのUPSアーキテクチャの採用拡大に加え、エネルギー効率と持続可能性への重視が高まっていることが、世界市場における同地域の地位を強化しています。
地域別の主なポイント:
米国無停電電源装置(UPS)システム市場分析
米国は北米市場シェアの85.70%を占めています。米国は、比類のないデータセンターインフラ、高度な産業基盤、およびあらゆる経済セクターにおけるデジタル技術の広範な導入に支えられ、UPSシステムにおいて最大の国内市場となっています。クラウドコンピューティング、人工知能(AI)開発、および企業ITの近代化における同国の主導的立場は、高度な電源保護ソリューションに対する継続的な需要を生み出しています。特に、バージニア州北部、シリコンバレー、フェニックス、シカゴといった主要市場におけるハイパースケールデータセンター・キャンパスの急速な拡大は、大容量かつモジュール式のUPS導入に対する大きな需要を生み出しています。例えば、CBREの「2025年上半期 北米データセンター動向」レポートによると、2025年上半期の主要市場の稼働容量は8,155メガワットに達し、前年同期比で43.4%の増加を記録しました。通信セクターにおける5Gインフラの継続的な展開は、ネットワーク機器に継続的かつクリーンな電力供給が求められることから、需要をさらに拡大させています。さらに、製造セクターにおける自動化およびスマートファクトリー技術の導入加速に加え、医療業界における接続型医療機器や電子カルテシステムへの依存度の高まりが相まって、多様な容量範囲や構成にわたるUPSソリューションの潜在市場が拡大しています。
欧州の無停電電源装置(UPS)システム市場分析欧州は、UPSシステムにとって重要かつ成熟した市場であり、エネルギー効率、環境の持続可能性、およびデータ保護を規定する厳格な規制枠組みが特徴です。欧州連合(EU)の「エネルギー効率指令」、「一般データ保護規則(GDPR)」、および関連する規制要件により、組織はコンプライアンスの遵守と業務の継続性を確保するために、堅牢な電力インフラを維持することが求められています。同地域のデータセンター市場は急速に拡大しており、ドイツ、英国、フランス、アイルランド、オランダといった確立された市場では、国内外の事業者から多額の投資が集まっています。例えば、英国は2025年までに約169億6,000万米ドル規模のデータセンタープロジェクトを計画していると発表しており、地域全体でインフラ開発のペースが加速していることが浮き彫りになっています。グリーンデータセンターや再生可能エネルギーの統合への注目が高まる中、先進的なエネルギー貯蔵技術や高効率な電力変換機能を備えたUPSシステムへの需要が拡大しています。スウェーデン、デンマーク、フィンランドを含む北欧諸国は、好ましい気候条件と豊富な再生可能エネルギー資源に支えられ、データセンター投資にとって魅力的な拠点として台頭しています。アジア太平洋地域の無停電電源装置(UPS)システム市場分析アジア太平洋地域は、急速な工業化、デジタル経済の拡大、および地域全体でのインフラ開発の加速に牽引され、UPSシステムにおいて最も急成長している地域市場の1つとなっています。中国は、データセンター建設、クラウドコンピューティングの拡大、およびスマートシティ構想への巨額の投資に支えられ、地域市場をリードしています。例えば、中国のデータセンターのエネルギー消費量は約175テラワット時増加すると予想されており、これは中国全土における大きな拡大の可能性を反映しています。インドは、政府のデジタル化プログラム、クラウド導入の増加、製造能力の拡大に後押しされ、急成長する市場として台頭しています。日本、韓国、オーストラリア、インドネシアなどの国々も、それぞれの技術近代化やインフラ開発の取り組みを通じて、地域の需要に貢献しています。ラテンアメリカの無停電電源装置(UPS)システム市場分析ラテンアメリカは、UPSシステムにとって新興かつ発展途上の市場であり、デジタルインフラへの投資増加や通信ネットワークの拡大に牽引され、かなりの成長の可能性を秘めています。ブラジル、メキシコ、チリなどの国々では、ハイパースケール事業者やコロケーションサービスプロバイダーからの需要拡大に支えられ、データセンターの建設活動が活発化しています。例えば、同地域全体での海底ネットワーク接続の拡大は、データセンターの成長をさらに促進し、信頼性の高い電力インフラへの需要を高めています。同地域は電力網の不安定さや頻繁な停電の影響を受けやすいため、産業、商業、住宅の各用途において、堅牢なUPSソリューションが極めて必要とされています。中東・アフリカにおける無停電電源装置(UPS)システム市場分析
中東・アフリカ地域では、デジタルトランスフォーメーションの取り組みが加速し、インフラ開発プログラムが拡大していることを背景に、UPSシステムの導入機会が増加しています。アラブ首長国連邦(UAE)、サウジアラビア、イスラエルなどの国々では、政府主導の経済多角化戦略に後押しされ、データセンター施設への多額の投資が行われています。例えば、UAEとサウジアラビアは、それぞれの国家ビジョンプログラムの一環として、スマートシティプロジェクトやデジタルインフラに多額の投資を行っています。頻繁な停電や電力網の不安定さを特徴とする多くのアフリカ諸国における電力の信頼性に関する課題は、商業および産業用途においてUPSシステムへの強い需要を生み出しています。
競争環境:
世界の無停電電源装置(UPS)システム市場は、技術革新、戦略的提携、および地理的拡大に注力する既存企業間の激しい競争が特徴です。主要メーカーは、高密度コンピューティング環境の進化するニーズに応える、モジュール式でエネルギー効率に優れ、AIを統合したUPSソリューションを導入するため、研究開発に多額の投資を行っています。リチウムイオン電池技術、炭化ケイ素(SiC)ベースの電力変換、およびクラウド接続型監視プラットフォームへの移行が、競争の構図を一新しつつあります。各社は、製品ポートフォリオを強化し、サービス能力を拡大するために、戦略的な買収を進めています。さらに、ハイパースケールデータセンター事業者や企業顧客との提携により、メーカーは特定のアプリケーション要件に合わせたカスタマイズされたソリューションを開発できるようになっており、世界市場全体での競争がさらに激化しています。
本レポートでは、無停電電源装置(UPS)システム市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- ABB Ltd.
- Cyber Power Systems (USA), Inc.
- Delta Electronics, Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Hitachi Hi-Rel Power Electronics Private Limited
- Huawei Digital Power Technologies Co., Ltd.
- Legrand
- Microtek
- Mitsubishi Electric Power Products Inc.
- Riello Elettronica S.p.A.
- Schneider Electric
- Toshiba International Corporation
最新ニュースと動向:
2025年6月、ABBは、大規模データセンター向けにAI最適化された「MegaFlex UL 415V」三相UPSシステムを発表しました。このシステムは、高い効率性、拡張性、信頼性を備え、進化し続けるAI駆動型の電力プロファイルに対応しています。これはABBの既存の480Vモデルを補完するものであり、最新のデータセンター導入における運用上の柔軟性を高め、電力損失を低減します。
2025年3月、シュナイダーエレクトリックは、AI対応データセンター、産業施設、および重要インフラ向けに設計された、コンパクトで高密度、かつモジュラー式の500~1,250 kW三相UPS「Galaxy VXL」を発売しました。このシステムは、1平方メートルあたり1,042 kWの電力密度で最大99%の効率を実現し、リチウムイオン電池およびVRLA電池の両方の構成に対応しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の無停電電源装置(UPS)システム市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 オンライン
6.1.1 市場動向
6.1.2 市場予測
6.2 オフライン
6.2.1 市場動向
6.2.2 市場予測
6.3 ラインインタラクティブ
6.3.1 市場動向
6.3.2 市場予測
7 定格別市場内訳
7.1 <5KVA
7.1.1 市場動向
7.1.2 市場予測
7.2 5~<50 KVA
7.2.1 市場動向
7.2.2 市場予測
7.3 50~200 KVA
7.3.1 市場動向
7.3.2 市場予測
7.4 200 KVA超
7.4.1 市場動向
7.4.2 市場予測
8 エンドユーザー別市場内訳
8.1 住宅用
8.1.1 市場動向
8.1.2 市場予測
8.2 産業用
8.2.1 市場動向
8.2.2 市場予測
8.3 商業用
8.3.1 市場動向
8.3.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 ABB Ltd.
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.1.3 財務状況
14.3.1.4 SWOT分析
14.3.2 Cyber Power Systems (USA), Inc.
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.3 Delta Electronics, Inc.
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.3.3 財務状況
14.3.3.4 SWOT分析
14.3.4 イートン・コーポレーション(Eaton Corporation plc)
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 財務状況
14.3.4.4 SWOT分析
14.3.5 エマーソン・エレクトリック社(Emerson Electric Co.)
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.5.4 SWOT分析
14.3.6 日立ハイレル・パワーエレクトロニクス・プライベート・リミテッド
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.7 ファーウェイ・デジタル・パワー・テクノロジーズ社
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.7.3 SWOT分析
14.3.8 ルグラン
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.8.3 財務状況
14.3.8.4 SWOT分析
14.3.9 Microtek
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.9.3 財務状況
14.3.10 三菱電機パワープロダクツ社
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.10.3 財務状況
14.3.10.4 SWOT分析
14.3.11 リエッロ・エレクトロニカ社
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.11.3 財務状況
14.3.11.4 SWOT分析
14.3.12 シュナイダーエレクトリック
14.3.12.1 会社概要
14.3.12.2 製品ポートフォリオ
14.3.12.3 財務状況 14.3.12.4 SWOT分析 14.3.13 東芝インターナショナル株式会社 14.3.13.1 会社概要 14.3.13.2 製品ポートフォリオ 14.3.13.3 財務状況 14.3.13.4 SWOT分析図表一覧図1:世界:無停電電源装置(UPS)市場:主な推進要因と課題図2:世界:無停電電源装置(UPS)市場:売上高(10億米ドル)、2020年~2025年図3:世界:無停電電源装置(UPS)市場予測:売上高(10億米ドル)、2026年~2034年図4:世界:無停電電源装置(UPS)市場:タイプ別内訳(%)、2025年図5:世界:無停電電源装置(UPS)市場:定格別内訳(%)、2025年図6:世界:無停電電源装置(UPS)市場:エンドユーザー別内訳(%)、2025年図7:世界:無停電電源装置(UPS)市場:地域別内訳(%)、2025年図8:世界:無停電電源装置(オンライン型)市場:売上高(百万米ドル)、2020年および2025年図9:世界:無停電電源装置(オンライン)市場予測:売上高(百万米ドル)、2026年~2034年図10:世界:無停電電源装置(オフライン)市場:売上高(百万米ドル)、2020年および2025年図11:世界:無停電電源装置(オフライン)市場予測:売上高(百万米ドル)、2026年~2034年図12:世界:無停電電源装置(ラインインタラクティブ)市場:売上高(百万米ドル)、2020年および2025年図13:世界:無停電電源装置(ラインインタラクティブ型)市場予測:売上高(百万米ドル)、2026年~2034年図14:世界:無停電電源装置(5KVA未満)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:無停電電源装置(ラインインタラクティブ型)(5KVA未満)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:無停電電源装置(5~50KVA未満)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:無停電電源装置(5~50 KVA未満)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:無停電電源装置(50~200 KVA)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:無停電電源装置(50~200 KVA)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:無停電電源装置(200 KVA超)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:無停電電源装置(200 KVA超)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:無停電電源装置(住宅用)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:無停電電源装置(住宅用)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:無停電電源装置(産業用)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:無停電電源装置(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:無停電電源装置(商業用)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:無停電電源装置(商用)市場の予測:売上高(百万米ドル)、2026年~2034年
図28:北米:無停電電源装置市場:売上高(百万米ドル)、2020年および2025年
図29:北米:無停電電源装置(商用)市場の予測:売上高(百万米ドル)、2026年~2034年
図30:米国:無停電電源装置市場:売上高(百万米ドル)、2020年および2025年
図31:米国:無停電電源装置市場の予測:売上高 (百万米ドル)、2026年~2034年
図32:カナダ:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図33:カナダ:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図34:アジア太平洋地域:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図35:アジア太平洋地域:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図36:
中国:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図37:中国:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図38:日本: 無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図39:日本:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図40:インド:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図41:インド:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図42:韓国:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図43:韓国:無停電電源装置(UPS)市場予測: 売上高(百万米ドル)、2026年~2034年図44:オーストラリア:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図45:オーストラリア:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図46:インドネシア:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図47:インドネシア:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図48: その他:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図49:その他:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図50:欧州:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図51:欧州:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図52:ドイツ:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図53:ドイツ:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図54:フランス:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図55:フランス:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年図56:英国:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年図57:英国:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図58:イタリア:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図59:イタリア:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図60:スペイン:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図61:スペイン:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図62:ロシア:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図63:ロシア:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図64:その他:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図65:その他:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図66: ラテンアメリカ:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図67:ラテンアメリカ:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図68:ブラジル:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図69:ブラジル:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図70:メキシコ:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図71:メキシコ:無停電電源装置(UPS)市場の予測:売上高(百万米ドル)、2026年~2034年
図72:その他:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図73:その他:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図74:中東・アフリカ:無停電電源装置(UPS)市場:売上高(百万米ドル)、2020年および2025年
図75:中東・アフリカ:無停電電源装置(UPS)市場:国別内訳(%)、2025年
図76:中東・アフリカ:無停電電源装置(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図77:世界:無停電電源装置(UPS)業界:SWOT分析
図78:世界:無停電電源装置(UPS)業界:バリューチェーン分析
図79:世界:無停電電源装置(UPS)業界:ポーターの5つの力分析
表の一覧
表1:世界:無停電電源装置市場:主要な業界のハイライト、2025年および2034年
表2:世界:無停電電源装置市場予測:タイプ別内訳(百万米ドル)、2026年~2034年
表3:世界:無停電電源装置市場予測:定格別内訳 (単位:百万米ドル)、2026年~2034年
表4:世界:無停電電源装置(UPS)市場予測:エンドユーザー別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:無停電電源装置(UPS)市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:無停電電源装置(UPS)市場:競争構造
表7:世界:無停電電源装置(UPS)市場:主要企業









