技術の動向も、あらかじめ統合された熱モジュール、インテリジェントなバルブやポンプ、熱回収、予測ソフトウェアへと移行しており、これにより、車両の運転状況に応じて、バッテリー、電動パワートレイン、車室内間で熱エネルギーを動的に移送することが可能になっています。
その結果、価値は個々の熱関連コンポーネントから、充電性能、EVの航続距離、コンポーネントの耐久性、車室の効率、および車両全体のエネルギー利用効率を向上させる、ハードウェアとソフトウェアを統合した熱アーキテクチャへと移行しつつあります。NRELの推計によると、EVの空調システムは、冷暖房負荷が高い状況下で航続距離を50%以上も短縮する可能性があるとのことであり、よりエネルギー効率の高い熱管理システムの必要性が浮き彫りになっています。
これに対応し、世界中のOEM各社は、従来のHVACコンポーネントから、乗員の快適性を維持しつつ車内のエネルギー消費を最適化する、統合型かつインテリジェントな熱管理アーキテクチャへと移行しています。この変化により、バッテリー、電気モーター、およびパワーエレクトロニクスアーキテクチャ向けの先進的な熱管理ソリューションに対する需要が高まると予想されます。2025年10月からN2およびN3車両に車内エアコンの搭載が義務付けられることで、インドの中型・大型トラック車両全体におけるHVACの導入が加速すると予想され、HVACシステムおよび部品サプライヤーにとって、規制主導型の需要機会が生まれると見込まれます。
主なポイント
市場概要:
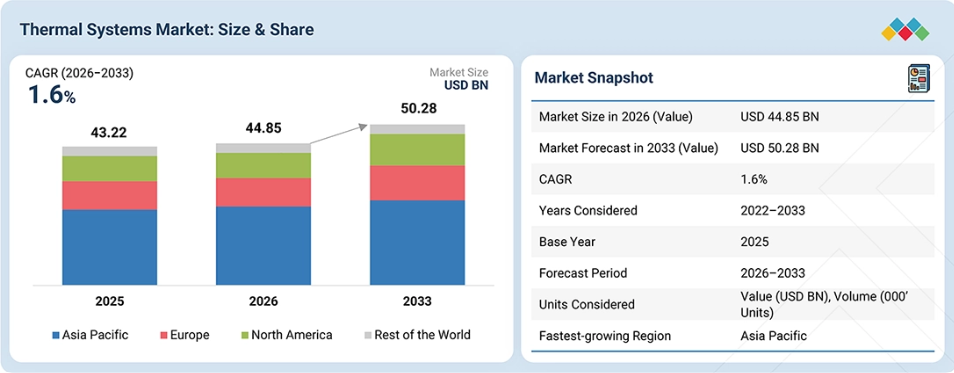
市場規模(2025年):432.2億米ドル
現在の市場規模(2026年):448.5億米ドル
予測市場規模(2033年):502.8億米ドル
CAGR(2026年~2033年):1.6%
アジア太平洋地域は、特に中国、日本、インドにおける圧倒的な自動車生産拠点を背景に、2026年には自動車用熱管理システム市場において最大の市場規模になると推定されています。
乗用車は、車両台数が多く、エンジン冷却システムやHVACシステムの搭載率が高いため、2026年には内燃機関(ICE)用熱管理システム市場において最大のシェアを占めると予想されます。
2026年には、バッテリー、電気モーター、パワーエレクトロニクスの熱管理要件の高まりを背景に、BEVが電気・ハイブリッド用熱管理システム市場において最大のシェアを占めると予想されます。
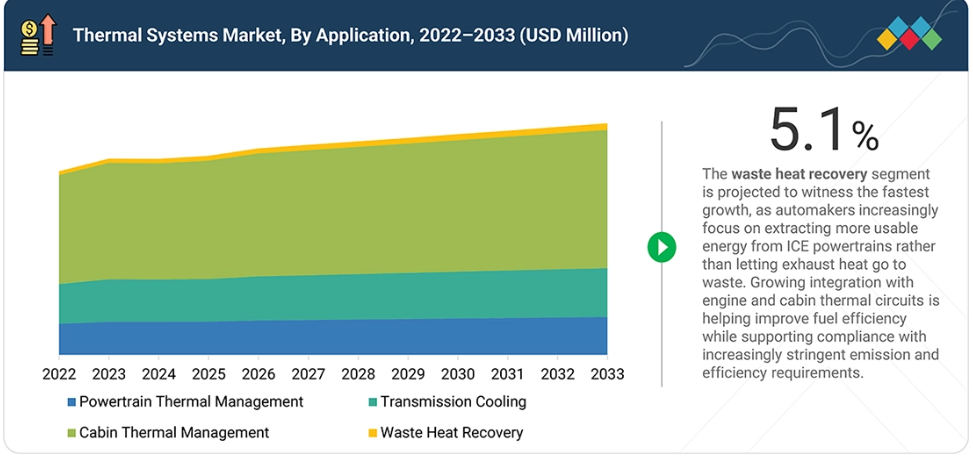
2033年にかけて、内燃機関(ICE)用途の中で最も急速な成長が見込まれるのは廃熱回収であり、燃料効率の向上や熱損失の低減を目的とした排気廃熱の利用拡大を背景に、年平均成長率(CAGR)3.2%を記録すると予想されます。
2026年には、乗用車において車内空調(HVAC)が依然として不可欠な熱機能であることから、フロントエアコンが電気・ハイブリッド熱システム市場で最大のシェアを占めると推定されています。
2026年には、エンジン、HVAC、オイル、およびチャージエア冷却回路で広く使用されていることから、熱交換器が内燃機関(ICE)熱システム市場で最大のシェアを占めると推定されています。
2026年には、バッテリー、パワーエレクトロニクス、モーター、および車内熱回路での使用を背景に、熱交換器が電気・ハイブリッド熱システム市場において最大のシェアを占めると推定されています。
2033年にかけて、アクティブトランスミッションウォームアップが最も急速に成長する技術セグメントになると予想されており、低温運転時のトランスミッションのウォームアップ時間を短縮し、ドライブトレインの効率を向上させる能力を背景に、年平均成長率(CAGR)2.0%を記録すると見込まれています。
内燃機関(ICE)車と電動化車両の両方で熱管理の重要性が高まるにつれ、熱システム市場は拡大しています。ICE車においては、効率的なエンジン冷却、HVAC性能、チャージエア冷却、および排気熱管理の必要性が引き続き需要を支えていますが、燃費および排出ガス規制の厳格化により、OEM各社はより効率的な熱ソリューションの採用を迫られています。
ハイブリッド車や電気自動車の普及が進むにつれ、バッテリー、電気モーター、パワーエレクトロニクス、および乗員室に対して新たな熱管理要件が加わり、1台あたりの搭載部品数が増加しています。車両の電動化が進むにつれ、ヒートポンプ、電動コンプレッサー、冷却水ポンプ、サーマルバルブ、および統合型バッテリー熱管理システムの重要性が高まっています。
同時に、統合型熱管理およびインテリジェントな温度制御の進歩により、パワートレイン、バッテリー、車室の熱負荷の調整がより適切に行えるようになっています。内燃機関(ICE)車が依然として世界の自動車生産の大部分を占める一方で、ハイブリッド車やEVの普及が着実に進む中、自動車用熱管理システムは、より効率的で統合された電子制御アーキテクチャへと進化しており、予測期間を通じて市場の持続的な成長を支えています。
顧客の顧客に影響を与えるトレンドと変革
自動車メーカー(OEM)が、車両のエネルギー効率の向上、EVの航続距離の延長、超急速充電の実現、熱システムのパッケージングと重量の削減、そしてパーソナライズされた車内快適性の向上を図る技術をますます求めるようになるにつれ、熱システム市場では、収益が先進的かつインテリジェントな熱ソリューションへとシフトしつつあります。
これらの要件は、BEV/HEV/PHEVプラットフォーム、800V/1,000Vアーキテクチャ、大型・高級SUV/MPV、ソフトウェア定義車両、自動運転車、および電動商用車への移行によって牽引されており、統合型マルチループ熱アーキテクチャ、バッテリープリコンディショニング、予測熱制御、熱回収、インテリジェントポンプおよびバルブ、ならびに先進的な車内熱技術に対する需要を生み出しています。
その結果、熱システムサプライヤーは、従来のエンジン冷却、トランスミッション、空調部品にとどまらず、統合型熱モジュール、バッテリー熱管理、廃熱回収、制御システム、ソフトウェアを活用した熱エネルギー管理へと事業領域を拡大しており、次世代車両プラットフォーム全体にわたり新たな収益源を創出しています。
市場の動向
推進要因:熱管理が車両の効率性と航続距離にとって極めて重要なシステムとなりつつある
ハイブリッド車やバッテリー式電気自動車への移行が進むにつれ、熱管理は車両の効率性、性能、および航続距離にとってますます重要になっています。従来の車両とは異なり、電動車両では、バッテリーパック、電気モーター、パワーエレクトロニクス、充電システム、および車室内全体にわたる精密な温度制御が必要となります。熱管理が不十分だと、エネルギー消費が増加し、バッテリーの性能が低下し、航続距離が制限されるため、熱システムは車両アーキテクチャにおいてますます重要な要素となっています。
エネルギー効率への注目が高まる中、ヒートポンプ、バッテリー冷却システム、統合型冷却液ループ、電子式ウォーターポンプ、インテリジェントバルブ、集中型熱アーキテクチャといった先進的な熱管理技術の採用が加速しています。特に過酷な条件下では、冷暖房負荷が推進用に利用可能なエネルギーに直接影響を及ぼす可能性があります。そのため、自動車メーカーは、コンポーネント単位の冷却・加熱から、複数の熱源や熱負荷をより効率的に管理する統合型熱アーキテクチャへと移行しつつあります。
この移行に伴い、自動車用熱システムにおけるソフトウェア、センサー、電子制御の役割が高まっています。高度な制御技術により、運転状況に応じて冷却液の流れ、冷媒回路、およびコンポーネントの温度を調整し、バッテリーの性能、車内の快適性、コンポーネントの耐久性を維持しつつ、エネルギー消費を最適化することができます。
ハイブリッド車や電気自動車の生産が拡大するにつれ、熱管理は単なる補助機能から、車両レベルで効率や航続距離に不可欠なシステムへと進化しており、自動車用熱システムサプライヤーの重要性が高まっています。
制約要因:コスト重視の車両における先進的な熱管理システムの導入が限定的であること
先進的な自動車用熱管理システムの複雑化が進むことで、コスト重視の車両セグメントにおける導入が制限される可能性があります。ヒートポンプ、統合型熱モジュール、マルチループ冷却アーキテクチャ、電子制御バルブ、高性能熱交換器、および先進的なバッテリー冷却システムなどの技術には、部品コストの上昇、追加のセンサーや電子機器、そしてより高度な統合要件が伴います。エントリーレベルの乗用車や価格に敏感な市場においては、OEM各社は、効率の向上がわずかな高コストなシステムよりも、手頃な価格と実績のある熱アーキテクチャを優先する可能性があります。
コスト面での課題は、車両価格が購入の主要な判断基準となり、メーカーが厳しいコスト目標の下で事業を展開している場合、特に顕著です。高度な熱管理システムを導入するには、車両アーキテクチャの再設計、追加の制御ハードウェア、より高度なキャリブレーションや検証が必要となる場合があり、開発および生産コストが増加します。また、ヒートポンプや統合型熱管理システムといった技術のメリットは、車両のサイズ、バッテリー容量、気候、使用状況によって異なるため、すべてのセグメントにおいてそのビジネスケースが説得力を持つとは限りません。
その結果、導入状況は車両カテゴリーや地域によって異なる可能性が高いと考えられます。プレミアムEV、高性能モデル、および大容量バッテリーパックを搭載した車両では、高度な熱管理技術が採用される可能性が高くなりますが、エントリーレベルのEV、内燃機関(ICE)車、およびコスト重視のモデルでは、よりシンプルな冷却およびHVACアーキテクチャが引き続き使用される可能性があります。全体として、コストへの敏感さは、特に大量生産され価格競争の激しいセグメントにおいて、高度な熱管理技術の普及を遅らせる要因となり得ます。
機会:内燃機関車、ハイブリッド車、商用車における熱管理コンポーネントの電動化
車両サブシステムの電動化が進むにつれ、内燃機関車、ハイブリッド車、電気自動車、および商用車の各プラットフォームにおいて、自動車用熱管理システムサプライヤーに大きな機会が生まれています。ウォーターポンプ、冷却ファン、コンプレッサー、および特定の制御機構といった従来の機械駆動式熱管理コンポーネントは、電動式の代替品に置き換えられたり、補完されたりすることが増えてきています。
電動化により、これらのコンポーネントはエンジン回転数に依存せずに動作可能となり、車両やコンポーネントの実際の要件に基づいて、冷却・加熱能力をより精密に制御できるようになります。これにより、エネルギー効率の向上、エンジンの寄生損失の低減、そしてますます複雑化する車両アーキテクチャへの対応が可能となります。この機会は、バッテリー式電気自動車(BEV)にとどまりません。ハイブリッド車には、従来のパワートレインコンポーネントと、バッテリー、電気モーター、インバーター、パワーエレクトロニクスを含む電動化システムの両方を管理できる熱システムが求められます。
同様に、内燃機関(ICE)搭載車においても、燃費効率の向上や、より厳格な排出ガス規制への対応を目的として、電気制御式のポンプ、ファン、バルブ、コンプレッサーの採用が拡大しています。商用車においては、パワートレインの効率向上、補助冷却、車内快適性、そしてますます電動化が進むサブシステムの熱制御に対する需要の高まりにより、電動式熱管理コンポーネントの潜在市場が拡大しています。その結果、サプライヤーは、完全電動化されていない車両プラットフォームにおいても、新たな採用機会を創出することが可能となります。
課題:パワートレインおよび車両システム全体にわたる複雑なマルチループ熱協調
バッテリー、電気モーター、インバーター、キャビン用HVAC、そしてハイブリッド車における内燃機関の統合が進むにつれ、相互接続性がますます高まる熱システムが形成されています。課題となるのは、これらのシステムが同じ温度レベルで動作するわけではなく、また冷却と加熱を同時に必要とするわけではないという点にあります。複数の熱的要件が同時に発生すると、困難が生じます。例えば、周囲温度が高い状況での急速充電中、バッテリーには強力な冷却が必要となる一方で、車内空調システムもコンプレッサーの能力を必要とする場合があります。同様に、利用可能な廃熱を車内暖房に利用することはエネルギー効率の向上につながりますが、バッテリーやパワーエレクトロニクスの温度要件と衝突する可能性があります。
つまり、熱管理は、1つのサブシステムだけを孤立して最適化することはできないのです。OEM各社は、バッテリーの性能、充電速度、航続距離、パワートレインの保護、そして乗員の快適性のバランスを絶えず調整しなければなりません。個々のループが相互に接続されるにつれ、システムの一部における冷却液の流れ、バルブの作動、ポンプの回転数、あるいはコンプレッサーの能力の変化が、別の部分に影響を及ぼす可能性があります。このため、制御戦略の策定、ソフトウェアのキャリブレーション、および車両レベルでの検証は、従来のコンポーネントレベルの熱管理に比べて、はるかに困難なものとなります。
市場エコシステム
このセクションでは、原材料および冷媒のサプライヤー、個々の熱管理部品メーカー、ティア1の熱管理システムインテグレーター、ソフトウェアおよび制御技術プロバイダー、自動車OEM、エンドユーザー、アフターマーケットおよびサービスプロバイダーから構成される、自動車用熱管理システムのエコシステムについて取り上げます。
これらのステークホルダーは、乗用車、LCV、トラック、バスにわたる熱管理システムの設計、統合、生産、およびライフサイクル管理を総力を挙げて支えています。このエコシステムは、車両の電動化、エネルギー効率の要件、急速充電のニーズ、車内快適性の向上、および車両全体における熱機能の統合が進むことを背景に、従来のエンジン冷却やHVAC(暖房・換気・空調)部品から、統合型バッテリー熱管理、ヒートポンプ、電動コンプレッサー、スマートバルブ、熱制御ソフトウェア、およびコネクテッド熱管理ソリューションへと進化しています。
市場セグメント
熱システム市場:用途別(内燃機関車)
用途別では、OEM各社がエンジンや排気システムからすでに発生している熱をより多く回収しようとしていることから、内燃機関車向け熱システム市場において、廃熱回収が最も高い年平均成長率(CAGR)を記録すると予想されます。この熱をエンジンの暖機運転や車内暖房に再利用することで、燃費効率を向上させると同時に熱損失を低減できるため、内燃機関の効率要件が厳格化するにつれて、廃熱回収の重要性はますます高まっています。
熱システム市場:コンポーネント別(電気自動車およびハイブリッド車)
コンポーネント別では、バッテリー、電気モーター、パワーエレクトロニクス、車内システム全体にわたる熱管理の必要性に後押しされ、熱交換器が電気自動車およびハイブリッド車の熱システム市場において最大のシェアを占めると推定されています。熱交換器は、複数の冷却・加熱回路間の熱エネルギーを効率的に伝達することを可能にし、電動化車両において相互接続された熱ループがますます組み込まれるにつれて、その重要性は高まっています。バッテリー容量の増加、充電速度の向上、および出力密度の向上に伴い、より効果的な放熱と温度制御が求められることから、バッテリー式電気自動車およびハイブリッド車全体で需要は引き続き堅調に推移すると予想されます。
熱システム市場:技術別
技術別に見ると、コールドスタート時や低温運転条件下での伝達損失の低減への注目が高まっていることを背景に、熱システム市場において「アクティブ・トランスミッション・ウォームアップ」が最も高い年平均成長率(CAGR)を記録すると予想されます。アクティブ・トランスミッション・ウォームアップは、利用可能な熱エネルギーをトランスミッションに導くことで、トランスミッションフルードやコンポーネントの加熱を促進し、トランスミッションが効率的な動作範囲に早く到達できるようにします。OEM各社が、トランスミッションのアーキテクチャに根本的な変更を加えることなく、熱制御の改善を通じてドライブトレインの効率をさらに向上させようとしていることから、ハイブリッド車や低燃費乗用車における採用が増加すると予想されます。
地域
予測期間中、アジア太平洋地域が世界の熱管理システム市場を牽引
アジア太平洋地域(APAC)は、世界最大の自動車生産基盤に加え、急速な電動化、SUV/MPVの堅調な成長、そしてますます高度化する車両アーキテクチャが相まって、自動車用熱管理システム市場において最大の市場となると推定されています。中国は主要な成長エンジンであり、2025年には世界最大のNEV生産量を記録する見込みです。一方、東南アジアはより急速な電動化の段階に入っています。インドもまた、大規模な市場を形成しており、SUVやMPVの需要拡大に伴い、大容量のHVACおよび車室内熱管理システムへの需要が高まっています。
同時に、APAC地域はEVおよびバッテリーの現地生産における主要な拠点となりつつあり、東南アジアは中国自動車メーカーの海外における内燃機関(ICE)およびEV生産拠点の半数以上を占めており、コンプレッサー、熱交換器、ポンプ、バルブ、バッテリー冷却部品、統合型熱管理モジュールなどの地域的な供給基盤を強化しています。また、技術の移行に伴い、1台あたりの熱関連装備も増加しています。BEVやPHEVには、専用のバッテリー熱管理、電動モーター/インバーターの冷却、および効率的な車内暖房が必要です。急速充電や高電圧アーキテクチャの普及により、液体冷却やより厳密な温度制御への需要が高まっている一方で、ヒートポンプ、統合型熱管理モジュール、冷媒を用いたバッテリー冷却、電子式冷却液ポンプ、およびインテリジェントな熱制御がますます重要視されるようになっています。
中国におけるますます厳格化する車両効率・排出ガス規制、インドのBS-VI/CAFE枠組み、ASEAN全域で加速する電動化政策など、規制や効率化への圧力により、OEM各社は車内の快適性を損なうことなく、エネルギー消費を削減し、航続距離を向上させるよう促されています。その結果、アジア太平洋(APAC)地域の熱管理システム市場は、従来のエンジン冷却+HVACから、バッテリー、パワーエレクトロニクス、電気モーター、車内HVAC、そしてますます重要性を増す熱エネルギー回収を単一のシステムとして制御する統合型車両熱管理へと進化しています。
次の段階では、集中型熱アーキテクチャ、インテリジェントな予測制御、ヒートポンプの採用、高効率コンポーネント、およびソフトウェア定義の熱管理が牽引役となり、自動車用熱システムにおいて、APACが最大の生産市場であると同時に重要なイノベーションセンターとしての地位をさらに強固なものにするでしょう。
熱システム市場の規模、シェア、分析:企業評価マトリックス
熱システム市場の評価マトリックスにおいて、株式会社デンソー(スター)は、強力なグローバルな存在感、幅広い熱管理ポートフォリオ、および主要自動車OEM各社との確固たる関係を強みとして首位に立っています。同社は、HVAC、ヒートポンプ、電動コンプレッサー、バッテリーチラー、電動ウォーターポンプ、統合型熱管理ソリューションなど、従来型および先進的な熱技術全般において強固な地位を維持しており、車両の効率化、電動化、バッテリー性能、急速充電、および車内快適性に対する進化する要件に対応することが可能です。
主要市場プレイヤー
DENSO Corporation (Japan)
MAHLE GmbH (Germany)
Valeo SA (France)
Hanon Systems (South Korea)
BorgWarner Inc. (US)
Gentherm Inc. (US)
Schaeffler AG (Germany)
Johnson Electric Holdings Limited (Hong Kong)
Dana Incorporated (US)
Robert Bosch GmbH (Germany)
最近の動向
2026年5月:デンソーは、エアコンおよびエンジン冷却製品のラインナップを拡充し、8種類の新しいコンデンサーと1種類のエンジン冷却用サーモスタットを追加しました。これにより、欧州全域で136の追加車種対応と13のOE品番をカバーすることになりました。追加された製品には、アウディ、BMW、ヒュンダイ、キア、メルセデス・ベンツ、ルノー、フォルクスワーゲン、SEAT、シュコダ向けのものが含まれています。
2026年2月:MAHLE社は、車内の排気熱を回収し、流入する外気を予熱するEV用キャビンヒーター向け熱回収システムを開発しました。このシステムは、HVACのエネルギー消費量を約20%削減し、車内の空気質を維持しながら、冬季の航続距離を向上させるよう設計されています。
2026年3月:ハノン・システムズは、EV向けの高集積冷却ユニットの供給を発表しました。このコンパクトなモジュールは、eコンプレッサー、電子膨張弁ブロック、水冷式凝縮器、内部熱交換器、チラー、エアコン配管、および圧力・温度センサーを1つの高出力密度ソリューションに統合しており、システムの複雑さを軽減するとともに、熱性能とエネルギー利用効率を向上させます。
2026年6月:シェフラーのエネルギー管理ポートフォリオにおいて、次世代EV向けの油冷式バッテリーセルコンセプトやバッテリー冷却モジュールなど、新たなバッテリー熱管理技術が発表されました。
1 はじめに 38
1.1 調査の目的 38
1.2 市場の定義 39
1.3 調査対象の範囲および除外項目 40
1.4 市場の範囲 41
1.4.1 対象期間 42
1.5 対象通貨 42
1.6 ステークホルダー 43
1.7 変更点の概要 44
2 エグゼクティブ・サマリー 45
2.1 市場のハイライトと主要な洞察 45
2.2 主要市場参加者:戦略的展開のマッピング 46
2.3 自動車用熱システム市場における破壊的トレンド 47
2.4 自動車用熱システム市場における高成長セグメント 48
2. 5 地域別概要:市場規模、成長率、および予測 49
3 プレミアムインサイト 50
3.1 自動車用熱システム市場における魅力的な機会 50
3.2 地域別自動車用熱システム市場 (ICE) 51
3.3 用途別自動車用熱システム市場(ICE) 51
3.4 自動車用熱システム市場:技術別(ICE) 52
3.5 自動車用熱システム市場:コンポーネント別(ICE) 52
3.6 自動車用熱システム市場:車種別(ICE) 53
3.7 電気自動車およびハイブリッド車の熱システム市場(用途別) 53
3.8 電気自動車およびハイブリッド車の熱システム市場(構成部品別) 54
3.9 電気自動車およびハイブリッド車の熱システム市場(電気自動車の種類別) 54
4 市場の概要 55
4.1 はじめに 55
4.2 市場の動向 55
4.2.1 推進要因 56
4.2.1.1 熱管理が車両の効率と航続距離にとって極めて重要なシステムになりつつある 56
4.2.1.2 急速充電、高出力密度、およびソフトウェア定義型車両により、熱制御要件が高まっている 57
4.2.2 抑制要因 57
4.2.2.1 コスト重視の車両における先進的な熱管理システムの導入が限定的である 57
4.2.3 機会 58
4.2.3.1 内燃機関(ICE)、ハイブリッド車、商用車における熱管理コンポーネントの電動化 58
4.2.3.1.1 アクティブ・エア・マネジメントが、ICE、ハイブリッド車、EVの各プラットフォームに新たな熱管理要素を生み出しています 58
4.2.3.2 個別の熱管理コンポーネントから統合型熱モジュールへの移行 58
4.2.3.3 熱管理が、ソフトウェア制御によるエネルギー最適化層へと進化 59
4.2.4 課題 59
4.2.4.1 パワートレインおよび車両システム全体にわたる複雑なマルチループ熱協調 59
4.2.4.2 高い熱負荷および過渡的な運転条件下における耐久性と信頼性 60
4.3 未解決のニーズと未開拓分野 61
4.4 相互に連携する市場とセクター横断的な機会 62
4.5 ティア1/2/3企業による戦略的動き 63
5 業界動向 67
5.1 マクロ経済の見通し 67
5.1.1 はじめに 67
5.1.2 GDPの動向と予測 67
5.1.3 自動車用熱管理システム市場に影響を与える世界の自動車産業の動向 68
5.1.3.1 先進的な熱システムの需要を牽引する統合型熱管理アーキテクチャ 68
5.1.3.2 電気自動車におけるヒートポンプの採用が、高効率熱技術の需要を牽引 69
5.1.3.3 急速充電とバッテリーの高出力密度化が、先進的なバッテリー熱管理を促進 69
5.1.3.4 ソフトウェア定義の熱管理が、インテリジェントな熱制御システムの需要を牽引 69
5.1.3.5 廃熱回収と熱エネルギーの再利用が、統合型熱回路の需要を牽引 70
5.2 サプライチェーン分析 70
5.2.1 分散型と統合型熱システムの比較 71
5.3 価格分析 71
5.3.1 地域別価格動向:軽自動車用熱システム部品(米ドル/台)、2025年 71
5.3.2 地域別価格動向:トラック用熱システム部品(米ドル/個)、2025年 72
5.4 熱管理の進化 73
5.4.1 エンジン中心の冷却からマルチドメイン熱管理への進化 73
5.5 貿易分析 73
5.5.1 HSコード(870891)の輸入データ 73
5.5.1.1 ラジエーターおよび部品 – 国別輸入データ、2022年~2025年(百万米ドル) 73
5.5.2 HSコード (870891) 74
5.5.2.1 ラジエーターおよびその部品 – 国別輸出データ、2022年~2025年(百万米ドル) 74
5.5.3 HSコード (841520) 75
5.5.3.1 自動車用キャビン空調機 – 国別輸入データ、2022年~2025年(百万米ドル) 75
5.5.4 HSコード (841520) の輸出データ 77
5.5.4.1 車両用キャビン空調機 – 国別輸出データ、2022年~2025年(百万米ドル) 77
5.6 顧客の事業に影響を与えるトレンド/変革 78
5.7 2026年~2027年の主要な会議およびイベント 79
5.8 投資および資金調達のシナリオ 80
5.9 ケーススタディ分析 80
5.9.1 デンソー、単独の熱管理から統合型車両エネルギー最適化へ移行 80
5.9.2 マーレ、マヒンドラのBEVプラットフォーム向けにバッテリー、車室内、冷却システムのエネルギー使用を最適化 81
5.9.3 ハノン・システムズ、BMWの電気自動車「IX3」向けに複数の冷媒熱管理機能を単一のモジュールに統合 81
5.9.4 グレイソン・サーマル・システムズによる冷却システムの保守・サービス 81
5.9.5 オプタレ社がドバイ道路交通局(RTA)向けに94台のソロバスを納入 82
5.9.6 デンソーが提供する先進的な自動車システム、技術、および製品 82
5.10 自動車用熱システム市場のエコシステム 83
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の戦略的応用 85
6.1 技術分析 85
6.1.1 補完的技術 85
6.1.1.1 バッテリー熱管理システム 85
6.1.1.2 自動車用ヒートポンプシステム 85
6.1.1.3 統合型熱管理システム 86
6.1.1.4 マルチループ冷却液および冷媒アーキテクチャ 86
6.1.1.5 廃熱回収および熱エネルギーの利用 87
6.1.1.6 ソフトウェア定義型およびインテリジェントな熱管理 87
6.1.2 関連技術 87
6.1.2.1 車両の電動化およびe-パワートレイン技術 88
6.1.2.2 バッテリーエネルギー貯蔵およびバッテリー管理システム 88
6.1.2.3 急速充電および充電技術 88
6.1.2.4 パワーエレクトロニクスおよび先進半導体技術 89
6.1.2.5 車両エネルギー管理および集中型E/Eアーキテクチャ 89
6.1.2.6 ソフトウェア定義車両および予測制御 89
6.2 技術ロードマップ 90
6.2.1 自動車用熱システム技術ロードマップ 90
6.3 自動車用熱システム市場の変遷 90
6.3.1 自動車用熱システム市場の変遷:コンポーネントベースの冷却・HVACから、統合された車両全体の熱エネルギー管理へ 90
6.4 自動車用熱システムの要件における地域ごとの差異 90
6.5 特許分析 91
6.5.1 はじめに 91
6.5.2 2017年1月~2026年8月の出願および特許登録状況 93
6.6 AI/生成AIが自動車用熱システム市場に与える影響 96
6.7 EU・インド自由貿易協定が自動車用熱システム市場に与える影響 96
6.8 イスラエル・イラン戦争が自動車用熱システム市場に与える影響 97
7 規制環境 98
7.1 地域ごとの規制およびコンプライアンス 98
7.1.1 規制機関、政府機関、およびその他の組織 98
7.2 燃費基準 103
7.2.1 米国 103
7.2.2 欧州 104
7.2.3 中国 104
7.2.4 インド 105
7.3 業界基準 105
7.4 サステナビリティの取り組み 109
7.4.1 高効率ヒートポンプシステム 109
7.4.2 統合型熱管理アーキテクチャ 109
7.4.3 インテリジェントかつソフトウェア制御による熱管理 109
8 顧客環境と購買行動 110
8.1 意思決定プロセス 110
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 110
8.2.1 購買プロセスにおける主要なステークホルダー 111
8.2.2 購入基準 112
8.3 導入の障壁と内部的な課題 114
8.4 さまざまな最終用途産業における未充足ニーズ 114
8.4.1 乗用車:システムの過剰設計を伴わない、航続距離効率に優れた熱的快適性 115
8.4.2 プレミアムおよび高性能EV:持続的な急速充電と高出力を実現する熱システム 115
8.4.3 小型商用車:稼働率が高く、コスト重視の運用に適した耐久性の高い熱システム 115
8.4.4 大型商用車:エネルギー消費の増加を最小限に抑えた大容量冷却 115
8. 4.5 ハイブリッド車:内燃機関(ICE)と電動化熱ループ間のインテリジェントな連携 115
8.4.6 過酷な気候条件下で稼働する車両:気候変動に強靭な熱性能 116
8.5 市場の収益性 116
8.5.1 収益性の概要 116
9 車種別(内燃機関)自動車熱管理システム市場 118
9.1 はじめに 119
9.2 乗用車 121
9.2.1 熱管理要件の高まりがセグメントの成長を牽引 121
9.3 小型商用車(LCV) 122
9.3.1 商用車の利用拡大と物流活動の成長がセグメントの成長を牽引 122
9.4 トラック 124
9.4.1 セグメントの成長を牽引する、エンジン出力の向上と厳格な排出ガス規制 124
9.5 バス 126
9.5.1 セグメントの成長を牽引する、乗客の快適性およびHVAC要件の高まり 126
9.5.2 業界インサイト:車種別(内燃機関車) 127
10 車種別 電気自動車およびハイブリッド車の熱管理システム市場 128
10.1 はじめに 129
10.2 バッテリー式電気自動車(BEV) 131
10.2.1 成長を牽引するバッテリー導入の拡大と急速充電の要件 131
10.3 プラグインハイブリッド車(PHEV) 132
10.3.1 成長を牽引するデュアルパワートレインの熱管理要件 132
10.4 燃料電池自動車(FCEV) 134
10.4.1 成長を牽引する、燃料電池スタックの精密な熱制御 134
10.5 48V マイルドハイブリッド 136
10.5.1 成長を牽引する、48V 電動化の普及拡大 136
10.6 電気商用車(ECV) 137
10.6.1 バッテリー容量の増大と過酷なデューティサイクルが成長を牽引 137
10.7 業界の動向 139
11 用途別(ICE)自動車用熱管理システム市場 140
11.1 はじめに 141
11.2 パワートレインの熱管理 143
11.2.1 熱負荷の増加と厳格な排出ガス規制が、先進的なパワートレイン熱管理を推進 143
11.3 車室内熱管理 144
11.3.1 車体の大型化と車内快適性の向上により、車内熱管理への需要が高まっています 144
11.4 トランスミッションの冷却 146
11.4.1 マニュアルトランスミッションからオートマチックトランスミッションへの移行により、トランスミッション冷却要件が増大 146
11.5 廃熱回収 148
11.5.1 燃費効率要件の厳格化が廃熱回収を推進 148
11.6 業界動向 150
12 用途別電気自動車およびハイブリッド車の熱管理システム市場 151
12.1 はじめに 152
12.2 バッテリー熱管理 154
12.2.1 精密な熱制御の必要性を促進する急速充電およびバッテリー性能要件 154
12.3 パワートレインの熱管理 156
12.3.1 熱管理要件を高めるための電気パワートレインコンポーネントの統合 156
12.4 車室内熱管理 157
12.4.1 需要を牽引する車室のエネルギー消費量および航続距離要件 157
12.5 電気モーターの熱管理 159
12.5.1 電気モーターの出力密度の向上により、高度な熱管理への需要が高まる 159
12.6 パワーエレクトロニクス 163
12.6.1 パワーエレクトロニクスの冷却要件を高める、高出力密度および高電圧アーキテクチャ 163
12.7 廃熱回収 164
12.7.1 電動化車両の普及により従来の廃熱利用が減少する中、熱エネルギーの再利用が重要性を増しています 164
12.8 業界動向 166
13 自動車用熱システム市場:コンポーネント別(ICE) 167
13.1 はじめに 168
13.2 エアフィルター 171
13.2.1 車室内空気質の要件の高まりが、エアコン用エアフィルターの性能向上を牽引 171
13.3 コンデンサー 172
13.3.1 冷却効率と冷媒要件の高まりが、先進的なコンデンサー設計を牽引 172
13.4 コンプレッサー 174
13.4.1 車室内冷却要件の高度化とHVAC効率の向上による高性能コンプレッサーの推進 174
13.5 ウォーターポンプ 176
13.5.1 需要に応じた冷却が、電動制御式ウォーターポンプの普及を促進します 176
13.6 モーター 177
13.6.1 熱負荷の増加により、より高効率な冷却ファンおよび駆動モーターへのニーズが高まっています 177
13.7 熱交換器 179
13.7.1 熱負荷の増加とパッケージング上の制約により、より高効率な熱交換器へのニーズが高まっています 179
13.8 ヒーター制御 181
13.8.1 精密な車室内温度制御への需要が、高度なヒーター管理を推進 181
13.9 熱電発電機 182
13.9.1 排熱回収への関心を維持するための燃費効率およびCO₂削減要件 182
13.10 EGRバルブ 184
13.10.1 より厳格な排出ガス規制が、より精密なEGR流量制御を促進 184
13.11 エアコンバルブ 186
13.11.1 成長を牽引する高効率な車内空調技術への需要 186
13.12 酸素センサー 187
13.12.1 排出ガス規制の厳格化により、より高速かつ高精度な酸素検知への需要が増加 187
13.13 温度センサー 189
13.13.1 熱システムの複雑化に伴い、温度検知の要件が拡大 189
13.14 チャージエアクーラー 191
13.14.1 過給圧の上昇とエンジンの小型化が、先進的なチャージエアクーリングを推進 191
13.14.2 業界動向 193
14 電気自動車およびハイブリッド車の熱システム市場(部品別) 194
14.1 はじめに 195
14.2 エアフィルター 198
14.2.1 複雑な気流誘導設計への需要が成長を牽引 198
14.3 コンデンサー 199
14.3.1 消費電力の削減と燃費効率の向上への注力が成長を牽引 199
14.4 電動コンプレッサー 201
14.4.1 エンジンに依存しない運転とバッテリーコンディショニングが成長を牽引 201
14.5 電動ウォーターポンプ 202
14.6 高性能な電動冷却水ポンプへの需要を牽引する、複数の電動化された熱負荷 202
14.7 熱交換器 204
14.8 需要拡大に向けたバッテリー、E-ドライブ、およびキャビン熱ループの統合 204
14.9 ヒーター制御 205
14.9.1 エンジン廃熱の利用可能性の低下により、効率的な暖房制御の重要性が高まる 205
14.10 電気モーター 207
14.10.1 電気モーターの出力密度の向上による、直接的かつ的を絞った冷却の実現 207
14.11 熱電発電機 208
14.11.1 成長を牽引する燃料消費量の削減の必要性 208
14.12 業界の動向 210
15 自動車用熱システム市場:技術別(ICE) 211
15.1 はじめに 212
15.1.1 アクティブ・トランスミッション・ウォームアップ 213
15.1.1.1 成長を牽引するトランスミッションのコールドスタート運転時間の短縮ニーズの高まり 213
15.2 EGR 214
15.2.1 成長を牽引する内燃機関(ICE)パワートレインにおけるシリンダー内NOx制御のニーズの高まり 214
15.3 エンジンの熱質量の低減 215
15.3.1 成長を牽引するための熱システムにおける進歩の加速 215
15.4 HVACシステムの負荷低減 216
15.4.1 車室内空調時のコンプレッサー駆動による熱負荷の最小化による成長の推進 216
15.5 その他の技術 217
15.6 空気冷却 218
15.7 液体間接冷却 218
15.8 直接冷却/浸漬冷却 218
15.9 冷媒を用いた冷却 218
15.10 ヒートポンプシステム 219
15.11 PCM/先進的な熱貯蔵 219
15.12 業界動向 219
16 自動車用熱システム市場(ICE)、地域別 220
16.1 はじめに 221
16.2 アジア太平洋地域 222
16.2.1 中国 225
16.2.1.1 高い自動車生産台数と多様なパワートレイン構成が、熱管理システムの需要を支えています 225
16.2.2 インド 226
16.2.2.1 SUV主導の自動車生産と、需要を支える商用車のHVAC要件の高まり 226
16.2.3 日本 228
16.2.3.1 燃費規制により、内燃機関(ICE)搭載車の熱管理要件が増大 228
16.2.4 韓国 230
16.2.4.1 成熟した自動車生産により、熱管理の需要は高効率な内燃機関(ICE)システムへとシフト 230
16.2.5 タイ 231
16.2.5.1 内燃機関(ICE)の排出ガス規制の厳格化により、ピックアップトラックが主流を占めるタイの車両ベースにおける熱負荷が増加しています 231
16.2.6 その他のアジア太平洋地域 233
16.3 ヨーロッパ 235
16.3.1 ドイツ 237
16.3.1.1 高出力の内燃機関(ICE)プラットフォームにより、ドイツの成熟した車両ベースにおける熱関連部品の割合が増加しています 237
16.3.2 フランス 239
16.3.2.1 乗用車の生産回復により、内燃機関(ICE)用熱システムの需要基盤が拡大しています 239
16.3.3 英国 240
16.3.3.1 SUVおよびプレミアム車の生産が、熱システム搭載比率の高い内燃機関(ICE)向け熱システムの需要を支えます 240
16.3.4 スペイン 242
16.3.4.1 高い自動車生産台数と工場の多角化が、幅広い熱システムの需要を支えています 242
16.3.5 イタリア 244
16.3.5.1 HVACの搭載率の高さと熱制御要件の厳格化により、車室内およびパワートレイン用熱管理システムの需要が維持されます 244
16.3.6 ロシア 245
16.3.6.1 自動車部品の現地化により、従来の熱管理システムに明確なビジネスチャンスが生まれています 245
16.3.7 その他の欧州諸国 247
16.4 北米 249
16.4.1 米国 251
16.4.1.1 大型車両プラットフォームと熱負荷の増大により、先進的な内燃機関(ICE)用熱管理システムへの需要が維持されます 251
16.4.2 カナダ 252
16.4.2.1 寒冷地での車両運用により、熱調節および暖房システムへの需要が強化されます 252
16.4.3 メキシコ 254
16.4.3.1 輸出志向の自動車生産が、現地の熱システム供給基盤を拡大 254
16.5 その他の地域(ROW) 256
16.5.1 南アフリカ 258
16.5.1.1 高付加価値の冷却およびHVAC用途を支える、輸出志向の自動車製造 258
16.5.2 ブラジル 259
16.5.2.1 軽自動車の生産拡大と高い熱負荷により、統合型冷却およびHVACシステムへの需要が持続 259
16.5.3 アルゼンチン 261
16.5.3.1 生産および輸出の変動性により、OEMプログラムが熱システム需要の主要な推進力となっています 261
16.5.4 その他 263
16.5.5 業界インサイト 264
17 競争環境 265
17.1 概要 265
17.2 主要企業の戦略/競争優位性(2022年~2026年) 265
17.3 自動車用熱システム市場シェア分析(2025年) 267
17.4 主要上場/公開企業の売上高分析(2023年~2025年) 268
17.5 企業評価マトリックス:自動車用熱システムメーカー(2025年) 269
17.5.1 スター企業 270
17.5.2 新興リーダー 270
17.5.3 広範な事業展開を行う企業 270
17.5.4 参入企業 270
17.5.5 企業の事業展開状況 271
17.5.5.1 企業の事業展開状況 271
17.5.5.2 地域別展開状況(2025年) 271
17.5.5.3 車種別展開状況(2025年) 272
17.6 企業評価マトリックス:電気自動車およびハイブリッド車の熱システムメーカー 273
17.6.1 スター企業 274
17.6.2 新興リーダー企業 274
17.6.3 普及型企業 274
17.6.4 参加企業 274
17.7 製品比較 276
17.8 2025年の企業価値評価 276
17.9 2025年の企業財務指標 277
17.10 競争シナリオ 278
17.10.1 製品の発売・開発 278
17.10.2 取引 280
17.10.3 事業拡大 282
17.11 その他の動向 284
18 企業概要 288
18.1 主要企業 288
18.1.1 デンソー株式会社 288
18.1.1.1 事業概要 288
18.1.1.2 取り扱い製品 289
18.1.1.3 最近の動向 291
18.1.1.3.1 製品の発売・開発・改良 291
18.1.1.3.2 取引 294
18.1.1.3.3 事業拡大 295
18.1.1.3.4 その他の動向 296
18.1.1.4 Mnmの見解 296
18.1.1.4.1 主な強み 296
18.1.1.4.2 戦略的選択 297
18.1.1.4.3 弱点および競合上の脅威 297
18.1.2 MAHLE GMBH 298
18.1.2.1 事業概要 298
18.1.2.2 提供製品 299
18.1.2.3 最近の動向 304
18.1.2.3.1 新製品の発売・開発 304
18.1.2.3.2 取引 306
18.1.2.3.3 事業拡大 306
18.1.2.3.4 その他の動向 307
18.1.2.4 MNMの見解 309
18.1.2.4.1 主な強み 309
18.1.2.4.2 戦略的選択 309
18.1.2.4.3 弱点および競合上の脅威 309
18.1.3 VALEO 310
18.1.3.1 事業概要 310
18.1.3.2 提供製品 311
18.1.3.3 最近の動向 314
18.1.3.3.1 製品の発売・開発・改良 314
18.1.3.3.2 取引 316
18.1.3.3.3 事業拡大 317
18.1.3.3.4 その他の動向 318
18.1.3.4 MnMの見解 318
18.1.3.4.1 主な強み 318
18.1.3.4.2 戦略的選択 319
18.1.3.4.3 弱点および競合上の脅威 319
18.1.4 HANON SYSTEMS 320
18.1.4.1 事業概要 320
18.1.4.2 提供製品 321
18.1.4.3 最近の動向 326
18.1.4.3.1 製品の発売・開発・機能強化 326
18.1.4.3.2 事業拡大 327
18.1.4.3.3 その他の動向 327
18.1.4.4 MnMの見解 329
18.1.4.4.1 主な強み 329
18.1.4.4.2 戦略的選択 329
18.1.4.4.3 弱点および競合上の脅威 329
18.1.5 BORGWARNER INC. 330
18.1.5.1 事業概要 330
18.1.5.2 提供製品 331
18.1.5.3 最近の動向 333
18.1.5.3.1 製品の発売・開発 333
18.1.5.3.2 その他の動向 334
18.1.5.4 MnMの見解 335
18.1.5.4.1 主な強み 335
18.1.5.4.2 戦略的選択 335
18.1.5.4.3 弱点および競合上の脅威 335
18.1.6 GENTHERM INC. 336
18.1.6.1 事業概要 336
18.1.6.2 提供製品 337
18.1.6.3 最近の動向 338
18.1.6.3.1 取引 338
18.1.6.3.2 事業拡大 339
18.1.6.3.3 その他の動向 339
18.1.7 SCHAEFFLER AG 340
18.1.7.1 事業概要 340
18.1.7.2 取り扱い製品 341
18.1.7.3 最近の動向 343
18.1.7.3.1 製品の発売・開発 343
18.1.7.3.2 取引 344
18.1.7.3.3 その他の動向 344
18.1.8 ジョンソン・エレクトリック・ホールディングス・リミテッド 345
18.1.8.1 事業概要 345
18.1.8.2 取り扱い製品 346
18.1.8.3 最近の動向 348
18.1.8.3.1 新製品の発売 348
18.1.8.3.2 その他の動向 348
18.1.9 DANA LIMITED 349
18.1.9.1 事業概要 349
18.1.9.2 提供製品 350
18.1.9.3 最近の動向 352
18.1.9.3.1 その他の動向 352
18.1.10 ROBERT BOSCH GMBH 353
18.1.10.1 事業概要 353
18.1.10.2 取り扱い製品 354
18.1.10.3 最近の動向 356
18.1.10.3.1 新製品の発売・開発 356
18.1.10.3.2 その他の動向 357
18.2 その他の主要企業 358
18.2.1 エーバースペーチャー 358
18.2.2 アウモヴィオSE 359
18.2.3 VOSS AUTOMOTIVE GMBH 360
18.2.4 GRAYSON THERMAL SYSTEMS 361
18.2.5 DUPONT 362
18.2.6 BEHR-HELLA THERMOCONTROL GMBH (BHTC) 363
18.2.7 サンデン・ホールディングス 364
18.2.8 サンファ・オートモーティブ 365
18.2.9 山東厚豊グループ 366
18.3 自動車用熱システム市場 – その他の主要企業(北米) 367
18.3.1 マグナ・インターナショナル 367
18.3.2 リア・コーポレーション 368
18.3.3 スタント・コーポレーション 369
18.3.4 エア・インターナショナル・サーマル・システムズ 370
18.3.5 ミシガン・オートモーティブ・コンプレッサー社 371
18.3.6 モダイン・マニュファクチャリング社 372
18.3.7 ウェルズ・ビークル・エレクトロニクス社 373
18.3.8 T.RAD ノースアメリカ社 374
18.3.9 サーマル・ソリューション・マニュファクチャリング社 375
18.3.10 AKGサーマル・システム社 376
19 調査方法論 377
19.1 調査データ 377
19.2 二次データ 379
19.2.1 自動車生産および電気自動車販売に関する主要な二次情報源 379
19.2.2 市場規模推計に関する主要な二次情報源 379
19.2.3 二次情報源からの主要データ 380
19.3 一次データ 380
19.3.1 サンプリング手法およびデータ収集方法 381
19.3.2 一次調査対象者 382
19.4 市場規模の推計 382
19.4.1 ボトムアップ・アプローチ 383
19.4.2 ボトムアップ・アプローチ 384
19.4.3 トップダウン・アプローチ 384
19.4.4 トップダウン・アプローチ 385
19.4.5 市場規模推計のための因子分析:需要側と供給側 385
19.5 市場の細分化とデータの三角測量 386
19.6 因子分析 387
19.7 調査の前提条件と関連するリスク 387
19.7.1 市場に関する仮定 387
19.8 調査の限界 389
20 付録 390
20.1 業界の専門家による主な見解 390
20.2 ディスカッション・ガイド 391
20.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 396
20.4 カスタマイズ・オプション 398
20.4.1 用途別・国別データ:電気およびハイブリッド熱システム市場 398
20.4.1.1 バッテリー熱システム 398
20.4.1.2 トランスミッションシステム 398
20.4.1.3 エンジン冷却 398
20.4.1.4 フロントエアコン 398
20.4.1.5 モーター熱管理システム 398
20.4.1.6 パワーエレクトロニクス 398
20.4.1.7 リアエアコン 398
20.4.1.8 シートヒーター/ベンチレーション 398
20.4.1.9 ステアリングヒーター 398
20.4.1.10 廃熱回収 398
20.4.2 車種別・国別データ:電気自動車およびハイブリッド車の熱システム市場 398
20.4.2.1 BEV 398
20.4.2.2 PHEV 398
20.4.2.3 HEV 398
20.4.2.4 FCEV 398
20.4.2.5 マイルドハイブリッド 398
20.5 関連レポート 399
20.6 著者情報 400
表1 対象範囲および除外項目 40
表2 為替レート(2022年~2025年) 42
表3 自動車用熱システム市場:市場動向の影響 60
表4 相互に関連する市場とセクター横断的な機会 62
表5 ティア1企業の戦略的動き 64
表6 ティア2企業の戦略的動き 65
表7 ティア3企業の戦略的動き 65
表8 主要国別GDP変化率(2022年~2031年) 67
表9 ラジエーターおよび部品の輸入貿易データ(国別、2022年~2025年)(百万米ドル) 73
表10 ラジエーターおよび部品の輸出貿易データ(国別、2022年~2025年)(百万米ドル) 74
表11 車載用エアコンの輸入貿易データ(国別、2022年~2025年)(百万米ドル) 75
表12 国別 車載エアコンの輸出貿易データ、2022年~2025年(百万米ドル) 77
表13 自動車用熱システム市場:今後の会議・イベント(2026年~2027年) 79
表14 自動車用熱システム市場:エコシステムにおける企業の役割 84
表15 自動車用熱要件および技術優先事項における地域ごとの差異 90
表16 北米:規制機関、政府機関、およびその他の組織 98
表17 欧州:規制機関、政府機関、およびその他の組織 99
表18 アジア太平洋地域:規制機関、政府機関、およびその他の組織 101
表19 その他の地域:規制機関、政府機関、およびその他の組織 102
表20 米国:各モデルイヤーごとのCAFE基準(マイル/ガロン)、2022年~2026年 104
表21 中国:2022年以降の中国6Aおよび6B基準 104
表22 規制および取り組み 106
表23 内燃機関(ICE)車両の種類別、自動車用熱管理システムの購入プロセスにおける主要なステークホルダー 112
表24 主要な熱管理技術トップ5の主な購入基準 113
表25 最終用途産業別の未充足ニーズ 116
表26 熱システム/技術別の収益性 117
表27 自動車用熱管理システム市場(内燃機関車種別)、2022年~2025年(千台) 119
表28 自動車用熱システム市場:車種別(内燃機関)、2026年~2033年(千台) 120
表 29 自動車用熱システム市場、車種別(内燃機関)、2022年~2025年(百万米ドル) 120
表30 自動車用熱システム市場、車種別(内燃機関)、2026年~2033年(百万米ドル) 120
表31 乗用車:自動車用熱システム市場、地域別、2022年~2025年(千台) 121
表32 乗用車:自動車用熱システム市場、地域別、2026年~2033年 (千台) 121
表33 乗用車:自動車用熱システム市場、2022年~2025年(百万米ドル) 122
表34 乗用車:自動車用熱システム市場(地域別、2026年~2033年)(百万米ドル) 122
表35 小型商用車:自動車用熱システム市場(地域別、2022年~2025年)(千台) 123
表36 小型商用車:地域別自動車用熱システム市場、2026年~2033年(千台) 123
表37 小型商用車:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 123
表38 小型商用車:自動車用熱システム市場(地域別、2026年~2033年)(百万米ドル) 124
表39 トラック: 自動車用熱システム市場(地域別、2022–2025年)(‘000 UNITS) 124
表40 トラック:自動車用熱システム市場(地域別、2026–2033年)(‘000 UNITS) 125
表41 トラック:地域別自動車用熱システム市場、2022年~2025年(百万米ドル) 125
表42 トラック:地域別自動車用熱システム市場、2026年~2033年(百万米ドル) 125
表43 バス:地域別自動車用熱システム市場、2022年~2025年(千台) 126
表 44 バス:地域別自動車用熱システム市場、2026年~2033年(千台) 126
表45 BUS:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 127
表46 BUS:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 127
表47 電気自動車およびハイブリッド車の熱システム市場:車種別、2022年~2025年(千台) 129
表48 電気自動車およびハイブリッド車の熱システム市場:車種別、2026年~2033年(千台) 130
表49 電気自動車およびハイブリッド車の熱システム市場:車種別、2022年~2025年(百万米ドル) 130
表50 電気自動車およびハイブリッド車の熱システム市場(車種別、2026年~2033年)(百万米ドル) 130
表51 バッテリー式電気自動車(BEV)の熱システム市場:地域別、2022年~2025年(千台) 131
表52 地域別 バッテリー式電気自動車(BEV)熱管理システム市場、2026年~2033年(千台) 131
表53 地域別 バッテリー式電気自動車(BEV)熱管理システム市場、2022年~2025年(百万米ドル) 132
表54 地域別 バッテリー式電気自動車(BEV)熱管理システム市場、2026年~2033年 (百万米ドル) 132
表 55 プラグインハイブリッド車(PHEV)の熱システム市場:地域別、2022年~2025年(千台) 133
表56 地域別プラグインハイブリッド車(PHEV)熱システム市場、2026年~2033年(千台) 133
表57 プラグインハイブリッド車(PHEV)用熱システム市場:地域別、2022年~2025年(百万米ドル) 133
表58 プラグインハイブリッド電気自動車(PHEV)の熱システム市場、地域別、2026年~2033年(百万米ドル) 134
表59 燃料電池電気自動車(FCEV)の熱システム市場:地域別、2022年~2025年(千台) 134
表60 地域別燃料電池電気自動車(FCEV)熱システム市場、2026年~2033年(千台) 135
表61 燃料電池電気自動車(FCEV)熱システム市場:地域別、2022年~2025年(百万米ドル) 135
表62 地域別燃料電池電気自動車(FCEV)熱システム市場、2026年~2033年 (百万米ドル) 135
表63 48Vマイルドハイブリッド用熱システム市場(地域別、2022年~2025年)(千台) 136
表 64 2026~2033年の地域別48Vマイルドハイブリッド熱システム市場(千台) 136
表65 地域別48Vマイルドハイブリッド熱システム市場、2022年~2025年(百万米ドル) 136
表66 地域別48Vマイルドハイブリッド熱システム市場、2026年~2033年 (百万米ドル) 137
表67 地域別電気商用車(ECV)熱システム市場、2022年~2025年(千台) 137
表68 地域別 電気商用車(ECV)熱システム市場、2026年~2033年(千台) 138
表69 地域別 電気商用車(ECV)熱管理システム市場、2022年~2025年(百万米ドル) 138
表70 地域別 電気商用車(ECV)熱システム市場、2026年~2033年(百万米ドル) 138
表71 用途別(内燃機関車)自動車熱システム市場、2022年~2025年(千台) 141
表72 用途別(内燃機関)自動車用熱システム市場、2026年~2033年(千台) 142
表73 自動車用熱システム市場:用途別(ICE)、2022年~2025年(百万米ドル) 142
表74 自動車用熱システム市場:用途別(ICE)、2026年~2033年(百万米ドル) 142
表75 パワートレインの熱管理:自動車用熱システム市場、地域別、2022年~2025年(千台) 143
表76 パワートレインの熱管理: 自動車用熱システム市場:地域別、2026年~2033年(‘000 UNITS) 143
表77 パワートレイン熱管理:自動車用熱システム市場:地域別、2022年~2025年 (百万米ドル) 144
表78 パワートレイン熱管理:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 144
表79 キャビン熱管理:自動車用熱システム市場(地域別、2022年~2025年)(千台) 145
表80 車室内熱管理:自動車用熱システム市場、地域別、2026年~2033年(千台) 145
表81 車室内熱管理:自動車用熱システム市場、地域別、2022年~2025年 (百万米ドル) 145
表 82 キャビン熱管理:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 146
表 83 トランスミッション冷却:自動車用熱システム市場(地域別、2022年~2025年)(千台) 147
表84 トランスミッション冷却:自動車用熱システム市場(地域別、2026年~2033年) (千台) 147
表85 トランスミッション冷却:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 147
表86 トランスミッション冷却:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 148
表87 廃熱回収:自動車用熱システム市場、地域別、2022年~2025年 (千台) 149
表88 廃熱回収:自動車用熱システム市場、地域別、2026年~2033年(千台) 149
表89 廃熱回収:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 149
表90 廃熱回収:自動車用熱システム市場、地域別、2026年~2033年 (百万米ドル) 150
表91 電気自動車およびハイブリッド車の熱システム市場、 用途別、2022年~2025年(千台) 152
表92 電気自動車およびハイブリッド車の熱システム市場、用途別、2026年~2033年(千台) 153
表93 電気自動車およびハイブリッド車の熱管理システム市場、用途別、2022年~2025年(百万米ドル) 153
表94 電気自動車およびハイブリッド車の熱管理システム市場、用途別、2026年~2033年(百万米ドル) 153
表95 バッテリー熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年 (千台) 154
表96 バッテリー熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(千台) 155
表 97 バッテリー熱管理:地域別電気自動車およびハイブリッド車用熱システム市場、2022年~2025年(百万米ドル) 155
表98 バッテリー熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(百万米ドル) 155
表99 パワートレインの熱管理:電気自動車およびハイブリッド車の熱管理システム市場(地域別、2022年~2025年)(千台) 156
表100 パワートレイン熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(千台) 156
表101 パワートレイン熱管理: 電気自動車およびハイブリッド車の熱管理システム市場:地域別、2022–2025年(百万米ドル) 157
表102 パワートレイン熱管理:電気自動車およびハイブリッド車の熱管理システム市場:地域別、 2026年~2033年(百万米ドル) 157
表103 キャビン熱管理:電気自動車およびハイブリッド車の熱管理システム市場(地域別、2022年~2025年)(千台) 158
表104 キャビン熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2026–2033年(千台) 158
表105 キャビン熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(百万米ドル) 158
表106 キャビン熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(百万米ドル) 158
表107 各種電気自動車に採用されている電動モーターの種類 159
表108 電動モーターの熱管理:電気自動車およびハイブリッド車の熱管理システム市場、 地域別、2022–2025年(千台) 162
表109 電動モーターの熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2026–2033年(千台) 162
表110 E-モーターの熱管理:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(百万米ドル) 162
表111 電動モーターの熱管理:地域別 電気自動車およびハイブリッド車の熱システム市場、2026年~2033年(百万米ドル) 162
表112 パワーエレクトロニクス:電気自動車およびハイブリッド車の熱管理システム市場(地域別、2022年~2025年)(千台) 163
表113 パワーエレクトロニクス:電気自動車およびハイブリッド車の熱管理システム市場、地域別、2026年~2033年(千台) 163
表 114 パワーエレクトロニクス:地域別 電気自動車およびハイブリッド車の熱システム市場、2022年~2025年(百万米ドル) 164
表115 パワーエレクトロニクス:電気自動車およびハイブリッド車の熱管理システム市場、地域別、2026年~2033年(百万米ドル) 164
表116 廃熱回収:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(千台) 165
表117 廃熱回収:地域別電気・ハイブリッド車熱システム市場、2026年~2033年(千台) 165
表118 廃熱回収:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(百万米ドル) 165
表 119 廃熱回収:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(百万米ドル) 165
表120 自動車用熱システム市場:構成部品別、2022年~2025年(千台) 169
表121 自動車用熱システム市場:構成部品別、2026年~2033年(千台) 169
表122 自動車用熱システム市場:構成部品別、2022年~2025年(百万米ドル) 170
表 123 自動車用熱システム市場、構成部品別、2026年~2033年(百万米ドル) 170
表124 エアフィルター:自動車用熱システム市場、地域別、2022年~2025年(千台) 171
表125 エアフィルター:自動車用熱システム市場、地域別、2026年~2033年(千台) 171
表126 エアフィルター:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 172
表127 エアフィルター:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 172
表128 コンデンサー:自動車用熱システム市場、地域別、2022年~2025年(千台) 173
表129 コンデンサー:自動車用熱システム市場、地域別、2026年~2033年(千台) 173
表130 コンデンサー:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 173
表131 コンデンサー:自動車用熱システム市場、地域別、2026年~2033年 (百万米ドル) 174
表132 コンプレッサー:自動車用熱システム市場、地域別、2022年~2025年(千台) 174
表 133 コンプレッサー:自動車用熱システム市場、地域別、2026年~2033年(千台) 175
表134 コンプレッサー:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 175
表135 コンプレッサー:自動車用熱システム市場、地域別、2026年~2033年 (百万米ドル) 175
表136 ウォーターポンプ:自動車用熱システム市場、地域別、2022年~2025年(千台) 176
表137 ウォーターポンプ:自動車用熱システム市場、地域別、2026年~2033年(千台) 176
表138 ウォーターポンプ:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 177
表139 ウォーターポンプ:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 177
表140 モーター:自動車用熱システム市場、地域別、2022年~2025年(千台) 178
表141 モーター:自動車用熱システム市場、地域別、2026年~2033年(千台) 178
表142 モーター:自動車用熱システム市場、地域別、2022年~2025年 (百万米ドル) 178
表143 モーター:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 179
表144 熱交換器:自動車用熱システム市場、地域別、2022年~2025年(千台) 179
表145 熱交換器: 自動車用熱システム市場、地域別、2026年~2033年(千台) 180
表146 熱交換器:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 180
表 147 熱交換器:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 180
表 148 ヒーター制御:自動車用熱システム市場、地域別、2022年~2025年(千台) 181
表149 ヒーター制御:自動車用熱システム市場、地域別、2026年~2033年(千台) 181
表150 ヒーター制御:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 182
表151 ヒーター制御:自動車用熱システム市場、地域別、2026年~2033年 (百万米ドル) 182
表 152 熱電発電機:自動車用熱システム市場、地域別、2022年~2025年(千台) 183
表 153 熱電発電機:自動車用熱システム市場、地域別、2026年~2033年(千台) 183
表 154 熱電発電機:自動車用熱システム市場、地域別、2022年~2025年(千台) 183
表155 熱電発電機:自動車用熱システム市場、地域別、2026年~2033年 (百万米ドル) 184
表 156 EGR バルブ:自動車用熱システム市場、地域別、2022–2025 年(千台) 184
表 157 EGRバルブ:自動車用熱システム市場、地域別、2026年~2033年(千台) 185
表158 EGRバルブ:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 185
表159 EGRバルブ:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 185
表160 A/Cバルブ:自動車用熱システム市場、地域別、2022年~2025年(千台) 186
表161 A/Cバルブ:自動車用熱システム市場、地域別、2026年~2033年(千台) 186
表 162 エアコンバルブ:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 187
表 163 エアコンバルブ:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 187
表164 酸素センサー:自動車用熱システム市場、地域別、2022年~2025年(千台) 188
表 165 酸素センサー:自動車用熱システム市場、地域別、2026年~2033年(千台) 188
表166 酸素センサー:自動車用熱システム市場、地域別、2022年~2025年 (百万米ドル) 188
表 167 酸素センサー:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 189
表168 温度センサー:自動車用熱システム市場、地域別、2022年~2025年(千台) 190
表169 温度センサー:自動車用熱システム市場、地域別、2026年~2033年(千台) 190
表170 温度センサー:自動車用熱システム市場、地域別、2022年~2025年(百万米ドル) 190
表 171 温度センサー:自動車用熱システム市場、地域別、2026年~2033年(百万米ドル) 191
表172 チャージエアクーラー:自動車用熱システム市場、地域別、2022年~2025年(千台) 191
表173 チャージエアクーラー:自動車用熱システム市場、地域別、2026年~2033年(千台) 192
表174 チャージエアクーラー: 自動車用熱システム市場:地域別、2022年~2025年(百万米ドル) 192
表175 チャージエアクーラー:自動車用熱システム市場:地域別、2026年~2033年(百万米ドル) 192
表176 電気自動車およびハイブリッド車の熱システム市場(構成部品別、2022年~2025年)(千台) 196
表 177 電気自動車およびハイブリッド車の熱システム市場:構成部品別、2026年~2033年(千台) 196
表178 電気自動車およびハイブリッド車の熱システム市場:構成部品別、2022年~2025年(百万米ドル) 197
表179 電気自動車およびハイブリッド車の熱システム市場:構成部品別、2026年~2033年(百万米ドル) 197
表180 エアフィルター:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(千台) 198
表181 エアフィルター:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(千台) 198
表182 エアフィルター:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(百万米ドル) 198
表183 エアフィルター:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(百万米ドル) 199
表184 コンデンサー:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(千台) 199
表185 コンデンサー:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(千台) 200
表186 コンデンサー: 電気自動車およびハイブリッド車の熱システム市場、地域別、2022–2025年(百万米ドル) 200
表187 コンデンサー:地域別電気自動車・ハイブリッド車熱システム市場、2026年~2033年(百万米ドル) 200
表188 電動コンプレッサー:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(千台) 201
表189 電動コンプレッサー:電気・ハイブリッド車用熱システム市場、地域別、2026年~2033年(千台) 201
表190 電動コンプレッサー:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(百万米ドル) 202
表 191 電動コンプレッサー:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(百万米ドル) 202
表192 電動ウォーターポンプ:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(千台) 203
表193 電動ウォーターポンプ:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年 (千台) 203
表194 電動ウォーターポンプ:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(百万米ドル) 203
表 195 電動ウォーターポンプ:地域別 電気自動車およびハイブリッド車の熱システム市場、2026年~2033年(百万米ドル) 203
表196 熱交換器:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(千台) 204
表197 熱交換器:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(千台) 204
表198 熱交換器:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(百万米ドル) 205
表 199 熱交換器:電気自動車およびハイブリッド車の熱システム市場、地域別、2026年~2033年(百万米ドル)
205
表200 ヒーター制御:電気自動車およびハイブリッド車の熱システム市場、地域別、2022年~2025年(千台) 206









