主な市場動向と洞察
- タワー種別:2025年には、ラティスタワーセグメントが世界売上高の49.9%を占め、最大の売上シェアを記録しました。
- 設置形態別:2025年には、地上設置型タワー(GBT)セグメントが市場を牽引し、世界売上高の80.7%を占めました。
- 所有形態別:2025年には、独立系タワー企業(タワー企業)セグメントが59.0%という最大のシェアを占めました。
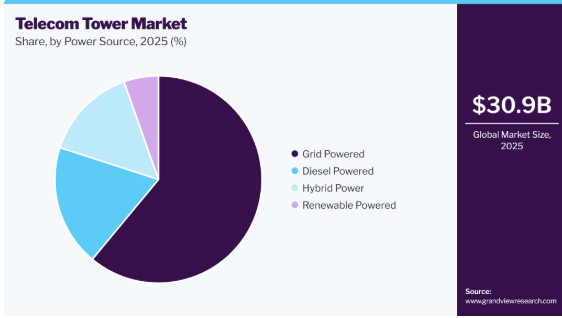
- 電源別:2025年には、送電網給電セグメントが61.0%という最大の市場売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア39.8%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
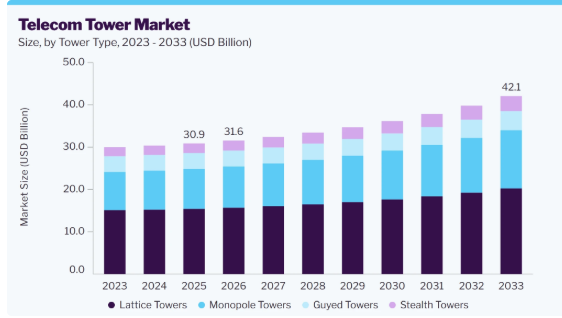
- 2025年の市場規模:309億米ドル
- 2026年の推定市場規模:316億米ドル
- 2033年までの予測市場規模:421億米ドル
- CAGR(2026年~2033年):4.2%
5G-Advancedの進化に伴い、市場における大容量無線ネットワークインフラへの需要が高まっています。大量のデータを低遅延で伝送するには、堅牢な光ファイバーバックホールが必要です。これにより、増大するネットワーク需要に対応するための先進的な無線インフラへの投資が促進されています。その結果、通信タワー事業者は、ネットワークの容量と信頼性を向上させるため、タワーサイトの拡張やアップグレードを進めています。こうしたインフラの強化が、通信タワー市場の成長を牽引しています。
エッジAIとWi-Fi 8技術の統合は、無線通信インフラにおける新たな進展です。これにより、AI駆動型アプリケーションやコネクテッドデバイス向けに、低遅延、高信頼性、およびインテリジェントなトラフィック管理が可能になります。企業のデータトラフィックやリアルタイムのワークロードが増加し続ける中、通信事業者はネットワーク効率とユーザー体験を向上させるために、これらの技術を採用しています。さらに、これらの次世代無線技術をサポートするため、通信タワーのインフラが強化されています。こうしたインフラの強化により、ネットワークのカバレッジ、容量、パフォーマンスが向上し、ひいては通信タワー市場の成長を支えています。
無線通信ネットワークの急速な拡大に伴い、通信タワーの設置において、厳格な規制や安全基準への準拠がますます求められています。通信タワープロジェクトは、安全で信頼性の高いネットワーク展開を確保するため、航空、無線周波数(RF)、環境、ゾーニング、および土地利用に関する規制を遵守しなければなりません。こうした要件が厳格化するにつれ、通信タワーの運営事業者は、標準化されたエンジニアリングおよび構造安全対策を採用しています。通信タワーソリューションは、規制基準に準拠した耐久性が高く、構造的に強靭なインフラを提供することで、これらの要件を満たしています。これにより、信頼性の高いネットワークの拡張が可能となり、通信タワー市場の成長を支えています。
高密度な無線環境におけるネットワークの混雑の増加は、通信タワ市場にとって主要な制約要因となっています。モバイルデータトラフィックの増加や接続デバイスの台数増加に伴い、さらなるタワーの設置と継続的なネットワークの高密度化が求められています。これにより、通信事業者にとってインフラ投資、用地取得、および運用コストが増加します。その結果、設置費用の高騰が通信タワ市場の成長を抑制する可能性があります。
市場の動向
通信タワー市場は、モバイルネットワークの急速な拡大、データ消費量の増加、および5Gや将来の6Gネットワークといった先進的な無線技術への世界的な移行に牽引され、持続的な成長を遂げています。ネットワークカバレッジの強化、低遅延接続、および高密度なスモールセル展開に対する需要の高まりが、通信事業者やインフラプロバイダーによるタワーネットワークの拡大を後押ししています。タワー共有モデルの普及、エネルギー効率に優れたタワーソリューション、およびデジタル監視技術の採用拡大が、競争環境を再構築しつつあります。
さらに、地方部の通信環境整備プログラム、スマートシティインフラ、およびネットワークの高密度化への投資が、長期的な市場拡大を支えると予想されます。
市場の集中度と特徴
通信タワー市場は、通信事業者、ワイヤレスサービスプロバイダー、および政府の通信インフラ整備イニシアチブ向けに、マクロタワー、屋上タワー、スモールセルインフラ、およびカスタマイズされたタワーソリューションを提供する、複数のグローバルおよび地域的なインフラプロバイダーが存在するため、中程度の統合が進んでいます。各社は、タワーポートフォリオの拡大、コロケーション能力の強化、5G対応インフラの展開、ならびにスマートタワー管理システム、再生可能エネルギーソリューション、およびエネルギー効率の高い電力技術への投資に注力しています。モバイルデータ消費量、5Gネットワークの展開、および地方の通信接続プログラムが世界的に加速する中、市場参加者は、市場を完全に支配することよりも、タワーの設置拠点の拡大、戦略的パートナーシップ、インフラ共有モデル、運用効率、および持続可能なタワーソリューションを通じて、市場シェアの獲得競争を続けています。
市場集中度が中程度にとどまっている背景には、ATC TRS V LLC、China Tower Corporation Limited、Crown Castle、Cellnexといった老舗企業の強力な存在感があります。これらの企業は、大規模なタワーポートフォリオ、買収、長期リース契約、通信事業者との提携を通じて、市場での地位を強化し続けています。一方、Vantage Towers、EDOTCO Group、Phoenix Tower International、PT TOWER BERSAMA INFRASTRUCTURE TBK. Infrastructureなどの企業は、地域的な成長戦略、タワー共有の取り組み、新興の通信市場への投資を通じて、その存在感を拡大しています。市場参加各社は、主にタワーの可用性、地理的カバレッジ、マルチテナントリース能力、ネットワーク展開速度、エネルギー効率、インフラの品質、規制順守、および通信事業者との長期的な関係において競争しており、それによって通信タワー市場は適度な統合状態を維持しています。
アナリストの見解
世界的な接続需要、5Gの展開、およびモバイルデータ消費量の増加がインフラ投資を牽引し続けていることから、通信タワー市場は持続的な成長が見込まれています。タワー共有モデル、スマートタワー技術、再生可能エネルギーを活用したソリューションが、従来の通信インフラ運用を変革しつつあります。市場では、エネルギー効率の高いタワー、ネットワークの高密度化、およびデジタルインフラ管理に向けた投資の増加が見込まれます。競争の構図は、スケーラブルで、複数通信事業者に対応し、かつ持続可能なタワーソリューションを提供できるタワー企業やインフラプロバイダーへとシフトしつつあります。
タワー種別に関する分析
2025年、ラティスタワーセグメントは世界売上高の49.9%を占め、最大のシェアを記録しました。ネットワークカバレッジの拡大とデータ容量の増大に対する需要の高まりにより、ラティスタワーの導入が進んでいます。ラティスタワーは、これらの要件を満たすため、単一の構造体上で複数のアンテナや通信機器をサポートします。堅牢な構造設計により、通信事業者は大規模なインフラ改修を行うことなく、将来のネットワークアップグレードに対応することが可能となります。これにより、ネットワーク効率が向上し、インフラの利用率が最適化され、通信タワー市場の成長が後押しされています。
ステルス・タワーセグメントは、予測期間において最も高いCAGRで成長すると見込まれています。都市部や住宅地における通信インフラの導入拡大が、ステルス・タワーの需要を牽引しています。地域のゾーニング規制や景観上の要件により、通信事業者は周囲の環境に溶け込むタワーの設置を求められています。ステルス・タワーソリューションは、ネットワーク性能を維持しつつ視覚的な影響を最小限に抑えるよう設計された構造物に、無線通信機器を統合したものです。これにより、従来のタワーが設置制限されている地域においても、新たな機会が生まれています。
Seat Ownership Insights
2025年、地上設置型タワーセグメントは、世界の売上高において80.7%という最大のシェアを占めました。郊外や農村地域におけるモバイルネットワークのカバレッジ拡大が進んでいることが、地上設置型タワーの採用を後押ししています。信頼性の高い接続性に対する需要の高まりにより、通信事業者は、広範囲のカバレッジを提供し、複数のモバイルネットワーク事業者をサポートするタワーの導入を進めています。地上設置型タワーソリューションは、大規模なネットワーク展開に向けて、高い構造強度、長距離カバレッジ、および重機への耐荷重能力を提供します。また、その拡張性の高い設計により将来のネットワークアップグレードも可能であり、長期的な通信インフラの拡張に最適です。
屋上タワー(RTT)セグメントは、人口密度の高い都市部におけるネットワーク容量強化への需要の高まりを背景に、予測期間を通じて最も高い年平均成長率(CAGR)で成長すると見込まれています。利用可能な土地の不足や、費用対効果の高いネットワーク拡張の必要性から、通信事業者は既存の建物インフラの活用を進めています。屋上タワーソリューションは、複数のモバイルネットワーク事業者や多様なアンテナ構成に対応し、ネットワーク容量とカバレッジの向上を実現します。構造上の適合性および安全性評価により、信頼性の高い導入が保証され、都市部の無線ネットワークを効率的に拡張するためのアプローチとなっています。
所有形態に関する分析
独立系タワー企業(TowerCos)セグメントは、2025年に世界の収益において最大のシェアを占め、予測期間を通じて最も高いCAGRで成長すると見込まれています。インフラ共有モデルの採用拡大が、独立系タワー企業(タワー企業)の成長を牽引しています。通信事業者は、設備投資を削減し、運用の柔軟性を高めるため、タワーインフラのリースへと移行しています。タワー企業は、資産活用率を高め、ネットワークの迅速な拡張を可能にする、複数事業者向けの共有ソリューションを提供しています。このモデルは、通信インフラへの投資を加速させ、市場におけるタワー企業の役割を強化しています。
合弁タワーセグメントは、2026年から2033年にかけて大幅な成長が見込まれています。合弁タワー所有の採用拡大は、通信インフラの共同開発やネットワーク拡張に対するニーズの高まりによって牽引されています。通信事業者やインフラプロバイダーは、リソースを統合し、専門知識を共有し、新規および既存市場における展開を加速させるために、パートナーシップを構築しています。こうした連携により、タワーインフラの共同管理が可能となり、利用率が向上し、より広範なネットワークカバレッジが実現されます。このアプローチは、通信インフラの開発を強化し、先進的な無線ネットワークの迅速な展開を可能にします。
電源に関するインサイト
2025年には、送電網給電セグメントが市場収益シェアの最大を占めました。拡大する通信ネットワークを支えるための信頼性の高い電力供給への需要の高まりが、送電網接続型セグメントの普及を後押ししています。5Gの展開が拡大し、データ消費量が引き続き増加する中、通信事業者はネットワークのパフォーマンスと途切れない接続性を維持するために、信頼性の高い電力供給を必要としています。送電網接続型の電力ソリューションは、安定したエネルギー供給を実現し、運用上の課題を軽減し、タワーの信頼性を向上させるため、電力インフラが整備された地域では好まれる選択肢となっています。
再生可能エネルギー利用セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。持続可能な通信インフラへの注目が高まる中、再生可能エネルギーを利用した通信タワーの新たな機会が生まれています。通信事業者は、エネルギーコストの削減と環境への影響を最小限に抑えるため、太陽光発電、蓄電池、ハイブリッド電源システムの導入をますます進めています。これらの再生可能エネルギーソリューションは、電力網へのアクセスが限られている遠隔地における通信タワーの効率的な運用を支えると同時に、事業者が持続可能性の目標を達成するのを支援します。
地域別動向
アジア太平洋地域の通信タワー市場は世界市場を牽引し、2025年には世界売上高の39.8%を占め、予測期間を通じて最も高いCAGRで成長すると見込まれています。デジタルトランスフォーメーションの進展とモバイル接続への需要の高まりが、アジア太平洋地域における通信タワーの拡張機会を生み出しています。スマートフォン利用、クラウドサービス、および企業向け接続の急速な拡大が、追加のタワーインフラへの需要を牽引しています。この傾向は、地上設置型タワー、共有ネットワーク、および効率的な電力システムへの投資を後押ししています。
中国の通信タワー市場は、アジア太平洋市場において圧倒的なシェアを占めています。大規模な5Gネットワーク拡張への投資増加が、中国における通信タワーの需要を牽引しています。高度な通信ネットワークの急速な展開には、増加するデータトラフィックや接続デバイスを支えるための広範なタワーインフラが必要です。これにより、大容量のタワーネットワークや効率的な電力管理ソリューションの開発が加速しています。
日本の通信タワー市場は、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。先進的で省スペースなタワーソリューションの採用拡大が、日本の市場動向に影響を与えています。都市部のスペースが限られていることや、接続性に対する要求の高まりにより、屋上タワー、モノポールタワー、および目立たないインフラ設計の利用が促進されています。これらのソリューションは、通信事業者が都市の景観を維持し、土地を効率的に活用しながら、通信エリアを拡大するのに役立ちます。
欧州の通信タワー市場の動向
欧州の通信タワー市場は、2026年から2033年にかけて大幅な成長が見込まれています。持続可能な通信インフラへの注目が高まっていることから、欧州では再生可能エネルギーを利用したタワーの導入機会が生まれています。タワー事業者は、運用コストと二酸化炭素排出量を削減するため、太陽光発電、ハイブリッド電源システム、およびエネルギー効率の高いソリューションの導入をますます進めています。より環境に優しいネットワークへの移行は、通信拠点全体における先進的な電力技術の採用を後押ししています。
英国の通信タワー市場は、モバイル通信環境の改善に対する需要の高まりに牽引されており、これが英国における通信タワーの拡大を促進しています。5Gサービスの成長と消費者のデータ利用量の増加により、通信事業者は新たなタワーの設置やアップグレードを通じてネットワークのカバレッジを強化するよう促されています。この需要は、都市部における屋上タワーやコンパクトなインフラソリューションの導入を後押ししています。
ドイツの通信タワー市場は、欧州市場において大きなシェアを占めています。ネットワークカバレッジ義務への重視が高まっていることが、ドイツにおける通信タワーの開発に影響を与えています。サービスが不十分な地域におけるモバイル通信環境の改善を求める規制要件により、通信事業者は主要都市圏以外にもタワーインフラを拡大するよう促されています。こうした取り組みは、全国的なネットワークの可用性を高めるための地上設置型および共有タワーソリューションのより広範な導入を後押ししています。
北米の通信タワー市場の動向
2025年、北米の通信タワー市場は市場において重要なシェアを占めました。先進的な無線ネットワークの導入拡大が、北米全域における通信タワーの需要を牽引しています。5Gインフラの拡大と高速接続への需要の高まりにより、通信事業者はタワーネットワークのアップグレードやカバレッジ容量の向上に取り組んでいます。これにより、より広範なカバレッジをサポートし、ネットワークパフォーマンスを向上させるための先進的なタワーインフラの導入が加速しています。
2025年、米国の通信タワー市場は最大の市場シェアを占めています。スモールセルインフラの導入拡大が、米国におけるトレンドを形成しています。より高速なデータ通信速度とネットワーク容量の向上に対する需要の高まりにより、通信事業者は人口密度の高い都市部にコンパクトなタワーソリューションを導入するようになっています。この変化により、米国全土でモノポールタワー、屋上設置、および先進的なネットワーク高密度化戦略の導入が加速しています。
主要な通信タワー企業の動向
通信タワー市場で事業を展開する主要企業には、ATC TRS V LLC.、Cellnex、Crown Castle、AT&T Intellectual Property、Vertical Bridge、REIT, LLC.、Phoenix Tower International、Vantage Towers、PT TOWER BERSAMA INFRASTRUCTURE TBK.、EDOTCO Group Sdn Bhd、およびChina Tower Corporation Limitedが含まれます。通信タワー市場の主要企業は、先進的なタワーソリューションを用いて通信インフラのポートフォリオを拡大すると同時に、通信事業者やインフラプロバイダーとのパートナーシップを強化しています。各社は、ネットワークカバレッジの向上、エネルギー効率の向上、5G展開の支援、そして電力網由来、再生可能エネルギー由来、および共有型の通信タワーインフラに対する高まる需要への対応に注力しています。
- セルネックス(Cellnex)は、欧州の無線通信インフラ事業者であり、モバイルネットワーク、放送、デジタルインフラ向けにタワーおよび接続ソリューションを提供しています。同社は、通信事業者がネットワークを効率的に拡張できるよう支援すると同時に、信頼性の高い音声、データ、およびオーディオビジュアルサービスを支える共有インフラモデルを採用しています。セルネックスは、欧州市場全体で高度な接続性と新技術の導入を可能にするインフラエコシステムの開発に注力しています。
- クラウン・キャッスルは、共有通信インフラのプロバイダーです。同社は、モバイルネットワークや高度な接続サービスを支える大規模な無線タワーのポートフォリオを運営しています。同社は、自社のタワーインフラを通じて無線通信事業者がカバレッジと容量を拡大できるよう支援し、企業や地域社会に信頼性の高い接続環境を提供しています。クラウン・キャッスルは、無線接続に対する需要の高まりに対応するため、拡張性の高い通信インフラの構築と管理に注力しています。
主要な通信タワー企業
本調査では、通信タワー市場に関する分析として、以下の主要企業を取り上げています。
- ATC TRS V LLC.
- Cellnex
- Crown Castle
- AT&T Intellectual Property
- Vertical Bridge, REIT, LLC.
- Phoenix Tower International
- Vantage Towers
- PT TOWER BERSAMA INFRASTRUCTURE TBK.
- EDOTCO Group Sdn Bhd
- China Tower Corporation Limited.
最近の動向
- 2025年7月、フェニックス・タワー・インターナショナル(PTI)は、フランス国内で約3,700カ所の無線基地局を管理する合弁企業であるインフラコス(Infracos)の買収に向けた独占交渉を開始しました。この買収が実現すれば、PTIのフランスにおけるポートフォリオは10,000カ所近くに拡大し、通信インフラにおける存在感を強化するとともに、同国全土での5Gネットワークの拡大を支援することになります。
- 2025年3月、EDOTCO Group Sdn Bhdは、DNB、U Mobile Sdn Bhd、CelcomDigi Berhad、およびAvealtoと提携し、5Gインフラの拡大を加速させ、デジタル接続性を強化しました。この提携は、次世代ネットワークを支えるための、持続可能なタワーソリューション、屋内カバレッジ、および革新的な通信技術に焦点を当てています。
世界の通信タワー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、タワーの種類、設置形態、所有形態、電源、および地域に基づいて、世界の通信タワー市場をセグメント化しています。
- タワー種別別見通し(売上高、10億米ドル、2021年~2033年)
- ラティスタワー
- モノポールタワー
- ガイワイヤ式タワー
- ステルスタワー
- 設置形態別見通し(売上高、10億米ドル、2021年~2033年)
- 地上設置型タワー(GBT)
- 屋上設置型タワー(RTT)
- 所有形態別見通し(売上高、10億米ドル、2021年~2033年)
- 独立系タワー企業
- 通信事業者所有のタワー
- 合弁事業によるタワー
- 電源別見通し(売上高、10億米ドル、2021年~2033年)
- 商用電源
- ディーゼル発電
- ハイブリッド電源
- 再生可能エネルギー
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の概要/将来展望
3.2. 業界のバリューチェーン分析
3.3. 市場の動向
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場機会の影響分析
3.4. 通信タワー市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者による脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術環境
3.4.2.4. 環境状況
3.4.2.5. 法的環境
第4章 通信タワー市場:タワー種別別の推計および動向分析
4.1. セグメント概要
4.2. 通信タワー市場:タワー種別別の推移分析(2025年および2033年、10億米ドル)
4.3. ラティスタワー
4.3.1. ラティスタワー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. モノポールタワー
4.4.1. モノポールタワー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 支線式タワー
4.5.1. 支線式タワー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. ステルス・タワー
4.6.1. ステルス・タワー市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 通信タワー市場:シート所有状況の推計および動向分析
5.1. セグメント概要
5.2. 通信タワー市場:シート所有状況の推移分析(2025年および2033年、10億米ドル)
5.3. 地上設置型タワー(GBT)
5.3.1. 地上設置型タワー(GBT)市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. 屋上設置型タワー(RTT)
5.4.1. 屋上設置型タワー(RTT)市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章 通信タワー市場:所有権の推計および動向分析
6.1. セグメント概要
6.2. 通信タワー市場:所有権の推移分析(2025年および2033年、10億米ドル)
6.3. 独立系タワー企業
6.3.1. 独立系タワー企業の市場収益推計および予測(2021年~2033年) (10億米ドル)
6.4. 通信事業者所有のタワー
6.4.1. 通信事業者所有のタワー市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. 合弁事業によるタワー
6.5.1. 合弁事業タワー市場の収益推計および予測(2021年~2033年)(10億米ドル)
第7章 通信タワー市場:電源別推計および動向分析
7.1. セグメント概要
7.2. 通信タワー市場:電源別推移分析(10億米ドル、2025年および2033年)
7.3. 系統連系型
7.3.1. 系統連系型市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.4. ディーゼル発電型
7.4.1. ディーゼル発電型市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.5. ハイブリッド電源
7.5.1. ハイブリッド電源市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6. 再生可能エネルギー電源
7.6.1. 再生可能エネルギー電源市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章. 通信タワー市場:地域別推計および動向分析
8.1. 地域別通信タワー市場シェア(2025年および2033年、10億米ドル)
8.2. 北米
8.2.1. 北米の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国における通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東およびアフリカの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア王国 (KSA)
8.6.2.1. サウジアラビア王国(KSA)の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. アラブ首長国連邦(UAE)
8.6.3.1. アラブ首長国連邦(UAE)の通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの通信タワー市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場における位置づけ
9.4. 企業の市場シェア分析
9.5. 企業のヒートマップ分析
9.6. 戦略マッピング
9.6.1. 事業拡大
9.6.2. M&A
9.6.3. パートナーシップおよび提携
9.6.4. 新製品の発売
9.6.5. 研究開発
9.7. 企業プロフィール
9.7.1.
ATC TRS V LLC.
9.7.1.1. 参加企業の概要
9.7.1.2. 財務実績
9.7.1.3. 製品ベンチマーク
9.7.1.4. 最近の動向
9.7.2. Cellnex
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. 製品のベンチマーク
9.7.2.4. 最近の動向
9.7.3. クラウン・キャッスル
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. 製品のベンチマーク
9.7.3.4. 最近の動向
9.7.4. AT&T Intellectual Property
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. 製品のベンチマーク
9.7.4.4. 最近の動向
9.7.5. Vertical Bridge, REIT, LLC.
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. 製品ベンチマーク
9.7.5.4. 最近の動向
9.7.6. Phoenix Tower International
9.7.6.1. 参加企業の概要
9.7.6.2. 財務実績
9.7.6.3. 商品のベンチマーク
9.7.6.4. 最近の動向
9.7.7. ヴァンテージ・タワーズ
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. 製品のベンチマーク
9.7.7.4. 最近の動向
9.7.8. PT TOWER BERSAMA INFRASTRUCTURE TBK.
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. 製品のベンチマーク
9.7.8.4. 最近の動向
9.7.9. EDOTCO Group Sdn Bhd
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. 製品ベンチマーク
9.7.9.4. 最近の動向
9.7.10. China Tower Corporation Limited.
9.7.10.1. 参加企業の概要
9.7.10.2. 財務実績
9.7.10.3. 製品ベンチマーク
9.7.10.4. 最近の動向
表一覧
表 1 通信タワー市場(10億米ドル)、2021年~2033年
表 2 地域別世界市場の推計および予測、2021年~2033年 (10億米ドル)
表3 タワー種別による世界市場の推計および予測、2021年~2033年(10億米ドル)
表4 設置形態別による世界市場の推計および予測、2021年~2033年(10億米ドル)
表5 所有形態別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 電源別世界市場規模の推計および予測、2021年~2033年 (10億米ドル)
表7 ラティスタワー市場:地域別、2021年~2033年(10億米ドル)
表8 モノポールタワー市場:地域別、2021年~2033年(10億米ドル)
表9 ガイワイヤ式タワー市場:地域別、2021年~2033年(10億米ドル)
表10 ステルス型タワー市場(地域別、2021年~2033年)(10億米ドル)
表11 地上設置型タワー市場(地域別、2021年~2033年)(10億米ドル)
表12 屋上タワー市場(地域別、2021年~2033年)(10億米ドル)
表13 独立系タワー企業のシェア市場(地域別、2021年~2033年)(10億米ドル)
表14 通信事業者所有のタワー市場(地域別、2021年~2033年) (10億米ドル)
表15 地域別合弁タワー市場、2021年~2033年(10億米ドル)
表16 地域別グリッド電源市場、2021年~2033年(10億米ドル)
表17 地域別ディーゼル電源市場、2021年~2033年(10億米ドル)
表18 地域別ハイブリッド電源市場、2021年~2033年(10億米ドル)
表19 地域別再生可能エネルギー電源市場、2021年~2033年(10億米ドル)
表20 タワー種別北米通信タワー市場、2021年~2033年(10億米ドル)
表21 北米の通信タワー市場(設置形態別)、2021年~2033年(10億米ドル)
表22 北米の通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表23 北米の通信タワー市場(電源別)、2021年~2033年 (10億米ドル)
表24 米国の通信タワー市場、タワータイプ別、2021年~2033年(10億米ドル)
表25 米国の通信タワー市場、設置タイプ別、2021年~2033年 (10億米ドル)
表26 米国の通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表27 米国の通信タワー市場(電源別)、2021年~2033年 (10億米ドル)
表28 カナダの通信タワー市場(タワー種別、2021年~2033年)(10億米ドル)
表29 カナダの通信タワー市場(設置形態別、2021年~2033年)(10億米ドル)
表30 カナダの通信タワー市場(所有形態別、2021年~2033年) (10億米ドル)
表31 カナダの通信タワー市場:電源別、2021年~2033年(10億米ドル)
表32 メキシコの通信タワー市場:タワー種別、2021年~2033年(10億米ドル)
表33 メキシコの通信タワー市場:設置形態別、2021年~2033年(10億米ドル)
表34 メキシコの通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表35 メキシコの通信タワー市場(電源別)、2021年~2033年(10億米ドル)
表36 欧州の通信タワー市場(タワータイプ別)、2021年~2033年(10億米ドル)
表37 欧州の通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表38 欧州の通信タワー市場、所有形態別、2021年~2033年(10億米ドル)
表39 欧州の通信タワー市場、電源別、2021年~2033年 (10億米ドル)
表40 英国の通信タワー市場:タワー種別、2021年~2033年(10億米ドル)
表41 英国の通信タワー市場:設置形態別、2021年~2033年(10億米ドル)
表42 英国の通信タワー市場:所有形態別、2021年~2033年 (10億米ドル)
表43 英国の通信タワー市場:電源別、2021年~2033年(10億米ドル)
表44 ドイツの通信タワー市場:タワー種別、2021年~2033年(10億米ドル)
表45 ドイツの通信タワー市場(設置形態別)、2021年~2033年(10億米ドル)
表46 ドイツの通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表47 ドイツの通信タワー市場(電源別)、2021年~2033年(10億米ドル)
表48 フランスの通信タワー市場、タワー種別、2021年~2033年(10億米ドル)
表49 フランスの通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表50 フランスの通信タワー市場、所有形態別、2021年~2033年 (10億米ドル)
表51 フランスの通信タワー市場、電源別、2021年~2033年(10億米ドル)
表52 アジア太平洋地域の通信タワー市場、タワー種別、2021年~2033年(10億米ドル)
表53 アジア太平洋地域の通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表54 アジア太平洋地域の通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表55 アジア太平洋地域の通信タワー市場(電源別)、2021年~2033年 (10億米ドル)
表56 中国の通信タワー市場、タワータイプ別、2021年~2033年(10億米ドル)
表57 中国の通信タワー市場、設置タイプ別、2021年~2033年 (10億米ドル)
表58 中国の通信タワー市場:所有形態別、2021年~2033年(10億米ドル)
表59 中国の通信タワー市場:電源別、2021年~2033年(10億米ドル)
表60 インドの通信タワー市場:タワータイプ別、2021年~2033年(10億米ドル)
表61 インドの通信タワー市場:設置形態別、2021年~2033年(10億米ドル)
表62 インドの通信タワー市場:所有形態別、2021年~2033年(10億米ドル)
表63 インドの通信タワー市場:電源別、2021年~2033年(10億米ドル)
表64 日本の通信タワー市場、タワー種別、2021年~2033年(10億米ドル)
表65 日本の通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表66 日本の通信タワー市場、所有形態別、2021年~2033年 (10億米ドル)
表67 日本の通信タワー市場、電源別、2021年~2033年(10億米ドル)
表68 韓国の通信タワー市場、タワー種別、2021年~2033年(10億米ドル)
表69 韓国通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表70 韓国通信タワー市場、所有形態別、2021年~2033年(10億米ドル)
表71 韓国通信タワー市場、電源別、2021年~2033年 (10億米ドル)
表72 オーストラリアの通信タワー市場、タワータイプ別、2021年~2033年(10億米ドル)
表73 オーストラリアの通信タワー市場、設置タイプ別、2021年~2033年(10億米ドル)
表74 オーストラリアの通信タワー市場、所有形態別、2021年~2033年(10億米ドル)
表75 オーストラリアの通信タワー市場(電源別)、2021年~2033年(10億米ドル)
表76 ラテンアメリカの通信タワー市場、タワー種別、2021年~2033年(10億米ドル)
表77 ラテンアメリカの通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表78 ラテンアメリカの通信タワー市場、所有形態別、2021年~2033年 (10億米ドル)
表79 ラテンアメリカの通信タワー市場、電源別、2021年~2033年(10億米ドル)
表80 ブラジルの通信タワー市場、タワー種別、2021年~2033年(10億米ドル)
表81 ブラジル通信タワー市場(設置形態別)、2021年~2033年(10億米ドル)
表82 ブラジル通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表83 ブラジル通信タワー市場(電源別)、2021年~2033年(10億米ドル)
表84 MEA通信タワー市場、タワータイプ別、2021年~2033年(10億米ドル)
表85 MEA通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表86 MEA地域の通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表87 MEA地域の通信タワー市場(電源別)、2021年~2033年(10億米ドル)
表88 サウジアラビア王国(KSA)の通信タワー市場(タワータイプ別)、2021年~2033年 (10億米ドル)
表89 サウジアラビア王国(KSA)の通信タワー市場、設置形態別、2021年~2033年(10億米ドル)
表90 サウジアラビア王国(KSA)の通信タワー市場、所有形態別、2021年~2033年(10億米ドル)
表91 サウジアラビア王国(KSA)の通信タワー市場:電源別、2021年~2033年 (10億米ドル)
表92 アラブ首長国連邦(UAE)の通信タワー市場:タワー種別、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)の通信タワー市場:設置形態別、2021年~2033年(10億米ドル)
表94 アラブ首長国連邦(UAE)の通信タワー市場:所有形態別、2021年~2033年 (10億米ドル)
表95 アラブ首長国連邦(UAE)の通信タワー市場:電源別、2021年~2033年(10億米ドル)
表96 南アフリカの通信タワー市場:タワー種別、2021年~2033年(10億米ドル)
表97 南アフリカの通信タワー市場:設置形態別、2021年~2033年(10億米ドル)
表98 南アフリカの通信タワー市場(所有形態別)、2021年~2033年(10億米ドル)
表99 南アフリカの通信タワー市場(電源別)、2021年~2033年(10億米ドル)
表100 企業別市場シェア、2025年
表101 企業別ヒートマップ分析
表102 事業拡大を進めている主要企業
表103 提携を進めている主要企業
表104 新しいタワータイプの導入を進めている主要企業
表105 合併・買収を進めている主要企業
表106 その他の戦略を進めている主要企業
図一覧
図1 通信タワー市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値(2025年、10億米ドル)
図10 通信タワー市場 – 産業バリューチェーン分析
図11 通信タワー市場の動向
図12 通信タワー市場:ポーターの分析
図13 通信タワー市場:PESTEL分析
図14 通信タワー市場(タワー種別):主なポイント
図15 通信タワー市場(タワー種別):市場シェア(2025年および2033年)
図16 通信タワー市場の推計および予測(ラティスタワー別、2021年~2033年、 (10億米ドル)
図17 通信タワー市場の見積もりおよび予測(モノポールタワー別、2021年~2033年、10億米ドル)
図18 通信タワー市場の見積もりおよび予測(ガイワイヤ式タワー別、2021年~2033年、10億米ドル)
図19 ステルスタワー別の通信タワー市場の推計および予測、2021年~2033年、(10億米ドル)
図20 設置タイプ別の通信タワー市場:主なポイント
図21 通信タワー市場(設置タイプ別):市場シェア、2025年および2033年
図22 通信タワー市場の推計および予測(地上設置型タワー別、2021年~2033年、10億米ドル)
図23 通信タワー市場の推計および予測(屋上タワー別、2021年~2033年、米ドル
図24 通信タワー市場(所有形態別):主なポイント
図25 通信タワー市場(所有形態別):市場シェア(2025年および2033年)
図26 通信タワー市場の推計および予測(独立系タワー企業別、2021年~2033年、(10億米ドル))
図27 通信タワー市場の推計および予測(通信事業者所有のタワー別、2021年~2033年、 (10億米ドル)
図28 通信タワー市場の見積もりおよび予測(合弁事業タワー別、2021年~2033年、 (10億米ドル)
図29 通信タワー市場(電源別):主なポイント
図30 通信タワー市場(電源別):市場シェア(2025年および2033年)
図31 通信タワー市場の推計および予測(送電網給電別、2021年~2033年)、 (10億米ドル)
図32 通信タワー市場の推計および予測(ディーゼル発電別、2021年~2033年)、(10億米ドル)
図33 通信タワー市場の推計および予測(ハイブリッド発電別、2021年~2033年)、(10億米ドル)
図34 北米通信タワー市場、2021年~2033年、 (10億米ドル)
図35 米国の通信タワー市場、2021年~2033年、(10億米ドル)
図36 カナダの通信タワー市場、2021年~2033年、(10億米ドル)
図37 メキシコの通信タワー市場、2021年~2033年、 (10億米ドル)
図38 欧州の通信タワー市場、2021年~2033年、(10億米ドル)
図39 英国の通信タワー市場、2021年~2033年、(10億米ドル)
図40 ドイツの通信タワー市場、2021年~2033年、(10億米ドル)
図41 フランスの通信タワー市場、2021年~2033年、(10億米ドル)
図42 アジア太平洋地域の通信タワー市場、2021年~2033年、(10億米ドル)
図43 中国の通信タワー市場、2021年~2033年、 (10億米ドル)
図44 インドの通信タワー市場、2021年~2033年、(10億米ドル)
図45 日本の通信タワー市場、2021年~2033年、(10億米ドル)
図46 韓国の通信タワー市場、2021年~2033年、 (10億米ドル)
図47 オーストラリアの通信タワー市場、2021年~2033年、(10億米ドル)
図48 ラテンアメリカの通信タワー市場、2021年~2033年、(10億米ドル)
図49 ブラジルの通信タワー市場、2021年~2033年、(10億米ドル)
図50 中東・アフリカの通信タワー市場、2021年~2033年、(10億米ドル)
図51 サウジアラビア王国(KSA)の通信タワー市場、2021年~2033年、(10億米ドル)
図52 アラブ首長国連邦(UAE)の通信タワー市場、2021年~2033年、(10億米ドル)
図53 南アフリカの通信タワー市場、2021年~2033年、(10億米ドル)
図54 企業の市場における位置づけ
図55 企業の市場シェア分析、2025年
図56 戦略的格子塔の展開









