サステナブル包装市場の概要
市場の概要
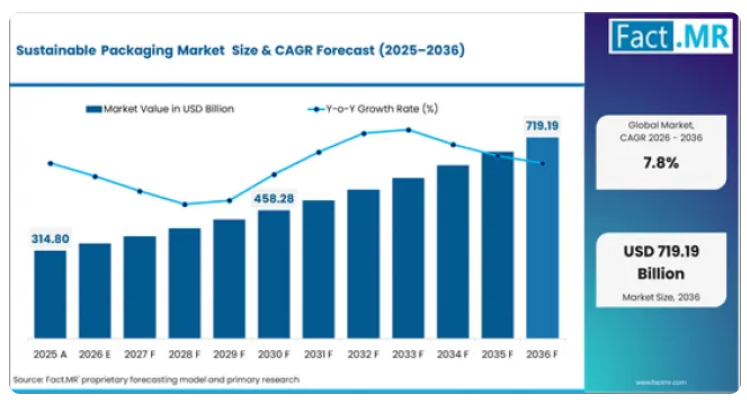
- 2025年、世界のサステナブル包装市場の規模は約3,148億米ドルでした。
- 同市場は2026年に3,393億5,000万米ドルに達すると推定されており、2036年までに7,191億9,000万米ドルに達すると予測されています。
- 持続可能な包装市場は、予測期間中に年平均成長率(CAGR)7.8%で拡大する見込みです。
- 2026年から2036年の間に、この市場は3,798億3,000万米ドルの絶対的なドルベースの機会を創出すると予想されています。
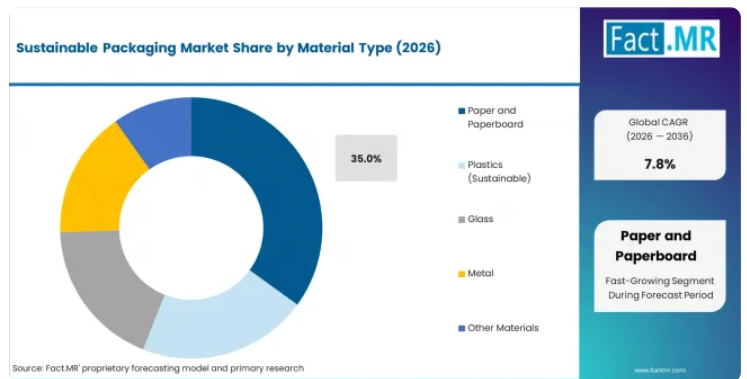
- 紙および板紙は、2026年の素材別シェアの35%を占めています。
- 予測期間中、中国(8.9%)とインド(8.4%)が主要な成長市場となります。
需要と成長の推進要因
- EUのPPWR(プラスチック包装廃棄物規制)、使い捨てプラスチックに関する指令、各国のEPR(生産者責任拡大)制度などの規制要件により、ブランド所有者はリサイクル可能かつ堆肥化可能な包装形態への移行を迫られています。
- スコープ3排出量報告に関連する企業のサステナビリティ目標により、FMCG(日用消費財)および食品セクター全体で、単一素材、再生素材含有、およびバイオベースの包装への調達シフトが進んでいます。
- 検証可能な環境主張に対する消費者の需要により、ブランド各社は、リサイクル性、堆肥化可能性、および再生素材含有について第三者認証を受けた包装を採用するようになっています。
- Eコマース取引量の増加に伴い、材料の無駄や輸送コストを削減する、適正サイズの再生可能な二次・三次包装に対する需要が生まれています。
- PLAやPHAを含むバイオベースポリマーの生産技術の進歩により、食品接触用途向けの生分解性包装形態のうち、商業的に実用可能な範囲が拡大しています。
製品およびセグメント別見通し
2026年には、紙および板紙が素材タイプ別セグメントの35%を占める見込みです。これは、確立されたリサイクルインフラ、包装廃棄物に関する規制上の優遇措置、および段ボール、折り畳み式カートン、液体包装形態における幅広い利用に支えられています。2026年には、一次包装が包装タイプセグメントの45%を占める見込みです。これは、食品との直接接触に関する安全要件、リサイクル可能性に関する規制、および単一素材の柔軟な構造への移行が進んでいることが要因となっています。
硬質包装は、包装形態セグメントの40%を占めており、食品、飲料、パーソナルケア用途におけるリサイクル可能なボトル、容器、トレイへの需要に支えられています。
主なセグメンテーションは以下の通りです:
素材タイプ:紙および板紙、持続可能なプラスチック(生分解性、リサイクル可能、バイオベース)、ガラス、金属
包装タイプ:一次包装、二次包装、三次包装包装形態:硬質包装、軟質包装、半硬質包装
最終用途産業:食品・飲料、パーソナルケア・化粧品、ヘルスケア・医薬品、産業用、Eコマース
技術:リサイクル可能な包装、生分解性包装、再利用可能な包装、スマート・アクティブ包装
流通チャネル:直販、販売代理店、オンラインチャネル
これらのシステムにより、以下のことが可能になります:
規制要件や企業のサステナビリティ目標を満たす、リサイクル可能、堆肥化可能、および再利用可能な素材形式
リサイクルの流れを簡素化し、選別時の混入を低減する単一素材構造
サプライチェーンの透明性と循環性の検証のための、QRコードや追跡機能を含むスマート包装の統合
地域別および競争環境の見通し
北米の需要は、企業のサステナビリティへの取り組み、Eコマースにおける包装の最適化、および州レベルでの包装廃棄物規制の強化によって形作られています。欧州では、PPWR(プラスチック包装廃棄物規制)、EPR(生産者責任拡大)制度、および包装バリューチェーン全体における素材選定のあり方を変えつつある野心的な再生素材含有率の義務化を通じて、規制主導の導入が進んでいます。
アジア太平洋地域は最も急成長している地域であり、中国とインドでは、バイオベースポリマー、再生紙、および持続可能なフレキシブル包装形態の生産能力が拡大しています。中国(8.9%)とインド(8.4%)が成長を牽引する一方、米国(7.1%)、ドイツ(6.5%)、英国(6.3%)では、規制遵守やブランド主導の移行を通じて需要が維持されています。
この市場の主要企業には、アムコール(Amcor plc)、シールド・エア・コーポレーション(Sealed Air Corporation)、ソノコ・プロダクツ・カンパニー(Sonoco Products Company)、スマーフィット・カッパ・グループ(Smurfit Kappa Group plc)、ベリー・グローバル(Berry Global Inc.)、テトラパック・インターナショナル(Tetra Pak International S.A.)、フータマキ(Huhtamaki Oyj)、モンディ・グループ(Mondi Group)、DSスミス(DS Smith plc)などが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「持続可能な包装はもはやプレミアムなニッチ市場ではなく、食品、飲料、パーソナルケアの各カテゴリーにおける調達における基本仕様になりつつあります。規制環境、特にEUのPPWR(プラスチック包装規制)や拡大するEPR(拡大生産者責任)の枠組みにより、以前は任意であった素材の移行スケジュールが短縮されています。単一素材構造、再生素材のサプライチェーン、および堆肥化可能なパッケージ形式の開発に早期から投資してきた企業はシェアを拡大している一方で、多素材ラミネートに依存している企業は、コスト負担の増大や店頭スペースの喪失に直面しています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- EUの「包装および包装廃棄物に関する規則」や拡大するEPR(拡大生産者責任)の枠組みは、リサイクル可能性、再生素材含有率、および廃棄物削減目標を義務付けており、これが素材の転換を迫っています。
- 企業のスコープ3排出量目標は、再生素材を含むプラスチック、バイオベースポリマー、繊維系素材など、低炭素な包装材料への調達シフトを促進しています。
- 検証済みの持続可能な包装に対して消費者が割増価格を支払う意欲は、ブランドの差別化を可能にし、高級食品やパーソナルケア分野における材料コストの上昇を支えています。
主な市場の制約
- 従来のプラスチックと比較して、バイオベース、堆肥化可能、および再生材を含む素材にはコストプレミアムがかかるため、価格に敏感な用途や大量生産用途における採用のスピードが制限されています。
- 新興市場におけるリサイクルインフラの不足は、規制要件で求められる規模での循環型素材フローの実現においてボトルネックとなっています。
- 一部の生分解性素材は、防湿性、保存期間、耐久性において性能上の制限があるため、厳しい要件が求められる食品接触用および工業用包装用途での適用性が制限されています。
主な機会分野
- リサイクルプロセスを簡素化する単一素材のフレキシブル包装は、スナック食品、レディミール、パーソナルケアの各カテゴリーにおいて、多層ラミネート包装からシェアを奪っています。
- デポジット返還や詰め替えモデルを採用した再利用可能な包装システムは、フードデリバリーや家庭用ケア分野において、新たなサービス収益源を生み出し、ブランドロイヤリティを強化しています。
- 特にPHAや次世代PLAを中心とした先進的なバイオポリマーの生産拡大により、食品接触用途向けの商業的に実用可能な堆肥化可能包装の範囲が広がっています。
持続可能な包装市場のセグメント別分析
- 2026年には、確立されたリサイクルインフラ、規制上の優遇措置、および段ボール、カートン、液体包装にわたる幅広い形状の汎用性に支えられ、紙および板紙が素材タイプセグメントの35%を占めています。
- 2026年には、一次包装が包装タイプセグメントの45%を占める見込みです。これは、食品との直接接触に関する要件や、リサイクル可能かつ堆肥化可能な消費者向けフォーマットを求める規制の推進が原動力となっています。
- リサイクル可能な包装技術は、技術セグメントの40%を占めており、規制上の義務、リサイクルインフラへの投資、および企業の廃棄物削減への取り組みによって支えられています。
持続可能な包装市場は、素材タイプ、包装タイプ、包装形態、最終用途産業、技術、流通チャネル、および地域ごとに分類されています。素材別では、確立されたリサイクル性と規制上の優遇措置により、紙および板紙がシェアをリードしていますが、持続可能なプラスチックは最も急成長している素材カテゴリーとなっています。包装タイプ別では、消費者との直接接触や規制上の重点が置かれていることから、一次包装が主流となっています。一方、包装フォーマット別では、リサイクル可能なボトル、容器、トレイの需要により、硬質フォーマットが主導的な地位を占めています。
持続可能な包装市場において、どの素材タイプセグメントが主導的な地位を占めていますか?
2026年には、紙および板紙が素材種別セグメントの35%を占める見込みです。この地位は、欧州および北米における確立されたリサイクルインフラ、包装廃棄物に関する指令における規制上の優遇措置、そして段ボール箱、折り畳み式カートン、紙袋、液体用カートンなど幅広い用途への適応性によって支えられています。また、紙製包装における再生繊維の含有率は、プラスチックに比べて検証や認証が容易であるため、EPR(拡大生産者責任)の圧力下にあるブランドオーナーにとって、デフォルトの持続可能な素材となっています。
生分解性、リサイクル可能、バイオベースの製品を含む持続可能なプラスチックは、最も急成長している素材のサブセグメントです。需要は、従来の多素材ラミネートを単一素材のリサイクル可能な構造に置き換える必要性によって形成されています。rPETや再生HDPEは硬質包装のシェアを拡大しており、一方、PLAやPHAは、使用済み後の堆肥化インフラが整備されている食品接触用途の堆肥化可能な製品分野で拡大しています。
サステナブル包装市場を支配しているのはどの最終用途産業セグメントでしょうか?
2026年には、食品・飲料が最終用途産業セグメントの40%を占める見込みです。この優位性は、食品包装のリサイクル可能性を義務付ける規制と、店頭で一目でサステナブルであるとわかる包装を求める消費者の需要という、二重の圧力によるものです。生鮮食品、加工食品、飲料の各カテゴリーは、合わせて包装材料消費量の最大を占めており、EPR(生産者責任拡大)制度や廃棄物削減目標の主な対象となっています。
パーソナルケアおよび化粧品は2番目に大きなセグメントであり、プレミアム製品のポジショニングにおいて、サステナビリティがブランド差別化の核心的な要素となっています。医療・医薬品包装は、単回投与用および無菌包装の要件を背景に成長しており、一方、産業用およびEコマース用途は、適正サイズの段ボールやリサイクル可能な緩衝材ソリューションを通じて拡大しています。
サステナブル包装市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
単一素材のフレキシブル包装は、サステナブル包装市場において商業的に最も重要な製品トレンドとして台頭しています。ブランドオーナーやコンバーターは、従来の多層ラミネートに代わり、既存の機械的リサイクルプロセスに対応可能な単一ポリマー構造への切り替えを進めています。この移行は、EUのPPWR(プラスチック包装廃棄物規制)における「リサイクルを考慮した設計」要件によって加速されています。同規制では、リサイクル不可能な多素材形式に対して高いEPR(拡大生産者責任)料金を課すことでペナルティを科し、場合によっては市場へのアクセスを完全に制限する可能性があります。
単一素材構造への移行は、フレキシブル包装のバリューチェーン全体における競争の構図を一新しつつあります。単一のポリマーを用いて多層構造のバリア性能を再現できる、高度な押出成形およびコーティング能力を持つコンバーターが、ブランドオーナーとの仕様決定競争で優位に立っています。この傾向は、材料科学、加工技術、およびリサイクル適合性試験に投資してきた企業を有利にする一方で、旧式のラミネート設備や多素材のサプライチェーンに依存しているコンバーターにとっては不利な状況となっています。
主要市場における地域別見通し
- 中国は、バイオポリマーの生産能力の拡大、政府による持続可能性に関する規制、およびリサイクル可能な消費者向け包装形態に対する国内需要の高まりに支えられ、8.9%の成長率で市場を牽引しています。
- インドは8.4%でこれに続き、FMCG(日用消費財)の消費増加、Eコマース用包装の成長、および使い捨てプラスチックや包装廃棄物に対する規制当局の関心の高まりが需要を牽引しています。
- 北米では、企業のサステナビリティへの取り組み、州レベルの包装規制、およびリサイクル可能な形態を好む消費者の傾向に牽引され、米国を中心に7.1%の需要が維持されています。
- 欧州では、PPWR(プラスチック包装廃棄物規制)、各国のEPR(生産者責任延伸)制度、およびリサイクル素材含有率の義務化目標により、ドイツが6.5%、英国が6.3%と、着実な成長を維持しています。
米国におけるサステナブル包装市場の展望
米国のサステナブル包装市場は、2036年まで年平均成長率(CAGR)7.1%で成長すると予測されています。需要は、企業のサステナビリティへの取り組み、州レベルの包装規制、リサイクル可能な形態を好む消費者の傾向、およびリサイクル素材や堆肥化可能な包装へのブランドレベルでの投資拡大によって支えられています。
- 企業のスコープ3目標により、包装資材の調達仕様が見直されています。
- 州レベルのEPR(生産者責任延伸)法はカリフォルニア州を超えて拡大しており、全米での順守を促進しています。
- Eコマースにおける包装の最適化により、適切なサイズの再生可能な包装形態への需要が生まれています。
中国における持続可能な包装資材の需要動向
中国の持続可能な包装資材市場は、2036年まで年平均成長率(CAGR)8.9%で成長すると予測されています。この成長は、バイオポリマーの生産能力の拡大、政府による持続可能性に関する規制、消費者の意識の高まり、およびリサイクル可能・バイオベースの包装材料を支える強固な製造インフラによって牽引されています。
- バイオポリマーの生産能力拡大は、コスト競争力のある供給を支えています。
- 政府による持続可能性に関する規制は、包装廃棄物の削減目標を推進しています。
- FMCG(日用消費財)および食品デリバリーの取扱量の増加が、大規模な包装需要を生み出しています。
インドのサステナブル包装市場の成長評価
インドのサステナブル包装市場は、2036年まで年平均成長率(CAGR)8.4%で成長すると予測されています。需要は、FMCG(日用消費財)消費の増加、Eコマースの成長、使い捨てプラスチックに対する規制当局の注目の高まり、およびリサイクル可能・バイオベースの包装形態の国内生産拡大によって形成されています。
- FMCG消費の増加が、サステナブルな消費者向け包装の数量需要を牽引しています。
- 使い捨てプラスチックの規制が、素材の転換を加速させています。
- Eコマースの成長は、リサイクル可能な段ボールや緩衝材への需要を支えています。
ドイツのサステナブル包装市場の需要分析
ドイツのサステナブル包装市場は、2036年まで年平均成長率(CAGR)6.5%で成長すると予測されています。需要は、PPWR(包装廃棄物規制)、各国のEPR(生産者責任回収)制度、リサイクル素材含有率の義務化目標、および食品、飲料、産業用途における循環型包装への企業の強い取り組みによって牽引されています。
- PPWRの「リサイクルを考慮した設計」要件は、素材選定の決定を再構築しています。
- 再生素材含有率の義務化目標は、rPETおよびrHDPEの採用を加速させています。
- 高度なリサイクルインフラが、クローズドループ型の素材フローを支えています。
英国のサステナブル包装市場の機会見通し
英国のサステナブル包装市場は、2036年まで年平均成長率(CAGR)6.3%で成長すると予測されています。需要は、プラスチック包装税、拡大するEPR義務、小売業者主導のサステナビリティへの取り組み、およびリサイクル可能・堆肥化可能な包装形態を求める消費者の圧力の高まりによって支えられています。
- プラスチック包装税により、再生素材含有率は30%以上の基準値を超えるよう推進されています。
- 小売業者のサステナビリティへの取り組みにより、サプライヤーの包装仕様が再構築されています。
- リサイクル可能であることが一目でわかることを消費者が好む傾向は、パッケージへの表示への投資を後押ししています。
競合ベンチマークと企業のポジショニング
企業別サステナブル包装市場分析
- Amcor plc、Sealed Air Corporation、およびSmurfit Kappa Groupは、統合された素材生産、単一素材のイノベーション能力、ならびに食品、飲料、パーソナルケアの各カテゴリーにわたるグローバルなブランドオーナーとのパートナーシップを通じて、主導的な地位を占めています。
- Tetra Pak International、Huhtamaki Oyj、およびMondi Groupは、それぞれ液体用カートン、繊維系フードサービス用包装、および柔軟な紙系ソリューションにおけるフォーマット別のリーダーシップを通じて競争しています。
- 素材の革新、再生素材のサプライチェーン管理、および規制遵守能力が、市場全体における主要な競争上の差別化要因として浮上しています。
競争環境は適度に統合が進んでおり、大規模な総合包装企業が、専門的な持続可能な素材メーカーや地域の加工業者と競合しています。アムコール(Amcor plc)は、グローバルなフレキシブルおよびリジッド包装事業、AmPrima単一素材技術プラットフォーム、そして主要なFMCGブランドとのパートナーシップを通じて、約6%の市場シェアを占めています。
トップティアの下位では、ソノコ・プロダクツ・カンパニー(Sonoco Products Company)、ベリー・グローバル(Berry Global)、DSスミス(DS Smith)、コンスタンティア・フレキシブルズ(Constantia Flexibles)が、特定の素材に関する専門知識、フォーマットにおけるリーダーシップ、および地域的な流通網の強みを通じて地位を維持しています。競争は、価格や販売量のみではなく、実証済みのリサイクル可能性、認証済みの再生素材含有率、およびサプライチェーンの透明性を提供できる能力によって形作られています。
戦略的優先事項には、単一素材のフレキシブル包装生産の拡大、垂直統合や長期契約を通じた再生素材の供給確保、堆肥化可能およびバイオベース素材の能力への投資、ならびにコンプライアンス文書化や消費者向けのサステナビリティ検証を可能にするデジタルトレーサビリティシステムの構築が含まれます。
サステナブル包装市場の主要企業
アムコール(Amcor plc)、シールド・エア・コーポレーション(Sealed Air Corporation)、スマーフィット・カッパ・グループ(Smurfit Kappa Group plc)は、幅広い製品ポートフォリオ、統合された素材生産体制、および食品、飲料、産業用途における強固な地位に支えられ、世界のサステナブル包装市場における主要企業として名を連ねています。
Tetra Pak International S.A.、Huhtamaki Oyj、Mondi Group、およびDS Smith plcは、それぞれ液体用カートン、繊維系フードサービス用パッケージ、フレキシブルペーパー、段ボール包装におけるフォーマット固有の専門知識を通じて、確固たる地位を築いています。
Berry Global Inc.、Sonoco Products Company、およびConstantia Flexibles Group GmbHは、地域的な強み、素材の専門性、そして単一素材およびリサイクル素材を含む製品ラインへの投資拡大を通じて競争力を発揮しています。
最近の業界動向
- アムコール(Amcor plc) – オープンイノベーション・イニシアチブ/サステナブル・パッケージング・チャレンジ(2025年11月)
- アムコールは、「Lift-Off Winter 2025/26 Challenge」を立ち上げ、スタートアップ企業に対し、より持続可能なフレキシブル包装および紙製包装のための画期的なソリューション開発への協力を呼びかけました。選定された企業1社あたり、最大50万米ドルの投資が行われる可能性があります。
- テトラパック・インターナショナル – サステナビリティ・イニシアチブ/リサイクル可能性の拡大(2025年9月)
- テトラパックは、2026年までに自社の包装ソリューションのリサイクル可能性を高めることを目的とした新たなイニシアチブを開始し、無菌パックにおける再生可能素材の含有率を90%に引き上げる紙系バリア材への取り組みを強化しました。
- アムコール社(Amcor plc) – 製品イノベーション/単一素材の乳製品用包装(2025年)
- アムコール社は、オーストラリアおよびニュージーランドの乳製品ブランドと提携し、ホットフィル用クリームチーズ向けの「AmPrima」単一素材・リサイクル対応フレキシブル包装を開発しました。これにより、リサイクル不可能な多素材ラミネートを、PEベースのリサイクル可能な構造に置き換えました。
- クラレ株式会社 – 製品紹介 / 持続可能なバリア材(2025年10月)
- クラレは、デュッセルドルフで開催された「K 2025」において、アルミニウムを使用しないメタライゼーション向けの新しいEVAL EVOHグレードや、リサイクル可能かつ堆肥化可能な包装用途向けのISCC PLUS認証を取得したバイオサーキュラーポリビニルアルコール製品など、持続可能な包装ソリューションを発表しました。
持続可能な包装市場を牽引する主要企業
- Amcor plc
- Sealed Air Corporation
- Sonoco Products Company
- Smurfit Kappa Group plc
- Berry Global, Inc.
- Tetra Pak International S.A.
- Huhtamaki Oyj
- Mondi Group
- DS Smith plc
- Constantia Flexibles Group GmbH
サステナブル包装市場のセグメンテーション
- 素材別に見たサステナブル包装市場のセグメンテーション:
- 紙および板紙
- 再生紙
- 段ボール箱
- 紙袋
- バージンパルプ紙
- 折り畳み式カートン
- 液体用カートン
- 再生紙
- プラスチック(サステナブル)
- 生分解性プラスチック
- PLA(ポリ乳酸)
- PHA(ポリヒドロキシアルカノエート)
- リサイクル可能なプラスチック
- rPET
- HDPE
- バイオベースプラスチック
- バイオPE
- バイオPET
- 生分解性プラスチック
- ガラス
- 再生ガラス
- 食品容器
- 飲料ボトル
- 軽量ガラス
- 材料使用量の削減
- エネルギー効率の高い生産
- 再生ガラス
- 金属
- 再生アルミニウム
- 飲料缶
- 食品缶
- 再生鋼
- エアゾール缶
- 工業用包装
- 再生アルミニウム
- その他の素材
- 成形繊維
- トレイ
- クラムシェル
- バガス
- 食品容器
- 使い捨て食器
- 成形繊維
- 紙および板紙
- 包装タイプ別に分類された持続可能な包装市場:
- 一次包装
- 硬質包装
- ボトル
- 容器
- 柔軟包装
- パウチ
- フィルム
- 硬質包装
- 二次包装
- 段ボール包装
- 箱
- トレイ
- 保護包装
- 緩衝材
- ラップ
- 段ボール包装
- 三次包装
- パレット包装
- ストレッチラップ
- ストラップ
- バルク包装
- FIBC
- ドラム缶
- パレット包装
- 一次包装
- 包装形式別に分類された持続可能な包装市場:
- 硬質包装
- 容器
- ボトル
- ジャー
- トレイおよび箱
- 硬質トレイ
- クラムシェル
- 容器
- フレキシブル包装
- パウチ
- スタンドアップパウチ
- フラットパウチ
- フィルムおよびラップ
- シュリンクフィルム
- ストレッチフィルム
- パウチ
- 半硬質包装
- 熱成形包装
- ブリスターパック
- 食品用トレイ
- 折りたたみ式包装
- カートン
- 板紙パック
- 熱成形包装
- 硬質包装
- 最終用途産業別に分類された持続可能な包装市場:
- 食品・飲料
- 食品包装
- 生鮮食品
- 加工食品
- 飲料包装
- 水
- ソフトドリンク
- 食品包装
- パーソナルケア・化粧品
- スキンケア
- クリーム
- ローション
- ヘアケア
- シャンプー
- コンディショナー
- スキンケア
- ヘルスケア・医薬品
- 医薬品
- 錠剤
- シロップ
- 医療機器
- 無菌包装
- 診断キット
- 医薬品
- 産業用
- 化学品
- バルク化学品
- 特殊化学品
- 自動車
- 潤滑油
- 部品
- 化学品
- Eコマース
- 保護包装
- 緩衝材
- 隙間充填材
- 輸送用包装
- 箱
- 郵送用封筒
- 保護包装
- 食品・飲料
- 技術別に見る持続可能な包装市場:
- リサイクル可能な包装
- 単一素材包装
- 単一ポリマーフィルム
- リサイクル可能なパウチ
- リサイクルしやすい設計
- 層数の削減
- 構造の簡素化
- 単一素材包装
- 生分解性包装
- 堆肥化可能な包装
- 産業用堆肥化
- 家庭用堆肥化
- オキソ分解性包装
- 添加剤ベースのプラスチック
- 制御分解
- 堆肥化可能な包装
- 再利用可能な包装
- リターナブル包装
- 詰め替えシステム
- デポジット制度
- 耐久性のある包装
- 多用途コンテナ
- 長いライフサイクル
- リターナブル包装
- スマート・アクティブ包装
- アクティブ包装
- 酸素吸収剤
- 湿度制御
- スマート包装
- QRコード
- 追跡センサー
- アクティブ包装
- リサイクル可能な包装
- 用途別に分類された持続可能な包装市場:
- 食品包装
- 生鮮食品
- 果物・野菜
- 肉・魚介類
- 加工食品
- レディミール
- スナック
- 生鮮食品
- 飲料包装
- ノンアルコール
- 水
- ジュース
- アルコール
- ビール
- ワイン
- ノンアルコール
- パーソナルケア用包装
- 化粧品
- メイクアップ
- スキンケア
- 衛生用品
- 生理用品
- オーラルケア
- 化粧品
- ヘルスケア用包装
- 医薬品用包装
- ブリスターパック
- ボトル
- 医療用包装
- 無菌包装
- 医療機器
- 医薬品用包装
- 工業用包装
- バルク包装
- ドラム缶
- FIBC
- 保護用パッケージ
- 緩衝材
- 包装用ラップ
- バルク包装
- 食品包装
- 流通チャネル別サステナブル・パッケージング市場:
- 直接販売
- OEM供給
- ブランドオーナー
- FMCG企業
- プロジェクトベースの販売
- 小売チェーン
- 産業用バイヤー
- OEM供給
- 卸売業者
- 地域卸売業者
- 現地供給
- 在庫保有業者
- グローバル卸売業者
- 輸入業者
- 輸出業者
- 地域卸売業者
- オンラインチャネル
- Eコマースプラットフォーム
- 小口注文
- 包装資材
- メーカー直販プラットフォーム
- 大口注文
- カスタム包装
- Eコマースプラットフォーム
- 直接販売
- 地域別サステナブル包装市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングおよび市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への聞き取り
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察研究および実地調査
社会的・コミュニティ的相互作用
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療専門家
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場のダイナミクス
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材タイプ別)
はじめに/主な調査結果
2021年から2025年までの素材タイプ別市場規模(百万米ドル)の過去データ分析
素材別、2026年から2036年までの現在および将来の市場規模(価値:百万米ドル)の分析および予測
紙および板紙
再生紙
段ボール箱
紙袋
バージン繊維紙
折り畳み式カートン
液体用カートン
プラスチック(持続可能なもの)
生分解性プラスチック
PLA(ポリ乳酸)
PHA(ポリヒドロキシアルカノエート)
リサイクル可能なプラスチック
rPET
ガラス
再生ガラス
食品容器
飲料ボトル
軽量ガラス
材料使用量の削減
金属
再生アルミニウム
飲料缶
食品缶
再生鋼
エアゾール缶
その他の素材
成形繊維
トレイ
クラムシェル
バガス
食品容器
2021年から2025年までの素材別前年比(Y-o-Y)成長傾向分析
2026年から2036年までの素材別絶対額($)市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(包装タイプ別)
はじめに/主な調査結果
包装タイプ別 過去市場規模(百万米ドル)分析:2021年~2025年
包装タイプ別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
一次包装
硬質包装
ボトル
容器
軟質包装
パウチ
フィルム
二次包装
段ボール包装
箱
トレイ
保護包装
緩衝材
三次包装
パレット包装
ストレッチラップ
ストラップ
バルク包装
FIBC
包装タイプ別前年比成長傾向分析(2021年~2025年)
包装タイプ別絶対額市場機会分析(2026年~2036年)
包装形式別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
包装形式別 2021年から2025年までの過去市場規模(百万米ドル)分析
包装形式別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
硬質包装
容器
ボトル
ジャー
トレイおよび箱
硬質トレイ
クラムシェル
軟質包装
パウチ
スタンドアップパウチ
フラットパウチ
フィルムおよびラップ
シュリンクフィルム
半硬質包装
熱成形包装
ブリスターパック
食品用トレイ
折りたたみ式包装
カートン
2021年から2025年までの包装形態別YtoY成長トレンド分析
2026年から2036年までの包装形態別絶対的市場機会(米ドル)分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途産業別)
はじめに/主な調査結果
2021年から2025年までの最終用途産業別、過去の市場規模(百万米ドル)の分析
2026年から2036年までの最終用途産業別、現在および将来の市場規模(百万米ドル)の分析と予測
食品・飲料
食品包装
生鮮食品
加工食品
飲料包装
水
ソフトドリンク
パーソナルケア・化粧品
スキンケア
クリーム
ローション
ヘアケア
シャンプー
ヘルスケアおよび医薬品
医薬品
錠剤
シロップ
医療機器
無菌包装
産業用
化学品
バルク化学品
特殊化学品
自動車
潤滑油
Eコマース
保護包装
緩衝材
隙間充填材
輸送用包装
箱
最終用途産業別前年比成長傾向分析(2021年~2025年)
最終用途産業別絶対的市場機会分析(2026年~2036年)
技術別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
技術別 過去市場規模(百万米ドル)分析:2021年~2025年
技術別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
リサイクル可能な包装
単一素材包装
単一ポリマーフィルム
リサイクル可能なパウチ
リサイクルしやすい設計
層数の削減
構造の簡素化
生分解性包装
堆肥化可能な包装
産業用堆肥化
家庭用堆肥化
オキソ分解性包装
添加剤ベースのプラスチック
再利用可能な包装
返却可能な包装
詰め替えシステム
デポジット制度
耐久性のある包装
多用途コンテナ
スマート・アクティブ包装
アクティブ包装
酸素吸収剤
湿度制御
スマート包装
QRコード
Y→o→Y 成長トレンド分析(技術別、2021年~2025年)
絶対額($)の市場機会分析(技術別、2026年~2036年)
用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
過去の市場規模(金額) (百万米ドル) 用途別分析(2021年~2025年)
現在および将来の市場規模(百万米ドル) 用途別分析および予測(2026年~2036年)
食品包装
生鮮食品
果物・野菜
肉・魚介類
加工食品
レディミール
スナック
飲料包装
ノンアルコール飲料
水
ジュース
アルコール飲料
ビール
パーソナルケア製品包装
化粧品
メイクアップ
スキンケア
衛生用品
生理用品
ヘルスケア製品包装
医薬品包装
ブリスターパック
ボトル
医療用包装
無菌包装
工業用包装
バルク包装
ドラム缶
FIBC
保護包装
緩衝材
用途別前年比(YoY)成長傾向分析:2021年~2025年
用途別絶対額市場機会分析:2026年~2036年
流通チャネル別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
流通チャネル別、2021年から2025年までの過去の市場規模(百万米ドル)分析
流通チャネル別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
直接販売
OEM供給
ブランドオーナー
FMCG企業
プロジェクトベースの販売
小売チェーン
産業用バイヤー
販売代理店
地域販売代理店
現地供給
在庫保有業者
グローバル販売代理店
輸入業者
オンラインチャネル
Eコマースプラットフォーム
小口注文
包装資材
メーカー直販プラットフォーム
大口注文
流通チャネル別前年比成長率分析(2021年~2025年)
流通チャネル別絶対額機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
市場魅力度分析
国別
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
素材タイプ別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
市場魅力度分析
国別
素材タイプ別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場規模(過去値、百万米ドル)の推移分析:市場分類別、2021年から2025年
市場規模(予測値、百万米ドル):市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
素材別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
市場魅力度分析
国別
素材別
包装タイプ別
包装形態別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
主なポイント
東欧市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
市場魅力度分析
国別
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
主なポイント
東アジア市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別市場規模(百万米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
市場魅力度分析
国別
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
主なポイント
南アジア・太平洋地域の市場分析 2021年から2025年および2026年から2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
市場魅力度分析
国別
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場規模の過去データ(百万米ドル)および市場分類別の動向分析、2021年~2025年
市場規模の予測(百万米ドル)および市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
市場魅力度分析
国別
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
素材別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
カナダ
価格分析
市場シェア分析(2025年)
素材別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
メキシコ
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
ブラジル
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
チリ
価格分析
市場シェア分析(2025年)
素材別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
ドイツ
価格分析
市場シェア分析、2025年
素材別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
英国
価格分析
市場シェア分析、2025年
素材別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
イタリア
価格分析
市場シェア分析、2025年
素材別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
スペイン
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
フランス
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
インド
価格分析
市場シェア分析、2025年
素材タイプ別
包装タイプ別
包装形態別
最終用途産業別
技術別
用途別
流通チャネル別
ASEAN
価格分析
市場シェア分析、2025年
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
中国
価格分析
市場シェア分析、2025年
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
日本
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
韓国
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
ロシア
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
ポーランド
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
ハンガリー
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
トルコ
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
南アフリカ
価格分析
市場シェア分析(2025年)
素材タイプ別
包装タイプ別
包装形式別
最終用途産業別
技術別
用途別
流通チャネル別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
素材タイプ別
包装タイプ別
包装フォーマット別
最終用途産業別
技術別
用途別
流通チャネル別
競合分析
競合の詳細分析
アムコール(Amcor plc)
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
Sealed Air Corporation
Sonoco Products Company
Smurfit Kappa Group plc
Berry Global, Inc.
Tetra Pak International S.A.
Huhtamaki Oyj
Mondi Group
DS Smith plc
Constantia Flexibles Group GmbH
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:素材種別世界市場規模(百万米ドル)予測、2021年~2036年
表3:包装タイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:包装形態別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:最終用途産業別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:技術別世界市場規模(百万米ドル)予測、2021年~2036年
表7:用途別世界市場規模(百万米ドル)予測、2021年~2036年
表8:流通チャネル別世界市場規模(百万米ドル)予測、2021年~2036年
表9:国別北米市場規模(百万米ドル)予測、2021年~2036年
表10:素材タイプ別北米市場規模(百万米ドル)予測、2021年~2036年
表11:北米市場規模(百万米ドル)の予測(包装タイプ別、2021年~2036年)
表12:北米市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
表13:北米市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表14:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表15:2021年から2036年までの北米市場規模(百万米ドル)の用途別予測
表16:2021年から2036年までの北米市場規模(百万米ドル)の販売チャネル別予測
表17:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表18:素材タイプ別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表19:包装タイプ別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表20:ラテンアメリカ市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
表21:ラテンアメリカ市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表22:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の技術別予測
表23:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の用途別予測
表24:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の販売チャネル別予測
表25:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の素材別予測(2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の包装形態別予測(2021年~2036年)
表28:西ヨーロッパの市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
表29:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表30:西ヨーロッパの市場規模(百万米ドル) 技術別市場規模予測(2021年~2036年)
表31:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表32:西ヨーロッパの市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表33:東ヨーロッパの市場規模(百万米ドル)、国別予測(2021年~2036年)
表34:東ヨーロッパの市場規模(百万米ドル)、素材別予測(2021年~2036年)
表35:東ヨーロッパの市場規模(百万米ドル)、包装形態別予測(2021年~2036年)
表36:東ヨーロッパ市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
表37:東ヨーロッパ市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表38:東ヨーロッパ市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表39:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40:東ヨーロッパの市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)
表41:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表42:東アジアの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表43:東アジアの市場規模(百万米ドル)の予測(包装タイプ別、2021年~2036年)
表44:東アジアの市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
表45:東アジア市場規模(百万米ドル)の最終用途産業別予測、2021年から2036年
表46:東アジア市場規模(百万米ドル)の技術別予測、2021年から2036年
表47:東アジア市場規模(百万米ドル)の用途別予測、2021年から2036年
表48:東アジアの市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表49:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表50:南アジアおよび太平洋地域の市場規模 (百万米ドル)の予測(素材別、2021年~2036年)
表51:南アジア・太平洋地域の市場規模(百万米ドル)の予測(包装タイプ別、2021年~2036年)
表52:南アジア・太平洋地域の市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
表53:南アジアおよび太平洋地域の市場規模(百万米ドル)、最終用途産業別予測、2021年~2036年
表54:南アジアおよび太平洋地域の市場規模(百万米ドル)、技術別予測、2021年~2036年
表55:南アジアおよび太平洋地域の市場規模 (百万米ドル)の予測(用途別、2021年~2036年)
表56:南アジア・太平洋地域の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表57:中東・アフリカ地域の市場規模 (百万米ドル)の国別予測(2021年~2036年)
表58:中東・アフリカ市場の市場規模(百万米ドル)の素材別予測(2021年~2036年)
表59: 中東・アフリカの市場規模(百万米ドル):包装タイプ別予測、2021年~2036年
表60:中東・アフリカの市場規模(百万米ドル):包装形態別予測、2021年~2036年
表61:中東・アフリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表62:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表63:中東・アフリカ市場規模 (百万米ドル)の予測(用途別、2021年~2036年)
表64:中東・アフリカ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:素材タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図4:素材タイプ別世界市場の前年比成長率比較(2026年~2036年)
図5:素材タイプ別世界市場の魅力度分析
図6:包装タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図7:包装タイプ別世界市場の前年比成長率比較(2026年~2036年)
図8:包装タイプ別世界市場の魅力度分析
図9:包装形態別世界市場シェアおよびBPS分析(2026年および2036年)
図10:包装形態別世界市場の前年比成長率比較(2026年から2036年)
図11:包装フォーマット別の世界市場の魅力度分析
図12:最終用途産業別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図13:最終用途産業別の世界市場の前年比成長率比較(2026年~2036年)
図14:最終用途産業別の世界市場の魅力度分析
図15:技術別世界市場シェアおよびBPS分析(2026年および2036年)
図16:技術別世界市場の前年比成長率比較(2026年から2036年)
図17:技術別世界市場の魅力度分析
図18:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図19:用途別世界市場の前年比成長率比較(2026年~2036年)
図20:用途別世界市場の魅力度分析
図21:流通チャネル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図22:流通チャネル別世界市場の前年比成長率比較(2026年~2036年)
図23:流通チャネル別世界市場の魅力度分析
図24:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図25:地域別世界市場の前年比成長率比較(2026年~2036年)
図26:地域別世界市場の魅力度分析
図27:北米市場の増分ドル機会(2026年~2036年)
図28:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図29:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図30:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図31: 東アジア市場の追加収益機会(2026年~2036年)
図32:南アジア・太平洋市場の追加収益機会(2026年~2036年)
図33:中東・アフリカ市場の追加収益機会(2026年~2036年)
図34:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図35:北米市場における素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
図36:北米市場における素材タイプ別の前年比成長率比較(2026年から2036年)
図37:素材種別による北米市場の魅力度分析
図38:包装形態別北米市場シェアおよびBPS分析(2026年および2036年)
図39:包装形態別北米市場の前年比成長率比較(2026年~2036年)
図40:包装形態別北米市場の魅力度分析
図41:北米市場における包装フォーマット別の市場価値シェアおよびBPS分析(2026年および2036年)
図42:北米市場における包装フォーマット別の前年比成長率比較(2026年~2036年)
図43:北米市場における包装フォーマット別の市場魅力度分析
図44:北米市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図45:北米市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図46:北米市場における最終用途産業別の市場魅力度分析
図47:技術別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図48:技術別北米市場の前年比成長率比較(2026年から2036年)
図49:技術別北米市場の魅力度分析
図50:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図51:用途別北米市場の前年比成長率比較(2026年~2036年)
図52:用途別北米市場の魅力度分析
図53:流通チャネル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図54:流通チャネル別北米市場の前年比成長率比較(2026年~2036年)
図55:流通チャネル別北米市場の魅力度分析
図56: 国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図57:素材タイプ別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図58:素材タイプ別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図59: 素材種別によるラテンアメリカ市場の魅力度分析
図60:包装種別によるラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図61:包装種別によるラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図62:包装タイプ別のラテンアメリカ市場の魅力度分析
図63:包装フォーマット別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図64:包装フォーマット別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図65:ラテンアメリカ市場における包装フォーマット別の魅力度分析
図66:ラテンアメリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図67:ラテンアメリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図68:最終用途産業別ラテンアメリカ市場の魅力度分析
図69:技術別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図70:技術別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図71:技術別ラテンアメリカ市場の魅力度分析
図72:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図73:用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図74:ラテンアメリカ市場における用途別の魅力度分析
図75:ラテンアメリカ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図76:ラテンアメリカ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図77:ラテンアメリカ市場における流通チャネル別の魅力度分析
図78:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図79:西ヨーロッパ市場における素材タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場における素材タイプ別の前年比成長率比較(2026年~2036年)
図81:西ヨーロッパ市場における素材種別ごとの市場魅力度分析
図82:西ヨーロッパ市場における包装種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における包装種別ごとの前年比成長率比較(2026年~2036年)
図84:西ヨーロッパ市場における包装種別ごとの市場魅力度分析
図85:西ヨーロッパ市場における包装フォーマット別の市場価値シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における包装フォーマット別の前年比成長率比較(2026年から2036年)
図87:西ヨーロッパ市場における包装フォーマット別の市場魅力度分析
図88:西ヨーロッパ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図89:西ヨーロッパ市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図90:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
図91:西ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図92:西ヨーロッパ市場における技術別の前年比成長率比較(2026年から2036年)
図93:西ヨーロッパ市場における技術別の市場魅力度分析
図94:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図95:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
図96:西ヨーロッパ市場における用途別市場魅力度分析
図97:西ヨーロッパ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図98:西ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図99:流通チャネル別 西ヨーロッパ市場の魅力度分析
図100:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図101:素材タイプ別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図102:東ヨーロッパ市場における素材種別ごとの前年比成長率比較(2026年~2036年)
図103:東ヨーロッパ市場における素材種別ごとの市場魅力度分析
図104:東ヨーロッパ市場における包装種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図105:東欧市場における包装タイプ別の前年比成長率比較(2026年~2036年)
図106:東欧市場における包装タイプ別の市場魅力度分析
図107:東欧市場における包装フォーマット別の市場シェアおよびBPS分析(2026年および2036年)
図108:東欧市場における包装フォーマット別前年比成長率の比較(2026年~2036年)
図109:東欧市場における包装フォーマット別の市場魅力度分析
図110:東欧市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図111:東欧市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図112:東欧市場における最終用途産業別の市場魅力度分析
図113:東欧市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図114:東欧市場における技術別前年比成長率の比較、 2026年から2036年
図115:東欧市場における技術別魅力度分析
図116:東欧市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図117:東欧市場における用途別前年比成長率の比較(2026年から2036年)
図118:用途別 東欧市場の魅力度分析
図119:流通チャネル別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図120:流通チャネル別 東欧市場の前年比成長率比較(2026年~2036年)
図121:流通チャネル別 東欧市場の魅力度分析
図122:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図123:東アジア市場における素材種別市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場における素材種別ごとの前年比成長率比較(2026年~2036年)
図125:東アジア市場における素材種別ごとの市場魅力度分析
図126:東アジア市場における包装タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図127:東アジア市場における包装タイプ別の前年比成長率比較(2026年~2036年)
図128:包装タイプ別の東アジア市場の魅力度分析
図129:包装フォーマット別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図130:包装フォーマット別の東アジア市場の前年比成長率比較(2026年~2036年)
図131:包装フォーマット別の東アジア市場の魅力度分析
図132:最終用途産業別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図133:最終用途産業別の東アジア市場の前年比成長率比較(2026年~2036年)
図134:東アジア市場における最終用途産業別の市場魅力度分析
図135:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図136:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
図137:技術別東アジア市場の魅力度分析
図138:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図139:用途別東アジア市場の前年比成長率比較(2026年~2036年)
図140:用途別東アジア市場の魅力度分析
図141:東アジア市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図142:東アジア市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図143:東アジア市場における流通チャネル別の市場魅力度分析
図144: 南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図145:南アジアおよび太平洋地域の市場における素材種別価値シェアおよびBPS分析(2026年および2036年)
図146:南アジアおよび太平洋地域の市場における素材種別前年比成長率の比較( 2026年から2036年
図147:素材タイプ別 南アジア・太平洋市場の魅力度分析
図148:包装タイプ別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図149:包装タイプ別 南アジア・太平洋市場の前年比成長率比較(2026年から2036年)
図150:南アジア・太平洋地域の市場魅力度分析(包装タイプ別)
図151:南アジア・太平洋地域の市場価値シェアおよびBPS分析(包装フォーマット別、2026年および2036年)
図152:2026年から2036年までの南アジア・太平洋市場における包装フォーマット別の前年比成長率比較
図153:南アジア・太平洋市場における包装フォーマット別の市場魅力度分析
図154:2026年および2036年の南アジア・太平洋市場における最終用途産業別の市場価値シェアおよびBPS分析
図155:南アジア・太平洋市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図156:南アジア・太平洋市場における最終用途産業別の市場魅力度分析
図157:南アジア・太平洋市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図158:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図159:南アジア・太平洋市場における技術別の市場魅力度分析
図160:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図161:南アジア・太平洋市場における用途別前年比成長率の比較(2026年から2036年)
図162:南アジア・太平洋市場における用途別市場魅力度分析
図163:南アジアおよび太平洋地域の市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図164:南アジア・太平洋市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図165:南アジア・太平洋市場における流通チャネル別の市場魅力度分析
図166:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図167:中東・アフリカ市場における素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
図168:中東・アフリカ市場における素材タイプ別前年比成長率の比較(2026年から2036年)
図169:中東・アフリカ市場における素材タイプ別の市場魅力度分析
図170:中東・アフリカ市場における包装タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図171:中東・アフリカ市場における包装タイプ別の前年比成長率比較(2026年から2036年)
図172:中東・アフリカ市場における包装タイプ別の市場魅力度分析
図173:中東・アフリカ市場における包装フォーマット別の市場価値シェアおよびBPS分析(2026年および2036年)
図174:中東・アフリカ市場における包装フォーマット別の前年比成長率比較(2026年~2036年)
図175:包装フォーマット別の中東・アフリカ市場の魅力度分析
図176:最終用途産業別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図177:最終用途産業別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図178:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図179:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図180:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
図181:技術別の中東・アフリカ市場の魅力度分析
図182:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図183:用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図184:用途別の中東・アフリカ市場の魅力度分析
図185:流通チャネル別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図186:流通チャネル別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図187:流通チャネル別の中東・アフリカ市場の魅力度分析
図188:世界市場 – ティア構造分析
図189:世界市場 – 企業別シェア分析









