ボトル入り飲料水包装市場の概要
市場の概要
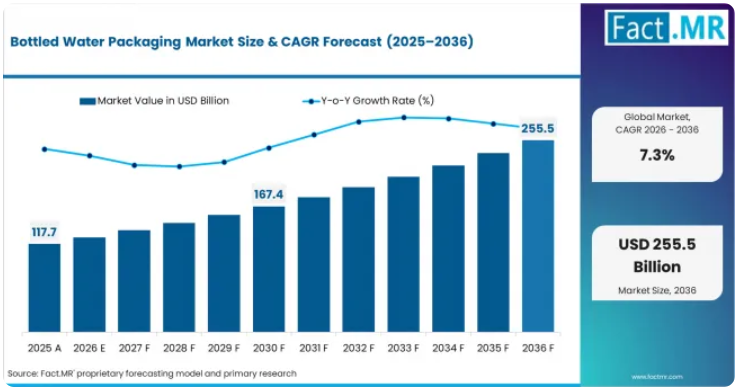
- 2025年、世界のボトル入り飲料水包装市場の規模は約1,177億米ドルでした。
- 同市場は2026年に1,263億米ドルに達すると推定されており、2036年までに2,555億米ドルに達すると予測されています。
- ボトル入り飲料水包装市場は、予測期間中に年平均成長率(CAGR)7.3%で拡大する見込みです。
- 2026年から2036年の間に、この市場は1,292億米ドルの絶対的なドルベースのビジネスチャンスを生み出すと予想されています。
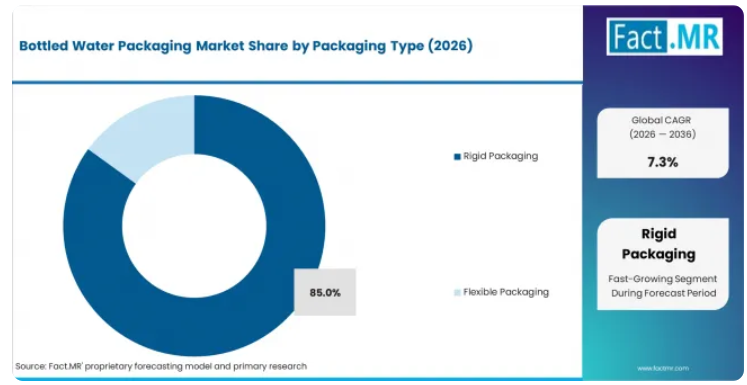
- 2026年時点で、包装タイプ別シェアの85.0%を硬質包装が占めています。
- インド(9.1%)と中国(8.6%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 都市化、水質の懸念、および水道水に代わるパッケージ入り飲料水への嗜好の高まりを背景に、アジア太平洋地域、ラテンアメリカ、中東におけるボトル入り水の消費量が増加しています。
- 欧州および北米におけるリサイクル素材含有率の規制強化や拡大生産者責任(EPR)規制により、rPET(再生PET)の処理能力や軽量ボトル設計への投資が促進されています。
- コンビニエンスストアや外食産業チャネルにおける「持ち歩き型」消費パターンの拡大や、1回分サイズの需要の増加が、小容量の硬質包装の成長を支えています。
- 初期価格の比較よりも総所有コスト(TCO)の評価を重視する傾向が強まっていることから、調達動向は、メンテナンス間隔が長く、エネルギー消費量の少ない高効率システムへとシフトしています。
- オンライン仕様ツールの拡充やメーカーとの直接的な関与により、購入者は技術的性能データへのアクセスが容易になり、調達リードタイムが短縮されています。
製品およびセグメント別見通し
- 2026年には、主要な用途分野における確立された需要に支えられ、硬質包装が包装タイプセグメントの85.0%を占める見込みです。
- 2026年には、主要な用途分野における確立された需要に支えられ、プラスチックが材料タイプセグメントの75.0%を占める見込みです。
- 2026年には、主要な用途分野全体で確立された需要に支えられ、小容量が容量セグメントの50.0%を占める見込みです。
- 主なセグメンテーションは以下の通りです:
- 包装タイプ:包装タイプ、硬質包装、軟質包装
- 素材タイプ:素材タイプ、プラスチック、ガラス、金属
- 容量:容量、小容量、中容量、大容量
- 水の種類:水の種類、 Still Water Packaging、 Sparkling Water Packaging、 Functional Water Packaging
- これらのシステムにより、以下のことが可能になります:
- エネルギー効率に優れた空気または材料の供給(連続運転モードおよび間欠運転モードの両方に対応)
- 接続された制御プラットフォームを通じた遠隔監視および性能の最適化
- 過酷な産業環境や自治体環境においても、メンテナンス要件を低減しつつ信頼性の高い稼働を実現
地域別および競争環境の見通し
北米では、設備の更新サイクル、エネルギー効率向上プログラム、および確立された産業インフラにより、堅調な需要が維持されています。欧州では、厳格なエネルギー規制、産業プロセスの最適化、および高品質な設備の調達志向に支えられ、着実な成長が見られます。アジア太平洋地域は、インフラ投資と産業生産能力の拡大に牽引され、インド(9.1%)と中国(8.6%)が最も急速に拡大している市場として、成長を主導しています。
主要企業には、Amcor plc、Ball Corporation、Sidel、Owens-Illinois、Ardagh Group、Berry Global Inc.、ALPLA、Silgan Plasticsなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「ボトル入り飲料水の包装市場は、新興経済国における消費量の増加と、成熟市場における持続可能性に関する規制の強化という、2つの構造的な力に挟まれています。インドと中国では、都市化と可処分所得の増加がボトル入り飲料水の普及を後押しし、最大の数量成長を生み出しています。
一方、欧州と北米では、リサイクル素材、軽量ボトル、代替素材への支出がシフトしています。数量ベースではプラスチックが依然として主流ですが、ブランド所有者は、再生PETの含有率を高め、使い捨て包装を削減するよう、規制面での圧力が高まっています。競争上の優位性は、コストと持続可能性の両方の要件を満たす包装ソリューションを大規模に提供できるサプライヤー、特に確立されたrPETサプライチェーンと多形式対応能力を持つサプライヤーへとシフトしつつあります。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 都市化、水質の懸念、および水道水に代わるパッケージ入り飲料水への嗜好の高まりを背景に、アジア太平洋地域、ラテンアメリカ、中東におけるボトル入り飲料水の消費量が増加しています。
- 欧州および北米における再生素材含有率の規制強化や拡大生産者責任(EPR)規制により、rPETの加工能力や軽量ボトル設計への投資が促進されています。
- コンビニエンスストアや外食産業チャネルにおける「外出先での消費」パターンの拡大や、1回分サイズの需要の増加が、小容量の硬質包装の成長を支えています。
主な市場の制約要因
- PETおよびHDPEの樹脂価格の変動やサプライチェーンの混乱は、加工業者やブランドオーナーの包装コスト構造や利益率の安定性に影響を及ぼしています。
- 欧州およびアジアのいくつかの市場において、プラスチックに対する反発の高まりや使い捨てプラスチックボトルに対する法的規制が強化されており、従来のプラスチック包装の成長を制約しています。
- rPET加工インフラに多額の設備投資が必要なため、特に新興市場において、リサイクル素材への大規模な移行のスピードが制限されています。
主要な機会分野
- プレミアムおよび機能性ウォーターカテゴリーの成長により、アルミ缶、紙パック、カスタム成形ボトルなど、差別化された包装形態への需要が生まれ、これらはより高い包装マージンをもたらしています。
- 欧州市場における詰め替え・再利用システムの拡大により、耐久性のある容器やデポジット返還制度に基づいた新たな包装ビジネスモデルが生まれています。
- デジタル印刷やスマートラベリング技術の導入により、ブランドのカスタマイズ、偽造防止機能、そしてコネクテッドパッケージングを通じた消費者エンゲージメントが可能になっています。
ボトル入り飲料水包装市場のセグメント別分析
- 2026年には、硬質包装が包装タイプセグメントの85.0%を占めると見込まれています。これは、無炭酸水製品におけるPETボトルの圧倒的なシェアに加え、保存安定性、流通・取り扱い、消費者の利便性において硬質包装が持つ構造的な利点によるものです。
- 2026年には、プラスチック素材が素材タイプセグメントの75.0%を占め、PETは、コスト効率、軽量性、リサイクルインフラ、そして世界的に確立されたブロー成形生産能力により、その主導的地位を維持しています。
- 2026年には、非炭酸水パッケージが水種セグメントの65.0%を占めており、これは世界中の家庭、商業、および公共機関のチャネルにおいて、非炭酸水製品の消費基盤がより大きいことを反映しています。
ボトル入り飲料水の包装市場は、包装タイプ、素材タイプ、容量、水の種類、キャップタイプ、および最終用途によって区分されています。包装タイプ別では、市場は硬質包装(PETボトル、ガラス、缶)と軟質包装で構成されています。素材別では、プラスチックが主流であり、PETおよびHDPEがサブカテゴリーとして挙げられます。硬質包装は、ボトル入り水のサプライチェーンにおける構造的な役割から、金額ベースで首位を占めていますが、軟質包装はバルク用途や機関向け用途に対応しており、パウチ形式への関心が高まっています。
ボトル入り水包装市場では、どの包装タイプセグメントが主導的地位を占めていますか?
2026年には、包装タイプ別セグメントのうち硬質包装が85.0%を占める見込みです。これは、世界的に見て、炭酸入り・炭酸なしのミネラルウォーター製品の主要な容器形態として、PETボトルがほぼ普遍的に使用されていることを反映しています。硬質包装セグメントは、確立されたブロー成形インフラ、充填ラインとの高い互換性、そして再封可能で持ち運びに便利なボトル形態を好む消費者の嗜好といった要因から恩恵を受けています。250mlから1リットルの範囲の1回分用PETボトルが最大の販売量を牽引している一方、マルチパックや大容量フォーマットは、家庭向けおよび業務用チャネル向けに提供されています。
また、硬質包装セグメントは、プレミアムウォーターカテゴリーにおけるアルミ缶やガラス瓶などの代替素材に対する需要の高まりも吸収しています。アルミ缶は、リサイクル可能性に関するメッセージが環境意識の高い購入者に響く、外出先やイベントでの消費においてシェアを伸ばしています。ガラス瓶は、見栄えや品質への評価が高いため、包装コストの高さが正当化されるホスピタリティおよび外食産業セグメントで利用されています。これらの代替硬質容器は、より広範な市場におけるPETの優位性を置き換えるのではなく、補完する役割を果たしています。
ボトル入り飲料水包装市場を支配しているのはどの素材タイプセグメントでしょうか?
2026年には、プラスチック素材が素材タイプ別セグメントの75.0%を占めており、PETは、コスト効率、軽量性、透明性、そしてあらゆる包装用ポリマーの中で最も広範なリサイクルインフラを背景に、構造的な主導権を維持しています。この素材は高速ブロー成形および充填システムとの互換性が高いため、あらゆる地域市場で大規模に操業するボトルドウォーターメーカーにとって、デフォルトの選択肢となっています。規制上の義務やブランドの持続可能性への取り組みがリサイクル素材の採用を後押しする中、rPETの採用も増加しています。
プラスチックセグメントは、サステナビリティに対する監視の強化に直面しており、これが材料の代替ではなく、軽量化プログラムやrPET含有率の採用を加速させています。主要なブランドオーナーは、2030年までに再生素材含有率を25%から50%にするという目標を掲げており、これによりrPET供給に向けた構造的な需要シフトが生じ、コンバーターの調達戦略を再構築しています。軽量化により、過去10年間でボトルの平均重量は15%から25%削減され、単位当たりの材料消費量の減少によって、販売量の増加を部分的に相殺しています。
ボトル入り飲料水パッケージ市場を支配しているのはどの種類の水セグメントでしょうか?
2026年時点で、非炭酸水の包装は水種別セグメントの65.0%を占めており、これは家庭、商業施設、オフィス、公共機関といった各チャネルにおいて、非炭酸水の消費基盤がより大きいことを反映しています。非炭酸水は世界的に見てボトル入り水の販売量の大部分を占めており、その需要は日々の水分補給を目的としたシングルサーブやマルチパック形式に集中しています。このセグメントは、幅広い小売流通網、自動販売機への設置、および公共機関による大量調達といった恩恵を受けています。
スティルウォーターセグメントは引き続き過半数のシェアを維持すると予測されていますが、フレーバー付きや機能性のある炭酸水への消費者の関心が高まるにつれ、スパークリングウォーターの成長率はより速くなっています。セグメントごとに包装要件は異なり、炭酸製品には高圧対応のボトル仕様や改良されたキャップ設計が求められます。これにより、スパークリングセグメントでは単位当たりの付加価値が高まり、販売量は少ないものの、より高い利益率を求めるコンバーターにとって魅力的な市場となっています。
ボトル入り飲料水包装市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
規制要件、ブランドの取り組み、そして消費者の期待に後押しされ、リサイクル素材や持続可能な包装材料への移行が、ボトル入り飲料水包装市場における決定的なトレンドとなっています。プラスチックボトルへのリサイクル素材の最低含有率を義務付ける欧州連合(EU)の規制により、rPETの供給に対する確固たる需要が生まれている一方、拡大生産者責任(EPR)制度により、バージンプラスチック包装のコストが増加しています。こうした規制上の圧力は、ボトル・トゥ・ボトル(ボトルからボトルへの)リサイクルインフラへの投資を加速させ、確立されたrPET加工能力を持つコンバーターに競争上の優位性をもたらしています。
素材の代替にとどまらず、サステナビリティのトレンドは、軽量ボトル設計、リサイクル性を高めるためのラベルレスボトル、アルミ缶や紙製ボトルなどの代替容器を含む、パッケージ形態の革新を推進しています。ブランドオーナーは、特に消費者が環境への責任感に対して追加費用を支払う意思を示しているプレミアムミネラルウォーターカテゴリーにおいて、パッケージのサステナビリティ実績をマーケティング上の差別化要因として活用しています。規制圧力と消費者需要の融合により、サステナビリティへの対応能力は、単なる任意のブランド戦略ではなく、競争上の必須要件となりつつあります。
主要市場における地域別見通し
- インドは9.1%の成長率でトップを走っており、急速な都市化、パッケージ入り水の消費増加、シングルサーブ形式の拡大、および第2・第3級都市における組織化された小売業の浸透拡大が成長を牽引しています。
- 中国は8.6%でこれに続き、ボトル入り水の消費の持続的な成長、プレミアム化の傾向、Eコマース流通の拡大、および国内リサイクルインフラへの投資に支えられています。
- ブラジルは6.1%の成長率を示しており、これはパッケージドウォーターの消費拡大、コンビニエンスストアなどの販売チャネルの拡大、そして熱帯気候下における携帯用水分補給製品の需要増加を反映しています。
- 米国は5.4%の成長率を示しており、これはプレミアム化、持続可能性を重視した製品形態の転換、機能性ウォーターの拡大、およびシングルサーブ製品の消費が引き続き増加していることが要因となっています。
インドのボトル入り飲料水パッケージ市場の見通し
インドのボトル入り飲料水パッケージ市場は、2036年まで年平均成長率(CAGR)9.1%で成長すると予測されています。需要は、急速な都市化、1人当たりのパッケージ入り飲料水消費量の増加、および組織化された小売・外食産業の流通チャネルの拡大によって形成されており、これらが単品包装やマルチパック形式の調達を後押ししています。
- 都市化の進展により、無包装の水からブランド水への移行が加速しています。
- 1回分サイズの需要は、コンビニエンスストアや交通機関内の販売チャネルで拡大しています。
- 組織化された小売業の拡大により、中小都市における流通網が整備されています。
中国のボトル入り飲料水包装の需要動向
中国のボトル入り飲料水包装市場は、2036年まで年平均成長率(CAGR)8.6%で成長すると予測されています。この成長は、持続的な消費量の増加、フォーマットの多様化を促進するプレミアム化、EC配送用包装の需要、およびrPET処理能力への国内投資を反映しています。
- プレミアム化により、差別化されたパッケージ形態への需要が高まっています。
- EC配送により、二次包装の需要が生まれています。
- rPETへの投資は、大規模なサステナビリティ基準への準拠を支えています。
ブラジルのボトル入り飲料水パッケージ市場の成長評価
ブラジルのボトル入り飲料水パッケージ市場は、2036年まで年平均成長率(CAGR)6.1%で成長すると予測されています。需要は、熱帯気候下でのパッケージ入り飲料水の消費拡大、コンビニエンスストアチャネルの拡大、およびブランド化された水分補給製品に対する消費者の嗜好の高まりによって支えられています。
- 気候条件により、年間を通じて水分補給の需要が維持されています。
- コンビニエンスストアチャネルの成長により、1回分サイズの流通が拡大しています。
- ブランド選好により、無印品からパッケージ入り製品への移行が後押しされています。
米国のボトル入り飲料水包装市場の需要分析
米国のボトル入り飲料水包装市場は、2036年まで年平均成長率(CAGR)5.4%で成長すると予測されています。需要は、プレミアム化の傾向、機能性・強化型飲料水の成長、持続可能性を重視したアルミニウムやrPETへの包装形態の移行、および外出先での単回用消費の継続によって支えられています。
- プレミアム化は、高付加価値の包装形態を後押ししています。
- 持続可能性に関する規制により、rPETや代替素材の採用が加速しています。
- 機能性ウォーターの成長は、新たな包装仕様要件を生み出しています。
オーストラリアのボトル入り飲料水包装市場の機会見通し
オーストラリアのボトル入り飲料水包装市場は、2036年まで年平均成長率(CAGR)4.9%で成長すると予測されています。この成長は、堅調なサステナビリティ規制環境、容器デポジット制度の拡大、プレミアムウォーターの消費、および飲料水製品におけるアルミ缶の採用拡大を反映しています。
- 容器デポジット制度は、リサイクル性に重点を置いた包装デザインを促進しています。
- プレミアムウォーターの消費は、差別化されたフォーマットを支えています。
- アルミ缶の採用は、外出先で消費される飲料水セグメントにおいてシェアを拡大しています。
競合ベンチマークと企業のポジショニング
企業別ボトル入り飲料水包装市場分析
- Amcor plc、Ball Corporation、Sidel、Owens-Illinoisは、幅広い製品ポートフォリオ、確立されたサービスネットワーク、および自治体や産業用途における実績のあるパフォーマンス記録を通じて、強固な地位を築いています。
- Ardagh Group、Berry Global Inc.、ALPLA、Silgan Plasticsは、特定の価格帯、ユーザーセグメント、地域別チャネルで事業を展開しており、技術の専門性、価格設定、現地でのサービス提供状況によって競争の様相が形作られています。
- 技術の統合とデジタルサービス機能は差別化要因となっており、特にコネクテッド製品カテゴリーにおいては、モニタリングプラットフォーム、サブスクリプションサービス、ライフサイクルコストのデータが購入者の定着率に影響を与えています。
競争環境は、主要なミネラルウォーターブランドオーナーにサービスを提供する、世界的な包装コンバーター、ボトルメーカー、キャップ専門メーカーによって形成されています。Amcor、Ball Corporation、Sidel、Owens-Illinois、およびArdagh Groupは、大規模な製造能力、多形式対応能力、そして世界および地域の主要ミネラルウォーターブランドとの確立された関係を通じて主導的な地位を占めています。
ベリー・グローバル、プラスティパック・ホールディングス、レクサム、ゲレスハイマー、ノンフー・スプリングは、地域的な製造力、素材への特化、および特定のミネラルウォーターブランドのサプライチェーンとの統合を通じて競争力を発揮しています。主要な充填施設の近くに確立されたブロー成形能力を持つPETプリフォームおよびボトルメーカーは、物流コストの削減を通じて競争優位性を維持しています。
市場全体の戦略的優先事項としては、rPETの加工能力の拡大、軽量ボトル設計の開発、ミネラルウォーター製品向けのアルミ缶充填能力への投資、およびブランドオーナーの調達要件を満たすためのサステナビリティ実績の強化などが挙げられます。検証済みの再生素材を競争力のある価格で提供するコンバーターは、優先サプライヤーとしての地位を確立しつつあります。
ボトル入り飲料水包装市場の主要企業
- Amcor plc、Ball Corporation、Sidel、Owens-Illinoisは、強力な製品ポートフォリオ、地理的展開、および主要な用途セグメントにおける確固たる地位に支えられ、世界のボトル入り飲料水包装市場における主要企業に数えられます。
- Ardagh Group、Berry Global Inc.、ALPLA、Silgan Plasticsは、用途に関する専門知識、価格競争力、および流通ネットワークの充実度に支えられ、特定の技術セグメントや地域市場において確固たる地位を築いています。
- Ajanta Bottle、PGP Glass、JSK Plastic Industries、SIGGは、重点的な製品ラインナップ、地域における製造力、ニッチな用途への特化を通じて、引き続き競争を展開しています。
最近の業界動向
- Amcor plc / サステナビリティ投資 / rPET生産能力の拡大(2025年)
- Amcorは、欧州およびアジア太平洋地域の各施設において、再生PETの処理能力を拡大しました。これにより、規制目標を達成するためにボトル入り飲料水の包装における再生素材の使用率を高めるというブランドオーナーの取り組みを支援しています。
- ボール・コーポレーション/製品発売/アルミ缶入り飲料水(2025年)
- ボール・コーポレーションは、使い捨てプラスチックボトルの代替となるリサイクル可能な製品を求めるブランドオーナーからの需要の高まりに応え、ボトル入り飲料水ブランド専用のアルミ缶生産能力を拡大しました。
- サイデル / 技術導入 / 超軽量PETボトルプラットフォーム(2026年1月)
- サイデルは、構造的性能を維持しつつ材料使用量を削減した超軽量PETボトルを実現する、新しいブロー成形プラットフォームを発表しました。このプラットフォームは、炭酸入りおよび非炭酸のミネラルウォーター用途に対応しています。
ボトル入りミネラルウォーターの包装市場を牽引する主要企業
- Amcor plc
- Ball Corporation
- Sidel
- Owens-Illinois
- Ardagh Group
- Berry Global Inc.
- ALPLA
- Silgan Plastics
- Ajanta Bottle
- PGP Glass
- JSK Plastic Industries
- SIGG
ボトル入り飲料水の包装市場のセグメンテーション
- 包装タイプ別ボトル入り飲料水の包装市場:
- 硬質包装
- プラスチックボトル
- PETボトル
- rPETボトル
- ガラスボトル
- リターナブルガラス
- 使い捨てガラス
- 金属容器
- アルミボトル
- 缶
- プラスチックボトル
- 軟質包装
- パウチ
- スタンドアップパウチ
- 注ぎ口付きパウチ
- バッグ・イン・ボックス
- 小容量パック
- バルクウォーターパック
- パウチ
- 硬質包装
- 素材別ボトル入り飲料水包装市場のセグメント:
- プラスチック
- PET
- バージンPET
- 再生PET(rPET)
- HDPE
- 高密度ボトル
- 大容量容器
- PET
- ガラス
- 透明ガラス
- プレミアムボトル
- 常温水
- 着色ガラス
- UVカットボトル
- 炭酸水
- 透明ガラス
- 金属
- アルミニウム
- 缶
- 再利用可能なボトル
- スチール
- 断熱容器
- プレミアムボトル
- アルミニウム
- プラスチック
- 容量別ボトルドウォーター包装市場:
- 小容量
- 500 ml未満
- シングルサーブボトル
- 持ち運び用パック
- 500~1000 ml
- 標準ボトル
- コンビニエンスパック
- 500 ml未満
- 中容量
- 1~2リットル
- 家庭用
- 小売用パック
- 2~5リットル
- 家庭用大容量
- オフィス用
- 1~2リットル
- 大容量
- 5~20リットル
- ウォーターディスペンサー用ボトル
- 詰め替え用容器
- 20リットル以上
- バルク供給
- 工業用
- 5~20リットル
- 小容量
- 水の種類別ボトル入り飲料水パッケージ市場:
- Still Water(非炭酸水)パッケージ
- 精製水
- RO水
- 蒸留水
- 湧き水
- 天然湧き水
- 山岳湧き水
- 精製水
- Sparkling Water(炭酸水)パッケージ
- 天然炭酸水
- ミネラル炭酸水
- 炭酸入り湧き水
- フレーバー付きスパークリング
- フルーツフレーバー
- ハーブ入りスパークリング
- 天然炭酸水
- 機能性水のパッケージ
- 強化水
- ビタミン強化
- 電解質水
- フレーバー水
- ハーブ入り
- 低カロリーフレーバー
- 強化水
- Still Water(非炭酸水)パッケージ
- ボトル入り水のパッケージ市場(キャップの種類別):
- スクリューキャップ
- 標準キャップ
- プラスチックキャップ
- 不正開封防止キャップ
- スポーツキャップ
- フリップトップキャップ
- プッシュプルキャップ
- 標準キャップ
- ディスペンシングキャップ
- ポンプキャップ
- 手動ポンプ
- ディスペンサーポンプ
- タップキャップ
- スピゴットタップ
- 漏れ防止タップ
- ポンプキャップ
- その他のキャップ
- クラウンキャップ
- 金属製キャップ
- ガラス瓶用キャップ
- スナップオンキャップ
- 圧入式キャップ
- 再利用可能キャップ
- クラウンキャップ
- スクリューキャップ
- 最終用途別に分類されたボトル入り飲料水パッケージ市場:
- 一般家庭
- 家庭での消費
- 日常の飲料水
- 調理用
- 宅配
- 定期配達による給水
- 大容量ボトルの利用
- 家庭での消費
- 商業
- オフィス
- 企業オフィス
- コワーキングスペース
- ホスピタリティ
- ホテル
- レストラン
- オフィス
- 産業・公共機関
- 医療
- 病院
- 診療所
- 教育機関
- 学校
- 大学
- 医療
- 一般家庭
- 地域別ボトル入り飲料水包装市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングおよび市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、およびアナリスト・ブリーフ
学会論文集、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および実地調査
社会的・コミュニティ的相互作用
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(包装タイプ別)
はじめに/主な調査結果
2021年から2025年までの包装タイプ別市場規模(百万米ドル)の過去データ分析
包装タイプ別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
硬質包装
プラスチックボトル
PETボトル
rPETボトル
ガラスボトル
リターナブルガラス
非リターナブルガラス
金属容器
アルミボトル
缶
軟質包装
パウチ
スタンドアップパウチ
注ぎ口付きパウチ
バッグ・イン・ボックス
小容量パック
金属
アルミニウム
缶
再利用可能ボトル
鋼
断熱容器
素材別前年比成長傾向分析(2021年~2025年)
素材別絶対的市場機会分析(2026年~2036年)
容量別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
容量別 2021年から2025年までの過去市場規模(百万米ドル)分析
容量別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
小容量
500 ml未満
シングルサーブボトル
持ち運び用パック
500~1000 ml
標準ボトル
コンビニエンスパック
中容量
1~2リットル
家庭用
小売用パック
2~5リットル
家庭用大容量
大容量
5~20リットル
ウォーターディスペンサー用ボトル
詰め替え用容器
20リットル以上
バルク供給
容量別前年比成長率分析(2021年~2025年)
容量別絶対額市場機会分析(2026年~2036年)
水種別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
水種別:2021年から2025年までの過去の市場規模(百万米ドル)分析
水種別:2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
常水(スティルウォーター)のパッケージ
精製水
RO水
蒸留水
湧水
天然湧水
山岳湧水
炭酸水のパッケージ
天然炭酸水
ミネラル炭酸水
炭酸湧水
フレーバー付き炭酸水
フルーツフレーバー
機能性水のパッケージ
強化水
ビタミン強化水
電解質水
フレーバーウォーター
ハーブ入り
2021年から2025年までの水種別YtoY成長トレンド分析
2026年から2036年までの水種別絶対的市場機会分析(米ドル)
2021年から2025年までの世界市場分析および2026年から2036年までの予測(キャップタイプ別)
はじめに/主な調査結果
2021年から2025年までの封止タイプ別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの封止タイプ別市場規模(現在および将来値、百万米ドル)の分析および予測
スクリューキャップ
標準キャップ
プラスチックキャップ
不正開封防止キャップ
スポーツキャップ
フリップトップキャップ
プッシュプルキャップ
ディスペンシングキャップ
ポンプキャップ
手動ポンプ
ディスペンサーポンプ
タップキャップ
スピゴットタップ
その他のキャップ
クラウンキャップ
金属キャップ
ガラス瓶用キャップ
スナップオンキャップ
プレスフィットキャップ
2021年から2025年までの閉鎖タイプ別「Y→O→Y」成長トレンド分析
2026年から2036年までの閉鎖タイプ別絶対額市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
はじめに/主な調査結果
過去(2021年~2025年)の市場規模(百万米ドル)分析:用途別
現在および将来(2026年~2036年)の市場規模(百万米ドル)分析および予測:用途別
住宅
家庭での消費
日常の飲料水
調理用
宅配
定額制給水サービス
大容量ボトル利用
商業
オフィス
企業オフィス
コワーキングスペース
ホスピタリティ
ホテル
産業・公共機関
医療
病院
診療所
教育機関
学校
最終用途別前年比成長率分析(2021年~2025年)
最終用途別絶対市場規模機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
市場魅力度分析
国別
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ諸国
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
市場魅力度分析
国別
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
過去市場規模( (百万米ドル) 市場分類別トレンド分析、2021年から2025年
市場規模(価値)(百万米ドル) 市場分類別予測、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
市場魅力度分析
国別
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
主なポイント
東ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
市場魅力度分析
国別
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップの種類別
最終用途別
主なポイント
東アジア市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
中国
日本
韓国
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
市場魅力度分析
国別
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
その他の南アジア・太平洋地域
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
市場魅力度分析
国別
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
市場魅力度分析
国別
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップの種類別
最終用途別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップの種類別
最終用途別
カナダ
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水種別
キャップタイプ別
最終用途別
メキシコ
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水種別
キャップタイプ別
最終用途別
ブラジル
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
チリ
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
ドイツ
価格分析
市場シェア分析(2025年)
包装タイプ別
素材別
容量別
水種別
キャップ別
最終用途別
英国
価格分析
市場シェア分析、2025年
包装タイプ別
素材別
容量別
水種別
キャップ別
最終用途別
イタリア
価格分析
市場シェア分析、2025年
包装タイプ別
素材別
容量別
水種別
閉鎖方式別
最終用途別
スペイン
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
閉鎖方式別
最終用途別
フランス
価格分析
市場シェア分析(2025年)
包装タイプ別
素材別
容量別
水種別
キャップタイプ別
最終用途別
インド
価格分析
市場シェア分析(2025年)
包装タイプ別
素材別
容量別
水種別
キャップタイプ別
最終用途別
ASEAN
価格分析
市場シェア分析(2025年)
包装タイプ別
素材別
容量別
水種別
閉鎖方式別
最終用途別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
閉鎖方式別
最終用途別
中国
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
閉鎖方式別
最終用途別
日本
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
韓国
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
ロシア
価格分析
市場シェア分析、2025年
包装タイプ別
素材タイプ別
容量別
水質別
キャップタイプ別
最終用途別
ポーランド
価格分析
市場シェア分析、2025年
包装タイプ別
素材タイプ別
容量別
水質別
キャップタイプ別
最終用途別
ハンガリー
価格分析
市場シェア分析、2025年
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
包装タイプ別
素材タイプ別
容量別
水の種類別
キャップタイプ別
最終用途別
トルコ
価格分析
市場シェア分析(2025年)
包装タイプ別
素材別
容量別
水種別
キャップタイプ別
最終用途別
南アフリカ
価格分析
市場シェア分析、2025年
包装タイプ別
素材別
容量別
水種別
キャップタイプ別
最終用途別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
包装タイプ別
素材別
容量別
水種別
キャップタイプ別
最終用途別
競合分析
競合の詳細分析
アムコール(Amcor plc)
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
ボール・コーポレーション(Ball Corporation)
サイデル(Sidel)
オーウェンズ・イリノイ(Owens-Illinois)
アーダグ・グループ(Ardagh Group)
ベリー・グローバル(Berry Global Inc.)
アルプラ(ALPLA)
シルガン・プラスチック
アジャンタ・ボトル
PGPグラス
JSKプラスチック・インダストリーズ
SIGG
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:包装タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
表3:素材別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:生産能力別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:水種別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:2021年から2036年までの閉鎖方式別世界市場規模(百万米ドル)予測
表7:2021年から2036年までの最終用途別世界市場規模(百万米ドル)予測
表8:2021年から2036年までの国別北米市場規模(百万米ドル)予測
表9:北米市場規模(百万米ドル)の予測(包装タイプ別、2021年~2036年)
表10:北米市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
表11:北米市場規模(百万米ドル)の予測(容量別、2021年~2036年)
表12:水の種類別 北米市場規模(百万米ドル)予測、2021年~2036年
表13:キャップの種類別 北米市場規模(百万米ドル)予測、2021年~2036年
表14:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
表15:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)予測
表16:2021年から2036年までの包装タイプ別ラテンアメリカ市場規模(百万米ドル)予測
表17: ラテンアメリカ市場規模(百万米ドル)の素材別予測、2021年から2036年
表18:ラテンアメリカ市場規模(百万米ドル)の生産能力別予測、2021年から2036年
表19:ラテンアメリカ市場規模(百万米ドル)の水の種類別予測(2021年~2036年)
表20:ラテンアメリカ市場規模(百万米ドル)のキャップの種類別予測(2021年~2036年)
表21:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の包装タイプ別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表25:西ヨーロッパの市場規模(百万米ドル)の予測(生産能力別、2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の予測(水の種類別、2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の予測(キャップタイプ別、2021年~2036年)
表28:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
表29:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の予測(包装タイプ別、2021年~2036年)
表31:東ヨーロッパの市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
表32:東ヨーロッパの市場規模(百万米ドル)の生産能力別予測(2021年~2036年)
表33:東ヨーロッパの市場規模(百万米ドル)の水種別予測(2021年~2036年)
表34:東ヨーロッパ市場規模(百万米ドル)の予測(キャップタイプ別、2021年~2036年)
表35:東ヨーロッパ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
表36:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
表37: 包装タイプ別 東アジア市場規模(百万米ドル)予測、2021年~2036年
表38:素材タイプ別 東アジア市場規模(百万米ドル)予測、2021年~2036年
表39:生産能力別 東アジア市場規模(百万米ドル)予測、2021年~2036年
表40:東アジア市場規模(百万米ドル)の水の種類別予測(2021年~2036年)
表41:東アジア市場規模(百万米ドル)のキャップの種類別予測(2021年~2036年)
表42:東アジア市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表43:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測
表44:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の包装タイプ別予測
表45:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の素材タイプ別予測
表46:南アジアおよび太平洋地域の市場規模(百万米ドル)の容量別予測、2021年から2036年
表47:南アジアおよび太平洋地域の市場規模(百万米ドル) 水種別市場規模(百万米ドル)予測、2021年~2036年
表48:南アジア・太平洋地域の市場規模(百万米ドル)予測(キャップ種別、2021年~2036年)
表49:南アジア・太平洋地域の市場規模(百万米ドル)予測(最終用途別、2021年~2036年)
表50: 中東・アフリカの市場規模(百万米ドル):国別予測、2021年~2036年
表51:中東・アフリカの市場規模(百万米ドル):包装タイプ別予測、2021年~2036年
表52:中東・アフリカの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表53:中東・アフリカの市場規模(百万米ドル)の予測(生産能力別、2021年~2036年)
表54:中東・アフリカの市場規模(百万米ドル) 水の種類別市場規模(百万米ドル)予測、2021年~2036年
表55:中東・アフリカ市場規模(百万米ドル)予測:キャップの種類別、2021年~2036年
表56:中東・アフリカ市場規模(百万米ドル)予測:最終用途別、2021年~2036年
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の包装タイプ別世界市場シェアおよびBPS分析
図4:2026年から2036年までの包装タイプ別世界市場の前年比成長率比較
図5:包装タイプ別世界市場の魅力度分析
図6:素材別世界市場シェアおよびBPS分析(2026年および2036年)
図7:素材別世界市場の前年比成長率比較(2026年~2036年)
図8:素材別世界市場の投資魅力分析
図9:生産能力別世界市場シェアおよびBPS分析(2026年および2036年)
図10:生産能力別世界市場の前年比成長率比較(2026年~2036年)
図11: 生産能力別の世界市場の魅力度分析
図12:水種別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図13:水種別の世界市場の前年比成長率比較(2026年~2036年)
図14:水種別の世界市場の魅力度分析
図15:2026年および2036年の閉鎖方式別世界市場シェアおよびBPS分析
図16:2026年から2036年までの閉鎖方式別世界市場の前年比成長率比較
図17:閉鎖タイプ別の世界市場の魅力度分析
図18:最終用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図19:最終用途別の世界市場の前年比成長率比較(2026年~2036年)
図20:最終用途別の世界市場の魅力度分析
図21:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図22:地域別の世界市場の前年比成長率比較(2026年~2036年)
図23:地域別の世界市場の魅力度分析
図24:北米市場における増分ドル機会(2026年~2036年)
図25:ラテンアメリカ市場における増分ドル機会(2026年~2036年)
図26:西ヨーロッパ市場における増分ドル機会(2026年~2036年)
図27:東ヨーロッパ市場における増分ドル機会(2026年~2036年)
図28:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図29:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図30:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図31:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図32:北米市場における包装タイプ別市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における包装タイプ別の前年比成長率比較(2026年から2036年)
図34:包装タイプ別北米市場の魅力度分析
図35:素材タイプ別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図36:2026年から2036年までの北米市場における素材別前年比成長率の比較
図37:北米市場における素材別の市場魅力度分析
図38:2026年および2036年の北米市場における生産能力別の市場シェアおよびBPS分析
図39:北米市場における生産能力別前年比成長率の比較(2026年~2036年)
図40:生産能力別 北米市場の魅力度分析
図41:水種別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:水種別 北米市場の前年比成長率比較(2026年~2036年)
図43:水種別 北米市場の魅力度分析
図44:北米市場におけるキャップタイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図45:北米市場におけるキャップタイプ別の前年比成長率比較(2026年から2036年)
図46:北米市場におけるキャップタイプ別の市場魅力度分析
図47:北米市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図48:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
図49:北米市場における最終用途別の市場魅力度分析
図50:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図51:包装タイプ別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図52:包装タイプ別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図53:ラテンアメリカ市場の包装タイプ別市場魅力度分析
図54:ラテンアメリカ市場の素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における素材別前年比成長率の比較(2026年~2036年)
図56:ラテンアメリカ市場における素材別の市場魅力度分析
図57:ラテンアメリカ市場における生産能力別の市場シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における生産能力別前年比成長率の比較(2026年~2036年)
図59:ラテンアメリカ市場における生産能力別の市場魅力度分析
図60:ラテンアメリカ市場における水種別市場シェアおよびBPS分析(2026年および2036年)
図61:ラテンアメリカ市場の水種別前年比成長率比較(2026年~2036年)
図62:飲料水の種類別ラテンアメリカ市場の魅力度分析
図63:封止方式別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図64:封止方式別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図65: 閉鎖方式別ラテンアメリカ市場の魅力度分析
図66:最終用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図67:最終用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図68:最終用途別ラテンアメリカ市場の魅力度分析
図69:国別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図70:西ヨーロッパ市場における包装タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における包装タイプ別の前年比成長率比較(2026年から2036年)
図72:包装タイプ別の西ヨーロッパ市場の魅力度分析
図73:素材タイプ別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図74:素材タイプ別の西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
図75:西ヨーロッパ市場における素材種別ごとの市場魅力度分析
図76:西ヨーロッパ市場における容量別市場価値シェアおよびBPS分析(2026年および2036年)
図77:西ヨーロッパ市場における容量別前年比成長率の比較(2026年~2036年)
図78:生産能力別の西ヨーロッパ市場の魅力度分析
図79:水種別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図80:水種別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図81:水種別の西ヨーロッパ市場の魅力度分析
図82:西ヨーロッパ市場における封止タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における封止タイプ別の前年比成長率比較(2026年から2036年)
図84:西ヨーロッパ市場における封止タイプ別の市場魅力度分析
図85:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
図87:西ヨーロッパ市場における最終用途別の市場魅力度分析
図88:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図89:東ヨーロッパ市場における包装タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図90: 東ヨーロッパ市場:包装タイプ別前年比成長率の比較(2026年~2036年)
図91:東ヨーロッパ市場:包装タイプ別の市場魅力度分析
図92:東ヨーロッパ市場:素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図93:東欧市場における素材別前年比成長率の比較(2026年~2036年)
図94:東欧市場における素材別の市場魅力度分析
図95:東欧市場における生産能力別の市場シェアおよびBPS分析(2026年および2036年)
図96:東欧市場における生産能力別の前年比成長率比較(2026年から2036年)
図97:東欧市場における生産能力別の市場魅力度分析
図98:東欧市場における水種別の市場価値シェアおよびBPS分析(2026年および2036年)
図99:東欧市場における水種別の前年比成長率比較(2026年~2036年)
図100:東欧市場における水種別の魅力度分析
図101:東欧市場における封止方式別の市場価値シェアおよびBPS分析(2026年および2036年)
図102:東欧市場における封止方式別の前年比成長率比較(2026年~2036年)
図103:東欧市場における封止方式別の魅力度分析
図104:東欧市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図105:東欧市場における用途別前年比成長率の比較(2026年から2036年)
図106:東欧市場における最終用途別の市場魅力度分析
図107:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図108:東アジア市場における包装タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図109:東アジア市場における包装タイプ別の前年比成長率比較(2026年~2036年)
図110:東アジア市場における包装タイプ別の市場魅力度分析
図111:東アジア市場における素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図112:東アジア市場における素材別前年比成長率の比較(2026年~2036年)
図113:東アジア市場における素材別魅力度分析
図114:東アジア市場における生産能力別の市場価値シェアおよびBPS分析(2026年および2036年)
図115:東アジア市場における生産能力別の前年比成長率比較(2026年~2036年)
図116:東アジア市場における生産能力別の魅力度分析
図117:東アジア市場における水種別の市場価値シェアおよびBPS分析(2026年および2036年)
図118:東アジア市場における水種別の前年比成長率比較(2026年から2036年)
図119: 水種別東アジア市場の魅力度分析
図120:2026年および2036年の封止方式別東アジア市場の価値シェアおよびBPS分析
図121:2026年から2036年までの封止方式別東アジア市場の前年比成長率比較
図122:東アジア市場における閉鎖方式別の市場魅力度分析
図123:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図125:最終用途別の東アジア市場の魅力度分析
図126:国別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図127:南アジア・太平洋市場における包装タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図128:南アジア・太平洋市場における包装タイプ別の前年比成長率比較(2026年~2036年)
図129: 南アジアおよび太平洋地域の市場魅力度分析(包装タイプ別)
図130:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(素材タイプ別、2026年および2036年)
図131:南アジアおよび太平洋地域の市場前年比成長率比較(素材タイプ別、2026年から2036年)
図132:南アジアおよび太平洋地域の市場魅力度分析(素材タイプ別)
図133:南アジア・太平洋市場における生産能力別市場価値シェアおよびBPS分析(2026年および2036年)
図134:南アジア・太平洋市場における生産能力別の前年比成長率比較(2026年~2036年)
図135:生産能力別の南アジア・太平洋市場の魅力度分析
図136:水種別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図137:水種別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図138:南アジア・太平洋地域の市場魅力度分析(飲料水の種類別)
図139:南アジア・太平洋地域の市場価値シェアおよびBPS分析(封止方式別、2026年および2036年)
図140:2026年から2036年までの南アジア・太平洋市場における封止タイプ別の前年比成長率比較
図141:南アジア・太平洋市場における封止タイプ別の市場魅力度分析
図142:2026年および2036年の南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析
図143:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図144:南アジア・太平洋市場における最終用途別の市場魅力度分析
図145:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図146:中東・アフリカ市場における包装タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図147:中東・アフリカ市場における包装タイプ別の前年比成長率比較(2026年から2036年)
図148:中東・アフリカ市場における包装タイプ別の市場魅力度分析
図149:中東・アフリカ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
図150:中東・アフリカ市場における素材別前年比成長率の比較(2026年から2036年)
図151:中東・アフリカ市場における素材別市場魅力度分析
図152:中東・アフリカ市場における生産能力別市場価値シェアおよびBPS分析(2026年および2036年)
図153:中東・アフリカ市場における生産能力別の前年比成長率比較(2026年~2036年)
図154:中東・アフリカ市場における生産能力別の市場魅力度分析
図155:中東・アフリカ市場における水種別市場価値シェアおよびBPS分析(2026年および2036年)
図156:中東・アフリカ市場における水種別前年比成長率の比較(2026年から2036年)
図157:中東・アフリカ市場における水種別市場魅力度分析
図158:中東・アフリカ市場における封止方式別の市場価値シェアおよびBPS分析(2026年および2036年)
図159:中東・アフリカ市場における封止方式別の前年比成長率比較(2026年~2036年)
図160:中東・アフリカ市場における封止方式別の市場魅力度分析
図161:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図162:中東・アフリカ市場における用途別前年比成長率の比較(2026年から2036年)
図163:中東・アフリカ市場における用途別市場魅力度分析
図164:世界市場-ティア構造分析
図165:世界市場-企業別シェア分析









