フィンランドは、再生可能素材やバイオベース素材の普及に向けた強力な取り組みに支えられ、年平均成長率(CAGR)14.5%でトップを走っています。ドイツは、製造業や自動車業界における環境に優しい代替素材への需要の高まりを背景に、CAGR 13.8%でこれに続いています。米国は、持続可能な素材への移行が進んでいることや、カーボンフットプリントの削減への注力に後押しされ、12.5%の成長率を示しています。スウェーデンは、再生可能資源の利用や持続可能な製造慣行を奨励する政府の政策に支えられ、11.8%の成長率を示しています。
リグニン系フェノール樹脂代替品市場の定義
リグニン系フェノール樹脂代替品市場とは、バイオマス(木材パルプ製造の副産物など)から抽出される天然高分子であるリグニンを用いて配合された、フェノール樹脂の代替品の製造および販売を指します。これらの代替品は、接着剤、コーティング剤、成形用コンパウンド、複合材料などに使用されるフェノール樹脂において、石油由来のフェノールの全部または一部を置き換えるものです。これらの代替品の主な産業上の機能は、結合性、熱安定性、および機械的強度を提供すると同時に、化石原料への依存度を低減することにあります。主な最終用途には、合板および配向性ストランドボード(OSB)用接着剤、エンジニアードウッド製品、自動車用複合材料、ならびに性能と持続可能性が重視される工業用ラミネートなどが含まれます。
市場の対象範囲
本レポートでは、所定の予測期間におけるリグニン系フェノール樹脂代替品の世界および地域別の市場規模について取り上げています。本レポートには、製品タイプ(リグニン分画、改質リグニン・フェノール樹脂ブレンド)、用途(木材用接着剤、成形複合材、工業用ラミネート)、および最終用途産業(建設、自動車、家具・キャビネット)別のセグメント内訳が含まれています。市場全体の動向を反映するため、価格動向、原料リグニンの供給動向、および貿易フローのデータも掲載されています。
市場の除外項目
本レポートの範囲からは、リグニン含有量が所定の閾値を超えて配合されていない限り、石油由来のフェノールから完全に製造された従来のフェノール樹脂は除外されています。最終的な木質パネルや自動車内装部品など、代替樹脂が組み込まれた完成品については対象外です。また、樹脂代替以外のニッチなリグニン用途(発電や土壌改良など)についても除外されています。
調査方法
- 一次調査:高分子化学者、接着剤処方技術者、バイオマス供給業者、および業界の専門家へのインタビューを実施しました。
- デスクリサーチ:データは、業界レポート、学術出版物、および業界団体の統計から収集されました。
- 市場規模の算出と予測:トップダウンの樹脂需要予測と、ボトムアップの出荷量および売上高データを組み合わせたハイブリッドモデルが採用されました。
- データの検証と更新サイクル:調査結果は専門家によるレビューを通じて検証され、最新の生産および貿易統計と照合され、定期的に更新されています。
リグニン系フェノール樹脂代替品市場の概要
- 市場の定義
- リグニン系フェノール樹脂代替品市場とは、バイオマス(例:木材パルプ製造の副産物)に由来する天然ポリマーであるリグニンを用いて配合されたフェノール樹脂の生産および販売を指します。これらのリグニン系フェノール樹脂は、従来のフェノール樹脂に含まれる石油由来のフェノールの一部または全部を代替するものです。これらの代替品の主な機能は、従来のフェノール樹脂と同等の利点(結合性、熱安定性、機械的強度)を提供しつつ、化石原料への依存度を低減することにあります。主な用途には、木材用接着剤、複合パネル、断熱材などが挙げられ、建設、自動車、包装などの業界において、環境への影響を低減し、持続可能性を高めることに重点が置かれています。
- 需要の推進要因
- 持続可能性と環境上の利点:リグニン系樹脂は、化石燃料への依存度を低減し、樹脂製造におけるカーボンフットプリントを削減するため、持続可能な製造慣行への世界的な移行と合致しています。
- 規制圧力:ホルムアルデヒド排出に関する世界的な規制の強化や、再生可能原料への重視の高まりが、バイオベースのフェノール樹脂代替品の需要を牽引しています。
- 費用対効果:製紙・パルプ産業の副産物であるリグニンは豊富に存在し、比較的低コストであるため、石油由来の樹脂に代わる手頃な代替品となります。
- 木材製品および自動車分野における需要の拡大:リグニン系樹脂は、木材用接着剤、複合材料、および自動車用途において優れた接着性と性能を発揮し、これらの業界での採用拡大に寄与しています。
- 分析対象の主要セグメント
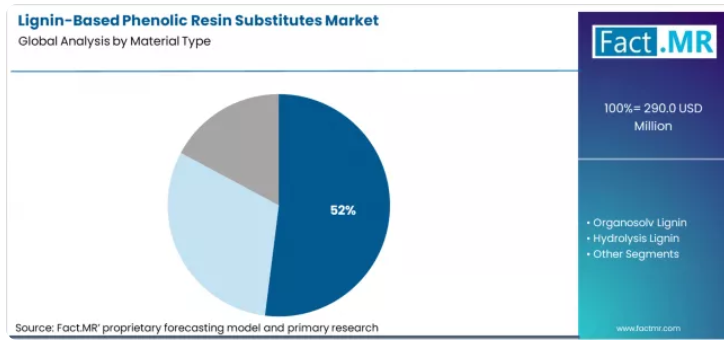
- 材料タイプ:クラフト・リグニン系は、その入手容易性、コストパフォーマンス、および優れた接着特性により、2026年までに52%のシェアでセグメントをリードすると予想されます。
- 用途:木材接着剤は、木材製品および建設分野における強固で持続可能な接着剤への需要に牽引され、2026年までに48%の市場シェアを占め、市場をリードすると予想されます。
- 最終用途産業:木質製品は、環境に優しい木質素材への需要の高まりに支えられ、40%という最大の市場シェアを占めると予想されます。
- 地域:フィンランドは、再生可能素材およびバイオベース素材を推進する強力な取り組みに支えられ、14.5%という最も高い成長率を示すと予測されています。
- FMRのアナリスト見解
- Fact MR(FMR)のプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「リグニン系フェノール樹脂代替品市場は、従来の化石由来樹脂に代わる持続可能な代替品への需要の高まりを背景に、著しい成長を遂げています。各業界がカーボンフットプリントの削減やグリーンビルディング認証への適合を目指す中、リグニン系樹脂は、性能面でのメリットと環境面での利点の両方を兼ね備えた重要なソリューションとして台頭しています。」
- 戦略的示唆/経営陣への提言
- リグニン生産への投資:リグニン系原材料の供給が重要な要素であるため、高まる需要を満たすには、リグニンの抽出および加工技術への投資が不可欠となります。
- 持続可能な取り組みとの連携:グリーンビルディング認証や再生可能素材に注力する企業との提携は、建設や自動車などの分野における市場への普及を促進する一助となるでしょう。
- 製品性能への注力:競争に勝ち抜くためには、メーカーは業界基準を満たすべく、特に接着性や耐久性において、リグニン系樹脂の性能向上に注力すべきです。
- 調査方法
- 一次調査:材料の性能、需要、および生産上の課題に関する知見を収集するため、高分子化学者、接着剤の配合技術者、バイオマス供給業者、および業界の専門家へのインタビューを実施しました。
- デスクリサーチ:データは、業界レポート、学術論文、および業界団体の統計から収集しました。
- 市場規模の算出と予測:正確な市場規模の算出には、トップダウン方式による樹脂需要予測と、ボトムアップ方式による出荷量および売上高データを組み合わせたハイブリッドモデルを採用しました。
- データの検証と更新サイクル:調査結果は専門家によるレビューを通じて検証され、最新の生産、貿易、販売実績と照合され、定期的に更新されています。
セグメント別分析
リグニン系フェノール樹脂代替品の市場分析(材料タイプ別)
- 市場の概要:クラフトリグニンベースのフェノール樹脂代替品は、2026年までに市場シェアの52%を占めると予測されています。木材パルプ化プロセスから得られるクラフトリグニンは、再生可能かつ持続可能な素材であり、さまざまな用途において従来のフェノール樹脂の代替品として使用できます。優れた接着性および結合性を備えているため、接着剤やその他の複合材料の製造において魅力的な代替品となっています。
- 需要の牽引要因:
- 持続可能性と環境上の利点: クラフトリグニンはクラフトパルプ製造プロセスの副産物であり、石油由来の樹脂に代わる環境に優しい代替品となります。各産業がより持続可能な取り組みへと移行する中、リグニン系フェノール樹脂代替品の需要は高まっています。
- 費用対効果と入手容易性:クラフトリグニンは豊富に存在し、比較的低コストであるため、性能を損なうことなくコスト削減を目指すメーカーにとって魅力的な選択肢となっています。木材産業からの供給が確保されているため、樹脂製造のための原料が安定して供給されます。
- 接着剤および接合用途における性能:クラフトリグニン系樹脂は、その強力な接着特性で知られており、木材用接着剤や、強力な接着力が求められるその他の用途に最適です。
用途別リグニン系フェノール樹脂代替品市場分析
市場の概要: 木材用接着剤は、2026年までに市場シェアの48%を占めると予想されています。リグニン系フェノール樹脂代替品は、その優れた接着強度、耐久性、および再生可能な性質から、木材用接着剤の製造においてますます多く使用されるようになっています。これらの接着剤は、家具製造、建設、木材パネル生産などの産業において不可欠です。
需要の推進要因:
持続可能な建築資材への需要の高まり: 建設業界がより環境に優しい資材へと移行する中、リグニン系接着剤は、その再生可能であるという特性と、木材の接着用途における優れた性能により、人気を集めています。
木材製品製造における費用対効果: 木材用接着剤にリグニン系樹脂を使用することで、従来の樹脂に代わる持続可能かつ低コストの代替手段が提供され、生産コストの削減につながります。これは、複合木材製品の製造業者にとって特に有益です。
規制圧力とグリーンビルディングの取り組み:建設業界や家具業界における規制の厳格化、およびグリーンビルディング認証への需要の高まりが、リグニン系接着剤のような持続可能な材料の採用を後押ししています。
リグニン系フェノール樹脂代替品の市場における推進要因、制約、および機会
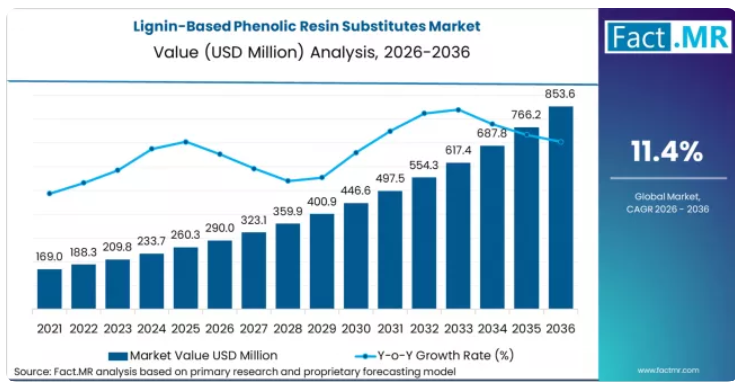
FMRのアナリストは、リグニン系フェノール樹脂代替品市場が、従来のフェノール・ホルムアルデヒド樹脂から、再生可能で低排出の代替品への移行に根ざした「成長・移行」セグメントであると分析しています。歴史的に、化石由来のフェノールから製造されるフェノール樹脂は、その性能とコストの面から、接着剤や成形製品市場を支配してきました。しかし、ホルムアルデヒド排出量に対する規制の強化や、持続可能性基準の高まりにより、フェノール樹脂の一部または完全な代替品として、リグニン誘導体に対する構造的な需要が生まれています。2026年の市場評価額は、この移行を反映したものであり、メーカー各社は、機械的性能を損なうことなく、排出基準を満たし、企業の低炭素目標に沿うために、リグニン系代替品を採用しています。
コストに敏感で大量生産される用途では、依然として標準的なフェノール樹脂が大きなシェアを占めていますが、先進的なリグニン改質配合は、ホルムアルデヒドの削減や再生可能成分の含有要件に対応できるため、シェアを拡大しています。これらのバイオベースの代替品は、一般的に単価が高いため、木質複合材や成形品の改修サイクルに伴い販売数量が緩やかに増加する中でも、市場価値の純増に寄与しています。複合材および接着剤メーカーが性能、コスト、規制順守のバランスを取っているため、市場は現在の規模を維持しており、リグニン系代替品は、排出制限や持続可能性基準が最も厳しい分野で位置づけられています。
排出規制への対応需要: CARBフェーズ2やEPAのホルムアルデヒド排出制限といった厳格な基準により、従来のフェノール・ホルムアルデヒド系システムに比べて遊離ホルムアルデヒドを低減するリグニン系樹脂の採用が促進されています。
持続可能性に配慮した調達動向: 北米および欧州のブランドは、企業の調達方針を満たすため、バイオベースの樹脂代替品を指定しており、高級複合材料において従来のフェノール系樹脂に取って代わっています。
地域ごとの規制動向: ホルムアルデヒド排出閾値や再生可能原料含有率の目標が厳しい欧州では、リグニン系フェノール樹脂代替品の普及が、規制が比較的緩やかな地域を上回っています。
地域別分析
本市場分析は、欧州や北米を含む主要なグローバル地域を対象としています。地域ごとにセグメント化されており、各地域の具体的な市場動向が示されています。完全版レポートでは、詳細な市場魅力度分析が提供されています。
ヨーロッパ:
ヨーロッパでは、フィンランド、ドイツ、スウェーデンなどの国々が、持続可能性への取り組みの拡大や再生可能原料への注力に後押しされ、リグニン系フェノール樹脂代替品の需要を牽引しています。
- フィンランド:フィンランドにおけるリグニン系フェノール樹脂代替品の需要は、2036年まで年平均成長率(CAGR)14.5%で増加すると予測されています。フィンランドのバイオベース製品への強い取り組みと、持続可能な化学物質への注力が、リグニン系樹脂の需要増加に寄与しています。
- ドイツ:ドイツにおけるリグニン系フェノール樹脂代替品の需要は、2036年まで年平均成長率(CAGR)13.8%で増加すると予測されています。ドイツの先進的な産業部門と、持続可能性を重視する規制が、バイオベースの樹脂代替品の採用を引き続き後押ししています。
- スウェーデン:スウェーデンにおけるリグニン系フェノール樹脂代替品の需要は、2036年まで年平均成長率(CAGR)11.8%で増加すると予測されています。スウェーデンが再生可能エネルギー源やグリーンケミストリーに注力していることが、持続可能な樹脂代替品への需要を支えています。
北米:
北米では、さまざまな産業における持続可能で再生可能な材料への需要に後押しされ、米国でリグニン系フェノール樹脂代替品の需要が高まっています。
- 米国:米国におけるリグニン系フェノール樹脂代替品の需要は、2036年まで年平均成長率(CAGR)12.5%で増加すると予測されています。米国における持続可能性への注目の高まりと、再生可能素材への投資が、リグニン系樹脂の需要を後押しし続けています。
Fact MRによる欧州および北米のリグニン系フェノール樹脂代替品市場の分析は、フィンランド、ドイツ、米国、スウェーデンを含む国別の評価で構成されています。読者の皆様は、これらの国々における市場の成長を形作る詳細な動向、規制の最新情報、および企業ごとの投資状況をご覧いただけます。
リグニン系フェノール樹脂代替品市場において、主要企業はどのように競合しているのでしょうか?
リグニン系フェノール樹脂代替品市場では、Stora Enso Oyj、Domtar Corporation、Borregaard ASAといった企業が、従来のフェノール樹脂を持続可能なリグニン系代替品に置き換える動きを主導しています。これらの樹脂は主に自動車、建設、接着剤などの産業で使用されており、化石燃料への依存を低減するための環境に優しいソリューションを提供しています。メッツァ・グループやUPM-キメネ・コーポレーションも、さまざまな用途向けの再生可能原料としてリグニンを抽出・活用するためのイノベーションに積極的に投資しています。この市場は、持続可能性に関する規制や、環境に優しい素材への需要の高まりによって牽引されています。生産規模の拡大と樹脂性能の向上を図る能力が、これらの業界プレイヤー間の重要な差別化要因となっています。
最近の業界動向
- UPM ロイナ・バイオレフィナリーの商業運転開始(企業ニュース):2025年12月、UPMは12億ユーロを投じたロイナ・バイオレフィナリーにおいて、木材由来化学品の工業規模での生産および商業化を開始し、重要なマイルストーンを達成しました。同施設では、2026年上半期に、リグニン由来の再生可能機能性充填剤(フェノールやカーボンブラックの代替として設計されたもの)の導入を予定しています。
- ストーラ・エンソの戦略的再編(企業):2026年1月1日より、ストーラ・エンソは新たな財務報告体制を導入し、「バイオマテリアル」を中核セグメントに格上げしました。これは、工業用樹脂向けの化石燃料由来でないフェノール代替品である「Neo™Lignin」の商業化を加速させるためです。
- EPAによるホルムアルデヒドのリスク評価(規制): 2024年12月、米国環境保護庁(EPA)は、有害物質規制法(TSCA)に基づく最終リスク評価を発表し、ホルムアルデヒドが人間の健康に対して「不当なリスク」をもたらすことを正式に認定しました。これにより、リグニンベースのホルムアルデヒドフリー樹脂代替品に対する直接的な規制上の推進力が生まれました。
リグニンベースのフェノール樹脂代替品市場の主要企業
- Stora Enso Oyj
- Domtar Corporation
- Borregaard ASA
- Metsä Group
- UPM-Kymmene Corporation
リグニン系フェノール樹脂代替品市場の主要セグメント
- 材料タイプ別
- クラフト・リグニン系
- オルガノソルブ・リグニン
- 加水分解リグニン
- 用途別
- 木材用接着剤
- 複合パネル
- 断熱材
- その他
- 最終用途産業別
- 木材製品
- 建設
- 自動車
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカその他
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術資料
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格ノート
- 業界誌、専門誌、およびアナリスト・ブリーフィング
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- 有料データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ブレンド型アプローチ
- 一次資料が活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長傾向分析
- 絶対値ベースの機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材タイプ別)
- はじめに/主な調査結果
- 2021年から2025年までの素材タイプ別市場規模(百万米ドル)の過去データ分析
- 素材タイプ別、現在および将来の市場規模(価値、百万米ドル)の分析および予測、2026年から2036年
- クラフト・リグニン系
- オルガノソルブ・リグニン
- 加水分解リグニン
- 素材タイプ別「Y→o→Y」成長トレンド分析、2021年から2025年
- 素材タイプ別絶対金額による機会分析、2026年から2036年
- 用途別:2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 用途別:2021年~2025年の過去市場規模(百万米ドル)の分析
- 用途別:2026年~2036年の現在および将来の市場規模(百万米ドル)の分析および予測
- 木材用接着剤
- 複合パネル
- 断熱材
- その他
- 用途別前年比成長率分析(2021年~2025年)
- 用途別絶対市場規模分析(2026年~2036年)
- 地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 過去市場規模(百万米ドル)および市場分類別トレンド分析:2021年~2025年
- 市場規模 (百万米ドル) 市場分類別予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(過去値:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル):市場分類別予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他の地域
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主な要点
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)および傾向分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(百万米ドル):市場分類別予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋のその他地域
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 素材種別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材種別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 素材種別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 素材タイプ別
- 用途別
- 競合分析
- 競合の詳細分析
- Stora Enso Oyj
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年齢/販売チャネル/地域)
- 販売網
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Domtar Corporation
- Borregaard ASA
- Metsä Group
- UPM-Kymmene Corporation
- Stora Enso Oyj
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:素材タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:2021年から2036年までの素材種別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表8:ラテンアメリカ市場規模(百万米ドル)の素材別予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表10:西ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパの市場規模(百万米ドル)の素材種別予測、2021年~2036年
- 表12:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の素材種別予測(2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表19:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
- 表20:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
- 表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の素材別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の素材別世界市場のYtoY成長率比較
- 図5:素材タイプ別の世界市場の魅力度分析
- 図6:用途別の世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別の世界市場YtoY成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場のY対o対Y成長率比較(2026年~2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における素材タイプ別のY→o→Y成長率比較(2026年から2036年)
- 図22:素材種別における北米市場の魅力度分析
- 図23:用途別北米市場シェアおよびBPS分析(2026年および2036年)
- 図24:用途別北米市場のY-to-Y成長率比較(2026年から2036年)
- 図25:用途別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図27:素材タイプ別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図28:ラテンアメリカ市場における素材タイプ別の前年比成長率比較(2026年~2036年)
- 図29:ラテンアメリカ市場における素材タイプ別の市場魅力度分析
- 図30:ラテンアメリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場における用途別のYtoY成長率比較(2026年~2036年)
- 図32:ラテンアメリカ市場における用途別の魅力度分析
- 図33:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における素材種別ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における素材種別ごとのYtoY成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図37:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別YtoY成長率の比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別市場魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における素材種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における素材種別YtoOtoY成長率比較(2026年から2036年)
- 図43:東ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図44:東ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図46:東ヨーロッパ市場における用途別市場魅力度分析
- 図47:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における素材種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における素材種別YtoY成長率の比較(2026年から2036年)
- 図50:東アジア市場における素材種別ごとの市場魅力度分析
- 図51:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における用途別YtoOtoY成長率の比較(2026年~2036年)
- 図53:東アジア市場における用途別市場魅力度分析
- 図54:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジアおよび太平洋地域市場における素材種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジアおよび太平洋地域市場における素材種別YtoOtoY成長率比較(2026年から2036年)
- 図57:南アジア・太平洋地域の市場魅力度分析(素材タイプ別)
- 図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図59:南アジア・太平洋地域の市場YtoOtoY成長率比較(用途別、2026年から2036年)
- 図60:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図61:中東・アフリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場における素材種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における素材種別ごとのYtoOtoY成長率比較(2026年~2036年)
- 図64:中東・アフリカ市場における素材種別ごとの市場魅力度分析
- 図65:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別YtoY成長率の比較(2026年から2036年)
- 図67:用途別の中東・アフリカ市場の魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析









