2025年には、北米が34.5%の市場シェアを占め、地域別では首位に立っています。これは、同地域の産業用モーターの導入台数の多さ、石油・ガス分野における高い設備投資額、および厳格なエネルギー効率規制に支えられたものです。最終用途別の内訳では、石油・ガス分野が29.3%を占めて主要な割合を占めており、一方でポンプ用途セグメントは46.7%のシェアを占めています。これは、石油・ガスおよび水処理業務において、ポンプモーターの始動制御にソフトスターターが広く使用されていることを反映しています。
ソフトスターター市場は、3つの相乗的な構造的要因によって牽引されています。それは、モーター制御のアップグレードを迫る世界的な産業用エネルギー効率規制、モーター保護に対する継続的な需要を生み出す石油・ガスおよび鉱業分野における持続的な設備投資、そして世界中の重工業分野において、ダイレクト・オン・ライン(DOL)スターターから電子制御式モーター始動ソリューションへの漸進的な移行です。
エグゼクティブ・サマリー
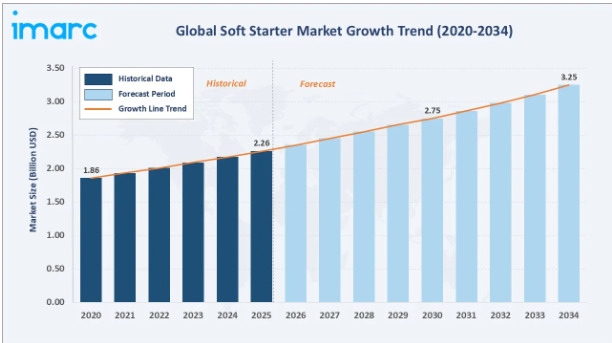
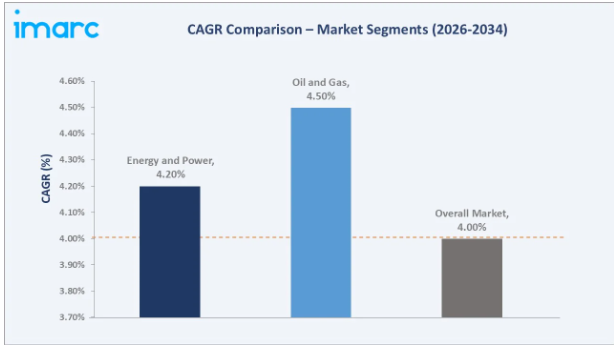
世界のソフトスターター市場は、産業用モーターの保護要件の統合、エネルギー効率規制の強化、および石油・ガス、鉱業、発電インフラへの持続的な設備投資に支えられ、着実な成長を遂げています。同市場の規模は2025年に22億6,000万米ドルと評価され、2034年までに32億5,000万米ドルに達し、年平均成長率(CAGR)4.00%で成長すると予測されています。重工業分野において、直通始動やスター・デルタ始動装置から電子制御式ソフトスターターへの移行が進行中であり、これが市場の主要な構造的推進要因となっています。
2025年には、石油・ガス分野が29.3%のシェアで最終用途セグメントをリードしています。これは、コンプレッサーステーション、ポンプシステム、およびオフショアプラットフォームのモーター負荷において、制御されたモーター始動が不可欠であることに起因しています。これらの分野では、機械的ストレスの低減が直接的にメンテナンスコストの削減と設備寿命の延長につながります。エネルギー・電力セグメントは24.8%でこれに続き、発電施設、変電所、公益事業インフラにおける大規模なモーター設置台数を反映しています。鉱業・金属セグメントは21.6%で第3の主要な最終用途を占めており、地下および露天掘りの採掘作業におけるベルトコンベア駆動装置、破砕機モーター、スラリーポンプシステムにおいて、ソフトスターターが不可欠となっています。
ポンプ用途セグメントは46.7%で首位を占めており、石油・ガス、水処理、および工業プロセス用途におけるポンプモーター制御へのソフトスターターの広範な導入がこれを支えています。地域別では北米が34.5%で首位を占めており、これは、大規模な産業用モーターの設置台数、頻繁な更新サイクル、およびガルフコースト、パーミアン盆地、カナダのオイルサンド地域における石油・ガス分野の多額の設備投資に支えられています。主要企業は、製品の革新、グローバルなサービスネットワーク、そして産業セクターとの強固な関係を通じて、競争環境を総体的に支配しています。
上記のデータを裏付ける主な分析結果:
- 2025年の世界のソフトスターター市場において、石油・ガス分野は29.3%を占めています。この圧倒的なシェアは、上流の採掘、中流のパイプライン圧縮、下流の精製所運営において、コンプレッサー、ポンプ、ファンの始動制御が極めて重要であることを反映しています。これらの分野では、機械的および電気的ストレスの低減が、予期せぬダウンタイムやメンテナンスコストの直接的な削減につながります。
- ポンプは、アプリケーションセグメントの46.7%(2025年)を占めています。これは、遠心ポンプ用途におけるソフトスターターの根本的な役割を反映しており、突入電流の抑制と段階的な速度上昇により、ウォーターハンマー現象を防止し、メカニカルシールの摩耗を低減し、インペラおよび配管システムの寿命を延ばします。
- エネルギー・電力セグメントは24.8%(2025年)を占めており、これは発電および公益事業インフラにおけるモーターの設置台数が非常に多いことを反映しています。ソフトスターターは、火力、水力、再生可能エネルギー発電所において、ボイラー給水ポンプ、冷却水ポンプ、および補助駆動装置の始動を、直接始動(DOL)に伴う電気的ストレスなしに制御することを可能にします。
- 北米のシェア34.5%(2025年)は、同地域における大規模な産業用モーターの設置ベースと高い更新サイクル、多額の石油・ガス分野の設備投資、および電子制御式モーター始動ソリューションを義務付けるエネルギー効率規制の早期導入が相まって生じていることを反映しています。
ソフトスターター市場の概要
ソフトスターターとは、始動段階において電動機に供給される電圧を制御する電子機器であり、電圧を徐々に上昇させることで突入電流を抑制し、機械的なトルクショックを軽減し、電動機のスムーズな加速を可能にします。ソフトスターターは、電動機の始動時の負荷が、電動機の寿命、接続された機器、または電力網の安定性に対するリスクとなるあらゆる産業用途で導入されています。世界市場は、低電圧(LV)、中電圧(MV)、高電圧(HV)の各製品カテゴリーにまたがっており、特に重工業用途においては、中電圧(MV)ソフトスターターが高価格帯で市場シェアを独占しています。
マクロ経済的な推進要因としては、国際エネルギー機関(IEA)の予測によると、今 decade を通じて世界の産業用エネルギー消費量が年平均 3.5% 以上で増加すること、2026 年にはエネルギー部門への資本流入が 5% 増加して 3.4 兆米ドルに達すると見込まれていること、そして EU のエネルギー効率指令により、EU 加盟国の産業施設全体でモーターシステムの効率改善が義務付けられていることが挙げられます。これらのマクロ的な要因が相まって、世界中の産業用モーター群において、従来の直通始動やスター・デルタ始動装置の置き換え需要を支えています。
市場の推進要因
- 産業用モーターの保護およびエネルギー効率への需要:ソフトスターターは、直通始動と比較してモーターの突入電流を30~70%低減し、熱的および機械的ストレスを軽減することで、モーターおよび駆動機器の耐用年数を延長します。電動機は世界の電力消費量の約45%を占めており、産業事業者は、保有する電動機群全体に電子制御式の始動ソリューションを導入するよう、規制面およびコスト面の圧力に直面しています。
- 石油・ガス分野の設備投資の拡大: 国際エネルギー機関(IEA)によると、上流部門の石油関連支出は3年連続で減少しているものの、天然ガスプロジェクトへの世界的な投資額は今年、10%以上増加して3,300億米ドルに達し、過去10年間で最高水準を記録すると予想されています。新しい圧縮ステーション、パイプラインポンプシステム、およびオフショアプラットフォームへのモーター設置により、上流、中流、下流の各用途において、ソフトスターターへの需要が持続的に生じています。
- 厳格なエネルギー効率規制: EUのエネルギー効率指令、IEAのネットゼロ目標、および北米、中国、インドの各国のエネルギー規制により、産業事業者は従来のスターター技術のアップグレードを余儀なくされています。これらの規制により、老朽化した産業用モーター群全体において、ソフトスターターに対する体系的な更新需要が生まれています。
- インフラおよび電力網への投資:発電、送電インフラ、水処理施設への世界的な投資により、ソフトスターターを必要とするモーター用途の潜在市場が拡大しています。再生可能エネルギーの補助システム、揚水発電、海水淡水化プラントは、いずれも従来の重工業分野を超えた新たなソフトスターター需要の源泉となっています。
市場の制約要因
- ダイレクト・オン・ライン(DOL)スターターに比べて初期コストが高いこと: ソフトスターターは、従来のダイレクト・オン・ライン(DOL)スターターやスター・デルタ・スターターに比べて、大幅な価格プレミアムが課されています。コストに敏感な用途や、総所有コスト(TCO)のメリットに対する認識が限られている市場では、この価格プレミアムが導入の障壁となっており、特に中小規模の産業事業者において顕著です。
- 可変周波数ドライブ(VFD)との競合: 可変周波数ドライブ(VFD)は、ソフトスターターよりも包括的なモーターの速度およびトルク制御を提供し、アジアにおける製造規模の拡大に伴い、そのコストは大幅に低下しています。連続的な速度変動を必要とする用途では、ソフトスターターよりもVFDが優先されるため、ソフトスターター製品の潜在市場が制限されています。
- 新興市場における製品の認知度の低さ: アフリカ、東南アジア、ラテンアメリカなどの発展途上国では、初期コストが低く、技術的専門知識が限られているため、直接始動が依然として主流のモーター始動方法となっています。これらの市場において市場認知度を高め、流通インフラを構築するには、メーカーによる継続的な投資が必要です。
市場の機会
予知保全とIoTの統合: ソフトスターターを産業用IoTプラットフォームと統合することで、モーターの状態のリアルタイム監視、始動イベントの記録、および予知保全アラートが可能になります。この機能により、ソフトスターターは受動的な保護装置から能動的なモーター管理システムへと変貌し、技術リーダー企業にとって大きな製品差別化と付加価値創出の機会を生み出します。
老朽化した産業用設置ベースにおける交換需要: 世界の産業用モーターの設置ベースには、寿命の終わりに近づいている旧式の直接始動スターターを備えた数億台のユニットが含まれています。石油・ガス、鉱業、食品加工施設における体系的な交換サイクルは、生産能力拡大のサイクルとは独立した構造的な需要機会を表しています。
- 新興市場における産業の拡大: インド、インドネシア、ベトナム、およびサハラ以南のアフリカにおける急速な工業化により、モーターの新規設置需要が生まれています。これらの市場では、交換サイクルを経るのではなく、導入当初からソフトスターターを採用するケースが増えており、成長著しいグリーンフィールド市場の機会となっています。
市場の課題
技術的な複雑さと設置に関する専門知識の要件: ソフトスターターの設置、試運転、およびパラメータ設定には、技術的な専門知識が必要ですが、発展途上市場では必ずしもその専門知識が広く普及しているわけではありません。新興地域における有資格の電気技術者や認定設置パートナーの不足により、市場浸透率は理論上の潜在規模を下回っています。
半導体サプライチェーンの変動: ソフトスターターは、2020年から2023年にかけてサプライチェーンに重大な混乱が生じたパワー半導体、サイリスタ、およびマイクロコントローラーに依存しています。現在も続く半導体サプライチェーンの集中化に伴うリスクは、コストと供給状況の変動を引き起こしており、メーカーの生産計画や価格の安定性を脅かしています。
1. IoT対応のスマートソフトスターター
主要メーカー各社は、次世代のソフトスターターにIoT接続機能、オンボード診断機能、およびクラウドデータ伝送機能を統合しています。シーメンスの「SIRIUS 3RW55」、シュナイダーエレクトリックの「Altivar ATS480」、ABBの「PSTX」シリーズは、現在、Modbus、PROFIBUS、EtherNet/IP、Profinetによる接続機能を提供しており、リアルタイム監視、リモート設定、およびプラントレベルのMESやSCADAシステムとの統合による予知保全を可能にしています。このスマート機能により、標準製品に比べて15~25%の価格プレミアムが付けられています。
2. エネルギー効率規制による更新サイクル
欧州連合(EU)の改正エネルギー効率指令および国際エネルギー機関(IEA)の「ネットゼロ産業移行」要件により、EU全域の産業施設において、従来の直動始動器(DOL)を、エネルギー効率に最適化されたソフトスターターや可変速ドライブ(VFD)に体系的に置き換えることが求められています。メーカー各社は、欧州の食品・飲料、水処理、化学処理の各セクターにおいて、更新に関する入札活動が活発化していると報告しており、規制遵守の期限が近づくにつれ、この傾向は2030年にかけてさらに強まると予想されます。
3. 予知保全への統合
産業オペレーターは、より広範な予知保全アーキテクチャにおいて、ソフトスターターがモーターの状態監視ノードとして機能することをますます求めています。温度監視、電流高調波解析、起動イベントのログ記録機能を内蔵したソフトスターターにより、オペレーターは時間ベースのメンテナンス戦略から状態ベースのメンテナンス戦略へと移行できるようになり、重要度の高いポンプやコンプレッサーのアプリケーションにおける予期せぬダウンタイムを削減しています。
4. 再生可能エネルギー用途への拡大
ソフトスターターは、風力タービンのピッチ制御ドライブ、太陽追尾システム、揚水発電用ポンプ・モーターユニットなど、再生可能エネルギーの補助システムにおいて新たな応用分野を見出しています。これらの用途は、化石燃料産業の資本サイクルへの依存度が構造的に低い成長市場セグメントにおいて、ソフトスターターの中核的な機能を活用しており、メーカーにポートフォリオの多様化の機会を提供しています。
業界のバリューチェーン分析
ソフトスターターのバリューチェーンは、原材料や半導体の供給から、部品製造、製品組立、流通、産業用設置、アフターサービスにまで及びます。各段階には専門企業が参入しており、メーカー層は少数の大手産業オートメーショングループが主導する一方、地域や用途に特化した専門企業が多数存在しています。
最終用途産業別
2025年の世界のソフトスターター市場において、石油・ガスセグメントが29.3%のシェアで首位を占めています。これは、上流の採掘ポンプシステム、中流のパイプライン圧縮機ステーション、下流の製油所プロセス用モーター負荷において、制御されたモーター始動が極めて重要であることを反映しています。制御されていないモーター始動がもたらす物理的な影響を考えると、予期せぬダウンタイムが生産面および安全面で多大なコストを招く石油・ガス施設において、ソフトスターターは不可欠な保護投資となっています。
エネルギー・電力分野は、発電施設、変電所、および公益事業インフラにおける多数のモーターの導入に牽引され、2025年には市場の24.8%を占める見込みです。鉱業・金属分野は21.6%を占めており、これは地上および地下の鉱山作業におけるベルトコンベア駆動装置、破砕機用モーター、およびポンプシステムへの導入を反映しています。食品・飲料分野は13.2%を占めており、食品加工施設における衛生および操業継続性の要件から恩恵を受けています。ここでは、制御されたモーター始動により、生産ラインの立ち上げ時の製品品質リスクが低減されます。
用途別
2025年には、ポンプ用途セグメントが46.7%のシェアを占めて主導的な地位を占めており、これは石油・ガス、鉱業、水処理、プロセス産業にわたる産業施設において、単一のモーター用途としては最大規模となります。ソフトスターターは、特に遠心ポンプの用途に非常に適しており、その電圧漸増機能によりウォーターハンマーを防止し、直接起動式ポンプシステムにおいてインペラやシールの寿命を縮める機械的衝撃を排除します。
2025年には、ファンおよびブロワーが用途セグメントの31.2%を占める見込みです。これは、産業用換気、燃焼用空気、およびプロセスガス処理用のファンシステムにおいて、ソフトスターターが広く使用されていることを反映しており、これらのシステムでは、始動時のトルクショックがベルトやカップリングの疲労を引き起こします。
コンプレッサーは22.1%を占め、第3の主要用途となっています。ソフトスターターは、石油・ガス、鉱業、冷凍用途における往復動式およびスクリュー式コンプレッサーの始動に不可欠であり、全電圧始動時のコンプレッサーバルブやカップリングにかかる機械的応力が、そうでなければ機器の寿命を制限してしまうからです。
地域別市場動向
北米が支配的な地位(2025年時点で34.5%)を占めているのは、同地域における大規模な産業用モーターの設置台数、多額の石油・ガス分野の設備投資、およびエネルギー効率規制の早期導入が相まっており、そのことを反映しています。米国は単一の国としては最大の市場であり、その原動力となっているのは、メキシコ湾岸の石油化学コンビナート、パーミアン盆地の石油・ガス事業、および製造業、鉱業、水道事業分野に広がる広範な産業用モーターの設置台数です。
アジア太平洋地域は、シェア29.7%(2025年)を占め、最も急成長している地域市場です。その成長の原動力となっているのは、中国における継続的な重工業の拡大、インドのインフラおよび製造業の成長、そして東南アジア全域における新規産業設備の電化です。
欧州は22.6%を占めており、エネルギー効率化指令に後押しされた更新需要が特徴で、特にドイツ、フランス、北欧諸国の産業部門で活発な動きが見られます。ラテンアメリカ(7.4%)および中東・アフリカ(5.8%)は、規模は小さいものの成長著しい市場であり、それぞれの地域における石油・ガスおよび鉱業セクターへの投資が成長の原動力となっています。
競争環境
世界のソフトスターター市場は中程度から高い集中度を示しており、2025年には主要企業が世界の市場売上高の約60~65%を占めると見込まれています。残りの市場は、Carlo Gavazzi Holding AG、CG Power and Industrial Solutions、オムロン株式会社、SOLCONなどの地域専門企業が担っています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のソフトスターター市場
5.1 市場の概要
5.2 市場の動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 低電圧ソフトスターター
6.1.1 市場動向
6.1.2 市場予測
6.2 中~高電圧ソフトスターター
6.2.1 市場動向
6.2.2 市場予測
7 用途別市場内訳
7.1 ポンプ
7.1.1 市場動向
7.1.2 市場予測
7.2 ファンおよびブロワー
7.2.1 市場動向
7.2.2 市場予測
7.3 コンプレッサー
7.3.1 市場動向
7.3.2 市場予測
8 最終用途産業別の市場内訳
8.1 鉱業および金属
8.1.1 市場動向
8.1.2 市場予測
8.2 食品・飲料
8.2.1 市場動向
8.2.2 市場予測
8.3 エネルギー・電力
8.3.1 市場動向
8.3.2 市場予測
8.4 石油・ガス
8.4.1 市場の動向
8.4.2 市場予測
8.5 その他
8.5.1 市場の動向
8.5.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 ABB Ltd
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 シーメンス
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 シュナイダー・エレクトリック SE
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 イートン・コーポレーション plc
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 ロックウェル・オートメーション社
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.3 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよびイベント
図表一覧
図1:世界:ソフトスターター市場:主な推進要因と課題
図2:世界:ソフトスターター市場:売上高(10億米ドル)、2020年~2025年
図3:世界:ソフトスターター市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:ソフトスターター市場:タイプ別内訳(%)、2025年
図5:世界:ソフトスターター市場:用途別内訳(%)、2025年
図6:世界:ソフトスターター市場:最終用途産業別内訳(%)、2025年
図7:世界:ソフトスターター市場:地域別内訳(%)、2025年
図8:世界:ソフトスターター(低電圧ソフトスターター)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:ソフトスターター(低電圧ソフトスターター)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:ソフトスターター(中~高電圧ソフトスターター)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:ソフトスターター(中~高電圧ソフトスターター)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:ソフトスターター(ポンプ)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:ソフトスターター(ポンプ)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:ソフトスターター(ファンおよびブロワー)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:ソフトスターター(ファンおよびブロワー)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:ソフトスターター(コンプレッサー)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:ソフトスターター(コンプレッサー)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:ソフトスターター(鉱業・金属)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:ソフトスターター(鉱業・金属)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:ソフトスターター(食品・飲料)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:ソフトスターター(食品・飲料)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:ソフトスターター(エネルギー・電力)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:ソフトスターター(エネルギー・電力)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:ソフトスターター(石油・ガス)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:ソフトスターター(石油・ガス)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:ソフトスターター(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:ソフトスターター(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図28:北米:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図29:北米:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図30:米国:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図31:米国:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図32:カナダ:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図33:カナダ:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図34:アジア太平洋地域:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図35:アジア太平洋地域:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図36:中国:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図37:中国:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図38:日本:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図39:日本:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図40:インド:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図41:インド:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図42:韓国:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図43:韓国:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図44:オーストラリア:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図45:オーストラリア:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図46:インドネシア:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図47:インドネシア:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図48:その他:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図49:その他:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図50:欧州:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図51:欧州:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図52:ドイツ:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図53:ドイツ:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図54:フランス:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図55:フランス:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図56:英国:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図57:英国:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図58:イタリア:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図59:イタリア:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図60:スペイン:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図61:スペイン:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図62:ロシア:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図63:ロシア:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図64:その他:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図65:その他:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図66:ラテンアメリカ:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図67:ラテンアメリカ:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図68:ブラジル:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図69:ブラジル:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図70:メキシコ:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図71:メキシコ:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図72:その他:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図73:その他:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図74:中東・アフリカ:ソフトスターター市場:売上高(百万米ドル)、2020年および2025年
図75:中東・アフリカ:ソフトスターター市場:国別内訳(%)、2025年
図76:中東・アフリカ:ソフトスターター市場予測:売上高(百万米ドル)、2026年~2034年
図77:世界:ソフトスターター業界:SWOT分析
図78:世界:ソフトスターター業界:バリューチェーン分析
図79:世界:ソフトスターター業界:ポーターの5つの力分析
表一覧
表1:世界:ソフトスターター市場:主要な業界動向、2025年および2034年
表2:世界:ソフトスターター市場予測:タイプ別内訳(百万米ドル)、2026年~2034年
表3:世界:ソフトスターター市場予測:用途別内訳(百万米ドル)、2026年~2034年
表4:世界:ソフトスターター市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:ソフトスターター市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:ソフトスターター市場:競争構造
表7:世界:ソフトスターター市場:主要企業









