主な市場動向と洞察
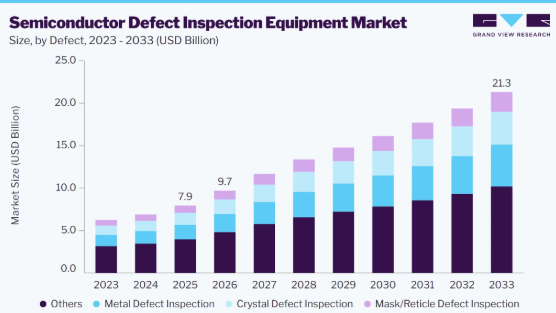
- 欠陥別:2025年には、金属欠陥検査セグメントが売上高シェア21.7%で市場をリードしました。
- 技術別:2025年には、光学検査セグメントが売上高シェア62.7%で市場をリードしました。
- 検査手法別:2025年には、2D検査手法セグメントが売上高シェア65.9%で市場をリードしました。
- プロセス段階別:2025年には、フロントエンド・オブ・ライン(FEOL)セグメントが、売上高シェア44.8%で市場をリードしました。
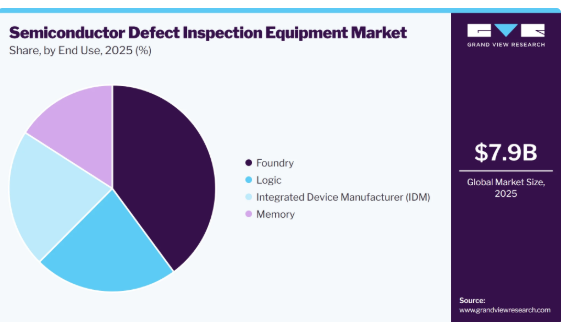
- 最終用途別:2025年には、ファウンドリセグメントが、売上高シェア39.9%で市場をリードしました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア86.6%)
- 最も成長が著しい地域市場:ラテンアメリカ(2026年~2033年のCAGRが最高)
- 国別:2025年には台湾が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:79億米ドル
- 2026年の推定市場規模:97億米ドル
- 2033年までの予測市場規模:213億米ドル
- CAGR(2026年~2033年):11.9%
デバイスの微細化が進むにつれ、ごくわずかな欠陥でも機能に影響を及ぼす可能性があるため、チップメーカーは高度な検査技術に多額の投資を行っています。さらに、民生用電子機器、AIハードウェア、5Gインフラ、電気自動車への需要が急増しており、半導体の生産量が拡大するにつれて、歩留まり管理ソリューションの必要性も高まっています。
FEOLおよびBEOLの各工程において、より迅速かつ正確な欠陥分類を可能にする自動化およびAI駆動型の検査ツールが注目を集めています。さらに、世界中の政府や民間セクターが半導体ファブへの投資を進めており、これが装置の調達を後押ししています。これらの要因が相まって、すべての地域において欠陥検査装置市場の急速な成長を支えています。
市場の動向
半導体欠陥検査装置市場は、半導体デバイスの複雑化の進展、先進プロセスノードへの継続的な移行、およびウェーハ歩留まりと製造信頼性の向上に対するニーズの高まりによって形成されています。チップのアーキテクチャが微細化・複雑化するにつれ、メーカーはFEOL、BEOL、フォトマスク、パッケージング、および故障解析の各段階でナノスケールの欠陥を特定できる、高感度の検査システムを必要としています。ファブ各社が、より迅速な欠陥検出、分類精度の向上、およびプロセス制御の改善を求めるにつれ、光学、電子ビーム、X線、3D、およびAIを活用した検査技術の採用が拡大しています。
市場の集中度と特徴
世界の半導体欠陥検査装置市場は集中しており、少数の主要企業が市場を支配しています。主要企業は、先進的な技術ポートフォリオと強固な顧客関係により、大きな市場シェアを占めています。多額の設備投資と技術的障壁により、新規参入は制限されています。しかし、イノベーションとパートナーシップが、業界内の競争を形作り続けています。
半導体欠陥検査装置市場は、ナノスケールレベルでの精度が求められることから、イノベーションによって強く牽引されています。進化するチップアーキテクチャや微細化が進むノードに対応するためには、継続的な研究開発が不可欠です。各社は、AIを活用した分析や3D検査ツールなどの先進技術に多額の投資を行っています。イノベーションは重要な差別化要因であり、市場でのリーダーシップに直接的な影響を与えています。
合併・買収(M&A)は市場において戦略的な役割を果たしており、企業が技術力や顧客基盤を拡大することを可能にしています。大手企業は、検査ソリューションを強化し、市場投入までの時間を短縮するために、ニッチな技術を持つ企業を買収することがよくあります。この傾向は、競争上の優位性を強化し、製品開発サイクルを加速させます。また、M&A活動は、専門的な人材や特許へのアクセスを得るためにも活用されています。
規制順守は、特に機器の安全性、輸出管理、環境基準の面で業界に影響を及ぼしています。国際貿易政策や半導体の輸出規制は、機器のサプライチェーンに影響を与える可能性があります。ベンダーは、ツールをグローバルに展開する際、各地域の規制に準拠する必要があります。地政学的緊張が高まる中、規制当局による監視はさらに強化されると予想されます。
欠陥に関する洞察
2025年には、金属欠陥検査セグメントが市場を牽引し、売上高シェア21.7%と最大となりました。これは、最先端の半導体デバイスにおける金属配線構造の複雑化と高密度化が要因です。金属層数の増加や配線寸法の微細化に伴い、ボイド、残留物、不連続、粒子汚染などの欠陥リスクが高まっており、ウェーハの歩留まりとデバイスの信頼性を維持するためには、正確な検査が不可欠となっています。AIアクセラレータ、高性能コンピューティング用プロセッサ、5Gチップ、その他の先進的な半導体デバイスの生産増加は、高解像度の金属欠陥検査技術に対する需要をさらに後押ししています。
結晶欠陥検査セグメントは、半導体製造過程における結晶の不完全性、転位、空孔、その他の格子レベルの異常を特定する必要性の高まりに支えられ、予測期間中に年平均成長率(CAGR)12.3%で堅調な成長が見込まれています。プロセスの微細化が進み、メーカーが先進的なウェハー材料やますます複雑化するデバイス構造を採用するにつれ、わずかな結晶欠陥でさえもデバイスの性能や歩留まりに悪影響を及ぼす可能性があります。このため、半導体メーカーは、特にフロントエンド製造において、ウェハー加工の初期段階で結晶関連の欠陥を検出できる高感度な検査ソリューションへの投資を進めています。
技術動向
光学検査セグメントは、その速度、コスト効率、およびプロセス段階を問わず幅広く適用できる点から、2025年には62.7%という最大のシェアを占めました。このセグメントは、FEOLおよびBEOLの両方において、表面レベルの欠陥やパターンのばらつきを検出するために広く利用されています。解像度の向上と自動分析技術の進歩により、大量生産におけるその有効性はさらに高まっています。広範囲のウェーハ領域を迅速にスキャンできる能力から、生産ラインにおいて好まれる選択肢となっています。
電子ビーム(e-beam)検査分野は、光学システムでは検出できない極微細な欠陥を検出できる能力に支えられ、予測期間において年平均成長率(CAGR)12.1%という最も高い成長率を示しています。欠陥サイズがますます微細化している5nm以下の先進ノードにおいて、特にその価値が高まっています。電子ビームシステムは高解像度と高精度を備えており、クリティカルパターニングやロジックデバイスの検査に適しています。スループットは遅いものの、研究開発(R&D)や歩留まり学習の用途において、その重要性は高まっています。
プロセス段階に関する洞察
フロントエンド・オブ・ライン(FEOL)セグメントは、シリコンウェーハ上に不可欠なデバイス構造を形成する工程であるため、2025年には44.8%という最大の売上シェアを占め、半導体欠陥検査装置市場を牽引しました。この段階で早期に欠陥を検出することは、コストのかかる下流工程での不具合や歩留まりの低下を防ぐために極めて重要です。ドーピングやゲート形成、その他の重要なプロセスを監視するために、高精度な検査ツールが広く活用されています。トランジスタアーキテクチャの複雑化が進むにつれ、FEOL検査ソリューションへの需要はさらに高まっています。
パッケージングおよびアセンブリセグメントは、2D、3Dスタッキング、チプレット統合などの先進的なパッケージング技術への需要の高まりにより、予測期間中に年平均成長率(CAGR)12.1%で成長すると見込まれています。業界がヘテロジニアス統合へと移行するにつれ、相互接続、マイクロバンプ、および基板における欠陥の検出がますます重要になっています。3Dイメージングや内部層分析に対応した検査装置が注目を集めています。この傾向は、高性能かつコンパクトで、熱効率に優れた半導体デバイスの需要によって牽引されています。
検査技術に関する洞察
2D検査技術セグメントは、高スループットのウェーハ検査における確立された利用実績と、表面レベルの欠陥、パーティクル、スクラッチ、パターン偏差、その他の製造上の異常を特定する能力により、2025年には65.9%という最大の売上シェアを占め、半導体欠陥検査装置業界をリードしました。光学明視野法および暗視野法は、広範囲のウェーハ領域にわたる迅速な検査を可能にするため、2D技術はインライン工程モニタリングや大量生産の半導体製造に適しています。比較的成熟した技術、自動検査ワークフローとの互換性、および迅速な欠陥検出能力により、半導体製造プロセス全体での広範な採用が引き続き支えられています。
ハイブリッド検査は、高い検査スループットと、向上した欠陥感度および解像度を組み合わせるニーズの高まりに牽引され、予測期間中に年平均成長率(CAGR)13.1%で最も急速に成長するセグメントになると見込まれています。ハイブリッド検査では、光学検査を用いてウェハ全体の迅速なスクリーニングを行い、その後、選定された欠陥候補に対して高解像度の電子ビーム検査やその他の高度な検査手法を適用することができます。このアプローチにより、ウェハ全体にわたる時間のかかる高解像度検査の必要性を低減しつつ、先進的な半導体ノードに関連する、ますます微細化する欠陥の検出および特性評価能力を向上させることができます。
最終用途に関する分析
ファウンドリセグメントは、大量生産能力と先進的なプロセスノード対応能力により、2025年には39.9%という最大の売上高シェアを占め、市場を牽引しました。同セグメントは、多様な設計において品質と歩留まりを確保するために最先端の検査ツールを必要とする、幅広い顧客層にサービスを提供しています。5nm以下といった先進プロセスノードへの継続的な投資により、高精度な欠陥検出技術への需要が高まっています。ファウンドリ各社は、顧客の厳しい要件や性能要件を満たすため、あらゆるプロセス段階での検査を最優先しています。
ロジックセグメントは、人工知能、高性能コンピューティング、車載電子機器、エッジデバイスなどで使用される先進プロセッサへの需要増加に牽引され、予測期間中に年平均成長率(CAGR)11.9%という力強い成長が見込まれています。プロセスノードの微細化や、ゲート・オール・アラウンド(GAA)トランジスタなどの複雑なアーキテクチャへの移行に伴い、ナノスケールの欠陥やプロセスばらつきを特定するための高精度な欠陥検査の必要性が高まっています。先進的なロジック製造能力への投資増加は、プロセス制御と歩留まりの最適化を図るため、光学式、電子ビーム式、およびハイブリッド検査システムの導入をさらに促進しています。
地域別動向
アジア太平洋地域の半導体欠陥検査装置市場は、2025年に86.6%のシェアを占め、世界市場を牽引しました。台湾、韓国、中国、日本などの国々は、世界の半導体生産をリードしており、生産能力の拡大を続けています。政府による強力な支援とファウンドリの集中が、先進的な検査システムへの需要を後押ししています。同地域は、強固なサプライチェーンと熟練した労働力の恩恵を受けています。
台湾の半導体欠陥検査装置市場の動向
台湾の半導体欠陥検査装置市場は、広範な半導体製造基盤と、先進的なプロセス技術への継続的な投資に支えられ、着実な成長が見込まれています。台湾は世界的な半導体の重要拠点であり、ファウンドリおよび最先端のチップ製造において大きなシェアを占めています。台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)をはじめとするメーカーの強力な存在感が、生産が微細化ノードへと進む中で、欠陥の検出、プロセス制御の改善、および歩留まりの維持を図るための高精度検査システムへの需要を牽引しています。
中国の半導体欠陥検査装置市場は、国内の半導体製造能力への投資拡大とサプライチェーンの自給自足化の進展により、力強い成長が見込まれています。SEMIによると、中国の半導体資本設備市場は2021年の296億米ドルから2025年には493億米ドルへと拡大し、約66.6%の成長率を示しています。製造能力の拡大とプロセスの複雑化に伴い、製造品質と歩留まりを向上させるための欠陥検査およびプロセス制御装置への需要が高まると予想されます。
北米の半導体欠陥検査装置市場の動向
北米の半導体欠陥検査装置市場は、大手IDMやファウンドリの強力な存在感により成長しています。米国は、研究開発投資および最先端の検査技術の導入において主導的な立場にあります。半導体製造に対する政府の支援も、同地域の成長をさらに後押ししています。進行中のファブ拡張や国内チップ生産への注力が、市場での優位性を強めています。
米国の半導体欠陥検査装置市場は、国内の半導体製造、先進ノードの生産、およびパッケージング能力への多額の投資に支えられ、主要な産業となっています。例えば、2026年7月、TSMCは米国の半導体産業への追加投資として1,000億米ドルを発表し、米国における計画投資総額は2,650億米ドルに達しました。この投資により、さらに4か所の先端半導体製造施設が建設される見込みであり、TSMCの米国における計画施設数は、半導体製造・パッケージング施設合わせて12か所となります。2nm以下の先端プロセスにおける製造およびパッケージング能力の拡大に伴い、プロセス監視、欠陥検出、歩留まり管理に必要な高度な欠陥検査システムへの需要が増加すると予想されます。
欧州の半導体欠陥検査装置市場の動向
欧州の半導体欠陥検査装置市場は、半導体研究および先端製造への投資に牽引され、着実な成長を遂げています。ドイツやオランダなどの国々は、主要な装置メーカーが拠点を置いていることから、特に注目されています。半導体の自給率向上を目指すEUの取り組みが、検査装置への需要を後押ししています。同地域では、精度と革新性において高い基準が重視されています。
ドイツの半導体欠陥検査装置市場は、先進的な半導体技術に対する政府主導の多額の投資に支えられ、主要な成長市場として台頭しています。2026年3月、ドイツはIPCEI先進半導体技術(IPCEI AST)プログラムの下で38件のプロジェクトを選定し、これらに約43億ユーロが割り当てられました。このプログラムは、先進ロジックおよびメモリ、先進パッケージングおよびヘテロジニアス統合、新素材、ならびに半導体製造装置およびプロセスを対象としています。これらの投資により、ドイツの半導体製造および技術力が強化されると同時に、品質管理、プロセス監視、歩留まりの最適化、および故障解析に必要な高精度な欠陥検査装置への需要が増加すると予想されます。
英国の半導体欠陥検査装置市場は、研究開発(R&D)および先端技術への投資に牽引され、成長を遂げています。新興のスタートアップ企業や、グローバルな半導体企業との提携がイノベーションを後押ししています。チップ設計および検査能力に対する政府の資金援助により、現地のインフラが強化されています。同国が強靭な半導体サプライチェーンの構築に注力していることが、市場の着実な進展に寄与しています。
中東・アフリカの半導体欠陥検査装置市場の動向
中東およびアフリカの半導体欠陥検査装置市場は、半導体製造および研究開発への関心の高まりに伴い、セクター全体の成長を遂げています。政府主導の取り組みは、ハイテク産業を通じて経済の多角化を目指しています。市場はまだ初期段階にあるものの、検査装置への需要は徐々に増加しています。グローバル企業との連携が、今後の成長を支えると期待されています。
イスラエルの半導体欠陥検査装置市場は、強力な研究開発エコシステムと先進的なマイクロエレクトロニクス分野に支えられ、成長を遂げています。同国には、検査および計測技術を専門とする数多くのグローバル半導体企業や革新的なスタートアップが拠点を置いています。政府主導の取り組みや国際的な連携により、インフラと技術力が強化されています。AI、防衛、通信用チップへの需要が高まるにつれ、欠陥検査装置への投資も増加し続けています。
ラテンアメリカの半導体欠陥検査装置市場の動向
ラテンアメリカの半導体欠陥検査装置市場は、テストおよび組立業務に牽引され、予測期間において最も急速な成長を遂げると見込まれています。ブラジルなどの国々では、エレクトロニクス製造を拡大する機会を模索しています。同地域には大規模なファブは少ないものの、テクノロジーの導入拡大が装置需要を牽引しています。海外からの投資やインフラ整備により、成長はさらに加速すると予想されます。
ブラジルの半導体欠陥検査装置市場は、拡大するエレクトロニクスおよび自動車セクターを背景に成長を遂げています。国内の半導体生産を促進するための政府の取り組みが、高度な検査装置への需要を牽引しています。研究機関や産業拠点は、マイクロエレクトロニクスやチップのテストにますます注力しています。国内の製造能力が向上するにつれ、精密検査装置へのニーズは引き続き高まっています。
半導体欠陥検査装置の主要企業に関する洞察
この市場で事業を展開する主要企業には、 Merck KGaA; KLA Corporation; and TORAY INDUSTRIES, INC.などが挙げられます。
- メルクKGaAは、エレクトロニクス、ヘルスケア、ライフサイエンスの各分野で事業を展開するグローバルな科学技術企業です。同社のエレクトロニクス事業を通じて、プロセス制御と歩留まり向上を支援するために設計された半導体計測・検査ソリューションを提供しています。同社の製品ポートフォリオには、LightSpeed、PSD、WOTAN、EDGE、AXIOSPECTなどの光学計測・検査プラットフォームが含まれており、シリコン、SiC、GaN、GaAs、InP、ガラス、サファイアウェハーの欠陥検出をサポートしています。これらのソリューションは、パーティクル、ボイド、デラミネーション、パターンの位置ずれ、構造的欠陥などの欠陥に対応しており、先進パッケージング、ヘテロジニアス統合、HBMなどの分野で活用されています。
- KLA Corporationは、半導体およびエレクトロニクス業界向けのプロセス制御および先進的な製造ソリューションに重点を置いています。同社は、製造業者が欠陥を検出し、生産歩留まりを向上させるのに役立つ検査ツール、計測システム、プロセス制御技術、およびデータ分析を開発しています。同社の製品ポートフォリオは、チップおよびウェーハ製造、レチクル認定、半導体パッケージングを網羅しており、欠陥検査、欠陥レビュー、計測、およびプロセスモニタリングのためのソリューションを提供しています。また、KLA社は、電子光学や光子光学、センサー、機械学習、データ分析などの技術を応用し、ますます複雑化する半導体製造の要件に対応しています。
主要な半導体欠陥検査装置メーカー
本調査では、半導体欠陥検査装置市場について、以下の主要企業を分析対象としています。
- Merck KGaA
- KLA Corporation
- TORAY INDUSTRIES, INC.
- PDF Solutions
- Hitachi High-Tech Corporation
- Camtek
- Onto Innovation
- HORIBA Group
- Applied Materials, Inc.
- Leica Microsystems
- Confovis
- EVIDENT
- Tokyo Electron Device LTD.
- Komatsu NTC.
- ASML
最近の動向
- 2026年4月、東京エレクトロン・コリアは、先進パッケージングにおける半導体テスト用途向けの検査システム「Prexa SDP」を発売しました。同システムはウェーハプローバー・プラットフォームをベースとしており、個々のチップがウェーハから分離された後に、電気的ダイ選別(EDS)を行います。
- 2026年4月、カムテックは、半導体検査および計測ポートフォリオにおける視覚AI機能を強化するため、ビジュアル・レイヤーの買収を発表しました。この取引により、カムテックの検査システム全体において、AIを活用した画像解析および欠陥分類機能が強化されることが期待されています。
世界の半導体欠陥検査装置市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、欠陥の種類、技術、プロセス段階、検査手法、最終用途、および地域に基づいて、世界の半導体欠陥検査装置市場レポートをセグメント化しました:
- 欠陥別見通し(売上高、10億米ドル、2021年~2033年)
- 結晶欠陥検査
- 金属欠陥検査
- マスク/レチクル欠陥検査
- その他
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 光学検査
- 電子ビーム検査
- X線検査
- その他
- 検査技術別見通し(売上高、10億米ドル、2021年~2033年)
- 2D検査技術
- 3D検査技術
- ハイブリッド
- プロセス段階別見通し(売上高、10億米ドル、2021年~2033年)
- フロントエンド・オブ・ライン(FEOL)
- バックエンド・オブ・ライン(BEOL)
- フォトマスク工場/レチクル検査
- パッケージングおよび組立
- 研究開発および故障解析
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- ファウンドリ
- メモリ
- ロジック
- 統合デバイスメーカー(IDM)
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- オランダ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 台湾
- ラテンアメリカ
- ブラジル
- 中東・アフリカ
- イスラエル
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 世界の半導体欠陥検査装置市場の変数、動向および範囲
3.1. 市場集中度および成長見通しのマッピング
3.2. 業界のバリューチェーン分析
3.2.1. 基盤技術・部品の見通し
3.2.2. メーカーの見通し
3.2.3. 流通の見通し
3.2.4. エンドユーザーの見通し
3.3. 規制の枠組み
3.4. 技術の概要
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 市場の課題の分析
3.5.4. 市場機会の分析
3.6. 経済のメガトレンド分析
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章. 世界の半導体欠陥検査装置市場:欠陥の推計およびトレンド分析
4.1. 世界の半導体欠陥検査装置市場:欠陥別推計および予測、2021年~2033年(10億米ドル)
4.2. 結晶欠陥検査
4.2.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
4.3. 金属欠陥検査
4.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
4.4. マスク/レチクル欠陥検査
4.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
4.5. その他
4.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第5章. 世界の半導体欠陥検査装置市場:技術別推計および動向分析
5.1. 世界の半導体欠陥検査装置市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
5.2. 光学検査
5.2.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.3. 電子ビーム検査
5.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.4. X線検査
5.4.1. 2021年~2033年の市場収益の推計および予測(10億米ドル)
5.5. その他
5.5.1. 2021年~2033年の市場収益の推計および予測(10億米ドル)
第6章. 世界の半導体欠陥検査装置市場: 検査技術別の推計および動向分析
6.1. 検査技術別、2021年~2033年の世界の半導体欠陥検査装置市場の推計および予測(10億米ドル)
6.2. 2D検査技術
6.2.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
6.3. 3D検査技術
6.3.1. 市場収益の推計および予測、2021年~2033年 (10億米ドル)
6.4. ハイブリッド
6.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第7章. 世界の半導体欠陥検査装置市場:最終用途別の推計および動向分析
7.1. 世界の半導体欠陥検査装置市場の推計および予測、 用途別、2021年~2033年(10億米ドル)
7.2. ファウンドリ
7.2.1. 市場収益の推計および予測、2021年~2033年 (10億米ドル)
7.3. メモリ
7.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
7.4. ロジック
7.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
7.5. 統合デバイスメーカー(IDM)
7.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第8章。世界の半導体欠陥検査装置市場:プロセス段階別の推計および動向分析
8.1. 世界の半導体欠陥検査装置市場の推計および予測(プロセス段階別、2021年~2033年)(10億米ドル)
8.2. フロントエンド・オブ・ライン(FEOL)
8.2.1. 市場収益の推計および予測(2021年 ~2033年(10億米ドル)
8.3. バックエンド・オブ・ライン(BEOL)
8.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
8.4. フォトマスク製造・検査サービス
8.4.1. 市場収益の推計および予測(2021年~2033年)(10億米ドル)
8.5. パッケージングおよび組立
8.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
8.6. 研究開発および故障解析
8.6.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第9章. 世界の半導体欠陥検査装置市場:地域別推計およびトレンド分析
9.1. 地域別動向分析および市場シェア(2025年および2033年)
9.2. 北米
9.2.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
9.2.2. 欠陥種別市場規模の推計および予測(2021年~2033年、10億米ドル)
9.2.3. 技術別市場規模および予測、2021年~2033年(10億米ドル)
9.2.4. プロセス段階別市場規模および予測、2021年~2033年(10億米ドル)
9.2.5. 最終用途別市場規模および予測、2021年~2033年(10億米ドル)
9.2.6. 検査手法別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.7. 米国
9.2.7.1. 主要国の動向
9.2.7.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9. 2.7.3. 欠陥別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.7.4. 技術別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.7.5. プロセス段階別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.7.6. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.7.7. 検査手法別市場推計および予測、2021年~2033年(10億米ドル)
9.2.8. カナダ
9.2.8.1. 主要国の動向
9.2.8.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.8.3. 市場規模の推計および予測、欠陥別、2021年~2033年(10億米ドル)
9.2.8.4. 技術別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.8.5. プロセス段階別市場規模の推計および予測、2021年~2033年 (10億米ドル)
9.2.8.6. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル)
9.2.8.7. 検査手法別市場規模推計および予測、2021年~2033年(10億米ドル)
9.2.9. メキシコ
9.2.9.1. 主要国の動向
9.2.9.2. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
9.2.9.3. 欠陥別市場規模の推計および予測(2021年~2033年)(10億米ドル)
9.2.9.4. 技術別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.9.5. プロセス段階別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.9.6. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.2.9.7. 検査手法別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3. ヨーロッパ
9.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.2. 欠陥別市場規模推計および予測、2021年~2033年(10億米ドル)
9.3.3. 技術別市場規模推計および予測、2021年~2033年(10億米ドル)
9.3.4. プロセス段階別市場規模推計および予測、2021年~2033年(10億米ドル)
9.3.5. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.6. 検査手法別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7. ドイツ
9.3.7.1. 主要国の動向
9.3.7.2. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7.3. 市場規模の推計および予測、欠陥別、2021年~2033年(10億米ドル)
9.3.7.4. 技術別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7.5. プロセス段階別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7.6. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7.7. 検査手法別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.8. フランス
9.3.8.1. 主要国の動向
9.3.8.2.









