主な市場動向と洞察
- ポリマー別:2025年には熱可塑性プラスチックセグメントが市場を支配し、34.6%のシェアを占めました。
- 最終用途別:エネルギーセグメントは、2026年から2033年にかけて売上高が年平均成長率(CAGR)10.1%で成長すると予想されています。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア56.1%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
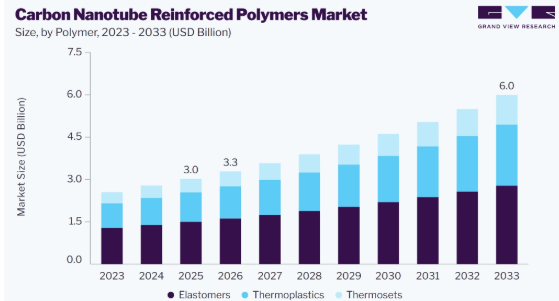
- 2025年の市場規模:30億米ドル
- 2026年の予想市場規模:33億米ドル
- 2033年までの予測市場規模:60億米ドル
- CAGR(2026年~2033年):9.0%
カーボンナノチューブ強化ポリマーは、高い導電性、機械的強度、熱安定性、および軽量な補強特性を備えており、高性能部品やエネルギー貯蔵システムを支えています。ナノチューブの分散、ポリマーコンパウンディング、および複合材料の加工技術の進歩により、材料性能が向上している一方、軽量で導電性があり、耐久性に優れた材料への需要の高まりが、その採用を加速させています。
カーボンナノチューブの機能化、分散技術、界面工学、およびハイブリッドナノコンポジット構造における技術的進歩が、カーボンナノチューブ強化ポリマー業界における主要なトレンドとして浮上しています。メーカー各社は、機械的強度、導電性、熱管理、および電磁シールド性能を向上させる最適化されたポリマーシステムの開発をますます進めています。加工技術やスケーラブルな製造における革新により、自動車、航空宇宙、エレクトロニクス、エネルギー、ウェアラブルデバイス、およびその他の高性能な最終用途分野において、その応用範囲がさらに拡大しています。
軽量、高性能、多機能な材料に対する需要の高まりは、カーボンナノチューブ強化ポリマー市場の主要な推進要因となっています。これらの材料は、従来の材料と比較して軽量化を実現しつつ、強度、導電性、放熱性、および電磁干渉(EMI)シールド性能の向上を可能にします。電気自動車、航空宇宙システム、エレクトロニクス、通信、エネルギー用途、および先進的な産業用部品における採用の拡大は、製品性能、エネルギー効率、機能統合の向上を通じて、市場の発展をさらに加速させています。
先進エレクトロニクス、軽量モビリティシステム、多機能材料の採用拡大は、業界関係者にとって大きなビジネスチャンスとなっています。電磁シールド、熱管理、構造補強、センシング、フレキシブルエレクトロニクスへの注目が高まる中、用途に特化した複合材料の配合開発に向けた機会が生まれています。メーカー各社は、導電性、機械的性能、熱特性、耐久性を調整可能な材料を開発しており、航空宇宙、自動車、エレクトロニクス、エネルギー、ウェアラブル技術、および新興の最終用途分野におけるより広範な採用を後押ししています。
市場の集中度と特徴
市場の成長段階は中程度であり、成長は加速しています。市場は細分化が進んでいますが、主要企業が業界の動向を支配しています。LG Chem Ltd.、Cabot Corporation、Resonac Corporation、Nanocyl SA、Jiangsu Cnano Technology Co. Ltd. などの大手企業は、市場の動向を形作る上で重要な役割を果たしています。これらの主要企業は、業界の進化する需要に応えるため、新製品、新技術、新素材を導入することで、市場のイノベーションを牽引することがよくあります。
カーボンナノチューブ強化ポリマー市場のイノベーションの度合いは中程度から高い水準にあり、ナノチューブの機能化、分散技術、界面工学、およびハイブリッドナノコンポジット構造の進歩によって牽引されています。メーカー各社は、機械的強度、導電性、熱伝導性、および多機能性能を向上させた最適化されたポリマーシステムを開発しています。最近の研究では、複合材料の信頼性を高め、産業用途を拡大するための重要なアプローチとして、スケーラブルな加工技術とナノチューブ分散性の向上が注目されています。
製品の差別化と性能向上の取り組みが競争上の位置づけを形作っており、メーカー各社は、ナノチューブの含有量の最適化、表面化学、配向、およびポリマーマトリックスとの相容性に注力しています。先進複合材料では、構造補強機能と、導電性、熱管理、電磁シールド、およびセンシング機能を組み合わせる傾向が強まっています。こうした開発により、最終用途に特化した材料性能が向上するとともに、製品の多様性が拡大し、航空宇宙、自動車、エレクトロニクス、エネルギー貯蔵、センサー、その他の高性能用途における採用が促進されています。
ポリマーに関する洞察
売上高の観点では、熱可塑性樹脂セグメントがポリマー市場を牽引しており、2025年には市場シェアの34.6%を占めました。この顕著な売上高シェアは、加工性、軽量性、リサイクル性を背景に、カーボンナノチューブ強化ポリマー複合材料において、ポリプロピレン、ポリカーボネート、ポリアミド、ポリエチレン、その他の熱可塑性樹脂マトリックスの採用が増加していることに起因しています。カーボンナノチューブを配合することで、機械的強度、導電性、および熱性能を向上させることができます。溶融混合、押出成形、相容化、および分散技術の進歩により、自動車、航空宇宙、エレクトロニクス、および産業用途において、ナノチューブの分布と複合材料の機能性がさらに向上しています。
熱硬化性樹脂セグメントは、予測期間中に年平均成長率(CAGR)10.3%で拡大すると見込まれています。この成長は、航空宇宙、自動車、エレクトロニクス、エネルギー、および産業用途において、エポキシ、ポリエステル、ポリウレタン、その他の熱硬化性樹脂システムの採用が増加していることに起因しており、これらは高い機械的強度、熱安定性、耐薬品性、および寸法安定性によって支えられています。カーボンナノチューブは、架橋ネットワーク内での導電性、熱管理、および補強効果を向上させます。分散、機能化、硬化、および複合材料設計における進歩により、要求の厳しい最終用途分野において性能がさらに向上しています。
最終用途に関する洞察
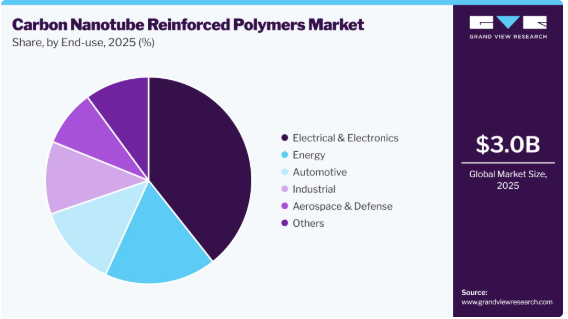
電気・電子セグメントが市場を牽引し、2025年には売上高の39.3%を占めました。このセグメントが最終用途において主導的な地位を占めている背景には、電磁干渉(EMI)シールド、静電気放電(ESD)保護、熱管理、および導電性用途における、カーボンナノチューブ強化ポリマーの採用拡大があります。これらの材料は、軽量性を維持しつつ、電気的および熱的性能を向上させる導電性ネットワークを形成します。小型電子機器、フレキシブルデバイス、高出力部品、および先進的なパッケージングに対する需要の高まりが、その採用をさらに後押ししており、ナノチューブの分散やポリマー設計の進歩が、用途の可能性を拡大しています。
エネルギー分野は、予測期間において10.1%という最も高い年平均成長率(CAGR)で成長すると予想されています。エネルギー分野は、エネルギー貯蔵、導電性部品、熱管理、および電磁シールド用途におけるカーボンナノチューブ強化ポリマーの採用拡大に牽引されています。これらの材料は、導電性、機械的強度、および熱性能を向上させ、それによってバッテリー、スーパーキャパシタ、燃料電池、およびその他のエネルギーシステムの効率と耐久性を高めます。先進的なエネルギー技術や軽量材料に対する需要の高まりが、さらなる採用を後押ししている一方、ナノコンポジットの設計やCNTの分散技術の進歩により、最終用途の可能性が拡大しています。
地域別動向
2025年、アジア太平洋地域のカーボンナノチューブ強化ポリマー産業は、売上高シェアで56.1%と最大の割合を占めました。また、同地域は予測期間中に9.4%という最も高い年平均成長率(CAGR)で成長すると見込まれています。急速な工業化、エレクトロニクス製造の拡大、および軽量で高性能な材料への需要の高まりが、アジア太平洋地域全体の成長を支えています。中国、インド、日本、韓国における投資の増加が、自動車、航空宇宙、エレクトロニクス、エネルギー、および先端製造の各セクターにおける採用を牽引しています。軽量化、導電性、熱管理、および電磁シールドへの注目が高まっていることが、カーボンナノチューブポリマー複合材料に対する地域的な需要をさらに加速させています。
中国のカーボンナノチューブ強化ポリマー市場の動向
中国のカーボンナノチューブ強化ポリマー産業は、自動車、電気自動車、エレクトロニクス、およびエネルギー貯蔵分野の成長に牽引されています。メーカー各社は、導電性、電磁干渉(EMI)シールド性能、熱管理、帯電防止特性、および機械的強度が向上した軽量ポリマーへの需要を高めていくものと予想されます。採用率が最も高くなると予想されるのは、自動車部品、バッテリー関連用途、電子機器の筐体、および導電性工業部品です。国内におけるCNTの生産能力およびコンパウンディング能力の拡大も、より広範な商用化と着実な市場成長を促進すると見込まれています。
インドのカーボンナノチューブ強化ポリマー産業は、エレクトロニクス、自動車、航空宇宙、および先端材料製造の成長に支えられ、着実に拡大しています。CNT-ポリマー複合材料に関する研究開発の活発化により、軽量部品、EMIシールド、熱管理、センサー、および構造用途への採用が促進されています。ナノテクノロジー、国内製造能力、および先端複合材料の研究への投資増加が市場の発展をさらに後押ししている一方、分散、機能化、および多機能ポリマー設計における革新が、応用可能性を拡大しています。
北米のカーボンナノチューブ強化ポリマー市場の動向
北米のカーボンナノチューブ強化ポリマー産業は、先進的な航空宇宙、自動車、エレクトロニクス、エネルギー産業、および軽量で多機能な材料に対する強い需要に支えられ、主要な成長地域となっています。構造補強、EMIシールド、熱管理、センシング用途におけるCNT-ポリマー複合材料の採用拡大が、同地域の需要を後押ししています。先端製造、ナノコンポジット研究、および高性能材料への投資の増加が、市場の発展をさらに後押ししています。
米国のカーボンナノチューブ強化ポリマー産業は、広範な航空宇宙分野の研究開発、先端材料研究、および政府主導のCNT強化複合材料の開発に支えられ、地域の成長に大きく寄与しています。軽量な航空宇宙構造物、宇宙船部品、および多機能ポリマー複合材料の開発に向けた取り組みの拡大が、需要を加速させています。産学間の強力な連携や、スケーラブルな加工技術、CNTネットワーク、先進的な製造技術への投資が採用を促進している一方、電気的、熱的、機械的性能における革新が、最終用途の機会を拡大しています。
欧州のカーボンナノチューブ強化ポリマー市場の動向
欧州のカーボンナノチューブ強化ポリマー産業は、自動車、航空宇宙、エレクトロニクス、エネルギー貯蔵、および先進的な産業用途における採用拡大により、成長を続けています。堅調な複合材料製造、確立された研究開発能力、および軽量・導電性・高熱効率材料への需要の高まりが、同地域の需要を支えています。電動モビリティ、航空宇宙技術、および先端エレクトロニクスへの投資拡大が、特にドイツ、フランス、イタリア、英国、スペインにおいて市場の発展をさらに後押ししている一方、CNTの分散技術やナノコンポジット設計における革新が、最終用途の可能性を拡大しています。
中南米のカーボンナノチューブ強化ポリマー市場の動向
中南米のカーボンナノチューブ強化ポリマー産業は、自動車、航空宇宙、エレクトロニクス、エネルギー分野での用途拡大や、軽量・導電性・高性能材料への需要増加により、拡大しています。例えば、ブラジルは、自動車および航空宇宙分野の開発、ナノコンポジットの研究、再生可能エネルギーへの投資に支えられ、同地域における主要市場となっています。構造補強、EMIシールド、熱管理のためのCNTベースの複合材料の採用拡大が、同地域の市場発展をさらに後押ししています。
中東・アフリカにおけるカーボンナノチューブ強化ポリマー市場の動向
中東・アフリカにおけるカーボンナノチューブ強化ポリマー産業は、エレクトロニクス、エネルギー貯蔵、航空宇宙、自動車、構造用複合材料などの用途での採用拡大により、成長を続けています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカは、先端製造、ナノテクノロジー、産業の多角化への投資に支えられ、主要市場として台頭しています。導電性、軽量性、熱効率に優れた材料に対する地域的な需要の高まりが世界市場を後押ししている一方、CNT-ポリマー複合材料における技術革新により、最終用途の可能性が拡大しています。
カーボンナノチューブ強化ポリマー主要企業の動向
この市場で事業を展開する主要企業には、LG Chem Ltd.やToray International Inc.などが挙げられます。
- LG Chem Ltd.は、高導電性・高分散性のカーボンナノチューブ製品群を通じて、導電性プラスチック、エラストマー、コーティング、自動車部品を支援し、カーボンナノチューブ強化ポリマー市場に参入しています。同社のCNTは、優れた分散性を備えつつ、導電性、帯電防止性能、およびEMIシールド性能を提供します。同社が確立した量産能力、独自の触媒技術、そして拡大を続けるグローバルな供給ネットワークは、エレクトロニクス、自動車、リチウムイオン電池、および先進的なポリマー複合材料の用途において、同社の地位を強固なものにしています。
- 東レ株式会社は、東レグループの先進的な材料および複合材料技術を通じて、軽量、高強度、多機能なポリマー複合材料の用途を支援しています。樹脂、炭素繊維複合材料、電子材料にわたる同社の能力は、先進的な材料ソリューションを開発する力を強化しています。同社のグローバルな供給ネットワークと、高分子化学およびナノテクノロジーに関する専門知識は、航空宇宙、自動車、エレクトロニクス、エネルギー、産業分野にわたる用途を支えています。
江蘇Cnanoテクノロジー株式会社およびCarbon Solutions LLCは、カーボンナノチューブ強化ポリマー業界における新興企業の一部です。
- 江蘇Cnanoテクノロジー株式会社は、カーボンナノチューブ粉末、導電性マスターバッチ、および関連する複合材料の製品ポートフォリオを有しています。同社は、導電性ポリマー複合材料向けのCNT開発、大規模製造、および応用技術に注力しています。独自の生産能力とCNT分散に関する専門知識により、導電性プラスチック、帯電防止コーティング、エレクトロニクス、リチウムイオン電池、その他の先端材料の最終用途にわたる応用を支えています。
- カーボン・ソリューションズ社は、ポリマー複合材料や先端材料向けに設計された精製グレードおよび化学的に機能化されたグレードを含む、単層カーボンナノチューブの製品ポートフォリオを通じて、カーボンナノチューブ強化ポリマー業界に参入しています。同社は、ポリマーマトリックスとの相容性を向上させるため、ナノチューブの純度、表面機能性、および化学的処理を重視しています。同社の技術力は、電子材料、センサー、フレキシブルエレクトロニクス、透明導電体、およびその他の先端複合材料の用途を幅広く支えています。
カーボンナノチューブ強化ポリマー市場の主要企業
本調査では、カーボンナノチューブ強化ポリマー市場に関する分析として、以下の主要企業を取り上げています。
- LG Chem Ltd.
- Cabot Corporation
- Resonac Corporation
- Nanocyl SA
- Jiangsu Cnano Technology Co. Ltd.
- Arkema S.A.
- Cheap Tubes Inc.
- OCSiAl
- Carbon Solutions LLC
- Toray International Inc.
最近の動向
- 2026年1月、東レ株式会社は、炭素繊維強化プラスチック(CFRP)部品の接合技術を発表し、航空宇宙メーカーと連携して商用化を加速させる計画です。「Nano Tech 2026」で発表されたこの技術は、東レの先端複合材料分野における能力を強化し、軽量かつ高性能な複合材料開発のさらなる機会を後押しするものです。ただし、この取り組みは、特にCNT強化ポリマーに限定されたものではありません。
- 2024年10月、OCSiAl社は、SWCNTの合成、濃縮物、および分散液を扱うセルビアの施設を含め、欧州における生産および分散インフラを拡充しました。この拡充により、地域における供給の安定性とナノチューブの供給量の拡大が図られ、産業用途全般において、SWCNTを強化した熱可塑性樹脂、熱硬化性樹脂、エラストマー、電池、および先進的なポリマー複合材料のより広範な採用が促進されます。
世界のカーボンナノチューブ強化ポリマー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向に関する分析を提供しています。本調査において、Grand View Researchは、ポリマー、最終用途、および地域に基づいて、世界のカーボンナノチューブ強化ポリマー市場レポートをセグメント化しました:
-
- 熱可塑性樹脂
- 熱硬化性樹脂
- エラストマー
- 最終用途別見通し(数量、トン;売上高、10億米ドル、2021年~2033年)
- 電気・電子
- エネルギー
- 自動車
- 航空宇宙・防衛
- 産業
- その他
- 地域別見通し(数量、トン; 売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 中南米
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
ポリマーの見通し(数量、トン; 売上高、10億米ドル、2021年~2033年)
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場タイプおよびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章. カーボンナノチューブ強化ポリマー市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.2.1. 地理的範囲および生産・消費のマッピング
3.3. 産業バリューチェーン分析
3.3.1. バリューチェーンの各段階
3.3.2. 原材料の動向
3.3.3. 原材料価格分析
3.4. 技術の概要
3.4.1. 商業生産技術
3.4.2. 技術進歩のロードマップ(2021年~2030年)
3.5. サステナビリティの動向
3.5.1. リサイクルと循環型経済
3.6. 2021年から2033年までの平均価格動向分析(USD/kg)
3.6.1. 価格形成に影響を与える主要要因
3.6.2. 需給ギャップ分析
3.7. 規制の枠組み
3.7.1. 政策およびインセンティブ計画
3.7.2. 基準およびコンプライアンス
3.7.3. 規制影響分析
3.8. 市場動向
3.8.1. 市場推進要因の分析
3.8.2. 市場制約要因の分析
3.8.3. 業界が直面する課題
3.9. ポーターの5つの力分析
3.9.1. 供給者の交渉力
3.9.2. 購入者の交渉力
3.9.3. 代替品の脅威
3.9.4. 新規参入者の脅威
3.9.5. 競合他社間の競争
3.10. PESTEL分析
3.10.1. 政治的状況
3.10.2. 経済的状況
3.10.3. 社会的状況
3.10.4. 技術的状況
3.10.5. 環境的状況
3.10.6. 法的状況
第4章. カーボンナノチューブ強化ポリマー市場:ポリマーの見通し、推計および予測
第4章 カーボンナノチューブ強化ポリマー市場:ポリマーの動向分析(2025年および2033年)
4.1.1. 熱可塑性樹脂
4.1.1.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(トン)
4.1.2. 熱硬化性樹脂
4.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
4.1.3. エラストマー
4.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (トン)
第5章 カーボンナノチューブ強化ポリマー市場:最終用途別の見通し・推計および予測
5.1. カーボンナノチューブ強化ポリマー市場:最終用途別動向分析、2025年および2033年
5.1.1. 電気・電子
5.1.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
5.1.2. エネルギー
5.1.2.1. 市場推計および予測、2021年~2033年(10億米ドル)(トン)
5.1.3. 自動車
5.1.3.1. 市場推計および予測、2021年~2033年(10億米ドル)(トン)
5.1.4. 航空宇宙・防衛
5.1.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
5.1.5. 産業用
5.1.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
5.1.6. その他
5.1.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
第6章. カーボンナノチューブ強化ポリマー市場の地域別見通し:推計および予測
6.1. 地域別概要
6.2. カーボンナノチューブ強化ポリマー市場:地域別動向分析(2025年および2033年)
6.3. 北米
6.3.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(トン)
6.3.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.4. 米国
6.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.4.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.4.3. 2021年~2033年の用途別市場規模の推計および予測(10億米ドル)(トン)
6.3.5. カナダ
6.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.5.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.5.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.6. メキシコ
6.3.6.1. 市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.6.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.3.6.3. 最終用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)(トン)
6.4. ヨーロッパ
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.4. ドイツ
6.4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.4.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.5. 英国
6.4.5.1. 市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.5.2. ポリマー別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.6. フランス
6.4.6.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)(トン)
6.4.6.2. ポリマー別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.7. イタリア
6.4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.7.2. ポリマー別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.7.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.8. スペイン
6.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (トン)
6.4.8.2. ポリマー別市場規模推計および予測、2021年~2033年(10億米ドル)(トン)
6.4.8.3. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル)(トン)
6.5. アジア太平洋地域
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.4. 中国
6.5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (トン)
6.5.4.2. ポリマー別市場規模推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.4.3. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.5. インド
6.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.5.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.5.3. 最終用途別の市場規模推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.6. 日本
6.5.6.1. 市場規模推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.6.2. 2021年~2033年のポリマー別市場推計および予測(10億米ドル)(トン)
6.5.6.3. 2021年~2033年の最終用途別市場推計および予測(10億米ドル)(トン)
6.5.7. 韓国
6.5.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.7.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル) (トン)
6.5.7.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.8. オーストラリア
6.5.8.1. 市場推計および予測、2021年~2033年(10億米ドル) (トン)
6.5.8.2. ポリマー別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.5.8.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.6. 中南米
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.4. ブラジル
6.6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.4.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.5. アルゼンチン
6.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.5.2. ポリマー別市場推計および予測、2021年~2033年(10億米ドル)(トン)
6.6.5.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル) (トン)
6.7. 中東・アフリカ
6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.4. 南アフリカ
6.7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.4.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.5. サウジアラビア
6.7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.5.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.6. アラブ首長国連邦(UAE)
6.7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.6.2. ポリマー別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
6.7.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
第7章 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. ベンダーの動向
7.2.1. 企業の分類
7.2.2. 主要な販売代理店およびチャネルパートナーの一覧
7.2.3. 潜在的な顧客/エンドユーザーの一覧
7.3. 競争の動向
7.3.1. 企業の市場シェア分析および市場での位置づけ
7.3.2. 競合ベンチマーキング
7.3.3. 戦略マッピング
7.3.4. ヒートマップ分析
7.4. 企業概要/一覧
7.4.1. LG Chem Ltd.
7.4.1.1. 企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーク
7.4.2. キャボット・コーポレーション
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品ベンチマーク
7.4.3. レゾナック社
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品のベンチマーク
7.4.4. ナノシル社
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品のベンチマーク
7.4.5. 江蘇Cnanoテクノロジー株式会社
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.6. アルケマ社
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.7. Cheap Tubes Inc.
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品ベンチマーク
7.4.8. OCSiAl
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.9. カーボン・ソリューションズ社
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
7.4.10. 東レ・インターナショナル社
7.4.10.1. 参加企業の概要
7.4.10.2. 財務実績
7.4.10.3. 製品ベンチマーク
表の一覧
表 1 略語一覧
表 2 ポリマー市場の推定値および予測、2021 年~2033 年(10 億米ドル)(トン)
表 3 熱可塑性樹脂用カーボンナノチューブ強化ポリマー市場の推定値および予測、2021 年~2033 年(10 億米ドル)(トン)
表4 熱硬化性カーボンナノチューブ強化ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表5 エラストマー用カーボンナノチューブ強化ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表6 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
表7 電気・電子機器市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
表8 エネルギー市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
表9 自動車市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表10 航空宇宙・防衛市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表11 産業市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表12 その他市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表13 北米カーボンナノチューブ強化ポリマー市場の推計および予測(ポリマー別)、2021年~2033年(10億米ドル)(トン)
表14 北米のカーボンナノチューブ強化ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表15 米国のカーボンナノチューブ強化ポリマー市場の推計および予測(ポリマー別、2021年~2033年)(10億米ドル) (トン)
表16 米国におけるカーボンナノチューブ強化ポリマー市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(トン)
表17 カナダにおけるカーボンナノチューブ強化ポリマー市場の推計および予測(ポリマー別、2021年~2033年)(10億米ドル)(トン)









