主な市場動向と洞察
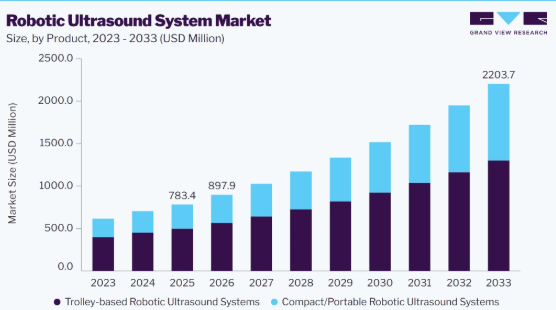
- 製品別:2025年には、トロリー型ロボット超音波診断装置セグメントが63.7%という最大の市場シェアを占めました。
- 臨床用途別:2025年には、循環器セグメントが53.0%という最大の市場シェアを占めました。
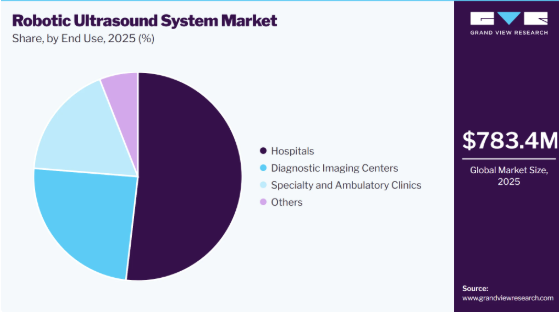
- 最終用途別:2025年には、病院セグメントが51.8%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア40.4%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、米国は北米において最大の売上高シェアを占め、市場を牽引しました
市場規模と予測
- 2025年の市場規模:7億8,340万米ドル
- 2026年の推定市場規模:8億9,790万米ドル
- 2033年までの予測市場規模:22億370万米ドル
- CAGR(2026年~2033年):13.7%
これらのプラットフォームは、検査の一貫性を向上させ、専門医へのアクセスを拡大し、操作者への依存度を低減するとともに、医療サービスが行き届いていない施設における超音波検査の提供を支援します。
市場の動向
世界のロボット式超音波システム業界は、AIの統合が進んでいることに牽引されています。これにより、プローブの自動位置決めや画像取得が可能となり、操作者への依存度が低減されます。遠隔およびテレロボティック超音波の拡大は、地方や医療サービスが行き届いていない地域へ専門的な画像診断サービスを拡大する機会を生み出しています。しかし、これらのシステムの信頼性や有効性を裏付ける大規模な多施設共同の臨床的エビデンスが不足しているため、導入には依然として制約があります。したがって、医師によるより広範な受容と商業化を後押しするためには、さらなる臨床的検証が必要とされています。
市場の集中度と特徴
ロボット超音波業界では、自律走査技術を通じて急速なイノベーションが進んでいます。2025年5月、『Frontiers in Robotics and AI』誌に掲載された研究では、7自由度のロボットアーム、力制御、超音波可視化を組み合わせた自律型ロボット超音波スキャンシステム(auto-RUSS)が紹介されました。これにより、経験の浅い医師やベテラン医師と比較して、スキャンの再現性が向上し、操作者によるばらつきが低減されました。この進歩は、超音波画像診断の標準化において、AIとロボティクスが果たす役割がますます重要になっていることを浮き彫りにしています。
各社が画像診断、ロボティクス、AI、デジタルヘルスケアの専門知識を融合させる中、戦略的提携は依然として成長の主要な原動力となっています。例えば、2025年3月、GEヘルスケアは、自律型超音波アプリケーションを含むAI駆動型の自律診断画像ソリューションを推進するため、NVIDIAとの提携を発表しました。この提携は、NVIDIAのAIおよび高速演算技術と、GEヘルスケアの超音波に関する専門知識を組み合わせ、画像の取得と分析を行うAI搭載システムを開発することを目的としていました。両社は、NVIDIA Isaac for Healthcare、Omniverse、Cosmosなどのプラットフォームを活用し、ロボットシミュレーション、合成データの生成、およびAI開発を支援する計画でした。
これらのシステムは、医療用画像診断、ロボティクス、ソフトウェア、そしてますますAIを統合しているため、メーカーは市販化前に安全性と有効性を実証する必要があり、規制要件は市場に中程度の影響を及ぼしています。FDAは、AI搭載医療機器を適用される市販前要件に基づいて評価しますが、AIベースのシステムについては、ソフトウェアの更新、性能、実環境での検証に関する追加の考慮事項も求められます。これらの要件により開発期間やコストが増加する可能性がありますが、510(k)やDe Novoといった確立された規制経路が商品化を支援しています。
メーカー各社は、遠隔診断やより広範な臨床用途に向けた新たな臨床アプリケーションを導入することで、ロボット超音波製品のポートフォリオを拡大しています。例えば、2025年10月、AdEchoTech社はVirtual Health Hub(VHH)との提携を通じて、MELODYロボット超音波プラットフォームを拡充し、「ロボット超音波診断センター・オブ・エクセレンス」を設立して、地方や先住民コミュニティにおいてロボット超音波サービスを展開しました。この拡大は、企業がロボット超音波製品を新たな地理的市場や医療用途へと展開し、より広範な商業的導入を後押ししていることを示しています。
製品インサイト
2025年には、トロリー型ロボット超音波システムセグメントが市場を牽引し、売上高シェア63.7%という最大のシェアを占めました。これは、ロボットアームを従来の超音波装置や複数のプローブタイプと統合する際、より高い柔軟性を提供する商用開発済みシステムの普及に支えられたものです。さまざまな企業がトロリー型またはカート型のロボット超音波ソリューションを開発しています。例えば、AdEchoTech社の「MELODY」は、遠隔操作可能なロボットアームを標準的な超音波装置に統合し、凸型、リニア型、および心臓用プローブに対応しています。さらに、ROPCA ApS社の「ARTHUR」は、筋骨格系画像診断のためのロボット超音波機能を提供しています。こうしたシステムが複数の臨床用途にわたって開発されていることが、トロリー型/カート型プラットフォームの普及と売上への貢献を支えています。
コンパクト/ポータブル型ロボット超音波システムセグメントは、その携帯性、設置面積の小ささ、およびポイント・オブ・ケアや遠隔検査への適性を背景に、予測期間中に最も高いCAGRで成長すると予想されます。例えば、Clarius Mobile Health社のHD3プラットフォームには、L20 HD3やL15 HD3といったコンパクトなワイヤレススキャナーが含まれており、携帯性とAIを活用した画像診断、自動化されたワークフローを兼ね備えています。このように、コンパクトでAI対応の超音波プラットフォームがますます利用可能になることで、特に外来診療、地方、およびポイント・オブ・ケアの現場において、ロボットや遠隔スキャンアプリケーションへの統合が促進されると予想されます。
臨床応用に関する洞察
2025年には、循環器分野が市場を牽引し、53.0%という最大の売上シェアを占めました。このセグメントの成長は、心血管疾患による多大な疾病負担と、それに伴う心臓画像診断および心エコー検査への需要に支えられています。米国心臓協会(AHA)の「2025年 心臓病および脳卒中統計最新版」によると、心臓病は依然として米国における死因の首位を占めており、毎日約2,500人が心血管疾患により亡くなっています。さらに、2024年10月に公表されたCDCの報告書によると、2023年には919,032人が心血管疾患により死亡しており、これは全死亡者の約3人に1人に相当します。この持続的な疾病負担により、心臓超音波検査への需要が維持されるとともに、標準化され、遠隔からアクセス可能な心エコー検査を実現するロボット超音波システムの導入が促進されると予想されます。
肺・胸部画像診断分野は、予測期間中に17.0%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、慢性呼吸器疾患の負担の増加と、アクセスしやすくタイムリーな呼吸器画像診断へのニーズによって牽引されています。2025年6月に公表されたWHOおよび欧州呼吸器学会の報告書によると、WHO欧州地域では8,000万人以上が慢性呼吸器疾患に罹患しており、さらに多くの症例が未診断のままとなっています。こうした高い疾病負担と診断のギャップにより、特にポイント・オブ・ケアや遠隔地において、肺超音波検査への需要が高まると予想され、肺および胸部検査向けのロボット超音波システムの導入が促進される見込みです。
用途別分析
2025年には、病院セグメントが市場を牽引し、売上高シェア51.8%と最大の割合を占めました。これは、診断用画像検査件数の多さ、超音波検査インフラの整備状況の良さ、および専門医の集積に支えられたものです。また、病院では、訓練を受けた超音波検査技師の不足への対応、患者の転院の削減、専門医の活用効率の向上、および現場に専門家がいない地域への診断サービスの拡大を図るため、ロボット超音波システムの導入がますます進んでいます。さらに、ロボットシステムは遠隔検査をサポートしつつ、専門医がプローブの動きや超音波の設定を制御し続けることを可能にするため、農村部や医療サービスが行き届いていない地域の人々にサービスを提供する病院にとって、特に有用です。
専門診療所および外来診療所セグメントは、予測期間中に17.8%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、外来診療への移行が進んでいること、ポイント・オブ・ケア超音波検査への需要の高まり、およびコンパクトなロボット超音波システムの導入拡大によって牽引されています。これらの施設では、診断効率の向上、検査時間の短縮、そして高品質な超音波サービスへのアクセス拡大を図るため、先進的な画像診断技術への投資をますます増やしています。
地域別分析
北米は、2025年に40.4%という最大の売上シェアを占め、世界のロボット超音波システム市場を牽引しました。市場の成長は、先進的な医療インフラ、ロボット画像診断技術の早期導入、AI搭載診断システムへの投資拡大、および主要な医療機器メーカーの存在によって支えられています。自動化および遠隔超音波検査への需要の高まりも、同地域の市場成長を後押ししています。
米国のロボット超音波システム市場に関する分析
2025年、米国のロボット超音波システム市場は、北米において最大の市場売上高シェアを占めました。この成長は、高い医療支出、活発な研究開発活動、およびロボット支援型画像診断技術の急速な普及によって支えられています。例えば、2025年5月には、研究者らが半自律的な超音波検査が可能なAI搭載のロボット超音波アシスタント「US Pilot」を発表し、ロボット超音波技術における継続的なイノベーションが浮き彫りになりました。
アジア太平洋地域のロボット超音波システム市場に関する洞察
アジア太平洋地域のロボット超音波システム市場は、予測期間において16.2%という最も高い年平均成長率(CAGR)で成長すると見込まれています。これは、医療投資の増加、画像診断へのアクセス拡大、およびAI搭載・ロボット医療技術の普及拡大に牽引されるものです。医療の近代化に対する政府の支援強化や、慢性疾患の負担増大も、ロボット超音波システムへの需要をさらに加速させています。
2025年、中国のロボット超音波システム市場は、アジア太平洋地域において大きなシェアを占めました。この成長は、AIを活用した遠隔診断の拡大、ロボット超音波技術の導入拡大、および医療機関と医療技術企業間の連携強化によって牽引されています。例えば、2025年3月、羅湖病院グループとMGI Techは、深センに「国際遠隔超音波診断・グローバル遠隔超音波トレーニングセンター」を開設しました。そこでは、中国の医療専門家がMGI Techのロボット超音波システム「MGIUS-R3」を使用して、インドネシアや中国の遠隔地にいる患者のリアルタイム検査を行いました。
インドのロボット超音波システム市場は、AI搭載医療機器や遠隔診断への注目が高まっていることや、医療サービスが行き届いていない地域における専門的な画像診断サービスへのアクセス改善が後押しされ、着実な成長を遂げています。例えば、バイオテクノロジー省傘下のBIRACから資金提供を受けているPlebc Innovations社のAI搭載遠隔操作型ロボット超音波システムは、7自由度のロボットアームを備えており、放射線科医が患者の体位を変更することなく遠隔で超音波検査を行うことを可能にしています。この技術は、特に専門医が不足している遠隔地で超音波サービスを提供し、より多くの放射線科医による診療へのアクセスを改善することを目的としています。
欧州のロボット超音波システム市場の動向
欧州のロボット超音波システム市場は、予測期間中に大幅な成長が見込まれています。同地域では、低侵襲診断への需要の高まり、遠隔医療サービスの拡大、AIを活用した医療インフラへの投資増加を背景に、ロボット支援型画像診断技術の導入が進んでいます。デジタルヘルスを支援する政府の好意的な施策、研究協力の増加、そして主要な医療画像診断企業の存在が、市場の成長をさらに加速させています。さらに、熟練した超音波検査技師の不足への対応や、画像診断へのアクセス改善に対するニーズの高まりにより、医療機関は病院や専門医療センター全体でロボット超音波システムの導入を促進しています。
英国のロボット超音波システム市場は、国民保健サービス(NHS)全体でのAI搭載画像診断技術の導入拡大により、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。デジタルヘルスケア、遠隔診断、およびロボット技術への投資拡大が、市場の成長を支えています。同国が診断効率の向上と専門的な画像診断サービスへのアクセス拡大に注力していることは、ロボット超音波システムの導入を加速させると予想されます。例えば、2025年6月、NHSイングランドは、患者ケアの向上と待ち時間の短縮を図るため、医療システム全体でロボット技術の利用を大幅に拡大する計画を発表しました。これは、ロボット医療の導入に対する同国の幅広い取り組みを反映したものです。
ドイツのロボット超音波システム市場は、同国の先進的な医療インフラと、ロボット支援による画像診断および医療の自動化への注目の高まりに牽引され、予測期間中に大幅な成長が見込まれています。さらに、ロボット超音波分野における研究開発活動の活発化が、プローブの到達範囲の拡大や臨床ワークフローの最適化といった技術的進歩を支えています。例えば、2024年12月、ドイツ研究財団(DFG)の助成を受けたプロジェクトに携わる研究者らは、ロボットによる到達範囲の向上と臨床応用に向けたワークフローの最適化を目的としたロボット超音波技術の進歩について報告し、ドイツがロボット超音波ソリューションの開発に継続的に投資していることを浮き彫りにしました。
ラテンアメリカのロボット超音波システム市場の動向
ラテンアメリカのロボット超音波システム市場は、予測期間中に急速に成長すると予想されています。慢性疾患の負担の増加と医療のデジタル化が、病院、診断センター、専門クリニックにおけるロボット画像診断の導入を後押ししています。例えば、2025年5月にカンピナス州立大学が発表したデータによると、18歳以上のブラジル人の45%が慢性非感染性疾患を患っており、利用しやすい診断用画像診断への大きなニーズが浮き彫りになっています。さらに、ロボット技術や遠隔医療技術におけるブラジルの進展が、同地域におけるロボット超音波システムの将来的な導入を後押しすると予想されます。
中東・アフリカのロボット超音波システム市場の動向
中東・アフリカのロボット超音波システム市場は、医療インフラへの投資拡大、デジタルヘルス技術の普及、および高度な画像診断への需要の高まりに牽引され、予測期間中に着実な成長が見込まれています。同地域の各国政府は、遠隔医療、AIを活用した診断、スマートホスピタル構想を通じて、質の高い医療へのアクセス拡大に注力しています。さらに、医療分野の進歩、医療インフラの改善、および熟練した画像診断専門家の不足に対処する必要性の高まりが、病院、画像診断センター、専門クリニックにおけるロボット超音波システムの導入を後押しすると予想されます。
ロボット式超音波システム主要企業の動向
新興国ではロボット式超音波システム産業の導入がまだ進行中であるため、市場参加各社は戦略的提携や地域展開といった事業活動に取り組んでいます。こうした戦略的取り組みは、この市場に将来の成長機会をもたらすと予想されます。
主要なロボット超音波システム企業
本調査では、世界のロボット超音波システム市場に関する以下の主要企業について分析を行いました:
- MGI Tech Co., Ltd.
- AdEchoTech.
- GE Healthcare
- Wuhan Cobot Technology (COBOT)
- Life Science Robotics
- ROPCA ApS
- Mendaera, Inc.
- ArcScan, Inc.
- Infinite Imaging
- Apricity Robotics
- Dopl Technologies Inc.
最近の動向
- 2026年1月、Theraclion社は、同社のロボット式高密度焦点超音波(HIFU)プラットフォーム「Sonovein」に関する主要な規制および商業上のマイルストーンを発表しました。これには、米国、欧州、中国における進捗状況が含まれています。同社はまた、従量課金制のビジネスモデルを通じて、非侵襲型ロボット超音波技術の商業的な採用が拡大していることを強調しました。
- 2026年7月、米国を拠点とする医療技術企業Dopl Technologies社は、遠隔ロボット超音波プラットフォームの開発を推進し、米国FDAの承認取得を目指すため、630万米ドルのシード資金を調達しました。この資金は、規制面での進展とプラットフォーム開発を支援するものと見込まれており、同技術は、地理的な障壁や診療の遅れを軽減することで、超音波検査技師の不足を解消し、地方や医療サービスが行き届いていない地域における超音波画像診断へのアクセスを改善することを目指しています。
- 2026年4月、コンコルディア大学の研究者らは、超音波検査技師による直接的な指導なしに、自律的に心臓超音波検査を実施できるAI搭載のロボット超音波システムを開発しました。このシステムは、AIエージェントを用いて超音波プローブを保持するロボットアームを制御し、標準的な心臓画像の撮影位置を自動的に特定します。この技術は、スキャンの一貫性を向上させ、操作者の疲労を軽減し、特に遠隔地や医療サービスが行き届いていない地域における心臓画像診断へのアクセスを拡大することを目的としています。
世界のロボット超音波システム市場レポートのセグメンテーション
本レポートでは、世界、地域、および国レベルでの収益成長を予測し、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、製品、臨床用途、エンドユーザー、および地域に基づいて、世界のロボット超音波システム市場レポートをセグメント化しました:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- トロリー型ロボット超音波システム
- コンパクト/ポータブル型ロボット超音波システム
- 臨床用途別見通し(売上高、百万米ドル、2021年~2033年)
- 循環器
- 産婦人科
- 筋骨格系画像診断
- 泌尿器科および腎臓画像診断
- 甲状腺・頸部画像診断
- 肺・胸部画像診断
- その他の用途
- エンドユーザー別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 画像診断センター
- 専門クリニックおよび外来診療所
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- オーストラリア
- インド
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 臨床応用セグメント
1.2.3. 最終用途セグメント
1.3. 情報分析
1.3.1. 市場の定義とデータの可視化
1.4. データの検証と公表
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータの分析
1.7. 市場の定義と検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的1
1.10.2. 目的2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の概要
第3章 ロボット超音波システム市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.1.2. 関連/付随市場の展望。
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. ロボット超音波システム市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 経済的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
3.3.2.6. 社会的環境
3.4. ケーススタディ
第4章 ロボット超音波システム市場:製品別推計および動向分析
4.1. セグメント概要
4.2. 世界のロボット超音波システム市場における製品動向分析
4.3. 世界のロボット超音波システム市場規模および動向分析(製品別、2021年~2033年)(百万米ドル)
4.4. トロリー型ロボット超音波システム
4.4.1. トロリー型ロボット超音波システムの市場規模推計および予測(2021年~2033年、百万米ドル)
4.5. コンパクト/ポータブル型ロボット超音波システム
4.5.1. コンパクト/ポータブル型ロボット超音波システムの市場規模推計および予測(2021年~2033年、百万米ドル)
第5章 ロボット超音波システム市場:臨床応用分野別の推計および動向分析
5.1. セグメント概要
5.2. 世界のロボット超音波システム市場における臨床応用分野別の動向分析
5.3. 臨床応用分野別の世界のロボット超音波システム市場規模および動向分析(2021年~2033年、百万米ドル)
5.4. 循環器
5.4.1. 循環器市場の推計および予測(2021年~2033年)(百万米ドル)
5.5. 産婦人科
5.5.1. 産婦人科市場の推計および予測(2021年~2033年)(百万米ドル)
5.6. 筋骨格系画像診断
5.6.1. 2021年から2033年までの筋骨格系画像診断市場の推計および予測(百万米ドル)
5.7. 泌尿器・腎臓画像診断
5.7.1. 2021年から2033年までの泌尿器・腎臓画像診断市場の推計および予測(百万米ドル)
5.8. 甲状腺・頸部イメージング
5.8.1. 甲状腺・頸部イメージング市場の推計および予測(2021年~2033年)(百万米ドル)
5.9. 肺・胸部イメージング
5.9.1. 肺・胸部イメージング市場の推計および予測(2021年~2033年)(百万米ドル)
5.10. その他の用途
5.10.1. その他の用途における市場規模の推計および予測(2021年~2033年、百万米ドル)
第6章. ロボット超音波システム市場:最終用途別の推計およびトレンド分析
6.1. セグメント概要
6.2. 世界のロボット超音波システム市場における最終用途別の動向分析
6.3. 世界のロボット超音波システム市場の規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
6.4. 病院
6.4.1. 病院市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.5. 画像診断センター
6.5.1. 画像診断センター市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.6. 専門診療所および外来診療所
6.6.1. 専門診療所および外来診療所の市場規模推計および予測(2021年~2033年)(百万米ドル)
6.7. その他
6.7.1. その他の市場規模推計および予測(2021年~2033年)(百万米ドル)
第7章:地域別推計およびトレンド分析
7.1. 地域別市場シェア分析(2025年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 市場規模および予測トレンド分析(2021年~2033年):
7.4. 北米
7.4.1. 米国
7.4.1.1. 主要国の動向
7.4.1.2. 規制の枠組み/償還構造
7.4.1.3. 競争状況
7.4.1.4. 2021年から2033年までの米国市場の推計および予測(百万米ドル)
7.4.2. カナダ
7.4.2.1. 主要国の動向
7.4.2.2. 規制の枠組み/償還構造
7.4.2.3. 競争環境
7.4.2.4. 2021年から2033年までのカナダ市場の推計および予測(百万米ドル)
7.4.3. メキシコ
7.4.3.1.
主要国の動向
7.4.3.2. 規制の枠組み/償還構造
7.4.3.3. 競争環境
7.4.3.4. 2021年から2033年までのメキシコ市場の推計および予測(百万米ドル)
7.5. 欧州
7.5.1. 英国
7.5.1.1. 主要な国別動向
7.5.1.2. 規制の枠組み/償還構造
7.5.1.3. 競争環境
7.5.1.4. 2021年から2033年までの英国市場の推計および予測(百万米ドル)
7.5.2. ドイツ
7.5.2.1. 主要な国別動向
7.5.2.2. 規制の枠組み/償還構造
7.5.2.3. 競争環境
7.5.2.4. 2021年から2033年までのドイツ市場の推計および予測(百万米ドル)
7.5.3. フランス
7.5.3.1. 主要国の動向
7.5.3.2. 規制の枠組み/償還構造
7.5.3.3. 競争環境
7.5.3.4. 2021年から2033年までのフランス市場の推計および予測(百万米ドル)
7.5.4. イタリア
7.5.4.1. 主要な国の動向
7.5.4.2. 規制の枠組み/償還構造
7.5.4.3. 競争環境
7.5.4.4. 2021年から2033年までのイタリア市場の推計および予測(百万米ドル)
7.5.5. スペイン
7.5.5.1. 主要な国別動向
7.5.5.2. 規制の枠組み/償還構造
7.5.5.3. 競争環境
7.5.5.4. 2021年から2033年までのスペイン市場の推計および予測(百万米ドル)
7.5.6. ノルウェー
7.5.6.1. 主要な国別動向
7.5.6.2. 規制の枠組み/償還構造
7.5.6.3. 競争環境
7.5.6.4. 2021年から2033年までのノルウェー市場の推定値および予測(百万米ドル)
7.5.7. スウェーデン
7.5.7.1. 主要な国別動向
7.5.7.2. 規制の枠組み/償還構造
7.5.7.3. 競争環境
7.5.7.4. 2021年から2033年までのスウェーデン市場の推計および予測(百万米ドル)
7.5.8. デンマーク
7.5.8.1. 主要な国別動向
7.5.8.2. 規制の枠組み/償還構造
7.5.8.3. 競争環境
7.5.8.4. 2021年から2033年までのデンマーク市場の推定値および予測(百万米ドル)
7.6.
アジア太平洋地域
7.6.1. 日本
7.6.1.1. 主要な国別動向
7.6.1.2. 規制の枠組み/償還構造
7.6.1.3. 競争環境
7.6.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
7.6.2. 中国
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み/償還制度
7.6.2.3. 競争環境
7.6.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
7.6.3. インド
7.6.3.1. 主要な国別動向
7.6.3.2. 規制の枠組み/償還構造
7.6.3.3. 競争環境
7.6.3.4. インド市場の推計および予測(2021年~2033年、百万米ドル)
7.6.4. オーストラリア
7.6.4.1. 主要な国別動向
7.6.4.2. 規制の枠組み/償還制度
7.6.4.3. 競争環境
7.6.4.4. オーストラリア市場の推計および予測(2021年~2033年、百万米ドル)
7.6.5. 韓国
7.6.5.1. 主要な国別動向
7.6.5.2. 規制の枠組み/償還制度
7.6.5.3. 競争環境
7.6.5.4. 韓国市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.6.6. タイ
7.6.6.1. 主要な国の動向
7.6.6.2. 規制の枠組み/償還構造
7.6.6.3. 競争環境
7.6.6.4. 2021年から2033年までのタイ市場の推計および予測(百万米ドル)
7.7. ラテンアメリカ
7.7.1. ブラジル
7.7.1.1. 主要な国の動向
7.7.1.2. 規制の枠組み/償還構造
7.7.1.3. 競争環境
7.7.1.4. ブラジル市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.7.2. アルゼンチン
7.7.2.1. 主要な国別動向
7.7.2.2. 規制の枠組み/償還構造
7.7.2.3. 競争環境
7.7.2.4. アルゼンチン市場の推計および予測(2021年~2033年、百万米ドル)
7.8. 中東・アフリカ(MEA)
7.8.1. 南アフリカ
7.8.1.1. 主要な国別動向
7.8.1.2. 規制の枠組み/償還構造
7.8.1.3. 競争環境
7.8.1.4. 南アフリカ市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.8.2. サウジアラビア
7.8.2.1. 主要な国の動向
7.8.2.2. 規制の枠組み/償還構造
7.8.2.3. 競争環境
7.8.2.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万米ドル)
7.8.3. アラブ首長国連邦(UAE)
7.8.3.1.
主要国の動向
7.8.3.2. 規制の枠組み/償還構造
7.8.3.3. 競争環境
7.8.3.4. アラブ首長国連邦(UAE)の市場推計および予測(2021年~2033年)(百万米ドル)
7.8.4. クウェート
7.8.4.1. 主要な国の動向
7.8.4.2. 規制の枠組み/償還構造
7.8.4.3. 競争環境
7.8.4.4. クウェート市場の推計および予測(2021年~2033年、百万米ドル)
第8章 競争環境
8.1. 企業/競合の分類
8.2. 戦略のマッピング
8.3. 2025年の企業の市場ポジション分析
8.4. 企業プロフィール/一覧
8.4.1. AdEchoTech.
8.4.1.1. 企業概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. GEヘルスケア
8.4.2.1. 企業概要
8.4.2.2. 財務実績
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. MGI Tech Co., Ltd.
8.4.3.1. 会社概要
8.4.3.2. 財務実績
8.4.3.3. 製品ベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. ROPCA ApS
8.4.4.1. 会社概要
8.4.4.2. 財務実績
8.4.4.3. 製品ベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. Mendaera, Inc.
8.4.5.1. 会社概要
8.4.5.2. 財務実績
8.4.5.3. 製品ベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. ライフサイエンス・ロボティクス
8.4.6.1. 会社概要
8.4.6.2. 財務実績
8.4.6.3. 製品ベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. 武漢コボット・テクノロジー (COBOT)
8.4.7.1. 会社概要
8.4.7.2. 財務実績
8.4.7.3. 製品ベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. Apricity Robotics
8.4.8.1. 会社概要
8.4.8.2. 財務実績
8.4.8.3. 製品ベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. ArcScan, Inc.
8.4.9.1. 会社概要
8.4.9.2. 財務実績
8.4.9.3. 製品ベンチマーク
8.4.9.4. 戦略的取り組み
8.4.10. Infinite Imaging
8.4.10.1. 会社概要
8.4.10.2. 財務実績
8.4.10.3. 製品ベンチマーク
8.4.10.4. 戦略的取り組み
8.4.11. Dopl Technologies Inc.
8.4.11.1. 会社概要
8.4.11.2. 財務実績 8.4.11.3. 製品ベンチマーク 8.4.11.4. 戦略的取り組み表の一覧表 1 略語一覧表 2 二次情報源一覧表 3 世界のロボット超音波システム市場:地域別、2021年~2033年(百万米ドル)表4 世界のロボット超音波システム市場:製品別、2021年~2033年(百万米ドル)表5 世界のロボット超音波システム市場:臨床用途別、2021年~2033年(百万米ドル)表6 世界のロボット超音波システム市場:最終用途別、2021年~2033年(百万米ドル)表7 北米のロボット超音波システム市場、2021年~2033年(百万米ドル)表8 北米のロボット超音波システム市場(製品別)、2021年~2033年(百万米ドル)表9 北米のロボット超音波システム市場(臨床用途別)、2021年~2033年(百万米ドル)表10 北米のロボット超音波システム市場(最終用途別)、2021年~2033年(百万米ドル)表11 米国のロボット超音波システム市場(製品別)、2021年~2033年 (百万米ドル)表12 米国ロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)表13 米国ロボット超音波システム市場(最終用途別、2021年~2033年)(百万米ドル)表14 カナダのロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)表15 カナダのロボット超音波システム市場(臨床用途別、2021年~2033年) (百万米ドル)表16 カナダのロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)表17 メキシコのロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)表18 メキシコのロボット超音波システム市場(臨床用途別、2021年~2033年)(百万米ドル)表19 メキシコのロボット超音波システム市場(最終用途別、2021年~2033年) (百万米ドル)表20 欧州のロボット超音波システム市場:国別、2021年~2033年(百万米ドル)表21 欧州のロボット超音波システム市場:製品別、2021年~2033年(百万米ドル)表22 欧州のロボット超音波システム市場:臨床用途別、2021年~2033年 (百万米ドル)表23 欧州のロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)表24 英国のロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表25 英国のロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表26 英国のロボット超音波システム市場、最終用途別、2021年~2033年 (百万米ドル)
表27 ドイツのロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表28 ドイツのロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表29 ドイツのロボット超音波システム市場(最終用途別、2021年~2033年)(百万米ドル)
表30 フランスのロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)
表31 フランスのロボット超音波システム市場(臨床用途別、2021年~2033年)(百万米ドル)
表32 フランスにおけるロボット超音波システム市場(最終用途別、2021年~2033年)(百万米ドル)
表33 イタリアにおけるロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)
表34 イタリアにおけるロボット超音波システム市場(臨床用途別、2021年~2033年) (百万米ドル)
表35 イタリアのロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表36 スペインのロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表37 スペインのロボット超音波システム市場:臨床用途別、2021年~2033年(百万米ドル)
表38 スペインのロボット超音波システム市場:最終用途別、2021年~2033年(百万米ドル)
表39 デンマークのロボット超音波システム市場:製品別、2021年~2033年(百万米ドル)
表40 デンマークのロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表41 デンマークのロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表42 スウェーデンのロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表43 スウェーデンのロボット超音波システム市場:臨床用途別、2021年~2033年(百万米ドル)
表44 スウェーデンのロボット超音波システム市場:最終用途別、2021年~2033年(百万米ドル)
表45 ノルウェーのロボット超音波システム市場:製品別、2021年~2033年(百万米ドル)
表46 ノルウェーのロボット超音波システム市場:臨床用途別、2021年~2033年(百万米ドル)
表47 ノルウェーのロボット超音波システム市場:最終用途別、2021年~2033年(百万米ドル)
表48 アジア太平洋地域のロボット超音波システム市場:国別、2021年~2033年(百万米ドル)
表49 アジア太平洋地域のロボット超音波システム市場:製品別、2021年~2033年(百万米ドル)
表50 アジア太平洋地域のロボット超音波システム市場:臨床用途別、2021年~2033年
(百万米ドル)
表51 アジア太平洋地域のロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表52 中国のロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表53 中国のロボット超音波システム市場、臨床用途別、2021年 ~2033年(百万米ドル)
表54 中国のロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表55 日本のロボット超音波システム市場、製品別、2021年~2033年 (百万米ドル)
表56 日本のロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表57 日本のロボット超音波システム市場、最終用途別、2021年~2033年 (百万米ドル)
表58 インドのロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)
表59 インドのロボット超音波システム市場(臨床用途別、2021年~2033年) (百万米ドル)
表60 インドのロボット式超音波診断装置市場(最終用途別、2021年~2033年)(百万米ドル)
表61 韓国のロボット式超音波診断装置市場(製品別、2021年~2033年)(百万米ドル)
表62 韓国におけるロボット超音波システム市場(臨床用途別、2021年~2033年)(百万米ドル)
表63 韓国におけるロボット超音波システム市場(最終用途別、2021年~2033年)(百万米ドル)
表64 オーストラリアにおけるロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)
表65 オーストラリアのロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表66 オーストラリアのロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表67 タイのロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表68 タイのロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表69 タイのロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表70 ラテンアメリカのロボット超音波システム市場、国別、2021年~2033年(百万米ドル)
表71 ラテンアメリカのロボット超音波システム市場、 製品別、2021年~2033年(百万米ドル)
表72 ラテンアメリカにおけるロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表73 ラテンアメリカにおけるロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表74 ブラジルのロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表75 ブラジルのロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表76 ブラジルにおけるロボット超音波システム市場(最終用途別、2021年~2033年)(百万米ドル)
表77 アルゼンチンにおけるロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)
表78 アルゼンチンにおけるロボット超音波システム市場(臨床用途別、2021年~2033年) (百万米ドル)
表79 アルゼンチンのロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表80 MEA地域のロボット超音波システム市場、国別、2021年~2033年(百万米ドル)
表81 MEA地域のロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)
表82 MEA地域のロボット超音波システム市場(臨床用途別、2021年~2033年)(百万米ドル)
表83 MEA地域のロボット超音波システム市場(最終用途別、2021年~2033年) (百万米ドル)
表84 南アフリカのロボット超音波システム市場、製品別、2021年~2033年 (百万米ドル)
表85 南アフリカのロボット超音波システム市場、臨床用途別、2021年~2033年(百万米ドル)
表86 南アフリカのロボット超音波システム市場、最終用途別、2021年~2033年(百万米ドル)
表87 サウジアラビアのロボット超音波システム市場(製品別、2021年~2033年)(百万米ドル)
表88 サウジアラビアのロボット超音波システム市場(臨床用途別、2021年~2033年)(百万米ドル)
表89 サウジアラビアのロボット超音波システム市場(最終用途別、2021年~2033年) (百万米ドル)
表90 アラブ首長国連邦(UAE)のロボット超音波システム市場、製品別、2021年~2033年(百万米ドル)
表91 アラブ首長国連邦(UAE)のロボット超音波システム市場:臨床用途別、2021年~2033年(百万米ドル)
表92 アラブ首長国連邦(UAE)のロボット超音波システム市場:最終用途別、2021年~2033年(百万米ドル)
表93 クウェートのロボット超音波システム市場:製品別、2021年~2033年(百万米ドル)
表94 クウェートのロボット超音波システム市場:臨床用途別、2021年~2033年(百万米ドル)
表95 クウェートのロボット超音波システム市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 市場の策定と検証
図4 ロボット超音波システム市場:市場見通し
図5 ロボット超音波システム市場:セグメント別見通し
図6 ロボット超音波システム市場:競合環境の見通し
図7 親市場の見通し
図8 ロボット超音波システム市場の推進要因の影響
図9 ロボット超音波システム市場における阻害要因の影響
図10 ロボット超音波システム市場:製品見通しおよび主なポイント
図11 ロボット超音波システム市場:製品動向分析
図12 トロリー型ロボット超音波システム市場の推計および予測、2021年~2033年(百万米ドル)
図13 コンパクト/ポータブル型ロボット超音波システム市場の推計および予測、2021年~2033年(百万米ドル)
図14 ロボット超音波システム市場:臨床応用に関する見通しと主なポイント
図15 ロボット超音波システム市場:臨床応用の動向分析
図16 循環器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図17 産婦人科市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図18 筋骨格系画像診断市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図19 泌尿器・腎臓画像診断市場の推計および予測、2021年~2033年(百万米ドル)
図20 甲状腺・頸部画像診断市場の推計および予測、2021年~2033年(百万米ドル)
図21 肺・胸部画像診断市場の推計および予測、2021年~2033年 (百万米ドル)
図22 その他の用途市場の推計および予測、2021年~2033年(百万米ドル)
図23 ロボット超音波システム市場:エンドユース別の見通しと主なポイント
図24 ロボット超音波システム市場:エンドユース別の動向分析
図25 病院事業者市場の推計および予測、2021年~2033年(百万米ドル)
図26 診断画像センター市場の推計および予測、2021年~2033年 (百万米ドル)
図27 専門クリニックおよび外来診療クリニックの市場規模推計および予測、2021年~2033年(百万米ドル)
図28 その他の市場規模推計および予測、2021年~2033年(百万米ドル)
図29 世界のロボット超音波システム市場:地域別見通しおよび主なポイント
図30 世界のロボット超音波システム市場:地域別動向分析
図31 北米市場の推計および予測、2021年~2033年(百万米ドル)
図32 主要国の動向
図33 米国市場の推計および予測、2021年~2033年 (百万米ドル)
図34 主要国の動向
図35 カナダ市場の推計値および予測、2021年~2033年(百万米ドル)
図36 主要国の動向
図37 メキシコ市場の推計値および予測、2021年~2033年(百万米ドル)
図38 欧州市場の推計および予測、2021年~2033年(百万米ドル)
図39 主要国の動向
図40 英国市場の推計および予測、2021年~2033年(百万米ドル)
図41 主要国の動向
図42 ドイツ市場の推計値および予測(2021年~2033年)(百万米ドル)
図43 主要国の動向
図44 フランス市場の推計値および予測(2021年~2033年)(百万米ドル)
図45 主要国の動向
図46 イタリア市場の推計および予測、2021年~2033年(百万米ドル)
図47 主要国の動向
図48 スペイン市場の推計および予測、2021年~2033年(百万米ドル)
図49 主要国の動向
図50 デンマーク市場の推計および予測、2021年~2033年(百万米ドル)
図51 主要国の動向
図52 スウェーデン市場の推計および予測、2021年~2033年(百万米ドル)
図53 主要国の動向
図54 ノルウェー市場の推計および予測、2021年~2033年(百万米ドル)
図55 アジア太平洋市場の推計および予測、2021年~2033年 (百万米ドル)
図56 主要国の動向
図57 日本の市場推計および予測、2021年~2033年(百万米ドル)
図58 主要国の動向
図59 中国の市場推計および予測、2021年~2033年 (百万米ドル)
図60 主要国の動向
図61 インド市場の推計および予測、2021年~2033年(百万米ドル)
図62 主要国の動向
図63 タイ市場の推計および予測、2021年~2033年(百万米ドル)
図64 主要国の動向
図65 韓国市場の推計および予測、2021年~2033年(百万米ドル)
図66 主要国の動向
図67 オーストラリア市場の推計および予測、2021年~2033年(百万米ドル)
図68 ラテンアメリカ市場の推計および予測、2021年~2033年 (百万米ドル)
図69 主要国の動向
図70 ブラジル市場の推計および予測、2021年~2033年(百万米ドル)
図71 主要国の動向
図72 アルゼンチン市場の推計および予測、2021年~2033年(百万米ドル)
図73 中東およびアフリカ市場の推計および予測、2021年~2033年 (百万米ドル)
図74 主要国の動向
図75 南アフリカ市場の推計値および予測、2021年~2033年(百万米ドル)
図76 主要国の動向
図77 サウジアラビア市場の推計値および予測、2021年~2033年(百万米ドル)
図78 主要国の動向
図79 アラブ首長国連邦(UAE)市場の推計および予測、2021年~2033年(百万米ドル)
図80 主要国の動向
図81 クウェート市場の推計および予測、2021年~2033年(百万米ドル)









