線量レジストリ、診断参照レベル(DRL)、自動線量追跡、相互運用可能な線量管理システムの活用拡大が、市場の普及をさらに後押ししています。さらに、画像診断技術の進歩や、品質保証、規制順守、患者ごとの線量評価への重視の高まりにより、病院、医療システム、診断・画像診断センター、その他の画像診断施設において、RDMソリューションがより広く導入される機会が生まれています。
主なポイント
市場概要:
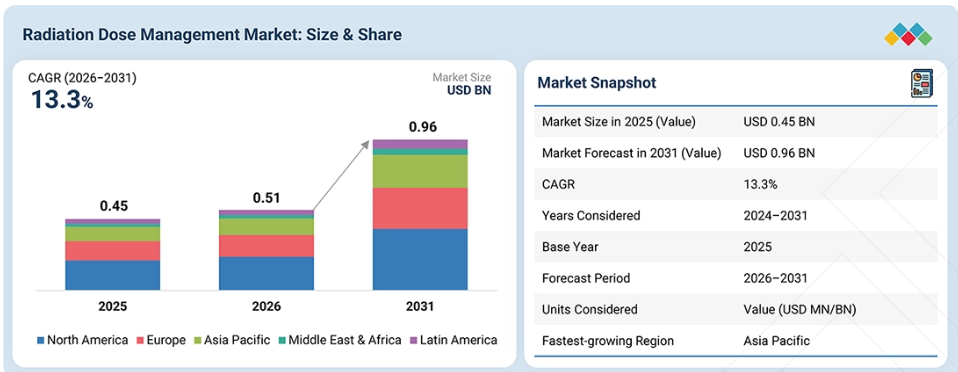
基準年(2025年)の市場規模:0.45十億米ドル
現在の市場規模(2026年):0.51十億米ドル
予測市場規模(2031年):0.96十億米ドル
CAGR(2026年~2031年):13.3%
セグメント別リーダーシップ:
地域別リーダー:北米が市場を支配しており、2025年の世界の放射線線量管理市場において42.1%のシェアを占めています。
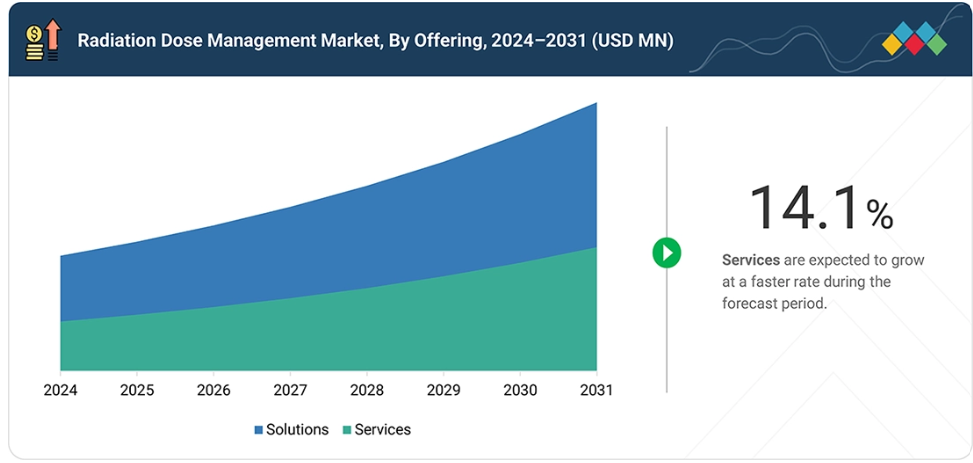
提供形態別リーダー:ソリューションが、2025年の放射線線量管理市場において69.6%という最大のシェアを占めました。
技術分野のリーダー:AIを活用した技術は、予測期間中に最も高いCAGRを記録すると見込まれています。
用途分野のリーダー:線量追跡・モニタリングは、2025年の放射線線量管理市場において最大のシェアを占めました。
導入形態のリーダー:クラウドベースの導入は、予測期間中に最も高いCAGRを記録すると見込まれています。
モダリティ分野のリーダー:コンピュータ断層撮影(CT)は、2025年の放射線線量管理市場において最大のシェアを占めました。
最も急成長しているセグメント:循環器学は、予測期間中に14.6%という最高のCAGRを記録すると予測されています。
エンドユーザー分野のリーダー:病院および医療システムは、2025年の放射線線量管理市場において最大のシェアを占めました。
市場見通しと競争環境:
バイエルAG、シーメンス・ヘルスインアーズAG、ロイヤル・フィリップスN.V.、GE医療、および富士フイルムホールディングス株式会社は、その高い市場シェアと製品展開の広さから、世界市場における主要プレイヤーとして挙げられています。
Qit Systeme GmbH、Imalogix、Idose、Myxraydose、およびVirtual Phantoms Inc.などは、専門的なニッチ分野で確固たる地位を築き、新興の市場リーダーとしての可能性を際立たせています。
医療機関が患者の放射線安全と医療画像診断の実践の最適化をより重視するにつれ、放射線線量管理市場は拡大を続けています。特にCTや透視下検査をはじめとする画像診断処置の件数と複雑さが増すにつれ、放射線被ばくのモニタリング、線量変動の特定、および画像診断プロトコルの改善に対するニーズが高まっています。
同時に、放射線線量モニタリングや診断参照レベル(DRL)の使用に対する規制当局の注目が高まっていることから、医療施設は線量データの収集、ベンチマーク、報告を自動化するシステムの導入を促進しています。AIを活用した線量モニタリングと最適化、患者個別線量測定、相互運用可能な線量データ交換、およびクラウドベースのベンダー中立型線量管理プラットフォームの進歩により、RDMソリューションの機能はさらに拡大しています。こうした進展により、病院、医療システム、診断・画像診断センターにおける導入がさらに広がっています。
顧客の顧客に影響を与えるトレンドと変革
放射線線量管理(RDM)市場は、正確な診断に必要な品質を確保しつつ、放射線被ばくを可能な限り低いレベルに抑えることがますます重視されるようになったことから、変化しています。CTスキャン、透視検査、およびインターベンショナルラジオロジー手技の多用により、患者の線量モニタリングに対する需要が高まり、プロトコルの変更が必要となっています。
さらに、AI ベースの線量モニタリングシステム、患者固有の線量測定システム、相互運用可能な線量データレジストリ、クラウドベースかつベンダーに依存しないプラットフォームといった先進技術が利用可能になったことで、線量情報の収集、分析、活用が容易になっています。これにより、異常な線量の特定、画像診断の実践状況のベンチマーク、および画像診断プロトコルの最適化を行う機会が生まれています。
市場の動向
推進要因:画像診断検査の利用増加と複雑化
医療用画像診断は、より頻繁に、またより幅広い診断・治療手技において利用されるようになっており、医療機関が管理すべき放射線被ばく線量情報の量が増加しています。CTだけでも、世界中で年間推定4億件の検査が行われており、CTは医療用画像診断検査全体に占める割合は比較的小さいものの、医療被ばくによる総放射線被ばく線量に大きく寄与しています。
患者が繰り返し検査を受けるようになり、画像診断プロトコルも多様化するにつれ、病院や画像診断センターでは、スキャナー、検査手順、患者グループごとの線量レベルをより明確に把握する必要性が高まっています。線量管理システムは、さまざまな画像診断モダリティからの線量指標や技術情報を一元化することで、このニーズに対応し、医療従事者がばらつきを特定し、診療慣行を比較し、画像診断プロトコルを改善することを可能にします。したがって、医療画像診断の継続的な成長と複雑化に伴い、医療機関が診断用画像の品質を維持しつつ放射線被ばくを管理するのに役立つRDMソリューションへの需要がさらに高まると予想されます。
制約:導入、統合、および保守コストの高さ
放射線線量管理システムの導入には多額の費用と多大な労力が必要となるため、特に小規模な医療機関や外来診療センターにおいては、その導入が妨げられる可能性があります。通常、このようなシステムを導入する際には、線量管理ソフトウェアを、複数のCT、X線撮影装置、透視装置、その他の画像診断装置に加え、既存のPACS、RIS、および病院のITシステムと連携させる必要があります。
機器、データ形式、プロトコル、および現在のワークフローの違いにより、導入プロセスで予期せぬ困難が生じる可能性があります。さらに、RDMシステムの導入後は、線量データ、接続された機器、検査内容、およびインストールされたソフトウェアの設定に関する定期的な評価を含む、継続的なメンテナンスが必要となります。リソースが限られている小規模な医療機関にとって、こうした要件はRDMシステムの導入決定をより困難なものにする可能性があります。
機会:AIを活用した放射線線量最適化の普及拡大
AIは、RDMにさまざまな機会をもたらす可能性があります。これには、異常な線量レベルの検出支援、異なる画像撮影プロトコルの比較、および放射線被ばくを最小限に抑えながら検査を実施する方法の決定支援などが含まれます。画像診断部門における線量関連データや技術データの生成量が増加する中、AIはデータの分析を支援し、手動では気づきにくい傾向を特定することができます。
また、AIは個々の線量レベルを評価し、検査の種類、患者情報、過去に受けた線量情報などの要因に基づいて、画像撮影プロトコルを最適化することができます。これは、CTや透視検査のような特定の画像診断法において、プロトコルや患者プロファイルの違いが線量レベルに明らかな影響を与えるため、重要な点です。医療機関が画像診断のワークフローにおけるAIの利用に慣れていくにつれ、AIをRDMプラットフォームに統合することで、より自動化され、個別化された線量最適化の機会が生まれると期待されます。
課題:モダリティやシステム間で標準化され、相互運用可能な線量データが不足していること
RDMソリューションは通常、線量データを生成するさまざまな画像診断モダリティ、ハードウェアベンダー、および多様な医療関連ITソリューションと連携します。線量データの取得、構造化、転送の方法はベンダーごとに異なり、すべてのデータを単一のソースに統合する作業を複雑にしています。また、データ形式、用語、線量指標の定義、検査プロトコルにおいても違いが生じる可能性があります。医療機関が、新しいプラットフォームとの互換性が低い旧式の画像診断システムやソリューションを保有している場合、この問題はさらに複雑化します。したがって、医療機関が線量データの一貫性を最大限に活用するためには、相互運用性と標準化の向上が求められます。
市場エコシステム
RDM市場のエコシステムには、バイエルAG、GE医療、シーメンス・ヘルスインアーズAG、セクトラABなどの医療画像および放射線線量管理プロバイダーが含まれており、これらは線量管理、線量モニタリング、画像インフォマティクス、および関連する放射線最適化ソリューションを提供しています。
富士フイルムホールディングス株式会社、キヤノン株式会社、アグファ・ゲヴァート・グループ、PACSHealth, LLC、Qaelum N.V.、Medsquare、ノヴァラッド・コーポレーション、およびINFINITT Healthcare Co., Ltd.などの、RDMおよび画像インフォマティクスに特化した企業は、線量モニタリング、線量分析、画像ワークフロー、および関連するソフトウェア機能を提供しています。その他、ケアストリーム・ヘルス、島津製作所、南京ペルラブ医療設備有限公司、ニューソフト・メディカル・システムズ株式会社、コニカミノルタ、IBA、ルニットなどの画像診断および線量測定技術プロバイダーは、放射線線量最適化を支援または補完する医療用画像診断装置、放射線線量測定、画像誘導システム、画像診断ソフトウェア、およびAIベースの診断技術を通じて貢献しています。
このエコシステムを完成させているのは、病院や医療システム、診断・画像診断センター、外来診療施設、学術・研究機関、政府および公衆衛生機関などです。これらはRDMソリューションを導入し、放射線被ばくのモニタリング、線量レベルのベンチマーク、画像診断プロトコルの最適化、品質保証の支援、および画像診断ワークフロー全体における放射線安全要件の遵守を行っています。
市場セグメント
放射線線量管理(RDM)、提供形態別
2025年には、病院が画像診断手順全般にわたる放射線線量情報の収集、監視、分析、報告を行うためのソフトウェアプラットフォームをますます導入するようになったことから、ソリューションセグメントがRDM市場の大部分を占めました。RDMソリューションは、医療機関が患者の線量を追跡し、被ばくレベルを診断参照レベルと比較し、線量のばらつきを特定し、さまざまなモダリティにわたる画像診断プロトコルの最適化を支援します。
CT、透視検査、X線撮影、マンモグラフィ、核医学検査の実施件数が増加していることから、医療施設全体で管理すべき線量情報の量も増加しています。同時に、AIを活用した線量分析、患者個別線量測定、相互運用性、およびクラウドベースかつベンダー中立のプラットフォームにおける進歩により、RDMソリューションの機能は拡大しています。サービス分野は、医療機関が複数の画像診断装置や拠点にわたりRDMシステムを導入するにつれ、実装・統合、システム構成、保守、コンサルティング、教育・研修に対するニーズが高まっていることを背景に、予測期間中に急速な成長を記録すると見込まれています。
RDMプラットフォームを既存の画像診断システムや病院のITシステムと連携させ、信頼性の高い線量データを維持する必要性が、関連サービスへの需要をさらに後押しすると予想されます。
放射線線量管理、機能別
2025年には、線量追跡・モニタリングセグメントがRDM市場で最大のシェアを占めました。これは主に、医療機関がRDMソリューションを活用し、異なるモダリティや施設にわたる画像診断手順からの放射線被ばくを自動的に取得・監視しているためです。CT、透視検査、X線撮影、マンモグラフィー、その他の放射線を用いた検査件数の増加に伴い、継続的な線量追跡、アラート、および検査単位でのモニタリングの必要性が高まっています。これらの機能は、報告、ベンチマーク、および画像診断業務のさらなる最適化に必要な線量情報も提供します。
プロトコルおよび線量最適化セグメントは、予測期間中に最も急速な成長を記録すると予想されます。この成長は、適切な診断画像品質を維持しつつ、不必要な放射線被ばくを低減することへの注目が高まっていることに起因しています。RDMソリューションは、線量のばらつきを特定し、画像診断プロトコルを評価し、線量データに基づいて検査パラメータの調整を支援するために、ますます活用されています。医療提供者が放射線安全と標準化された画像診断実務をより重視するにつれ、プロトコル最適化機能への需要は増加すると予想されます。
放射線線量管理、技術別
2025年、RDM市場において最大のシェアを占めたのは、非AI/従来型技術セグメントでした。これは主に、従来のRDMプラットフォームが、自動線量追跡、モニタリング、レポート作成、ベンチマーク、およびコンプライアンス確保のために、すでに広く利用されているためです。これらのシステムは、画像診断装置から線量情報を収集し、さらなる検討が必要な検査を特定するための確立された機能を提供しています。
AI搭載技術セグメントは、予測期間中に最も急速な成長を記録すると予想されます。機械学習、深層学習、コンピュータビジョン、自然言語処理の利用拡大に伴い、RDMシステムの役割は、基本的なモニタリングから、より高度な自動分析や意思決定支援へと広がっています。AI搭載ソリューションは、線量パターンや外れ値の特定、プロトコルの最適化支援、そして大量の画像データや線量データのより効率的な分析に貢献できます。医療提供者が、診断画像の品質を維持しつつ線量の最適化を図る方法をますます模索する中、AI搭載RDM技術の導入は増加すると予想されます。
放射線線量管理(RDM)、導入モデル別
2025年には、多くの病院や画像診断センターが、機密性の高い患者データや放射線線量データを管理するために、引き続きオンプレミス型システムに依存しているため、オンプレミスセグメントがRDM市場の最大のシェアを占めました。オンプレミス展開により、医療施設はデータ、システム構成、および既存のPACS、RIS、病院情報システム、画像診断装置との統合について、より強力な制御が可能となります。
また、確立されたITインフラを持ち、自社のネットワーク環境内で線量管理システムを維持する必要がある施設にも適しています。クラウドベース/Webベースのセグメントは、病院や画像診断ネットワーク全体で、拡張性が高くアクセスしやすいRDMプラットフォームへのニーズが高まっていることを背景に、予測期間中に最も急速な成長を記録すると予想されます。クラウド導入により、複数の拠点にわたる線量情報へのアクセスが簡素化され、一元的な監視や分析が可能となり、組織が専用のハードウェアを維持管理する必要性が軽減されます。クラウドベースの医療IT、リモートアクセス、およびベンダー中立型のRDMプラットフォームの採用拡大により、予測期間中はクラウド導入への移行がさらに後押しされると見込まれます。
放射線線量管理(RDM)、収益モデル別
2025年には、資本支出/年間購入セグメントがRDM市場で最大のシェアを占めました。これは、医療機関がこれらのソリューションやサービスを年間ライセンスやサブスクリプションを通じて購入しているためです。
こうした契約形態により、病院や画像診断ネットワークは、複数の画像診断システムや施設にまたがって線量モニタリングプラットフォームを利用できるほか、定期的なアップグレードやメンテナンスも受けられます。これは、継続的な線量モニタリングと分析を必要とする大規模な画像診断ネットワークに最適です。「検査ごとの課金」モデルは、検査実施機関が検査件数に基づいてRDMソリューションの費用を賄える柔軟なビジネスモデルへの関心が高まっていることから、予測期間において最も急速に成長するセグメントになると見込まれています。
これらのモデルは、多額の初期投資を回避するのに役立ち、検査件数が変動しやすい小規模な医療機関や組織を惹きつけることができます。RDMプロバイダーがより柔軟な商業契約を模索し続ける中、予測期間中に「検査ごとの課金」モデルの採用が拡大すると予想されます。
地域
予測期間中、放射線線量管理市場においてアジア太平洋地域が最も高い成長率を示すと見込まれます
予測期間中、アジア太平洋地域は放射線線量管理(RDM)市場において最も高い成長率を記録すると見込まれています。同地域における医療インフラの拡充や医療用画像診断の利用拡大に伴い、放射線被ばくのより適切なモニタリングと最適化に対するニーズが高まっています。
中国、日本、インド、韓国、オーストラリア、シンガポールなどの国々は、医療画像診断能力、デジタル医療インフラ、および放射線安全対策への投資を進めています。同時に、線量モニタリングや診断参照レベルの強化に向けた各国の取り組みが、RDMの導入をより後押しする環境を作り出しています。例えば、オーストラリアでは2025年に国のCT診断参照レベルが更新され、医療機関は線量を更新された基準値と比較し、線量が基準値を超えた場合には画像診断プロトコルを見直すことが義務付けられています。
この地域全体でCT、透視検査、核医学、その他の画像診断手技の利用が増加していることに加え、放射線防護や線量最適化への関心が高まっていることから、RDMソリューションへの需要が増加すると予想されます。デジタルかつ相互運用可能な画像診断システムの開発や、医療画像診断におけるAIの活用拡大は、アジア太平洋地域全体でのRDM技術の導入をさらに後押しするものと見込まれます。
放射線線量管理市場:企業評価マトリックス
放射線線量管理市場のマトリックスにおいて、バイエルAG(スター)は、確立された「Radimetrics」プラットフォーム、幅広い画像診断および造影剤のポートフォリオ、そして医療機関におけるグローバルな展開により、現在の市場を支配しています。バイエルの「Radimetrics」ソリューションは、複数の画像診断モダリティにわたる、企業全体の放射線線量モニタリング、データ収集、線量分析、ベンチマーク、およびプロトコル管理をサポートしています。PACSHealth, LLC(新興リーダー)は、医療画像ITポートフォリオと線量管理機能を通じて、その地位を強化し続けています。DoseTrackを含む同社の画像診断エコシステムは、放射線線量のモニタリングと分析をサポートすると同時に、Sectraのより広範なエンタープライズ画像診断および放射線科ワークフローソリューションを補完しています。
主要市場プレイヤー
Bayer AG (Germany)
Siemens Healthineers AG (Germany)
Koninklijke Philips N.V. (Netherlands)
GE HealthCare (US)
FUJIFILM Holdings Corporation (Japan)
Sectra AB (Sweden)
Canon Inc. (Japan)
Agfa-Gevaert Group (Belgium)
PACSHealth, LLC (US)
Qaelum (Belgium)
Medsquare (France)
Novarad (US)
INFINITT Healthcare Co., Ltd. (South Korea)
Carestream Health (US)
Shimadzu Corporation (Japan)
Nanjing Perlove Medical Equipment Co., Ltd. (China)
Neusoft Medical Systems Co., Ltd. (China)
Konica Minolta, Inc. (Japan)
IBA (Belgium)
Lunit Inc. (South Korea)
最近の動向
5月26日:フィリップスは、画像誘導治療プラットフォーム「Azurion」向けに「SmartIQ」を発表しました。これは、画像品質を向上させつつ、放射線被ばく量を低減するように設計された冠動脈画像診断技術です。この技術には、冠動脈手技向けの超低線量プロトコルが含まれており、フィリップスの「ClarityIQ」で利用可能な最低線量設定と比較して、X線被ばく量を50%以上削減します。「SmartIQ」は、冠動脈およびその他の画像誘導手技における線量管理と低線量イメージングへのフィリップスの取り組みをさらに強化するものです。
5月26日:シーメンス・ヘルスインアーズは、同社の「Optiq AI」イメージングチェーンを搭載した6つの新しいインターベンション用イメージングシステムについて、FDAの承認を取得しました。このAIを活用した技術は、透視、画像取得、デジタル減算血管造影の全工程において、ディープラーニングに基づくノイズ低減を行い、インターベンション処置中の画質を向上させます。また、「Optiq AI」は画像データのリアルタイム最適化をサポートし、放射線被ばく量を合理的に達成可能な限り低く抑えつつ、画質を維持できるよう設計されています。この開発により、シーメンス・ヘルスインアーズが推進する、AIを活用した被ばく線量を低減した画像誘導処置への取り組みがさらに強化されます。
1月26日:富士フイルム・インディアは、IRIA 2026において、高精細画像、線量最適化、AIを活用したワークフローの自動化を組み合わせたCTシステム「FCT iStream」を発表しました。本システムは、高度な画像再構成技術と臓器ごとの線量調整機能を組み込んでおり、放射線被ばく量を大幅に低減しながら診断用画像撮影をサポートします。「FCT iStream」は、腫瘍学、循環器学、神経学、外傷、予防医療検診などの用途を想定しており、CT画像診断における線量最適化技術の利用拡大という観点から、今回の発売は特に意義深いものとなっています。
2025年11月:キヤノンメディカルは、Alphenix Sky+血管造影システムとAquilion ONE/INSIGHT Edition CTスキャナーを1つの検査室に統合した、統合型アンジオCTソリューション「Alphenix 4D CT with Aquilion ONE/INSIGHT Edition」について、FDA 510(k)認可を取得したと発表しました。このシステムは、画像診断システム間の患者の移動を削減しつつ、診断、治療計画、インターベンション、および検証を支援するように設計されています。キヤノンはまた、患者および医療チームのための線量最適化を強調しており、この開発は、複雑な画像誘導下およびインターベンション手技における放射線線量管理に関連しています。
2025年5月:フィリップスは、冠動脈手技向けの新しい超低線量X線技術に関する実臨床エビデンスを収集するため、「RADIQAL(Radiation Dose and Image Quality Trial)」研究を開始しました。この多施設共同無作為化試験は、冠動脈手技の性能に影響を与えることなく、この技術が患者やスタッフの放射線被ばくを低減できるかどうかを評価することを目的としています。この技術は、フィリップスの画像誘導治療システム「Azurion」に統合されており、フィリップスの「ClarityIQ」技術で利用可能な最低設定と比較して、X線被ばくを50%低減する超低線量プロトコルを採用しています。この開発は、画質と手技の性能を維持しつつ線量低減に焦点を当てている点で、放射線線量管理に直接関連しています。
1 はじめに 41
1.1 本調査の目的 41
1.2 市場の定義 41
1.3 調査対象範囲 42
1.3.1 調査対象市場 42
1.3.2 調査対象の範囲および除外項目 43
1.3.3 対象期間 44
1.4 対象通貨 45
1.5 ステークホルダー 45
1.6 変更点の概要 45
2 エグゼクティブ・サマリー 47
2.1 主な洞察と市場のハイライト 47
2.2 主要な市場参加者:市場動向と戦略的展開 49
2.3 市場を形作る破壊的トレンド 50
2.4 高成長セグメントおよび新興市場 51
2.5 概要:世界の市場規模、成長率、および予測 52
3 プレミアムインサイト 53
3.1 放射線線量管理市場の概要 53
3.2 北米:放射線線量管理市場(提供サービス別・国別) 54
3.3 放射線線量管理市場:地域別の成長機会 55
4 市場概要 56
4.1 はじめに 56
4.2 市場の動向 57
4.2.1 推進要因 57
4.2.1.1 画像診断手技の利用拡大と複雑化 57
4.2.1. 2 線量モニタリング、最適化、および基準値に対する規制当局の重視の高まり 58
4.2.1.3 放射線被ばくおよび線量最適化に関する懸念の高まり 59
4.2.2 制約要因 59
4.2.2.1 導入および統合にかかるコストの高さ 59
4.2.2.2 放射線線量管理および最適化を担う熟練した専門家の不足 60
4.2.3 機会 61
4.2.3.1 AIを活用した放射線線量最適化の導入拡大 61
4.2.3.2 ベンダー中立型およびクラウドベースの線量管理プラットフォームの導入拡大 61
4.2.3.3 年齢に応じた放射線線量最適化への注目の高まり 62
4.2.4 課題 62
4.2.4.1 モダリティやシステムを横断した、標準化され相互運用可能な線量データの欠如 62
4.2.4.2 機関間における線量ベンチマークや画像撮影プロトコルのばらつき 63
4.3 未充足ニーズと未開拓領域 64
4.4 相互に連携する市場とセクター横断的な機会 64
4.5 ティア1/2/3の主要企業による戦略的動き 65
5 産業の動向 67
5.1 ポーターの5つの力分析 67
5.1.1 新規参入の脅威 68
5.1.2 代替品の脅威 68
5.1.3 供給者の交渉力 69
5.1.4 購入者の交渉力 69
5.1.5 競合の激しさ 69
5.2 マクロ経済指標 70
5.2.1 はじめに 70
5.2.2 GDPの推移と予測 70
5.2.3 世界の医療IT産業の動向 70
5.3 バリューチェーン分析 70
5.3.1 研究開発 72
5.3.2 データおよび知識資産 72
5.3.3 ソフトウェアおよびプラットフォームインフラ 72
5.3.4 クラウドサービスプロバイダー 72
5.3.5 マーケティングおよび販売 73
5.3.6 アフターサービス 73
5.4 エコシステム分析 73
5.5 価格分析 75
5.5.1 放射線線量管理市場の目安価格、
製品別(2025年) 76
5.5.2 放射線線量管理市場の目安価格、
地域別(2025年) 77
5.6 主要な会議およびイベント 77
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 79
5.8 投資および資金調達のシナリオ 80
5.9 ケーススタディ分析 81
5.9.1 リアルタイムの線量モニタリングおよびアラート機能によるCT被ばく線量の低減 81
5.9.2 全社的なマルチモダリティ線量管理の確立 81
5.9.3 がん専門医療における放射線被ばく線量の低減 82
5.9.4 医療連携の改善 82
5.10 アメリカ料金体系の概要と影響 83
5.10.1 はじめに 83
5.10.2 主な関税率 83
5.11 価格への影響分析 84
5.12 国・地域への影響 85
5.12.1 アメリカ 85
5.12.2 ヨーロッパ 85
5.12.3 アジア太平洋地域 85
5.13 エンドユーザーへの影響 86
5.13.1 病院および医療システム 86
5.13.2 診断・画像診断センター 86
5.13.3 日帰り手術センター 86
5.13.4 その他のエンドユーザー 87
6 技術、特許、デジタル化、
およびAIの導入による戦略的変革 88
6.1 主要な新興技術 88
6.1.1 AIを活用した放射線線量の予測、モニタリング、および最適化 88
6.1.2 患者個別および個別化された線量測定技術 88
6.1.3 放射線線量最適化のための先進的な画像診断技術 89
6.2 補完の技術 89
6.2.1 DICOM、放射線線量構造化レポート(RDSR)、および相互運用性技術 89
6.2.2 クラウドベース、ベンダー中立、およびエンタープライズ線量管理アーキテクチャ 90
6.2.3 線量レジストリ、ベンチマーキング、および集団レベルの
線量分析 90
6.3 関連技術 91
6.3.1 計算線量測定および患者固有の線量モデリング 91
6.4 技術・製品のロードマップ 91
6.5 特許分析 92
6.5.1 放射線線量管理に関する特許公開の動向 92
6.5.2 洞察:管轄区域および主要出願人の分析 93
6.6 将来の応用 97
6.6.1 AIを活用した個別化された放射線線量管理 97
6.6.2 リアルタイムの線量最適化とインテリジェントな画像処理ワークフローの自動化 97
6.6.3 経時的な放射線被ばく管理および予測線量分析 98
6.7 AI/汎用AIが放射線線量管理市場に与える影響 98
6.7.1 はじめに 98
6.7.2 放射線線量管理市場におけるAI/汎用AIの可能性 99
6.7.3 AI/汎用AIの導入に関する事例研究 101
6.7.4 AI/汎用AIが相互接続されたエコシステムおよび隣接するエコシステムに与える影響 102
6.7.5 医療用画像診断装置および画像インフォマティクス 102
6.7.6 線量レジストリ、ベンチマーキングおよび品質管理 103
6.7.7 AIを活用した画像診断および臨床ワークフロー 103
6.7.8 利用者の準備状況および影響評価 103
6.7.8.1 利用者の準備状況 103
6.7.8.1.1 利用者A:病院および統合医療システム 104
6.7.8.1.2 ユーザーB:診療所、外来診断画像センター、および放射線科診療所 104
6.7.8.1.3 ユーザーC:インターベンショナル放射線科および循環器センター 104
6.7.8.2 影響評価 105
6.7.8.2.1 利用者 A:病院および統合医療システム 105
6.7.8.2.1.1 導入 105
6.7.8.2.1.2 影響 105
6.7.8.2.2 利用者 B:外来診断画像センターおよび放射線診療所 106
6.7.8.2.2.1 導入 106
6.7.8.2.2.2 影響 106
6.7.8.2.3 利用者 C:インターベンショナル放射線・循環器センター 106
6.7.8.2.3.1 導入 106
6.7.8.2.3.2 影響 107
7 規制環境 108
7.1 地域ごとの規制およびコンプライアンス 108
7.1.1 規制機関、政府機関、およびその他の組織 109
7.1.2 規制の枠組み 116
7.1.2.1 北米 116
7.1.2.2 ヨーロッパ 117
7.1.2.3 アジア太平洋地域 118
7.1.2.4 南米アメリカ 119
7.1.2.5 中東・アフリカ 119
7.1.3 産業標準 120
8 顧客環境と購買者の行動 121
8.1 はじめに 121
8.2 意思決定プロセス 121
8.3 購入者のステークホルダーと購入評価基準 122
8.4 購入プロセスにおける主要なステークホルダー 122
8.4.1 購買プロセスにおける主要なステークホルダー 123
8.4.2 購買基準 123
8.5 導入の障壁と社内の課題 125
8.6 さまざまなエンドユーザーからの未充足ニーズ 125
8.6.1 満たされていないニーズ 126
8.6.2 エンドユーザーの期待 127
8.7 市場の収益性 128
9 放射線線量管理市場(提供サービス別) 129
9.1 はじめに 130
9.2 ソリューション 130
9.2.1 統合型および自動化された放射線線量管理ソリューションの採用拡大が市場を牽引 130
9.2.2 スタンドアロン型ソリューション 132
9.2.2.1 市場を後押しする、柔軟かつ費用対効果の高い線量モニタリングソリューションへの需要の高まり 132
9.2.3 統合型ソリューション 133
9.2.3.1 市場を牽引する、全社規模のマルチベンダー対応線量管理へのニーズの高まり 133
9.3 サービス 134
9.3.1 市場を牽引する、専門的な導入、コンサルティング、およびトレーニングの専門知識に対するニーズの高まり 134
9.3.2 サポートおよび保守サービス 136
9.3.2.1 市場を牽引する、システムの継続的な可用性とソフトウェア更新に対するニーズの高まり 136
9.3.3 導入・統合サービス 137
9.3.3.1 病院ネットワークの拡大が、導入・統合サービスの需要を牽引 137
9.3.4 コンサルティングサービス 138
9.3.4.1 このセグメントを牽引する、線量傾向の分析および外れ値の特定に対するニーズの高まり 138
9.3.5 教育・研修サービス 139
9.3.5.1 このセグメントを後押しする、放射線量最適化を支援する熟練人材へのニーズの高まり 139
10 機能別放射線量管理市場 140
10.1 はじめに 141
10.2 線量追跡およびモニタリング 141
10.2.1 自動的かつ継続的な線量モニタリングの導入拡大 141
10.3 線量分析およびベンチマーク 142
10.3.1 線量の外れ値を特定し、画像診断のパフォーマンスをベンチマークする必要性の高まりが、このセグメントを後押ししています 142
10. 4 線量報告および規制順守 143
10.4.1 放射線線量の文書化に対する規制上の重視の高まりが、このセグメントを牽引 143
10.5 プロトコルおよび線量最適化 144
10.5.1 診断画像の品質を維持しつつ線量低減への注目が高まることで、このセグメントが牽引されています 144
10.6 患者の放射線被ばく管理 145
10.6.1 患者ごとの放射線被ばくおよび累積放射線被ばくへの注目が高まっていること – 主要な推進要因 145
10.7 その他の機能 146
10.7.1 異種画像環境間での相互運用性に対するニーズの高まりがセグメントを牽引 146
11 技術別放射線線量管理市場 147
11.1 はじめに 148
11.2 AIを活用した技術 148
11.2.1 AIの導入拡大がセグメントの成長を牽引 148
11.2.2 機械学習 149
11.2.2.1 予測的かつ患者個別の線量最適化の採用拡大がセグメントを後押し 149
11.2.3 深層学習 150
11.2.3.1 自動画像処理および線量最適化における深層学習の利用拡大 150
11.2.4 コンピュータビジョン 151
11.2.4.1 画像解析および解剖学的評価の自動化が進み、セグメントを牽引 151
11.2.5 自然言語処理(NLP) 152
11.2.5.1 非構造化臨床データの入手可能性が高まっていること – 主要な推進要因 152
11.3 AI以外/従来型技術 153
11.3.1 臨床現場での定着と規制上の信頼性 153
12 導入モデル別放射線線量管理市場 154
12.1 はじめに 155
12.2 オンプレミス型導入 155
12.2.1 厳格なデータセキュリティポリシーがセグメントの成長を牽引 155
12.3 クラウド型/Web型導入 156
12.3.1 拡張性のあるマルチサイト線量モニタリングおよび画像解析へのリモートアクセスに対するニーズの高まりが需要を押し上げています 156
13 収益モデル別放射線線量管理市場 158
13.1 はじめに 159
13.2 資本支出/年間購入モデル 159
13.2.1 確立された調達慣行が需要を牽引 159
13.3 処置ごとの課金モデル 160
13.3.1 手頃な価格がセグメントの成長を牽引 160
14 モダリティ別放射線線量管理市場 162
14.1 はじめに 163
14.2 コンピュータ断層撮影(CT) 163
14.2.1 光子計数CTおよびAIベースの再構成技術の急速な普及がセグメントを牽引 163
14.3 透視検査およびインターベンショナルイメージング 164
14.3.1 処置の複雑化に伴い、リアルタイムでの放射線被ばく線量低減への需要が高まっています 164
14.4 単純X線撮影 165
14.4.1 デジタル単純X線撮影とAIを活用した画像補正により、被ばく線量の低減が可能となります 165
14.5 マンモグラフィー 166
14.5.1 3D乳房画像診断の拡大が需要を牽引 166
14.6 核医学 167
14.6.1 高感度PET/SPECTおよびAIを活用した再構成の利用拡大がセグメントを牽引 167
14.6.2 PET 168
14.6.2.1 PETの感度向上とAI再構成が需要を押し上げる 168
14.6.3 SPECT 169
14.6.3.1 低線量SPECT/CT技術が放射線量の最適化を強化 169
14.6.4 ハイブリッド 169
14.6.4.1 PET/CTおよびSPECT/CTへの依存度の高まりが市場を牽引 169
15 用途別放射線線量管理市場 171
15.1 はじめに 172
15.2 腫瘍学 172
15.2.1 腫瘍学への注目度の高まりが需要を牽引 172
15.3 循環器学 173
15.3.1 循環器学分野での利用拡大が需要を後押し 173
15.4 整形外科 174
15.4.1 手技の高度な複雑さが需要を牽引 174
15.5 歯科 175
15.5.1 CBCTの利用拡大が需要を後押し 175
15.6 その他の用途 176
15.6.1 繰り返し検査の管理ニーズが需要を牽引 176
16 エンドユーザー別放射線被ばく線量管理市場 178
16.1 はじめに 179
16.2 病院および医療システム 179
16.2.1 多様な画像診断機器の導入が、病院ネットワーク全体における一元化された放射線線量管理(RDM)およびプロトコルの最適化を促進しています 179
16.3 診断・画像診断センター 180
16.3.1 検査件数の多さと複数拠点での画像診断業務が需要を加速させています 180
16.4 外来診療施設 181
16.4.1 外来および通院患者向け画像診断の拡大が需要を増加させています 181
16.5 学術・研究機関 182
16.5.1 AIを活用した低線量画像診断および次世代の線量最適化技術が牽引するセグメント 182
16.6 その他のエンドユーザー 183
16.6.1 規制監督、人口レベルの放射線モニタリング、および臨床試験 – 主要な推進要因 183
17 地域別放射線線量管理市場 185
17.1 はじめに 186
17.2 北米 187
17.2.1 北米のマクロ経済見通し 188
17.2.2 アメリカ 193
17.2.2.1 放射線安全に対する規制の重点化が市場を牽引 193
17.2.3 カナダ 199
17.2.3.1 画像診断検査件数の増加が市場を押し上げる 199
17.3 ヨーロッパ 204
17.3.1 ヨーロッパのマクロ経済見通し 205
17.3.2 ドイツ 210
17.3.2.1 画像診断需要の増加と高齢化が市場を牽引 210
17.3.3 フランス 215
17.3.3.1 医療の近代化により、放射線被ばく管理の導入が加速 215
17.3.4 英国 220
17.3.4.1 画像診断件数の増加とNHSのデジタル化が市場の成長を支える 220
17.3.5 イタリア 225
17.3.5.1 線量最適化とモニタリングに対する規制上の重視が市場を牽引 225
17.3.6 スペイン 229
17.3.6.1 患者の線量測定および放射線線量最適化への注目が高まり、市場を牽引 229
17.3.7 その他のヨーロッパ諸国 234
17.4 アジア太平洋地域 240
17.4.1 アジア太平洋地域のマクロ経済見通し 241
17.4.2 中国 247
17.4.2.1 最大の患者数と医療費の増加が市場の成長を後押し 247
17.4.3 日本 252
17.4.3.1 大規模かつ技術的に先進的な病院インフラ 252
17.4.4 インド 258
17.4.4.1 市場成長を支える、好意的な政府政策と医療インフラの改善 258
17.4.5 オーストラリア 264
17.4.5.1 放射線被ばく量の最適化を加速させる、全国診断基準値の策定 264
17.4.6 韓国 270
17.4.6.1 医療画像検査件数の増加と患者の放射線被ばく量の増加が市場を後押し 270
17.4.7 アジア太平洋地域のその他 275
17.5 南米アメリカ 281
17.5.1 南米アメリカのマクロ経済見通し 281
17.5.2 ブラジル 287
17.5.2.1 規制への注目度の高まりと先進的な画像診断技術の導入が市場を牽引 287
17.5.3 メキシコ 292
17.5.3.1 診断用画像検査の需要増加と低線量技術の導入が市場の成長を支える 292
17.5.4 その他の南米アメリカ諸国 297
17.6 中東・アフリカ 302
17.6.1 中東・アフリカのマクロ経済見通し 303
17.6.2 GCC諸国 309
17.6.2.1 サウジアラビア 315
17.6.2.1.1 医療費の増加が市場の成長を後押し 315
17.6.2.2 アラブ首長国連邦(UAE) 320
17.6.2.2.1 医療インフラへの投資拡大が市場の成長を牽引 320
17.6.2.3 その他のGCC諸国 326
17.6.3 南アフリカ 332
17.6.3.1 放射線線量の最適化への注目が高まり、市場の成長を後押し 332
17.6.4 その他の中東・アフリカ諸国 337
18 競争環境 342
18.1 概要 342
18.2 主要企業の戦略/競争優位性(2023年~2026年) 342
18.3 売上高分析(2021年~2025年) 347
18.4 市場シェア分析(2021年~2025年) 347
18.5 ブランド比較 351
18.6 企業評価および財務指標 352
18.7 企業評価マトリックス:主要企業、2025年 353
18.7.1 スター企業 353
18.7.2 新興リーダー企業 353
18.7.3 広範な事業展開を行う企業 353
18.7.4 参入企業 354
18.7.5 企業の事業展開範囲:主要企業、2025年 355
18.7.5.1 企業の事業展開範囲 355
18.7.5.2 地域別の事業展開範囲 356
18.7.5.3 提供範囲 357
18.7.5.4 導入モデルの範囲 358
18.7.5.5 技術の範囲 359
18.8 企業評価マトリックス:スタートアップ/中小企業、2025年 360
18.8.1 先進的な企業 360
18.8.2 対応力のある企業 360
18.8.3 ダイナミックな企業 360
18.8.4 スタートブロック 360
18.8.5 スタートアップ/中小企業における競争力ベンチマーク(2025年) 362
18.9 競争シナリオ 363
18.9.1 取引 366
18.9.2 その他の動向 370
19 企業概要 372
19.1 主要企業 372
19.1.1 バイエルAG 372
19.1.1.1 提供製品・ソリューション・サービス 374
19.1.1.2 最近の動向 374
19.1.1.2.1 製品の発売およびアップグレード 374
19.1.1.2.2 取引 375
19.1.1.2.3 その他の動向 376
19.1.1.3 MnMの見解 376
19.1.1.3.1 主な強み 376
19.1.1.3.2 戦略的選択 376
19.1.1.3.3 弱点および競合上の脅威 377
19.1.2 SIEMENS HEALTHINEERS AG 378
19.1.2.1 事業概要 378
19.1.2.2 提供している製品・ソリューション・サービス 380
19.1.2.3 最近の動向 381
19.1.2.3.1 製品の発売およびアップグレード 381
19.1.2.3.2 取引 382
19.1.2.3.3 事業拡大 384
19.1.2.4 MnMの見解 385
19.1.2.4.1 主な強み 385
19.1.2.4.2 戦略的選択 385
19.1.2.4.3 弱点および競合上の脅威 385
19.1.3 KONINKLIJKE PHILIPS N.V. 386
19.1.3.1 事業概要 386
19.1.3.2 提供している製品・ソリューション・サービス 388
19.1.3.3 最近の動向 389
19.1.3.3.1 製品の発売およびアップグレード 389
19.1.3.3.2 取引 390
19.1.3.4 MnMの見解 390
19.1.3.4.1 主な強み 390
19.1.3.4.2 戦略的選択 391
19.1.3.4.3 弱みと競合上の脅威 391
19.1.4 GE 医療 392
19.1.4.1 事業概要 392
19.1.4.2 提供製品・ソリューション・サービス 394
19.1.4.3 最近の動向 395
19.1.4.3.1 製品の発売およびアップグレード 395
19.1.4.3.2 取引 396
19.1.4.3.3 その他の動向 398
19.1.4.4 MnMの見解 398
19.1.4.4.1 主な強み 398
19.1.4.4.2 戦略的選択 399
19.1.4.4.3 弱みと競合上の脅威 399
19.1.5 富士フイルムホールディングス株式会社 400
19.1.5.1 事業概要 400
19.1.5.2 提供している製品・ソリューション・サービス 402
19.1.5.3 最近の動向 402
19.1.5.3.1 製品の発売およびアップグレード 402
19.1.5.3.2 取引 403
19.1.5.3.3 その他の動向 404
19.1.5.4 MnMの見解 404
19.1.5.4.1 主な強み 404
19.1.5.4.2 戦略的選択 404
19.1.5.4.3 弱点および競合上の脅威 405
19.1.6
SECTRA AB 40619.1.6.1 事業概要 40619.1.6.2 提供している製品・ソリューション・サービス 40719.1.6.3 最近の動向 40819.1.6.3.1 製品の発売およびアップグレード 40819.1.6.3.2 取引 40819.1.6.3.3 その他の動向 40919.1.7 キヤノン株式会社 41019.1.7.1 事業概要 41019.1.7.2 提供している製品・ソリューション・サービス 41119.1.7.3 最近の動向 41219.1.7.3.1 製品の発売およびアップグレード 41219.1.7.3.2 取引 41319.1.7.3.3 その他の動向 41419.1.8 AGFA-GEVAERT N.V. 41519.1.8.1 事業概要 41519.1.8.2 提供している製品・ソリューション・サービス 41619.1.8.3 最近の動向 41719.1.8.3.1 製品の発売およびアップグレード 41719.1.8.3.2 取引 41819.1.9 PACSHEALTH, LLC 41919.1.9.1 事業概要 41919.1.9.2 提供している製品・ソリューション・サービス 42019.1.9.3 最近の動向 42019.1.9.3.1 取引 42019.1.10 QAELUM 42119.1.10.1 事業概要 42119.1.10.2 提供している製品・ソリューション・サービス 42219.1.10.3 最近の動向 42219.1.10.3.1 契約状況 42219.1.11 MEDSQUARE 42419.1.11.1 事業概要 42419.1.11.2 提供している製品・ソリューション・サービス 42519.1.11.3 最近の動向 42519.1.11.3.1 製品の発売およびアップグレード 42519.1.11.3.2 取引実績 42619.1.12 NOVARAD 42719.1.12.1 事業概要 42719.1.12.2 提供している製品・ソリューション・サービス 42819.1.13 INFINITT 医療 CO., LTD. 42919.1.13.1 事業概要 42919.1.13.2 提供している製品・ソリューション・サービス 43019.1.14 CARESTREAM HEALTH 43119.1.14.1 事業概要 43119.1.14.2 提供している製品・ソリューション・サービス 43219.1.14.3 最近の動向 43319.1.14.3.1 製品の発売およびアップグレード 433
19.1.14.3.2 契約 434
19.1.15 株式会社島津製作所 436
19.1.15.1 事業概要 436
19.1.15.2 提供している製品・ソリューション・サービス 437
19.1.15.3 最近の動向 438
19.1.15.3.1 製品の発売およびアップグレード 438
19.1.15.3.2 取引実績 439
19.1.16 南京パールラブ医療機器株式会社 440
19.1.16.1 事業概要 440
19.1.16.2 提供製品・ソリューション・サービス 441
19.1.16.3 最近の動向 442
19.1.16.3.1 製品の発売およびアップグレード 442
19.1.16.3.2 取引実績 442
19.1.17 NEUSOFT MEDICAL SYSTEMS CO., LTD. 444
19.1.17.1 事業概要 444
19.1.17.2 提供している製品・ソリューション・サービス 445
19.1.17.3 最近の動向 446
19.1.17.3.1 新製品の発売およびアップグレード 446
19.1.17.3.2 契約 447
19.1.18 コニカミノルタ株式会社 448
19.1.18.1 事業概要 448
19.1.18.2 提供している製品・ソリューション・サービス 449
19.1.18.3 最近の動向 450
19.1.18.3.1 製品の発売およびアップグレード 450
19.1.18.3.2 取引実績 451
19.1.19 IBA 452
19.1.19.1 事業概要 452
19.1.19.2 提供している製品・ソリューション・サービス 454
19.1.19.3 最近の動向 455
19.1.19.3.1 製品の発売およびアップグレード 455
19.1.19.3.2 取引実績 455
19.1.20 LUNIT INC. 457
19.1.20.1 事業概要 457
19.1.20.2 提供している製品・ソリューション・サービス 458
19.1.20.3 最近の動向 459
19.1.20.3.1 契約状況 459
19.2 その他の主要企業 460
19.2.1 QIT SYSTEME GMBH 460
19.2.2 IMALOGIX 460
19.2.3 IDOSE 461
19.2.4 MYXRAYDOSE LTD. 461
19.2.5 VIRTUAL PHANTOMS INC. 462
20 調査方法論 463
20.1 調査アプローチ 463
20.1.1 二次調査 464
20.1.1.1 二次情報源からの主要データ 465
20.1.2 一次調査 465
20.1.2.1 一次情報源からの主要データ 467
20.1.2.2 専門家からの知見 468
20.2 調査方法論 469
20.3 市場規模の推計 471
20.4 市場細分化データの三角測量 476
20.5 市場シェアの推計 477
20.6 本調査の前提条件 477
20.7 限界 478
20.7.1 調査範囲に関連する限界 478
20.7.2 調査方法に関連する限界 478
20.8 リスク評価 478
21 付録 479
21.1 ディスカッション・ガイド 479
21.2 ナレッジストア:Markets and Marketsの購読ポータル 485
21.3 カスタマイズオプション 487
21.4 関連レポート 487
21.5 著者情報 488
表1 米ドルへの換算為替レート 45
表2 放射線線量管理市場:ポーターの5つの力分析 68
表3 放射線線量管理市場:エコシステムにおける役割 74
表4 放射線線量管理市場の参考価格(提供内容別)(2025年) 76
表5 放射線線量管理市場の参考価格(地域別)(2025年) 77
表6 放射線線量管理:主要な会議およびイベント(2026年~2027年) 78
表7 ケース1:線量モニタリングとアラートによる放射線線量の低減 81
表8 ケース2:RADIMETRICSを活用したマルチモダリティ線量管理の確立
81
表 9 事例 3:線量管理とプロトコルの最適化による放射線被ばく量の低減 82
表 10 事例 4:アスクレピオス・クリニック — 企業全体での放射線被ばく量管理 82
表11 アメリカ調整済み相互関税率 83
表12 放射線線量管理市場における申請件数上位国 94
表13 放射線線量管理市場:主要特許 96
表14 南米アメリカ:規制機関、政府機関、およびその他の組織 109
表15 ヨーロッパ:規制機関、政府機関、およびその他の組織 110
表16 アジア太平洋地域:規制機関、政府機関、およびその他の組織 112
表17 南米アメリカ:規制機関、政府機関、およびその他の組織 114
表18 中東・アフリカ:規制機関、政府機関、およびその他の組織 115
表19 北米の規制状況 116
表20 ヨーロッパの規制状況 117
表21 アジア太平洋地域の規制状況 118
表22 南米アメリカの規制状況 119
表23 中東・アフリカの規制状況 119
表24 主要3つのエンドユーザーにおける購買プロセスに対するステークホルダーの影響
(%) 123
表25 主要3つのエンドユーザーの購買基準 124
表26 放射線線量管理市場における未充足ニーズ 126
表27 放射線線量管理市場におけるエンドユーザーの期待 127
表28 放射線線量管理市場(提供内容別)、
2024年~2031年(百万米ドル) 130
表29 主要市場プレーヤーが提供するソリューション 131
表30 放射線線量管理ソリューション市場(種類別)、
2024年~2031年(百万米ドル) 131
表31 放射線線量管理ソリューション市場(地域別)、
2024年~2031年(百万米ドル) 132
表32 市場主要企業が提供する主要なスタンドアロン型ソリューション 133
表33 スタンドアロン型ソリューションの放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 133
表34 市場主要企業が提供する主要な統合ソリューション 134
表35 統合ソリューションの放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 134
表36 主要市場企業が提供するサービス 135
表37 サービスの種類別放射線線量管理市場、
2024年~2031年(百万米ドル) 135
表38 地域別放射線線量管理サービス市場、
2024年~2031年(百万米ドル) 136
表39 地域別 放射線線量管理サポート・保守サービス市場、2024年~2031年 (百万米ドル) 137
表 40 地域別 導入・統合サービスにおける放射線線量管理市場、2024–2031年(百万米ドル) 138
表41 コンサルティングサービスにおける放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 139
表42 教育・研修サービスにおける放射線線量管理市場、地域別、2024年~2031年 (百万米ドル) 139
表43 機能別放射線線量管理市場、
2024年~2031年(百万米ドル) 141
表44 地域別放射線線量追跡・モニタリング市場、2024年~2031年 (百万米ドル) 142
表45 線量分析・ベンチマーキング分野における放射線線量管理市場、地域別、2024年~2031年(百万米ドル) 143
表 46 線量報告および規制順守に関する放射線線量管理市場(地域別、2024年~2031年) (百万米ドル) 144
表47 プロトコルおよび線量最適化分野における放射線線量管理市場(地域別、2024年~2031年)(百万米ドル) 145
表48 患者の放射線被ばく管理向け放射線線量管理市場(地域別、2024年~2031年)(百万米ドル) 146
表49 その他の機能向け放射線線量管理市場、地域別、2024年~2031年(百万米ドル) 146
表50 放射線線量管理市場、技術別、
2024年~2031年(百万米ドル) 148
表51 AI対応技術の放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 149
表52 AI対応技術を用いた放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 149
表53 機械学習を用いた放射線線量管理市場、地域別、2024年~2031年(百万米ドル) 150
表54 地域別ディープラーニングを活用した放射線線量管理市場、2024年~2031年(百万米ドル) 151
表55 コンピュータビジョン向け放射線線量管理市場:地域別、2024年~2031年(百万米ドル) 152
表56 自然言語処理(NLP)向け放射線線量管理市場:地域別、2024年~2031年(百万米ドル) 152
表57 2024年~2031年の地域別、AI以外の従来型技術を用いた放射線線量管理市場(百万米ドル) 153
表58 放射線線量管理市場(導入モデル別)、
2024年~2031年(百万米ドル) 155
表59 オンプレミス導入向け放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 156
表60 クラウド型/Web型導入の放射線線量管理市場、地域別、2024年~2031年 (百万米ドル) 157
表61 放射線線量管理市場、収益モデル別、
2024年~2031年(百万米ドル) 159
表62 資本購入/年間購入モデルによる放射線線量管理市場、地域別、 2024年~2031年(百万米ドル) 160
表63 処置ごとの支払いモデルによる放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 161
表64 放射線線量管理市場(検査種別別)、
2024年~2031年(百万米ドル) 163
表65 コンピュータ断層撮影(CT)向け放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 164
表66 2024年~2031年の地域別透視・インターベンショナルイメージング用放射線線量管理市場(百万米ドル) 165
表67 X線撮影における放射線線量管理市場:地域別、
2024年~2031年(百万米ドル) 166
表68 マンモグラフィー向け放射線線量管理市場:地域別、2024年~2031年(百万米ドル) 167
表69 核医学向け放射線線量管理市場:種類別、2024年~2031年(百万米ドル) 167
表70 核医薬品における放射線線量管理市場:地域別、2024年~2031年(百万米ドル) 168
表71 PETにおける放射線線量管理市場:地域別、
2024年~2031年(百万米ドル) 168
表72 SPECT向け放射線線量管理市場(地域別)、
2024年~2031年(百万米ドル) 169
表73 ハイブリッド向け放射線線量管理市場(地域別)、
2024年~2031年(百万米ドル) 170
表74 用途別放射線線量管理市場、
2024年~2031年(百万米ドル) 172
表75 腫瘍学向け放射線線量管理市場(地域別)、
2024年~2031年 (百万米ドル) 173
表76 循環器分野における放射線線量管理市場、地域別、
2024年~2031年(百万米ドル) 174
表77 整形外科分野における放射線線量管理市場(地域別)、
2024年~2031年(百万米ドル) 175
表78 歯科分野における放射線線量管理市場(地域別)、
2024年~2031年(百万米ドル) 176
表79 その他の用途における放射線線量管理市場(地域別、2024年~2031年)(百万米ドル) 177
表80 放射線線量管理市場(エンドユーザー別、
2024年~2031年)(百万米ドル) 179
表81 2024年~2031年の地域別病院・医療システム向け放射線線量管理市場(百万米ドル) 180
表82 診断・画像診断センター向け放射線線量管理市場、地域別、2024年~2031年 (百万米ドル) 181
表83 外来診療施設向け放射線線量管理市場、
地域別、2024年~2031年(百万米ドル) 182
表84 2024年~2031年の地域別学術・研究機関向け放射線線量管理市場(百万米ドル) 183
表85 2024年~2031年の地域別その他のエンドユーザー向け放射線線量管理市場 (百万米ドル) 184
表86 地域別放射線線量管理市場、
2024年~2031年(百万米ドル) 186
表87 北米:国別放射線線量管理市場、
2024年~2031年(百万米ドル) 189
表88 北米:放射線線量管理市場(提供形態別)、
2024年~2031年(百万米ドル) 189
表89 北米:放射線線量管理ソリューション市場、
種類別、2024年~2031年(百万米ドル) 189
表90 北米:放射線線量管理サービス市場、
種類別、2024年~2031年(百万米ドル) 190
表91 北米:放射線線量管理市場、機能別、
2024年~2031年(百万米ドル) 190
表92 北米:放射線線量管理市場、技術別、2024年~2031年(百万米ドル) 191
表93 北米: AI対応技術を用いた放射線線量管理市場、種類別、2024年~2031年(百万米ドル) 191
表94 北米:放射線線量管理市場、導入モデル別、2024年~2031年(百万米ドル) 191
表95 北米:放射線線量管理市場(収益モデル別)、2024年~2031年(百万米ドル) 192
表96 北米:放射線線量管理市場(モダリティ別)、
2024年~2031年(百万米ドル) 192
表97 北米:核医学向け放射線線量管理市場、種類別、2024年~2031年(百万米ドル) 192
表98 北米: 放射線線量管理市場(用途別)、2024–2031年(百万米ドル) 193
表99 北米:放射線線量管理市場(エンドユーザー別)、
2024–2031年(百万米ドル) 193
表100 アメリカ:放射線線量管理市場(提供形態別)、
2024年~2031年(百万ドル) 194
表101 アメリカ:放射線線量管理ソリューション市場(種類別)、
2024年~2031年(百万ドル) 195
表102 アメリカ:放射線線量管理サービス市場(種類別)、
2024年~2031年(百万ドル) 195
表103 アメリカ:放射線線量管理市場(機能別)、
2024年~2031年(百万ドル) 196
表104 アメリカ:放射線線量管理市場(技術別)、
2024年~2031年(百万ドル) 196
表105 アメリカ:AI搭載技術を用いた放射線線量管理市場、
種類別、2024年~2031年 (百万ドル) 197
表106 アメリカ:放射線線量管理市場、導入モデル別、
2024年~2031年(百万ドル) 197
表107 アメリカ:放射線線量管理市場(収益モデル別)、
2024年~2031年(百万ドル) 197
表108 アメリカ:放射線線量管理市場(モダリティ別)、
2024年~2031年(百万ドル) 198
表109 アメリカ:核医学向け放射線線量管理市場、種類別、2024年~2031年(百万ドル) 198
表110 アメリカ:放射線線量管理市場、用途別、
2024年~2031年(百万ドル) 198
表111 アメリカ:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万ドル) 199
表112 カナダ:放射線線量管理市場(提供形態別)、
2024年~2031年 (百万米ドル) 200
表 113 カナダ:ソリューションの種類別放射線線量管理市場、2024年~2031年(百万米ドル) 200
表114 カナダ:サービスの種類別放射線線量管理市場、2024年~2031年(百万米ドル) 200
表 115 カナダ:放射線線量管理市場(機能別)、
2024年~2031年(百万米ドル) 201
表 116 カナダ:放射線線量管理市場(技術別)、
2024年~2031年(百万米ドル) 201
表 117 カナダ:AI 対応技術を用いた放射線線量管理市場、種類別、2024–2031年(百万米ドル) 202
表 118 カナダ:放射線線量管理市場、導入モデル別、2024年~2031年(百万米ドル) 202
表119 カナダ:放射線線量管理市場、収益モデル別、
2024年~2031年(百万米ドル) 202
表120 カナダ:放射線線量管理市場(モダリティ別)、
2024年~2031年(百万米ドル) 203
表121 カナダ:核医学向け放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 203
表122 カナダ:放射線線量管理市場、用途別、
2024年~2031年(百万米ドル) 203
表123 カナダ:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 204
表124 ヨーロッパ:放射線線量管理市場(国別)、
2024年~2031年(百万米ドル) 205
表125 ヨーロッパ:放射線線量管理市場、提供形態別、
2024年~2031年(百万米ドル) 206
表126 ヨーロッパ: ソリューション別 ヨーロッパ:放射線線量管理市場、種類別、2024–2031年(百万米ドル) 206
表127 ヨーロッパ:サービス別 放射線線量管理市場、種類別、2024–2031年(百万米ドル) 206
表128 ヨーロッパ:放射線線量管理市場(機能別)、
2024年~2031年(百万米ドル) 207
表129 ヨーロッパ:放射線線量管理市場(技術別)、
2024年~2031年(百万米ドル) 207
表130 ヨーロッパ:AI対応技術を用いた放射線線量管理市場、種類別、2024年~2031年(百万米ドル) 208
表131 ヨーロッパ:放射線線量管理市場(導入モデル別)、2024年~2031年(百万米ドル) 208
表132 ヨーロッパ:放射線線量管理市場(収益モデル別)、
2024年~2031年(百万米ドル) 208
表133 ヨーロッパ:放射線線量管理市場、モダリティ別、
2024年~2031年(百万米ドル) 209
表134 ヨーロッパ:核医学向け放射線線量管理市場、
種類別、2024年~2031年 (百万米ドル) 209
表135 ヨーロッパ:放射線線量管理市場、用途別、
2024年~2031年(百万米ドル) 209
表136 ヨーロッパ:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 210
表137 ドイツ:放射線線量管理市場(提供形態別)、
2024年~2031年(百万米ドル) 211
表138 ドイツ:ソリューションの種類別放射線線量管理市場、2024年~2031年(百万米ドル) 211
表139 ドイツ:サービスの種類別放射線線量管理市場、2024年~2031年(百万米ドル) 211
表140 ドイツ:放射線線量管理市場(機能別)、
2024年~2031年(百万米ドル) 212
表141 ドイツ:放射線線量管理市場(技術別)、
2024年~2031年(百万米ドル) 212
表142 ドイツ:AI対応技術を用いた放射線線量管理市場、種類別、2024年~2031年(百万米ドル) 213
表143 ドイツ:放射線線量管理市場、導入モデル別、2024年~2031年(百万米ドル) 213
表144 ドイツ:放射線線量管理市場、収益モデル別、2024年~2031年 (百万米ドル) 213
表145 ドイツ:放射線線量管理市場、モダリティ別、
2024年~2031年(百万米ドル) 214
表146 ドイツ:核医薬品向け放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 214
表147 ドイツ:放射線線量管理市場、用途別、
2024年~2031年(百万米ドル) 214
表148 ドイツ:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 215
表149 フランス:放射線線量管理市場(提供形態別)、
2024年~2031年(百万米ドル) 216
表150 フランス:放射線線量管理ソリューション市場(種類別、2024年~2031年)(百万米ドル) 216
表151 フランス:放射線線量管理サービス市場(種類別、2024年~2031年)(百万米ドル) 216
表152 フランス:放射線線量管理市場(機能別)、
2024年~2031年(百万米ドル) 217
表153 フランス:放射線線量管理市場(技術別)、
2024年~2031年(百万米ドル) 217
表154 フランス:AI対応技術を用いた放射線線量管理市場(種類別)、2024年~2031年(百万米ドル) 218
表155 フランス:放射線線量管理市場(導入モデル別)、2024年~2031年(百万米ドル) 218
表156 フランス:放射線線量管理市場(収益モデル別)、
2024年~2031年(百万米ドル) 218
表157 フランス:放射線線量管理市場、モダリティ別、
2024年~2031年(百万米ドル) 219
表158 フランス:核医薬品向け放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 219
表159 フランス:放射線線量管理市場、用途別、
2024年~2031年(百万米ドル) 219
表160 フランス:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 220
表161 英国:放射線線量管理市場(提供形態別)、
2024年~2031年(百万米ドル) 221
表162 英国:ソリューション別放射線線量管理市場、種類別、
2024年~2031年(百万米ドル) 221
表163 英国:サービス別放射線線量管理市場、種類別、
2024年~2031年(百万米ドル) 221
表164 英国:放射線線量管理市場(機能別)、
2024年~2031年(百万米ドル) 222
表165 英国: 技術別放射線線量管理市場、
2024年~2031年(百万米ドル) 222
表166 英国:AI搭載技術による放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 222
表167 英国:放射線線量管理市場、導入モデル別、
2024年~2031年(百万米ドル) 223
表168 英国:放射線線量管理市場(収益モデル別)、
2024年~2031年(百万米ドル) 223
表169 英国:放射線線量管理市場(モダリティ別)、
2024年~2031年(百万米ドル) 223
表 170 英国:核医学向け放射線線量管理市場、種類別、2024年~2031年(百万米ドル) 224
表171 英国:放射線線量管理市場(用途別)、
2024年~2031年(百万米ドル) 224
表172 英国:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 224
表173 イタリア:放射線線量管理市場(提供形態別)、
2024年~2031年(百万米ドル) 225
表174 イタリア:ソリューション向け放射線線量管理市場(種類別)、
2024年~2031年 (百万米ドル) 225
表175 イタリア:サービス別放射線線量管理市場、種類別、
2024年~2031年(百万米ドル) 226
表176 イタリア:放射線線量管理市場、機能別、
2024年~2031年 (百万米ドル) 226
表177 イタリア:放射線線量管理市場(技術別)、
2024年~2031年(百万米ドル) 227
表178 イタリア:AI対応技術を用いた放射線線量管理市場(種類別)、2024年~2031年(百万米ドル) 227
表179 イタリア:放射線線量管理市場(導入モデル別)、
2024年~2031年(百万米ドル) 227
表180 イタリア:放射線線量管理市場(収益モデル別)、
2024年~2031年(百万米ドル) 228
表181 イタリア:放射線線量管理市場、モダリティ別、
2024–2031年(百万米ドル) 228
表182 イタリア:核医学向け放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 228
表183 イタリア:放射線線量管理市場(用途別)、
2024年~2031年(百万米ドル) 229
表184 イタリア:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 229
表185 スペイン:放射線線量管理市場(提供形態別)、
2024年~2031年(百万米ドル) 230
表186 スペイン:ソリューション向け放射線線量管理市場(種類別)、2024年~2031年 (百万米ドル) 230
表187 スペイン:サービス別放射線線量管理市場、種類別、
2024年~2031年(百万米ドル) 231
表188 スペイン:放射線線量管理市場(機能別)、
2024年~2031年(百万米ドル) 231
表189 スペイン:放射線線量管理市場(技術別)、
2024年~2031年(百万米ドル) 232
表190 スペイン:AI対応技術を用いた放射線線量管理市場(種類別、2024年~2031年)(百万米ドル) 232
表 191 スペイン:放射線線量管理市場(導入モデル別、2024年~2031年)(百万米ドル) 232
表192 スペイン:放射線線量管理市場(収益モデル別)、
2024年~2031年(百万米ドル) 233
表193 スペイン:放射線線量管理市場(モダリティ別)、
2024年~2031年(百万米ドル) 233
表194 スペイン:核医学向け放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 233
表195 スペイン:放射線線量管理市場、用途別、
2024年~2031年 (百万米ドル) 234
表 196 スペイン:放射線線量管理市場(エンドユーザー別)、
2024–2031年(百万米ドル) 234
表 197 その他のヨーロッパ諸国:放射線線量管理市場(提供形態別)、2024–2031年 (百万米ドル) 235
表198 ヨーロッパその他地域:放射線線量管理ソリューション市場、
種類別、2024年~2031年(百万米ドル) 235
表199 ヨーロッパその他地域:放射線線量管理サービス市場、
種類別、2024年~2031年(百万米ドル) 236
表 200 ヨーロッパその他地域:放射線線量管理市場(機能別、2024年~2031年)(百万米ドル) 236
表 201 ヨーロッパその他地域:放射線線量管理市場(技術別、2024年~2031年) (百万米ドル) 237
表 202 ヨーロッパその他地域:AI対応技術を用いた放射線線量管理市場、種類別、2024年~2031年(百万米ドル) 237
表 203 ヨーロッパその他地域:放射線線量管理市場、
導入モデル別、2024年~2031年(百万米ドル) 237
表204 ヨーロッパその他地域:放射線線量管理市場、収益モデル別、2024年~2031年(百万米ドル) 238
表 205 ヨーロッパその他地域:放射線線量管理市場、モダリティ別、2024年~2031年(百万米ドル) 238
表 206 ヨーロッパその他地域: 核医学向け放射線線量管理市場:種類別、2024年~2031年(百万米ドル) 238
表207 ヨーロッパその他地域:放射線線量管理市場、用途別、2024年~2031年(百万米ドル) 239
表 208 ヨーロッパその他地域:放射線線量管理市場(エンドユーザー別、2024年~2031年)(百万米ドル) 239
表 209 アジア太平洋地域:放射線線量管理市場(国別)、
2024年~2031年(百万米ドル) 241
表210 アジア太平洋地域:放射線線量管理市場(提供形態別)、
2024年~2031年(百万米ドル) 242
表211 アジア太平洋地域:放射線線量管理ソリューション市場(種類別、2024年~2031年)(百万米ドル) 242
表212 アジア太平洋地域:放射線線量管理サービス市場(種類別、2024年~2031年)(百万米ドル) 242
表213 アジア太平洋地域:放射線線量管理市場(機能別)、
2024年~2031年(百万米ドル) 243
表214 アジア太平洋地域:放射線線量管理市場(技術別)、
2024–2031年(百万米ドル) 243
表215 アジア太平洋地域:AI搭載技術を用いた放射線線量管理市場、種類別、2024–2031年(百万米ドル) 244
表216 アジア太平洋地域:放射線線量管理市場(導入モデル別)、2024年~2031年(百万米ドル) 244
表217 アジア太平洋地域:放射線線量管理市場(収益モデル別)、2024年~2031年(百万米ドル) 244
表 218 アジア太平洋地域:放射線線量管理市場(モダリティ別)、
2024–2031年(百万米ドル) 245
表 219 アジア太平洋地域:核医学向け放射線線量管理市場(種類別)、2024–2031年
(百万米ドル) 245
表 220 アジア太平洋地域:放射線線量管理市場(用途別)、
2024–2031年(百万米ドル) 246
表 221 アジア太平洋地域:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 246
表 222 中国:放射線線量管理市場(提供内容別)、
2024年~2031年(百万米ドル) 247
表 223 中国:放射線線量管理ソリューション市場(種類別)、2024年~2031年(百万米ドル) 248
表224 中国:サービスの種類別放射線線量管理市場、
2024年~2031年(百万米ドル) 248
表225 中国:機能別放射線線量管理市場、
2024年~2031年 (百万米ドル) 249
表226 中国:放射線線量管理市場(技術別)、
2024年~2031年(百万米ドル) 249
表 227 中国:AI 対応技術を用いた放射線線量管理市場(種類別、2024年~2031年)(百万米ドル) 250
表228 中国:放射線線量管理市場(導入モデル別)、2024年~2031年(百万米ドル) 250
表229 中国:放射線線量管理市場(収益モデル別)、
2024年~2031年(百万米ドル) 250
表230 中国:放射線線量管理市場、モダリティ別、
2024~2031年(百万米ドル) 251
表231 中国:核医学向け放射線線量管理市場、
種類別、2024年~2031年(百万米ドル) 251
表232 中国:放射線線量管理市場(用途別)、
2024年~2031年(百万米ドル) 252
表233 中国:放射線線量管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 252









