主な市場動向と洞察
- 素材別:ポリマーエアロゲルは、予測期間中に年平均成長率(CAGR)12.4%で成長すると見込まれています。
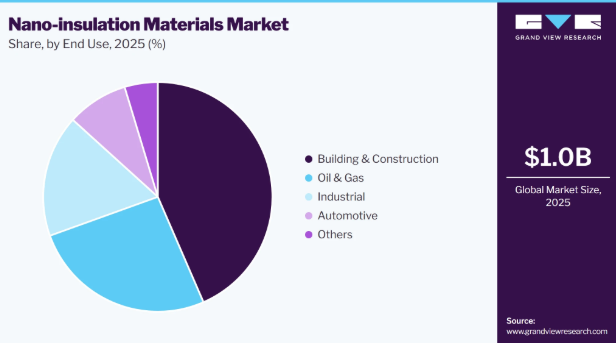
- 用途別:2025年には、建築・建設分野が43.5%という最大の売上シェアを占めました。
- 形態別:顆粒・粒子形態は、2026年から2033年にかけて年平均成長率(CAGR)12.0%で成長すると予測されています。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア39.7%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:北米ではカナダが最も高いCAGRを記録しています
市場規模と予測
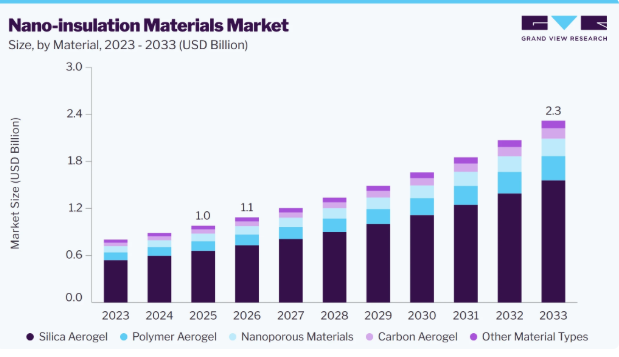
- 2025年の市場規模:10億米ドル
- 2026年の推定市場規模:11億米ドル
- 2033年までの予測市場規模:23億米ドル
- CAGR(2026年~2033年):11.5%
建物のエネルギー消費削減や建築外皮の効率向上への注目が高まっていることが、本技術の採用を後押しする主な要因となっています。高度な断熱材は、壁、屋根、床、配管、設備、その他の構成要素を通じた熱伝達を低減することができ、それによって冷暖房需要の削減と室内熱環境の快適性の向上に寄与します。エアロゲルは、その多孔質構造により、軽量性を維持しつつ極めて低い熱伝導率を実現するため、特に重要な役割を果たしています。
技術開発は、耐久性、製造性、拡張性、および環境性能の向上にますます重点が置かれています。エアロゲルの常圧乾燥、連続製造、セルロース系エアロゲル、ナノ多孔質木材材料、ナノフォーム、先進的なバリアフィルム、およびクヌッセン効果による熱伝達を低減するように設計されたナノ構造材料に関する研究が進展しています。ナノテクノロジーと真空断熱、複合材料、およびデジタル最適化された材料構造との統合により、より薄く、より高性能な断熱システムを実現する新たな機会が生まれています。
市場の動向
ナノ断熱材市場は、高性能な断熱材に対する需要の高まり、厳しいエネルギー効率への期待、および断熱システムの厚さと重量を削減する必要性によって形成されています。エアロゲル、真空断熱パネル、ナノ多孔質材料、その他のナノ構造断熱技術は、スペース、重量、および熱抵抗が重要な要素となる用途において、従来の断熱材に比べて性能上の優位性を発揮します。しかし、比較的高い生産コスト、製造の複雑さ、材料の脆さ、および設置要件が、依然として商業化に影響を及ぼし続けています。
市場の集中度と特徴
ナノ断熱材市場は、老舗の断熱材メーカー、専門のエアロゲルメーカー、先端材料企業、研究主導型の技術開発企業、そして新興のナノテクノロジー企業が混在していることが特徴です。競争活動は、高性能エアロゲル、真空断熱パネル、ナノ多孔質材料、ナノフォーム、および複合断熱システムの開発を中心に展開されています。各社は、熱性能、機械的耐久性、生産のスケーラビリティ、設置の柔軟性、およびコスト競争力の向上に注力しています。また、実用化は実験室規模のナノ材料技術をスケーラブルな製造プロセスへ移行させることに依存することが多いため、メーカー、大学、政府系研究所、および研究機関間の提携も重要です。
代替品の脅威は中程度です。これは、ミネラルウール、グラスファイバー、発泡ポリスチレン、ポリウレタンフォーム、ポリイソシアヌレートなどの従来の断熱材が、依然として広く入手可能で、比較的安価であり、確立された施工手法に支えられているためです。これらの材料は、幅広い主流の用途に適しているため、コストや入手可能性の面で、先進的なナノ断熱製品と直接競合しています。しかし、断熱材の厚さ、重量、熱性能、あるいは設置可能なスペースが重要な要素となる場合、ナノ断熱材には大きな利点があります。
材料に関する洞察
2025年には、シリカエアロゲルセグメントが67.3%という最大の売上シェアを占めました。これは、確立された市販性、極めて低い熱伝導率、軽量構造、高い多孔性、そして優れた熱安定性によって支えられています。シリカエアロゲルは、ブランケット、パネル、粒子、複合断熱システムに広く採用されており、建設、産業、石油・ガス、自動車、その他の厳しい要件が求められる用途で活用されています。その成熟した製造エコシステムと幅広い用途への適合性は、主要な材料タイプとしての地位をさらに強固なものにしています。
ポリマーエアロゲルセグメントは、メーカーやエンドユーザーが、高い熱性能に加え、機械的強度、柔軟性、耐久性に優れた断熱材を求めることから、予測期間中に年平均成長率(CAGR)12.4%で成長すると見込まれています。ポリマーエアロゲルは、従来のシリカエアロゲルに見られる脆性の問題を一部克服できるため、軽量で機械的強度に優れ、省スペースな断熱材が求められる用途において関心を集めています。自動車、エレクトロニクス、建築・建設、航空宇宙、および高度な熱管理用途における採用拡大の可能性が高まっていることが、このセグメントの成長を支えると予想されます。
Form Insights
2025年には、エアロゲルブランケットが持つ柔軟性、軽量性、設置の容易さ、および高い耐熱性により、ブランケットセグメントが53.8%という最大の売上シェアを占めました。これらの製品は、不規則な表面や限られた空間にも巻き付けることができるため、パイプライン、タンク、反応器、産業用機器、建築物、エネルギーインフラに特に適しています。確立された商業利用実績と、比較的薄い厚さで高い断熱性能を発揮する能力により、他の製品形態と比較して広く採用されています。
顆粒/粒子セグメントは、粒子状エアロゲルが塗料、左官材、複合材料、断熱ボード、その他の建築・工業用材料にますます組み込まれるようになるにつれ、予測期間中に年平均成長率(CAGR)12.0%で成長すると予想されます。その高い比表面積、分散性、および配合の柔軟性により、メーカーは単独の断熱製品にのみ依存するのではなく、既存の材料システムにエアロゲル粒子を組み込むことが可能となります。エアロゲルを強化材とした建築資材や断熱複合材料の開発が進むにつれ、粒子ベースのナノ断熱材にはさらなるビジネスチャンスが生まれると予想されます。
最終用途に関する分析
2025年には、建築・建設セグメントが売上高シェアの43.5%を占め、市場をリードしました。これは、建物の外皮の断熱性能を向上させることができる、高性能かつ省スペースな断熱材への需要が高まっているためです。ナノ断熱材、特にシリカエアロゲルベースの製品は、高い断熱性能を発揮しつつ断熱材の厚みを削減できるため、利用可能なスペースが限られている壁、ファサード、屋根、窓、および改修工事において、魅力的な選択肢となっています。エネルギー効率の高い建物や先進的な建築外皮ソリューションへの注目が高まっていることも、その採用をさらに後押ししています。
産業分野では、過酷な稼働条件下での熱保護を必要とする用途においてナノ断熱材の採用が進むことから、予測期間中に年平均成長率(CAGR)12.6%で成長すると見込まれています。エアロゲル製のブランケット、パネル、粒子は、高い熱抵抗性と薄さ・軽さを兼ね備えているため、配管、貯蔵タンク、反応器、プロセス機器、高温システム、その他の産業資産において、ますます重要性を増しています。エネルギー集約型産業からの需要も、熱損失の低減、プロセス効率の向上、および動作温度の維持というニーズに支えられており、先進的な断熱技術に継続的な機会を生み出しています。
地域別インサイト
北米のナノ断熱材市場は、建物のエネルギー効率、先進的な建設技術、および材料の革新への強力な投資に牽引され、2025年には世界市場をリードし、39.7%という最大の売上シェアを占めました。米国では、エアロゲル、真空断熱パネル(VIP)、ナノ多孔質材料、およびナノ構造超断熱材の開発に取り組む国立研究所、大学、政府機関、民間企業などが関与する、特に活発な研究エコシステムが形成されています。政府資金によるプロジェクトでは、低コストなエアロゲル製造、耐久性に優れたVIPコア、ナノ多孔質断熱ボード、および熱伝導率が極めて低い先進材料の開発が重点的に進められています。
米国のナノ断熱材市場の動向
米国市場は、高性能断熱技術における活発な研究開発活動が特徴となっています。米国エネルギー省は、低コストのエアロゲル、エアロゲルベースのVIPコア、ナノ多孔質断熱材、ナノ構造超断熱材、および機械学習を活用した材料設計に関するプロジェクトを支援してきました。これらの取り組みは、生産コスト、機械的耐久性、製造のスケーラビリティ、施工の複雑さといった主要な障壁を克服することを目的としています。
アジア太平洋地域のナノ断熱材市場の動向
アジア太平洋地域のナノ断熱材市場は、急速な都市化、建設活動の拡大、産業の発展、およびエネルギー効率の高い建物や設備への重視の高まりにより、予測期間において最も高いCAGRで成長すると予想されています。同地域の各国は、密集した都市環境におけるスペースの制約に対応しつつ、エネルギー消費を削減できる先進的な建築材料や技術に投資を行っています。中国、日本、韓国、インドは、先端材料の研究および高性能断熱材の応用において重要な市場となっています。
中国のナノ断熱材市場は、その広範な建設基盤、産業製造能力、そしてエネルギー効率や先端建築材料への関心の高まりに牽引され、アジア太平洋地域において重要な市場となっています。需要は、建築物、冷凍設備、産業用機器、輸送、エネルギーインフラにおける高性能断熱材へのニーズによって支えられています。また、商業的な採算性が確保されれば、同国の先進的な製造エコシステムが、ナノ構造材料や断熱部品の量産化を支援することも可能です。
欧州のナノ断熱材市場の動向
欧州は、建築物のエネルギー性能、脱炭素化、低エネルギー建築、および既存建築物の改修が重視されていることから、ナノ断熱材にとって有力な市場となっています。エアロゲル、真空断熱パネル(VIP)、相変化材料、その他の高性能材料といった先進的な断熱技術は、エネルギー効率の高い建築外皮の重要な構成要素として認識されています。また、欧州の研究プログラムでは、ナノフォーム、エアロゲル複合材、先進的なVIP構造など、ナノテクノロジーに基づく不透明および透明な断熱システムについても調査が行われています。
ドイツのナノ断熱材市場は、建築物のエネルギー効率、省エネルギー、および持続可能な建設に重点が置かれていることから、先進的な断熱技術において欧州でも有数の市場となっています。高性能断熱材への需要は、改修要件や、エネルギー効率の高い建築外皮技術の導入拡大によって支えられています。ナノ断熱材は、建築的、構造的、あるいは空間的な制約により従来の断熱材の厚さを確保できない改修プロジェクトにおいて、特に大きな価値を発揮します。
中南米のナノ断熱材市場の動向
中南米では、主要経済圏において建設活動、都市化、工業化、およびエネルギー効率要件が高まっていることから、ナノ断熱材にとって新たな機会が生まれています。需要が最も高まると予想されるのは、熱管理の改善によってエネルギー消費を削減したり、設備の性能を向上させたりできる用途であり、これには商業ビル、産業施設、冷凍・冷蔵設備、コールドチェーンインフラ、および輸送分野が含まれます。しかし、比較的高いコストや、専門的な施工能力の不足により、従来の断熱製品と比較して導入が制限される可能性があります。
中東・アフリカのナノ断熱材市場の動向
中東・アフリカ地域では、高い冷房需要、過酷な気候条件、急速な建設活動、そしてエネルギー効率の高い建物への関心の高まりにより、先進的な断熱材には大きな潜在力があります。ナノ断熱材は、建築外皮を通じた熱伝達を低減し、壁の厚さを過度に増やすことなく高い断熱性能を実現することで、高温気候下での用途において価値を提供できます。エアロゲルやその他の薄型高性能材料は、産業施設、パイプライン、冷凍システム、エネルギーインフラにおいても有用です。
主要なナノ断熱材企業の動向
この市場で事業を展開する主要企業には、Aspen Aerogels, Inc.やCabot Corporationなどが挙げられます。また、JIOS Aerogel CorporationやSvenska Aerogel ABは、ナノ断熱材市場における新興の市場参加者の一部です。
- Aspen Aerogels, Inc.は、米国を拠点とするエアロゲル技術企業であり、エネルギー、産業用断熱、および電気自動車(EV)用途向けの高性能エアロゲル材料を開発・製造しています。同社の製品ポートフォリオには、「Pyrogel」、「Cryogel」、「Spaceloft」、「PyroThin」が含まれており、産業用断熱材やEVバッテリー用の薄型断熱バリアを網羅しています。
- キャボット・コーポレーションは、シリカエアロゲル粒子やエアロゲルベースの断熱ソリューションを提供する、世界的な特殊材料メーカーです。同社のエアロゲル材料は、建築用断熱材、産業用途、石油・ガスインフラ、EVの熱管理、コーティング、その他の高性能用途に使用されています。
- JIOS Aerogel Corporationは、2013年に設立されたシンガポールに本社を置くエアロゲル技術企業であり、シリカエアロゲル粉末のスケーラブルな生産を専門としています。同社の「AeroVa」材料は、断熱、EVバッテリー、エネルギー貯蔵、石油・ガス、建設、その他の用途に使用されており、同社は下流の熱保護技術の開発も進めています。
- Svenska Aerogel ABは、スウェーデンの先端材料企業であり、以前はQuartzeneとして販売されていたメソポーラスシリカエアロゲル粉末「Naerogel」を製造・販売しています。この材料は、建築・建設、プロセス産業、輸送、および先端用途における断熱、耐火性、軽量材料、エネルギー効率向上のための高性能添加剤として設計されています。
主要なナノ断熱材企業
本調査では、ナノ断熱材市場に関する分析として、以下の主要企業を取り上げています。
- Aspen Aerogels, Inc.
- Cabot Corporation
- Armacell International S.A.
- BASF SE
- Aerogel Technologies, LLC
- ENERSENS
- Svenska Aerogel AB
- JIOS Aerogel Corporation
- Nano Tech Co., Ltd.
- 広東アリソン・ハイテク株式会社
最近の動向
- 2025年4月、Armacell社は、次世代の極低温および二温度対応エアロゲル断熱ブランケット「ArmaGel XGC」を発売しました。本製品は、独自の低発塵技術を採用しており、−196°Cまでの極低温環境を含む、過酷な産業用およびエネルギー用途向けに設計されています。
- 2026年5月、Svenska Aerogel社は、同社の高性能シリカエアロゲル材料の新たなブランドとして「Naerogel」を立ち上げました。この新ブランドは「Quartzene」に代わるものであり、断熱、防火、およびエネルギー効率化用途に焦点を当てた、より広範な商業プラットフォームへの同社の移行を象徴しています。
世界のナノ断熱材料市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、ナノ断熱材市場を材料の種類、形状、最終用途、および地域に基づいてセグメント化しています:
- 材料別見通し(売上高、10億米ドル、2021年~2033年)
- シリカエアロゲル
- ポリマーエアロゲル
- カーボンエアロゲル
- ナノ多孔質材料
- その他の材料
- 形態別見通し(売上高、10億米ドル、2021年~2033年)
- ブランケット
- パネル/ボード
- 顆粒/粒子
- その他の形態
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 建築・建設
- 石油・ガス
- 産業
- 自動車
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 中南米
- ブラジル
- 中東・アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 第三者による見解
1.3.5. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合に関する洞察
第3章. ナノ断熱材市場の変数、動向および範囲
3.1. 関連市場の展望
3.2. バリューチェーン分析
3.2.1. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. 規制
3.3.2. アナリストの見解
3.4. 技術動向
3.4.1. エアロゲルベースのナノ断熱技術
3.4.2. 真空断熱パネル(VIP)技術
3.4.3. 持続可能かつバイオ由来のナノ断熱技術
3.4.4. 市場ダイナミクス
3.4.5. 市場推進要因の分析
3.4.6. 市場制約要因の分析
3.4.7. 業界の機会
3.4.8. 市場の課題
3.5. ビジネス環境分析
3.5.1. ポーターの分析
3.5.1.1. 供給者の交渉力
3.5.1.2. 購入者の交渉力
3.5.1.3. 代替品の脅威
3.5.1.4. 新規参入者による脅威
3.5.1.5. 競合他社との競争
3.5.2. PESTEL分析
3.5.2.1. 政治的環境
3.5.2.2. 環境的環境
3.5.2.3. 社会的環境
3.5.2.4. 技術的環境
3.5.2.5. 経済的環境
3.5.2.6. 法的環境
3.6. 持続可能性と循環型経済の動向
3.6.1. バイオベースのナノ断熱材
3.6.2. 環境負荷の低いエアロゲルの製造
3.6.3. リサイクル可能かつ再利用可能な断熱システム
3.6.4. ライフサイクルアセスメントおよび環境フットプリントの削減
3.7. バイヤーインサイト
3.7.1. カテゴリー別バイヤー企業の特定
3.7.2. バイヤー企業データベース
3.7.3. 材料消費量および調達状況の評価
3.7.4. 購入企業および購買動向に関する分析
第4章 ナノ断熱材市場:材料別推計およびトレンド分析
4.1. 材料に関する要点
4.2. 材料別市場シェア分析(2025年および2033年)
4.3. ナノ断熱材料市場の推計および予測(材料別、2021年~2033年)(10億米ドル)
4.4. シリカエアロゲル
4.4.1. ナノ断熱材料市場の推計および予測(シリカエアロゲル別、2021年~2033年)(10億米ドル)
4.5. ポリマーエアロゲル
4.5.1. ナノ断熱材料市場の推計および予測(ポリマーエアロゲル別、2021年~2033年)(10億米ドル)
4.6. カーボンエアロゲル
4.6.1. ナノ断熱材料市場の推計および予測(カーボンエアロゲル別、2021年~2033年) (10億米ドル)
4.7. ナノ多孔質材料
4.7.1. ナノ断熱材料市場の見積もりおよび予測(ナノ多孔質材料別、2021年~2033年)(10億米ドル)
4.8. その他の材料
4.8.1. ナノ断熱材料市場規模の推計および予測(その他の材料別、2021年~2033年)(10億米ドル)
第5章 ナノ断熱材料市場:形態別推計およびトレンド分析
5.1. 形態別の要点
5.2. 形態別市場シェア分析(2025年および2033年)
5.3. ナノ断熱材市場規模の推計および予測(形態別、2021年~2033年)(10億米ドル)
5.4. ブランケット
5.4.1. ナノ断熱材市場規模の推計および予測(ブランケット別、2021年~2033年)(10億米ドル)
5.5. パネル/ボード
5.5.1. ナノ断熱材市場規模の推計および予測(パネル/ボード別、2021年~2033年)(10億米ドル)
5.6. 顆粒/粒子
5.6.1. ナノ断熱材市場規模の推計および予測(顆粒/粒子別、2021年~2033年)(10億米ドル)
5.7. その他の形態
5.7.1. ナノ断熱材市場の推計および予測(その他の形態別、2021年~2033年)(10億米ドル)
第6章. ナノ断熱材市場:最終用途別の推計およびトレンド分析
6.1. 最終用途に関する要点
6.2. 最終用途別市場シェア分析、2025年および2033年
6.3. ナノ断熱材市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
6.4. 建築・建設
6.4.1. 建築・建設分野におけるナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
6.5. 石油・ガス
6.5.1. 石油・ガス分野におけるナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
6.6. 産業
6.6.1. 産業分野におけるナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
6.7. 自動車
6.7.1. 自動車分野におけるナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
6.8. その他
6.8.1. その他分野におけるナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
第7章. ナノ断熱材市場:地域別推計および動向分析
7.1. 主なポイント
7.2. 地域別市場シェア分析(2025年および2033年)
7.3. 北米
7.3.1. 北米におけるナノ断熱材市場の推計および予測(2021年~2033年)、 (10億米ドル)
7.3.2. 北米ナノ断熱材市場の推計および予測(形態別)、2021年~2033年(10億米ドル)
7.3.3. 北米ナノ断熱材市場の推計および予測(素材別)、2021年~2033年(10億米ドル)
7.3.4. 北米ナノ断熱材市場の推計および予測(最終用途別)、2021年~2033年 (10億米ドル)
7.3.5. 米国
7.3.5.1. 米国ナノ断熱材市場の推計および予測、2021年~2033年、(10億米ドル)
7.3.5.2. 米国ナノ断熱材市場の推計および予測(形態別、2021年~2033年)(10億米ドル)
7.3.5.3. 米国ナノ断熱材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
7.3.5.4. 米国のナノ断熱材市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.3.6. カナダ
7.3.6.1. カナダのナノ断熱材市場:推計および予測(2021年~2033年)(10億米ドル)
7.3.6.2. カナダのナノ断熱材市場規模の推計および予測(形態別、2021年~2033年)(10億米ドル)
7.3.6.3. カナダのナノ断熱材市場規模の推計および予測(素材別、2021年~2033年)(10億米ドル)
7.3.6.4. カナダのナノ断熱材市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.3.7. メキシコ
7.3.7.1. メキシコのナノ断熱材市場:推計および予測(2021年~2033年)(10億米ドル)
7.3. 7.2. メキシコのナノ断熱材市場:推計および予測(形態別、2021年~2033年)(10億米ドル)
7.3.7.3. メキシコのナノ断熱材市場:推計および予測(素材別、2021年~2033年)(10億米ドル)
7.3.7.4. メキシコのナノ断熱材市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.4. 欧州
7.4.1. 欧州のナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 欧州のナノ断熱材市場の推計および予測、形態別、2021年~2033年(10億米ドル)
7.4.3. 欧州のナノ断熱材市場:推計および予測(素材別、2021年~2033年)(10億米ドル)
7.4.4. 欧州のナノ断熱材市場:推計および予測(最終用途別、2021年~2033年) (10億米ドル)
7.4.5. 英国
7.4.5.1. 英国のナノ断熱材市場の推計および予測、2021年~2033年、(10億米ドル)
7.4.5.2. 英国のナノ断熱材市場:推計および予測(形態別、2021年~2033年)(10億米ドル)
7.4.5.3. 英国のナノ断熱材市場:推計および予測(素材別、2021年~2033年)(10億米ドル)
7.4.5.4. 英国のナノ断熱材市場:推定値および予測(用途別、2021年~2033年)(10億米ドル)
7.4.6. ドイツ
7.4.6.1. ドイツのナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
7.4.6.2. ドイツのナノ断熱材市場の推計および予測、形態別、2021年~2033年(10億米ドル)
7.4.6.3. ドイツのナノ断熱材市場:推定値および予測(2021年~2033年、素材別、10億米ドル)
7.4.6.4. ドイツのナノ断熱材市場:推定値および予測(2021年~2033年、最終用途別、10億米ドル)
7.4.7. フランス
7.4.7.1. フランスのナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
7.4.7.2. フランスのナノ断熱材市場の推計および予測、形態別、2021年~2033年(10億米ドル)
7.4.7.3. フランスのナノ断熱材市場:推計および予測(2021年~2033年、素材別)(10億米ドル)
7.4.7.4. フランスのナノ断熱材市場:推計および予測(2021年~2033年、最終用途別) (10億米ドル)
7.4.8. イタリア
7.4.8.1. イタリアのナノ断熱材市場の推計および予測、2021年~2033年、(10億米ドル)
7.4.8.2. イタリアのナノ断熱材市場の推計および予測、形態別、2021年~2033年 (10億米ドル)
7.4.8.3. イタリアのナノ断熱材市場:推計および予測、2021年~2033年(素材別)(10億米ドル)
7.4.8.4. イタリアのナノ断熱材市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.4.9. スペイン
7.4.9.1. スペインのナノ断熱材市場:推計および予測(2021年~2033年)、 (10億米ドル)
7.4.9.2. スペインのナノ断熱材市場:推計および予測(形態別、2021年~2033年)(10億米ドル)
7.4.9.3. スペインのナノ断熱材市場:推計および予測(素材別、2021年~2033年) (10億米ドル)
7.4.9.4. スペインのナノ断熱材市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域のナノ断熱材料市場の推計および予測、2021年~2033年、(10億米ドル)
7.5.2. アジア太平洋地域のナノ断熱材市場:推計および予測(形態別、2021年~2033年)(10億米ドル)
7.5.3. アジア太平洋地域のナノ断熱材市場:推計および予測(素材別、2021年~2033年)(10億米ドル)
7.5.4. アジア太平洋地域のナノ断熱材市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.5.5. 中国
7.5.5.1. 中国のナノ断熱材市場:推計および予測(2021年~2033年)、 (10億米ドル)
7.5.5.2. 中国のナノ断熱材市場規模の推計および予測(形態別)、2021年~2033年(10億米ドル)
7.5.5.3. 中国のナノ断熱材市場規模の推計および予測(素材別)、2021年~2033年 (10億米ドル)
7.5.5.4. 中国のナノ断熱材市場:推計および予測(最終用途別)、2021年~2033年(10億米ドル)
7.5.6. 日本
7.5.6.1. 日本のナノ断熱材市場の推計および予測、2021年~2033年、(10億米ドル)
7.5.6.2. 日本のナノ断熱材市場の推計および予測、形態別、2021年~2033年(10億米ドル)
7.5.6.3. 日本のナノ断熱材市場:推計および予測(素材別、2021年~2033年)(10億米ドル)
7.5.6.4. 日本のナノ断熱材市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.5.7. インド
7.5.7.1. インドのナノ断熱材市場:推計および予測、2021年~2033年(10億米ドル)
7.5.7.2. インドのナノ断熱材市場:形態別、推計および予測、2021年~2033年 (10億米ドル)
7.5.7.3. インドのナノ断熱材市場:推計および予測、2021年~2033年(素材別)(10億米ドル)
7.5.7.4. インドのナノ断熱材市場:推計および予測、2021年~2033年(最終用途別)(10億米ドル)
7.5.8. 韓国
7.5.8.1. 韓国におけるナノ断熱材市場の推計および予測、2021年~2033年、(10億米ドル)
7.5.8.2. 韓国におけるナノ断熱材市場の推計および予測(形態別、2021年~2033年)(10億米ドル)
7.5.8. 3. 韓国におけるナノ断熱材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
7.5.8.4. 韓国におけるナノ断熱材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.6. 中南米
7.6.1. 中南米のナノ断熱材市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 中南米のナノ断熱材市場規模の推計および予測、形態別、2021年~2033年(10億米ドル)
7.6.3. 中南米のナノ断熱材市場:推計および予測(素材別、2021年~2033年)(10億米ドル)
7.6.4. 中南米のナノ断熱材市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.6.5. ブラジル
7.6.5.1. ブラジルのナノ断熱材市場:推計および予測、2021年~2033年(10億米ドル)
7.6.5.2. ブラジルのナノ断熱材市場:形態別、推計および予測、2021年~2033年(10億米ドル)
7.6.5.3. ブラジルにおけるナノ断熱材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
7.6.6. ブラジルにおけるナノ断熱材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東およびアフリカのナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. 中東・アフリカのナノ断熱材市場規模の推計および予測(形態別、2021年~2033年)(10億米ドル)
7.7.3. 中東・アフリカのナノ断熱材市場規模の推計および予測(素材別、2021年~2033年)(10億米ドル)
7.7.4. 中東・アフリカのナノ断熱材市場:推計および予測(用途別)、2021年~2033年(10億米ドル)
7.7.5. サウジアラビア
7.7.5.1. サウジアラビアのナノ断熱材市場:推計および予測、2021年~2033年、 (10億米ドル)
7.7.5.2. サウジアラビアのナノ断熱材市場規模の推計および予測(形態別)、2021年~2033年 (10億米ドル)
7.7.5.3. サウジアラビアのナノ断熱材市場:推計および予測(2021年~2033年、素材別)(10億米ドル)
7.7.6. サウジアラビアのナノ断熱材市場:推計および予測(2021年~2033年、最終用途別)(10億米ドル)
第8章. サプライヤー・インテリジェンス
8.1. クラリッチ・マトリックス
8.2. エンゲージメント・モデル
8.3. 交渉戦略
8.4. 調達におけるベストプラクティス
8.5. ベンダー選定基準
8.6. カテゴリー別原材料サプライヤーの特定
8.7. 原材料サプライヤー・データベース
8.8. 原材料の生産能力および生産量の評価
8.9. 生産能力拡大の追跡
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 競争の分類
9.3. 企業の市場ポジショニング
9.4. 企業のヒートマップ分析(2025年)
9.5. 2025年の戦略マッピング
9.6. 企業一覧
9.6.1. Aspen Aerogels, Inc.
9.6.1.1. 企業概要
9.6.1.2. 財務実績
9.6.1.3. 製品ベンチマーク
9.6.1.4. 戦略的取り組み
9.6.2. キャボット・コーポレーション
9.6.2.1. 企業概要
9.6.2.2. 財務実績
9.6.2.3. 製品ベンチマーク
9.6.2.4. 戦略的取り組み
9.6.3. アルマセル・インターナショナル S.A.
9.6.3.1. 企業概要
9.6.3.2. 財務実績
9.6.3.3. 製品のベンチマーク
9.6.3.4. 戦略的取り組み
9.6.4. BASF SE
9.6.4.1. 会社概要
9.6.4.2. 財務実績
9.6.4.3. 製品のベンチマーク
9.6.4.4. 戦略的取り組み
9.6.5. Aerogel Technologies, LLC
9.6.5.1. 会社概要
9.6.5.2. 財務実績
9.6.5.3. 製品ベンチマーク
9.6.5.4. 戦略的取り組み
9.6.6. ENERSENS
9.6.6.1. 会社概要
9.6.6.2. 財務実績
9.6.6.3. 製品ベンチマーク
9.6.6.4. 戦略的取り組み
9.6.7. Svenska Aerogel AB
9.6.7.1. 会社概要
9.6.7.2. 財務実績
9.6.7.3. 製品のベンチマーク
9.6.7.4. 戦略的取り組み
9.6.8. JIOS Aerogel Corporation
9.6.8.1. 会社概要
9.6.8.2. 財務実績
9.6.8.3. 製品のベンチマーク
9.6.8.4. 戦略的取り組み
9.6.9. ナノテック株式会社
9.6.9.1. 会社概要
9.6.9.2. 財務実績
9.6.9.3. 製品ベンチマーク
9.6.9.4. 戦略的取り組み
9.6.10. 広東アリソン・ハイテク株式会社
9.6.10.1. 会社概要
9.6.10.2. 財務実績
9.6.10.3. 製品ベンチマーク
9.6.10.4. 戦略的取り組み
表の一覧
表 1 ナノ断熱材市場の推計および予測(形態別、2021年~2033年)(10億米ドル)
表 2 ナノ断熱材市場の推計および予測(素材別、2021年~2033年)(10億米ドル)
表 3 ナノ断熱材市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
図一覧
図 1 ナノ断熱材市場のセグメンテーションおよび範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 地域別見通し
図7 セグメント別見通し
図8 競争環境の見通し
図9 バリューチェーン分析
図10 ナノ断熱材料:市場ダイナミクス
図11 市場推進要因分析
図12 市場制約要因分析
図13 業界分析:ポーターの
図14 PESTEL分析
図15 材料:主なポイント
図16 材料:市場シェア(2026年および2033年)
図17 ナノ断熱材料市場の推計および予測(シリカエアロゲル別、2021年~2033年)(10億米ドル)
図18 ナノ断熱材料市場の推計および予測(ポリマーエアロゲル別、2021年~2033年)(10億米ドル)
図19 ナノ断熱材市場の推計および予測(カーボンエアロゲル別、2021年~2033年)(10億米ドル)
図20 ナノ断熱材市場の推計および予測(ナノ多孔質材料別、2021年~2033年)(10億米ドル)
図21 ナノ断熱材市場の推計および予測:その他の材料別、2021年~2033年(10億米ドル)
図22 形式:主なポイント
図23 形式:市場シェア、2026年および2033年
図24 ナノ断熱材市場の推計および予測(ブランケット別、2021年~2033年)(10億米ドル)
図25 ナノ断熱材市場の推計および予測(パネル/ボード別、2021年~2033年) (10億米ドル)
図26 ナノ断熱材市場の推計および予測(顆粒/粒子別、2021年~2033年)(10億米ドル)
図27 ナノ断熱材市場の推計および予測(その他の形態別、2021年~2033年)(10億米ドル)
図28 最終用途:主なポイント
図29 最終用途:市場シェア、2026年および2033年
図30 ナノ断熱材市場の推計および予測、建築・建設分野、2021年 ~2033年(10億米ドル)
図31 ナノ断熱材市場の推計および予測:石油・ガス分野、2021年~2033年(10億米ドル)
図32 ナノ断熱材市場の推計および予測:産業分野、2021年~2033年 (10億米ドル)
図33 ナノ断熱材市場の推計および予測:自動車分野、2021年~2033年(10億米ドル)
図34 ナノ断熱材市場の推計および予測:その他分野、2021年~2033年(10億米ドル)
図35 地域別市場規模(2026年および2033年)(10億米ドル)
図36 地域別市場:主なポイント
図37 北米ナノ断熱材市場の推計および予測(2021年~2033年)(10億米ドル)
図38 米国ナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)
図39 カナダのナノ断熱材市場の推計および予測、2021年~2033年 (10億米ドル)
図40 メキシコのナノ断熱材市場の推計値および予測、2021年~2033年(10億米ドル)
図41 欧州のナノ断熱材市場の推計値および予測、2021年~2033年(10億米ドル)
図42 英国のナノ断熱材市場の推計および予測、2021年~2033年(10億米ドル)









