主な市場動向と洞察
- トラック種別:ダンプトラック種別セグメントが市場を牽引し、2025年には世界売上高の50.7%を占めました
- 動力源別:ディーゼルエンジン搭載セグメントが市場を牽引し、2025年には世界売上高の86.0%を占めました。
- 積載容量別:2025年には、大型(200~400トン)セグメントが38.2%という最大のシェアを占めました。
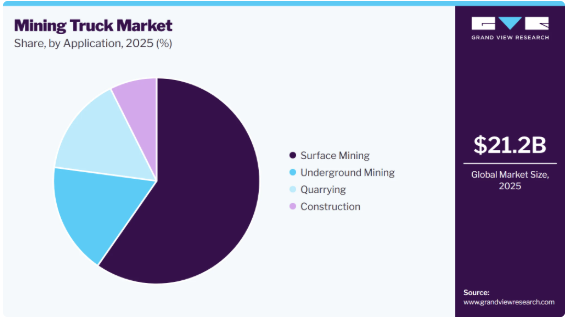
- 用途別:2025年には、露天掘りセグメントが59.7%という最大の市場売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア43.3%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
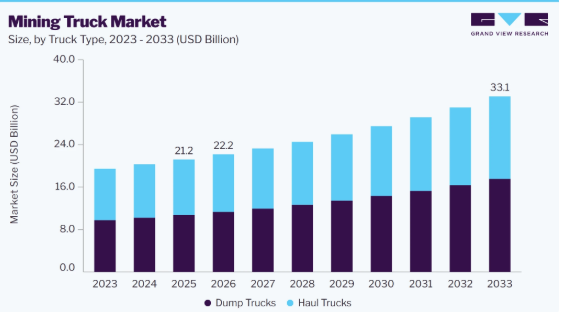
- 2025年の市場規模:212億米ドル
- 2026年の推定市場規模:222億米ドル
- 2033年までの予測市場規模:331億米ドル
- CAGR(2026年~2033年):5.9%
鉱業生産性の向上に対する需要の高まりが、大容量の鉱山用トラックの導入を後押ししています。鉱山事業者は、より少ない運行回数でより多くの鉱石や廃棄物を輸送することに注力しています。これにより、積載容量が大きく、燃費効率に優れ、稼働信頼性の高いトラックへの需要が高まっています。大規模な露天掘りのプロジェクトが拡大していることも、効率的な資材輸送の必要性をさらに高めています。さらに、資材運搬効率の向上への関心の高まりが、鉱山用トラック市場の成長を牽引しています。
自律走行技術の採用拡大は、鉱山用トラック市場における主要なトレンドとして浮上しています。鉱山事業者は、車両の利用率を向上させ、運用リスクを低減するために、自動運搬システムの導入をますます進めています。高度なセンサー、車両管理システム、およびリアルタイム監視により、トラックは人的介入を最小限に抑えて稼働できるようになっています。自律走行技術は、反復的な運搬作業の一貫性を向上させるのにも役立っています。その結果、自動化とデジタル技術の統合が、鉱山用トラックの運用形態を一新しつつあります。
環境規制の厳格化により、鉱山事業者は大型鉱山機械からの排出ガス削減を迫られています。規制当局は、ディーゼル排ガス、大気質、温室効果ガスの削減に関する要件を強化しています。こうした要件により、電気式、ハイブリッド式、およびその他の低排出型鉱山トラックの開発と導入が促進されています。鉱山会社も、環境目標を達成するために燃料消費量の削減に注力しています。さらに、排出ガス規制の厳格化は、よりクリーンな鉱山トラック技術への移行を後押ししています。
初期コストの高さは、先進的な鉱山用トラックの導入を妨げる要因となり得ます。大型の鉱山用トラックには、車両、メンテナンスシステム、充電インフラ、および支援機器への多額の投資が必要となります。電気自動車や自動運転モデルには、追加のインフラや専門的な技術が必要となる場合があります。こうした高い初期コストが、小規模な鉱山事業者における導入を制限する可能性があります。
市場の動向
この市場は、鉱物採掘活動の活発化、高生産性の資材運搬に対する需要の高まり、そしてより安全で低排出ガスの採掘作業への移行によって形作られています。鉱山各社は、大容量の運搬機器、自動運転システム、バッテリー式電気トラック、トロリーアシスト技術、およびデジタル車両管理ソリューションへの投資をますます増やしています。一方で、高い設備コスト、充電インフラの要件、および運用上の複雑さは、依然として導入における重要な障壁となっています。
さらに、市場はコネクテッド化、自動化、電動化された鉱山用トラックフリートへと移行しており、機器メーカー各社はこの移行を支援するため、技術ポートフォリオを拡大しています。
市場の集中度と特徴
鉱山用トラック業界は中程度の集中度を示しており、数社の老舗グローバルメーカーが、リジッド型運搬トラック、アーティキュレートトラック、地下鉱山用トラックに加え、露天掘りおよび地下鉱山、採石場、建設用途向けの特殊な大容量運搬ソリューションを提供しています。各社は、生産能力の拡大、大容量で燃費効率に優れたトラックの開発、そして自動運転、電動化、デジタル車両管理、先進的な安全技術への投資に注力しています。鉱山各社が車両の更新や近代化への投資を拡大する中、メーカー各社は、市場全体の統合という形ではなく、製品の性能、積載能力、技術統合、カスタマイズ、そして包括的なアフターサービスサポートにおいて競争を続けています。
市場集中度が中程度にとどまっている背景には、キャタピラー社、コマツ、リープヘル・グループ、日立建機、エピロックABといった老舗企業の強力な存在感があります。これらの企業は、製品の革新、自動化、電動化、戦略的提携、そして世界中の鉱業顧客との関係構築を通じて、引き続き市場での地位を強化しています。一方、XCMGグループ、SANYグループ、サンドビックAB、ABボルボ、現代建設機械(Hyundai Construction Equipment Co., Ltd.)などの企業は、競争力のある価格設定、鉱山専用機器、電気トラック、アーティキュレート・ハラー、および先進的な技術ソリューションを通じて、市場での存在感を拡大しています。市場参加各社は、主に積載量、燃費効率、機器の耐久性、自動化、電動化、運用コスト、安全性、カスタマイズ、アフターサービスにおいて競争を展開しており、それによって鉱山用トラック業界の適度な集中状態が維持されています。
アナリストの見解
市場は、従来のディーゼル車から、自動化され、コネクテッド化され、電動化された運搬システムへと移行しつつあります。自律走行技術により、鉱山操業全般において安全性、生産性、およびトラックの稼働率が向上しています。事業者が排出ガス、燃料消費量、および運用コストの削減を図る中、バッテリー式電気トラックやトロリー補助式トラックの重要性が高まっています。投資は、電気パワートレイン、充電インフラ、自律走行型車両管理システム、およびデジタルソリューションにますます集中しています。競争上の優位性は、大容量トラックと自動化、電動化、コネクティビティ、およびライフサイクルサポートの統合にかかると予想されます。
トラック種別に関する分析
2025年には、ダンプトラックセグメントが世界売上高の50.7%を占め、最大のシェアとなりました。ダンプトラックセグメントの成長は、主に鉱業事業全体における効率的な資材輸送への需要増加によって牽引されています。アーティキュレートトラックは、起伏の激しい困難な地形でも重量物を輸送できることから需要が高く、一方、地下鉱山用トラックは、限られた地下環境において鉱石や廃棄物を搬送します。鉱山会社もまた、生産性の向上と運用コストの削減を図るため、より大容量で効率的なダンプトラックへの投資を進めています。電気駆動、自動化、および先進的な運搬技術の導入が、ダンプトラックセグメントの成長をさらに後押ししています。
運搬トラック種別セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。鉱山事業者が資材の移動量増加と車両群の生産性向上に注力していることから、このセグメントでは堅調な需要が見られます。大規模な露天掘りの拡大に伴い、大容量の運搬ソリューションへのニーズが高まっています。自動化や先進的な車両管理システムの導入が進んでいることで、トラックの稼働率と運用効率がさらに向上しています。さらに、鉱山の拡張や生産性向上に向けた継続的な投資が、運搬トラックセグメントの成長を牽引しています。
動力源に関する分析
2025年、ディーゼル駆動セグメントは世界の売上高の86.0%を占め、最大のシェアを占めました。ディーゼル駆動セグメントの成長は、主にその実証済みの性能、高い出力、および重作業向けの鉱業運用への適性によって牽引されています。ディーゼルエンジンは、特に高い積載能力と長時間の稼働時間を必要とする過酷な用途において、運搬トラック、ダンプトラック、および地下鉱山用トラックで広く使用され続けています。確立された給油インフラ、長い航続距離、そして遠隔地の鉱山現場における信頼性により、ディーゼル駆動のトラックは、大規模な鉱山操業において実用的な選択肢となっています。
水素駆動セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。鉱山企業が、大型資材輸送のための低排出代替手段を模索する中、水素駆動セグメントが注目を集めています。水素駆動の鉱山用トラックは、従来のディーゼル機器と比較して直接的な二酸化炭素排出量を削減しつつ、長時間の稼働を支えることができます。水素燃料電池技術、給油インフラ、およびクリーンな水素生産の進歩により、大規模な鉱業事業におけるこれらのトラックの可能性が高まっています。脱炭素化目標の強化や、よりクリーンな大型重機への需要の高まりが、水素駆動鉱山用トラックの導入を後押しすると予想されます。
積載容量に関する分析
2025年には、大型(200~400トン)セグメントが世界の売上高において最大のシェアを占めました。大型(200~400トン)セグメントの成長は、大量の資材輸送を必要とする大規模な露天掘りの採掘作業に適していることに起因しています。この積載量範囲の鉱山用トラックは、鉱石、表土、廃石を運搬する上で、積載量、生産性、および運用効率のバランスに優れています。鉱山会社は、超大型トラックに伴う高額な設備投資やインフラ整備を必要とせずに運搬生産性を向上させるため、ますます大型トラックを好むようになっています。したがって、大規模な露天掘りの鉱山操業の拡大が、大型鉱山用トラックの需要を支えています。
ウルトラクラス(400トン超)セグメントは、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。大規模な露天掘りの鉱山操業を支えるための大容量鉱山用トラックへの需要の高まりに牽引され、ウルトラクラス(400トン超)セグメントは急速に拡大しています。主要な鉱山企業が処理能力と操業効率の最大化に注力する中、ウルトラクラスの運搬トラックに対する需要は引き続き高まっています。これらのトラックは、高生産環境において運搬サイクルを短縮しつつ、膨大な量の表土、鉱石、廃石を処理するために不可欠です。特に、鉄鉱石、銅、石炭などの商品を取り扱う大規模な鉱山事業において、需要は極めて堅調です。
用途別インサイト
2025年には、露天掘採掘セグメントが市場収益シェアの最大を占めました。露天掘りのセグメントにおける成長は、石炭、鉄鉱石、銅、その他のバルク鉱物向けの大規模な露天掘りの継続的な拡大によって牽引されています。鉱山各社は、大量の鉱石、表土、廃石を効率的に輸送するために、大容量の運搬トラック、ダンプトラック、アーティキュレートトラックをますます活用しています。生産性の向上、運搬コストの削減、鉱山用車両の近代化への注力が、先進的な露天掘り用トラックへの需要をさらに後押ししています。したがって、鉱物生産量の増加と新たな露天掘りの採掘プロジェクトにより、露天掘用トラックの需要は持続すると予想されます。
地下採掘セグメントは、より深く、より複雑な採掘方法を必要とする金属や鉱物への需要の高まりに牽引され、予測期間において最も高いCAGRで成長すると見込まれています。採掘しやすい地表の鉱床が減少するにつれ、鉱山各社はより深い鉱床にアクセスするために地下採掘事業を拡大しており、特殊な運搬機器の需要が高まっています。これにより、限られた鉱山環境において鉱石や廃棄物を効率的に輸送できる地下鉱山用トラックの需要が支えられています。電気式および自動運転式の地下用トラックの導入拡大は、生産性、安全性、および運用効率をさらに向上させています。
地域別動向
アジア太平洋地域の鉱山用トラック市場は世界市場をリードしており、2025年には世界売上高の43.3%を占め、予測期間中は最も高いCAGRで成長すると見込まれています。アジア太平洋地域では、自律走行、コネクティビティ、電動化を組み合わせたスマート鉱山技術の導入が進んでいます。鉱山運営事業者は、これらの技術を活用して生産性の向上、安全リスクの低減、資材運搬の最適化を図っています。したがって、スマート鉱山インフラの拡大は、自律走行型およびデジタル接続型の鉱山用トラックの需要を支えています。
中国の鉱山用トラック市場の動向
中国の鉱山用トラック市場は、アジア太平洋市場において圧倒的なシェアを占めています。中国では、大規模な鉱山や採石場での操業に、自律走行型電気トラックが急速に導入されています。石灰岩採石場では、5G接続を基盤とした無人電気鉱山トラックの導入が進んでおり、電動化と自律搬送が組み合わされています。この動向は、バッテリー式電気搬送トラックや自律システムの採用を促進するとともに、充電インフラの整備も後押ししています。
日本の鉱山トラック市場は、予測期間中に著しいCAGRで成長すると見込まれています。日本では、自動化およびコネクテッド輸送技術への注目が高まっています。こうした動向は、産業用途における自律走行車や遠隔操作車両の利用を後押ししています。鉱山事業者は、車両間の連携、安全性、および運用効率の向上を通じて、これらの技術の恩恵を受けることができます。これにより、日本において、コネクテッド、自動化、および遠隔制御された鉱山用トラックの市場機会が生まれています。
北米の鉱山用トラック市場の動向
2025年、北米の鉱山用トラック市場は市場全体において大きなシェアを占めました。北米では、重要鉱物プロジェクトへの投資が増加しており、これが資材の採掘および輸送機器への需要を支えています。米国では、大規模な鉱山事業において、鉱石、廃石、および覆土を運搬するための大容量の運搬トラックが求められています。こうした国内の鉱物開発の拡大は、露天掘りおよび地下採掘のあらゆる用途における鉱山用トラックの需要を支えています。
米国の鉱山用トラック市場は最大の市場シェアを占めています。米国の鉱業では、安全性、生産性、およびトラックの稼働率を向上させるため、自律型運搬システムの導入がますます進んでいます。例えば、2026年4月、コマツ株式会社は、同社の自律走行型ウルトラクラス運搬トラックの導入台数が1,000台に達したことを発表しました。この節目は、大規模鉱山における自律運搬の採用が拡大していることを示しています。同社はまた、安全性と生産性を向上させるため、自律走行技術と電気駆動技術を組み合わせています。この動きは、主要な鉱山事業全体における先進的な鉱山用トラックの導入を後押ししています。
欧州の鉱山用トラック市場の動向
欧州の鉱山用トラック市場は、2026年から2033年にかけて著しい成長が見込まれています。欧州では、クリーンエネルギーや産業の需要を支えるため、国内および国際的な重要鉱物のサプライチェーンを強化しています。ドイツもまた、サプライチェーンのレジリエンスと投資を強化するためのカナダとの取り組みを含め、重要鉱物に関する協力を深めています。こうした取り組みは、採掘活動およびそれに伴う高生産性の資材運搬機器への需要を支えると予想されます。
英国の鉱山用トラック市場は、国内の重要鉱物資源の開発に牽引されており、鉱山機械市場に新たな機会を生み出しています。政府が地域の鉱物供給を強化し、サプライチェーンへの依存度を低減しようとする取り組みが、採掘活動への投資を後押ししています。これにより、新興の鉱山プロジェクト全体において、鉱山用トラックを含む資材運搬機器の需要が増加すると予想されます。
ドイツの鉱山用トラック市場は、欧州において大きなシェアを占めています。ドイツでは、鉱業および産業用機器の近代化への注力が強化されています。これにより、事業者は従来のディーゼル機器をより効率的な代替機器に置き換えるよう促されています。電気式およびエネルギー効率の高いパワートレインを搭載した鉱山用トラックは、燃料消費量と運用コストの削減に寄与します。この移行は、採石および鉱業用途向けの先進的な運搬技術の開発も後押ししています。近代化が進むにつれ、次世代の鉱山用トラックへの需要は増加すると予想されます。
主要な鉱山用トラック企業の動向
この市場で事業を展開する主要企業には、キャタピラー社、コマツ、リープヘル・グループ、XCMGグループ、エピロックAB、日立建機、ABボルボ、SANYグループ、サンドビックAB、現代建設機械などが挙げられます。市場の主要企業は、大容量で燃費効率に優れ、自律走行機能や電動化を備えた鉱山用トラックのラインナップを拡充するとともに、鉱山事業者や技術プロバイダーとの提携を強化しています。各社は、積載量の向上、安全性の強化、自動化および電動化の統合に注力するとともに、露天掘り、地下採掘、採石、建設、および低排出型採掘に対する需要の高まりに対応しています。
- コマツ株式会社は、建設、鉱山、資材運搬機器の世界的なメーカーです。同社は、油圧ショベル、ブルドーザー、ホイールローダー、フォークリフト、林業機械など、幅広い建設機械を提供しています。コマツ株式会社の戦略は、社会課題の解決、収益性の向上、企業の社会的責任(CSR)の履行に向けた新たな価値の創出を通じて、持続可能な成長を推進することに重点を置いています。
- サンドビックABは、鉱業およびインフラ分野向けの採掘・岩盤掘削機器、工具、デジタルソリューションを専門とするエンジニアリンググループです。同社は市場において、ドリルリグ、ローダー、トラック、岩盤用工具、破砕・選別システム、鉱山自動化技術など、地下および露天掘りの採掘機器に関する幅広い製品ポートフォリオを提供しています。サンドビックABは、データ駆動型の分析プラットフォームを基盤として、高度な自動化、電動化、およびデジタル鉱山ソリューションを通じて、鉱業の生産性向上に注力しています。
主要な鉱山用トラック企業
本調査では、鉱山用トラック市場に関する分析として、以下の主要企業を取り上げています。
- Caterpillar Inc.
- Komatsu Ltd.
- Liebherr Group
- XCMG Group
- Epiroc AB
- Hitachi Construction Machinery Co., Ltd.
- AB Volvo
- SANY Group
- Sandvik AB
- Hyundai Construction Equipment Co., Ltd.
最近の動向
- 2025年1月、ABボルボ(ボルボ・コンストラクション・イクイップメント)は、新型A50モデルを含むA25からA60までの新ラインナップのアーティキュレート・ハラーを発売しました。改良された機能には、先進的な電子制御システム、再設計されたキャブ、改良されたトランスミッションが含まれており、生産性、燃費効率、安全性を向上させています。持続可能性を念頭に設計されたこれらのトラックは、鉱業や重建設に最適です。
- 2025年2月、コマツ株式会社とブリヂストン株式会社は、大型鉱山用トラックの燃費向上とタイヤ寿命の延長を目的とした実証実験(PoC)の共同プロジェクトを開始しました。この取り組みでは、ブリヂストンのタイヤ監視データとコマツの機械稼働・状態データを統合し、鉱山事業者が性能を最適化し、運用コストを削減し、CO₂排出量を低減できるよう支援します。
世界の鉱山用トラック市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、トラックの種類、動力源、積載量、用途、および地域に基づいて、世界の鉱山用トラック市場をセグメント化しました:
- トラック種別別見通し(売上高、10億米ドル、2021年~2033年)
- 運搬トラック
- ダンプトラック
- アーティキュレートトラック
- 地下鉱山用トラック
- 動力源別見通し(売上高、10億米ドル、2021年~2033年)
- ディーゼル動力
- 電気動力
- ハイブリッド(ディーゼル・電気)
- 水素動力
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 露天掘り
- 地下掘り
- 採石
- 建設
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
積載容量別見通し(売上高、10億米ドル、2021年~2033年)小型(100トン以下)中型(100~200トン)大型(200~400トン)ウルトラクラス(400トン以上)
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場課題の影響分析
3.3.3. 市場機会の影響分析
3.4. 鉱山用トラック市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 買い手の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済・社会情勢
3.4.2.3. 技術情勢
3.4.2.4. 環境情勢
3.4.2.5. 法的環境
第4章. 鉱山用トラック市場:トラック種別別予測およびトレンド分析
4.1. セグメント概要
4.2. 鉱山用トラック市場:トラック種別動向分析、2025年および2033年(10億米ドル)
4.3. 運搬用トラック
4.3.1. 運搬用トラック市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. ダンプトラック
4.4.1. ダンプトラック市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.2. アーティキュレートトラック
4.4.2.1. アーティキュレートトラック市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3. 坑内用鉱山トラック
4.4.3.1. 坑内用鉱山トラック市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 鉱山用トラック市場:動力源別の推計および動向分析
5.1. セグメント概要
5.2. 鉱山用トラック市場:動力源別の推移分析、2025年および2033年(10億米ドル)
5.3. ディーゼル駆動
5.3.1. ディーゼル駆動市場の収益推計および予測、2021年~2033年 (10億米ドル)
5.4. 電気駆動
5.4.1. 電気駆動市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.5. ハイブリッド(ディーゼル・電気)
5.5.1. ハイブリッド(ディーゼル・電気)市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6. 水素動力
5.6.1. 水素動力市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章 鉱山用トラック市場:積載容量の推計およびトレンド分析
6.1. セグメント概要
6.2. 鉱山用トラック市場:積載量の推移分析、2025年および2033年(10億米ドル)
6.3. 小型(100トン以下)
6.3.1. 小型(100トン以下)市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. 中型(100~200トン)
6.4.1. 中型(100~200トン) 2021年~2033年の市場収益の推定および予測(10億米ドル)
6.5. ヘビーデューティー(200~400トン)
6.5.1. ヘビーデューティー(200~400トン)の市場収益の推定および予測、2021年~2033年 (10億米ドル)
6.6. ウルトラクラス(400トン以上)
6.6.1. ウルトラクラス(400トン以上)の市場収益の推計および予測、2021年~2033年(10億米ドル)
第7章. 鉱山用トラック市場:用途別推計およびトレンド分析
7.1. セグメント・ダッシュボード
7.2. 鉱山用トラック市場:用途別動向分析、2025年および2033年(10億米ドル)
7.3. 露天掘採掘
7.3.1. 露天掘採掘市場の収益推計および予測、2021年~2033年(10億米ドル)
7.4. 地下採掘
7.4.1. 地下採掘市場の収益推計および予測、2021年~2033年(10億米ドル)
7.5. 採石
7.5.1. 採石市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6. 建設
7.6.1. 建設市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章 鉱山用トラック市場:地域別推計および動向分析
8.1. 地域別鉱山用トラック市場シェア(2025年および2033年、10億米ドル)
8.2. 北米
8.2.1.
北米鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.3. ヨーロッパ
8.3.1. 欧州の鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国の鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東およびアフリカの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア王国(KSA)
8.6.2.1. サウジアラビア王国(KSA)の鉱山用トラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.6.3.
アラブ首長国連邦(UAE)
8.6.3.1. アラブ首長国連邦(UAE)の鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場ポジショニング
9.4. 企業の市場シェア分析
9.5. 企業のヒートマップ分析
9.6. 戦略マッピング
9.6.1. 事業拡大
9.6.2. 合併・買収
9.6.3. パートナーシップおよび提携
9.6.4. 新型トラックの発売
9.6.5. 研究開発
9.7. 企業概要
9.7.1. キャタピラー社
9.7.1.1. 参加企業の概要
9.7.1.2. 財務実績
9.7.1.3. トラック車種のベンチマーク
9.7.1.4. 最近の動向
9.7.2. コマツ株式会社
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. トラック車種のベンチマーク
9.7.2.4. 最近の動向
9.7.3. リープヘル・グループ
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. トラック車種別ベンチマーク
9.7.3.4. 最近の動向
9.7.4. XCMGグループ
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. トラック車種別ベンチマーク
9.7.4.4. 最近の動向
9.7.5. エピロック社
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. トラック車種別ベンチマーク
9.7.5.4. 最近の動向
9.7.6. 日立建機株式会社
9.7.6.1. 参加企業の概要
9.7.6.2. 財務実績
9.7.6.3. トラック車種別ベンチマーク
9.7.6.4. 最近の動向
9.7.7. AB Volvo
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. トラック車種別ベンチマーク
9.7.7.4. 最近の動向
9.7.8. SANYグループ
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. トラック車種別ベンチマーク
9.7.8.4. 最近の動向
9.7.9. サンドビックAB
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. トラック車種別ベンチマーク
9.7.9.4. 最近の動向
9.7.10. ヒュンダイ・コンストラクション・イクイップメント株式会社
9.7.10.1. 参加企業の概要
9.7.10.2.
財務実績
9.7.10.3. トラック種別ベンチマーク
9.7.10.4. 最近の動向
表一覧
表1 鉱山用トラック市場、2021年~2033年 (10億米ドル)
表2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3 トラックタイプ別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4 動力源別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5 積載容量別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 用途別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表7 運搬用トラック市場、地域別、2021年~2033年(10億米ドル)
表8 ダンプトラック市場:地域別、2021年~2033年(10億米ドル)
表9 アーティキュレートトラック市場:地域別、2021年~2033年(10億米ドル)
表10 地下鉱山用トラック市場:地域別、2021年~2033年(10億米ドル)
表11 地域別ディーゼル駆動市場、2021年~2033年(10億米ドル)
表12 地域別電気駆動市場、2021年~2033年(10億米ドル)
表13 地域別ハイブリッド(ディーゼル・電気)市場、2021年~2033年(10億米ドル)
表14 水素動力市場:地域別、2021年~2033年(10億米ドル)
表15 軽貨物車(100トン以下)市場:地域別、2021年~2033年(10億米ドル)
表16 地域別中型(100~200トン)市場、2021年~2033年(10億米ドル)
表17 地域別大型(200~400トン)市場、2021年~2033年 (10億米ドル)
表18 ウルトラクラス(400トン超)市場、地域別、2021年~2033年(10億米ドル)
表19 露天掘鉱市場(地域別、2021年~2033年)(10億米ドル)
表20 地下鉱山市場(地域別、2021年~2033年)(10億米ドル)
表21 採石市場(地域別、2021年~2033年) (10億米ドル)
表22 建設市場:地域別、2021年~2033年(10億米ドル)
表23 北米鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表24 北米鉱山用トラック市場:動力源別、2021年~2033年(10億米ドル)
表25 北米鉱山用トラック市場:積載量別、2021年~2033年(10億米ドル)
表26 北米鉱山用トラック市場:用途別、2021年~2033年(10億米ドル)
表27 米国鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表28 米国鉱山用トラック市場(動力源別)、2021年~2033年(10億米ドル)
表29 米国鉱山用トラック市場(積載量別)、2021年~2033年(10億米ドル)
表30 米国鉱山用トラック市場(用途別)、2021年~2033年(10億米ドル)
表31 カナダの鉱山用トラック市場(トラックタイプ別)、2021年~2033年(10億米ドル)
表32 カナダの鉱山用トラック市場(動力源別)、2021年~2033年(10億米ドル)
表33 カナダの鉱山用トラック市場(積載量別)、2021年~2033年(10億米ドル)
表34 カナダの鉱山用トラック市場:用途別、2021年~2033年(10億米ドル)
表35 メキシコの鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表36 メキシコの鉱山用トラック市場:動力源別、2021年~2033年(10億米ドル)
表37 メキシコの鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表38 メキシコの鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表39 欧州の鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表40 欧州の鉱山用トラック市場:動力源別、2021年~2033年(10億米ドル)
表41 欧州の鉱山用トラック市場:積載量別、2021年~2033年(10億米ドル)
表42 欧州の鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表43 英国の鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表44 英国の鉱山用トラック市場:動力源別、2021年~2033年(10億米ドル)
表45 英国の鉱山用トラック市場:積載量別、2021年~2033年(10億米ドル)
表46 英国の鉱山用トラック市場:用途別、2021年~2033年(10億米ドル)
表47 ドイツの鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表48 ドイツの鉱山用トラック市場(動力源別)、2021年~2033年(10億米ドル)
表49 ドイツの鉱山用トラック市場(積載量別)、2021年~2033年(10億米ドル)
表50 ドイツの鉱山用トラック市場:用途別、2021年~2033年(10億米ドル)
表51 フランスの鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表52 フランスの鉱山用トラック市場:動力源別、2021年~2033年(10億米ドル)
表53 フランス鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表54 フランス鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表55 アジア太平洋地域の鉱山用トラック市場(トラックタイプ別、2021年~2033年)(10億米ドル)
表56 アジア太平洋地域の鉱山用トラック市場(動力源別、2021年~2033年)(10億米ドル)
表57 アジア太平洋地域の鉱山用トラック市場(積載量別、2021年~2033年)(10億米ドル)
表58 アジア太平洋地域の鉱山用トラック市場:用途別、2021年~2033年(10億米ドル)
表59 中国の鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表60 中国の鉱山用トラック市場:動力源別、2021年~2033年(10億米ドル)
表61 中国の鉱山用トラック市場(積載量別)、2021年~2033年(10億米ドル)
表62 中国の鉱山用トラック市場(用途別)、2021年~2033年(10億米ドル)
表63 インドの鉱山用トラック市場(トラックタイプ別)、2021年~2033年(10億米ドル)
表64 インドの鉱山用トラック市場、動力源別、2021年~2033年(10億米ドル)
表65 インドの鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表66 インドの鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表67 日本の鉱山用トラック市場:トラックタイプ別、2021年~2033年(10億米ドル)
表68 日本の鉱山用トラック市場:動力源別、2021年~2033年(10億米ドル)
表69 日本の鉱山用トラック市場:積載量別、2021年~2033年(10億米ドル)
表70 日本の鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表71 韓国の鉱山用トラック市場、トラック種別、2021年~2033年(10億米ドル)
表72 韓国鉱山用トラック市場、動力源別、2021年~2033年(10億米ドル)
表73 韓国鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表74 韓国鉱山用トラック市場、用途別、2021年~2033年 (10億米ドル)
表75 オーストラリアの鉱山用トラック市場、トラックタイプ別、2021年~2033年(10億米ドル)
表76 オーストラリアの鉱山用トラック市場、動力源別、2021年~2033年(10億米ドル)
表77 オーストラリアの鉱山用トラック市場(積載量別)、2021年~2033年(10億米ドル)
表78 オーストラリアの鉱山用トラック市場(用途別)、2021年~2033年(10億米ドル)
表79 ラテンアメリカの鉱山用トラック市場(トラックタイプ別)、2021年~2033年(10億米ドル)
表80 ラテンアメリカ鉱山用トラック市場、動力源別、2021年~2033年(10億米ドル)
表81 ラテンアメリカ鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表82 ラテンアメリカ鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表83 ブラジルの鉱山用トラック市場(トラックタイプ別)、2021年~2033年(10億米ドル)
表84 ブラジルの鉱山用トラック市場(動力源別)、2021年~2033年 (10億米ドル)
表85 ブラジル鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表86 ブラジル鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表87 MEA鉱山用トラック市場、トラックタイプ別、2021年~2033年 (10億米ドル)
表88 MEA鉱山用トラック市場、動力源別、2021年~2033年(10億米ドル)
表89 MEA鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表90 MEA鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表91 サウジアラビアの鉱山用トラック市場(トラックタイプ別、2021年~2033年)(10億米ドル)
表92 サウジアラビアの鉱山用トラック市場(動力源別、2021年~2033年)(10億米ドル)
表93 サウジアラビアの鉱山用トラック市場(積載量別、2021年~2033年)(10億米ドル)
表94 サウジアラビアの鉱山用トラック市場(用途別)、2021年~2033年(10億米ドル)
表95 アラブ首長国連邦(UAE)の鉱山用トラック市場(トラックタイプ別)、2021年~2033年(10億米ドル)
表96 アラブ首長国連邦(UAE)の鉱山用トラック市場(動力源別)、2021年~2033年 (10億米ドル)
表97 アラブ首長国連邦(UAE)の鉱山用トラック市場、積載量別、2021年~2033年(10億米ドル)
表98 アラブ首長国連邦(UAE)の鉱山用トラック市場、用途別、2021年~2033年(10億米ドル)
表99 南アフリカの鉱山用トラック市場、トラック種別、2021年 ~2033年(10億米ドル)
表100 南アフリカの鉱山用トラック市場(動力源別)、2021年~2033年(10億米ドル)
表101 南アフリカの鉱山用トラック市場(積載量別)、2021年~2033年(10億米ドル)
表102 南アフリカの鉱山用トラック市場(用途別)、2021年~2033年(10億米ドル)
表103 企業の市場シェア、2025年
表104 企業ヒートマップ分析
表105 事業拡大を進めている主要企業
表106 提携を進めている主要企業
表107 新型トラックの発売を進めている主要企業
表108 合併・買収を進めている主要企業
表109 その他の戦略を進めている主要企業
図一覧
図1 鉱山用トラック市場のセグメンテーション
図2 情報調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 鉱山用トラック市場 – 業界バリューチェーン分析
図11 鉱山用トラック市場の動向
図12 鉱山用トラック市場:ポーターの分析
図13 鉱山用トラック市場:PESTEL分析
図14 鉱山用トラック市場(トラック種別):主なポイント
図15 鉱山用トラック市場(トラック種別):市場シェア(2025年および2033年)
図16 鉱山用トラック市場の見積もりおよび予測(運搬トラック別、2021年~2033年)(10億米ドル)
図17 鉱山用トラック市場の見積もりおよび予測(ダンプトラック別、2021年~2033年) (10億米ドル)
図18 鉱山用トラック市場の見積もりおよび予測(アーティキュレートトラック別、2021年~2033年)(10億米ドル)
図19 鉱山用トラック市場の見積もりおよび予測(地下鉱山用トラック別、2021年~2033年)(10億米ドル)
図20 鉱山用トラック市場(動力源別):主なポイント
図21 鉱山用トラック市場(動力源別):市場シェア(2025年および2033年)
図22 鉱山用トラック市場の推計および予測(ディーゼル車別、2021年~2033年) (10億米ドル)
図23 鉱山用トラック市場の推計および予測(電気駆動別)、2021年~2033年(10億米ドル)
図24 鉱山用トラック市場の推計および予測(ハイブリッド(ディーゼル・電気)別)、2021年~2033年 (10億米ドル)
図25 水素動力別鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
図26 積載量別鉱山用トラック市場:主なポイント
図27 積載量別鉱山用トラック市場:市場シェア、2025年および2033年
図28 鉱山用トラック市場の推計および予測(軽荷重(100トン以下)別、2021年~2033年)(10億米ドル)
図29 鉱山用トラック市場の推計および予測(中荷重(100~200トン)別、2021年~2033年)(10億米ドル)
図30 鉱山用トラック市場の推計および予測(大型(200~400トン)別)、2021年~2033年(10億米ドル)
図31 鉱山用トラック市場の推計および予測(ウルトラクラス(400トン超)別)、2021年~2033年(10億米ドル)
図32 鉱山用トラック市場(用途別):主なポイント
図33 鉱山用トラック市場(用途別):市場シェア(2025年および2033年)
図34 鉱山用トラック市場の推計および予測(露天掘りに限る、2021年~2033年)(10億米ドル)
図35 鉱山用トラック市場の見積もりおよび予測:地下採掘別、2021年~2033年(10億米ドル)
図36 鉱山用トラック市場の見積もりおよび予測:採石場別、2021年~2033年(10億米ドル)
図37 建設分野別鉱山用トラック市場の推計および予測、2021年~2033年(10億米ドル)
図38 北米鉱山用トラック市場、2021年~2033年(10億米ドル)
図39 米国鉱山用トラック市場、2021年~2033年 (10億米ドル)
図40 カナダの鉱山用トラック市場、2021年~2033年(10億米ドル)
図41 メキシコの鉱山用トラック市場、2021年~2033年(10億米ドル)
図42 欧州の鉱山用トラック市場、2021年~2033年 (10億米ドル)
図43 英国の鉱山用トラック市場、2021年~2033年(10億米ドル)
図44 ドイツの鉱山用トラック市場、2021年~2033年(10億米ドル)
図45 フランスの鉱山用トラック市場、2021年~2033年(10億米ドル)
図46 アジア太平洋地域の鉱山用トラック市場、2021年~2033年(10億米ドル)
図47 中国の鉱山用トラック市場、2021年~2033年(10億米ドル)
図48 インドの鉱山用トラック市場、2021年~2033年(10億米ドル)
図49 日本の鉱山用トラック市場、2021年~2033年(10億米ドル)
図50 韓国の鉱山用トラック市場、2021年~2033年(10億米ドル)
図51 オーストラリアの鉱山用トラック市場、2021年~2033年(10億米ドル)
図52 ラテンアメリカの鉱山用トラック市場、2021年~2033年(10億米ドル)
図53 ブラジルの鉱山用トラック市場、2021年~2033年(10億米ドル)
図54 中東・アフリカの鉱山用トラック市場、2021年~2033年(10億米ドル)
図55 サウジアラビア王国(KSA)の鉱山用トラック市場、2021年~2033年(10億米ドル)
図56 アラブ首長国連邦(UAE)の鉱山用トラック市場、2021年~2033年(10億米ドル)
図57 南アフリカの鉱山用トラック市場、2021年~2033年 (10億米ドル)
図58 企業の市場における位置づけ
図59 企業の市場シェア分析、2025年
図60 戦略的運搬トラックの運用









