高純度銑鉄市場の概要
市場の概要
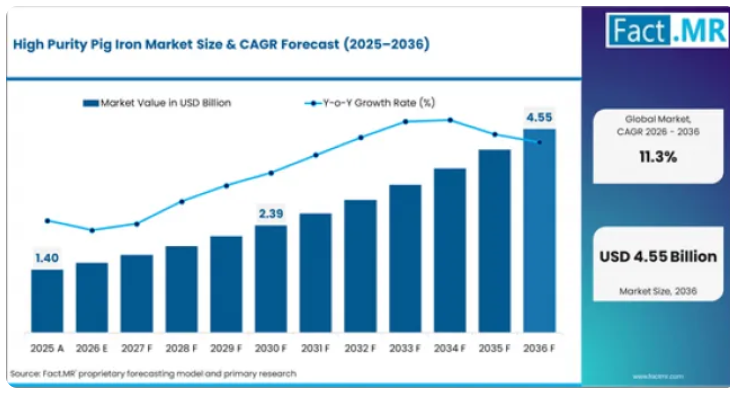
- 2025年、世界の高純度銑鉄市場の規模は約14億米ドルでした。
- 同市場は2026年に15億6,000万米ドルに達すると推定されており、2036年までに45億5,000万米ドルに達すると予測されています。
- 高純度銑鉄市場は、予測期間中に年平均成長率(CAGR)11.3%で拡大する見込みです。
- 2026年から2036年の間に、この市場は29億9,000万米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
- 2026年には、純度レベル別シェアのうち、高純度製品が45%を占めます。
- 予測期間中、中国(12.4%)とインド(11.7%)が主要な成長市場となります。
需要と成長の推進要因
- 自動車、風力発電、インフラ用途におけるダクタイル鋳鉄の需要拡大が、残留元素が管理された低リン・低硫黄の銑鉄原料への需要を牽引しています。
- 電気自動車(EV)製造の拡大に伴い、精密鋳造部品、バッテリーハウジング、および優れた疲労性能が求められる構造部品向けの、高純度冶金用原料に対する需要が生まれています。
- 電気アーク炉(EAF)プロセスを用いたグリーン鋼生産の導入には、スクラップを原料とする製鋼工程で生じる残留元素を希釈するための、バージン鉄の補完材として、超清浄な銑鉄が必要となります。
- ハブアセンブリ、ベアリングハウジング、構造フレームなどの風力タービン部品の鋳造には、冶金的な一貫性が文書で証明された高純度ダクタイル鋳鉄が求められます。
- 自動車業界のティア1鋳造事業における品質仕様の厳格化により、化学組成のトレーサビリティが確保された、検証済みの供給元からの高品質HPPIの採用が促進されています。
製品およびセグメント別概況
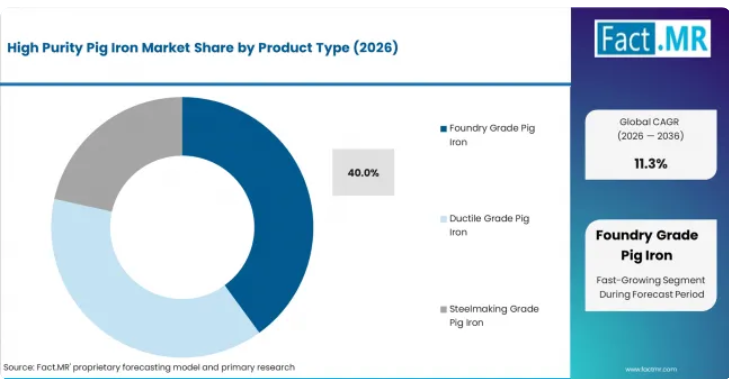
- 2026年には、自動車、機械、インフラ分野におけるねずみ鋳鉄およびダクタイル鋳鉄の需要に牽引され、鋳造用銑鉄が製品タイプセグメントの40%を占める見込みです。
- 2026年には、高炉プロセスが生産プロセスセグメントの60%を占め、従来型および小型高炉による操業が、世界のHPPI生産量の大部分を占める見込みです。
- 高純度グレード(不純物が少なく組成が管理されたもの)は、純度レベルセグメントの45%を占め、鋳造および製鋼における幅広い品質要件に対応しています。
- 主なセグメンテーションは以下の通りです:
- 製品タイプ:鋳造用グレード(ベーシック、低リン)、ダクタイル用グレード(球状黒鉛、低硫黄)、製鋼用グレード
- 製造プロセス:高炉、電気アーク炉、直接還元
- 純度レベル:高純度(組成管理済み)、超高純度(P 0.02%未満、S 0.01%未満)、標準純度
- 用途:鋳造(ねずみ鋳鉄、ダクタイル鋳鉄)、製鋼、自動車部品
- 最終用途産業:鋳造、鉄鋼、自動車、インフラ
- 形態:インゴット(標準、特注)、粒状、溶融
- これらのシステムにより、以下のことが可能になります:
- 安全性に極めて重要な自動車およびインフラ用鋳物向けに、球状化度、引張強度、伸びを制御したダクタイル鋳鉄の生産
- 電気アーク炉による製鋼における残留元素の希釈。スクラップに過剰な銅、スズ、またはニッケルが含まれている場合、鋼の純度を向上させます。
- 冶金学的安定性により、鋳造所は、自動車業界の認定基準を満たす、文書化され、再現性のある機械的特性を備えた鋳造品を生産することが可能になります。
地域別および競争環境の見通し
アジア太平洋地域は、鋳造能力の拡大、自動車製造、およびインフラ用鋳造品の需要に牽引され、中国とインドを中心に成長をリードしています。北米では、米国を中心に、ダクタイル鋳鉄管、自動車用鋳物、およびグリーン鋼の原料需要に支えられ、需要が持続しています。欧州では、自動車用鋳物の仕様、風力発電用部品の需要、および鋼の純度要件に牽引され、ドイツを中心に成長を維持しています。中国(12.4%)とインド(11.7%)が成長を牽引する一方、米国(10.9%)、ドイツ(10.1%)、日本(9.6%)、韓国(8.8%)、ブラジル(7.9%)が需要を支えています。QIT-Fer et Titane(リオ・ティント)は、HPPI品質の世界的なベンチマークである「Sorelmetal」ブランドを通じて、約32%の市場シェアを占め、市場をリードしています。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「高純度銑鉄市場は、ダクタイル鋳鉄の需要、EV用鋳造の要件、およびグリーン鋼の原料需要が相まって、構造的な成長加速期に入っています」と述べています。QIT-Fer et Titane社が「Sorelmetal」ブランドを通じて32%の市場シェアを獲得していることは、垂直統合型生産、極めて厳格な不純物管理、そして数十年にわたる鋳造業者との確固たる顧客関係の価値を反映しています。リオ・ティント社が、マイクロ波エネルギーとバイオマスを用いた低炭素鉄生産を開発するため、西オーストラリア州のBioIron施設に1億4,300万ドルを投資したことは、脱炭素化されたHPPI生産に向けた業界の方向性を示しています。
競争環境は高度に集中しており、上位3社が世界の生産能力の約60~70%を支配しているため、既存の生産者には価格決定力と供給安定性の面で優位性が生まれています。’
主な成長要因、制約、および機会
成長を牽引する主な要因
- 自動車、風力発電、インフラ分野におけるダクタイル鋳鉄の需要拡大が、HPPIの消費を牽引しています。これは、鋳造所が低残留冶金学的原料を必要としているためです。
- 電気アーク炉(EAF)方式を用いたグリーン鋼の生産により、スクラップを原料とする製鋼を補完する残留元素希釈剤としてのバージン銑鉄に対する需要が高まっています。
- EV部品の製造拡大に伴い、バッテリーハウジングや構造部品向けに、優れた機械的特性を備えた高純度鋳造品への需要が生まれています。
市場の主な制約
- 上位3社の生産者が世界生産能力の60~70%を支配する供給の高度な集中化により、供給リスクが生じ、買い手の交渉力が制限されています。
- 5~7年という高炉の長い投資サイクルにより、需要の急増に対する供給の対応が制限され、供給逼迫や価格高騰の時期が生じています。
- 密度が高く重量のある商品である銑鉄の輸送にかかる物流コストにより、供給の経済的範囲が制限され、地域間の価格差が生じています。
主な機会分野
- 水素直接還元、バイオマス、再生可能エネルギーを活用した低炭素HPPI生産により、生産者はグリーン鋼材のプレミアム価格設定が可能となります。
- 取り扱いが容易で、溶解が速く、装入制御がより正確な粒状銑鉄は、従来の銑鉄に比べ、仕様上の選定で優位性を高めています。
- 水道インフラ、再生可能エネルギー、EV製造におけるダクタイル鋳鉄の用途拡大により、従来の自動車分野を超えた構造的な需要の伸びが生まれています。
高純度銑鉄市場のセグメント別分析
- 2026年には、鋳造用グレードの銑鉄が製品タイプセグメントの40%を占め、自動車、機械、インフラ向けのねずみ鋳鉄およびダクタイル鋳鉄の鋳造需要に支えられています。
- 2026年には、用途セグメントの40%を鋳造が占めており、これはダクタイル鋳鉄およびねずみ鋳鉄の生産における冶金原料としてのHPPIの基本的な役割を反映しています。
- 形状別セグメントでは、銑鉄が60%を占めており、標準および特注の銑鉄形状が、従来の鋳造溶解工程に利用されています。
本市場は、製品タイプ、製造プロセス、純度レベル、用途、最終用途産業、形状、および地域ごとに区分されています。製品タイプ別では鋳造用グレードが首位を占めています。製造プロセス別では高炉法が首位です。純度レベル別では高純度製品が首位であり、用途別では鋳造が首位となっています。
高純度銑鉄市場において、どの製品タイプセグメントが主導的地位を占めていますか?
2026年には、鋳造用銑鉄が製品タイプ別セグメントの40%を占めています。標準的な鋳造用銑鉄は一般的なねずみ鋳鉄の鋳造に使用される一方、低リン鋳造用銑鉄は、機械的特性のためにリン含有量を0.05%以下に抑えることが不可欠な、高品質な自動車および機械用鋳物の製造に使用されます。
球状黒鉛銑鉄や低硫黄銑鉄を含むダクタイル銑鉄は、均一な球状黒鉛構造を維持するために硫黄含有量を0.01%未満に制御する必要があるダクタイル鋳鉄の製造に使用されます。製鋼用銑鉄は、残留希釈用のバージン鉄の補填材として、電気アーク炉の操業に使用されます。
高純度銑鉄市場において、どの用途セグメントが主流となっているのでしょうか?
2026年には、鋳造が用途セグメントの40%を占める見込みです。自動車用エンジンブロック、機械部品、産業機器向けのねずみ鋳鉄は、鋳造用高純度銑鉄(HPPI)の消費量が最も多い分野です。パイプ、重機、風力タービン部品、自動車用構造部品向けのダクタイル鋳鉄は、鋳造用途セグメントの中で最も急速に成長している分野です。
鉄鋼生産は2番目に大きな用途であり、HPPIは電気アーク炉(EAF)製鋼においてクリーンな冶金用添加剤として機能しています。自動車業界では、エンジン部品、ブレーキ部品、トランスミッションハウジングを生産する自社鋳造部門を通じて、HPPIを直接消費しています。
高純度銑鉄市場を支配しているのはどの純度レベルセグメントでしょうか?
2026年には、高純度グレードが純度レベルセグメントの45%を占める見込みです。リン、硫黄、残留元素の含有量が文書で証明された低レベルに制御された組成の高純度銑鉄(HPPI)は、鋳造および製鋼における幅広い品質要件を満たし、再現性のある鋳造生産のために信頼性の高い冶金的一貫性を提供します。
超高純度グレード(リン0.02%未満、硫黄0.01%未満)は、自動車の安全上重要な鋳物、精密ダクタイル鋳鉄、特殊鋼など、最も厳しい要件が求められる用途に対応しています。標準純度グレードは、組成管理の重要度が比較的低い汎用鋳造および製鋼用途に用いられます。
高純度銑鉄市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
水素直接還元法やバイオマスベースのプロセスを用いた低炭素・高純度銑鉄の生産が、決定的なトレンドとなっています。リオ・ティント社は、西オーストラリア州のBioIron施設に1億4,300万ドルを投資し、マイクロ波エネルギーとバイオマスを用いた低炭素鉄生産プロセスの開発を進めており、これは業界が脱炭素化された冶金用原料へと移行していることを示しています。自動車メーカーや鉄鋼メーカーがスコープ3の排出量削減を追求する中、銑鉄原料のカーボンフットプリントは、化学組成と並んで仕様パラメータの一つとなっています。
粒状HPPIは、誘導炉での溶融が速い、装入重量の管理がより正確である、保管や取り扱いが容易である、破損による損失が少ないといった運用上の利点により、従来の銑鉄形態に対して市場シェアを拡大しています。こうした取り扱い効率の向上は、鋳造工場の運営コスト削減につながり、標準的な銑鉄形態に比べて若干割高であってもその価値を正当化するものであり、粒状製品は現代の自動化された鋳造工場運営において好まれる形態となっています。
主要市場における地域別見通し
- 中国は、鋳造能力の拡大、自動車用鋳造、インフラ需要、および電気アーク炉(EAF)製鋼の採用拡大に牽引され、12.4%の成長率で市場をリードしています。
- インドは11.7%でこれに続き、ダクタイル鋳鉄管の製造、自動車用鋳造の拡大、および鉄鋼生産の伸びに支えられています。
- 米国は10.9%の成長率を示しており、ダクタイル鋳鉄の需要、グリーンスチールの原料需要、自動車用鋳造、および風力タービン部品の需要が牽引しています。
- 欧州は、自動車用鋳造の仕様および風力発電向けダクタイル鋳鉄の需要に支えられ、ドイツ(10.1%)を中心に成長を維持しています。
中国における高純度銑鉄の市場見通し
中国のHPPI市場は、2036年まで年平均成長率(CAGR)12.4%で成長すると予測されています。需要を牽引しているのは、世界最大の鋳造生産量、自動車用鋳造品の拡大、ダクタイル鋳鉄管の製造、およびバージン鉄の補充を必要とする電気アーク炉(EAF)製鋼の拡大です。
- 世界最大の鋳造生産量がHPPIの消費を牽引しています。
- 自動車用鋳造の拡大が、高純度原料の需要を支えています。
- 電気アーク炉(EAF)製鋼の成長が、バージン鉄の補充需要を生み出しています。
インドにおける高純度銑鉄の需要動向
インド市場は、2036年まで年平均成長率(CAGR)11.7%で成長すると予測されています。この成長は、ダクタイル鋳鉄管の製造、自動車用鋳造の拡大、および高品質な冶金原料を必要とする鉄鋼生産の増加によって支えられています。
- ダクタイル鋳鉄管の製造が、低硫黄HPPIの需要を牽引しています。
- 自動車用鋳造の拡大により、高純度原料の調達需要が生まれています。
- 鉄鋼生産の拡大が、冶金用補完原料の消費を支えています。
米国における高純度銑鉄の需要動向
米国市場は、2036年まで年平均成長率(CAGR)10.9%で成長すると予測されています。需要は、ダクタイル鋳鉄の需要、グリーン鋼の原料要件、風力タービン部品の鋳造、および自動車ティア1の品質仕様によって牽引されています。
- ダクタイル鋳鉄の需要が、鋳造用グレードの高純度銑鉄(HPPI)の調達を促進しています。
- グリーン鋼の原料需要が、電気アーク炉(EAF)用グレードのバージン鉄の需要を生み出しています。
- 風力タービンの鋳造要件が、プレミアムグレードの仕様需要を支えています。
ドイツの高純度銑鉄市場 需要分析
ドイツ市場は、2036年まで年平均成長率(CAGR)10.1%で成長すると予測されています。需要は、自動車用鋳造仕様、風力発電用部品の需要、精密工学の要件、および電気アーク炉(EAF)による製鋼によって形成されています。
- 自動車用鋳造仕様が、プレミアム級高純度銑鉄(HPPI)の調達を牽引しています。
- 風力発電用部品は、ダクタイル鋳鉄グレードの需要を支えています。
- 電気炉(EAF)による鋼生産は、製鋼用グレードの消費を生み出しています。
日本における高純度銑鉄市場の機会見通し
日本市場は、2036年まで年平均成長率(CAGR)9.6%で成長すると予測されています。需要は、自動車用精密鋳造、特殊鋼生産、および高品質な鋳造製造によって支えられています。
- 自動車用精密鋳造が、超高純度銑鉄の需要を牽引しています。
- 特殊鋼の生産が、製鋼用グレードの調達を支えています。
- 神戸製鋼所の国内での存在感が、国内のHPPI供給の基盤となっています。
競合ベンチマークと企業のポジショニング
企業別高純度銑鉄市場分析
- QIT-Fer et Titane(リオ・ティント)は、高純度銑鉄の品質における世界的なベンチマークである「Sorelmetal」ブランドを通じて、約32%の市場シェアを占め、市場を支配しています。
- Eramet GroupおよびHigh Purity Iron Inc.は、鋳造および製鉄セクターにおける確立された製錬事業と顧客関係を通じて競争しています。
- 冶金学的純度の一貫性、供給の信頼性、化学組成の文書化、および物流の効率性が、主な差別化要因となっています。
競争環境は高度に集中しています。リオ・ティントのカナダ子会社であるQIT-Fer et Titaneは、「Sorelmetal」ブランドを通じて約32%の市場シェアを占めており、同ブランドはHPPI(高純度銑鉄)の品質における世界的なベンチマークとして広く認識されています。同社は、ケベック州産の鉄鉱石から製錬に至るまで垂直統合された事業を展開しており、残留元素が自然に少ない銑鉄を生産し、世界中のティア1自動車鋳造メーカーに供給しています。
フランスに拠点を置くエラメット・グループは、マンガン合金および銑鉄の生産事業を通じて競争を展開しています。ハイ・ピュリティ・アイアン社は、ニッチな超高純度用途に対応しています。南アフリカのリチャーズ・ベイ・ミネラルズ(RBM)は、トロノックス・ホールディングスと同様に、チタンスラグ事業の副産物としてHPPIを生産しています。
神戸製鋼所、アイアンフェルド、ミネラル・ロイ、サラフ・グループ、およびセサ・ゴア(ヴェダンタ)は、地域市場や特定の品質グレードに対応しています。上位3社が世界の生産能力の60~70%を支配しており、供給構造は集中化しています。
戦略的優先事項には、低炭素生産ルートの開発、粒状銑鉄の生産能力拡大、自動車鋳造メーカーとの長期供給契約の確保、およびグリーン鋼の原料としての地位確立が含まれます。
高純度銑鉄市場の主要企業
QIT-Fer et Titane(リオ・ティント)は、ソレルメタル社の品質面でのリーダーシップと、カナダにおける垂直統合型の事業運営を通じて、世界をリードする主要企業です。
Eramet Group、Richards Bay Minerals、およびTronox Holdingsは、製錬事業と副産物としての銑鉄供給を通じて、確固たる地位を築いています。
High Purity Iron Inc.、Ironveld Plc、神戸製鋼所、Mineral-Loy、Saraf Group、およびSesa Goa(Vedanta)は、地域ごとの製造拠点と特定の品質レベルを通じて競争を展開しています。
最近の業界動向
- リオ・ティント(QIT-Fer et Titane) – グリーン投資/1億4,300万米ドルのBioIron施設(2025年)
- リオ・ティントは、西オーストラリア州に新たなBioIron施設へ1億4,300万米ドルを投資し、マイクロ波エネルギーとバイオマスを用いた低炭素鉄生産プロセスを開発すると発表しました。これにより、脱炭素化された高純度銑鉄の生産に向けた体制を整えています。
- エラメット・グループ – 生産の最適化/製錬効率の向上(2025年)
- エラメット・グループは、極めて厳格な不純物管理を維持しつつ、エネルギー効率の向上と排出量の削減を図るため、製錬事業のアップグレードを継続し、高純度銑鉄市場における競争力を強化しています。
- 神戸製鋼所 – 品質向上/自動車向け先進低リン銑鉄(2025年)
- 神戸製鋼所は、自動車用精密鋳造用途向けの先進低リン銑鉄の生産を拡大し、日本および世界の自動車OEM各社からの高まる品質仕様要件に対応しました。
高純度銑鉄市場を牽引する主要企業
- QIT-Fer et Titane (Rio Tinto Iron & Titanium)
- Eramet Group
- High Purity Iron Inc.
- Ironveld Plc
- Kobe Steel
- Mineral-Loy
- Richards Bay Minerals (RBM)
- Saraf Group
- Sesa Goa Iron Ore (Vedanta)
- Tronox Holdings plc
高純度銑鉄市場のセグメンテーション
- 製品タイプ別高純度銑鉄市場のセグメンテーション:
- 鋳造用銑鉄
- 基本鋳造用銑鉄
- 一般鋳造
- ねずみ鋳鉄の製造
- 低リン銑鉄
- 高品質鋳物
- 自動車部品
- 基本鋳造用銑鉄
- ダクタイル銑鉄
- 球状黒鉛銑鉄
- ダクタイル鋳鉄の製造
- 高強度用途
- 低硫黄銑鉄
- 機械的特性の向上
- 精密鋳物
- 球状黒鉛銑鉄
- 製鋼用銑鉄
- 基本銑鉄
- 鋼の生産
- 高炉での使用
- 高純度銑鉄
- 不純物の低減
- 特殊鋼
- 基本銑鉄
- 鋳造用銑鉄
- 製造プロセス別の高純度銑鉄市場区分:
- 高炉プロセス
- 従来型高炉
- 大規模生産
- 高生産量
- ミニ高炉
- 小規模生産
- 柔軟な操業
- 従来型高炉
- 電気アーク炉(EAF)
- 一次EAF
- スクラップを原料とした生産
- エネルギー効率に優れる
- 二次EAF
- 精錬プロセス
- 純度の向上
- 一次EAF
- 直接還元プロセス
- ガス還元
- 低排出
- 高純度
- 石炭還元
- 費用対効果に優れる
- 工業用途
- ガス還元
- 高炉プロセス
- 純度レベル別の高純度銑鉄市場:
- 高純度
- 低不純物含有量
- 組成管理
- 工業用途
- 標準高純度
- 安定した品質
- 鋳造用
- 低不純物含有量
- 超高純度
- 低リン
- 0.02%未満
- 高級鋼
- 低硫黄
- 0.01%未満
- 精密用途
- 低リン
- 標準純度
- 商業用グレード
- 一般用途
- コスト効率に優れる
- 基本グレード
- 大量生産
- 産業用途
- 商業用グレード
- 高純度
- 用途別に分類された高純度銑鉄市場:
- 鋳造
- ねずみ鋳鉄
- 自動車部品
- 機械部品
- ダクタイル鋳鉄
- パイプ
- 重機
- ねずみ鋳鉄
- 鉄鋼生産
- 一次製鋼
- 基本酸素炉
- 電気アーク炉
- 合金鋼の生産
- 高品質鋼
- 特殊鋼
- 一次製鋼
- 自動車
- エンジン部品
- シリンダーブロック
- クランクシャフト
- ブレーキ部品
- ディスク
- ドラム
- エンジン部品
- 建設
- パイプおよび継手
- 上水道
- 下水道システム
- 構造部材
- 支持構造物
- インフラ
- パイプおよび継手
- 機械製造
- 産業用機器
- 重機
- 工作機械
- 農業用機器
- トラクター
- 農機具
- 産業用機器
- 鋳造
- 最終用途産業別高純度銑鉄市場:
- 鋳造業界
- 自動車用鋳造
- エンジン部品
- 構造用部品
- 産業用鋳造
- 機械部品
- 設備用部品
- 自動車用鋳造
- 鉄鋼業界
- 統合製鉄所
- 大量生産
- 高生産量
- ミニミル
- 特殊鋼
- 柔軟な生産
- 統合製鉄所
- 自動車産業
- OEMメーカー
- 自動車生産
- 部品製造
- アフターマーケット
- スペアパーツ
- 交換用部品
- OEMメーカー
- 建設業界
- インフラプロジェクト
- パイプライン
- 都市開発
- 建築
- 住宅
- 商業
- インフラプロジェクト
- 重機産業
- 産業用機器
- 製造機械
- 鉱山用機器
- 農業機械
- 農機具
- 農具
- 産業用機器
- 鋳造業界
- 形状別高純度銑鉄市場:
- 銑鉄の形状
- 標準銑鉄
- 従来の形状
- 取り扱いが容易
- 特注銑鉄
- 比重
- カスタマイズされた形状
- 標準銑鉄
- 粒状
- 銑鉄顆粒
- 溶融が容易
- 効率的な取り扱い
- 粉末状
- 微細粒子
- 特殊用途
- 銑鉄顆粒
- 溶融状
- 溶鉄
- 直接使用
- 連続鋳造
- 溶銑供給
- 製鉄所
- 統合システム
- 溶鉄
- 銑鉄の形状
- 地域別高純度銑鉄市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場概要
市場対象範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、アナリスト・ブリーフ
会議議事録、ウェビナー、セミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク (一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
社会・コミュニティとの交流
対象となるステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
YからOへの成長トレンド分析
絶対的な市場機会(ドル)分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
製品タイプ別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
製品タイプ別 過去市場規模(百万米ドル)分析:2021年~2025年
製品タイプ別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
鋳造用銑鉄
基礎鋳造用銑鉄
一般鋳造
ねずみ鋳鉄の生産
低リン銑鉄
高品質鋳物
自動車部品
ダクタイル鋳鉄用銑鉄
球状黒鉛銑鉄
ダクタイル鋳鉄の生産
高強度用途
低硫黄銑鉄
機械的特性の向上
製鋼用銑鉄
基本銑鉄
鉄鋼生産
高炉での使用
高純度銑鉄
不純物の低減
製品タイプ別成長傾向分析(2021年~2025年)
製品タイプ別絶対市場規模(米ドル)の機会分析(2026年~2036年)
生産プロセス別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
生産プロセス別 過去の市場規模(米ドル百万)の分析(2021年~2025年)
生産プロセス別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
高炉プロセス
従来型高炉
大規模生産
高生産量
ミニ高炉
小規模生産
柔軟な操業
電気アーク炉(EAF)
一次EAF
スクラップを原料とした生産
エネルギー効率に優れた
二次電気アーク炉
精錬プロセス
直接還元プロセス
ガス還元
YからOへの成長トレンド分析(生産プロセス別、2021年~2025年)
絶対的な市場機会分析(生産プロセス別、2026年~2036年)
世界市場分析(2021年~2025年)および予測(2026年~2036年、純度レベル別)
はじめに/主な調査結果
2021年から2025年までの純度レベル別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの純度レベル別市場規模(現在および将来値、百万米ドル)の分析および予測
高純度
低不純物含有量
組成制御
産業用途
標準高純度
安定した品質
鋳造用途
超高純度
低リン
0.02%未満
高品位鋼
低硫黄
0.01%未満
標準純度
商用グレード
一般用途
コストパフォーマンスに優れた
基本グレード
大量生産
YからOへの成長傾向分析(純度レベル別、2021年~2025年)
純度レベル別絶対額機会分析(2026年~2036年)
用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
2021年から2025年までの用途別過去市場規模(百万米ドル)の分析
2026年から2036年までの用途別現在および将来の市場規模(百万米ドル)の分析と予測
鋳造
ねずみ鋳鉄
自動車部品
機械部品
ダクタイル鋳鉄
パイプ
重機
鉄鋼生産
一次製鋼
基本酸素炉
電気アーク炉
合金鋼生産
高品位鋼
自動車
エンジン部品
シリンダーブロック
クランクシャフト
ブレーキ部品
ディスク
建設
配管および継手
上水道
下水道システム
構造部材
支持構造物
機械製造
産業用機器
重機
工作機械
農業用機器
トラクター
2021年から2025年までの用途別前年比成長傾向分析
2026年から2036年までの用途別絶対的市場機会分析(米ドル)
最終用途産業別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
最終用途産業別 2021年から2025年までの過去の市場規模(価値、百万米ドル)分析
最終用途産業別 2026年から2036年までの現在および将来の市場規模(価値、百万米ドル)分析および予測
鋳造業界
自動車用鋳造
エンジン部品
構造用部品
産業用鋳造
機械部品
設備用部品
鉄鋼業界
統合製鉄所
大量鋼材生産
大量生産
ミニミル
特殊鋼
自動車業界
OEMメーカー
車両生産
部品製造
アフターマーケット
スペアパーツ
建設業界
インフラプロジェクト
パイプライン
都市開発
建築工事
住宅
重機産業
産業用機器
製造機械
鉱山用機器
農業機械
農機具
最終用途産業別前年比成長傾向分析(2021年~2025年)
最終用途産業別絶対的市場機会分析(2026年~2036年)
形態別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
形態別、2021年から2025年までの過去の市場規模(百万米ドル)分析
形態別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
ピッグ形態
標準ピッグ
従来型形状
取り扱い容易
特注ピッグ
比重
特注形状
粒状形態
銑鉄顆粒
溶融性良好
取り扱い効率
粉末形態
微細粒子
溶融形態
溶鉄
直接使用
連続鋳造
溶銑供給
製鉄所
形態別成長トレンド分析(2021年~2025年)
形態別絶対的市場機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
市場魅力度分析
国別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
市場魅力度分析
国別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
過去市場規模( (百万米ドル) 市場分類別トレンド分析、2021年から2025年
市場規模(価値)(百万米ドル) 市場分類別予測、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
市場魅力度分析
国別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
市場魅力度分析
国別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
中国
日本
韓国
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
市場魅力度分析
国別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
市場魅力度分析
国別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模の過去データ(百万米ドル)および市場分類別の動向分析、2021年~2025年
市場規模の予測(百万米ドル)および市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品タイプ別
製造工程別
純度レベル別
用途別
最終用途産業別
形態別
市場魅力度分析
国別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
カナダ
価格分析
市場シェア分析(2025年)
製品タイプ別
製造工程別
純度レベル別
用途別
最終用途産業別
形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品タイプ別
製造工程別
純度レベル別
用途別
最終用途産業別
形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
チリ
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
英国
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
イタリア
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度別
用途別
最終用途産業別
形態別
スペイン
価格分析
市場シェア分析、2025年
製品タイプ別
製造プロセス別
純度別
用途別
最終用途産業別
形態別
フランス
価格分析
市場シェア分析、2025年
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
インド
価格分析
市場シェア分析、2025年
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
ASEAN
価格分析
市場シェア分析、2025年
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
中国
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
日本
価格分析
市場シェア分析(2025年)
製品タイプ別
製造工程別
純度レベル別
用途別
最終用途産業別
形態別
韓国
価格分析
市場シェア分析(2025年)
製品タイプ別
製造工程別
純度レベル別
用途別
最終用途産業別
形態別
ロシア
価格分析
市場シェア分析(2025年)
製品タイプ別
製造工程別
純度レベル別
用途別
最終用途産業別
形態別
ポーランド
価格分析
市場シェア分析(2025年)
製品タイプ別
製造工程別
純度レベル別
用途別
最終用途産業別
形態別
ハンガリー
価格分析
市場シェア分析、2025年
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
サウジアラビア王国
価格分析
市場シェア分析、2025年
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
トルコ
価格分析
市場シェア分析、2025年
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品タイプ別
製造プロセス別
純度レベル別
用途別
最終用途産業別
形態別
競合分析
競合の詳細分析
QIT-Fer et Titane(リオ・ティント・アイアン&チタニウム)
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
エラメット・グループ
High Purity Iron Inc.
Ironveld Plc
神戸製鋼所
Mineral-Loy
Richards Bay Minerals (RBM)
Saraf Group
Sesa Goa Iron Ore (Vedanta)
Tronox Holdings plc
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:製品タイプ別世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:製造プロセス別世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:純度レベル別世界市場規模(百万米ドル)の予測(2021年~2036年)
表5:用途別世界市場規模(百万米ドル)予測、2021年~2036年
表6:最終用途産業別世界市場規模(百万米ドル)予測、2021年~2036年
表7:形態別世界市場規模(百万米ドル)予測、2021年~2036年
表8:北米市場規模 (百万米ドル)の予測(国別、2021年~2036年)
表9:北米市場規模(百万米ドル)の予測(製品タイプ別、2021年~2036年)
表10:北米市場規模(百万米ドル)の予測(製造プロセス別、2021年~2036年)
表11:北米市場規模 (百万米ドル) 純度レベル別予測、2021年~2036年
表12:北米市場規模(百万米ドル) 用途別予測、2021年~2036年
表13: 最終用途産業別 北米市場規模(百万米ドル)予測、2021年~2036年
表14:形態別 北米市場規模(百万米ドル)予測、2021年~2036年
表15:国別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表16:ラテンアメリカ市場規模(百万米ドル)の製品タイプ別予測、2021年~2036年
表17:ラテンアメリカ市場規模(百万米ドル)の製造プロセス別予測、2021年~2036年
表18:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の純度別予測
表19:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の用途別予測
表20:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表21:ラテンアメリカ市場規模(百万米ドル)の剤形別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の製造プロセス別予測(2021年~2036年)
表25:西ヨーロッパの市場規模(百万米ドル)の純度別予測(2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表28:西ヨーロッパの市場規模(百万米ドル)の形態別予測(2021年~2036年)
表29:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の予測(製品タイプ別、2021年~2036年)
表31:東ヨーロッパの市場規模(百万米ドル)の予測(製造プロセス別、2021年~2036年)
表32:東ヨーロッパの市場規模 (百万米ドル)純度別予測、2021年~2036年
表33:東ヨーロッパ市場規模(百万米ドル)用途別予測、2021年~2036年
表34:東ヨーロッパ市場規模(百万米ドル)最終用途産業別予測、2021年~2036年
表35:東ヨーロッパ市場規模(百万米ドル)の形態別予測、2021年~2036年
表36:東アジア市場規模(百万米ドル)の国別予測、2021年~2036年
表37:東アジア市場規模(百万米ドル)の製品タイプ別予測、2021年~2036年
表38:東アジア市場規模(百万米ドル)の予測(製造プロセス別、2021年~2036年)
表39:東アジア市場規模(百万米ドル)の予測(純度レベル別、2021年~2036年)
表40:東アジア市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表41:東アジア市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表42:東アジア市場規模(百万米ドル)の形態別予測(2021年~2036年)
表43:南アジアおよび太平洋地域市場規模(百万米ドル)の国別予測(2021年~2036年)
表44:南アジア・太平洋地域の市場規模(百万米ドル)の予測(製品タイプ別、2021年~2036年)
表45:南アジア・太平洋地域の市場規模(百万米ドル)の予測(製造プロセス別、2021年~2036年)
表46: 南アジアおよび太平洋地域の市場規模(百万米ドル)の純度別予測(2021年~2036年)
表47:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表48:南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途産業別予測、2021年から2036年
表49:南アジアおよび太平洋地域の市場規模 (百万米ドル)の予測(形態別、2021年~2036年)
表50:中東・アフリカ市場の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表51:中東・アフリカ市場の市場規模(百万米ドル)の予測(製品タイプ別、2021年~2036年)
表52: 中東・アフリカ地域の市場規模(百万米ドル):製造プロセス別予測、2021年~2036年
表53:中東・アフリカ地域の市場規模(百万米ドル):純度レベル別予測、2021年~2036年
表54: 中東・アフリカ市場規模(百万米ドル)の用途別予測、2021年から2036年
表55:中東・アフリカ市場規模(百万米ドル)の最終用途産業別予測、2021年から2036年
表56:中東・アフリカ市場規模(百万米ドル) 形態別市場規模(百万米ドル)予測、2021年~2036年
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)予測、2021年~2036年
図3:製品タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図4:製品タイプ別世界市場の前年比成長率比較(2026年~2036年)
図5:製品タイプ別世界市場の魅力度分析
図6:製造プロセス別世界市場シェアおよびBPS分析(2026年および2036年)
図7:製造プロセス別世界市場の前年比成長率比較(2026年~2036年)
図8:製造プロセス別世界市場の魅力度分析
図9:純度レベル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:純度レベル別の世界市場の前年比成長率比較(2026年~2036年)
図11:純度レベル別の世界市場の魅力度分析
図12:用途別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図13:用途別の世界市場の前年比成長率比較(2026年~2036年)
図14:用途別世界市場の魅力度分析
図15:最終用途産業別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
図17: 最終用途産業別の世界市場の魅力度分析
図18:形態別世界市場価値シェアおよびBPS分析(2026年および2036年)
図19:形態別世界市場の前年比成長率比較(2026年~2036年)
図20:形態別世界市場の魅力度分析
図21:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図22:地域別世界市場の前年比成長率比較(2026年~2036年)
図23:地域別世界市場の魅力度分析
図24:北米市場の増分ドル機会(2026年~2036年)
図25:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図26:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図27: 東ヨーロッパ市場の追加ドル機会、2026年から2036年
図28:東アジア市場の追加ドル機会、2026年から2036年
図29:南アジア・太平洋市場の追加ドル機会、2026年から2036年
図30:中東・アフリカ市場の追加ドル機会、2026年から2036年
図31:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図32:北米市場における製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図34:北米市場における製品タイプ別の市場魅力度分析
図35:北米市場における製造プロセス別の市場シェアおよびBPS分析(2026年および2036年)
図36:北米市場における製造プロセス別の前年比成長率比較(2026年~2036年)
図37:北米市場における製造プロセス別の市場魅力度分析
図38:北米市場における純度レベル別の市場シェアおよびBPS分析(2026年および2036年)
図39:純度レベル別北米市場の前年比成長率比較(2026年~2036年)
図40:純度レベル別北米市場の投資魅力分析
図41:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:用途別北米市場の前年比成長率比較(2026年~2036年)
図43:用途別北米市場の投資魅力度分析
図44:最終用途産業別北米市場の市場シェアおよびBPS分析(2026年および2036年)
図45:用途別北米市場の前年比成長率比較(2026年~2036年)
図46:用途別北米市場の魅力度分析
図47:形態別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図48:北米市場における形態別前年比成長率の比較(2026年~2036年)
図49:北米市場における形態別の市場魅力度分析
図50:ラテンアメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図51:ラテンアメリカ市場における製品タイプ別市場シェアおよびBPS分析、 2026年および2036年
図52:ラテンアメリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における製品タイプ別の市場魅力度分析
図54:ラテンアメリカ市場における製造プロセス別の市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における製造プロセス別前年比成長率の比較(2026年~2036年)
図56:生産プロセス別のラテンアメリカ市場の魅力度分析
図57:純度レベル別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:純度レベル別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:純度レベル別のラテンアメリカ市場の魅力度分析
図60:用途別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図61:用途別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図62:用途別のラテンアメリカ市場の魅力度分析
図63:ラテンアメリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図64:ラテンアメリカ市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図65:ラテンアメリカ市場における最終用途産業別の魅力度分析
図66:ラテンアメリカ市場における形態別市場シェアおよびBPS分析(2026年および2036年)
図67:ラテンアメリカ市場における形態別の前年比成長率比較(2026年~2036年)
図68:形態別ラテンアメリカ市場の魅力度分析
図69:国別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図70:製品タイプ別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図72:西ヨーロッパ市場における製品タイプ別の市場魅力度分析
図73:西ヨーロッパ市場における製造プロセス別の市場シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における生産プロセス別前年比成長率の比較(2026年~2036年)
図75:西ヨーロッパ市場における生産プロセス別の市場魅力度分析
図76:西ヨーロッパ市場における純度レベル別の市場シェアおよびBPS分析(2026年および2036年)
図77:西ヨーロッパ市場における純度レベル別の前年比成長率比較(2026年~2036年)
図78:西ヨーロッパ市場における純度レベル別の市場魅力度分析
図79:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図80:用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図81:用途別 西ヨーロッパ市場の魅力度分析
図82:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図84:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
図85:西ヨーロッパ市場における形態別市場価値シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における形態別の前年比成長率比較(2026年~2036年)
図87:西ヨーロッパ市場における形態別の市場魅力度分析
図88:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図89:東ヨーロッパ市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図90:東ヨーロッパ市場における製品タイプ別前年比成長率の比較(2026年から2036年)
図91:製品タイプ別東欧市場の魅力度分析
図92:製造プロセス別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図93:製造プロセス別東欧市場の前年比成長率比較(2026年から2036年)
図94:製造プロセス別東欧市場の魅力度分析
図95: 純度レベル別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図96:純度レベル別東欧市場の前年比成長率比較(2026年から2036年)
図97:純度レベル別東欧市場の魅力度分析
図98: 用途別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図99:用途別東欧市場の前年比成長率比較(2026年から2036年)
図100:用途別 東欧市場の魅力度分析
図101:最終用途産業別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図102:東欧市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図103:東欧市場における最終用途産業別の市場魅力度分析
図104:東欧市場における形態別市場シェアおよびBPS分析(2026年および2036年)
図105:東欧市場における形態別前年比成長率の比較(2026年~2036年)
図106:東欧市場における形態別の市場魅力度分析
図107:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図108:東アジア市場における製品タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図109:東アジア市場における製品タイプ別の前年比成長率比較(2026年から2036年)
図110:東アジア市場における製品タイプ別の市場魅力度分析
図111:東アジア市場における生産プロセス別の市場価値シェアおよびBPS分析(2026年および2036年)
図112:東アジア市場における製造プロセス別前年比成長率の比較(2026年~2036年)
図113:東アジア市場における製造プロセス別の魅力度分析
図114:東アジア市場における純度レベル別の市場シェアおよびBPS分析(2026年および2036年)
図115: 東アジア市場:純度レベル別前年比成長率比較(2026年~2036年)
図116:東アジア市場:純度レベル別の市場魅力度分析
図117:東アジア市場:用途別市場価値シェアおよびBPS分析(2026年および2036年)
図118:東アジア市場:用途別前年比成長率比較( 2026年から2036年
図119:用途別東アジア市場の魅力度分析
図120:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図121:東アジア市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図122:東アジア市場における最終用途産業別の市場魅力度分析
図123:東アジア市場における形態別市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場における形態別前年比成長率の比較(2026年~2036年)
図125:東アジア市場における形態別市場魅力度分析
図126:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図127:南アジア・太平洋市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図128:南アジア・太平洋市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図129:南アジア・太平洋市場における製品タイプ別の市場魅力度分析
図130:南アジアおよび太平洋地域の市場における生産プロセス別の市場シェアおよびBPS分析(2026年および2036年)
図131:南アジアおよび太平洋地域の市場における生産プロセス別の前年比成長率の比較(2026年から2036年)
図132:南アジアおよび太平洋地域の市場における生産プロセス別の市場魅力度分析
図133:南アジア・太平洋市場における純度レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
図134:南アジア・太平洋市場における純度レベル別の前年比成長率比較(2026年~2036年)
図135:南アジア・太平洋市場における純度レベル別の市場魅力度分析
図136:用途別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図137:用途別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図138:用途別南アジア・太平洋市場の魅力度分析
図139:最終用途産業別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図140:最終用途産業別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図141:南アジア・太平洋地域の市場魅力度分析(最終用途産業別)
図142:南アジア・太平洋地域の市場価値シェアおよびBPS分析(形態別、2026年および2036年)
図143:南アジア・太平洋地域の市場Y -o-Y成長率比較(形態別、2026年から2036年)
図144:南アジア・太平洋市場の魅力度分析(形態別)
図145:中東・アフリカ市場の価値シェアおよびBPS分析(国別、2026年および2036年)
図146:中東・アフリカ市場の価値シェアおよびBPS分析(製品タイプ別、2026年および 2036年
図147:中東・アフリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図148:中東・アフリカ市場における製品タイプ別の市場魅力度分析
図149:中東・アフリカ市場における生産プロセス別の市場価値シェアおよびBPS分析(2026年および2036年)
図150:中東・アフリカ市場における生産プロセス別の前年比成長率比較(2026年~2036年)
図151:中東・アフリカ市場における生産プロセス別の市場魅力度分析
図152:中東・アフリカ市場における純度レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
図153:中東・アフリカ市場における純度レベル別の前年比成長率比較(2026年~2036年)
図154:中東・アフリカ市場における純度レベル別の市場魅力度分析
図155:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図156:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図157:中東・アフリカ市場における用途別の市場魅力度分析
図158:中東・アフリカ市場における最終用途産業別市場価値シェアおよびBPS分析(2026年および2036年)
図159:中東・アフリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図160:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図161:中東・アフリカ市場における形態別市場シェアおよびBPS分析(2026年および2036年)
図162:中東・アフリカ市場における形態別前年比成長率の比較(2026年から2036年)
図163:中東・アフリカ市場における形態別市場魅力度分析
図164:世界市場-ティア構造分析
図165:世界市場-企業別シェア分析









