多層バリアボトルの成長を支える決定的な数値とは何でしょうか?
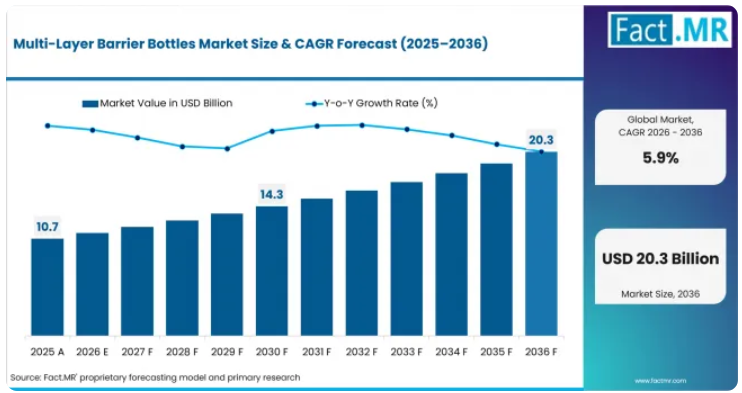
2036年までに89億米ドルの絶対的な市場機会が見込まれており、インド、中国、韓国が牽引役となります。
市場の需要を牽引する要因
- 乳製品やジュースのブランドは、酸化や香りの変化を防ぐため、PETやHDPEボトルに敏感な飲料を充填する前に、酸素や香りの制御が必要です。
- ブランドオーナーは、保存期間の延長というメリットと、樹脂の使用量やリサイクルへの適合性を比較検討するため、コンバーターには薄いバリア層が求められています。
- 医薬品や栄養補助食品の液体製品には、有効成分を保護し、容器の認定手続きを簡素化できる包装が求められています。
- 再生素材含有に関する規制により、ボトルデザインは透明PETや、バリア性との適合性が実証されたものへと移行しつつあります。
分析対象の主要セグメント
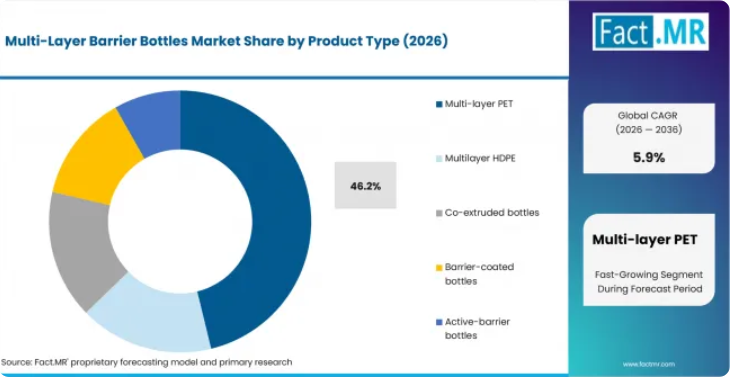
- 製品種類別:透明な飲料ボトルには保存期間の保護と生産ラインとの適合性が求められるため、2026年には多層PETが46.2%のシェアを占めると予想されます。
- バリア技術別:食品・飲料パッケージにおいて、薄い層で酸素遮断が図れるEVOHは、2026年に37.5%のシェアを獲得すると予測されています。
- 最終用途別:冷蔵および常温の乳飲料には風味保護が求められるため、乳製品は2026年に25.4%のシェアを占める見込みです。
- ボトルサイズ別:250~500 mlのボトルは、2026年に34.2%のシェアを占めると予測されています。これは、1回分サイズの飲料パッケージが小売店の冷蔵ケースやコンビニエンスストアの販路に適しているためです。
- 製造プロセス別:共押出ブロー成形は、ボトル製造時に機能性層を形成するため、2026年に39.6%のシェアを占めると予想されています。
- 地域別:中国、日本、韓国では、飲料市場の規模と包装規制の圧力が高まっていることから、2026年には東アジアが31.4%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「多層バリアボトルは、単に樹脂の使用量だけの問題ではありません。購入者は、同じボトルで風味を保護し、充填ラインの試験に合格し、リサイクルに関するペナルティを回避できるかどうかを問うています。バリア層を薄く保ち、設計上の根拠を示せるコンバーターは、乳製品、ジュース、医薬品の顧客から早期に承認を得られる可能性が高いでしょう。」
戦略的示唆
ブランドオーナーは、PET、HDPE、またはコーティングボトル構造を選択する前に、保存期間の目標を確定すべきです。コンバーターは、商業生産速度においてバリア層を薄く、かつ再現性のある状態に保つために、共押出成形の制御が必要です。樹脂サプライヤーは、多層リサイクルに関する買い手の懸念を軽減するため、APR、RecyClass、および食品接触試験を支援すべきです。充填業者が単層ボトルからバリア構造のボトルへ移行するにつれ、機器メーカーは改造需要から利益を得ることができます。
インドは、乳製品の成長と現地の包装転換により規模が拡大し、2036年まで年平均成長率(CAGR)7.2%で拡大すると予測されています。中国は年平均成長率(CAGR)6.8%を記録すると見込まれており、韓国は飲料生産能力、再生PETに関する規制、およびコンバーターの設備更新により、CAGR 6.5%と予測されています。米国はCAGR 5.8%、ドイツは5.4%、日本は5.2%、ブラジルは5.1%と予測されています。
多層バリアボトル市場は、セグメント別にどのように分類されますか?
多層PETが46.2%で首位を占め、EVOHが37.5%で続きます。
どの製品種類が主流ですか?
2026年には、多層PETが46.2%のシェアを占めています。
多層バリアボトルの成長を支える重要な数値とは何でしょうか?
2036年までに89億米ドルの絶対的な市場機会が見込まれており、インド、中国、韓国が牽引役となります。
市場の需要を牽引する要因
- 乳製品やジュースのブランドは、傷みやすい飲料をPETやHDPEボトルに充填する前に、酸素や香りの制御を必要としています。
- ブランドオーナーは、保存期間の延長というメリットと、樹脂の使用量やリサイクルへの適合性を比較検討するため、コンバーターは薄いバリア層を必要としています。
- 医薬品や栄養補助食品の液体製品には、有効成分を保護し、容器の認定手続きを簡素化できる包装が求められています。
- 再生素材含有に関する規制により、ボトルデザインは透明PETや、バリア性との適合性が実証されたものへと移行しつつあります。
どのバリア技術が主流となるのでしょうか?
2026年には、EVOHが37.5%のシェアを占める見込みです。
EVOHは、ボトル全体の構造を変えることなく、極めて薄い層で酸素の透過を抑制できるため、2026年には37.5%のシェアを占めると予測されています。クラレ・アメリカは2026年2月、EVAL EVOHバリア樹脂が所定の条件下でポリエチレンの最大10,000倍の酸素バリア性を発揮し、APR試験の規定基準をクリアしたと発表しました。[9] 材料の選定は、リサイクル可能性に関する実証結果とも密接に関連しています。エチレン・ビニルアルコールグレードは高バリア構造に対応していますが、購入者からは、層の厚さ、タイ層、着色剤が回収システムに適しているかどうかについて依然として問い合わせがあります。このため、樹脂サプライヤー各社は現在、ガスバリア性能の主張と同様に、試験データを通じて競争を繰り広げています。
どの最終用途が主流となるのでしょうか?
2026年には、乳製品が25.4%のシェアを占める見込みです。
2026年には乳製品が25.4%のシェアを占めると見込まれています。これは、フレーバーミルク、プロテインドリンク、ドリンクヨーグルトなどが、酸素への曝露が制御されていないと、味が早く劣化してしまうためです。バリアボトルは、ブランドが所定の製品を紙パックやガラス瓶から、保存期間の目標を犠牲にすることなく、より軽量な硬質ボトルへ移行させるのに役立ちます。
どのボトルサイズが主流となるでしょうか?
2026年には、250~500 mlのボトルが34.2%のシェアを占める見込みです。
250~500 mlのサイズ帯は、2026年に34.2%のシェアを占めると予想されます。これは、1回分の乳飲料、ジュース、栄養機能飲料、およびパーソナルケア用液体が、このパッケージサイズ範囲に適合するためです。小売業者は、冷蔵ケースや棚から素早く売れていくサイズを好みます。充填業者も、製品群全体でライン速度、キャップの互換性、ラベル貼付面積を安定させることができる場合、これらのサイズを好みます。
どの製造プロセスが主流となるでしょうか?
2026年には、共押出ブロー成形が39.6%のシェアを占める見込みです。
共押出ブロー成形は、ボトル製造時にバリア層を形成するため、2026年には39.6%のシェアを占めると予測されています。これにより、別途コーティング剤工程が不要となり、コンバーターはHDPEおよび一部のPET用途において壁厚構造を制御しやすくなります。酸素スカベンジャーも、能動的な保護が必要な場面で使用されますが、コンバーターはコスト、食品接触適合性、リサイクル実績の観点から、EVOHやMXD6と比較検討しています。
多層バリアボトルの需要を加速させている要因と、抑制している要因は何でしょうか?
保存期間の規格や包装規制が需要を牽引していますが、リサイクル可能性に関する不確実性がその拡大を抑制しています。
主な推進要因は、酸素に敏感な液体の保存期間に対する圧力です。飲料および乳製品ブランドは、パッケージの軽量化を望んでいますが、味の劣化、変色、あるいは有効成分の損失のリスクは受け入れられません。サイデル社は2025年5月、同社の無菌充填システムが世界中で300システム以上導入されており、そのうち30以上がFDA承認済みであることを報告しました。これは、飲料の充填とバリアボトルの設計が、いかに密接に関連しているかを示しています。[7]
主な制約要因は、リサイクル適合性です。バリア層、タイ樹脂、コーティング剤、着色剤がベース樹脂の流れに干渉する場合、多層ボトルの承認が難しくなることがあります。欧州委員会によると、「包装および包装廃棄物規則」は2025年2月11日に発効し、原則として2026年8月12日から適用されます。[1] このタイミングから、ブランドオーナーは欧州での販売向けに新しいボトル構造を承認する前に、バリア性能とリサイクル可能性に関する証拠を提示する必要があります。
多層バリアボトルにおける最大のビジネスチャンスはどこにあるのでしょうか?
リサイクル可能なEVOH構造、無菌乳製品用ボトル、および医薬品用液体容器です。
リサイクル可能なEVOH構造:樹脂サプライヤーは、量産化に先立ち、層の制限、リサイクル互換性、および食品接触適合性を証明することで、優位に立つことができます。
無菌乳製品用ボトル:コンバーターは、保存期間の保護が必要でありながら、パッケージ重量を軽減したい牛乳、プロテイン飲料、チルド飲料に対応できます。
医薬品用液体:ボトルメーカーは、酸素や湿気の制御が仕様を左右する特定の医薬品、栄養補助食品、サプリメントをターゲットにできます。
多層バリアボトルの普及が最も急速に進んでいる国はどこでしょうか?
インド 7.2%、中国 6.8%、韓国 6.5%、米国 5.8%、ドイツ 5.4%、日本 5.2%、ブラジル 5.1%
地域別分析に基づき、多層バリアボトル市場は、北米、南米アメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカに分類されます。
インドのリードを支えている要因は何でしょうか?
乳製品包装の規模拡大と硬質プラスチック製品の輸出増加に牽引され、年平均成長率(CAGR)は7.2%となっています。
包装乳製品、栄養補助食品の液体製品、パーソナルケア用ボトルが、より高いバリア性を備えた形態へと移行するにつれ、インドの市場は2036年まで年平均成長率(CAGR)7.2%で拡大すると予測されています。インド・ブランド・エクイティ財団の報告によると、2025年8月までの2026会計年度におけるインドのプラスチック輸出額は54億米ドルに達し、フレキシブルおよびリジッド形式の包装製品は前年同期比で10.2%増加しました。[11] こうした輸出基盤により、コンバーター各社は食品および製薬業界の顧客向けにバリア機能を追加する理由がさらに強まっています。
中国ではバリアボトルの需要がどのように形成されているのでしょうか?
飲料市場の規模拡大とプラスチック規制の圧力に牽引され、年平均成長率(CAGR)は6.8%と見込まれています。
中国では、大規模な飲料、食用油、家庭用化学製品の充填業者が、大規模な生産において保存期間の管理を必要としているため、2036年まで年平均成長率(CAGR)6.8%を記録すると予想されています。需要は、樹脂の調達、ボトル成形、充填ラインがブランドオーナーの近くに集積している主要な沿岸部の包装クラスター周辺に集中しています。コンバーターがバリア層を薄く保ち、多国籍企業顧客に明確なリサイクルに関する文書を提供できる場合、サプライヤーは利益を得られると予想されます。
なぜ韓国は急速に成長しているのでしょうか?
年平均成長率(CAGR)6.5%。これは、再生PETに関する規制と、飲料充填業者による高い規律に牽引されています。
韓国では、再生原料含有率に関する規制が樹脂メーカーから飲料およびボトル入り水メーカーへと移行していることから、2036年まで年平均成長率(CAGR)6.5%で成長すると予測されています。環境省は2025年2月、年間5,000トン以上のPETを使用するボトルウォーターおよびその他のノンアルコール飲料メーカーが改正された義務の対象に含まれ、再生原料の使用目標が2030年までに10%、さらに30%へと引き上げられると発表しました。[2] これにより、本格的に切り替えを行う前に、バリア層の適合性が購入者側の課題となります。
米国の見通しを支えている要因は何でしょうか?
コンバーターの規模拡大とPETリサイクルの実績評価に牽引され、年平均成長率(CAGR)は5.8%と見込まれています。
米国のバイヤーは、保存期間試験、小売店での受け入れ状況、およびリサイクルへの適合性を通じてバリアボトルを指定しています。乳製品、ジュース、医薬品ブランドがPETやHDPEを積極的に使用し続けると同時に、より優れた製品保護を求めるため、同国では2036年まで年平均成長率(CAGR)5.8%を記録すると予測されています。プラスチック産業協会(Plastics Industry Association)は2025年9月、2024年にプラスチック関連の米国の雇用数が171万人に達し、サプライヤーを含めた総出荷額が7,545億米ドルに達したと報告しました。[3] この大規模な基盤は、特殊ボトルのアップグレードの余地を生み出していますが、コンバーターの普及率がすでに高いため、成長率はインドや中国よりも低くなっています。
ドイツの着実な実績を支えている要因は何でしょうか?
欧州の包装規制と高いリサイクル圧力に牽引され、年平均成長率(CAGR)は5.4%です。
ドイツでは、バリアボトルの小売市場での受け入れ可否がリサイクル可能性の証明によって決まるため、2036年まで年平均成長率(CAGR)5.4%で成長すると予想されています。ユーロスタットは2025年10月、2023年のドイツにおける1人当たりの包装廃棄物発生量が215.2kg、リサイクル量が149.3kgであったと報告しました。[4] このようなリサイクル率の高さから、乳製品、家庭用化学製品、パーソナルケア製品のボトルプログラムにおいて、多層構造の適合性が重要となります。
日本では、プレミアムバリアボトルをどのように支援しているのでしょうか?
年平均成長率(CAGR)5.2%。PET設計認証と綿密な品質管理が牽引しています。
飲料、家庭用化学製品、化粧品ブランドが、リサイクル資源に関するより厳しい期待の下でボトルを評価する中、日本の市場は2036年まで年平均成長率(CAGR)5.2%で推移すると予測されています。米国国際貿易局は2025年8月、日本が2025年2月に「資源循環法」の改正を承認したことを報告しました。この改正には、対象企業に対し、リサイクル資源の使用に関する計画および報告書の提出を義務付ける条項が含まれています。[12] 日本の消費者は、製品の安全性、分別、リサイクル可能性に関する明確な証拠が示されたバリア構造を好むと予想されます。
ブラジルの市場における位置づけは?
サンパウロ州におけるリバースロジスティクス規制と包装への投資を背景に、年平均成長率(CAGR)は5.1%と見込まれています。
ブラジルでは、硬質包装サプライヤーが食品、パーソナルケア、家庭用品向けの生産ラインをアップグレードしているため、2036年まで年平均成長率(CAGR)5.1%を記録すると予想されます。米国国際貿易局は2026年1月、ブラジルのプラスチック政策において、2026年の回収率目標を32%に設定し、2040年までに50%に達すること、また2026年の再生材含有率を22%から開始することを報告しました。[5] 食品チャネルにおいて、外食産業向け包装の比較分析からは、包装デザインにおいて利便性、コスト、回収への期待のバランスをますます図る必要性が高まっていることが示されています。
多層バリアボトルの市場を牽引しているのはどの企業でしょうか?
アムコール(Amcor)、ALPLA、プラスティパック(Plastipak)はコンバーターとしての規模で主導的な立場にあり、一方、クラレ(Kuraray)と三菱ガス化学(Mitsubishi Gas Chemical)はバリア材料の開発を牽引しています。
多層バリアボトル市場における競争は、デザイン、樹脂選定、保存期間試験、顧客認定を統合できるコンバーターを中心に展開されています。アムコールは2025年4月にベリー・グローバルとの統合を完了したため、ベリー・グローバルは独立した主要プレイヤーとして扱われることはなくなり、アムコールの一部として扱われています。[6] ALPLA、プラスティパック、グラハム・包装、シルガンは、ボトル加工、顧客へのアクセス、地域ごとの工場ネットワークを通じて競争を展開しています。
バリアボトルを商業生産速度で稼働させる必要がある場合、設備プロバイダーがその導入に大きな影響を与えます。サイデル(Sidel)は、デリケートな飲料向けの無菌PET充填をサポートしている一方、クローネス(Krones)とハスキー・テクノロジーズ(Husky Technologies)は、ライン統合、プリフォーム制御、およびボトル認定に影響を与えています。KHSとハスキーは、2025年5月に、591 mlの非炭酸飲料用フォーマット向けの5.89グラムの「ファクター101(Faktor 101)」PETボトルを発表しました。これは、同等の軽量ボトルに比べて材料使用量を30%削減したものです。[8]
主要プレイヤーはどの企業でしょうか?
- Amcor plc
- ALPLA Group
- Plastipak Holdings
- Graham Packaging Company
- Silgan Holdings Inc.
- Krones AG
- Sidel Group
- Husky Technologies
- Mitsubishi Gas Chemical Company, Inc.
- Kuraray Co., Ltd.
市場はどのように分類されていますか?
- 製品種類別:
- 多層PET
- 多層HDPE
- 共押出ボトル
- バリアコーティングボトル
- アクティブバリアボトル
- バリア技術別:
- EVOH
- MXD6ナイロン
- 酸素スカベンジャー
- プラズマコーティング
- シリコン
- ナノコンポジットバリア
- 用途別:
- 乳製品
- ジュース
- ビール
- 食用油
- 医薬品
- ニュートラシューティカルズ
- パーソナルケア
- 家庭用化学製品
- ボトルサイズ別:
- 250 ml以下
- 250~500 ml
- 500 ml~1 L
- 1 L以上
- 特注産業用ボトル
- 製造プロセス別:
- 共押出ブロー成形
- 射出延伸ブロー成形
- 押出ブロー成形
- 射出ブロー成形
- バリアコーティングライン
- 地域別:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ベネルクス
- 北欧
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- トルコ
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
市場の概要
- 調査範囲/分類
- 市場の定義/範囲/制限事項
調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、アナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- 取締役
- 社長および副社長
- 研究開発(R&D)およびイノベーション責任者
- 技術専門家
- 各領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長傾向分析
- 絶対額($)による機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
製品種類別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 製品種類別 2021年から2025年までの市場規模(過去データ、単位:百万米ドル)の分析
- 製品種類別 2026年から2036年までの市場規模(現在および将来、単位:百万米ドル)の分析および予測
- 多層PET
- 多層HDPE
- 共押出ボトル
- バリアコーティングボトル
- アクティブバリアボトル
- YtoOtoYによる製品種類別成長傾向分析(2021年~2025年)
- 製品種類別絶対額機会分析(2026年~2036年)
バリア技術別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- バリア技術別:2021年から2025年までの過去市場規模(百万米ドル)の分析
- バリア技術別:2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- EVOH
- MXD6ナイロン
- 酸素スカベンジャー
- プラズマコーティング
- シリコン
- ナノコンポジットバリア
- YからOへの成長傾向分析(技術別、2021年から2025年
- 絶対的な市場機会分析(技術別、2026年から2036年
2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までの最終用途別市場規模 (百万米ドル) 用途別分析および予測(2026年~2036年)
- 乳製品
- ジュース
- ビール
- 食用油
- 医薬品
- 栄養補助食品
- パーソナルケア
- 家庭用化学製品
- 前年比成長傾向分析(用途別、2021年~2025年)
- 用途別絶対額機会分析(2026年~2036年)
2021年から2025年までの世界市場分析および2026年から2036年までの予測(ボトルサイズ別)
- はじめに/主な調査結果
- 2021年から2025年までのボトルサイズ別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までのボトルサイズ別市場規模(現在および将来、百万米ドル)の分析および予測
- 250~500 ml
- 500 ml~1 L
- 1 L以上
- 特注産業用ボトル
- 250 ml以下
- 2021年から2025年までのボトルサイズ別YtoOtoY成長トレンド分析
- 2026年から2036年までのボトルサイズ別絶対的市場機会分析
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 主なポイント
2021年から2025年までのラテンアメリカ市場分析および2026年から2036年までの予測(国別)
- 2021年から2025年までの市場規模(百万米ドル)の推移分析(市場分類別)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ諸国
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 主なポイント
西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- ヨーロッパのその他
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 国別
- 市場魅力度分析
- 国別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 主なポイント
主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品種類別
- バリア技術別
- 最終用途別
- ボトルサイズ別
競合分析
- 競合の詳細分析
- Amcor plc
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ALPLAグループ
- Plastipak Holdings
- Graham Packaging Company
- Silgan Holdings Inc.
- Krones AG
- Sidel Group
- Husky Technologies
- 三菱ガス化学株式会社
- クラレ株式会社
- Amcor plc
前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:製品種類別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:バリア技術別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:世界市場規模 (百万米ドル)の最終用途別予測、2021年から2036年
- 表5:ボトルサイズ別の世界市場規模(百万米ドル)予測、2021年から2036年
- 表6:国別の北米市場規模(百万米ドル)予測、2021年から2036年
- 表7:製品種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:バリア技術別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:北米市場規模(百万米ドル)の予測(ボトルサイズ別、2021年~2036年)
- 表11:ラテンアメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表12:南米アメリカ市場規模(百万米ドル)の製品種類別予測、2021年~2036年
- 表13:南米アメリカ市場規模(百万米ドル)のバリア技術別予測、2021年~2036年
- 表14:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の最終用途別予測
- 表15:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)のボトルサイズ別予測
- 表16:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の国別予測
- 表17:西ヨーロッパの市場規模(百万米ドル)の予測(製品種類別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)の予測(バリア技術別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)のボトルサイズ別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)の製品種類別予測、2021年~2036年
- 表23:東ヨーロッパの市場規模(百万米ドル)のバリア技術別予測、2021年~2036年
- 表24:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(百万米ドル)の予測(ボトルサイズ別、2021年~2036年)
- 表26:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表27:東アジアの市場規模(百万米ドル)の予測(製品種類別、2021年~2036年)
- 表28:東アジアの市場規模(百万米ドル)の予測(バリア技術別、2021年~2036年)
- 表29:東アジアの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表30:東アジアの市場規模(百万米ドル)の予測(ボトルサイズ別、2021年~2036年)
- 表31:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年から2036年
- 表32:南アジアおよび太平洋地域の市場規模(百万米ドル)の製品種類別予測、2021年から2036年
- 表33:南アジアおよび太平洋地域の市場規模 (百万米ドル)バリア技術別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)最終用途別予測、2021年~2036年
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)ボトルサイズ別予測、2021年~2036年
- 表36: 中東・アフリカの市場規模(百万米ドル):国別予測、2021年~2036年
- 表37:中東・アフリカの市場規模(百万米ドル):製品種類別予測、2021年~2036年
- 表38:中東・アフリカ市場規模(百万米ドル)の予測(バリア技術別、2021年~2036年)
- 表39:中東・アフリカ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表40:中東・アフリカ市場規模 (百万米ドル)ボトルサイズ別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)予測、2021年~2036年
- 図3:製品種類別世界市場シェアおよびBPS分析、2026年および2036年
- 図4:製品種類別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品種類別世界市場の魅力度分析
- 図6:バリア技術別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:バリア技術別の世界市場の前年比成長率比較(2026年~2036年)
- 図8:バリア技術別の世界市場の魅力度分析
- 図9:最終用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:ボトルサイズ別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:ボトルサイズ別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:ボトルサイズ別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の追加ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の追加ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場の追加ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における製品種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における製品種類別の前年比成長率比較(2026年から2036年)
- 図28:北米市場における製品種類別の市場魅力度分析
- 図29:北米市場におけるバリア技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるバリア技術別の前年比成長率比較(2026年から2036年)
- 図31:バリア技術別 北米市場の魅力度分析
- 図32:最終用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:最終用途別 北米市場の前年比成長率比較(2026年~2036年)
- 図34:最終用途別 北米市場の魅力度分析
- 図35:ボトルサイズ別北米市場シェアおよびBPS分析(2026年および2036年)
- 図36:ボトルサイズ別北米市場の前年比成長率比較(2026年~2036年)
- 図37:ボトルサイズ別北米市場の魅力度分析
- 図38:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:製品種類別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:製品種類別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:製品種類別のラテンアメリカ市場の魅力度分析
- 図42:バリア技術別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場におけるバリア技術別の前年比成長率比較(2026年~2036年)
- 図44:南米アメリカ市場におけるバリア技術別の市場魅力度分析
- 図45:南米アメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図47:最終用途別のラテンアメリカ市場の魅力度分析
- 図48:ボトルサイズ別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:ボトルサイズ別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:ボトルサイズ別のラテンアメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における製品種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における製品種類別前年比成長率の比較(2026年~2036年)
- 図54:製品種類別の西ヨーロッパ市場の魅力度分析
- 図55:バリア技術別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:バリア技術別の西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図57:バリア技術別 西ヨーロッパ市場の魅力度分析
- 図58:最終用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:最終用途別 西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図60:最終用途別 西ヨーロッパ市場の魅力度分析
- 図61:西ヨーロッパ市場におけるボトルサイズ別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるボトルサイズ別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場におけるボトルサイズ別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における製品種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における製品種類別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場における製品種類別の市場魅力度分析
- 図68:東ヨーロッパ市場におけるバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場におけるバリア技術別の前年比成長率比較(2026年から2036年)
- 図70:バリア技術別 ヨーロッパ市場の魅力度分析
- 図71:最終用途別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:最終用途別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図74:ヨーロッパ市場におけるボトルサイズ別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場におけるボトルサイズ別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場におけるボトルサイズ別の市場魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における製品種類別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における製品種類別前年比成長率の比較(2026年~2036年)
- 図80:東アジア市場における製品種類別の市場魅力度分析
- 図81:東アジア市場におけるバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場におけるバリア技術別の前年比成長率比較(2026年から2036年)
- 図83:バリア技術別 東アジア市場の魅力度分析
- 図84:最終用途別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:最終用途別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:最終用途別 東アジア市場の魅力度分析
- 図87:ボトルサイズ別東アジア市場シェアおよびBPS分析(2026年および2036年)
- 図88:ボトルサイズ別東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:ボトルサイズ別東アジア市場の魅力度分析
- 図90:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジアおよび太平洋地域市場における製品種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジアおよび太平洋地域市場における製品種類別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋地域の市場魅力度分析(製品種類別)
- 図94:南アジアおよび太平洋地域の市場シェアおよびBPS分析(バリア技術別、2026年および2036年)
- 図95:南アジアおよび太平洋地域の市場前年比成長率比較(バリア技術別、2026年から2036年)
- 図96:南アジアおよび太平洋地域の市場魅力度分析(バリア技術別)
- 図97:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図99:南アジア・太平洋市場における用途別市場魅力度分析
- 図100:南アジア・太平洋地域市場におけるボトルサイズ別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋地域市場におけるボトルサイズ別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋地域市場におけるボトルサイズ別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における製品種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における製品種類別前年比成長率の比較(2026年から2036年)
- 図106:中東・アフリカ市場における製品種類別の市場魅力度分析
- 図107:中東・アフリカ市場におけるバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場におけるバリア技術別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場におけるバリア技術別の市場魅力度分析
- 図110:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における用途別市場魅力度分析
- 図113:中東・アフリカ市場におけるボトルサイズ別の市場シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場におけるボトルサイズ別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場におけるボトルサイズ別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









