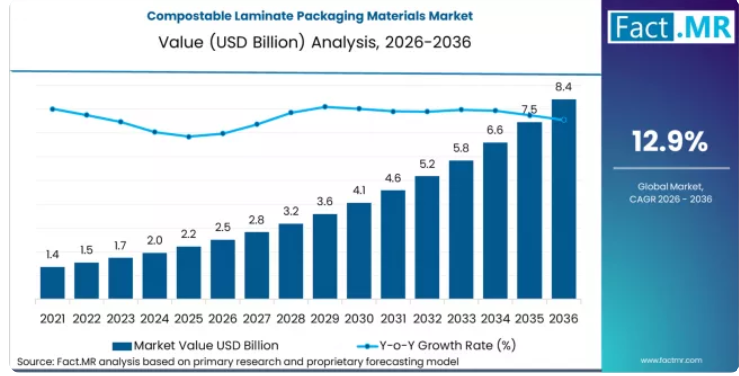
この水準に至るまでの推移は、14億米ドル、17億米ドル、20億米ドル、22億米ドル、25億米ドルといった初期段階でも確認でき、これは主流の包装プログラムへの段階的な統合を反映しています。この採用を後押ししているのは、個別のSKUではなく、製品ライン全体にわたる素材の変更を求めるブランドや小売業者の取り組みです。
包装エンジニアリングでは、これらのラミネート材が既存の生産ラインで確実に稼働するか、シール性能を維持できるか、そして所定の許容範囲内で保存期間を保護できるかに重点を置いています。構造が承認されると、それは仕様書、金型設定、およびアートワークシステムに組み込まれます。再検証にかかるコストと時間を考慮すると、代替品の導入は依然として限定的です。生産量の拡大は、短期間での素材切り替えではなく、食品、パーソナルケア、家庭用品の各カテゴリーにおける計画的なポートフォリオ転換に続いて行われます。
セグメント別分析
なぜ食品・飲料包装が堆肥化可能ラミネート採用の中心にあるのでしょうか?
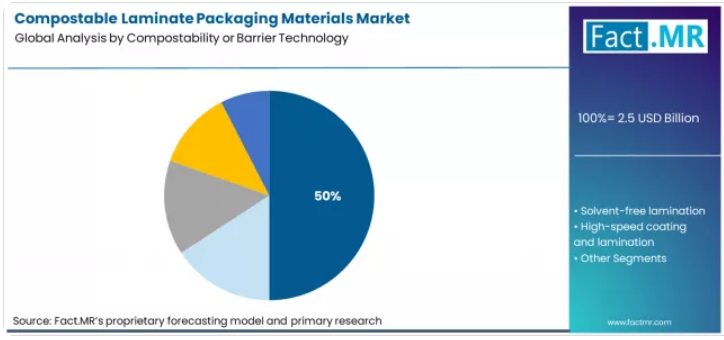
堆肥化可能ラミネート包装材料市場における最終用途需要は、依然として食品・飲料包装が牽引しており、総消費量の50%を占めています。このカテゴリーは、単位数量が多く、新製品の発売が頻繁で、賞味期限が短いという特徴があり、これらが包装資材の調達決定に絶え間ないプレッシャーをかけています。この分野のブランドオーナーは、スナック、レディミール、飲料など、多様な形態の製品を扱っており、そのすべてにおいてバリア性能の管理と表面の印刷品質が求められます。
包装担当チームは、設備の設定を変更することなく、複数の充填ラインで汎用的に使用できる素材を優先することがよくあります。また、規制当局による監視が厳格であるため、コンプライアンスや表示に関する業務もこの分野に集中しています。FMCG(日用消費財)、量販食品、プレミアムパッケージが、大きな販売量を占めています。食品包装の日常的な規模の大きさにより、このセグメントは依然として主要な販売量牽引役となっています。
なぜ紙バイオフィルムラミネートが最も広く使用される構造形式となったのでしょうか?
ラミネート構造の中で、紙バイオフィルムラミネートは、堆肥化可能なラミネート包装材料市場において44%の使用シェアを占めています。この構造は、堅牢で印刷可能な紙の表面と、シール性と水分制御をサポートする薄い堆肥化可能なバリア層を組み合わせています。コンバーターやブランドオーナーは、この構造を採用することで、素材構成を変更しつつも、慣れ親しんだパッケージの外観を維持しています。
生産ラインでは、完全にフィルムベースの代替品と比較して、これらのラミネートを扱う際の調整が少なくて済みます。また、コストモデリングや供給計画も従来型の紙システムに近いままであるため、移行プログラムが簡素化されます。柔軟な多層ラミネートや薄型ラミネートは、特定の用途で採用されています。大量生産プロジェクトの多くは、依然として実用的な基準形式として、紙ベースのラミネート構造から始まっています。
生分解性ラミネート包装材料市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
推進要因: 長期的な環境負荷を低減する包装ソリューションへの需要の高まりや、従来のプラスチックに代わる素材を求めるブランドからの関心の高まりが、食品、パーソナルケア、小売の各セグメントにおける生分解性ラミネート包装材料の採用を後押ししています。
制約要因:従来型のラミネートと比較して生産コストが高く、多くの地域で堆肥化インフラが整備されていないことが、広範な採用と商業的な拡張性を制限しています。
トレンド1:バリア性能と、既存の包装ラインでの加工性を両立させた堆肥化可能なラミネートの開発が進んでいます。
トレンド2:ブランドが購入者に対して、使用済み後の処理方法やコンプライアンスに関する情報を伝達するのに役立つ、認証および表示の枠組みが拡大しています。
主要国別の堆肥化可能なラミネート包装材料市場の分析
ドイツにおける規制に伴う包装の変革は、堆肥化可能なラミネートの利用にどのような影響を与えているのでしょうか?
ドイツ市場は2036年まで年間約12.5%の成長率を維持しています。需要は、食品、パーソナルケア、家庭用品にわたる包装のコンプライアンスプログラムに連動しています。ブランドオーナーは、素材の認証、バリア性能、および加工性に重点を置いています。購買決定権は、個々の工場ではなく、中央の包装チームに委ねられています。
生産ラインでの試験や保存期間の検証には時間を要するため、素材の切り替えは段階的に進められています。流通は、少数の専門素材サプライヤーを中心に構成されています。販売量の増加は、新製品の発売というよりは、SKU(品目)の切り替えに連動しています。コストの観点から、在庫管理方針は依然として保守的です。市場の発展は、現在のマーケティング主導のパッケージ刷新サイクルというよりは、規制上のマイルストーンや小売業者の受け入れ状況に左右されています。
米国における堆肥化可能ラミネートの導入加速の要因は何でしょうか?
米国における成長率は、2036年まで年率約13.0%で推移しています。需要は、包装目標に対するブランドのコミットメントや、小売業者による陳列コンプライアンスへの圧力によって形成されています。製品チームは、シール強度、印刷品質、および生産ラインの速度への影響を評価しています。購買決定においては、コスト、供給の継続性、および認証範囲のバランスが考慮されます。切り替えは通常、プレミアム商品や限定商品ラインから始まり、その後、より広範な展開へと進みます。流通は、素材メーカーや加工業者との直接的な関係に依存しています。数量の伸びは、ポートフォリオレベルの包装再設計プログラムに連動しています。価格の変動性のため、在庫計画は依然として慎重な姿勢が維持されています。市場開発は、消費者主導の包装選好の変化や短期的なキャンペーンというよりは、ブランドのロードマップの実行に連動しています。
中国における堆肥化可能なラミネートの急速な拡大を支えている要因は何でしょうか?
中国での成長率は、2036年まで年間約15.6%で推移する見込みです。需要は、フードデリバリー、レディミール、および消費財の包装への移行によって増加しています。ブランドオーナーは、規模、供給の安定性、および規制への適合性を優先しています。製品形態としては、高スループットの生産ラインに適したパウチやフレキシブルパックが好まれています。
購買活動は、複数年にわたる包装転換計画に沿って行われています。現地の生産能力がサプライヤーの選定に影響を与えています。販売量の増加は、小規模なブランドの試験導入というよりは、大手顧客との契約獲得に連動して生じています。在庫の積み増しは、大規模な包装転換の波に合わせて発生します。現在のほとんどのカテゴリーにおいて、市場開発は、ニッチなサステナビリティ戦略やプレミアムブランディング戦略というよりは、産業規模での包装転換に依然として連動しています。
日本の企業向け包装基準は、堆肥化可能なラミネートの使用にどのような変化をもたらしているのでしょうか?
日本における成長率は、2036年まで年間約11.0%で推移しています。需要は、企業の包装ガイドラインや小売業者のコンプライアンス枠組みに沿って推移しています。製品開発チームは、外観、剛性、および正確なシール性能に重点を置いています。購買決定においては、信頼性とサプライヤーの実績が重視されています。
生産ラインの安定性や不良率に細心の注意が払われているため、包装への切り替えは慎重に進められています。流通は、限られた数の認定素材サプライヤーに集中したままです。生産量の増加は、予定された包装再設計のサイクルに沿って進みます。スペースの制約やコスト管理のため、在庫管理は依然として保守的です。市場開発は、消費財カテゴリー全体での急速な実験や短期的な包装トレンドの採用ではなく、体系的なポートフォリオの更新に結びついています。
インドにおける堆肥化可能ラミネートの採用を加速させている要因は何でしょうか?
インドの成長率は、2036年まで年間約17.0%で推移します。需要は、包装食品、パーソナルケア、家庭用品の市場拡大に伴い増加しています。ブランドオーナーは、コストバランス、基本的なバリア性能、および規制への適合に重点を置いています。
購買決定においては、供給の安定性とコンバーターのサポートが重視されます。コンバージョン(包装への採用)は、大衆向け製品よりも、輸出向けやプレミアムラインから開始されることが多くあります。流通は、現地の生産者と輸入業者の組み合わせに依存しています。販売量の伸びは、包装商品のポートフォリオ拡大に連動しています。価格への敏感さから、在庫計画は柔軟性を保っています。市場の発展は、消費者の活動や小売業者主導の規制というよりも、カテゴリーの成長や包装基準の正式化に左右されています。
認証プロセスと加工適合性が、堆肥化可能なラミネート包装材料市場の競争にどのような影響を与えるのでしょうか?
生分解性ラミネート包装材料市場における材料選定は、価格比較ではなく、認証範囲や使用済み後の処理に関する主張から始まります。ブランド所有者は、サプライヤーを候補リストに挙げる前に、まず生分解性の基準、バリア性の目標、および加工性の限界を定義します。モンディ、ワルキ、TIPA、キングファ、フタムラ、およびトッパンは、特定の加工ラインやシール条件に合わせてフィルム構造を最適化することで競争しています。
購買チームは、試験運用中の認証範囲、走行速度の安定性、および廃棄率に基づいて候補を評価します。コンバーターは、供給の継続性や樹脂の割り当ての厳格さも重視します。ある構造が特定の包装プラットフォームで承認されると、その使用量は製品の発売状況や生産ラインの稼働率に応じて変動します。サプライヤーの変更は通常、設備のアップグレード、認証制度の変更、またはパッケージ形式の再設計に続いて行われます。
生分解性ラミネート包装材料市場の主要企業
- Mondi Group
- Walki Group
- TIPA Corp Ltd.
- Kingfa Sci. & Tech. Co., Ltd.
- Futamura Chemical Co., Ltd.
- Toppan Inc.
生分解性ラミネート包装材料市場のセグメンテーション
- 用途:
- 食品・飲料包装
- FMCG(日用消費財)および小売
- 大量包装食品
- 高級食品パッケージ
- サステナブル包装
- その他
- ラミネート構造:
- 紙・バイオフィルムラミネート
- 柔軟性のある生分解性ラミネート
- 多層生分解性フィルム
- 薄型生分解性ラミネート
- その他
- 素材:
- PLA、セルロース、またはPBS
- PLAまたはPBATのブレンド
- PLAまたはPBS
- セルロースフィルム
- その他
- 堆肥化性またはバリア技術:
- 家庭用および産業用堆肥化可能なバリアコーティング剤
- 無溶剤ラミネート
- 高速コーティングおよびラミネート
- 精密バリアコーティング
- その他
- 地域:
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 北欧
- ベネルクス
- その他のヨーロッパ諸国
- 北米
- アメリカ
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ諸国
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ別予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(Y-o-Y)成長トレンド分析
- 絶対額($)による機会分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
- はじめに/主な調査結果
- 最終用途別 過去市場規模(百万米ドル)分析、2021年~2025年
- 最終用途別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- 食品・飲料包装
- FMCGおよび小売
- 大量包装食品
- プレミアム食品パッケージ
- サステナブル包装
- その他
- 2021年から2025年までの用途別前年比成長率分析
- 2026年から2036年までの用途別絶対市場規模(米ドル)分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(ラミネート構造別)
- はじめに/主な調査結果
- ラミネート構造別の過去市場規模(百万米ドル)分析:2021年から2025年
- ラミネート構造別の現在および将来の市場規模(百万米ドル)分析および予測:2026年から2036年
- 紙バイオフィルムラミネート
- 柔軟性のある堆肥化可能ラミネート
- 多層生分解性フィルム
- 薄型生分解性ラミネート
- その他
- 2021年から2025年までのラミネート構造別Y対o対Y成長トレンド分析
- 2026年から2036年までのラミネート構造別絶対的市場規模(米ドル)の機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材別)
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(百万米ドル)の分析(素材別)
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測(素材別)
- PLA、セルロース、またはPBS
- PLAまたはPBATのブレンド
- PLAまたはPBS
- セルロースフィルム
- その他
- 2021年から2025年までの素材別Y対o対Y成長トレンド分析
- 2026年から2036年までの素材別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(堆肥化性またはバリア技術別)
- はじめに/主な調査結果
- 2021年から2025年までの市場規模(百万米ドル)の過去データ分析(堆肥化性またはバリア技術別)
- 現在および将来の市場規模(百万米ドル)の分析および予測:生分解性またはバリア技術別、2026年から2036年
- 家庭用および産業用生分解性バリアコーティング剤
- 無溶剤ラミネーション
- 高速コーティングおよびラミネーション
- 精密バリアコーティング
- その他
- 前年比成長傾向分析:生分解性またはバリア技術別、2021年から2025年
- 生分解性およびバリア技術別 絶対的な市場機会分析(2026年~2036年)
- 地域別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに
- 地域別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
- 北米
- 南米アメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 国別 北米市場分析(2021年から2025年)および予測(2026年から2036年)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- 主なポイント
- 南米アメリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- 主なポイント
- 西ヨーロッパ市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- 国別
- 市場の魅力度分析
- 国別
- 用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別の過去の市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- その他の南アジア・太平洋地域
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- 国別
- 市場魅力度分析
- 国別
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 最終用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- 国別
- 市場魅力度分析
- 国別
- 最終用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化可能性またはバリア技術別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- ドイツ
- 価格分析
- 市場シェア分析、2025年
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- インド
- 価格分析
- 市場シェア分析、2025年
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- ASEAN
- 価格分析
- 市場シェア分析(2025年
- 用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年
- 用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 用途別
- ラミネート構造別
- 素材別
- 生分解性またはバリア技術別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 最終用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 用途別
- ラミネート構造別
- 素材別
- 堆肥化性またはバリア技術別
- 競合分析
- 競合の詳細分析
- モンディ・グループ
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ウォルキ・グループ
- TIPA Corp Ltd.
- Kingfa Sci. and Tech. Co., Ltd.
- フタムラ化学株式会社
- トッパン株式会社
- モンディ・グループ
- 競合の詳細分析
- 前提条件および使用略語
- 調査方法
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:ラミネート構造別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:素材別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:生分解性またはバリア技術別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表6:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表7:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
- 表8:2021年から2036年までの積層構造別北米市場規模(百万米ドル)予測
- 表9:2021年から2036年までの北米市場規模(百万米ドル)の国別予測
- 表10:2021年から2036年までの北米市場規模(百万米ドル)の生分解性またはバリア技術別予測
- 表11:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
- 表12:南米アメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表13:南米アメリカ市場規模(百万米ドル)のラミネート構造別予測(2021年~2036年)
- 表14:南米アメリカ市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表15:2021年から2036年までの南米アメリカ市場規模(百万米ドル)の予測(生分解性またはバリア技術別)
- 表16:2021年から2036年までのヨーロッパ市場規模(百万米ドル)の予測(国別)
- 表17:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)のラミネート構造別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年から2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)の予測(生分解性またはバリア技術別、2021年から2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)のラミネート構造別予測(2021年~2036年)
- 表24:東ヨーロッパ市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表25:東ヨーロッパ市場規模(百万米ドル)の予測(生分解性またはバリア技術別、2021年~2036年)
- 表26:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表27:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表28:東アジアの市場規模(百万米ドル)のラミネート構造別予測(2021年~2036年)
- 表29:東アジアの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表30:東アジアの市場規模(百万米ドル)の予測(生分解性またはバリア技術別、2021年~2036年)
- 表31:南アジア・太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表32:2021年から2036年までの南アジア・太平洋地域における市場規模(百万米ドル)の用途別予測
- 表33:2021年から2036年までの南アジア・太平洋地域における市場規模(百万米ドル)のラミネート構造別予測
- 表34:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表35:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(生分解性またはバリア技術別、2021年~2036年)
- 表36:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表38:中東・アフリカ地域の市場規模(百万米ドル)の予測(ラミネート構造別、2021年~2036年)
- 表39:中東・アフリカ地域の市場規模(百万米ドル)の予測(素材別、2021年~2036年)
- 表40:中東・アフリカ市場規模(百万米ドル)の予測(生分解性またはバリア技術別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の用途別世界市場シェアおよびBPS分析
- 図4:最終用途別、2026年から2036年までの世界市場のYからoへのY成長率比較
- 図5:最終用途別の世界市場の魅力度分析
- 図6:ラミネート構造別、2026年および2036年の世界市場シェアおよびBPS分析
- 図7:ラミネート構造別世界市場のY-to-o-to-Y成長率比較(2026年~2036年)
- 図8:ラミネート構造別の世界市場の魅力度分析
- 図9:素材別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:素材別の世界市場におけるYからoへのY成長率比較(2026年から2036年)
- 図11:素材別の世界市場の魅力度分析
- 図12:堆肥化性またはバリア技術別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:堆肥化性またはバリア技術別の世界市場YtoOtoY成長率比較(2026年~2036年)
- 図14:堆肥化性またはバリア技術別の世界市場魅力度分析
- 図15:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場のY年からo年への成長率比較(2026年から2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の追加ドル機会(2026年から2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の増分ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場における2026年から2036年までの増分ドル機会
- 図24:中東・アフリカ市場における2026年から2036年までの増分ドル機会
- 図25:北米市場における2026年および2036年の国別市場価値シェアおよびBPS分析
- 図26:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における用途別のY→o→Y成長率比較(2026年から2036年)
- 図28:北米市場における用途別魅力度分析
- 図29:北米市場におけるラミネート構造別市場価値シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるラミネート構造別YからOへのY成長率比較(2026年から2036年)
- 図31:積層構造別の北米市場の魅力度分析
- 図32:素材別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:素材別の北米市場のYからoへの成長比較(2026年から2036年)
- 図34:素材別 北米市場の魅力度分析
- 図35:堆肥化性またはバリア技術別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:堆肥化性またはバリア技術別 北米市場の前年比成長率比較(2026年~2036年)
- 図37:北米市場における堆肥化性またはバリア技術別の市場魅力度分析
- 図38:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:用途別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:用途別ラテンアメリカ市場におけるYからOへの成長率の比較(2026年から2036年)
- 図41:最終用途別の南米アメリカ市場の魅力度分析
- 図42:ラミネート構造別の南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図43:ラミネート構造別の南米アメリカ市場YtoOtoY成長率比較(2026年~2036年)
- 図44:南米アメリカ市場におけるラミネート構造別の市場魅力度分析
- 図45:南米アメリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における素材別のYからoへの成長比較(2026年~2036年)
- 図47:南米アメリカ市場における素材別の市場魅力度分析
- 図48:南米アメリカ市場における堆肥化性またはバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における堆肥化性またはバリア技術別のYtoO成長率比較(2026年から2036年)
- 図50:南米アメリカ市場における堆肥化性またはバリア技術別の市場魅力度分析
- 図51:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における最終用途別のY→o→Y成長率比較(2026年~2036年)
- 図54:最終用途別の西ヨーロッパ市場の魅力度分析
- 図55:ラミネート構造別の西ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図56:ラミネート構造別の西ヨーロッパ市場におけるYからoへの成長比較(2026年~2036年)
- 図57:ラミネート構造別 西ヨーロッパ市場の魅力度分析
- 図58:素材別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:素材別 西ヨーロッパ市場のYからoへの成長比較(2026年~2036年)
- 図60:素材別 西ヨーロッパ市場の魅力度分析
- 図61:西ヨーロッパ市場における堆肥化可能性またはバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における堆肥化可能性またはバリア技術別のYtoO成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における堆肥化可能性またはバリア技術別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における用途別のYからoへ、そしてYへの成長率比較(2026年から2036年)
- 図67:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図68:ヨーロッパ市場におけるラミネート構造別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場におけるラミネート構造別のYからoへの成長率比較(2026年から2036年)
- 図70:ラミネート構造別 ヨーロッパ市場の魅力度分析
- 図71:素材別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:素材別 ヨーロッパ市場のYからoへの成長比較(2026年~2036年)
- 図73:ヨーロッパ市場における素材別魅力度分析
- 図74:ヨーロッパ市場における堆肥化性またはバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における堆肥化性またはバリア技術別のYtoY成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における堆肥化性またはバリア技術別の市場魅力度分析
- 図77:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における用途別のY→o→Y成長率比較(2026年から2036年)
- 図80:最終用途別の東アジア市場の魅力度分析
- 図81:ラミネート構造別の東アジア市場価値シェアおよびBPS分析(2026年および2036年)
- 図82:ラミネート構造別の東アジア市場YからOへの成長比較(2026年から2036年)
- 図83:ラミネート構造別の東アジア市場の魅力度分析
- 図84:素材別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:素材別の東アジア市場のY→o→Y成長比較(2026年~2036年)
- 図86:東アジア市場における素材別の魅力度分析
- 図87:東アジア市場における堆肥化性またはバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における堆肥化性またはバリア技術別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における堆肥化性またはバリア技術別の市場魅力度分析
- 図90:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋地域市場における最終用途別のY→O→Y成長比較(2026年~2036年)
- 図93:南アジア・太平洋地域市場における最終用途別の市場魅力度分析
- 図94:南アジア・太平洋地域市場におけるラミネート構造別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場における積層構造別前年比成長率の比較(2026年~2036年)
- 図96:南アジア・太平洋市場における積層構造別の市場魅力度分析
- 図97:南アジア・太平洋市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における素材別前年比成長率の比較(2026年~2036年)
- 図99:南アジア・太平洋市場における素材別の市場魅力度分析
- 図100:南アジア・太平洋市場における堆肥化可能性またはバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101: 2026年から2036年までの南アジア・太平洋地域の市場における、堆肥化可能性またはバリア技術別の前年比成長率の比較
- 図102:南アジア・太平洋地域市場における堆肥化性またはバリア技術別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における最終用途別のYからOへの成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図107:中東・アフリカ市場におけるラミネート構造別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における積層構造別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における積層構造別の市場魅力度分析
- 図110:中東・アフリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における素材別の市場魅力度分析
- 図113: 中東・アフリカ市場における堆肥化可能性またはバリア技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における堆肥化可能性またはバリア技術別の前年比成長率比較(2026年から2036年)
- 図115:中東・アフリカ市場における堆肥化可能性またはバリア技術別の市場魅力度分析
- 図116:世界市場-ティア構造分析
- 図117:世界市場-企業別シェア分析









