主なポイント
市場概要:
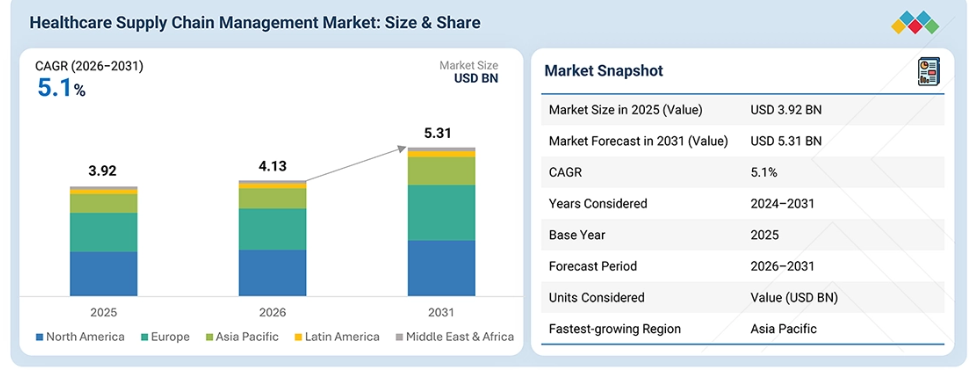
基準年(2025年)の市場規模:39億2,000万米ドル
現在の市場規模(2026年):41億3,000万米ドル
予測市場規模(2031年):53億1,000万米ドル
CAGR(2026年~2031年):5.1%
セグメント別動向:
地域別リーダー:北米が市場を支配しており、2025年の世界のヘルスケア・サプライチェーン管理市場において40.6%のシェアを占めています。
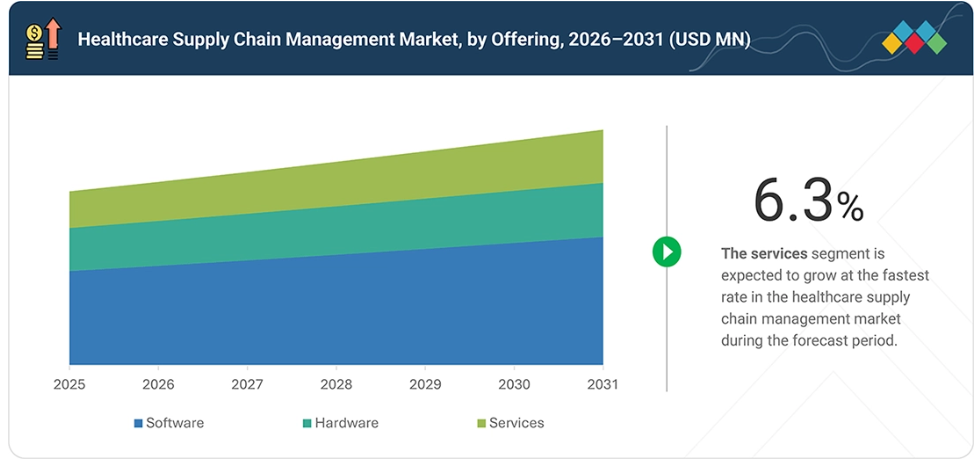
提供形態別リーダー:サービスは、2026年から2031年にかけて6.3%という最も高い成長率を示すと予測されています。
機能別リーダー:購買管理が、ヘルスケア・サプライチェーン管理市場において最大のシェアを占めました。
製品別リーダー:製薬・バイオテクノロジーは、2026年から2031年にかけて5.4%という最高の年平均成長率(CAGR)を記録すると予測されています。
導入モデル別リーダー:オンプレミスが2025年に最大のシェアを占めました。
エンドユーザー別リーダー:医療提供者セグメントが最も速いペースで成長しています。
市場見通しと競争環境:
SAP SE、Oracle、IBM、Cardinal Health、Inforなどは、その高い市場シェアと製品展開の広さから、医療サプライチェーン管理市場(グローバル)における主要プレイヤーとして挙げられています。
Jump Technologies, Inc.、Medical Tracking Solutions, Inc.、Promedeo、およびProcurement Partnersなどは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
医療サプライチェーン管理市場は、効果的な調達、在庫管理、サプライチェーンの可視化、およびコスト削減に対するニーズの高まりに後押しされています。さらに、医療需要の増加、医薬品および医療機器製造の拡大、そしてクラウドベースのサプライチェーン自動化の導入が、市場の成長を牽引しています。
顧客の顧客に影響を与えるトレンドと変革
組織が高度なクラウドコンピューティング、人工知能、自動化、およびリアルタイムのサプライチェーンシステムを統合するにつれ、ヘルスケア・サプライチェーン管理業界は変革を遂げています。こうしたシステムは、サプライチェーンシステムの複雑さから生じる課題の解決を支援し、調達プロセス、在庫管理、需要予測、および運用管理の改善に寄与する可能性があります。サプライチェーンの可視性、回復力、トレーサビリティの向上、およびコスト削減に焦点を当てることで、企業は孤立したシステムから、より統合され、相互接続されたシステムへと移行することが可能になります。
市場の動向
推進要因:サプライチェーンコストの削減への注力
運営コストの抑制という課題にますます直面している医療機関は、調達、在庫、倉庫管理、物流の各分野でコスト削減に取り組んでいます。調達の非効率性、在庫の無駄、品切れ、製品の廃棄、および断片化されたサプライチェーン管理プロセスは、全体的な運営コストを押し上げる傾向があります。医療サプライチェーン管理システムは、購買の最適化、在庫活用の最大化、補充の自動化、物流の改善、およびコスト削減の機会の特定を支援します。
また、サプライチェーンからのリアルタイムデータと分析により、支出の追跡、需要予測、在庫調整の精度向上も可能になります。
制約要因:先進技術の導入コストの高さ
医療機関では、AI、クラウドコンピューティング、自動化、リアルタイムのサプライチェーン管理などの技術を導入しています。しかし、導入コストが高いため、特に小規模な組織においては、導入の妨げとなる可能性があります。
これらの技術を導入するには、ソフトウェア、ハードウェア、システム統合、データ移行、セキュリティ対策、および従業員研修への多額の投資が必要となります。また、組織はシステムのアップグレードを行い、ソリューションを既存の調達、在庫管理、および基幹システムに統合する必要があります。こうした投資や継続的なメンテナンスにかかる費用は、予算が限られている組織にとって大きな負担となる可能性があります。
機会:AIを活用したソリューションの利用拡大
医療サプライチェーンプロセスの複雑さが増すにつれ、AIを活用したアプリケーションをさらに統合することが必要になってきています。AIは、計画、意思決定、および業務プロセスの改善に寄与しています。AI技術を活用することで、サプライチェーンデータを分析し、需要予測、在庫の最適化、購買計画、およびリスク要因の分析が可能になりました。さらに、人工知能分野の進歩により、日常的な業務やサプライヤー管理の自動化も実現できるようになっています。
課題:地域ごとに複雑かつ異なる規制要件
医療サプライチェーンはさまざまな地域にまたがって管理されていますが、調達、品質、安全性、トレーサビリティ、データ管理、報告に関する規制は地域ごとに異なります。こうした差異により、組織がサプライチェーンプロセスの管理において統一性を確保することが困難になる場合があります。そのため、特定の国や地域の規制に準拠するために、自社のプロセス、文書、システムを変更する必要が生じる可能性があります。システムやプロセスのこうした変更を管理することも、サプライチェーン管理に伴う複雑さやコストを増大させる要因となります。
市場のエコシステム
医療サプライチェーン管理市場のエコシステムは、医療組織全体に対してサプライチェーン管理、調達、在庫管理、およびデジタルサプライチェーンソリューションを提供する主要企業(SAP SE、Oracle、IBM、Cardinal Health、Infor)で構成されています。Jump Technologies, Inc.、Medical Tracking Solutions, Inc.、Promedeo、Procurement Partners、Inbeam Technologies などのその他の企業は、医療分野における在庫管理、調達、追跡、およびサプライチェーン運用向けの専門的なソリューションを提供しています。
政府および規制機関(米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、医薬品・医療製品規制庁(MHRA)、中央医薬品標準管理機構(CDSCO))は、医療製品の規制、サプライチェーン基準、安全性、およびコンプライアンスに影響を与えています。また、このエコシステムには、調達、在庫管理、流通、および業務効率の向上を支援するために医療サプライチェーンソリューションに依存しているエンドユーザー(Johnson & Johnson、F. Hoffmann-La Roche Ltd、Pfizer Inc、Kaiser Foundation Health Plan, Inc.、およびHCA Inc)も含まれます。
市場セグメント
医療サプライチェーン管理市場:提供サービス別
2025年、ソフトウェアセグメントは医療サプライチェーン管理市場において最大の市場シェアを占めました。これは、組織が調達、在庫管理、供給計画、およびサプライチェーンの可視性を改善する必要性が高まっていることが要因です。医療提供者、製造業者、および流通業者は、購買や補充の自動化、在庫水準の最適化、需要予測、サプライヤーの管理、サプライチェーン全体での製品追跡を行うために、サプライチェーンソフトウェアをますます活用しています。
クラウドベースのプラットフォーム、AIを活用した分析、およびリアルタイムデータ機能の統合により、組織がデータに基づいた意思決定を行う能力はさらに向上しています。医療サプライチェーンがより複雑化し、組織が業務効率の向上に注力するにつれ、統合型ソフトウェアソリューションへの需要は引き続き堅調であると予想されます。
医療サプライチェーン管理市場(機能別)
2025年、医療サプライチェーン管理市場において、購買管理が最大の市場シェアを占めました。このシェアは、医療組織が調達プロセスを合理化し、支出を管理し、医療製品や医療用品を適時に確保する必要性によって牽引されています。購買管理ソリューションにより、医療組織は調達プロセスの自動化、サプライヤーや契約の管理、調達ニーズの比較、および調達に関する意思決定を行うことが可能になります。これらのソリューションを在庫管理やエンタープライズシステムと統合することで、医療組織は需要や在庫レベルに基づいた調達を行うことができます。
医療サプライチェーン管理市場:製品別
2025年、医療サプライチェーン管理市場において、製薬・バイオテクノロジー分野が最大の市場シェアを占めました。この分野は、複雑な製品の流れを管理し、製品の品質を確保し、医薬品の供給を維持する必要性によって牽引されています。ヘルスケア・サプライチェーン管理ソリューションは、製薬およびバイオテクノロジー企業に対し、需要予測、調達、在庫管理、倉庫管理、流通、および製品追跡を支援します。製薬サプライチェーンの複雑化、温度管理物流の必要性、製品のトレーサビリティ、規制要件、および在庫管理が、この需要をさらに後押ししています。さらに、生産量の増加とサプライチェーン・ネットワークの透明性向上により、このセグメントの需要は今後も拡大し続けるでしょう。
医療サプライチェーン管理市場:導入モデル別
2025年、オンプレミス型導入モデルは、医療サプライチェーン管理市場において最大の市場シェアを占めました。これは、多くの医療機関が、自社のサプライチェーンデータ、システム、インフラをより厳格に管理することを好むためです。オンプレミス型ソリューションにより、組織は自社のITインフラを使用して調達、在庫、サプライチェーンのプロセスを実行でき、データアクセス、サイバーセキュリティ、システム構成に対する管理を強化できます。
また、このようなソリューションは、医療機関が既に導入しているエンタープライズシステム、調達システム、在庫管理システム、および病院管理システムと統合することも可能です。特に医療データやサプライチェーンデータを扱う際、組織のセキュリティポリシーへの準拠や規制要件の遵守が必要となることから、オンプレミス型ソリューションの重要性はさらに高まっています。
医療サプライチェーン管理市場:エンドユーザー別
2025年、医療サプライチェーン管理市場において、製造業者セグメントが最大の市場シェアを占めました。サプライチェーン管理ソリューションの必要性は、調達、生産、在庫、倉庫管理、物流に関連するプロセスを管理するという要件から生じています。製薬、バイオテクノロジー、医療機器業界の製造業者は、需要予測、在庫管理、サプライヤー管理、およびサプライチェーンの各段階における商品・資材の移動管理において、サプライチェーン管理ソリューションに依存しています。サプライチェーン管理ソリューションは、資材の入手可能性、製造ニーズ、および物流プロセスの可視性を向上させるために活用され、製造業者がサプライチェーンにおいて遅延や過剰在庫に直面しないよう確保しています。
地域
予測期間中、アジア太平洋地域がヘルスケア・サプライチェーン管理市場において最も急速に成長する地域となる見込み
アジア太平洋地域は、予測期間において、ヘルスケア・サプライチェーン管理市場で最も急速に成長する地域となる見込みです。ヘルスケアへの需要の高まり、ヘルスケアインフラの整備、および同地域全体における製薬および医療機器製造への投資増加が、この成長に寄与しています。クラウドベースのプラットフォーム、人工知能(AI)を活用した分析、自動化、およびデジタル調達プラットフォームの導入は、医療機関が在庫をより適切に管理し、サプライチェーンを最適化する上で役立っています。
リアルタイムのモニタリング、トレーサビリティ、需要予測、および強靭なサプライチェーンに対するニーズの高まりも、デジタル技術の導入を後押ししています。さらに、各国政府主導による医療のデジタル化への取り組みや、中国、インド、日本などの国々における医療・医薬品サプライチェーンの高度化も、同地域における医療サプライチェーン管理ソリューションの導入を促進しています。
医療サプライチェーン管理市場:企業評価マトリックス
医療サプライチェーン管理市場の評価マトリックスにおいて、オラクル(スター)は強固な市場地位を維持しています。同社の幅広いサプライチェーン・ポートフォリオ、確立された医療分野の顧客基盤、グローバルな事業展開、そして強力なサプライチェーン実行能力が、この地位を支えています。同社の医療ソリューションはリアルタイムの可視性を提供し、組織が供給の安定性を向上させ、ワークフローを自動化し、コストを管理するのを支援します。
Tecsys(新興リーダー)は、医療分野に特化したサプライチェーン管理に注力することで勢いを増しています。同社のソリューションは、在庫管理、需要計画、サプライヤーとの連携、調達、倉庫管理、使用地点での追跡、製品のトレーサビリティをサポートしており、AIを活用したインテリジェンスの統合も進んでいます。病院、薬局、医療品流通、ライフサイエンス分野にわたる機能の拡大は、ヘルスケア・サプライチェーン管理市場における同社の地位をさらに強固なものとしています。
主要市場プレイヤー
SAP SE (Germany)
Oracle (US)
IBM (US)
Cardinal Health (US)
Infor (US)
Manhattan Associates (US)
Tecsys (Canada)
McKesson (US)
Medline (US)
Global Healthcare Exchange, LLC. (US)
Epicor Software Corporation (US)
Corcentric, Inc. (US)
Coupa (US)
Blue Yonder Group, Inc. (US)
Logitag Systems (US)
Workday, Inc. (US)
Arvato Systems (Germany)
Cencora, Inc. (US)
GEP (US)
Vizient, Inc. (US)
最近の動向
2026年6月:Tecsysは、医薬品不足、在庫の無駄、コンプライアンスリスク、診療現場での文書作成など、ヘルスケア分野のサプライチェーンが抱える課題に対処するため、TecsysIQを通じて新たなAIおよびエージェント機能を導入しました。新機能には、在庫可視化、画像キャプチャ、ならびに倉庫業務の遂行、340Bコンプライアンス、在庫の有効期限管理のためのAIエージェントが含まれます。
2026年6月:オラクルは、「Oracle Fusion Cloud Supply Chain & Manufacturing」内に、新しい「Fusion Agentic Applications」および在庫最適化機能を発表しました。AIを活用したこれらの機能は、在庫の可視性を向上させ、サプライヤーや運用上のリスクに対処し、物流、調達、倉庫業務、在庫管理などの分野にわたるサプライチェーンの実行を支援するように設計されています。
2026年5月:Medline社は、医療サプライチェーン向けのAI搭載デジタル・コントロールタワー「Mpower」を正式にリリースしました。マイクロソフト社と共同開発されたこのクラウドベースのプラットフォームは、需給データ、予測分析、リアルタイムの可視化、ワークフローの自動化を組み合わせることで、医療提供者が供給リスクを特定し、製品の代替案を評価し、潜在的な混乱に対応できるよう支援します。
2026年5月:Global Healthcare Exchange, LLCは、医療提供者とサプライヤー間でデータ、インテリジェンス、ワークフローの自動化を連携させる、AIを活用した新たなオーケストレーション層を立ち上げました。このプラットフォームは、業界データの整合や請求処理のみの自動化といった機能を通じて、組織が混乱を早期に特定し、意思決定を調整し、サプライチェーンのレジリエンスを向上させることを目的としています。
1 はじめに 40
1.1 本調査の目的 40
1.2 市場の定義 40
1.3 調査対象範囲 41
1.3.1 調査対象市場 41
1.3.2 対象範囲および除外項目 42
1.3.3 対象期間 44
1.4 対象通貨 44
1.5 ステークホルダー 44
1.6 変更点の概要 45
2 エグゼクティブ・サマリー 46
2.1 主な洞察と市場のハイライト 46
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 48
2.3 市場を形作る破壊的トレンド 49
2.4 高成長セグメントおよび新興市場 50
2.5 概要:世界の市場規模、成長率、および予測 51
3 プレミアムインサイト 52
3.1 ヘルスケア・サプライチェーン管理市場の概要 52
3.2 北米:ヘルスケア・サプライチェーン管理市場、
提供サービス別および国別 53
3.3 ヘルスケア・サプライチェーン管理市場:地域別の成長機会 54
4 市場概要 55
4.1 はじめに 55
4.2 市場の動向 56
4.2.1 成長要因 56
4.2.1.1 医療提供者に対する業務効率と収益性の向上を求める圧力の高まり 56
4.2.1.2 人口増加と高齢化に伴う医療サービス需要の増加 57
4.2.1.3 サプライチェーンコストの削減への注力 57
4.2.1.4 透明性とトレーサビリティへの需要 58
4.2.1.5 資金調達、投資、およびパートナーシップの機会 58
4.2.1.6 製薬業界における大規模な医薬品偽造 58
4.2.2 制約要因 59
4.2.2.1 先端技術の導入コストの高さ 59
4.2.2.2 データセキュリティおよびプライバシーに関する懸念 59
4.2.2.3 世界的な出来事や地政学的緊張によるサプライチェーンの混乱 60
4.2.3 機会 60
4.2.3.1 AIを活用したソリューションの利用拡大 60
4.2.3.2 医療需要が高まっている新興市場への進出 61
4.2.3.3 医療物流における持続可能性と環境に配慮した取り組みへの注力の強化 61
4.2.4 課題 62
4.2.4.1 地域ごとに複雑かつ多様な規制要件 62
4.2.4.2 高度なシステムを管理できる熟練した専門人材の不足 62
4.3 未充足ニーズと未開拓分野 63
4.4 相互に連携する市場とセクター横断的な機会 64
4.5 ティア1/2/3の主要企業による戦略的動き 64
5 業界動向 66
5.1 ポーターの5つの力分析 66
5.1.1 競合の激しさ 67
5.1.2 買い手の交渉力 67
5.1.3 代替品の脅威 67
5.1.4 新規参入の脅威 68
5.1.5 供給者の交渉力 68
5.2 マクロ経済指標 68
5.2.1 はじめに 68
5.2.2 GDPの動向と予測 68
5.2.3 世界のヘルスケアIT業界の動向 69
5.3 バリューチェーン分析 69
5.3.1 研究・製品開発 70
5.3.2 技術インフラ 70
5.3.3 プラットフォーム開発 70
5.3.4 流通 71
5.3.5 マーケティングおよび販売 71
5.3.6 アフターサービス 71
5.4 エコシステム分析 71
5.5 価格分析 73
5.5.1 ヘルスケア・サプライチェーン管理の参考価格、
提供サービス別(2025年) 73
5.5.2 医療サプライチェーン管理の目安価格、
地域別(2025年) 74
5.6 主要な会議・イベント(2026年~2027年) 75
5.7 顧客のビジネスに影響を与えるトレンド・ディスラプション 76
5.8 投資および資金調達のシナリオ 77
5.9 ケーススタディ分析 78
5.10 米国関税の影響の概要 80
5.10.1 はじめに 80
5.10.2 主な関税率 81
5.10.3 価格への影響分析 82
5.10.4 国・地域への影響 82
5.10.4.1 米国 82
5.10.4.2 欧州 82
5.10.4.3 アジア太平洋 82
5.10.5 エンドユーザーへの影響 83
5.10.5.1 製造業者 83
5.10.5.2 流通業者 83
5.10.5.3 医療提供者 83
6 テクノロジー、特許、デジタル、
およびAIの導入による戦略的変革 84
6.1 主要な新興技術 84
6.1.1 ブロックチェーン 84
6.1.2 人工知能(AI)および機械学習 84
6.1.3 クラウドコンピューティング 85
6.2 補完的技術 85
6.2.1 データ分析 85
6.2.2 モノのインターネット(IoT) 85
6.3 隣接技術 85
6.3.1 AR/VR 85
6.4 技術・製品ロードマップ 86
6.5 特許分析 86
6.5.1 特許公開の動向 86
6.5.2 インサイト:管轄区域および主要出願人の分析 87
6.6 将来の応用例 90
6.6.1 AIを活用した調達および予測型在庫管理 90
6.6.2 リアルタイムのサプライチェーン可視化とインテリジェントオートメーション 91
6.6.3 予測型サプライチェーン・リスク管理とレジリエンス 91
6.7 医療サプライチェーン管理市場におけるAI/生成AIの影響 91
6.7.1 主なユースケース 92
6.7.2 AI/生成AI導入の事例研究 93
6.7.2.1 事例研究 1:NHS Blood and TransplantにおけるAIソリューションを活用したサプライチェーンの強化 93
6.7.3 AI/生成AI導入の事例研究 94
6.7.3.1 事例研究 2:病院における先制的な感染予防のための AI の活用 94
6.7.4 AI/ジェネレーティブ AI が相互接続されたエコシステムおよび隣接するエコシステムに与える影響 95
6.7.4.1 医療 IT エコシステム 95
6.7.4.2 サプライチェーン管理市場 95
6.7.4.3 クラウドERP市場 96
6.7.5 ユーザーの導入準備状況および影響評価 96
6.7.5.1 ユーザーの導入準備状況 96
6.7.5.1.1 ユーザーA:製造業者 96
6.7.5.1.2 ユーザーB:流通業者 96
6.7.5.1.3 ユーザーC:プロバイダー 97
6.7.5.2 影響評価 97
6.7.5.2.1 ユーザーA:製造業者 97
6.7.5.2.1.1 導入 97
6.7.5.2.1.2 影響 97
6.7.5.2.2 利用者 B:販売業者 98
6.7.5.2.2.1 実施 98
6.7.5.2.2.2 影響 98
6.7.5.2.3 利用者 C:提供事業者 98
6.7.5.2.3.1 実施 98
6.7.5.2.3.2 影響 99
7 規制環境 100
7.1 地域ごとの規制およびコンプライアンス 100
7.1.1 規制機関、政府機関、およびその他の組織 101
7.1.2 規制の枠組み 104
7.1.2.1 北米 104
7.1.2.2 欧州 105
7.1.2.3 アジア太平洋地域 106
7.1.2.4 中東およびアフリカ 108
7.1.2.5 ラテンアメリカ 109
7.1.3 業界標準 109
8 顧客環境および購入者の行動 110
8.1 はじめに 110
8.2 意思決定プロセス 110
8.3 購入に関わるステークホルダーと購入評価基準 111
8.4 購入プロセスにおける主要なステークホルダー 112
8.4.1 主要な購入基準 113
8.5 導入障壁および内部的な課題 113
8.6 さまざまなエンドユーザーからの未充足ニーズ 114
8.6.1 未充足ニーズ 114
8.6.2 エンドユーザーの期待 115
8.7 市場の収益性 116
9 医療サプライチェーン管理市場(提供サービス別) 117
9.1 はじめに 118
9.2 ソフトウェア 118
9.2.1 サプライチェーン全体をカバーするスイート 120
9.2.1.1 エンドツーエンドの可視性とリアルタイムの洞察に対するニーズが市場の成長を牽引しています 120
9.2.2 サプライチェーン計画ソフトウェア 121
9.2.2.1 市場成長を促進する効果的かつ効率的なサプライチェーン計画の必要性 121
9.2.3 サプライヤー・リレーションシップ・マネジメント(SRM) 122
9.2.3.1 セグメントの成長を牽引する、サプライヤーとの連携強化によるメリット 122
9.2.4 サプライチェーン・ビジネス・ネットワーク管理 124
9.2.4.1 セグメントの成長を牽引するための、効果的なサプライチェーン・ビジネス・ネットワークの必要性 124
9.2.5 サプライチェーン・コスト・トゥ・サーブ分析 125
9.2.5.1 成長を促進するためのコスト削減と業務効率化の差し迫った必要性 125
9.2.6 サプライチェーン分析ソフトウェア 126
9.2.6.1 市場成長を促進するデータ分析における人工知能の進歩 126
9.2.7 サプライチェーン可視化ソフトウェア 127
9.2.7.1 市場成長を牽引するための、サプライチェーン全体における可視性と維持管理の強化の必要性 127
9.3 ハードウェア 129
9.3.1 バーコードおよびバーコードスキャナー 130
9.3.1.1 市場成長を牽引するための、医療機器の追跡およびトレーサビリティの向上の必要性 130
9.3.2 システム 132
9.3.2.1 セグメントの成長を促進するための、効果的な在庫管理におけるスマートキャビネットの利点 132
9.3.3 RFIDタグおよびリーダー 133
9.3.3.1 市場の成長を促進するための、資産追跡および在庫管理におけるRFIDの重要な役割 133
9.3.4 その他のハードウェアコンポーネント 134
9.4 サービス 134
9.4.1 マネージドサービス 136
9.4.1.1 中核事業活動に注力できることが、マネージドサービスの需要を牽引する要因 136
9.4.2 プロフェッショナルサービス 137
9.4.2.1 専門家の助言を得てサプライチェーンを運用することによるメリットが、プロフェッショナル・サービスの需要を牽引します 137
10 機能別医療サプライチェーン管理市場 13810.1 はじめに 13910.2 購買管理 13910.2.1 供給管理 14110.2.2 調達 14210.2.3 資本財の購入 14410.2.4 戦略的ソーシング 14510.2.5 輸送管理 14610.3 在庫管理 14810.3.1 発注管理 15010.3.2 倉庫管理 15110.3.3 委託販売管理 15310.3.4 インプラント管理 15410.3.5 組織管理 15611 医療サプライチェーン管理市場、管理対象製品別 15711.1 はじめに 15811.2 医薬品・バイオテクノロジー 15811.2.1 医薬品・バイオテクノロジー製品向けの先進的なサプライチェーン・ソリューションによるヘルスケア分野の成長促進 15811.2.2 低分子医薬品 16011.2.2.1 低分子医薬品向けの最適化されたサプライチェーン・ソリューションによる成長の推進 16011.2.3 ワクチン 16111.2.3.1 ワクチンの流通とイノベーションに向けた先進的なソリューションによるヘルスケア分野の成長の推進 16111.2.4 モノクローナル抗体、バイオシミラー、mRNA 16311.2.4.1 先進的なバイオテクノロジー療法と進化するサプライチェーンの需要によるヘルスケアの変革 16311.2.5 細胞・遺伝子治療
(CGT) 16411.2.5.1 戦略的なサプライチェーン・ソリューションを通じた細胞・遺伝子治療の革新の推進 16411.2.6 その他の医薬品およびバイオテクノロジー製品 16511.3 医療機器および設備 16611.3.1 医療機器および設備の高度な管理による医療の変革 16611.3.2 手術器具 16811.3.2.1 手術器具およびロジスティクスの管理強化による外科医療の進歩 16811.3.3 診断・治療機器 16911.3.3.1 診断・治療機器の進歩による患者ケアの革新 169 11.3.4 モニタリング機器 17011.3.4.1 先進的なモニタリング機器および遠隔患者モニタリングソリューションによる医療分野の成長促進 17011.3.5 インプラントおよび補綴物 17211. 3.5.1 高度なモニタリング機器とリアルタイムの健康データ管理による患者ケアの向上 17211.3.6 その他の医療機器・設備 17311.4 その他 17412 医療サプライチェーン管理市場、導入モデル別 17512.1 はじめに 17612.2 オンプレミス型 17612.3 クラウド型 17813 エンドユーザー別医療サプライチェーン管理市場 18013.1 はじめに 18113.2 製造業者 18113.2.1 製薬・バイオテクノロジー企業 18313.2.1.1 セグメントの成長を牽引する複雑な規制要件 18313.2.2 医療・外科用機器メーカー 18413.2.2.1 医療機器への需要の高まりと、サプライチェーンのレジリエンスへの重視の強化 18413.3 流通業者 18513.3.1 一次医薬品流通業者 18713.3.1.1 医薬品の供給信頼性を向上させるための流通インフラの拡充 18713.3.2 卸売業者 18813.3.2.1 セグメントを牽引するために、メーカーとエンドユーザーの間の橋渡し役として卸売業者が果たす極めて重要な役割 18813.3.3 共同購買組織(GPO) 19013.3.3.1 調達プロセスを簡素化し、市場の成長を促進することでサプライチェーンを最適化する役割 19013.4 医療提供者 19113.4.1 病院および診療所 19313.4.1.1 市場の成長を促進するための、病院における効率的な在庫管理の必要性 19313.4.2 薬局 19413.4.2.1
サプライチェーン管理において薬局が直面する課題を抑制し、成長を促進する能力 194
13.4.3 外来手術センター 195
13.4.3.1 過剰在庫や品切れを回避するための効果的な在庫管理が、市場の拡大を後押しします 195
13.4.4 その他の医療提供者 197
14 地域別医療サプライチェーン管理市場 198
14.1 はじめに 199
14.2 北米 199
14.2.1 北米のマクロ経済見通し 200
14.2.2 米国 207
14.2.2.1 市場を牽引する市場参加者間の連携の拡大 207
14.2.3 カナダ 214
14.2.3.1 成長を促進するためのデジタル技術の導入拡大 214
14.3 欧州 221
14.3.1 欧州のマクロ経済見通し 222
14.3.2 ドイツ 229
14.3.2.1 活況を呈する医療機器市場が市場を牽引 229
14.3.3 英国 235
14.3.3.1 市場成長を促進するNHSによる主要な取り組み 235
14.3.4 フランス 242
14.3.4.1 成長を後押しするデジタルヘルス分野の進化 242
14.3.5 スペイン 248
14.3.5.1 成長を促進する慢性疾患の増加 248
14.3.6 イタリア 255
14.3.6.1 成長を後押しする製薬・ヘルスケア分野における取り組みの増加 255
14.3.7 北欧諸国 261
14.3.7.1 成長を加速させるため、有力企業による投資および事業拡大の取り組みが増加しています 261
14.3.8 その他の欧州諸国 268
14.4 アジア太平洋地域 275
14.4.1 アジア太平洋地域のマクロ経済見通し 275
14.4.2 日本 283
14.4.2.1 高齢化の進展が成長を加速させる 283
14.4.3 中国 290
14.4.3.1 政府の政策と技術の進歩が、ヘルスケア・サプライチェーンの成長を牽引する 290
14.4.4 インド 296
14.4.4.1 医療へのアクセス拡大が成長を後押し 296
14.4.5 アジア太平洋地域のその他 303
14.5 ラテンアメリカ 310
14.5.1 ラテンアメリカのマクロ経済見通し 310
14.5.2 ブラジル 317
14.5.2.1 医療サプライチェーンの強化を求める規制上の要請が成長を牽引 317
14.5.3 メキシコ 324
14.5.3.1 市場を後押しする海外投資の拡大 324
14.5.4 その他のラテンアメリカ諸国 330
14.6 中東・アフリカ 337
14.6.1 中東・アフリカのマクロ経済見通し 337
14.6.2 GCC諸国 344
14.6.2.1 成長を促進する医療分野への投資の増加 344
14.6.3 中東・アフリカのその他の地域 351
15 競争環境 358
15.1 はじめに 358
15.2 主要企業の戦略/競争優位性 358
15.3 売上高分析(2021年~2025年) 362
15.4 市場シェア分析(2025年) 363
15.5 ブランド・製品比較 366
15.6 企業評価および財務指標 367
15.7 企業評価マトリックス:主要プレイヤー(2025年) 368
15.7.1 スター企業 368
15.7.2 新興リーダー企業 368
15.7.3 広範な展開を行う主要企業 368
15.7.4 参入企業 368
15.7.5 企業の事業展開:主要企業、2025年 370
15.7.5.1 企業の事業展開 370
15.7.5.2 地域別展開状況 371
15.7.5.3 提供サービス別展開状況 372
15.7.5.4 機能別展開状況 373
15.7.5.5 エンドユーザー別展開状況 374
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 375
15.8.1 先進的な企業 375
15.8.2 対応力のある企業 375
15.8.3 ダイナミックな企業 375
15.8.4 スタート地点 375
15.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 377
15.9 競争シナリオ 378
15.9.1 製品の発売および承認 378
15.9.2 取引 380
15.9.3 その他の動向 383
16 企業概要 384
16.1 主要企業 384
16.1.1 SAP SE 384
16.1.1.1 事業概要 384
16.1.1.2 提供製品・サービス・ソリューション 385
16.1.1.3 最近の動向 387
16.1.1.3.1 製品の発売およびアップグレード 387
16.1.1.3.2 取引 389
16.1.1.3.3 事業拡大 392
16.1.1.4 MnMの見解 392
16.1.1.4.1 勝利への権利 392
16.1.1.4.2 戦略的選択 392
16.1.1.4.3 弱点および競合上の脅威 392
16.1.2 ORACLE 393
16.1.2.1 事業概要 393
16.1.2.2 提供している製品・サービス・ソリューション 394
16.1.2.3 最近の動向 396
16.1.2.3.1 製品の発売およびアップグレード 396
16.1.2.3.2 取引 398
16.1.2.3.3 事業拡大 399
16.1.2.4 MnMの見解 400
16.1.2.4.1 勝利への権利 400
16.1.2.4.2 戦略的選択 400
16.1.2.4.3 弱点および競合上の脅威 400
16.1.3 IBM 401
16.1.3.1 事業概要 401
16.1.3.2 提供している製品・サービス・ソリューション 403
16.1.3.3 最近の動向 404
16.1.3.3.1 製品の発売およびアップグレード 404
16.1.3.3.2 取引 405
16.1.3.4 MnMの見解 407
16.1.3.4.1 勝利への権利 407
16.1.3.4.2 戦略的選択 407
16.1.3.4.3 弱点および競合上の脅威 407
16.1.4 カーディナル・ヘルス 408
16.1.4.1 事業概要 408
16.1.4.2 提供している製品・サービス・ソリューション 409
16.1.4.3 最近の動向 412
16.1.4.3.1 製品の発売およびアップグレード 412
16.1.4.3.2 取引 413
16.1.4.3.3 事業拡大 415
16.1.4.4 MnMの見解 416
16.1.4.4.1 勝利への権利 416
16.1.4.4.2 戦略的選択 416
16.1.4.4.3 弱点および競合上の脅威 416
16.1.5 INFOR 417
16.1.5.1 事業概要 417
16.1.5.2 提供している製品・サービス・ソリューション 418
16.1.5.3 最近の動向 420
16.1.5.3.1 製品の発売およびアップグレード 420
16.1.5.3.2 契約 422
16.1.5.4 MnMの見解 423
16.1.5.4.1 勝利への権利 423
16.1.5.4.2 戦略的選択 423
16.1.5.4.3 弱点および競合上の脅威 423
16.1.6 MANHATTAN ASSOCIATES 424
16.1.6.1 事業概要 424
16.1.6.2 提供している製品・サービス・ソリューション 426
16.1.6.3 最近の動向 429
16.1.6.3.1 製品の発売およびアップグレード 429
16.1.6.3.2 契約実績 431
16.1.7 TECSYS 432
16.1.7.1 事業概要 432
16.1.7.2 提供している製品・サービス・ソリューション 433
16.1.7.3 最近の動向 435
16.1.7.3.1 製品の発売およびアップグレード 435
16.1.7.3.2 取引実績 437
16.1.8 MCKESSON 438
16.1.8.1 事業概要 438
16.1.8.2 提供している製品・サービス・ソリューション 439
16.1.8.3 最近の動向 441
16.1.8.3.1 製品の発売およびアップグレード 441
16.1.8.3.2 取引 442
16.1.9 MEDLINE 443
16.1.9.1 事業概要 443
16.1.9.2 提供している製品・サービス・ソリューション 444
16.1.9.3 最近の動向 446
16.1.9.3.1 製品の発売およびアップグレード 446
16.1.9.3.2 取引 448
16.1.10 GLOBAL HEALTHCARE EXCHANGE, LLC 451
16.1.10.1 事業概要 451
16.1.10.2 提供している製品・サービス・ソリューション 451
16.1.10.3 最近の動向 454
16.1.10.3.1 製品の発売およびアップグレード 454
16.1.10.3.2 取引 455
16.1.10.3.3 事業拡大 456
16.1.11 EPICOR SOFTWARE CORPORATION 457
16.1.11.1 事業概要 457
16.1.11.2 提供している製品・サービス・ソリューション 457
16.1.11.3 最近の動向 460
16.1.11.3.1 製品の発売およびアップグレード 460
16.1.11.3.2 取引実績 461
16.1.12 CORCENTRIC, INC. 463
16.1.12.1 事業概要 463
16.1.12.2 提供している製品・サービス・ソリューション 463
16.1.12.3 最近の動向 465
16.1.12.3.1 製品の発売およびアップグレード 465
16.1.12.3.2 取引実績 466
16.1.13 COUPA 468
16.1.13.1 事業概要 468
16.1.13.2 提供している製品・サービス・ソリューション 468
16.1.13.3 最近の動向 470
16.1.13.3.1 製品の発売およびアップグレード 470
16.1.13.3.2 取引実績 472
16.1.13.3.3 事業拡大 473
16.1.14 BLUE YONDER GROUP, INC. 474
16.1.14.1 事業概要 474
16.1.14.2 提供している製品・サービス・ソリューション 475
16.1.14.3 最近の動向 477
16.1.14.3.1 製品の発売およびアップグレード 477
16.1.14.3.2 取引 479
16.1.15 LOGITAG SYSTEMS 481
16.1.15.1 事業概要 481
16.1.15.2 提供している製品・サービス・ソリューション 481
16.1.16 WORKDAY, INC. 483
16.1.16.1 事業概要 483
16.1.16.2 提供している製品・サービス・ソリューション 485
16.1.16.3 最近の動向 486
16.1.16.3.1 製品の発売およびアップグレード 486
16.1.16.3.2 取引実績 487
16.1.17 ARVATO SYSTEMS 488
16.1.17.1 事業概要 488
16.1.17.2 提供している製品・サービス・ソリューション 489
16.1.17.3 最近の動向 491
16.1.17.3.1 製品の発売およびアップグレード 491
16.1.17.3.2 取引実績 491
16.1.18 CENCORA, INC. 493
16.1.18.1 事業概要 493
16.1.18.2 提供している製品・サービス・ソリューション 494
16.1.18.3 最近の動向 496
16.1.18.3.1 製品の発売およびアップグレード 496
16.1.18.3.2 取引 497
16.1.18.3.3 事業拡大 498
16.1.19 GEP 499
16.1.19.1 事業概要 499
16.1.19.2 提供している製品・サービス・ソリューション 500
16.1.19.3 最近の動向 502
16.1.19.3.1 製品の発売およびアップグレード 502
16.1.19.3.2 取引 502
16.1.20 VIZIENT, INC. 504
16.1.20.1 事業概要 504
16.1.20.2 提供している製品・サービス・ソリューション 505
16.1.20.3 最近の動向 506
16.1.20.3.1 製品の発売およびアップグレード 506
16.1.20.3.2 取引 507
16.2 その他の企業 508
16.2.1 JUMP TECHNOLOGIES, INC. 508
16.2.2 MEDICAL TRACKING SOLUTIONS, INC. 509
16.2.3 PROMEDEO 510
16.2.4 PROCUREMENT PARTNERS 511
16.2.5 INBEAM TECHNOLOGIES 512
17 調査方法論 513
17.1 調査アプローチ 513
17.1.1 二次調査 513
17.1.1.1 二次情報源からの主要データ 514
17.1.2 一次調査 515
17.1.2.1 一次情報源からの主要データ 516
17.1.2.2 主要専門家からの知見 517
17.2 調査方法論 517
17.3 市場規模の推計 519
17.4 市場細分化データの三角測量 524
17.5 市場シェアの推計 525
17.6 本調査の前提条件 525
17.7 限界 526
17.7.1 調査範囲に関連する限界 526
17.7.2 調査方法に関連する限界 526
17.8 リスク評価 526
18 付録 527
18.1 ディスカッション・ガイド 527
18.2 ナレッジストア:Markets and Marketsの購読ポータル 534
18.3 カスタマイズオプション 536
18.4 関連レポート 536
18.5 著者情報 537
表1 米ドルへの換算為替レート 44
表2 医療サプライチェーン管理市場:ポーターの5つの
力分析 67
表3 医療サプライチェーン管理市場:エコシステムにおける役割 72
表4 医療サプライチェーン管理の参考価格、
提供サービス別(2025年) 74
表5 医療サプライチェーン管理の目安価格、
地域別(2025年) 75
表6 医療サプライチェーン管理:主要な会議
およびイベント(2026年~2027年) 75
表7 ケーススタディ1:コミュニティ・ヘルス・システムズ傘下の70の病院におけるサプライチェーンの可視性の向上
78
表8 ケーススタディ:デイトン小児病院におけるサプライチェーンの変革 79
表9 ケーススタディ3:オリンパス株式会社の効率的な医療サプライチェーン管理への道 79
表10 ケーススタディ4:需要予測と在庫管理の課題を克服し、サプライチェーンの効率を向上 80
表11 米国の調整済み相互関税率 81
表12 ヘルスケア・サプライチェーン管理分野の主要出願者 87
表13 ヘルスケア・サプライチェーン管理市場:主要特許 89
表14 北米:規制機関、政府機関、
およびその他の組織 101
表15 欧州:規制機関、政府機関、
およびその他の組織 102
表16 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 103
表 17 ラテンアメリカ:規制機関、政府機関、
およびその他の組織 104
表 18 中東・アフリカ:規制機関、政府機関、
およびその他の組織 104
表19 北米の規制状況 104
表20 欧州の規制状況 105
表21 アジア太平洋地域の規制状況 106
表22 中東・アフリカの規制状況 108
表23 ラテンアメリカの規制状況 109
表24 主要3社のエンドユーザーにおける購買プロセスに対する
ステークホルダーの影響(%) 112
表25 主要3社のエンドユーザーにおける主な購買基準 113
表26 医療サプライチェーン管理市場における未充足ニーズ 115
表27 医療サプライチェーン管理市場におけるエンドユーザーの期待 115
表28 医療サプライチェーン管理市場(提供サービス別)、
2024年~2031年(百万米ドル) 118
表29 ヘルスケア・サプライチェーン管理ソフトウェアとその提供内容 119
表30 ヘルスケア・サプライチェーン管理ソフトウェア市場、
タイプ別、2024年~2031年(百万米ドル) 119
表31 医療サプライチェーン管理ソフトウェア市場、
国別、2024年~2031年 (百万米ドル) 120
表32 国別 ヘルスケア・サプライチェーン管理市場(サプライチェーン・スイート全体)、2024年~2031年(百万米ドル) 121
表33 国別 サプライチェーン計画ソフトウェアのヘルスケア・サプライチェーン管理市場、2024年~2031年(百万米ドル) 122
表34 国別 ヘルスケア・サプライチェーン管理市場:サプライヤー・リレーションシップ・マネジメント(2024年~2031年)(百万米ドル) 123
表35 国別 ヘルスケア・サプライチェーン管理市場:サプライチェーン・ビジネス・ネットワーク管理、2024年~2031年 (百万米ドル) 125
表36 医療サプライチェーン管理市場:サプライチェーン
サービス提供コスト分析、国別、2024年~2031年 (百万米ドル) 126
表37 国別 ヘルスケア・サプライチェーン管理市場:サプライチェーン分析ソフトウェア、2024年~2031年(百万米ドル) 127
表38 医療サプライチェーン管理市場:サプライチェーン可視化ソフトウェア、国別、2024年~2031年(百万米ドル) 128
表39 医療サプライチェーン管理市場:ハードウェア、
種類別、2024年~2031年(百万米ドル) 129
表40 医療サプライチェーン管理市場(ハードウェア)、
国別、2024年~2031年(百万米ドル) 130
表41 医療サプライチェーン管理市場:バーコード
およびバーコードスキャナー、国別、2024年~2031年(百万米ドル) 131
表42 医療サプライチェーン管理市場:システム、
国別、2024年~2031年(百万米ドル) 132
表43 医療サプライチェーン管理市場におけるRFIDタグおよびリーダー、国別、2024年~2031年(百万米ドル) 133
表44 その他のハードウェアコンポーネント向け医療サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 134
表45 医療サプライチェーン管理市場:サービス、
種類別、2024年~2031年(百万米ドル) 135
表46 サービス分野におけるヘルスケア・サプライチェーン管理市場、
国別、2024年~2031年(百万米ドル) 135
表47 国別マネージド・サービス向けヘルスケア・サプライチェーン管理市場、2024年~2031年(百万米ドル) 136
表48 国別 ヘルスケア・サプライチェーン管理市場(プロフェッショナル・サービス)、2024年~2031年 (百万米ドル) 137
表49 機能別医療サプライチェーン管理市場、
2024年~2031年 (百万米ドル) 139
表 50 2024年~2031年の医療サプライチェーン管理市場(調達管理、タイプ別)(百万米ドル) 140
表51 2024年~2031年の国別医療サプライチェーン管理市場(購買管理)(百万米ドル) 140
表52 医療サプライチェーン管理市場(供給管理分野)、国別、2024年~2031年(百万米ドル) 142
表53 医療サプライチェーン管理市場(調達分野)、
国別、 2024年~2031年(百万米ドル) 143
表54 医療サプライチェーン管理市場(資本財購入分野)、国別、2024年~2031年(百万米ドル) 144
表55 医療サプライチェーン管理市場(戦略的調達分野)、国別、 2024年~2031年(百万米ドル) 146
表56 国別 輸送管理分野の医療サプライチェーン管理市場、2024年~2031年(百万米ドル) 148
表57 在庫管理分野におけるヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 149
表58 在庫管理分野におけるヘルスケア・サプライチェーン管理市場(国別、 2024年~2031年(百万米ドル) 149
表59 医療サプライチェーン管理市場(受注管理)、国別、2024年~2031年(百万米ドル) 151
表60 国別 倉庫管理向けヘルスケア・サプライチェーン管理市場、2024–2031年 (百万米ドル) 152
表61 国別・コンシグネメント管理分野のヘルスケア・サプライチェーン管理市場、2024年~2031年 (百万米ドル) 153
表 62 2024年~2031年の国別インプラント管理向けヘルスケア・サプライチェーン管理市場(百万米ドル) 155
表 63 国別 組織管理向けヘルスケア・サプライチェーン管理市場、2024年~2031年(百万米ドル) 156
表64 医療サプライチェーン管理市場:管理対象製品別、2024年~2031年(百万米ドル) 158
表65 医療サプライチェーン管理市場:製薬
・バイオテクノロジー分野のヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 159
表66 医薬品
・バイオテクノロジー分野のヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 159
表67 低分子医薬品向けヘルスケア・サプライチェーン管理市場、
国別、2024年~2031年(百万米ドル) 161
表68 ワクチン向けヘルスケア・サプライチェーン管理市場、
国別、2024年~2031年(百万米ドル) 162
表69 モノクローナル抗体、バイオシミラー、mRNA向けヘルスケア・サプライチェーン管理市場、 国別、2024年~2031年(百万米ドル) 163
表70 細胞・遺伝子治療(CGT)向けヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 165
表71 その他の医薬品・バイオテクノロジー製品向けヘルスケア・サプライチェーン管理市場、国別、
2024年~2031年(百万米ドル) 166
表72 医療機器
および機器向けヘルスケア・サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 167
表73 医療機器および設備向けソフトウェアのヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 167
表74 医療用手術器具のヘルスケア・サプライチェーン管理市場(国別、2024年~2031年)(百万米ドル) 168
表75 診断・ 治療用機器のヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 170
表76 モニタリング機器のヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 171
表77 医療用インプラントおよび補綴物のヘルスケア・サプライチェーン管理市場(国別、2024年~2031年)(百万米ドル) 172
表78 その他の医療機器・設備向けヘルスケア・サプライチェーン管理市場:国別、2024年~2031年(百万米ドル) 173
表79 その他医療用サプライチェーン管理市場、
国別、2024年~2031年 (百万米ドル) 174
表80 ヘルスケア・サプライチェーン管理市場:導入モデル別、2024年~2031年(百万米ドル) 176
表 81 オンプレミス型モデルにおける医療サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 177
表82 クラウド型モデルにおける医療サプライチェーン管理市場:国別、2024年~2031年(百万米ドル) 179
表83 ヘルスケア・サプライチェーン管理市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 181
表84 ヘルスケア・サプライチェーン管理市場(メーカー向け)、
タイプ別、2024年~2031年(百万米ドル)
182表85 製造業者向けヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 182表86 製薬・バイオテクノロジー企業向けヘルスケア・サプライチェーン管理市場(国別、2024年~2031年)(百万米ドル) 184表87 医療・外科用機器メーカー向けヘルスケア・サプライチェーン管理市場:国別、2024年~2031年(百万米ドル) 185表88 卸売業者向けヘルスケア・サプライチェーン管理市場:タイプ別、2024–2031年(百万米ドル) 186表89 医療機器・外科用機器メーカー向けヘルスケア・サプライチェーン管理市場、国別、2024–2031年(百万米ドル) 186表90 一次医薬品卸売業者向けヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 188表91 卸売業者向けヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 189表92 グループ購買組織向けヘルスケア・サプライチェーン管理市場、国別、2024年~2031年 (百万米ドル) 191表93 医療提供者向けヘルスケア・サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 192表94 医療提供者を対象としたヘルスケア・サプライチェーン管理市場(国別、2024年~2031年)(百万米ドル) 192表95 病院・診療所を対象としたヘルスケア・サプライチェーン管理市場(国別、2024年 –2031年(百万米ドル) 194表96 薬局向け医療サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 195表97 国別外来手術センター向けヘルスケア・サプライチェーン管理市場、2024年~2031年(百万米ドル) 196
表98 その他の医療提供者向けヘルスケア・サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 197表99 ヘルスケア・サプライチェーン管理市場、地域別、2024年~2031年(百万米ドル) 199表100 北米:医療サプライチェーン管理市場、国別、2024年~2031年(百万米ドル) 201表101 北米:医療サプライチェーン管理市場、提供形態別、2024年~2031年 (百万米ドル) 201表 102 北米:医療サプライチェーン管理市場(ソフトウェア、種類別、2024年~2031年)(百万米ドル) 202表103 北米:医療サプライチェーン管理市場(ハードウェア、タイプ別、2024年~2031年)(百万米ドル) 202表104 北米:医療サプライチェーン管理市場サービス別、2024年~2031年(百万米ドル) 203表105 北米:医療サプライチェーン管理市場、機能別、2024年~2031年(百万米ドル) 203表106 北米:ヘルスケア・サプライチェーン管理市場購買管理分野、タイプ別、2024年~2031年 (百万米ドル) 203表 107 北米:医療サプライチェーン管理市場(在庫管理分野、タイプ別、2024–2031年)(百万米ドル) 204表108 北米:ヘルスケア・サプライチェーン管理市場、管理対象製品別、2024年~2031年(百万米ドル) 204表109 北米:医薬品・バイオテクノロジー向けヘルスケア・サプライチェーン管理市場(種類別、2024年~2031年)(百万米ドル) 205
表110 北米:医療機器・設備向けヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 205
表111 北米:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年(百万米ドル) 206
表 112 北米:ヘルスケア・サプライチェーン管理市場、
エンドユーザー別、2024年~2031年(百万米ドル) 206
表113 北米:医療サプライチェーン管理市場
(製造業者向け、製品タイプ別、2024年~2031年)(百万米ドル) 206
表114 北米:医療サプライチェーン管理市場
2024年~2031年(単位:百万米ドル) 207
表115 北米:医療サプライチェーン管理市場
医療提供者向け、タイプ別、2024年 –2031年(百万米ドル) 207
表116 米国:医療サプライチェーン管理市場(提供サービス別)、
2024年~2031年(百万米ドル) 208
表117 米国:医療サプライチェーン管理市場(ソフトウェア)、
種類別、2024年~2031年(百万米ドル) 209
表118 米国:医療サプライチェーン管理市場(ハードウェア)、
種類別、2024年~2031年(百万米ドル) 209
表119 米国:ヘルスケア・サプライチェーン管理サービス市場、
種類別、2024年~2031年(百万米ドル) 210
表120 米国:医療サプライチェーン管理市場(機能別)、
2024年~2031年(百万米ドル) 210
表121 米国:医療サプライチェーン管理市場(購買管理)、種類別、2024年~2031年(百万米ドル) 210
表122 米国:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024年~2031年(百万米ドル) 211表123 米国:医療サプライチェーン管理市場(管理対象製品別、2024年~2031年) (百万米ドル) 211表 124 米国:医薬品・バイオテクノロジー分野のヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 212表125 米国:医療機器・設備向けヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 212表126 米国:ヘルスケア・サプライチェーン管理市場、導入モデル別、2024年~2031年(百万米ドル) 213表127 米国:医療サプライチェーン管理市場、エンドユーザー別、2024年~2031年 (百万米ドル) 213表 128 米国:医療サプライチェーン管理市場(メーカー向け、タイプ別、2024年~2031年) (百万米ドル) 213表129 米国:流通業者向け医療サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 214表130 米国:医療提供者向けヘルスケア・サプライチェーン管理市場(種類別、2024年~2031年)(百万米ドル) 214表 131 カナダ:医療サプライチェーン管理市場、提供形態別、2024年~2031年(百万米ドル)
215表132 カナダ:医療サプライチェーン管理市場(ソフトウェア)、種類別、2024年~2031年(百万米ドル) 216表 133 カナダ:医療サプライチェーン管理市場(ハードウェア)、タイプ別、2024年~2031年(百万米ドル) 216表134 カナダ:医療サプライチェーン管理サービス市場、種類別、2024年~2031年(百万米ドル) 217表135 カナダ:医療サプライチェーン管理市場、機能別、2024年~2031年(百万米ドル) 217表136 カナダ:医療サプライチェーン管理市場(購買管理)、種類別、 2024–2031年(百万米ドル) 217表137 カナダ:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024–2031年(百万米ドル) 218表138 カナダ:医療サプライチェーン管理市場、管理対象製品別、2024年~2031年 (百万米ドル) 218表 139 カナダ:医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(種類別、2024年~2031年) (百万米ドル) 219表 140 カナダ:医療機器・設備向けヘルスケア・サプライチェーン管理市場(タイプ別)、2024年~2031年(百万米ドル) 219表141 カナダ:ヘルスケア・サプライチェーン管理市場、導入モデル別、2024年~2031年(百万米ドル) 220表142 カナダ:ヘルスケア・サプライチェーン管理市場、エンドユーザー別、2024年~2031年(百万米ドル) 220表143 カナダ:医療サプライチェーン管理市場(メーカー向け)、タイプ別、2024年~2031年(百万米ドル) 220表144 カナダ:流通業者向け医療サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 221表145 カナダ:医療提供者向けヘルスケア・サプライチェーン管理市場(種類別、2024年~2031年)(百万米ドル) 221表146 欧州:ヘルスケア・サプライチェーン管理市場、国別、2024–2031年(百万米ドル) 222表147 欧州:医療サプライチェーン管理市場、提供形態別、2024–2031年(百万米ドル) 223表148 欧州:ヘルスケア・サプライチェーン管理市場(ソフトウェア)、種類別、2024年~2031年(百万米ドル) 223表149 欧州:医療サプライチェーン管理市場(ハードウェア)、タイプ別、2024年~2031年(百万米ドル) 224表150 欧州:医療サプライチェーン管理サービス市場、種類別、2024年~2031年 (百万米ドル) 224表 151 欧州:医療サプライチェーン管理市場(機能別)、2024年~2031年(百万米ドル) 224表 152 欧州:ヘルスケア・サプライチェーン管理市場(購買管理)、タイプ別、2024年~2031年(百万米ドル) 225表 153 欧州:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024年~2031年(百万米ドル) 225表 154 欧州:医療サプライチェーン管理市場、管理対象製品別、2024年~2031年(百万米ドル) 226表155 欧州:医薬品・バイオテクノロジー分野のヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル)
226
表156 欧州:医療機器・設備向けヘルスケア・サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 227
表157 欧州:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年 (百万米ドル) 227
表 158 欧州:ヘルスケア・サプライチェーン管理市場、
エンドユーザー別、2024–2031年(百万米ドル) 227
表 159 欧州:医療サプライチェーン管理市場(メーカー向け、タイプ別)、2024年~2031年(百万米ドル) 228
表160 欧州:流通業者向け医療サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 228
表161 欧州:医療提供者向けヘルスケア・サプライチェーン管理市場、
種類別、2024年~2031年(百万米ドル) 228
表162 ドイツ:医療サプライチェーン管理市場、
提供サービス別、2024年~2031年(百万米ドル) 229
表163 ドイツ:医療サプライチェーン管理市場(ソフトウェア)、種類別、2024年~2031年 (百万米ドル) 230
表164 ドイツ:医療サプライチェーン管理市場(ハードウェア)、タイプ別、2024年~2031年(百万米ドル) 230
表165 ドイツ: サービス別医療サプライチェーン管理市場、2024年~2031年(百万米ドル) 231
表166 ドイツ:医療サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル)
231
表167 ドイツ:医療サプライチェーン管理市場(購買管理)、種類別、2024年~2031年 (百万米ドル) 231
表168 ドイツ:医療サプライチェーン管理市場
(在庫管理分野、種類別、2024年~2031年)(百万米ドル) 232
表169 ドイツ:ヘルスケア・サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 232
表170 ドイツ:医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 233
表171 ドイツ:医療機器・設備向けヘルスケア・サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 233
表172 ドイツ:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年(百万米ドル) 234
表173 ドイツ:ヘルスケア・サプライチェーン管理市場、
エンドユーザー別、2024年~2031年(百万米ドル) 234
表174 ドイツ:医療サプライチェーン管理市場(メーカー向け)、タイプ別、2024年~2031年(百万米ドル) 234
表175 ドイツ:流通業者向け医療サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 235
表176 ドイツ:医療提供者向けヘルスケア・サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 235
表177 英国:ヘルスケア・サプライチェーン管理市場、
提供サービス別、2024年~2031年(百万米ドル) 236
表178 英国:医療サプライチェーン管理市場(ソフトウェア)、
種類別、2024年~2031年(百万米ドル) 236
表179 英国:医療サプライチェーン管理市場(ハードウェア)、
種類別、2024年~2031年(百万米ドル) 237
表180 英国:医療サプライチェーン管理市場(サービス)、
種類別、2024年~2031年(百万米ドル) 237
表181 英国:ヘルスケア・サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル) 237
表182 英国:ヘルスケア・サプライチェーン管理市場(調達管理)、タイプ別、2024年~2031年(百万米ドル) 238
表183 英国:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024年~2031年(百万米ドル) 238
表184 英国:ヘルスケア・サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 239
表185 英国:医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(種類別、2024年~2031年)(百万米ドル) 239
表186 英国:医療機器・設備向けヘルスケア・サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 240
表187 英国:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年(百万米ドル) 240
表188 英国:医療サプライチェーン管理市場、
エンドユーザー別、2024年~2031年 (百万米ドル) 240
表189 英国:医療サプライチェーン管理市場(メーカー向け)、タイプ別、2024年~2031年(百万米ドル) 241
表190 英国:医療サプライチェーン管理市場(流通業者向け)、
種類別、2024年~2031年(百万米ドル) 241
表191
英国:医療提供者向けヘルスケア・サプライチェーン管理市場(種類別、2024年~2031年)(百万米ドル) 241
表192 フランス:ヘルスケア・サプライチェーン管理市場、
提供形態別、 2024年~2031年(百万米ドル) 242
表193 フランス:医療サプライチェーン管理市場(ソフトウェア)、
種類別、2024年~2031年 (百万米ドル) 243
表194 フランス:医療サプライチェーン管理市場(ハードウェア)、タイプ別、2024年~2031年(百万米ドル) 243
表 195 フランス:医療サプライチェーン管理サービス市場、
種類別、2024年~2031年(百万米ドル) 244
表196 フランス:ヘルスケア・サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル) 244
表197 フランス:医療サプライチェーン管理市場(購買管理)、タイプ別、2024年~2031年(百万米ドル) 244
表198 フランス:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024年~2031年(百万米ドル) 245
表199 フランス:医療サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 245
表200 フランス:医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(種類別、2024年~2031年)(百万米ドル) 246
表201 フランス: 医療機器・設備向けヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 246
表202 フランス:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年(百万米ドル) 247
表203 フランス:ヘルスケア・サプライチェーン管理市場、
エンドユーザー別、2024年~2031年(百万米ドル) 247
表 204 フランス:医療サプライチェーン管理市場(製造業者向け、種類別、2024–2031年)(百万米ドル) 247
表 205 フランス:医療サプライチェーン管理市場(流通業者向け、種類別、2024–2031年)(百万米ドル) 248
表 206 フランス:医療サプライチェーン管理市場(
医療提供者向け、種類別、2024年~2031年(百万米ドル) 248
表207 スペイン:医療サプライチェーン管理市場、
提供サービス別、2024年~2031年 (百万米ドル) 249
表 208 スペイン:医療サプライチェーン管理市場(ソフトウェア)、
種類別、2024年~2031年(百万米ドル) 249
表 209 スペイン:医療サプライチェーン管理市場(ハードウェア)、
種類別、2024年~2031年(百万米ドル) 250
表210 スペイン:医療サプライチェーン管理サービス市場、
種類別、2024年~2031年(百万米ドル) 250
表211 スペイン:医療サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル) 250
表212 スペイン:ヘルスケア・サプライチェーン管理市場(調達管理)、種類別、2024年~2031年(百万米ドル) 251
表213 スペイン:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024年~2031年(百万米ドル) 251
表214 スペイン:医療サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 252
表215 スペイン:医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(タイプ別)、2024年~2031年(百万米ドル) 252
表216 スペイン:医療機器・設備向けヘルスケア・サプライチェーン管理市場、種類別、2024年~2031年(百万米ドル) 253
表217 スペイン:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年 (百万米ドル) 253
表 218 スペイン:ヘルスケア・サプライチェーン管理市場、
エンドユーザー別、2024年~2031年(百万米ドル) 253
表 219 スペイン:医療サプライチェーン管理市場(メーカー向け、種類別、2024年~2031年) (百万米ドル) 254
表 220 スペイン:流通業者向け医療サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 254
表 221 スペイン:医療提供者向けヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 254
表222 イタリア:医療サプライチェーン管理市場、
提供形態別、2024年~2031年(百万米ドル) 255
表 223 イタリア:医療サプライチェーン管理市場(ソフトウェア)、
種類別、2024年~2031年(百万米ドル) 256
表 224 イタリア:医療サプライチェーン管理市場(ハードウェア)、
種類別、2024年~2031年(百万米ドル) 256
表225 イタリア:ヘルスケア・サプライチェーン管理サービス市場、
種類別、2024年~2031年(百万米ドル) 257
表226 イタリア:医療サプライチェーン管理市場、
機能別、2024年~2031年 (百万米ドル) 257
表 227 イタリア:医療サプライチェーン管理市場(購買管理)、タイプ別、2024年~2031年(百万米ドル) 257
表228 イタリア:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024年~2031年(百万米ドル) 258
表229 イタリア:医療サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 258
表230 イタリア: 医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 259
表231 イタリア:医療機器・設備分野におけるヘルスケア・サプライチェーン管理市場、 種類別、2024年~2031年(百万米ドル) 259
表232 イタリア:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年(百万米ドル) 260
表233 イタリア:医療サプライチェーン管理市場、
エンドユーザー別、2024年~2031年(百万米ドル) 260
表 234 イタリア:医療サプライチェーン管理市場(メーカー向け、種類別)、2024年~2031年(百万米ドル) 260
表 235 イタリア:流通業者向け医療サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 261
表 236 イタリア:医療提供者向けヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 261
表237 北欧諸国:医療サプライチェーン管理市場、
提供サービス別、2024年~2031年(百万米ドル) 262
表238 北欧諸国:医療サプライチェーン管理市場
ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 263
表239 北欧諸国:ヘルスケア・サプライチェーン管理市場
ハードウェア市場(タイプ別)、2024年~2031年(百万米ドル) 263
表240 北欧諸国:医療サプライチェーン管理市場
(サービス、種類別、2024年~2031年)(百万米ドル) 264
表241 北欧諸国:医療サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル) 264
表242 北欧諸国:医療サプライチェーン管理市場
(2024年~2031年)(百万米ドル) 264
表243 北欧諸国:ヘルスケア・サプライチェーン管理市場
(在庫管理分野、タイプ別、2024年~2031年) (百万米ドル) 265
表 244 北欧諸国:医療サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 265
表245 北欧諸国:医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年) (百万米ドル) 266
表 246 北欧諸国:医療サプライチェーン管理市場
(医療機器・設備分野、種類別、2024–2031年)(百万米ドル) 266
表 247 北欧諸国: 医療サプライチェーン管理市場、
導入モデル別、2024年~2031年(百万米ドル) 267
表248 北欧諸国:医療サプライチェーン管理市場、
エンドユーザー別、2024年~2031年(百万米ドル) 267
表249 北欧諸国:医療サプライチェーン管理市場
メーカー向け、タイプ別、2024年~2031年(百万米ドル) 267
表250 北欧諸国:医療サプライチェーン管理市場
(流通業者向け、タイプ別、2024年~2031年)(百万米ドル) 268
表251 北欧諸国:医療サプライチェーン管理市場
(医療提供者向け、種類別、2024年~2031年)(百万米ドル) 268
表252 欧州その他地域:医療サプライチェーン管理市場、
提供サービス別、2024年~2031年(百万米ドル) 269
表253 欧州その他地域:医療サプライチェーン管理市場
ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 269
表254 欧州その他地域:ヘルスケア・サプライチェーン管理市場
ハードウェア市場、タイプ別、2024年~2031年(百万米ドル) 270
表 255 欧州その他地域:ヘルスケア・サプライチェーン管理市場
サービス、種類別、2024年~2031年(百万米ドル) 270
表 256 欧州その他地域:ヘルスケア・サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル) 270
表257 欧州その他地域:ヘルスケア・サプライチェーン管理市場
(購買管理)、タイプ別、2024年~2031年(百万米ドル) 271
表258 欧州その他地域:医療サプライチェーン管理市場
(在庫管理分野、タイプ別、2024年~2031年) (百万米ドル) 271
表259 欧州その他地域:ヘルスケア・サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 272
表260 欧州その他地域:医薬品・バイオテクノロジー向けヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 272
表 261 欧州その他地域:医療用機器・設備向けヘルスケア・サプライチェーン管理市場
(タイプ別、2024年~2031年)(百万米ドル) 273
表262 欧州その他地域:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年(百万米ドル) 273
表263 欧州その他地域:ヘルスケア・サプライチェーン管理市場、
エンドユーザー別 別、2024年~2031年(百万米ドル) 273
表 264 欧州その他の地域:ヘルスケア・サプライチェーン管理市場
メーカー向け、タイプ別、2024年~2031年(百万米ドル) 274
表265 欧州その他地域:ヘルスケア・サプライチェーン管理市場
流通業者向け、タイプ別、2024年~2031年(百万米ドル) 274
表266 欧州その他地域:医療サプライチェーン管理市場
医療提供者向け、種類別、2024年~2031年(百万米ドル) 274
表267 アジア太平洋地域:ヘルスケア・サプライチェーン管理市場、
国別、2024年~2031年(百万米ドル) 276
表268 アジア太平洋地域: 医療サプライチェーン管理市場、
提供形態別、2024年~2031年(百万米ドル) 277
表269 アジア太平洋地域:ソフトウェア分野における医療サプライチェーン管理市場、種類別、2024年~2031年 (百万米ドル) 277
表 270 アジア太平洋地域:医療サプライチェーン管理市場(ハードウェア)、タイプ別、2024年~2031年(百万米ドル) 278
表271 アジア太平洋地域:医療サプライチェーン管理サービス市場(種類別、2024年~2031年)(百万米ドル) 278
表272 アジア太平洋地域:医療サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル) 278
表273 アジア太平洋地域:ヘルスケア・サプライチェーン管理市場(購買管理)、種類別、2024年~2031年(百万米ドル) 279
表274 アジア太平洋地域:医療サプライチェーン管理市場(在庫管理)、タイプ別、2024年~2031年(百万米ドル) 279
表275 アジア太平洋地域:ヘルスケア・サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 280
表276 アジア太平洋地域: 医薬品・バイオテクノロジー分野におけるヘルスケア・サプライチェーン管理市場(タイプ別、2024年~2031年)(百万米ドル) 280
表277 アジア太平洋地域:医療機器・設備向けヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 281
表278 アジア太平洋地域:ヘルスケア・サプライチェーン管理市場、
導入モデル別、2024年~2031年 (百万米ドル) 281
表 279 アジア太平洋地域:ヘルスケア・サプライチェーン管理市場、
エンドユーザー別、 2024年~2031年(百万米ドル) 281
表280 アジア太平洋地域:メーカー向けヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 282
表 281 アジア太平洋地域:医療サプライチェーン管理市場(流通業者別、種類別)、2024–2031年(百万米ドル) 282
表 282 アジア太平洋地域:医療提供者向けヘルスケア・サプライチェーン管理市場、タイプ別、2024年~2031年(百万米ドル) 282
表283 日本:ヘルスケア・サプライチェーン管理市場、
提供サービス別、2024年~2031年(百万米ドル) 283
表284 日本:医療サプライチェーン管理市場(ソフトウェア)、
種類別、2024年~2031年(百万米ドル) 284
表285 日本:医療サプライチェーン管理市場(ハードウェア)、
種類別、2024年~2031年(百万米ドル) 284
表286 日本:医療サプライチェーン管理市場(サービス)、
種類別、2024年~2031年(百万米ドル) 285
表287 日本:ヘルスケア・サプライチェーン管理市場、
機能別、2024年~2031年(百万米ドル) 285
表288 日本: ヘルスケア・サプライチェーン管理市場(購買管理)、タイプ別、2024年~2031年(百万米ドル) 285
表289 日本:ヘルスケア・サプライチェーン管理市場(在庫管理)、タイプ別、 2024年~2031年(百万米ドル) 286
表290 日本:ヘルスケア・サプライチェーン管理市場、
管理対象製品別、2024年~2031年(百万米ドル) 286









