主なポイント
市場概要:
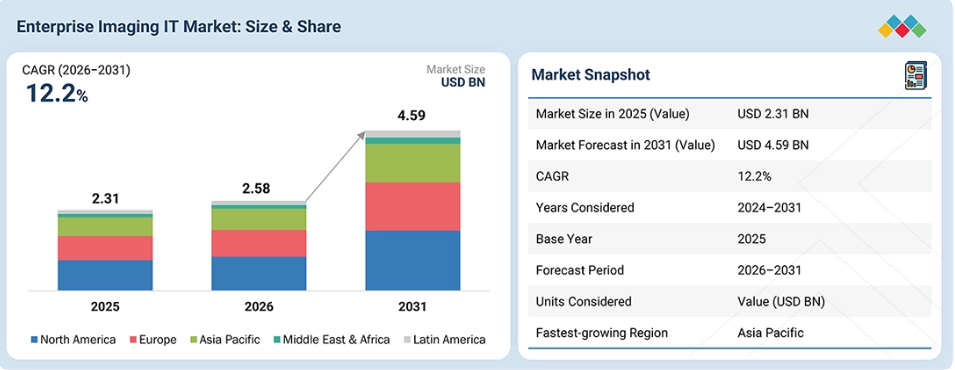
基準年(2025年)の市場規模:23億1,000万米ドル
現在の市場規模(2026年):25億8,000万米ドル
予測市場規模(2031年):45億9,000万米ドル
CAGR(2026年~2031年):12.2%
セグメントの動向:
地域別リーダー:北米は、2025年に38.1%のシェアを占め、エンタープライズ・イメージングIT市場を牽引しました。
最も成長が著しい機能:ベンダー中立型アーカイブ(VNA)は、予測期間中に12.9%のCAGRで成長すると見込まれています。
モダリティ別リーダー:X線は、2025年に24.1%という最大のシェアを占めました。
用途別リーダー:診断は、2025年にエンタープライズ・イメージングIT市場を席巻しました。
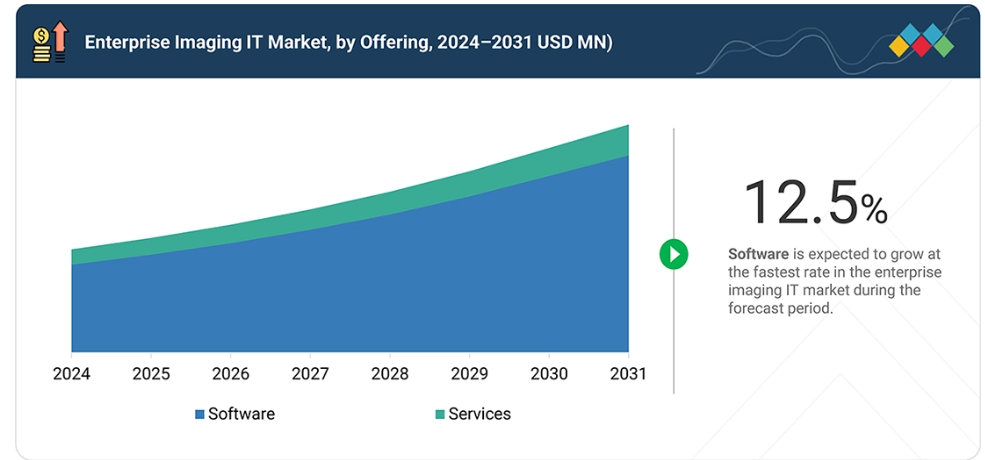
最も成長率の高い製品・サービス:ソフトウェアは、予測期間中に12.5%という最高のCAGRを記録すると予想されます。
導入形態別リーダー:オンプレミスは、2025年に市場を席巻しました。
最も成長が著しい治療分野:腫瘍学は、予測期間中に最も高いCAGRを記録すると予想されます。
エンドユーザー分野のリーダー:病院が市場を支配すると予想されます。
市場見通しと競争環境:
アグファ・ゲヴァート・グループ、富士フイルム株式会社、およびメラティブは、その高い市場シェアと製品展開の広さから、エンタープライズ・イメージングIT市場の主要プレイヤーとして特定されました。
PostDICOM、Qaelum、AdvaHealth Solutionsなどの企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を浮き彫りにしています。
エンタープライズ・イメージングIT市場は、医療機関全体で増加し続ける医療画像データを、効率的かつ安全、そしてスケーラブルに管理したいという需要に後押しされています。クラウドベースの画像診断、ベンダー中立型アーカイブ、AIを活用した画像ワークフロー、相互運用性ソリューション、および高度な可視化技術の採用拡大に加え、多専門分野にわたる画像診断環境の複雑化が進んでいることから、病院、診断センター、医療ネットワークは、画像管理の効率化、アクセスの向上、拠点間の連携支援、および臨床ワークフローの効率化を図るために、エンタープライズ・イメージング・プラットフォームの導入を推進しています。
顧客の顧客に影響を与えるトレンドと変革
エンタープライズ・イメージングIT市場において、消費者向けビジネスへの影響は、顧客トレンドの進化と市場の変革に起因しています。主な見込み客には、イメージングITソリューションを導入する医療提供者や企業が挙げられ、主な用途としては、PACS、ベンダー中立型アーカイブ(VNA)、AIベースの画像解析、ワークフローオーケストレーション、相互運用性プラットフォームなどが挙げられます。
AIの導入、クラウドへの移行、規制の変更、相互運用性要件の高まり、価値に基づく医療への移行といったトレンドは、病院、診断センター、外来診療所を含むエンドユーザーの収益や技術投資に影響を与えています。エンドユーザーの支出や技術導入の動向の変化は、ひいてはGEヘルスケア、フィリップス、セクトラ、富士フイルム、アグファ・ヘルスケアといったエンタープライズ・イメージングITベンダーの収益可能性にも影響を及ぼします。
市場の動向
推進要因:医療画像検査件数の増加
医療画像検査件数の増加は、エンタープライズ・イメージングIT市場の主要な推進要因となっています。CT、MRI、X線、超音波、マンモグラフィー、その他の画像診断法の利用拡大に伴い、効率的な保存、管理、検索、共有を必要とする医療画像が大量に生成され、その量は継続的に増加しています。
医療機関では、部門や施設をまたいだ画像データの統合、アクセスの向上、臨床ワークフローの効率化を図るため、エンタープライズ・イメージング・プラットフォームの導入がますます進んでいます。多拠点にわたる医療ネットワークや診断サービスの拡大により、拡張性の高い画像インフラへのニーズがさらに高まっており、エンタープライズ・イメージングITソリューションへの需要を支えています。
抑制要因:データセキュリティおよびプライバシーに関する懸念
データセキュリティおよびプライバシーに関する懸念は、エンタープライズ・イメージングIT市場における主要な抑制要因となっています。エンタープライズ・イメージング・プラットフォームは、大量の機密性の高い患者画像や関連する臨床情報を管理するため、サイバー攻撃、不正アクセス、データ漏洩の主要な標的となり得ます。
医療機関は、厳格なデータ保護、プライバシー、およびデータ居住地の要件を遵守しなければならず、これにより、イメージングITインフラの導入および管理の複雑さとコストが増大する可能性があります。また、クラウドベースの画像保存、第三者によるアクセス、および安全なデータ交換に関する懸念も、特にサイバーセキュリティ能力が限られている組織において、導入の遅れにつながる可能性があります。
機会:ベンダー中立型アーカイブ(VNA)と相互運用性の拡大
ベンダー中立型アーカイブ(VNA)や相互運用可能な画像システムの導入拡大は、エンタープライズ・イメージングIT市場にとって大きな機会となっています。医療機関は、複数のモダリティ、部門、施設、ベンダーからの画像データを、臨床環境全体でアクセス可能な一元化されたリポジトリに統合することをますます求めています。VNAは、長期的な画像管理をサポートし、独自仕様のストレージシステムへの依存を軽減し、データ移行を容易にします。EHR、PACS、RIS、その他の臨床アプリケーションとの統合が進むにつれ、シームレスな画像交換と組織横断的なアクセスを可能にする相互運用可能なプラットフォームへの需要がさらに高まっています。
課題:発展途上地域における導入の限定
発展途上地域におけるエンタープライズ・イメージングITソリューションの導入が限定的なことは、依然として市場拡大の主要な障壁となっています。これらの地域の医療機関は、ITインフラ、医療費、通信環境、熟練した人材、そして高度な画像診断技術へのアクセスにおいて、しばしば制約に直面しています。
多くの医療機関は依然として、断片化されたシステムやレガシーな画像診断システムに依存しており、統合されたエンタープライズ・イメージング・プラットフォームの導入が制限されています。さらに、導入および保守コストの高さが、小規模な医療機関における投資を妨げる要因となっています。これらの要因により、特にリソースが限られている医療システムにおいて、クラウドベースで相互運用性があり、AIを活用した画像診断環境への移行が遅れる可能性があります。
市場エコシステム
エンタープライズ・イメージングIT市場のエコシステムを構成するのは、GEヘルスケア、Koninklijke Philips N.V.、富士フイルム株式会社、アグファ・ゲヴァート・グループ、シーメンス・ヘルスインアーズAG、セクトラAB、キヤノンメディカルシステムズ株式会社といった主要プロバイダーであり、これらの企業は、PACS、ベンダー中立型アーカイブ、エンタープライズビューア、画像交換、AIを活用したイメージング、ワークフローオーケストレーション、相互運用性ソリューションなどの技術を提供しています。
Pro Medicus、Mach7 Technologies、Novarad、INFINITT Healthcare、RamSoft、Rad AIなどの新興企業は、クラウドベースの画像診断、AIを活用したワークフロー、エンタープライズ画像管理、および専門的な画像診断ソリューションの開発を進めています。AWS、Microsoft Azure、Google CloudなどのクラウドおよびITインフラプロバイダーは、スケーラブルなストレージ、クラウドネイティブな画像診断、データ管理、およびAIコンピューティング環境をサポートしています。
病院、医療システム、診断画像センター、外来診療所、大学病院などのエンドユーザーは、これらのプラットフォームを活用して、画像データを一元管理し、アクセス性を向上させ、ワークフローを効率化し、拠点間の連携を実現し、臨床的意思決定を支援しています。
市場セグメント
機能別エンタープライズ画像IT市場
2025年、機能別エンタープライズ・イメージングIT市場において、ベンダー中立型アーカイブ(VNA)セグメントが最大のシェアを占めました。VNAソリューションは、医療機関全体で医療画像を保存、管理、およびアクセスするための中央集約型でベンダーに依存しないインフラストラクチャを提供します。
これらのソリューションにより、医療提供者は複数のモダリティ、部門、施設、および画像診断システムからの画像データを統合できるほか、長期アーカイブやシームレスな画像検索もサポートされます。画像データの量の増加、マルチサイト医療ネットワークの普及拡大、およびプロプライエタリなストレージシステムへの依存を低減する必要性により、VNAの導入はさらに加速しています。さらに、PACS、EHR、RIS、エンタープライズビューア、その他の臨床アプリケーションとの統合により、組織は相互運用性の向上、画像交換の円滑化、データ管理の効率化、および臨床環境全体での画像データへの安全なアクセスを実現するために、VNAソリューションへの投資を進めています。
エンタープライズ・イメージングIT市場:モダリティ別
2025年、モダリティ別エンタープライズ・イメージングIT市場において、X線セグメントが最大のシェアを占めました。これは、病院、診断センター、外来施設、救急医療現場などにおいてX線画像診断が広く利用されていることが背景にあります。X線システムは、日常的な診断検査、外傷の評価、胸部画像診断、その他の臨床用途において大量の画像データを生成するため、効率的な画像の保存、管理、およびアクセスに対するニーズが高まっています。
デジタルX線システムの広範な導入実績と、PACS、エンタープライズビューア、EHR、その他の臨床システムとの統合が、その普及をさらに後押ししています。さらに、画像への迅速なアクセス、遠隔読影、相互運用性、および画像データの一元管理に対する需要の高まりにより、医療機関はX線ワークフロー向けにエンタープライズ・イメージングITソリューションの導入を進めています。
エンタープライズ・イメージングIT市場:用途別
2025年、エンタープライズ・イメージングIT市場において、診断分野が最大の用途セグメントとなりました。これは、疾患の検出、診断、スクリーニング、および臨床評価における画像技術の広範な利用を反映したものです。医療提供者は、日常的な診断手順で生成される大量の画像を管理し、部門や医療現場を問わず容易にアクセスできるようにするため、エンタープライズ・イメージング・プラットフォームへの依存度を高めています。
画像の迅速な検索、一元管理、およびEHR、PACS、RIS、診断ワークフローとのシームレスな統合に対するニーズが、導入をさらに後押ししています。さらに、診断ワークフローにおけるAIを活用した画像解析や高度な可視化技術の利用拡大により、医療機関は画像ITインフラの強化を進めており、これにより、より効率的な画像解釈、連携、および臨床的意思決定が可能になっています。
エンタープライズ・イメージングIT市場:提供内容別
2025年、エンタープライズ・イメージングIT市場においてソフトウェアが最大のシェアを占めました。これは、画像の管理、保存、可視化、交換、およびワークフローの最適化をサポートする統合プラットフォームへのニーズの高まりに後押しされたものです。
医療機関は、複数の部門、施設、モダリティ、臨床システムにわたる画像データを連携させ、アクセス性と業務効率を向上させるソフトウェアソリューションを優先的に導入しています。PACS、ベンダー中立型アーカイブ、エンタープライズビューア、画像交換プラットフォーム、AI対応画像アプリケーションの採用拡大が、ソフトウェア需要をさらに後押ししています。さらに、クラウドベースで相互運用可能な画像環境への移行が進んでいることから、医療機関はレガシーシステムの近代化を進め、全社的な画像管理と連携を支援するスケーラブルなソフトウェアプラットフォームの導入を促進しています。
地域
アジア太平洋地域は、予測期間(2026年~2031年)において、エンタープライズ・イメージングIT市場で最も高い年平均成長率(CAGR)を記録する見込みです
アジア太平洋地域は、医療の急速なデジタル化、診断用画像インフラの拡大、およびクラウドベースかつAI対応の画像技術の採用拡大に支えられ、エンタープライズ・イメージングIT市場において最も急速に成長している市場です。医療ITへの投資拡大、多拠点医療ネットワークの拡大、およびデジタル接続性と相互運用性の向上により、同地域全体でエンタープライズ・イメージング・プラットフォームの導入が促進されています。
増え続ける医療画像データを一元化して安全に管理し、画像へのアクセスを改善し、医療施設間のコラボレーションを可能にする必要性が、市場の成長にさらに寄与しています。さらに、高度な画像診断法やAIを活用した診断ワークフローの導入が進んでいることから、医療提供者は画像診断インフラの近代化や、拡張性の高いエンタープライズ・イメージング・ソリューションの導入を促進しています。
エンタープライズ・イメージングIT市場:企業評価マトリックス
Koninklijke Philips N.V.(スター)は、画像インフォマティクス・ソリューション、クラウド対応プラットフォーム、および放射線科、循環器科、その他の臨床専門分野にわたる能力に支えられた、強力な市場での地位と包括的なエンタープライズ・イメージング・ポートフォリオで際立っています。PACS、エンタープライズ・イメージング、画像管理、相互運用性、AIを活用した臨床ワークフローにまたがる幅広い製品群と、確立されたグローバルなヘルスケア事業基盤が相まって、同社は画像管理および臨床ワークフローのエコシステム全体においてその地位を強固なものにしています。
オプタム社(Optum, Inc.)(新興リーダー)は、ヘルスケアデータ、相互運用性、クラウド技術、ワークフローソリューションに関する専門知識に支えられた、ヘルスケアITおよび画像インフォマティクス能力を通じて、その地位を強化しています。Koninklijke Philips N.V.は、確立されたイメージング製品ポートフォリオ、幅広いエンタープライズ・イメージング機能、統合ソリューション、そしてグローバルな顧客基盤を通じて業界をリードしている一方、Optum, Inc.は、相互運用性、クラウド対応、AI支援を備えたエンタープライズ・イメージング・ソリューションへの需要が引き続き高まる中、「リーダー」クアドラントへと進出する強い可能性を示しています。
主要市場プレイヤー
Agfa-Gevaert Group (Belgium)
FUJIFILM Corporation (Japan)
Merative (US)
Pro Medicus, Ltd. (Australia)
Optum, Inc. (US)
GE HealthCare (US)
Sectra AB (Sweden)
Canon Medical Systems Corporation (Japan)
Hyland Software, Inc. (US)
Koninklijke Philips N.V. (Netherlands)
Siemens Healthineers AG (Germany)
INFINITT Healthcare Co., Ltd. (South Korea)
Novarad (US)
Mach7 Technologies (US)
HERMES Medical Solutions (Sweden)
Konica Minolta, Inc. (Japan)
BridgeHead Software Ltd. (UK)
SCImage, Inc. (US)
DICOM Systems, Inc. (US)
RamSoft Inc. (Canada)
最近の動向
2026年5月:富士フイルムは、アーデント・ヘルスと提携し、米国6州にまたがる同社の急性期病院ネットワーク全体に「Synapse Enterprise Imaging」を導入しました。この導入は、放射線科および循環器科を対象としており、「Synapse PACS」、VNA、モバイル機能、Epicとの連携を統合することで、画像データを一元化し、ワークフローを効率化します。富士フイルム
2026年2月:AGFA HealthCareは、米国における新たなエンタープライズ・イメージングの受注を発表しました。これには、4つの州にまたがる11の拠点で事業を展開する多州にまたがる放射線科グループとの契約も含まれています。同組織は、「Enterprise Imaging Cloud Teleradiology」を採用し、複数のPACSおよびディクテーションシステムを単一のクラウドベースのプラットフォームに統合することとしました。
2025年11月:フィリップスは、Vue PACSの次世代版である「Image Management 15」を発売しました。この製品は、インストール不要のWebベースの診断用ビューアを特徴としています。このソリューションにより、放射線科医はブラウザから画像にアクセスできるようになり、AIやインタラクティブなレポート機能が統合され、より柔軟で効率的なワークフローが実現されます。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.3 市場の範囲 34
1.3.1 市場のセグメンテーションおよび地域範囲 34
1.3.2 調査対象の範囲および除外項目 35
1.4 調査対象期間 36
1.5 通貨 37
1.6 ステークホルダー 37
1.7 変更点の概要 38
2 エグゼクティブ・サマリー 39
2.1 主な洞察と市場のハイライト 39
2.2 主要な市場参加者:市場に関する洞察と戦略的動向 41
2.3 市場を形作る破壊的トレンド 42
2.4 高成長セグメントおよび新興市場 43
2.5 概要:世界の市場規模、成長率、および予測 44
3 プレミアムインサイト 45
3.1 エンタープライズ・イメージングIT市場の概要 45
3.2 エンタープライズ・イメージングIT市場:用途別・地域別 46
3.3 エンタープライズ・イメージングIT市場:地域別概要 47
4 市場概要 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 成長要因 50
4.2.1.1 拡張性が高く費用対効果の高いソリューションへの需要の高まり 50
4.2.1.2 AIおよび画像技術の進歩 50
4.2.1.3 医療画像検査件数の増加 51
4.2.1.4 遠隔アクセスおよび共同診療へのニーズの高まり 52
4.2.1.5 政府の取り組みおよび支援的な政策 52
4.2.2 制約要因 53
4.2.2.1 データセキュリティおよびプライバシーに関する懸念 53
4.2.2.2 導入および画像診断を行う熟練した専門家の不足 56
4.2.3 機会 57
4.2.3.1 新興市場への進出 57
4.2.3.2 マルチモダリティおよび高度な可視化技術 58
4.2.3.3 AIおよび分析プロバイダーとの提携 58
4.2.3.4 価値に基づく医療および集団健康管理 59
4.2.3.5 クラウドネイティブおよびエッジコンピューティングの革新 60
4.2.4 課題 60
4.2.4.1 レガシーシステムおよびベンダー固有のシステムとの相互運用性 60
4.2.4.2 初期の統合および導入コストの高さ 60
4.2.4.3 ワークフローの混乱とユーザーによる導入 61
4.3 未充足のニーズと未開拓領域 61
4.4 相互に関連する市場とセクター横断的な機会 63
4.5 ティア1/2/3のプレーヤーによる戦略的動き 65
5 業界の動向 67
5.1 ポーターの5つの力分析 67
5.1.1 供給者の交渉力 68
5.1.2 買い手の交渉力 68
5.1.3 代替品の脅威 68
5.1.4 新規参入の脅威 68
5.1.5 競争の激しさ 69
5.2 マクロ経済指標 69
5.2.1 はじめに 69
5.2.2 GDPの推移と予測 70
5.2.3 世界のヘルスケアIT産業の動向 70
5.3 バリューチェーン分析 71
5.4 エコシステム分析 73
5.5 価格分析 75
5.5.1 エンタープライズ・イメージングIT市場における参考価格(
提供内容別)(2025年) 76
5.5.2 エンタープライズ・イメージングITソリューションの参考価格(
地域別)(2025年) 77
5.6 2026年~2027年の主要な会議およびイベント 78
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 79
5.8 投資および資金調達のシナリオ 79
5.9 ケーススタディ分析 80
5.10 2025年の米国関税がエンタープライズ・イメージングIT市場に与える影響 82
5.10.1 はじめに 83
5.10.2 主な関税率 83
5.10.3 価格への影響分析 84
5.10.3.1 ハードウェア部品のコスト上昇 84
5.10.3.2 ソフトウェアおよびライセンス料の値上がり 84
5.10.3.3 サプライチェーンの混乱 84
5.10.4 国・地域への影響 84
5.10.4.1 米国 84
5.10.4.2 欧州 85
5.10.4.3 アジア太平洋地域 85
5.10.5 エンドユーザーへの影響 85
5.10.5.1 病院(大規模、中規模、および大学附属医療センター) 85
5.10.5.2 診断センター(独立系およびチェーン展開型) 86
5.10.5.3 遠隔放射線診断サービス事業者 86
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 87
6.1 主要な新興技術 87
6.1.1 画像解析プラットフォーム 87
6.1.2 人工知能および機械学習 88
6.1.3 マルチモダリティ融合および位置合わせエンジン 88
6.1.4 ゼロフットプリントビューア 88
6.1.5 モバイルエンタープライズイメージングおよびワークフローボット 89
6.2 補完的技術 89
6.2.1 放射線情報システム(RIS) 89
6.2.2 電子健康記録(EHR/EMR)との統合 90
6.3 関連技術 90
6.3.1 クラウドコンピューティングおよびストレージ 90
6.3.2 ブロックチェーンおよび分散型台帳技術 91
6.4 技術・製品ロードマップ 91
6.5 特許分析 92
6.5.1 エンタープライズ・イメージングIT市場における特許公開の動向 92
6.5.2 インサイト:管轄区域および主要出願人の分析 93
6.6 将来の応用 96
6.6.1 AIを活用した画像解析および臨床意思決定支援 96
6.6.2 クラウドベースの画像処理および企業全体のデータ管理 97
6.6.3 多分野にわたる画像処理および相互運用可能な臨床ワークフロー 97
6.6.4 高度な可視化、デジタル病理、および精密医療 97
6.6.5 自動化された画像ワークフローとインテリジェントなデータガバナンス 98
6.7 生成AIがエンタープライズ画像診断IT市場に与える影響 98
6.7.1 はじめに 98
6.7.2 主なユースケースと市場の可能性 98
6.7.2.1 主なユースケース 99
6.7.3 AI/生成AI導入の事例研究 100
6.7.3.1 事例研究 1:Dicom Systems社のUnifier Platformによる、エンタープライズ・イメージング・ネットワーク全体での相互運用性と拡張性の実現 100
6.7.3.2 事例研究 2:サン・ジェラルド病院が、Agfa HealthCareの「Enterprise Imaging」を活用して放射線科を変革 101
6.7.4 相互に関連する市場および隣接市場 101
6.7.4.1 ベンダー中立型アーカイブ(VNA)およびPACS市場 102
6.7.4.2 医療画像解析ソフトウェア市場 102
6.7.4.3 ヘルスケアIT市場 102
6.7.5 ユーザーの導入準備状況および影響評価 102
6.7.5.1 ユーザーの導入準備状況 102
6.7.5.1.1 ユーザーA:病院 102
6.7.5.1.2 ユーザー B:診断センター 103
6.7.5.2 影響評価 103
6.7.5.2.1 ユーザー A:病院 103
6.7.5.2.1.1 導入 103
6.7.5.2.1.2 影響 103
6.7.5.2.2 ユーザーB:診断センター 104
6.7.5.2.2.1 導入 104
6.7.5.2.2.2 影響 104
7 規制環境 105
7.1 地域ごとの規制およびコンプライアンス 105
7.1.1 規制機関、政府機関、およびその他の組織 105
7.1.2 規制の枠組み 109
7.1.2.1 北米 109
7.1.2.2 欧州 110
7.1.2.3 アジア太平洋地域 111
7.1.2.4 ラテンアメリカ 112
7.1.2.5 中東・アフリカ 112
7.1.3 業界標準 112
8 顧客環境および購入者の行動 114
8.1 はじめに 114
8.2 意思決定プロセス 114
8.3 購入に関わるステークホルダーおよび購入評価基準 115
8.3.1 購入プロセスにおける主要なステークホルダー 115
8.3.2 購入基準 116
8.4 導入の障壁と社内の課題 117
8.5 さまざまなエンドユーザーからの未充足ニーズ 118
8.5.1 未充足ニーズ 118
8.5.2 エンドユーザーの期待 120
8.6 市場の収益性 121
9 機能別エンタープライズ・イメージングIT市場 122
9.1 はじめに 123
9.2 ベンダー中立型アーカイブ(VNA) 123
9.2.1 VNAソリューションによるシームレスな情報交換の推進と市場成長の促進 123
9.3 画像アーカイブ・通信システム(PACS) 125
9.3.1 市場の成長を支える、放射線科のワークフローを最適化するためのPACS内におけるAIの統合の進展 125
9.4 画像交換 126
9.4.1 患者中心のデータ共有を実現する相互運用可能な画像ネットワークの普及拡大が成長を牽引 126
9.5 ユニバーサルビューア 128
9.5.1 多分野にわたる画像診断に向けたユニバーサルビューワーの導入拡大が市場を牽引 128
9.6 ワークフローのオーケストレーション 129
9.6.1 市場を牽引する、AIを活用した画像診断ワークフローの自動化とモダリティ間の連携 129
9.7 分析 130
9.7.1 価値重視の画像診断および業務の最適化に向けた分析プラットフォームへのニーズの高まりが市場を牽引 130
9.8 その他の機能 132
10 モダリティ別エンタープライズ・イメージングIT市場 133
10.1 はじめに 134
10.2 X線 134
10.2.1 市場を牽引するAI搭載X線ソリューションによるエンタープライズ・イメージングの成長 134
10.3 磁気共鳴画像法(MRI) 136
10.3.1 市場成長を支えるため、高まる神経画像診断の需要に応えるべく、MRI向けエンタープライズITを拡大 136
10.4 コンピュータ断層撮影(CT) 137
10.4.1 CT画像診断のIT導入を促進する規制および価値に基づくインセンティブ 137
10.5 超音波 138
10.5.1 AIを活用した超音波およびPOCUSによるエンタープライズ画像診断の変革の加速 138
10.6 核医学画像診断 139
10.6.1 陽電子放出断層撮影(PET) 141
10.6.1.1 PETスキャン件数の増加が、拡張性のあるインテリジェントな画像診断ITへの需要を牽引 141
10.6.2 単一光子放出コンピュータ断層撮影(SPECT) 142
10.6.2.1 自動化されたSPECTワークフローによる診断精度の向上は、成長に寄与します 142
10.7 内視鏡検査 143
10.7.1 クラウドネイティブな映像オーケストレーションによるリアルタイムの内視鏡画像分析の実現が、市場を牽引します 143
10.8 マンモグラフィ 144
10.8.1 成長を促進するための、高ボリューム・高解像度のマンモグラフィワークフロー向けエンタープライズ・イメージング・ソリューションの必要性 144
10.9 透視検査 145
10.9.1 高度な透視検査のユースケースに向けた戦略的なクラウドネイティブ画像処理が成長を後押し 145
10.10 心エコー検査 146
10.10.1 市場拡大に向けた、AIを統合したエンタープライズITソリューションによる蛍光透視画像診断の効率向上能力 146
10.11 その他のモダリティ 147
11 用途別エンタープライズ画像診断IT市場 149
11.1 はじめに 150
11.2 診断 150
11.2.1 AIを活用した定量化および統合されたセラノスティック・ワークフローによる診断画像の変革の推進 150
11.3 治療
15111.3.1 治療ワークフローに向けたエンタープライズ・イメージングを最適化するための、マルチモーダル治療統合などの利点 15111.4 臨床研究 15211.4.1 臨床研究を加速するための、AIを活用した定量化および迅速応答型画像ワークフロー 15212 エンタープライズ・イメージングIT市場(提供内容別) 15412.1 はじめに 15512.2 ソフトウェア 15512.2.1 クラウドネイティブソフトウェアによる統合イメージングエコシステムの推進が市場成長を後押し 15512.3 サービス 15612.3.1 市場成長を支える、エキスパートサービス、クラウド移行、ワークフローの最適化といったメリット 15613 エンタープライズ・イメージングIT市場(導入形態別) 15813.1 はじめに 15913.2 オンプレミス型ソリューション 15913.2.1 市場の成長を支えるオンプレミス導入によるイメージング性能とデータ管理へのニーズの高まり 15913.3 クラウドベースのソリューション 16013.3.1 クラウドベースの導入需要を牽引する、コスト効率に優れ、拡張性のあるインフラへのニーズの高まり 16013.4 ハイブリッドソリューション 16113.4.1 ハイブリッド導入を通じてデータ管理とクラウドの革新を結びつけ、成長を促進する能力 16114 治療分野別エンタープライズ・イメージングIT市場 16314.1 はじめに 16414.2 神経学 16414.2.1 個別化された神経医療に向けたAI駆動型マルチモーダル神経画像診断の統合による市場拡大 16414.3 循環器学 16614.3.1 高度な心臓診断を加速させる、クラウド対応のAI駆動型エンタープライズ・イメージング・プラットフォーム 16614.4 腫瘍学 16714.4.1 AIを活用したマルチモーダル・エンタープライズ・イメージング・プラットフォームによる精密腫瘍学の推進 16714.5 整形外科 168
14.5.1 AIを活用したエンタープライズ・イメージング・プラットフォームが整形外科医療を変革し、需要を牽引する能力 168
14.6 その他の治療分野 169
15 エンドユーザー別エンタープライズ・イメージングIT市場 170
15.1 はじめに 171
15.2 病院 171
15.2.1 統合医療の提供を支援する統一イメージングインフラへの需要を牽引する病院 171
15.3 診断センター 173
15.3.1 診断センターにおけるワークフローの効率化を図るため、エンタープライズ・イメージングITの導入が拡大し、市場を牽引 173
15.4 診療所および外来施設 174
15.4.1 効率性と患者処理能力の向上を図る軽量エンタープライズ・イメージングITの普及拡大が成長を牽引 174
15.5 製薬・バイオテクノロジー企業 175
15.5.1 市場を牽引するトランスレーショナルリサーチおよび創薬におけるエンタープライズ・イメージングITの利用拡大 175
15.6 医療機器メーカー 176
15.6.1 エンタープライズ・イメージングITが、医療機器の革新と臨床への統合を加速させ、導入を促進する能力 176
15.7 研究機関および学術機関 177
15.7.1 市場の成長を支えるため、データ駆動型の発見と協業を推進するニーズの高まり 177
15.8 その他のエンドユーザー 178
16 地域別エンタープライズ・イメージングIT市場 180
16.1 はじめに 181
16.2 北米 181
16.2.1 北米のマクロ経済見通し 182
16.2.2 米国 187
16.2.2.1 AIの統合、クラウドの導入、および規制による後押しが、米国におけるエンタープライズ・イメージングITの変革を加速 187
16.2.3 カナダ 192
16.2.3.1 州による相互運用性の義務化とクラウド対応AIが、カナダのイメージングIT市場の成長を牽引 192
16.3 ヨーロッパ 196
16.3.1 ヨーロッパのマクロ経済見通し 196
16.3.2 ドイツ 201
16.3.2.1 病院の近代化とePAの導入が、ドイツのエンタープライズ・イメージングITの成長を牽引 201
16.3.3 英国 205
16.3.3.1 NHSによるAI駆動型画像診断およびクラウド統合の推進が市場成長を後押し 205
16.3.4 フランス 209
16.3.4.1 データ主権に重点を置いた、クラウドネイティブで相互運用可能な画像診断プラットフォームの加速が市場を牽引 209
16.3.5 イタリア 213
16.3.5.1 イタリアにおけるVNAおよび遠隔放射線診断の導入拡大が、画像診断インフラの近代化を促進 213
16.3.6 スペイン 217
16.3.6.1 スペインでは、地域間の連携を促進するため、クラウド画像診断およびVNAの導入を拡大する見込みです 217
16.3.7 その他の欧州諸国 221
16.4 アジア太平洋地域 225
16.4.1 アジア太平洋地域のマクロ経済見通し 225
16.4.2 中国 231
16.4.2.1 AI診断の承認が市場の成長を加速させる見込み 231
16.4.3 日本 235
16.4.3.1 高齢化が進む人口動態が、拡張性の高い画像診断ソリューションへの需要を牽引する見込み 235
16.4.4 インド 239
16.4.4.1 政府主導のデジタル化が画像診断インフラの拡充を後押し 239
16.4.5 アジア太平洋地域のその他 243
16.5 ラテンアメリカ 247
16.5.1 ラテンアメリカのマクロ経済見通し 247
16.5.2 ブラジル 252
16.5.2.1 公衆衛生のデジタル化推進を加速させる政府投資 252
16.5.3 メキシコ 256
16.5.3.1 市場拡大に向けた、メキシコ全土でのデジタル統合による画像診断の近代化の加速 256
16.5.4 その他のラテンアメリカ諸国 260
16.6 中東・アフリカ 264
16.6.1 中東・アフリカのマクロ経済見通し 265
16.6.2 GCC諸国 269
16.6.2.1 労働力不足と成長を支えるデジタルヘルスの推進を背景に、GCC全域でエンタープライズ・イメージングの導入が加速しています 269
16.6.3 中東・アフリカのその他の地域 273
17 競争環境 278
17.1 概要 278
17.2 主要企業の戦略/競争優位性(2023年~2026年) 278
17.3 売上高分析(2021年~2025年) 281
17.4 市場シェア分析(2025年) 282
17.5 企業評価マトリックス:主要プレイヤー(2025年) 286
17.5.1 スター企業 286
17.5.2 新興リーダー企業 286
17.5.3 広範な展開を行う企業 286
17.5.4 参入企業 286
17.5.5 企業の事業展開:主要企業、2025年 288
17.5.5.1 企業の事業展開 288
17.5.5.2 地域別展開状況 289
17.5.5.3 機能別展開状況 290
17.5.5.4 用途別展開状況 291
17.5.5.5 治療分野別展開状況 292
17.5.5.6 導入状況 293
17.6 企業評価マトリックス:スタートアップ/中小企業、2025年 294
17.6.1 先進的な企業 294
17.6.2 対応力のある企業 294
17.6.3 ダイナミックな企業 294
17.6.4 スタート地点 294
17.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 296
17.6.5.1 主要なスタートアップ/中小企業の詳細リスト 296
17.6.5.2 スタートアップ/中小企業の競合ベンチマーク 296
17.7 企業価値評価および財務指標 298
17.7.1 財務指標 298
17.7.2 企業価値評価 298
17.8 ブランド・ソフトウェアの比較 299
17.9 競合シナリオ 300
17.9.1 ソリューションのリリースおよび機能強化 300
17.9.2 取引 301
17.9.3 事業拡大 302
17.9.4 その他の動向 303
18 企業概要 304
18.1 主要企業 304
18.1.1 AGFA-GEVAERTグループ 304
18.1.1.1 事業概要 304
18.1.1.2 提供ソリューション 305
18.1.1.3 最近の動向 307
18.1.1.3.1 取引 307
18.1.1.4 MnMの見解 309
18.1.1.4.1 主な強み 309
18.1.1.4.2 戦略的選択 309
18.1.1.4.3 弱点および競合上の脅威 309
18.1.2 富士フイルムホールディングス株式会社 310
18.1.2.1 事業概要 310
18.1.2.2 提供ソリューション 312
18.1.2.3 最近の動向 313
18.1.2.3.1 ソリューションの立ち上げ 313
18.1.2.3.2 取引 313
18.1.2.4 MnMの見解 315
18.1.2.4.1 主な強み 315
18.1.2.4.2 戦略的選択 315
18.1.2.4.3 弱点および競合上の脅威 315
18.1.3 GE HEALTHCARE 316
18.1.3.1 事業概要 316
18.1.3.2 提供ソリューション 317
18.1.3.3 最近の動向 320
18.1.3.3.1 ソリューションの発売および承認 320
18.1.3.3.2 取引 321
18.1.3.4 MnMの見解 323
18.1.3.4.1 主な強み 323
18.1.3.4.2 戦略的選択 323
18.1.3.4.3 弱点および競合上の脅威 323
18.1.4 KONINKLIJKE PHILIPS N.V. 324
18.1.4.1 事業概要 324
18.1.4.2 提供ソリューション 325
18.1.4.3 最近の動向 327
18.1.4.3.1 ソリューションの発売および承認 327
18.1.4.3.2 取引 328
18.1.4.3.3 事業拡大 329
18.1.4.4 MnMの見解 329
18.1.4.4.1 主な強み 329
18.1.4.4.2 戦略的選択 330
18.1.4.4.3 弱点および競合上の脅威 330
18.1.5 SIEMENS HEALTHINEERS AG 331
18.1.5.1 事業概要 331
18.1.5.2 提供ソリューション 332
18.1.5.3 最近の動向 335
18.1.5.3.1 ソリューションのリリース 335
18.1.5.3.2 取引 335
18.1.5.4 MnMの見解 336
18.1.5.4.1 主な強み 336
18.1.5.4.2 戦略的選択 337
18.1.5.4.3 弱点および競合上の脅威 337
18.1.6 SECTRA AB 338
18.1.6.1 事業概要 338
18.1.6.2 提供ソリューション 339
18.1.6.3 最近の動向 342
18.1.6.3.1 ソリューションの発売および承認 342
18.1.6.3.2 取引 342
18.1.6.3.3 その他の動向 344
18.1.7 OPTUM, INC. 345
18.1.7.1 事業概要 345
18.1.7.2 提供ソリューション 346
18.1.7.3 最近の動向 347
18.1.7.3.1 契約 347
18.1.8 キヤノンメディカルシステムズ株式会社 348
18.1.8.1 事業概要 348
18.1.8.2 提供ソリューション 350
18.1.8.3 最近の動向 350
18.1.8.3.1 取引実績 350
18.1.9 MERATIVE 351
18.1.9.1 事業概要 351
18.1.9.2 提供ソリューション 351
18.1.9.3 最近の動向 352
18.1.9.3.1 ソリューションのリリース 352
18.1.9.3.2 契約 352
18.1.9.3.3 事業拡大 353
18.1.10 PRO MEDICUS, LTD. 354
18.1.10.1 事業概要 354
18.1.10.2 提供ソリューション 356
18.1.10.3 最近の動向 357
18.1.10.3.1 ソリューションのリリース 357
18.1.10.3.2 取引 357
18.1.11 HYLAND 358
18.1.11.1 事業概要 358
18.1.11.2 提供ソリューション 358
18.1.11.3 最近の動向 360
18.1.11.3.1 ソリューションのリリース 360
18.1.11.3.2 取引 360
18.1.11.3.3 事業拡大 361
18.1.12 INFINITT HEALTHCARE CO., LTD. 362
18.1.12.1 事業概要 362
18.1.12.2 最近の動向 363
18.1.12.2.1 ソリューションの発売および承認 363
18.1.12.2.2 契約 363
18.1.13 NOVARAD 364
18.1.13.1 事業概要 364
18.1.13.2 提供ソリューション 364
18.1.13.3 最近の動向 366
18.1.13.3.1 ソリューションのリリース 366
18.1.13.3.2 取引 366
18.1.14 MACH7 TECHNOLOGIES 367
18.1.14.1 事業概要 367
18.1.14.2 提供ソリューション 369
18.1.14.3 最近の動向 369
18.1.14.3.1 ソリューションのリリース 369
18.1.14.3.2 契約 370
18.1.15 HERMES MEDICAL SOLUTIONS 371
18.1.15.1 事業概要 371
18.1.15.2 提供ソリューション 371
18.1.15.3 最近の動向 373
18.1.15.3.1 ソリューションの発売、承認、および機能強化 373
18.1.15.3.2 取引実績 374
18.1.16 コニカミノルタ社 375
18.1.16.1 事業概要 375
18.1.16.2 提供ソリューション 376
18.1.16.3 最近の動向 379
18.1.16.3.1 ソリューションの立ち上げおよび機能強化 379
18.1.16.3.2 契約 380
18.1.16.3.3 事業拡大 381
18.1.16.3.4 その他の動向 381
18.1.17 BRIDGEHEAD SOFTWARE LTD. 382
18.1.17.1 事業概要 382
18.1.17.2 提供ソリューション 382
18.1.17.3 最近の動向 383
18.1.17.3.1 取引実績 383
18.1.18 SCIMAGE, INC. 384
18.1.18.1 事業概要 384
18.1.18.2 提供ソリューション 384
18.1.18.3 最近の動向 386
18.1.18.3.1 ソリューションのリリース 386
18.1.18.3.2 契約実績 386
18.1.19 RAMSOFT INC. 387
18.1.19.1 事業概要 387
18.1.19.2 提供ソリューション 387
18.1.19.3 最近の動向 388
18.1.19.3.1 ソリューションのリリースおよび機能強化 388
18.1.19.3.2 取引実績 389
18.1.20 DICOM SYSTEMS, INC. 391
18.1.20.1 事業概要 391
18.1.20.2 提供ソリューション 392
18.1.20.3 最近の動向 392
18.1.20.3.1 取引 392
18.2 その他の主要企業 393
18.2.1 POSTDICOM B.V. 393
18.2.2 QAELUM 394
18.2.3 ADVAHEALTH SOLUTIONS 395
18.2.4 PAXERAHEALTH 396
18.2.5 RAD AI 397
19 調査方法論 398
19.1 調査データ 398
19.1.1 二次データ 399
19.1.1.1 二次情報源からの主要データ 399
19.1.2 一次データ 400
19.1.2.1 一次情報源からの主要データ 401
19.1.2.2 一次情報源の内訳 402
19.2 調査手法 403
19.3 市場規模の推計 404
19.4 市場の分類およびデータの三角測量 408
19.5 市場シェアの推計 409
19.6 調査の前提条件 410
19.7 調査の限界 410
19.7.1 方法論に関連する限界 410
19.7.2 調査範囲に関連する限界 411
19.8 リスク評価 411
20 付録 412
20.1 ディスカッション・ガイド 412
20.2 ナレッジストア:Markets and Marketsの購読ポータル 417
20.3 カスタマイズオプション 419
20.4 関連レポート 419
20.5 著者情報 420
表1 米ドル為替レート 37
表2 エンタープライズ・イメージングIT市場:影響分析 49
表3 米国:2011年~2026年の医療分野におけるデータ漏洩事件トップ30 55
表4 エンタープライズ・イメージングIT市場:ポーターの5つの力分析 68
表5 エンタープライズ・イメージングIT市場:エコシステムにおける役割 74
表6 エンタープライズ・イメージングIT市場の参考価格(提供形態別、2025年) 76
表7 エンタープライズ・イメージングITソリューションの参考価格(地域別 (2025年) 77
表8 エンタープライズ・イメージングIT市場:主要な会議およびイベント(2026年~2027年) 78
表9 ケーススタディ1:SECTRA の自動化マルチメディアワークフローによるイメージングの効率化とセキュリティの強化 80
表10 ケーススタディ2:ハイランド社のVNAを活用したピードモント・ヘルスケアにおけるエンタープライズ・イメージングの統合 81
表11 ケーススタディ3: 全社的なイメージング統合 81
表12 米国の調整済み相互関税率 83
表13 エンタープライズ・イメージングIT市場における出願件数上位国の管轄区域分析 94
表14 エンタープライズ・イメージングIT市場:特許/特許出願一覧 95
表15 北米:規制機関、政府機関、
およびその他の組織 105
表16 欧州:規制機関、政府機関、およびその他の組織 106
表17 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 107
表18 ラテンアメリカ:規制機関、政府機関、
およびその他の組織 108
表19 中東・アフリカ:規制機関、政府機関、
およびその他の組織 108
表20 北米の規制状況 109
表21 欧州の規制状況 110
表22 アジア太平洋地域の規制状況 111
表23 ラテンアメリカの規制状況 112
表24 中東・アフリカの規制状況 112
表25 主要3つのエンドユーザーにおける購買プロセスに対するステークホルダーの影響
(%) 116
表26 主要3つのエンドユーザーにおける主な購入基準 117
表27 エンタープライズ・イメージングIT市場における未充足ニーズ 119
表28 エンタープライズ・イメージングIT市場におけるエンドユーザーの期待 120
表29 機能別エンタープライズ・イメージングIT市場、2024年~2031年(百万米ドル) 123
表30 主要市場プレーヤーが提供するベンダー中立型アーカイブ(VNA) 124
表31 ベンダー中立型アーカイブ(VNA)のエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 124
表32 主要市場プレーヤーが提供する画像アーカイブ・通信システム(PACS)
126
表33 地域別 画像アーカイブ・通信システム(PACS)のエンタープライズ・イメージングIT市場、2024年~2031年(百万米ドル) 126
表34 主要市場プレイヤーが提供する画像交換ソリューション 127
表35 画像交換に関するエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 127
表36 主要市場プレーヤーが提供するユニバーサルビューアー 128
表37 ユニバーサルビューアに関するエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 129
表38 主要市場プレーヤーが提供するワークフローオーケストレーションソリューション 130
表39 ワークフローオーケストレーション向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 130
表40 主要市場プレイヤーが提供する分析ソリューション 131
表41 地域別 エンタープライズ・イメージングIT市場(アナリティクス)、
2024年~2031年(百万米ドル) 131
表42 地域別 エンタープライズ・イメージングIT市場(その他の機能)、
2024年~2031年(百万米ドル) 132
表43 モダリティ別エンタープライズ・イメージングIT市場、2024年~2031年(百万米ドル) 134
表44 X線分野のエンタープライズ・イメージングIT市場、地域別、
2024年~2031年 (百万米ドル) 135
表45 MRI向けエンタープライズ・イメージングIT市場、地域別、
2024年~2031年(百万米ドル) 137
表46 CT向けエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年(百万米ドル) 138
表47 超音波診断向けエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年 (百万米ドル) 139
表48 核医学イメージング向けエンタープライズ・イメージングIT市場、種類別、
2024年~2031年 (百万米ドル) 140
表 49 核医学イメージング向けエンタープライズ・イメージング IT 市場(地域別)、
2024–2031年(百万米ドル) 141
表50 PET向けエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年(百万米ドル) 142
表51 SPECT向けエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年(百万米ドル) 142
表52 内視鏡検査向けエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年(百万米ドル) 143
表53 マンモグラフィー向けエンタープライズ・イメージングIT市場(地域別、
2024年~2031年)(百万米ドル) 144
表54 フルオロスコピー向けエンタープライズ・イメージングIT市場(地域別、
2024年~2031年)(百万米ドル) 146
表55 心エコー検査向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 147
表56 その他のモダリティにおけるエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 148
表57 エンタープライズ・イメージングIT市場、用途別、2024年~2031年(百万米ドル) 150
表58 診断用途向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年 (百万米ドル) 151
表59 治療用途向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 152
表60 臨床研究用途向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 153
表61 エンタープライズ・イメージングIT市場(提供サービス別)、2024年~2031年(百万米ドル) 155
表62 エンタープライズ・イメージングIT市場(ソフトウェア別)、地域別、
2024年~2031年(百万米ドル) 156
表63 地域別エンタープライズ・イメージングIT市場(サービス)、
2024年~2031年(百万米ドル) 157
表64 エンタープライズ・イメージングIT市場:導入形態別、
2024年~2031年(百万米ドル) 159
表65 エンタープライズ・イメージングIT市場:オンプレミス型ソリューション、
地域別、2024年~2031年(百万米ドル) 160
表 66 クラウドベースのソリューションにおけるエンタープライズ・イメージング IT 市場、
地域別、2024年~2031年(百万米ドル) 161
表 67 ハイブリッドソリューション向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 162
表68 エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年(百万米ドル) 164
表69 神経学分野におけるエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年(百万米ドル) 165
表70 循環器学分野におけるエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年(百万米ドル) 166
表71 腫瘍学分野におけるエンタープライズ・イメージングIT市場(地域別)、
2024年~2031年(百万米ドル) 168
表72 整形外科向けエンタープライズ・イメージングIT市場、地域別、
2024年~2031年(百万米ドル) 169
表73 その他の治療分野向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 169
表74 エンドユーザー別エンタープライズ・イメージングIT市場、2024年~2031年(百万米ドル) 171
表75 地域別病院向けエンタープライズ・イメージングIT市場、
2024年~2031年(百万米ドル) 172
表76 診断センター向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 173
表77 診療所および外来施設向けエンタープライズ・イメージングIT市場、
地域別、 2024年~2031年(百万米ドル) 174
表78 製薬・バイオテクノロジー企業向けエンタープライズ・イメージングIT市場、地域別、2024年~2031年(百万米ドル) 175
表79 エンタープライズ・イメージングIT市場、 医療機器企業向けエンタープライズ・イメージングIT市場、
地域別、2024–2031年(百万米ドル) 176
表80 研究機関および学術機関向けエンタープライズ・イメージングIT市場、
地域別、2024–2031年(百万米ドル) 178
表81 その他のエンドユーザー向けエンタープライズ・イメージングIT市場、
地域別、2024年~2031年(百万米ドル) 179
表82 地域別エンタープライズ・イメージングIT市場、2024年~2031年(百万米ドル) 181
表83 北米:国別エンタープライズ・イメージングIT市場、
2024年~2031年(百万米ドル) 183
表84 北米:エンタープライズ・イメージングIT市場(機能別)、
2024年~2031年(百万米ドル) 183
表85 北米:エンタープライズ・イメージングIT市場(モダリティ別)、
2024年~2031年 (百万米ドル) 184
表86 北米:核医学イメージング向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 184
表87 北米:エンタープライズ・イメージングIT市場(用途別)、
2024年~2031年(百万米ドル) 185
表88 北米:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 185
表89 北米:エンタープライズ・イメージングIT市場、導入形態別、 2024年~2031年(百万米ドル) 185
表90 北米:エンタープライズ・イメージングIT市場、治療分野別、2024年~2031年(百万米ドル) 186
表91 北米:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 186
表92 米国:主要マクロ指標 188
表93 米国:エンタープライズ・イメージングIT市場(機能別)、2024年~2031年(百万米ドル) 188
表94 米国:エンタープライズ・イメージングIT市場(モダリティ別)、2024年~2031年(百万米ドル) 189
表95 米国:核医学イメージング向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 189
表96 米国:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 190
表97 米国:エンタープライズ・イメージングIT市場、提供形態別、2024年~2031年(百万米ドル) 190
表98 米国:エンタープライズ・イメージングIT市場、導入形態別、
2024年~2031年(百万米ドル) 190
表99 米国:エンタープライズ・イメージングIT市場、治療分野別、
2024年~2031年(百万米ドル) 191
表100 米国:エンタープライズ・イメージングIT市場、エンドユーザー別、2024年~2031年 (百万米ドル) 191
表101 カナダ:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 193
表102 カナダ:エンタープライズ・イメージングIT市場(モダリティ別)、
2024年~2031年(百万米ドル) 193
表103 カナダ:核医学イメージング向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年 (百万米ドル) 194
表 104 カナダ:エンタープライズ・イメージング IT 市場、用途別、
2024–2031年(百万米ドル) 194
表105 カナダ:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 194
表106 カナダ:エンタープライズ・イメージングIT市場、導入形態別、
2024年~2031年(百万米ドル) 195
表107 カナダ:エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年(百万米ドル) 195
表108 カナダ:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 196
表109 欧州:エンタープライズ・イメージングIT市場、国別、
2024年~2031年(百万米ドル) 197
表110 欧州:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 197
表111 欧州:エンタープライズ・イメージングIT市場、モダリティ別、
2024–2031年(百万米ドル) 198
表112 欧州:核医学イメージング向けエンタープライズ・イメージングIT市場、
タイプ別、2024–2031年(百万米ドル) 198
表113 欧州:エンタープライズ・イメージングIT市場(用途別)、
2024年~2031年(百万米ドル) 199
表114 欧州:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年 (百万米ドル) 199
表115 欧州:エンタープライズ・イメージングIT市場、導入形態別、
2024年~2031年(百万米ドル) 199
表 116 欧州:エンタープライズ・イメージング IT 市場、治療領域別、
2024–2031年(百万米ドル) 200
表 117 欧州: エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 200
表118 ドイツ:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 202
表119 ドイツ:企業向けイメージングIT市場、モダリティ別、
2024年~2031年(百万米ドル) 202
表120 ドイツ:核医学イメージング向け企業向けイメージングIT市場、
タイプ別、2024年~2031年 (百万米ドル) 203
表 121 ドイツ:エンタープライズ・イメージング IT 市場、用途別、
2024–2031年(百万米ドル) 203
表 122 ドイツ:エンタープライズ・イメージング IT 市場(提供サービス別)、
2024–2031年(百万米ドル) 203
表 123 ドイツ:エンタープライズ・イメージング IT 市場(導入形態別)、
2024–2031年(百万米ドル) 204
表124 ドイツ:エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年(百万米ドル) 204
表125 ドイツ:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 205
表126 英国:エンタープライズ・イメージングIT市場、機能別、2024年~2031年(百万米ドル) 206
表127 英国:エンタープライズ・イメージングIT市場(モダリティ別)、2024年~2031年(百万米ドル) 206
表128 英国: 核医学イメージング向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 207
表129 英国:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 207
表130 英国:エンタープライズ・イメージングIT市場(提供形態別、2024年~2031年)(百万米ドル) 207
表131 英国:エンタープライズ・イメージングIT市場、導入形態別、
2024年~2031年(百万米ドル) 208
表132 英国:エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年 (百万米ドル) 208
表133 英国:エンタープライズ・イメージングIT市場、エンドユーザー別、2024年~2031年(百万米ドル) 209
表135 フランス:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 210
表136 フランス:企業向けイメージングIT市場、モダリティ別、
2024年~2031年(百万米ドル) 210
表137 フランス:核医学イメージング向け企業向けイメージングIT市場、
タイプ別、2024年~2031年 (百万米ドル) 211
表138 フランス:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 211
表139 フランス: エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 211
表140 フランス:エンタープライズ・イメージングIT市場(導入形態別)、
2024年~2031年(百万米ドル) 212
表141 フランス:エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年(百万米ドル) 212
表142 フランス:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年 (百万米ドル) 213
表144 イタリア:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 214
表145 イタリア:エンタープライズ・イメージングIT市場、モダリティ別、
2024–2031年(百万米ドル) 214
表146 イタリア: 核医学画像診断向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 215
表147 イタリア:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 215
表148 イタリア:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 215
表149 イタリア:エンタープライズ・イメージングIT市場(導入形態別)、
2024年~2031年(百万米ドル) 216
表150 イタリア:エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年(百万米ドル) 216
表151 イタリア:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年 (百万米ドル) 217
表152 スペイン:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 218
表153 スペイン:企業向けイメージングIT市場(モダリティ別)、
2024年~2031年(百万米ドル) 218
表154 スペイン:核医学イメージング向け企業向けイメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 219
表155 スペイン:エンタープライズ・イメージングIT市場(用途別)、
2024年~2031年(百万米ドル) 219
表156 スペイン:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 219
表157 スペイン:エンタープライズ・イメージングIT市場、導入形態別、
2024年~2031年(百万米ドル) 220
表158 スペイン:エンタープライズ・イメージングIT市場、治療分野別、
2024年~2031年(百万米ドル) 220
表159 スペイン:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年 (百万米ドル) 221
表160 欧州その他地域:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 222
表161 その他の欧州諸国:エンタープライズ・イメージングIT市場(モダリティ別)、
2024年~2031年(百万米ドル) 222
表163 欧州その他地域:核医学イメージング向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 223
表164 欧州その他地域:エンタープライズ・イメージングIT市場(用途別)、
2024年~2031年(百万米ドル) 223
表165 欧州その他地域:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年 (百万米ドル) 223
表 166 欧州その他の地域:エンタープライズ・イメージング IT 市場、導入形態別、2024–2031年 (百万米ドル) 224
表 167 欧州その他の地域:エンタープライズ・イメージング IT 市場、治療分野別、2024–2031年(百万米ドル) 224
表 168 欧州その他地域:エンタープライズ・イメージングIT市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 225
表169 アジア太平洋地域:エンタープライズ・イメージングIT市場(国別)、
2024年~2031年(百万米ドル) 227
表170 アジア太平洋地域:エンタープライズ・イメージングIT市場(機能別)、
2024年~2031年(百万米ドル) 227
表171 アジア太平洋地域:エンタープライズ・イメージングIT市場(モダリティ別)、
2024年~2031年 (百万米ドル) 228
表172 アジア太平洋地域:核医学イメージング向けエンタープライズ・イメージングIT市場、
種類別、2024年~2031年(百万米ドル) 228
表173 アジア太平洋地域: エンタープライズ・イメージングIT市場(用途別)、
2024年~2031年(百万米ドル) 229
表174 アジア太平洋地域:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 229
表175 アジア太平洋地域:エンタープライズ・イメージングIT市場、導入形態別、
2024年~2031年(百万米ドル) 229
表176 アジア太平洋地域:エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年(百万米ドル) 230
表177 アジア太平洋地域:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 230
表178 中国:エンタープライズ・イメージングIT市場(機能別)、
2024年~2031年(百万米ドル) 231
表179 中国:エンタープライズ・イメージングIT市場(モダリティ別)、
2024年~2031年(百万米ドル) 232
表180 中国:核医学画像診断向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 232
表181
中国:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 233
表182 中国:エンタープライズ・イメージングIT市場、提供形態別、
2024年~2031年 (百万米ドル) 233
表 183 中国:エンタープライズ・イメージング IT 市場、導入形態別、
2024–2031年(百万米ドル) 233
表184 中国:エンタープライズ・イメージングIT市場、治療分野別、
2024年~2031年(百万米ドル) 234
表185 中国:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 234
表186 日本:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 236
表187 日本: 企業向けイメージングIT市場(モダリティ別)、
2024年~2031年(百万米ドル) 236
表188 日本:核医学イメージング向け企業向けイメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 237
表189 日本:エンタープライズ・イメージングIT市場(用途別)、
2024年~2031年(百万米ドル) 237
表 190 日本:エンタープライズ・イメージング IT 市場(提供サービス別)、
2024–2031年(百万米ドル) 237
表 191 日本:エンタープライズ・イメージング IT 市場(導入形態別)、
2024–2031年 (百万米ドル) 238
表 192 日本:エンタープライズ・イメージング IT 市場、治療分野別、
2024–2031年(百万米ドル) 238
表 193 日本:エンタープライズ・イメージングIT市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 239
表194 インド:エンタープライズ・イメージングIT市場(機能別)、
2024年~2031年(百万米ドル) 240
表 195 インド:エンタープライズ・イメージング IT 市場、モダリティ別、
2024–2031年(百万米ドル) 240
表 196 インド:エンタープライズ・イメージング IT 市場(核医学イメージング)、
タイプ別、2024年~2031年(百万米ドル) 241
表197 インド:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 241
表198 インド:エンタープライズ・イメージングIT市場、提供形態別、
2024年~2031年(百万米ドル) 241
表 199 インド:エンタープライズ・イメージング IT 市場、導入形態別、
2024–2031年(百万米ドル) 242
表 200 インド:エンタープライズ・イメージング IT 市場、治療領域別、
2024–2031年 (百万米ドル) 242
表 201 インド:エンタープライズ・イメージング IT 市場、エンドユーザー別、
2024–2031年(百万米ドル) 243
表 202 アジア太平洋地域その他:エンタープライズ・イメージングIT市場(機能別)、
2024年~2031年(百万米ドル) 244
表203 アジア太平洋地域その他:エンタープライズ・イメージングIT市場、モダリティ別、
2024年~2031年(百万米ドル) 244
表 204 アジア太平洋地域その他:核医学イメージング向けエンタープライズ・イメージングIT市場、タイプ別、2024年~2031年(百万米ドル) 245
表 205 アジア太平洋地域その他:エンタープライズ・イメージング IT 市場(用途別)、
2024–2031年(百万米ドル) 245
表 206 アジア太平洋地域その他:エンタープライズ・イメージング IT 市場(提供形態別)、
2024 –2031年(百万米ドル) 245
表207 アジア太平洋地域その他:エンタープライズ・イメージングIT市場、導入形態別、2024–2031年(百万米ドル) 246
表208 アジア太平洋地域その他:エンタープライズ・イメージングIT市場 、治療領域別、2024年~2031年(百万米ドル) 246
表209 アジア太平洋地域その他:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 247
表210
ラテンアメリカ:エンタープライズ・イメージングIT市場、国別、
2024年~2031年(百万米ドル) 248
表211 ラテンアメリカ:エンタープライズ・イメージングIT市場、機能別、
2024年~2031年(百万米ドル) 248
表 212 ラテンアメリカ:エンタープライズ・イメージング IT 市場(モダリティ別)、
2024–2031年(百万米ドル) 249
表 213 ラテンアメリカ:核医学画像診断向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 249
表 214 ラテンアメリカ:エンタープライズ・イメージング IT 市場(用途別)、
2024–2031年(百万米ドル) 250
表 215 ラテンアメリカ:エンタープライズ・イメージング IT 市場(提供形態別)、
2024–2031年(百万米ドル) 250
表 216 ラテンアメリカ:エンタープライズ・イメージングIT市場、導入形態別、2024年~2031年(百万米ドル) 250
表217 ラテンアメリカ:エンタープライズ・イメージングIT市場、治療領域別、
2024年~2031年(百万米ドル) 251
表 218 ラテンアメリカ:エンタープライズ・イメージングIT市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 251
表 219 ブラジル:エンタープライズ・イメージングIT市場(機能別)、
2024年~2031年(百万米ドル) 252
表 220 ブラジル:エンタープライズ・イメージング IT 市場(モダリティ別)、
2024–2031年(百万米ドル) 253
表 221 ブラジル:エンタープライズ・イメージング IT 市場(核医学イメージング)、
タイプ別、2024年~2031年(百万米ドル) 253
表222 ブラジル:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 254
表223 ブラジル:エンタープライズ・イメージングIT市場、提供形態別、
2024年~2031年(百万米ドル) 254
表224 ブラジル:エンタープライズ・イメージングIT市場、導入形態別、
2024年~2031年(百万米ドル) 254
表 225 ブラジル:エンタープライズ・イメージング IT 市場、治療領域別、
2024年~2031年(百万米ドル) 255
表 226 ブラジル:エンタープライズ・イメージング IT 市場、エンドユーザー別、
2024–2031年(百万米ドル) 255
表 227 メキシコ:エンタープライズ・イメージング IT 市場、機能別、
2024–2031年(百万米ドル) 257
表228 メキシコ:エンタープライズ・イメージングIT市場、モダリティ別、
2024年~2031年(百万米ドル) 257
表229 メキシコ:核医学画像診断向けエンタープライズ・イメージングIT市場、
種類別、2024年~2031年(百万米ドル) 258
表230 メキシコ:エンタープライズ・イメージングIT市場、用途別、
2024年~2031年(百万米ドル) 258
表 231 メキシコ:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 258
表 232 メキシコ:エンタープライズ・イメージングIT市場(導入形態別)、
2024年~2031年(百万米ドル) 259
表 233 メキシコ:エンタープライズ・イメージング IT 市場、治療分野別、
2024–2031年(百万米ドル) 259
表 234 メキシコ:エンタープライズ・イメージングIT市場、エンドユーザー別、
2024年~2031年(百万米ドル) 260
表235 その他のラテンアメリカ:エンタープライズ・イメージングIT市場、
機能別、2024年~2031年(百万米ドル) 261
表 236 ラテンアメリカその他地域:エンタープライズ・イメージング IT 市場、
モダリティ別、2024–2031年 (百万米ドル) 261
表 237 ラテンアメリカその他の地域:核医学画像診断向けエンタープライズ・イメージング IT 市場(タイプ別)、2024–2031年(百万米ドル) 262
表 238 ラテンアメリカその他地域:エンタープライズ・イメージングIT市場、
用途別、2024年~2031年(百万米ドル) 262
表239 ラテンアメリカその他の地域:エンタープライズ・イメージングIT市場、
提供形態別、2024年~2031年(百万米ドル) 262
表 240 ラテンアメリカその他の地域:エンタープライズ・イメージング IT 市場、
導入形態別、2024–2031 年(百万米ドル) 263
表 241 ラテンアメリカその他の地域:エンタープライズ・イメージング IT 市場、
治療分野別、2024年~2031年(百万米ドル) 263
表242 ラテンアメリカその他地域:エンタープライズ・イメージングIT市場、
エンドユーザー別、2024年~2031年(百万米ドル) 264
表243 中東・アフリカ:エンタープライズ・イメージングIT市場、
国別、2024年~2031年(百万米ドル) 265
表244 中東・アフリカ:エンタープライズ・イメージングIT市場、
機能別、2024年~2031年(百万米ドル) 266
表245 中東・アフリカ:エンタープライズ・イメージングIT市場、
モダリティ別、2024年~2031年(百万米ドル) 266
表 246 中東・アフリカ:核医学イメージング向けエンタープライズ・イメージングIT市場、種類別、2024年~2031年(百万米ドル) 267
表247 中東・アフリカ:エンタープライズ・イメージングIT市場、
用途別、2024年~2031年 (百万米ドル) 267
表 248 中東・アフリカ:エンタープライズ・イメージング IT 市場、
提供形態別、2024–2031年(百万米ドル) 267
表 249 中東・アフリカ:エンタープライズ・イメージング IT 市場、
導入形態別、2024–2031年(百万米ドル) 268
表 250
中東・アフリカ:エンタープライズ・イメージングIT市場、
治療領域別、2024年~2031年(百万米ドル) 268
表251 中東・アフリカ: エンタープライズ・イメージングIT市場、
エンドユーザー別、2024年~2031年(百万米ドル) 269
表252 GCC諸国:エンタープライズ・イメージングIT市場(機能別)、
2024年~2031年(百万米ドル) 270
表253 GCC諸国: エンタープライズ・イメージングIT市場(モダリティ別)、
2024年~2031年(百万米ドル) 270
表254 GCC諸国:核医学イメージング向けエンタープライズ・イメージングIT市場、
タイプ別、2024年~2031年(百万米ドル) 271
表 255 GCC諸国:エンタープライズ・イメージングIT市場(用途別)、
2024年~2031年(百万米ドル) 271
表256 GCC諸国:エンタープライズ・イメージングIT市場(提供形態別)、
2024年~2031年(百万米ドル) 271
表 257 GCC諸国:エンタープライズ・イメージングIT市場(導入形態別)、2024年~2031年(百万米ドル) 272
表 258 GCC諸国:エンタープライズ・イメージングIT市場、治療領域別、2024年~2031年(百万米ドル) 272
表 259 GCC諸国: エンタープライズ・イメージングIT市場:エンドユーザー別、
2024年~2031年(百万米ドル) 273
表260 中東・アフリカのその他の地域:エンタープライズ・イメージングIT市場、
機能別、2024年~2031年(百万米ドル) 274
表 261 中東・アフリカのその他の地域:エンタープライズ・イメージングIT市場、
モダリティ別、2024年~2031年 (百万米ドル) 274
表 262 中東・アフリカのその他の地域:核医学画像診断向けエンタープライズ・イメージング IT 市場、タイプ別、2024–2031年(百万米ドル) 275
表 263 中東・アフリカのその他の地域: エンタープライズ・イメージングIT市場、
用途別、2024年~2031年(百万米ドル) 275
表264 中東・アフリカのその他の地域:エンタープライズ・イメージングIT市場、
提供形態別、2024年~2031年(百万米ドル) 275
表265 中東・アフリカのその他の地域:エンタープライズ・イメージングIT市場、
導入形態別、2024年~2031年 (百万米ドル) 276
表 266 中東・アフリカその他の地域:エンタープライズ・イメージング IT 市場、
治療領域別、2024–2031年(百万米ドル) 276
表 267 中東・アフリカのその他の地域:エンタープライズ・イメージングIT市場、
エンドユーザー別、2024年~2031年(百万米ドル) 277
表268 主要企業の戦略/競争優位性、2023年~2026年 279
表 269 エンタープライズ・イメージング IT 市場:競争の激しさ 283
表 270 エンタープライズ・イメージング IT 市場:地域別展開状況 289
表 271 エンタープライズ・イメージング IT 市場:機能別展開状況 290
表 272 エンタープライズ・イメージング IT 市場:用途別展開状況 291
表 273 エンタープライズ・イメージング IT 市場:治療分野別展開状況 292
表274 エンタープライズ・イメージングIT市場:導入状況 293
表275 エンタープライズ・イメージングIT市場:主要なスタートアップ/中小企業プレーヤーの詳細リスト 296
表276 エンタープライズ・イメージングIT市場: 地域別 主要新興企業/スタートアップの競合ベンチマーク 296
表 277 エンタープライズ・イメージング IT 市場:機能別 主要新興企業/スタートアップの競合ベンチマーク 297
表 278 エンタープライズ・イメージング IT 市場:主要な新興企業/スタートアップの競合ベンチマーク(治療領域別) 297
表 279 エンタープライズ・イメージング IT 市場:ソリューションのリリースおよび機能強化(2023年1月~2026年10月) 300
表 280 エンタープライズ・イメージングIT市場:取引動向(2023年1月~2026年10月) 301
表281 エンタープライズ・イメージングIT市場:事業拡大動向(2023年1月~2026年10月) 302
表282 エンタープライズ・イメージングIT市場:その他の動向、2023年1月~2026年10月 303
表283 アグファ・ゲヴァート・グループ:会社概要 304
表284 アグファ・ゲヴァート・グループ:提供ソリューション 305
表 285 アグファ・ゲヴァート・グループ:取引、2023年1月~2026年10月 307
表 286 富士フイルムホールディングス株式会社:会社概要 310
表287 富士フイルムホールディングス株式会社:提供ソリューション 312
表288 富士フイルムホールディングス株式会社:ソリューションの発売、
2023年1月~2026年10月 313
表289 富士フイルムホールディングス株式会社:取引実績(2023年1月~2026年10月) 313
表290 GEヘルスケア:会社概要 316
表291 GEヘルスケア:提供ソリューション 317
表292 GEヘルスケア:ソリューションの発売および承認、
2023年1月~2026年10月 320
表293 GEヘルスケア:取引、2023年1月~2026年10月 321
表294 KONINKLIJKE PHILIPS N.V.:会社概要 324
表295 KONINKLIJKE PHILIPS N.V.:提供ソリューション 325
表296 KONINKLIJKE PHILIPS N.V.:ソリューションの発売および承認、
2023年1月~2026年10月 327
表297 KONINKLIJKE PHILIPS N.V.:取引、2023年1月~2026年10月 328
表298 KONINKLIJKE PHILIPS N.V.:事業拡大、2023年1月~2026年10月 329
表 299 シーメンス・ヘルスインアーズ AG: 会社概要 331
表 300 シーメンス・ヘルスインアーズ AG:提供ソリューション 332
表 301 シーメンス・ヘルスインアーズ AG:ソリューションのリリース、
2023年1月~2026年10月 335
表 302 シーメンス・ヘルスインアーズ AG:取引実績(2023年1月~2026年10月) 335
表 303 セクトラ AB:会社概要 338
表 304 セクトラ AB:提供ソリューション 339
表305 SECTRA AB:ソリューションの発売および承認、2023年1月~2026年10月 342
表306 SECTRA AB:取引、2023年1月~2026年10月 342
表307 SECTRA AB:その他の動向、2023年1月~2026年10月 344
表308 OPTUM, INC.:会社概要 345
表309 OPTUM, INC.:提供ソリューション 346
表310 OPTUM, INC.:取引、2023年1月~2026年10月 347
表311 キヤノンメディカルシステムズ株式会社:会社概要 348
表312 キヤノンメディカルシステムズ株式会社: 提供ソリューション 350
表 313 キヤノンメディカルシステムズ株式会社:取引実績、
2023年1月~2026年10月 350
表 314 MERATIVE:会社概要 351
表 315 MERATIVE:提供ソリューション 351
表316 メラティブ:ソリューションのリリース(2023年1月~2026年10月) 352
表317 メラティブ:取引(2023年1月~2026年10月) 352
表 318 MERATIVE:事業拡大(2023年1月~2026年10月) 353
表 319 PRO MEDICUS, LTD.:会社概要 354
表 320 PRO MEDICUS, LTD.:提供ソリューション 356
表321 PRO MEDICUS, LTD.:ソリューションのリリース(2023年1月~2026年10月) 357
表322 PRO MEDICUS, LTD.:取引(2023年1月~2026年10月) 357
表323 HYLAND:会社概要 358
表324 HYLAND:提供ソリューション 358
表325 HYLAND:ソリューションのリリース(2023年1月~2026年10月) 360
表326 HYLAND:取引実績(2023年1月~2026年10月) 360
表327 HYLAND:事業拡大(2023年1月~2026年10月) 361
表328 インフィニット・ヘルスケア株式会社:会社概要 362
表329 インフィニット・ヘルスケア株式会社:提供ソリューション 362
表330 インフィニット・ヘルスケア株式会社:ソリューションの発売および承認、
2023年1月~2026年10月 363
表 331 インフィニット・ヘルスケア株式会社:取引実績(2023年1月~2026年10月) 363
表 332 ノヴァラッド:会社概要 364
表 333 ノヴァラッド: 提供ソリューション 364
表334 ノヴァラッド:ソリューションのリリース、2023年1月~2026年10月 366
表335 ノヴァラッド:取引実績、2023年1月~2026年10月 366
表 336 MACH7 TECHNOLOGIES:会社概要 367
表 337 MACH7 TECHNOLOGIES:提供ソリューション 369
表 338 MACH7 TECHNOLOGIES:ソリューションのリリース(2023年1月 ~2026年10月 369
表339 MACH7 TECHNOLOGIES:取引実績、2023年1月~2026年10月 370
表340 HERMES MEDICAL SOLUTIONS:会社概要 371
表341 HERMES MEDICAL SOLUT :提供ソリューション 371
表342 HERMES MEDICAL SOLUTIONS:ソリューションの発売、承認、
および機能強化、2023年1月~2026年10月 373
表 343 ハーメス・メディカル・ソリューションズ:取引、2023年1月~2026年10月 374
表 344 コニカミノルタ株式会社: 会社概要 375
表345 コニカミノルタ社:提供ソリューション 376
表346 コニカミノルタ社:ソリューションのリリースおよび機能強化、
2023年1月~2026年10月 379
表347 コニカミノルタ社:取引、2023年1月~2026年10月 380
表348 コニカミノルタ社:事業拡大、2023年1月~2026年10月 381
表349 コニカミノルタ社:その他の動向、2023年1月~2026年10月 381
表350 ブリッジヘッド・ソフトウェア社:会社概要 382
表351 ブリッジヘッド・ソフトウェア社: 提供ソリューション 382
表352 ブリッジヘッド・ソフトウェア社:取引実績、2023年1月~2026年10月 383
表353 SCIMAGE社:会社概要 384
表354 SCIMAGE社: 提供ソリューション 384
表355 SCIMAGE, INC.:ソリューションのリリース(2023年1月~2026年10月) 386
表356 SCIMAGE, INC.:契約実績(2023年1月~2026年10月) 386
表357 RAMSOFT INC.:会社概要 387
表358 RAMSOFT INC.:提供ソリューション 387
表359 RAMSOFT INC.:ソリューションのリリースおよび機能強化、
2023年1月~2026年10月 388
表360 RAMSOFT社:取引実績(2023年1月~2026年10月) 389
表361 DICOM SYSTEMS社:会社概要 391
表362 DICOM SYSTEMS社:提供ソリューション 392
表363 DICOM SYSTEMS, INC.:取引実績、2023年1月~2026年10月 392
表364 リスク評価:エンタープライズ・イメージングIT市場 411









