ディスプレイ市場分析:
主な市場推進要因: 世界市場は、主に民生用電子機器、特にスマートフォンやテレビ(TV)における高解像度ディスプレイへの需要の高まりによって牽引されています。さらに、液晶ディスプレイ(LCD)および有機EL(OLED)技術の普及も、市場の成長を後押しする要因となっています。これに伴い、自動車分野におけるデジタルダッシュボードやインフォテインメントシステムへのディスプレイ採用が急増しており、市場の拡大に寄与しています。さらに、ゲームイベントの増加に伴い、高性能ディスプレイへの需要が高まっており、これも市場の成長を支えています。
主な市場動向: 輝度、コントラスト、電力効率が大幅に向上したミニLED(Mini-LED)およびマイクロLED(Micro-LED)の利用が急増していることが、主な市場動向の一つです。これは、超高清(UHD)コンテンツを求める消費者の需要に後押しされ、8K解像度ディスプレイへの需要が高まっていることにも支えられています。これに加え、スマートホームやモノのインターネット(IoT)デバイスの普及が進んでいることから、ホームオートメーションシステムにおけるディスプレイの需要がさらに高まっており、これが市場の成長を加速させています。さらに、医療機器やウェアラブルデバイスでの製品利用の増加、および持続可能な素材を用いた環境に優しいディスプレイ技術への傾向の高まりも、ディスプレイ市場の成長を牽引する要因となっています。
地域別動向: アジア太平洋地域は、中国、韓国、日本などの国々に主要メーカーが拠点を置いていることから、世界市場をリードしています。この優位性は、強固なサプライチェーン、先進的な技術、そして家電製品に対する需要の急増によってさらに後押しされています。さらに、産業規模での生産への投資が急増していることに伴う、中国における革新的なディスプレイ技術の開発も、市場の成長に寄与している要因の一つです。また、北米および欧州では、自動車、医療、ゲームの各分野においてプレミアムディスプレイに対する需要が堅調に推移しており、これらの地域も相当な市場シェアを占めています。
競争環境: ディスプレイ業界の主要な市場プレイヤーには、AUO Corporation、Corning Incorporated、E Ink Holdings Inc.、Innolux Corporation、Japan Display Inc.、Leyard International、LG Display Co., Ltd.、Samsung Display、Sharp Middle East and Africa、Sony Group Corporationなどが挙げられます。その他にも多くの企業が参入しています。
課題と機会: 世界市場における制約要因としては、OLEDやマイクロLEDといった先端技術のコストが高額であるため、価格に敏感なセグメントでの採用が妨げられている点が挙げられます。技術の急速な変化もまた、メーカーに研究開発(R&D)への多額の投資を余儀なくさせる要因となっています。しかし、自動車やヘルスケア分野などにおける新たな製品用途の登場は、市場プレイヤーにとって大きな成長の機会をもたらすと予想されます。
ディスプレイ市場の動向:
高解像度コンテンツへの需要の高まり
さまざまなプラットフォームにおける高解像度(HD)コンテンツへの需要の急増は、市場の成長を支える主要な要因の一つです。このような嗜好の変化により、優れた鮮明度、色精度、そして完璧に統合された視聴体験で知られるHDディスプレイへの需要が高まっています。さらに、Netflix、Amazon Prime、Disney+などのストリーミングプラットフォームが4Kやハイダイナミックレンジ(HDR)でコンテンツを提供していることが、市場の成長を後押しするもう一つの要因となっています。例えば、2023年度、Netflix Entertainment Services Indiaは221.4億ルピーの売上高を計上し、前年比24%増となりました。さらに、放送技術の進歩や、低解像度からHD/ウルトラHDフォーマットへの移行により、メーカーはこうした先進的なディスプレイの製造を余儀なくされており、これがディスプレイ市場の明るい見通しを生み出しています。
画面解像度の高いスマートフォンの人気上昇
ディスプレイ解像度の高いスマートフォンへの需要増加は、世界市場を牽引する重要な要因です。例えば、インドのスマートフォン市場では、2024年上半期の出荷台数が6,900万台を突破したと報告されています。消費者が動画の視聴、ゲーム、インターネットの閲覧にスマートフォンを利用するにつれ、高度なディスプレイへの需要が高まっており、これが市場の成長を後押ししています。これに伴い、主要なスマートフォンメーカーは、OLED、AMOLED、Super Retinaといった先進的なディスプレイ技術をモバイル端末に搭載し、ピクセル間の切り替えがより高速で、色や鮮明さが向上した鮮やかな映像を提供しており、これが市場の成長を促進しています。
ゲーム産業の拡大
ゲーム産業の成長は、世界中でディスプレイの需要を押し上げています。ゲームが主要なエンターテインメントプラットフォームへと進化するにつれ、何百万人ものプレイヤーがより没入感のある体験を求めており、これにより、高速リフレッシュレートと低遅延を備えた高性能ディスプレイへの需要がさらに高まっています。さらに、eスポーツや競技型ゲームの台頭により、最適なゲーム体験を提供するスクリーンへの需要が高まっており、これも市場の成長を促す要因の一つとなっています。これに加え、次世代ゲーム機の登場や、ハイエンドデスクトップおよびパーソナルコンピュータ(PC)における4K/8K HDRコンテンツの利用が可能になったことも、市場の成長を加速させています。
ディスプレイ市場のセグメンテーション:
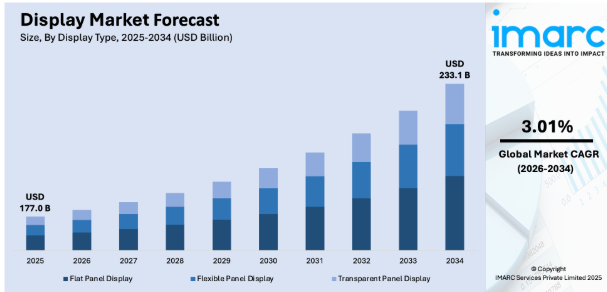
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、ディスプレイの種類、技術、用途、および業界分野に基づいて市場を分類しています。
ディスプレイの種類別内訳:
- フラットパネルディスプレイ
- フレキシブルパネルディスプレイ
- 透明パネルディスプレイ
フラットパネルディスプレイが市場シェアの大部分を占めています
本レポートでは、ディスプレイの種類に基づいた市場の詳細な分類と分析を提供しています。これには、フラットパネルディスプレイ、フレキシブルパネルディスプレイ、および透明パネルディスプレイが含まれます。レポートによると、フラットパネルディスプレイが最大のセグメントを占めています。
ディスプレイ市場の概要によると、フラットパネルディスプレイセグメントは、スマートフォン、タブレット、ノートパソコン、テレビなど、さまざまなデバイスにおける高解像度画面に対する消費者の需要の高まりによって牽引されています。この需要は、高解像度コンテンツの広範な消費や、4Kおよびハイダイナミックレンジ(HDR)動画を配信するストリーミングサービスの人気の高まりによって後押しされています。さらに、ゲーム業界の急速な拡大もこのセグメントの成長に大きく寄与しており、ゲーマーたちは、より優れた体験を得るために、高速リフレッシュレート、低遅延、鮮やかな色再現を備えたディスプレイを求めています。もう一つの重要な要因は、ディスプレイ技術の継続的な革新です。これには、優れた画質、エネルギー効率、そして薄型化を実現する有機EL(OLED)、マイクロLED(MicroLED)、量子ドットLED(QLED)ディスプレイの開発などが含まれます。
技術別内訳:
- OLED
- 量子ドット
- LED
- LCD
- 電子ペーパー
- その他
LCDが業界で最大のシェアを占めています
本レポートでは、技術に基づく市場の詳細な内訳と分析も提供されています。これには、OLED、量子ドット、LED、LCD、電子ペーパー、その他が含まれます。レポートによると、LCDが最大の市場シェアを占めています。
LCDセグメントは、ディスプレイ市場におけるその優位性に寄与するいくつかの主要な要因によって牽引されています。これには、液晶ディスプレイ(LCD)技術のコストパフォーマンスの高さが含まれ、これにより、民生用電子機器から業務用ディスプレイに至るまで、幅広い用途において魅力的な選択肢となっています。また、LCDパネルのエネルギー効率も重要な役割を果たしており、他のディスプレイ技術に比べて消費電力が少ないため、ノートパソコン、タブレット、スマートフォンなどの携帯端末に最適です。
さらに、原材料の広範な入手可能性と、LCDの確立された製造プロセスにより、安定したサプライチェーンが確保されており、これがLCDの採用をさらに後押ししています。小型画面から大規模なデジタルサイネージまで、さまざまなサイズやフォーマットで使用できるLCDの汎用性は、さまざまな業界におけるその魅力を高めています。さらに、色精度、輝度、リフレッシュレートの向上など、LCD技術の継続的な進歩により、このセグメントは市場において競争力を維持しています。
用途別内訳:
- スマートフォンおよびタブレット
- スマートウェアラブル
- テレビおよびデジタルサイネージ
- PCおよびノートパソコン
- 車載ディスプレイ
- その他
スマートフォンおよびタブレットが市場を牽引するセグメントとなっています
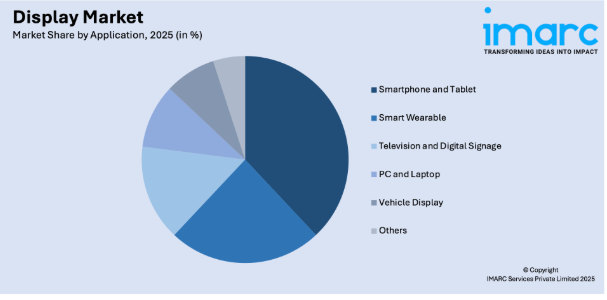
本レポートでは、用途別の市場の詳細な分類と分析が示されています。これには、スマートフォンおよびタブレット、スマートウェアラブル、テレビおよびデジタルサイネージ、PCおよびノートパソコン、車載ディスプレイ、その他が含まれます。レポートによると、スマートフォンおよびタブレットが最大のセグメントを占めています。
スマートフォンおよびタブレットセグメントは、消費者がゲーム、ストリーミング、その他のマルチメディア活動においてより優れた視覚体験を求めるにつれ、高解像度ディスプレイへの需要が高まっていることが原動力となっています。また、このセグメントの成長は、優れた色精度、より深い黒、そしてエネルギー効率を提供するOLEDやアクティブマトリックス有機発光ダイオード(AMOLED)といったディスプレイ技術の急速な進歩によっても後押しされています。さらに、スマートフォンやタブレットにおける画面サイズの大型化傾向に加え、エッジ・トゥ・エッジディスプレイや高リフレッシュレートへの需要も、市場をさらに後押ししています。また、ディスプレイ内蔵型指紋センサーや顔認証技術といった先進機能の統合も、このセグメントにおける先進ディスプレイの採用拡大に寄与しています。加えて、ベゼルを最小限に抑えたデバイスや折りたたみ式デザインに対する消費者の嗜好が高まっていることから、メーカーはディスプレイ技術の分野で継続的な革新を迫られています。
業界別内訳:
- BFSI
- 小売
- 医療
- 民生用電子機器
- 軍事・防衛
- 自動車
- その他
民生用電子機器が市場で圧倒的な優位性を示しています
本レポートでは、業界別に基づく市場の詳細な内訳と分析も提供されています。これには、BFSI、小売、医療、民生用電子機器、軍事・防衛、自動車、その他が含まれます。本レポートによると、家電分野が最大の市場シェアを占めています。
ディスプレイ市場の予測によれば、家電セグメントは、スマートフォン、タブレット、ノートパソコン、テレビなど、さまざまなデバイスにおける高解像度ディスプレイへの需要の高まりに牽引されています。ストリーミングサービスやゲームの普及により、優れた視覚体験へのニーズが高まり、メーカーはより高い解像度、より優れた色再現性、より高速なリフレッシュレートを備えたディスプレイの開発を迫られています。さらに、スマートホームの普及やモノのインターネット(IoT)デバイスの統合が進むにつれ、家庭用電子機器における高度なディスプレイの利用が拡大し、ユーザーとの対話や操作の中核を担うようになっています。消費者が美的魅力と長いバッテリー寿命の両方を兼ね備えたデバイスを求める中、OLEDやAMOLEDなど、より薄型でエネルギー効率の高いスクリーンへの移行も、重要な要因の一つとなっています。
地域別内訳:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ロシア
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域が市場をリードしており、ディスプレイ市場シェアの最大を占めています
本レポートでは、北米(米国およびカナダ)、 欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他);アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他);ラテンアメリカ(ブラジル、メキシコ、その他);および中東・アフリカが含まれます。本レポートによると、アジア太平洋地域はディスプレイ市場において最大の地域市場を占めています。
アジア太平洋地域の市場は、急速に拡大する家電産業に牽引されており、スマートフォン、タブレット、ノートパソコン、その他のデジタル機器に対する需要の高まりにより、著しい成長を遂げています。この地域には、サムスン、LGディスプレイ、BOEテクノロジーなど、世界最大級かつ最も革新的なディスプレイメーカーが拠点を置いており、これらの企業は製品ラインナップを強化するため、OLED、AMOLED、MicroLEDといった先端技術への投資を継続的に行っています。さらに、中国、インド、東南アジア諸国などの新興経済国における可処分所得の急増により、高級電子製品への消費者支出が増加しており、高品質なディスプレイへの需要をさらに後押ししています。また、同地域で活況を呈するゲーム業界と、eスポーツの人気の高まりが相まって、高いリフレッシュレートと優れた解像度を備えた先進的なゲーミングディスプレイへのニーズも高まっています。さらに、自動車業界におけるデジタルダッシュボードやインフォテインメントシステムへの移行が、車載ディスプレイの需要を牽引しており、これが同地域におけるディスプレイ市場にさらなる収益性の高いビジネスチャンスをもたらしています。
競争環境:
主要なディスプレイ企業は、競争優位性を維持し、市場の成長を促進するために、いくつかの戦略的取り組みに注力しています。これらの企業は、高解像度かつ省エネ型のディスプレイに対する需要の高まりに応えるため、OLED、AMOLED、MicroLEDなどのディスプレイ技術の革新と向上を図るべく、研究開発(R&D)に多額の投資を行っています。また、特に新興国における消費者向け電子機器市場の拡大に対応するため、生産能力の拡大やサプライチェーンの最適化も進めています。また、製品革新の新たな道を開くと期待されるフレキシブルディスプレイや折りたたみ式ディスプレイを含む次世代ディスプレイ技術の開発を加速させるため、戦略的提携や協業が進められています。さらに、主要企業は、高度なディスプレイソリューションへの需要が高まっている自動車、医療、デジタルサイネージなどの様々なエンドユーザー分野に対応するため、製品ポートフォリオの多様化に注力しています。
本レポートでは、世界のディスプレイ市場における競争環境について包括的な分析を行い、以下の主要企業すべての詳細なプロファイルを紹介しています:
- AUO Corporation
- Corning Incorporated
- E Ink Holdings Inc.
- Innolux Corporation
- Japan Display Inc.
- Leyard International
- LG Display Co., Ltd.
- Samsung Display
- Sharp Middle East and Africa
- Sony Group Corporation
ディスプレイ市場ニュース:
- 2024年、AUO Corporationは17.3インチの折りたたみ式Micro LEDディスプレイを発表しました。このディスプレイは、携帯性を高める4mmの折りたたみヒンジを備え、1000ニットの輝度により屋外での視認性も向上しています。さらに、AUOは世界最大の31インチMicro LEDディスプレイも発表しました。このディスプレイは、Advanced Reflectionless Technology(A.R.T.)を採用してグレアを最小限に抑えており、屋内・屋外を問わず理想的な使用環境を実現しています。
- 2024年、BOE Technology Groupは、CES 2024において吉利(Geely)の「Galaxy E8」モデルと連携して最新のディスプレイ技術を披露し、ディスプレイ分野で大きな進歩を遂げました。この新しいディスプレイにはBOEの最先端技術が統合されており、自動車用途に特化した超高精細な映像と強化されたインタラクティブ性を提供します。高解像度(HR)、広色域、そして高度なタッチ機能を備えたこのディスプレイは、ドライバーや乗客に没入感あふれる直感的なユーザー体験をもたらします。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のディスプレイ市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 ディスプレイ種別による市場内訳
6.1 フラットパネルディスプレイ
6.1.1 市場動向
6.1.2 市場予測
6.2 フレキシブルパネルディスプレイ
6.2.1 市場動向
6.2.2 市場予測
6.3 透明パネルディスプレイ
6.3.1 市場動向
6.3.2 市場予測
7 技術別市場内訳
7.1 OLED
7.1.1 市場動向
7.1.2 市場予測
7.2 量子ドット
7.2.1 市場動向
7.2.2 市場予測
7.3 LED
7.3.1 市場動向
7.3.2 市場予測
7.4 LCD
7.4.1 市場動向
7.4.2 市場予測
7.5 電子ペーパー
7.5.1 市場動向
7.5.2 市場予測
7.6 その他
7.6.1 市場動向
7.6.2 市場予測
8 用途別市場内訳
8.1 スマートフォンおよびタブレット
8.1.1 市場動向
8.1.2 市場予測
8.2 スマートウェアラブル
8.2.1 市場動向
8.2.2 市場予測
8.3 テレビおよびデジタルサイネージ
8.3.1 市場動向
8.3.2 市場予測
8.4 PCおよびノートパソコン
8.4.1 市場動向
8.4.2 市場予測
8.5 車載ディスプレイ
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場動向
8.6.2 市場予測
9 業種別市場内訳
9.1 BFSI
9.1.1 市場動向
9.1.2 市場予測
9.2 小売
9.2.1 市場動向
9.2.2 市場予測
9.3 ヘルスケア
9.3.1 市場動向
9.3.2 市場予測
9.4 民生用電子機器
9.4.1 市場動向
9.4.2 市場予測
9.5 軍事・防衛
9.5.1 市場動向
9.5.2 市場予測
9.6 自動車
9.6.1 市場動向
9.6.2 市場予測
9.7 その他
9.7.1 市場動向
9.7.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場の動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場の動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場の動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場の動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場の動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 AUO Corporation
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 コーニング社
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.2.3 財務状況
15.3.2.4 SWOT分析
15.3.3 E Ink Holdings Inc.
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.3.3 財務状況
15.3.4 インノルックス・コーポレーション
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.5 ジャパン・ディスプレイ株式会社
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.6 レイヤード・インターナショナル
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.7 LGディスプレイ株式会社
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 財務状況
15.3.8 サムスンディスプレイ
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.8.4 SWOT分析
15.3.9 シャープ・ミドルイースト・アンド・アフリカ
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.9.3 財務状況
15.3.9.4 SWOT分析
15.3.10 ソニー・グループ株式会社
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.10.3 財務状況
15.3.10.4 SWOT分析
図表一覧
図1:世界:ディスプレイ市場:主な推進要因と課題
図2:世界:ディスプレイ市場:売上高(10億米ドル)、2020年~2025年
図3:世界:ディスプレイ市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:ディスプレイ市場:ディスプレイ種別別内訳(%)、2025年
図5:世界:ディスプレイ市場:技術別内訳(%)、2025年
図6:世界:ディスプレイ市場:用途別内訳(%)、2025年
図7:世界:ディスプレイ市場:業種別内訳(%)、2025年
図8:世界:ディスプレイ市場:地域別内訳(%)、2025年
図9:世界:ディスプレイ(フラットパネルディスプレイ)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:ディスプレイ(フラットパネルディスプレイ)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:ディスプレイ(フレキシブルパネルディスプレイ)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:ディスプレイ(フレキシブルパネルディスプレイ)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:ディスプレイ(透明パネルディスプレイ)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:ディスプレイ(透明パネルディスプレイ)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:ディスプレイ(OLED)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:ディスプレイ(OLED)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:ディスプレイ(量子ドット)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:ディスプレイ(量子ドット)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:ディスプレイ(LED)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:ディスプレイ(LED)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:ディスプレイ(LCD)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:ディスプレイ(LCD)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:ディスプレイ(電子ペーパー)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:ディスプレイ(電子ペーパー)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:ディスプレイ(その他の技術)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:ディスプレイ(その他の技術)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:ディスプレイ(スマートフォンおよびタブレット)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:ディスプレイ(スマートフォンおよびタブレット)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:ディスプレイ(スマートウェアラブル)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:ディスプレイ(スマートウェアラブル)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:ディスプレイ(テレビおよびデジタルサイネージ)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:ディスプレイ(テレビおよびデジタルサイネージ)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:ディスプレイ(PCおよびノートパソコン)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:ディスプレイ(PCおよびノートパソコン)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界:ディスプレイ(車載ディスプレイ)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:ディスプレイ(車載用ディスプレイ)市場予測:売上高(百万米ドル)、2026年~2034年
図37:世界:ディスプレイ(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:ディスプレイ(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図39:世界:ディスプレイ(BFSI)市場:売上高(百万米ドル)、2020年および2025年
図40:世界:ディスプレイ(BFSI)市場予測:売上高(百万米ドル)、2026年~2034年
図41:世界:ディスプレイ(小売)市場:売上高(百万米ドル)、2020年および2025年
図42:世界:ディスプレイ(小売)市場予測:売上高(百万米ドル)、2026年~2034年
図43:世界:ディスプレイ(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図44:世界:ディスプレイ(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図45:世界:ディスプレイ(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図46:世界:ディスプレイ(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図47:世界:ディスプレイ(軍事・防衛)市場:売上高(百万米ドル)、2020年および2025年
図48:世界:ディスプレイ(軍事・防衛)市場予測:売上高 (百万米ドル)、2026年~2034年
図49:世界:ディスプレイ(自動車)市場:売上高(百万米ドル)、2020年および2025年
図50:世界:ディスプレイ(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図51:世界:ディスプレイ(その他の産業分野)市場:売上高(百万米ドル)、2020年および2025年
図52:世界:ディスプレイ(その他の産業分野)市場予測:売上高(百万米ドル)、2026年~2034年
図53:北米:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図54:北米:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図55:米国:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図56:米国:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図57:カナダ:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図58:カナダ:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図59: アジア太平洋地域:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図60:アジア太平洋地域:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図61:中国:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図62:中国:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図63:日本:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図64:日本:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図65:インド:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図66:インド:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図67:韓国:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図68:韓国:ディスプレイ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図69:オーストラリア:ディスプレイ市場:売上高(単位:百万米ドル)、2020年および2025年
図70:オーストラリア:ディスプレイ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図71:インドネシア:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図72:インドネシア:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図73:その他:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図74:その他:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図75:欧州:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図76:欧州:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図77:ドイツ:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図78:ドイツ:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図79:フランス:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図80:フランス:ディスプレイ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図81:英国:ディスプレイ市場:売上高(単位:百万米ドル)、2020年および2025年
図82:英国:ディスプレイ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図83:イタリア:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図84:イタリア:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図85:スペイン:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図86:スペイン:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図87:ロシア:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図88:ロシア:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図89:その他:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図90:その他:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図91:ラテンアメリカ:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図92:ラテンアメリカ:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図93:ブラジル:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図94:ブラジル:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図95:メキシコ:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図96:メキシコ:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図97:その他:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図98:その他:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図99:中東・アフリカ:ディスプレイ市場:売上高(百万米ドル)、2020年および2025年
図100:中東・アフリカ:ディスプレイ市場:国別内訳(%)、2025年
図101:中東・アフリカ:ディスプレイ市場予測:売上高(百万米ドル)、2026年~2034年
図102:世界:ディスプレイ産業:SWOT分析
図103:世界:ディスプレイ産業:バリューチェーン分析
図104:世界:ディスプレイ産業:ポーターの5つの力分析
表一覧
表1:世界:ディスプレイ市場:主要な業界のハイライト、2025年および2034年
表2:世界:ディスプレイ市場予測:ディスプレイ種別別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:ディスプレイ市場予測:技術別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:ディスプレイ市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:ディスプレイ市場予測:業種別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:ディスプレイ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:ディスプレイ市場:競争構造
表8:世界:ディスプレイ市場:主要企業









