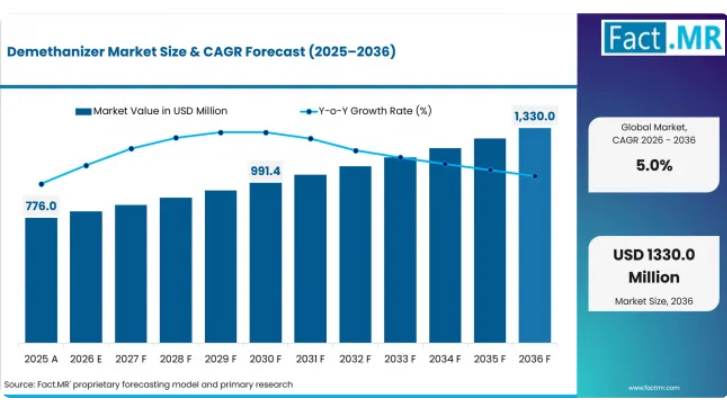
デメタナイザー市場の成長を支える重要な数値とは何でしょうか?
2036年までに、5億1,500万米ドルの絶対的な市場規模が見込まれています。
市場の需要を牽引する要因
- 回収システムの性能向上により、プラントではより多くの湿性ガスを、販売可能なエタン、プロパン、その他の液体製品に変換できるようになります。
- デメタナイザーで回収されたエタンは、化学企業がより軽質の原料を必要とする場合、エチレンプラントで使用することができます。
- メインシェルの状態が良好であるものの、ガスの流れが制限されている場合、旧式のカラム内部の部品をアップグレードすることで生産量を増やすことができます。
- 工場で組み立てられたデメタナイザーユニットは、遠隔地での建設作業を軽減し、新規ガスプロジェクトの段階的な立ち上げを支援します。
分析対象の主要セグメント
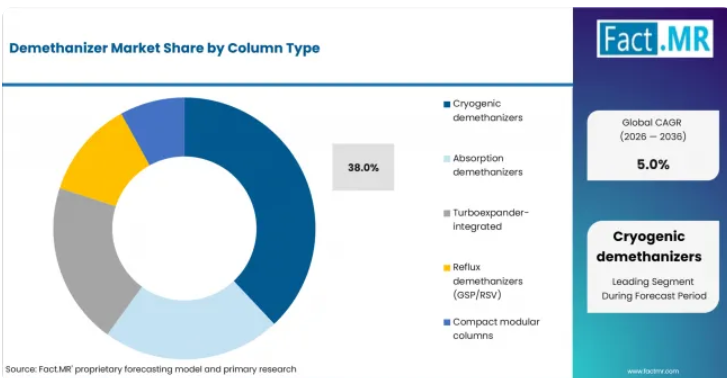
- カラム種類別:極低温デメタナイザーは、深冷性能と明確なメタン除去目標に支えられ、2026年には38.0%のシェアを占めると予想されます。
- 用途別:NGL回収は、エタンを豊富に含む液流やより重い液流からメタンを分離することの価値により、2026年には32.0%のシェアを占めると予測されています。
- 処理能力別:100 MMscfd以下の小規模システムは、大規模な処理ラインの導入を正当化できない随伴ガスの処理量に適していることから、2026年には24.0%のシェアを獲得すると予想されます。
- 内部構造別:構造化充填材は、極低温分離工程における圧力損失が低いことから、2026年には34.0%のシェアを占めると推定されています。
- エンドユーザー別:ガス処理業者は、液体の回収要件や残留ガスの仕様管理を背景に、2026年には31.0%のシェアを占めると予測されています。
Fact.MRのアナリスト見解
Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「デメタナイザープロジェクトの評価は、メタン除去能力だけにとどまりません。プラント所有者は、エタン回収率、冷却利用、および供給条件が変化した際の圧力損失も重視しています。既存プラントのアップグレードにおいては、現在の低温セクションに適合し、長期の操業停止を回避することが求められます。明確な回収実績、信頼性の高いカラム部品、そして強力な立ち上げ支援を提供できる企業が、より多くのプロジェクト承認を獲得すると予想されます。」
戦略的示唆
まず、プラントにとっての経済的メリットを示す明確な回収実績を提示してください。プラント所有者は、原料が変化してもメタン除去とエタン回収が安定して維持されるという証拠を求めています。カラムを冷却システムおよび関連ガス機器とセットで提供してください。
完全なセットアップにより、設置が容易になり、プロジェクトの異なる部分間で生じる問題も軽減されます。内部部品の交換や旧式ユニットの改良を中心としたサービスプランを構築してください。多くの既存のガスプラントは、システム全体を交換することなく、生産量を向上させつつ、シャットダウン期間を短縮することを望んでいます。予備部品やサービススタッフを主要な操業地域の近くに配置してください。現地のプロジェクト企業は、停止期間中に迅速に対応し、稼働開始後もプラントへのサポートを継続してくれる機器メーカーと提携する傾向があります。
2026年4月、テクニップ・エナジーズは、ベトナムのロンソン・ペトロケミカルズ社から「ロンソン・ペトロケミカルズ・エンハンスメント・プロジェクト」の契約を獲得したと発表しました。この契約には、エンジニアリングおよび調達サービス、現場支援、ならびにクラッキング炉用の独自開発バーナーが含まれます。本プロジェクトでは、テクニップ・エナジーズ社のUSC炉およびHRS技術を活用し、既存のスチームクラッカーの原料をナフサからエタンへ転換する計画です。
UAEでは、下流のガスプロジェクトやNGL回収への投資が引き続き需要を牽引し、年平均成長率(CAGR)は5.7%になると推定されています。米国では、ブラウンフィールドのアップグレード、液分豊富なガスの処理、および低温セクションの最適化により、CAGRは5.0%で推移すると見込まれています。日本は、石油化学処理およびLNG関連の分離ニーズに支えられ、年平均成長率(CAGR)4.9%を記録すると予測されています。英国は、成熟したガス処理インフラにおける選択的なアップグレードを中心に需要が集中し、CAGR 4.7%を記録すると見込まれています。一方、ドイツは、設備更新プロジェクトや石油化学分野における低温セクションへの応用を通じて、CAGR 4.4%を記録すると推定されています。
デメタナイザー市場はセグメント別にどのように分類されますか?
2026年には、極低温式デメタナイザーがカラムの種類の中で38.0%のシェアを占め、トップになると予想されます。また、2026年には、NGL回収が用途別で32.0%のシェアを占め、トップになると予測されています。
なぜ極低温式デメタナイザーがカラムの種類の中でトップとなるのでしょうか?
2026年、極低温式デメタナイザーは38.0%のシェアを占めます。
これらのシステムが主流となっているのは、極低温冷却によってメタンをエタンやより重い液体から分離しやすくなるためです。メタンは清浄なガス流として排出される一方、より重い成分は液体状のまま残り、その後の回収に供されます。プラントの特定のニーズに応じて他の設計も採用されていますが、大規模な生産において安定した製品回収と一貫したガス品質が求められる場合、極低温カラムが依然として主要な選択肢となっています。
なぜNGL回収が用途別需要を牽引しているのでしょうか?
NGL回収は、2026年に32.0%のシェアを占めると推定されています。
この用途が重要なのは、湿性ガスを販売可能な複数の製品に変えることができるからです。メタンが除去された後、液体ストリームは次の分離段階へと移り、エタン、プロパン、およびより重い製品が分離されます。同様の設備はエチレンプラントやLNGプラントでも使用されていますが、NGL回収は、カラムの性能向上により、ガス処理業者に最も明確な経済的利益をもたらします。
100 MMscfd以下の小規模システムが依然として重要とされる理由は何でしょうか?
100 MMscfd以下の小規模システムは、2026年に24.0%のシェアを占めると予測されています。
この規模は、大規模な特注システムの導入が経済的に見合わない随伴ガスプロジェクトや小規模なガス収集ネットワークに適しています。標準的な工場製造と迅速な現場設置も、プロジェクトコストの抑制に寄与します。大型ユニットはより多くのガスを処理できますが、より多くの冷却設備を必要とし、セットアップ時間が長くなり、現場作業も増えます。
構造化充填材は内部装置の需要をどのように支えているのでしょうか?
2026年には、構造化充填材が34.0%のシェアで首位を占める見込みです。
その主な利点は、カラム内を流れるガスおよび液体の流れがより滑らかになることです。極低温システムではすでに大量の冷却が行われているため、余分な圧力損失が生じると、エネルギー消費が増加し、製品回収率が低下する可能性があります。構造化充填材は、流動抵抗を低く抑えつつ、より広い接触面積を確保します。また、システムが原料の適度な変動にも対応し、性能の大幅な低下を防ぐのにも役立ちます。
なぜガス処理業者がエンドユーザー需要を牽引しているのでしょうか?
2026年には、ガス処理業者が31.0%のシェアを占める見込みです。
デメタナイザーの性能は、これらの企業の収益に直接影響を及ぼします。これらの企業は湿性ガスを受け入れ、次の処理段階に進む前に、それをメタンを豊富に含むガスと高付加価値の液体製品に分離します。石油化学プラントやLNGプラントでは、デメタナイザーは施設全体の一部として使用されています。ガス処理業者は、回収率、製品生産量、および最終的なガス品質に、より直接的に依存しています。
デメタナイザー市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
NGL(天然ガス液)の価値回収がデメタナイザー市場の需要拡大につながると予想されますが、エネルギー投資の周期性により、プロジェクトのスケジュールが制約されると見込まれています。
推進要因の影響分析
- エタンおよびNGPL回収の経済性:米国エネルギー情報局(EIA)は2026年3月、米国の天然ガスプラント液体の輸出量が2025年に1日あたり310万バレルに達し、前年比7%増加したと報告しました。これらの液体は、輸出や石油化学の流通経路に送られる前にガス流から抽出されるため、この数値はデメタナイザーの需要を裏付けるものです。
- エタンを原料とする石油化学製品の需要:エタンクラッキングには、メタンの排出と軽質成分の分離を適切に処理する低温セクションが必要です。石油化学メーカーがエタンを原料とする生産へ移行する際、デメタナイザーの性能はプラントの柔軟性と製品回収率に直結することになります。
- 既存プラント(ブラウンフィールド)の回収能力におけるボトルネック解消:既存のプラントでは、シェル(外殻)の全面交換が正当化される前に、能力の限界に直面することがよくあります。内部構造の変更により、所有者は計画停電中に利用可能な処理能力を向上させることができると見込まれています。
- モジュール式ガス処理の導入:遠隔地のガス田では、現場での作業負担が大きくなりすぎると、スケジュールや人件費に関するリスクが生じます。モジュール式の脱メタン装置パッケージは、トラックやはしけで輸送可能なモジュールにより製造品質の管理が向上するため、段階的な開発に適していると期待されています。
機会影響分析
大容量内部構造の改修:構造化充填材や大容量トレイは、既存のカラム内でより高い回収率を必要とする場合、新たな需要を生み出すと見込まれています。この機会は、シェルが耐用年数の終わりに達する前に、圧力損失やフラッディングの制限が生じた際に最も顕著になります。
統合型低温セクションパッケージ:エンジニアリングチームは、カラム、冷凍装置、ターボエキスパンダーの調整において、単一のサプライヤーとの連携をますます好むようになっています。この機会は、設計レビューや試運転時のリスク低減と密接に関連しています。
- 極低温カラムの性能監視: デジタル監視により、オペレーターは回収率の低下や水力ストレスの初期兆候を早期に発見できるようになると期待されています。その価値は、暖機や再起動が困難なユニットにおける予定外の停止を未然に防ぐことにあります。
- 小規模モジュラーユニット: 小規模なガスストリームには、より低コストな液体回収手段が求められます。プラント所有者が再現性のある設計と現場での施工時間の短縮を必要とする場合、標準モジュールがこうしたプロジェクトに適していると期待されています。
制約要因の影響分析
- ガス処理投資の周期性:新たなデメタナイザーの受注は、ガス処理および石油化学分野の設備投資予算に依存しています。プラント所有者が最終投資決定を遅らせると、根本的なニーズが明確であるにもかかわらず、機器サプライヤーは受注のタイミングが遅れることになります。
- 極低温システムの統合における複雑性: 回収率には冷凍、原料調整、ターボエキスパンダーの性能がすべて影響するため、カラム単体で評価することはできません。このため、実績のある低温セクションのエンジニアリング能力と試運転ノウハウを持つチームに選択肢が絞られます。
- リードタイムの長い合金の調達および製造能力:デメタナイザーシステムには、低温環境での運用に耐える認定された製造技術と慎重な材料選定が必要です。LNG、石油化学、産業用ガスプロジェクトが同じ製造リソースを争う場合、工場能力の逼迫によりスケジュールが延長されることが予想されます。
- プロジェクト集中リスク:少数の大規模なガス処理または石油化学プロジェクトの受注は、多数の小規模な受注よりも年間需要に大きな影響を与えます。これにより、大規模な統合パッケージに依存するプロバイダーの収益は不安定になります。
デメタナイザー市場が最も急速に拡大している国はどこでしょうか?
世界的な成長率は、本調査の対象となるすべての国の実績を総合して算出されています。したがって、比較対象として示されている各国ごとの成長率と必ずしも一致するとは限りません。中国とアラブ首長国連邦(UAE)は、世界平均の5.0%を上回るペースで成長しています。一方、日本、英国、ドイツは世界平均以下です。これら6カ国は、各国の成長率が世界平均とどのように異なるかを示す例として挙げられています。
- これらの国々の主な違いは、CAGR(年平均成長率)だけでなく、需要を支えるプロジェクトの種類にも起因しています。
- 中国とUAEは、成長の速いグループを形成しています。中国は、新たなガス処理プラントやエチレン生産能力の増強の恩恵を受けています。UAEの成長は、NGL回収プロジェクトやさらなる石油化学産業の拡大とより密接に関連しています。
- 米国と日本は世界平均に近い水準にあります。米国では、液状成分を豊富に含むガスプラントの膨大な基盤や、旧式施設の改修が需要の源泉となっています。日本は、エチレンプラントやLNGに関連するガス分離作業に、より大きく依存しています。
- 英国とドイツの成長は比較的緩やかです。これらの国々における機会の多くは、旧式プラントの寿命延長、選定された改修、および石油化学事業の支援に由来しています。
- 成長率が類似している国々であっても、その発展の仕方は大きく異なる場合があります。プラントに流入するガスの種類、冷却セクションの設計、経験豊富なエンジニアリング専門家の確保といった要素はすべて、プロジェクトが計画段階から設備購入段階へと移行する時期に影響を及ぼします。
本レポートの全文では、調査対象となったすべての国におけるこれらの状況を検証しています。北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア、オセアニア、中東・アフリカ地域について、国別の年平均成長率(CAGR)分析を提供しています。
中国のデメタナイザー需要は、どこから生じているのでしょうか?
年平均成長率(CAGR)6.2%で、エチレン生産および軽質ガス製品の回収率向上と関連しています。
中国の需要は、同国の大規模なエチレン産業と、高価値な液体製品からメタンを分離するために使用される設備に起因しています。新規のエチレンプラントの建設や既存プラントの改修により、エタン生産量を確保し、必要なガス品質を維持するのに役立つ極低温カラムの需要が生まれています。デメタナイザーが冷却システムや次の分離段階と合わせて計画される場合、設備メーカーはさらなるビジネスチャンスを得られる見込みです。
なぜUAEは新規生産能力を増強しているのでしょうか?
年平均成長率(CAGR)5.7%。これは、ガス処理プロジェクトや、石油化学原料需要の増加に支えられています。
UAEのプロジェクトでは、エタンを豊富に含む液体を回収すると同時に、メタンを豊富に含むガスをパイプライン輸送や輸出向けに処理しています。つまり、デメタナイザーはガスの販売と化学製品の生産の両方を支えているのです。工場製造の冷却ユニットも、現場での作業を軽減し、主要設備を1つの完全なセットとして導入できるため、これらのプロジェクトに適しています。
米国市場を支えている要因は何でしょうか?
年平均成長率(CAGR)5.0%。これは、液分豊富なガス田と既存プラントの改修によって牽引されています。
米国にはすでに大規模なガス処理ネットワークが整備されています。そのため、需要の大部分は、老朽化したプラントの改良や、選定された生産能力の増強から生じると予想されます。エタンおよび天然ガス液(NGL)の生産量が堅調であるため、回収による利益は経済的に重要な位置を占め続けています。カラム内部の部品を交換し、冷却システムを改善することで、プラント全体を再構築することなく生産量を増加させることができます。
日本ではどのような商業用途があるのでしょうか?
年平均成長率(CAGR)4.9%。石油化学プラントおよびLNG関連のガス分離がこれを支えています。
日本は自国のウェットガス生産量が限られているため、需要は主に化学プラントや輸入ガスに関連する施設から生じています。デメタナイザーは、旧式の分離装置を置き換える際や、スペースが限られたプラントでより信頼性の高い運転を求める場合に使用されます。導入の可否は、多くの場合、その装置が冷却システムにどれだけ適合するか、製品の品質をどれだけ維持できるか、そしてメンテナンスが容易かどうかによって決まります。
英国では、どのようにプロジェクト活動が生まれているのでしょうか?
年平均成長率(CAGR)4.7%。これは、北海の資産の長期利用と、厳選されたプラントのアップグレードに起因しています。
英国における需要は、大規模な新規プロジェクトというよりは、主に老朽化したガス処理施設から生じています。企業は、計画停止期間中に内部のカラム部品を交換したり、ガスの流れを改善したりすることがあります。こうしたアップグレードは、新しいカラムシェルを必要とせずに液体の回収率を高められる場合、より魅力的になります。
ドイツの展望を特徴づける要因は何でしょうか?
年平均成長率(CAGR)4.4%。化学プラントと、既存施設への慎重な投資によって形成されています。
ドイツは、ガス田での処理よりも、化学および石油化学プラントへの依存度が高くなっています。新規投資は、既存設備における圧力損失の低減や製品回収率の向上を図るプロジェクトに重点が置かれる見込みです。アップグレード実績が豊富で、明確なコスト削減効果を提示できる企業は、主に大規模な新規プラントに注力する企業よりも多くのビジネスチャンスを得られると予想されます。
デメタナイザー市場をリードするのはどの企業でしょうか?
リンデ・エンジニアリングは、デメタナイザープロジェクトにおいて最も幅広い実績を有しています。ハネウェルUOPおよびチャート・インダストリーズも、ガス回収システムや低温処理用機器を通じて強固な地位を築いています。
リンデ・エンジニアリングは、CRYO-PLUSやSTANDARD-GSPをはじめとするNGL回収技術と、関連するプロセスオプションを提供しています。ハネウェルUOPは、エタン回収・分離用のモジュール式極低温プラントおよびオルトロフ(Ortloff)技術を提供しています。チャート・インダストリーズは、NGLおよびLNGプラントで使用されるろう付けアルミニウム製熱交換器やコールドボックスを供給しています。テクニップ・エナジーズは、ガス処理およびエチレンプロジェクトを支援しています。
2036年にかけて、各社は回収性能、冷却システムと塔との連携性、および既存プラントへの設備の導入容易性をめぐって競争を展開すると予想されます。また、プラント運営者は、設備の品質、停止時間、設置後のサービスについても比較検討する可能性が高いでしょう。塔、内部部品、冷却設備を1つの完全なシステムとして提供する企業が、より強固な地位を築くと予想されます。
主要なプロバイダーはどの企業でしょうか?
- Linde Engineering
- Honeywell UOP
- Chart Industries
- Technip Energies
市場はどのように分類されていますか?
- カラムの種類別:
- 極低温式デメタナイザー
- 吸収式デメタナイザー
- ターボエキスパンダー一体型
- 還流式デメタナイザー(GSP/RSV)
- コンパクトモジュラー式カラム
- 用途別:
- NGL回収
- エチレンプラントの低温区画
- ガス処理プラント
- LNG前処理
- 製油所オフガス
- 処理能力別:
- 小規模(100 MMscfd未満)
- 中規模(100~500 MMscfd)
- 大規模(500~1000 MMscfd)
- 超大規模 (1000 MMscfd以上)
- モジュラー式スキッド
- 内部構造別:
- 構造化充填材
- トレイ式カラム
- ランダム充填
- ハイブリッド内部構造
- 大容量トレイ
- エンドユーザー別:
- ガス処理業者
- 石油化学(エチレン)
- ミッドストリーム事業者
- LNG事業者
- 製油所
- 地域別:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ諸国
- 東アジア
- 韓国
- 日本
- 中国
- 南アジア・オセアニア
- インド
- オーストラリア・ニュージーランド
- その他の南アジア・オセアニア諸国
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- UAE
- その他の中東・アフリカ諸国
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の決定要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 現在および将来の市場規模 (百万米ドル)の予測(2026年~2036年)
- 前年比成長傾向分析
- 絶対額ベースの市場機会分析
- 世界市場の価格分析(2021年~2036年)
- 世界市場分析および予測(カラム種類別、2021年~2036年)
- はじめに/主な調査結果
- カラム種類別 過去市場規模(百万米ドル)分析、2021年~2025年
- カラム種類別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- 極低温式メタン除去装置
- 吸収式メタン除去装置
- ターボエキスパンダー一体型
- 還流式メタン除去装置 (GSP/RSV)
- コンパクトモジュラーカラム
- カラム種類別前年比成長傾向分析(2021年~2025年)
- カラム種類別絶対額市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析(2021年~2025年)
- 用途別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- NGL回収
- エチレンプラントのコールドセクション
- ガス処理プラント
- LNG前処理
- 製油所オフガス
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額機会分析(2026年~2036年)
- 生産能力別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 過去市場規模(百万米ドル)の分析(生産能力別、2021年~2025年)
- 現在および将来の市場規模(百万米ドル)の分析および予測(生産能力別、2026年~2036年)
- 小規模(100 MMscfd未満)
- 中規模(100~500 MMscfd)
- 大規模(500~1,000 MMscfd)
- 超大規模(1,000 MMscfd超)
- モジュラー式スキッド
- 2021年から2025年までの処理能力別前年比成長トレンド分析
- 2026年から2036年までの処理能力別絶対額市場機会分析
- 内部構造別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 内部構造別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 内部構造別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 構造化充填材
- トレイ式カラム
- ランダム充填
- ハイブリッド内部構造
- 大容量トレイ
- 内部構造別前年比成長傾向分析(2021年~2025年)
- 内部構造別絶対額市場機会分析(2026年~2036年)
- エンドユーザー別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- エンドユーザー別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- エンドユーザー別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- ガス処理業者
- 石油化学(エチレン)
- ミッドストリーム事業者
- LNG事業者
- 製油所
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模の過去データ(百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場分類別市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 米国
- カナダ
- カラム種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カラム種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 主なポイント
- 国別ラテンアメリカ市場分析および予測
- 市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ
- カラム種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カラム種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- カラム種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カラム種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他の地域
- カラム種類別
- 用途別
- 生産能力別
- 内部構成別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カラム種類別
- 用途別
- 生産能力別
- 内部構成別
- エンドユーザー別
- 主なポイント
- 東アジア市場の分析および予測(国別)
- 過去の市場規模(百万米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- カラム種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カラム種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- カラム種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カラム種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他地域
- カラム種類別
- 用途別
- 生産能力別
- 内部構成別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カラム種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- カラム種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- カラム種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- カラム種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析、2025年
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- カラムの種類別
- 用途別
- 容量別
- 内部構造別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- カラムの種類別
- 用途別
- 容量別
- 内部構成別
- エンドユーザー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- リンデ・エンジニアリング
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- エア・プロダクツ
- ハネウェルUOP
- チャート・インダストリーズ
- テクニップ・エナジーズ
- リンデ・エンジニアリング
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:カラムタイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:容量別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表5:内部構成別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表6:エンドユーザー別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:北米市場規模(百万米ドル)の容量別予測、2021年~2036年
- 表11:北米市場規模(百万米ドル)の内部構造別予測、2021年~2036年
- 表12:北米市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表13:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表14:種類別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表15:用途別南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表16:容量別南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表17:内部構造別南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表18:ラテンアメリカ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表19:ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表20:ヨーロッパ市場規模(百万米ドル)の予測(カラムの種類別、2021年~2036年)
- 表21:西ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表22:西ヨーロッパ市場規模(百万米ドル)の容量別予測、2021年~2036年
- 表23:西ヨーロッパ市場規模(百万米ドル)の内部構造別予測、2021年~2036年
- 表24:西ヨーロッパ市場規模(百万米ドル)の予測(用途別)、2021年~2036年
- 表25:東ヨーロッパ市場規模(百万米ドル)の予測(国別)、2021年~2036年
- 表26:東ヨーロッパ市場規模(百万米ドル)の予測(カラムの種類別)、2021年~2036年
- 表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表28:東ヨーロッパの市場規模(百万米ドル)の容量別予測、2021年~2036年
- 表29:東ヨーロッパの市場規模(百万米ドル)の内部構造別予測、2021年~2036年
- 表30:東ヨーロッパ市場規模(百万米ドル)の予測(用途別)、2021年~2036年
- 表31:東アジア市場規模(百万米ドル)の予測(国別)、2021年~2036年
- 表32:東アジア市場規模(百万米ドル)の予測(カラム種類別)、2021年~2036年
- 表33: 用途別東アジア市場規模(百万米ドル)予測、2021年~2036年
- 表34:容量別東アジア市場規模(百万米ドル)予測、2021年~2036年
- 表35:内部構造別東アジア市場規模(百万米ドル)予測、2021年 ~2036年
- 表36:東アジア市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表38:南アジアおよび太平洋地域の市場規模(百万米ドル)のコラムの種類別予測、2021年~2036年
- 表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表40:南アジア・太平洋地域の市場規模(百万米ドル)の容量別予測、2021年~2036年
- 表41:南アジア・太平洋地域の市場規模(百万米ドル)の内部構造別予測、2021年~2036年
- 表42:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別)、2021年~2036年
- 表43:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別)、2021年~2036年
- 表44:中東・アフリカ地域の市場規模(百万米ドル)の予測(カラムの種類別)、2021年~2036年
- 表45:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表46:中東・アフリカ地域の市場規模(百万米ドル)の容量別予測、2021年~2036年
- 表47:中東・アフリカ地域の市場規模(百万米ドル)の内部構造別予測、2021年~2036年
- 表48:中東・アフリカ市場規模(百万米ドル)の予測(用途別)、2021年~2036年
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測、2021年~2036年
- 図3:カラム種類別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:カラム種類別世界市場の前年比成長率比較(2026年~2036年)
- 図5:カラム種類別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の投資魅力分析
- 図9:生産能力別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:容量別世界市場の前年比成長率比較(2026年~2036年)
- 図11:容量別世界市場の魅力度分析
- 図12:内部構造別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:内部構成別世界市場の前年比成長率比較(2026年~2036年)
- 図14:内部構成別世界市場の投資魅力度分析
- 図15:エンドユーザー別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図16:エンドユーザー別世界市場の前年比成長率比較(2026年~2036年)
- 図17:エンドユーザー別世界市場の投資魅力度分析
- 図18:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場における追加的なドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場における追加的なドル機会(2026年~2036年)
- 図25:東アジア市場における追加的なドル機会(2026年~2036年)
- 図26:南アジアおよび太平洋市場における追加的なドル機会(2026年~2036年)
- 図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図28:北米市場における国別価値シェアおよびBPS分析、2026年および2036年
- 図29:北米市場におけるコラム種類別価値シェアおよびBPS分析、2026年および2036年
- 図30:北米市場におけるコラム種類別の前年比成長率比較(2026年~2036年)
- 図31:北米市場におけるコラム種類別の市場魅力度分析
- 図32:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:用途別北米市場の魅力度分析
- 図35:生産能力別北米市場のシェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における容量別前年比成長率の比較(2026年~2036年)
- 図37:北米市場における容量別の市場魅力度分析
- 図38:北米市場における内部構造別の市場シェアおよびBPS分析(2026年および2036年)
- 図39:北米市場における内部構成別前年比成長率の比較(2026年~2036年)
- 図40:北米市場における内部構成別の市場魅力度分析
- 図41:北米市場におけるエンドユーザー別市場シェアおよびBPS分析(2026年および2036年)
- 図42:北米市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図43:北米市場におけるエンドユーザー別の市場魅力度分析
- 図44:ラテンアメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)









