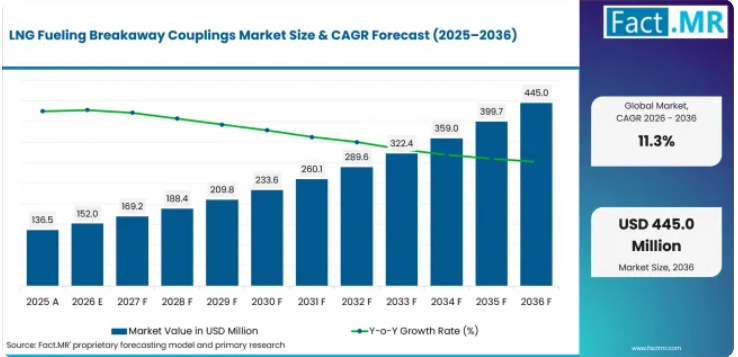
LNG燃料用ブレークアウェイカップリング市場の成長を支える重要な数値とは何でしょうか?
2036年までに2億9,300万米ドルの絶対的な市場機会が見込まれており、各セグメントではデュアルシャットオフ式ブレークアウェイカップリングとLNGトラック用燃料供給が牽引役となっています。
- 市場の需要要因
- 中国では2025年に約19万8,700台のLNG駆動大型トラックが販売され、前年比11.6%増となりました。LNGモデルは大型トラック販売台数の約4分の1を占めており、その車両群におけるすべての給油作業では、ブレークアウェイカップリングによって保護された接続部を通過します。
- ABSのLNGバンカリングガイドでは、供給システムに対し、ドライブレイク式緊急リリースカップリングまたはブレークアウェイカップリングを介して迅速に切断されることを求めています。これらは、いずれの方向においても設計荷重を超えた際に作動し、結氷状態でも機能し、作動時に放出されるLNGを最小限に抑える必要があります。
- 欧州環境庁によると、EU-27にはLNGバンカーリング能力を有する港湾が67か所あり、そのうち45か所はTEN-T中核ネットワーク上に位置しています。これは、中核港湾における液化メタン給油ポイントの設置を定めたAFIRの要件に基づくものであり、各バンカーリングポイントにはブレークアウェイ保護装置が必要です。
- シンガポール海事港湾庁は、2025年のLNGバンカー販売量が23.1%増の571,400トンに達したことを記録し、2026年1月に新たなLNGバンカー供給ライセンスの申請受付を開始しました。これにより、移送接続部に認定されたカップリングを必要とするバンカー船隊が拡大することになります。
- LNGトラック、バス、産業用車両を運行する運航事業者は、ディスペンサーやホースアセンブリにブレークアウェイを標準的な安全装置として組み込んだ専用給油ステーションを建設しています。
- 分析対象の主要セグメント
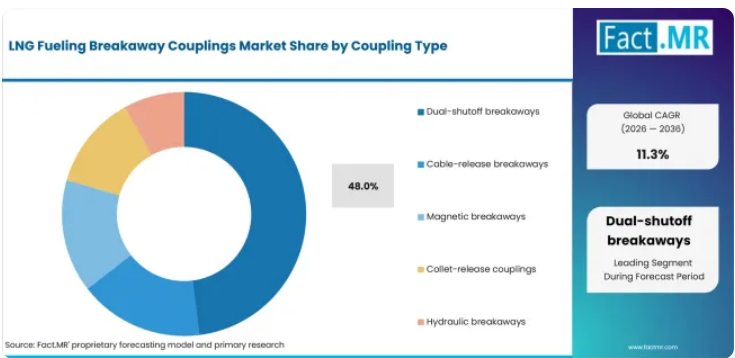
- カップリングの種類別:2026年の需要の48.4%を占めるのはデュアルシャットオフ式ブレークアウェイです。これは、分離時にステーション側と車両側またはホース側の両方を密閉することで、ドライブアウェイ時の極低温ガスの漏洩を防ぐためであり、安全基準および事業者の経験から、LNG給油サービスにおいて片側閉鎖式は事実上販売不可能な状況となっています。
- 用途別:中国の大型トラック保有台数とアジアにおける充填ステーションネットワークの拡大を背景に、LNGトラック充填が用途別需要の40.0%を占めています。一方、船対船およびトラック対船のバンカリングにより露出する接続箇所が増加しているため、LNG船舶バンカリングは22.0%と最も急速に成長しています。
- 再接続方式別:再利用可能かつ再接続可能な設計が需要の41.0%を占めています。これは、現場でリセット可能なドライブアウェイ方式であれば、オペレーターが数分で対応できるためです。一方、使い捨ての破断式設計は28.0%を占めており、購入価格が安く、常に新しいせん断要素が保証されるため、利用頻度の低いステーションに適していることから、依然として採用されています。
- エンドユーザー別:フリートオペレーターは、私有の給油インフラの所有者として、エンドユーザー需要の29.0%を占めています。LNG給油ステーションやバンカーリング事業者も、自社の移送ポイント用にカップリングを購入しており、民間および公共の給油事業全体にわたる需要を反映しています。
Fact.MRのアナリスト見解Fact.MRのシニアコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「ブレークアウェイは、作動するまでは安価な保険に過ぎませんが、作動した暁には、事故と敷地内での極低温ガスの漏出を防ぐ唯一の防護手段となります。購入者が学んだのは、次の2つの質問をすることです。すなわち、「毎回両側を確実に密閉できるか」、そして「再稼働させるにはどれほどのコストがかかるか」です。フリート契約を獲得しているサプライヤーは、現場で標準的な工具を使ってカップリングを再接続できる企業です。なぜなら、稼働停止中のステーションは、収益を失っているステーションに他ならないからです。」
- 戦略的示唆
- ステーション運営者は、ネットワーク全体でブレークアウェイのモデルを標準化すべきです。そうすることで、予備部品、試験手順、およびスタッフ研修を拠点間で共有できるようになります。
- サプライヤーは、単なる分離仕様だけでなく、再接続にかかるコストと時間、リセット手順、および予備のせん断エレメントの価格を公表することで、差別化を図ることができます。
- バンカリング事業者は、船級協会の指針が凍結状態での性能を明示的に要求しているため、氷の形成条件下での動作が検証済みのカップリングを選択すべきです。
- フリート所有者にとっては、ステーションの制御システムと連動した統合型破損検知機能を備えたカップリングが有益です。これにより、ブレークアウェイが作動すると、ディスペンサーが自動的に停止し、その事象が記録されます。
Dixon MannTek社およびTrelleborg KLAW社は、LNG移送システムで使用される極低温用ブレークアウェイおよび緊急リリース用カップリングの製品ラインアップを公表しています。船隊用ステーションやバンカリング事業者にとっての実務上の課題は、作動したカップリングが両側を隔離でき、迅速に点検が可能であり、文書化されたリセット手順に従って給油ラインを復旧できるかどうかという点です。
米国では、フリート向け給油および船舶バンカリングのパイロット事業により、11.6%の成長が見込まれています。ドイツは回廊沿いの給油およびバンカリングで11.2%と続き、オランダはヨーロッパのバンカリングハブとして11.0%の伸びを示し、インドは低いベースからLNGステーションの展開が始まったことで10.5%を記録しています。
LNG給油用ブレークアウェイカップリング市場は、セグメント別にどのように分類されるのでしょうか?
カップリングの種類別ではデュアルシャットオフ・ブレイクアウェイが48.4%で首位を占め、用途別ではLNGトラック給油が40.0%で首位となっています。
なぜデュアルシャットオフ・ブレイクアウェイがカップリング構成の主流となっているのでしょうか?
2026年に48.4%のシェアを占めるデュアルシャットオフ・ブレイクアウェイが主導的な地位にあるのは、分離時に両側を密閉することが、極低温燃料の給油における決定的な安全要件であるためです。
デュアルシャットオフ式ブレークアウェイは、需要の48.4%を占めています。これは、配管が切断された際、マイナス162℃のLNGがステーション側からも車両側からも漏出することを許容できないためであり、ブレークプレーンの両端にバルブを配置した設計のみがこれを保証できるからです。ケーブルリリース式ブレークアウェイは、張力ケーブルが分離をトリガーする車両給油に適しています。磁気式設計は迅速な再接続を優先し、コレットリリース式カップリングは船舶用途に適しており、油圧式ブレークアウェイは特殊な大流量設備に使用されます。
なぜLNGトラック給油がアプリケーショングループをリードしているのでしょうか?
2026年には、LNGトラック給油が40.0%のシェアで首位となる見込みです。これは、中国のみの大型トラック車両群が、他のどの用途にも匹敵しない規模の給油回数を生み出しているためです。
用途別LNG給油用ブレークアウェイ・カップリング市場分析 | 出典:Fact.MR
LNGトラック給油が用途別需要の40.0%を占める理由は、2025年に中国で既存の車両に加え約20万台のLNG大型トラックが販売され、各トラックが週1回以上、すべてのホース接続を保護しなければならない給油ステーションネットワークで給油を行うためです。LNG船舶用バンカリングでは、船舶間およびトラックと船舶間の接続がさらされます。鉄道への給油は機関車の運転手に伴って行われる一方、産業用車両やバス車両群では専用の給油設備が使用されます。
なぜ再接続可能な設計が、再接続の種類の中でトップを占めるのでしょうか?
2026年の市場をリードするのは、シェア41.0%を占める再利用可能/再接続可能なカップリングです。これは、利用頻度の高い給油所では、事故のたびに消耗するせん断要素のコストを負担できないためです。
再利用可能かつ再接続可能なブレークアウェイ・カップリングが需要の41.0%を占めています。これは、利用頻度の高いトラック用給油ステーションやバンカーリング業務において、車両の誤発進や漂流事故が頻繁に発生するため、事故ごとにハードウェアを交換することが実質的な運用コストとなるからです。使い捨ての破断式設計は、購入価格が主なコスト要因となる利用頻度の低いステーションに適しています。現場で修理可能なカップリングはオンサイトでのメンテナンスをサポートし、自動リセット式設計は自動化された給油作業に適しています。
なぜフリート事業者がエンドユーザーグループをリードしているのでしょうか?
2026年のシェアでトップとなるフリート事業者の割合は29.0%です。これは、民間給油インフラの普及により、カップリングの利用範囲が公共のステーションネットワークを超えて広がっているためです。
フリート事業者が需要の29.0%を占める理由は、LNG車両を運用するトラック、鉱業、港湾、および産業用フリートが、それぞれブレークアウェイ保護機能を備えたディスペンサーとホースを装備した独自の給油拠点を構築しているためです。LNG給油ステーションは一般小売チャネルを提供し、バンカリング事業者は移送用接続装置を装備し、産業用ユーザーは現場の給油場所に保護装置を設置しています。
LNG給油用ブレークアウェイ・カップリング市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
主な推進要因は、トラック、船舶、鉄道、および産業用途におけるLNG給油接続の拡大であり、これらはいずれも認定されたブレークアウェイ保護機能を必要としています。一方、普及を鈍化させている要因としては、ステーション建設にかかる資本コスト、中国における電気トラックとの競合、および給油用途ごとにばらつきのある規格が挙げられます。
推進要因の影響分析
中国のLNGトラック車両数:2025年には約198,700台のLNG大型トラックが販売され、成長率は11.6%となる見込みです。これに伴い、中国の燃料供給ステーションネットワークでは、ディスペンサーやホースの増設が続いており、それぞれに装備されたブレークアウェイ装置は、試験や事故の発生サイクルに合わせて交換されています。
船舶用LNGバンカーリングの拡大:シンガポール海事港湾庁(MPA)によると、2025年のシンガポールにおけるLNGバンカーリング販売量は23.1%増の571,400トンに達し、欧州環境庁(EEA)の集計では、EU27カ国に67か所のLNG対応バンカーリング港が存在します。バンカーリング拠点の増加に伴い、認定された分離保護を必要とする移送接続箇所も増加しています。
- ヨーロッパの輸送回廊における燃料供給: AFIRに基づくインフラ整備義務や各国のトラック脱炭素化プログラムにより、ゼロエミッションの代替手段が開発される中でも、北西ヨーロッパ全域にわたるLNG燃料供給回廊が維持されています。
機会・影響分析
バンカー船の標準パッケージ:シンガポールでまもなく制定される「港湾限界内LNGバンカー船に関する基準」および2026年にTR56バンカー供給基準が完全なシンガポール規格へと格上げされることで、船舶の移送設備が標準化され、それに伴いカップリングの仕様も統一される見込みです。
- スマート・ブレイクアウェイ: ディスペンサーの制御システムに配線され、分離検知機能を備えたカップリングは、事故を記録し、シャットダウンをトリガーし、保険書類の作成を支援します。これは、フリート運営者がますます指定するようになっているプレミアム機能です。
- インドにおけるステーション展開: インドの都市ガスおよび輸送エネルギー政策には、長距離トラック輸送向けのLNGステーションが含まれており、ほぼゼロからのネットワーク構築により、予測期間を通じてカップリングの需要が倍増します。
制約要因の影響分析
- 電気トラックとの競合:2025年の販売シェアにおいて、中国の大型電気トラックがLNGモデルを上回りました。新エネルギートラックの販売が大型トラック全体の29%に達し、各省の政策も現在では電気自動車を優遇しているため、世界最大の市場である中国におけるLNGフリートの長期的な成長には上限が生じることになります。
- ステーションの設備投資コスト: LNG燃料ステーションには、極低温貯蔵、給油、および安全システムが必要であり、そのコストがネットワークの拡大を遅らせています。特に価格に敏感な市場ではその傾向が顕著です。
- 規格のばらつき: 車両側およびステーション側の接続規格は、地域や用途によって異なり、市場間のカップリング認証を複雑にし、サプライヤーの試験コストを押し上げています。
主要なLNG給油用ブレークアウェイ・カップリング市場を比較するとどうでしょうか?
米国 11.6%。ドイツ 11.2%。オランダ 11.0%
地域別分析では、アジア太平洋、北米、ヨーロッパについて、国別セクション(米国、ドイツ、オランダ、インド)を通じて取り上げており、完全版レポートでは30カ国以上が対象となっています。
なぜアメリカの車両・船舶向けプログラムは、小規模な基盤から拡大しているのでしょうか?
米国では、ドレイジ、ごみ収集、および地域輸送の車両群向けにLNG給油が行われており、給油ステーションのネットワークはカリフォルニア州とテキサス州に集中しています。また、連邦政府の代替燃料インフラ整備プログラムにより、主要輸送回廊における給油体制が引き続き支援されています。船舶用のバンカーリングも、LNGを燃料とする船舶の米国港湾への寄港が増加し、沿岸警備隊の監督下でバンカーリング業務が正式に整備されるにつれて、新たな成長分野として加わっています。
PHMSA(米国パイプライン・危険物安全管理局)の輸送規則から、米国の運航で採用されている船級協会のバンカリングガイドラインに至るまで、極低温移送に関する規制の枠組みでは、すべての接続部におけるブレークアウェイおよび緊急リリース保護が規定されています。米国では、2026年から2036年にかけて年平均成長率(CAGR)11.6%が見込まれています。
なぜドイツは回廊輸送とバンカリングの二重市場となっているのでしょうか?
ドイツの高速道路網には、長距離トラック輸送に対応するヨーロッパでも有数の高密度なLNG給油ステーション網が整備されており、ハンブルクを筆頭とする同国の港湾では、EUの枠組みの下でLNGバンカーリングが発展しています。欧州環境庁によると、EU27カ国全体で67カ所のLNG対応バンカーリング港が存在するとされています。
ドイツの機器基準やTÜV式の認証文化により、仕様基準が高められており、完全な型式試験文書を備えたカップリングが好まれています。ドイツの需要は、2026年から2036年にかけて年平均成長率(CAGR)11.2%で拡大する見込みです。
なぜオランダがヨーロッパのバンカリング用カップリング需要の拠点となっているのでしょうか?
オランダは、ロッテルダムを通じて、ヨーロッパ最大のバンカリング港と、最も発展したLNGバンカリング事業を運営しており、船舶間でのLNG移送が日常業務として行われています。オランダの港湾では、OECDやITFによる港湾料金の差別化に関する分析にも記載されている通り、長年にわたり、よりクリーンな船舶に対して環境面でのインセンティブを提供してきました。
このエコシステムにおけるすべてのバンカー接続には、船級協会の指針に基づいて試験された緊急放出およびブレークアウェイ装置が装備されており、船隊の拡大に伴い、2026年から2036年にかけてカップリングの需要は年平均成長率(CAGR)11.0%で伸び続けています。
LNG燃料補給用ブレークアウェイ・カップリング市場をリードしているのはどの企業でしょうか?
OPW(ドーバー)、MannTek、Trelleborg KLAW、Stäubli、Dixon、およびARTAは、両側遮断の信頼性、再接続の経済性、および認証の充実度を通じて競争を繰り広げています。
競争の焦点は、両側遮断の信頼性、低コストでの再接続、認証、および実証済みの試験性能にあります。Dixon MannTek社が文書化している極低温ドライディスコネクト製品および安全ブレークアウェイ製品は、再稼働の経済性の重要性を示しています。OPW、Trelleborg KLAW、Stäubli、およびARTAは、ステーション、フリート、およびバンカリング用途向けに、さらなる調達オプションを提供しています。
競合他社との差別化は、バンカー船向け標準パッケージ、イベントロギング機能付きカップリング、およびインドにおけるステーション展開に焦点を当てています。
主要なプロバイダーはどの企業でしょうか?
- OPW (Dover)
- MannTek
- Trelleborg KLAW
- Stäubli
- Dixon
- ARTA
市場はどのように分類されていますか?
- 接続種類の種類別:
- デュアルシャットオフ式ブレークアウェイ
- ケーブルリリース式ブレークアウェイ
- 磁気式ブレークアウェイ
- コレットリリース式カップリング
- 油圧式ブレークアウェイ
- 用途別:
- LNGトラック給油
- LNG船舶バンカリング
- 鉄道車両給油
- 産業用車両給油
- バス・フリート給油
- 再接続方法別:
- 再利用可能/再接続可能
- 使い捨て式(破断式)
- 現場での修理が可能
- 自動リセット式
- エンドユーザー別:
- LNG給油ステーション
- フリート事業者
- バンカリング事業者
- 産業ユーザー
- 地域別:
- アジア太平洋
- 北米
- ヨーロッパ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの視点(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 回答される主な質問
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法論
- 章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場ダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比成長傾向分析
- 絶対額ベースの機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの世界市場分析および予測(カップリング種類別)
- はじめに/主な調査結果
- 結合種類別 過去市場規模(百万米ドル)分析、2021年から2025年
- 結合種類別 現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
- デュアルシャットオフ式ブレークアウェイ
- ケーブルリリース式ブレークアウェイ
- 磁気式ブレークアウェイ
- コレットリリース式カップリング
- 油圧式ブレークアウェイ
- 接続種類別前年比成長率分析(2021年~2025年)
- 接続種類別絶対市場規模分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)の分析(2021年~2025年)
- 用途別現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- LNGトラック給油
- LNG船舶バンカリング
- 鉄道給油
- 産業用車両給油
- バス/フリート給油
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 再接続方式別 世界市場分析および予測:2021年~2036年
- はじめに/主な調査結果
- 再接続方式別 過去市場規模(百万米ドル)の分析:2021年~2025年
- 再接続方式別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 再利用可能/再接続可能
- 使い捨て(破砕式)
- 現場修理可能
- 自動リセット
- 再接続方式別、2021年から2025年までの前年比成長傾向分析
- 再接続別 絶対的市場機会分析(2026年~2036年)
- エンドユーザー別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別 過去の市場規模(百万米ドル)分析(2021年~2025年)
- エンドユーザー別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- 車両運営事業者
- LNG給油ステーション
- バンカリング事業者
- 産業ユーザー
- エンドユーザー別、前年比成長傾向分析、2021年から2025年
- エンドユーザー別、絶対的な市場機会分析、2026年から2036年
- 地域別世界市場分析および予測、2021年から2036年
- はじめに
- 地域別過去市場規模(百万米ドル)分析、2021年から2025年
- 地域別現在の市場規模(百万米ドル)分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模の推移(過去データ、単位:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- 米国
- カナダ
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値、百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(予測値、百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパその他
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパその他
- 結合種類別
- 用途別
- 再接続別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場規模(過去データ、単位:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測、単位:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 過去の市場規模(百万米ドル)および市場分類別の傾向分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- その他の南アジア・太平洋地域
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 国別
- 市場の魅力度分析
- 国別
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析(2025年
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析(2025年
- 種類別
- 用途別
- 再接続別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 再接続別
- エンドユーザー別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 再接続別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- カップリングの種類別
- 用途別
- 再接続別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- カップリング種類別
- 用途別
- 再接続別
- エンドユーザー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- OPW(ドーバー)
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売網
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- MannTek
- ストーブリ
- トレルボルグ KLAW
- ディクソン
- ARTA
- OPW(ドーバー)
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:結合種類別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:再接続別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:エンドユーザー別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:カップリング種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:用途別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:再接続別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:エンドユーザー別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)のカップリング種類別予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表14:南米アメリカ市場規模(百万米ドル)の再接続別予測、2021年~2036年
- 表15:南米アメリカ市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表16:西ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表17:西ヨーロッパの市場規模(百万米ドル)の結合方式の種類別予測、2021年~2036年
- 表18:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表19:西ヨーロッパ市場規模(百万米ドル)の再接続別予測、2021年~2036年
- 表20:西ヨーロッパ市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表21:東ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(百万米ドル)の予測(接続種類の種類別、2021年~2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)の予測(再接続の種類別、2021年~2036年)
- 表25:東ヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別)、2021年~2036年
- 表26:東アジア市場規模(百万米ドル)の予測(国別)、2021年~2036年
- 表27:東アジア市場規模(百万米ドル)の予測(カップリング種類別)、2021年~2036年
- 表28:東アジアの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表29:東アジアの市場規模(百万米ドル)の再接続別予測、2021年~2036年
- 表30:東アジアの市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表31:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表32:南アジアおよび太平洋地域の市場規模(百万米ドル)のカップリング種類別予測、2021年~2036年
- 表33:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表34:南アジアおよび太平洋地域の市場規模(百万米ドル)の再接続別予測(2021年~2036年)
- 表35:南アジアおよび太平洋地域の市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(百万米ドル)の予測(種類別)、2021年~2036年
- 表38:中東・アフリカ地域の市場規模(百万米ドル)の予測(用途別)、2021年~2036年
- 表39:中東・アフリカ地域の市場規模(百万米ドル)の予測(再接続別)、2021年~2036年
- 表40:中東・アフリカ市場規模(百万米ドル)の予測(エンドユーザー別)、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の結合種類別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の結合種類別世界市場の前年比成長率比較
- 図5:カップリング種類別の世界市場の魅力度分析
- 図6:用途別の世界市場シェアおよびBPS分析(2026年および2036年
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:再接続別世界市場のシェアおよびBPS分析(2026年および2036年)
- 図10:再接続別世界市場の前年比成長率比較(2026年~2036年)
- 図11:再接続別 世界市場の魅力度分析
- 図12:エンドユーザー別 世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:エンドユーザー別 世界市場の前年比成長率比較(2026年~2036年)
- 図14:エンドユーザー別 世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会、2026年~2036年
- 図19:南米アメリカ市場の増分ドル機会、2026年~2036年
- 図20:西ヨーロッパ市場の増分ドル機会、2026年~2036年
- 図21:東ヨーロッパ市場の追加収益機会(ドルベース)、2026年~2036年
- 図22:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における結合種類別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における結合種類別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における結合種類別の市場魅力度分析
- 図29:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における用途別の前年比成長率比較(2026年~2036年)
- 図31:用途別北米市場の魅力度分析
- 図32:再接続別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:再接続別北米市場の前年比成長率比較(2026年~2036年)
- 図34:再接続別 北米市場の魅力度分析
- 図35:エンドユーザー別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:エンドユーザー別 北米市場の前年比成長率比較(2026年~2036年)
- 図37:エンドユーザー別 北米市場の魅力度分析
- 図38:国別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:カップリング種類別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場におけるカップリング種類別の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場におけるカップリング種類別の市場魅力度分析
- 図42:南米アメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図43: ラテンアメリカ市場:用途別前年比成長率の比較(2026年~2036年)
- 図44:ラテンアメリカ市場:用途別の魅力度分析
- 図45:ラテンアメリカ市場:再接続別市場シェアおよびBPS分析(2026年および2036年)
- 図46:ラテンアメリカ市場:再接続別前年比成長率の比較(2026年~2036年)
- 図47:南米アメリカ市場の再接続別魅力度分析
- 図48:南米アメリカ市場のエンドユーザー別市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場のエンドユーザー別前年比成長率比較(2026年~2036年)
- 図50:エンドユーザー別の南米アメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における結合タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における結合タイプ別の前年比成長率比較(2026年~2036年)
- 図54:西ヨーロッパ市場における結合タイプ別の市場魅力度分析
- 図55:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図57:用途別 西ヨーロッパ市場の魅力度分析
- 図58:再接続別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:再接続別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における再接続別市場魅力度分析
- 図61:西ヨーロッパ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図63:エンドユーザー別 西ヨーロッパ市場の魅力度分析
- 図64:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:種類別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場におけるカップリング種類別の前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場におけるカップリング種類別の市場魅力度分析
- 図68:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図70:用途別ヨーロッパ市場の魅力度分析
- 図71:再接続別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:再接続別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:再接続別ヨーロッパ市場の魅力度分析
- 図74:ヨーロッパ市場におけるエンドユーザー別市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図76:ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図77:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における結合種類別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における結合種類別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場における結合種類別の市場魅力度分析
- 図81:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における用途別の前年比成長率比較(2026年~2036年)
- 図83:用途別東アジア市場の魅力度分析
- 図84:再接続別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:再接続別東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における再接続別魅力度分析
- 図87:東アジア市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図89:エンドユーザー別東アジア市場の魅力度分析
- 図90:国別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における結合タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における結合タイプ別の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋市場における結合タイプ別の市場魅力度分析
- 図94:南アジアおよび太平洋地域の市場シェアおよびBPS分析(用途別、2026年および2036年)
- 図95:南アジアおよび太平洋地域の市場前年比成長率の比較(用途別、2026年~2036年)
- 図96:用途別 南アジア・太平洋市場の魅力度分析
- 図97:再接続別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図98:再接続別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図99:再接続別 南アジア・太平洋市場の魅力度分析
- 図100:エンドユーザー別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図101:エンドユーザー別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図102:エンドユーザー別 南アジア・太平洋地域の市場魅力度分析
- 図103:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図104:結合種類別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場におけるカップリング種類の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場におけるカップリング種類の市場魅力度分析
- 図107:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別の市場魅力度分析
- 図110:中東・アフリカ市場における再接続別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における再接続別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における再接続別の市場魅力度分析
- 図113:中東・アフリカ市場におけるエンドユーザー別の価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









