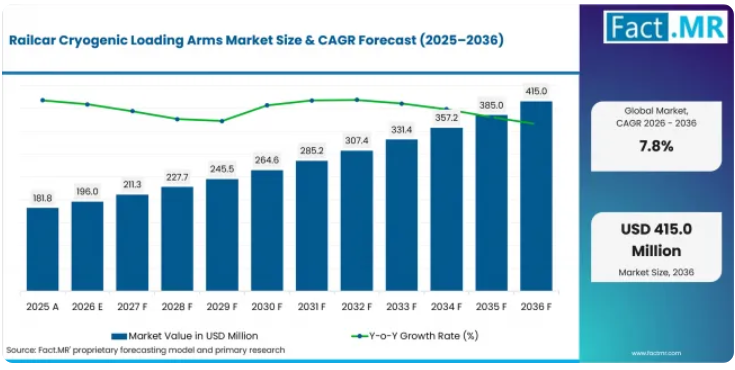
鉄道用極低温積載アーム市場の成長を支える重要な数値とは何でしょうか?
2036年までに2億1,900万米ドルの絶対的な市場機会が見込まれており、LNG、手動カップリング、および産業用ガス生産者がその牽引役となっています。
市場の需要を牽引する要因
- 産業用ガス生産者は、液体窒素や液体の酸素の移送中にシールの完全性を安定して維持できる低温用アームアセンブリを必要としています。
- LNG流通業者は、作業員を冷たい液体の飛散地点から遠ざけることができる、排水機能と断熱機能を備えた接続部を優先しています。
- 化学プラントでは、ホースを用いた取り扱いよりもエチレンやエタンの移送をより制御しやすくするため、固定式レールラック設備が使用されています。
- 鉄道ターミナル運営会社は、繰り返される積載サイクルにより手動接続のリスクが高まる箇所において、接続システムのアップグレードを行うと予想されます。
分析対象の主要セグメント
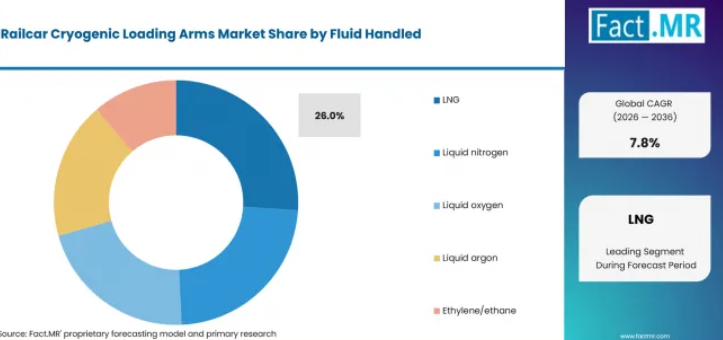
取り扱い流体別:低温燃料の流通における鉄道輸送需要により、2026年にはLNGが26.0%のシェアを占めると予想されます。
接続の種類別:多くの設置済みラックでは依然としてオペレーターによる接続手順が残されているため、2026年には手動接続が37.0%のシェアを占めると予測されています。
エンドユーザー別:充填ネットワークを通じた液体窒素および酸素の輸送に牽引され、2026年には産業用ガス生産者が34.0%のシェアを獲得すると見込まれています。
Fact.MRのアナリスト見解
Fact.MRのシニアコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「鉄道車両用極低温充填アームの商業的試験は、ピーク流量だけではありません。オペレーターは、スイベルジョイント、カップリング、ドレンラインが、繰り返される低温使用環境下でも信頼性を維持できるという証拠を求めています。需要は、安全なアクセス、予測可能なメンテナンス、および既存のラックへの明確な後付け適合性を兼ね備えたパッケージへと移行すると予想されます。」
戦略的示唆
鉄道ターミナル運営者は、接続設備のアップグレードに先立ってラック調査を行うことでメリットを得られます。移送の安全性に関する考慮点は、リーチ、回転、緊急解放の設計が流体移送の決定を左右する船舶用ローディングアームにも見られます。産業用ガス生産者は、窒素および酸素のラックで同じカップリング手順を使用することで、よりクリーンなトレーニング記録を得ることができます。
LNG流通業者は、サテライトデポ向けのローディングアームを承認する前に、冷却およびドレン処理の手順を文書化する必要があります。機器供給業者は、標準的なローディングアームの入札と、ステンレス鋼や低温シール材を必要とする極低温用包装とを区別する必要があります。
米国は、LNG流通事業や産業用ガスの移送設備のアップグレードに支えられ、2026年から2036年にかけて年平均成長率(CAGR)9.4%で、鉄道車両用極低温ローディングアーム市場を牽引すると予想されます。カナダでは、鉄道と連携したエネルギー・ガス回廊が需要を活発に維持し、年平均成長率(CAGR)は8.6%を記録すると予測されています。日本では、輸入LNGの取り扱いと精密なターミナルエンジニアリングにより、8.2%の成長が見込まれています。英国では、化学ターミナルおよび産業用ガスの物流により、年平均成長率(CAGR)は7.8%になると推定されています。ドイツでは、化学生産拠点と現地の積載設備に関する専門知識に支えられ、7.5%の成長が見込まれています。
鉄道用極低温積載アーム市場は、セグメント別にどのように分類されますか?
2026年には、LNGが「取り扱い流体」部門で26.0%のシェアを占め、首位になると予想されます。また、「接続の種類」部門では、手動接続が2026年に37.0%のシェアで首位になると予測されています。
どの取り扱い流体が主流となりますか?
2026年には、LNGが26.0%のシェアを占めると予測されています。
LNGは、鉄道積載において、制御された冷却、誘導排水、および配送拠点での安定した低温移送が不可欠であるため、首位を占めています。また、固定式積載ラックを運用するターミナルでは、確実な接続制御も購入決定に影響を与えます。液体窒素は、地域貯蔵施設や商用ガスネットワークにおける産業用ガスの充填を支えています。液体酸素は、移送の安全性の実績が機器の選定に影響を与える医療および産業用のバックアップ用途に利用されています。液体アルゴン、エチレン、エタンは、積載量よりも極低温環境への適合性がより重要視される、小規模な用途に属しています。
接続方式種類セグメントを牽引しているのは何でしょうか?
手動結合は、2026年に37.0%のシェアを占めると予想されています。
手動接続は、オペレーターによる接続手順と確立された作業慣行が定着している既存の鉄道ラックにおいて、依然として広く使用されています。半自動接続は、ラックシステム全体を交換することなく、取り扱いによる負担を軽減しようとするターミナルで注目を集めています。QCDC接続は、1シフトあたり複数の鉄道車両にわたって迅速な接続および切断を必要とする作業に適しています。ドライブレイク接続は、製品の損失や冷蒸気にさらされることが直接的な運用上の懸念となる場面で好まれます。
エンドユーザーは需要をどのように形成しているのでしょうか?
2026年には、産業用ガス生産業者が34.0%のシェアを占めると予測されています。
産業用ガス生産業者は、反復可能なラック操作に依存する液体窒素および液体酸素の充填ネットワークを通じて、最大の需要を生み出しています。LNG流通業者は、サテライト型サプライチェーンが小規模な貯蔵施設や地域への燃料配送を拡大するにつれ、もう一つの需要源となっています。化学プラントでは、エチレンやエタンの移送に極低温ローディングアームを使用しており、材料の適合性については詳細な検討が必要です。鉄道ターミナルや商業用ガス充填業者は、改修プロジェクト、メンテナンスプログラム、設備の更新を通じて需要を牽引しています。
鉄道車両用極低温ローディングアーム市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
LNGの鉄道輸送が市場を牽引していますが、現場ごとのラック形状の違いが普及を制約しています。
推進要因の影響分析
LNGの衛星配送: 鉄道と連携したLNG配送では、冷却や排液を制御された方法で処理するローディングアームの重要性が高まると予想されます。小規模なデポにおいても、作業員が低温の液体に直接さらされないようにする設備が必要です。アームのリーチと明確な緊急放出手順を兼ね備えた包装の採用が進むと予測されます。
産業用ガス充填ネットワーク: 地域の充填拠点では、液体窒素や酸素を繰り返し移送しています。標準化されたアームアセンブリにより、作業員やシフト間のばらつきが軽減されます。
- 機器供給業者は、発注承認前にシール性能とメンテナンス間隔を提示することが求められます。
- より安全な鉄道ラックでの取り扱い:極低温液体の移送では、ホースを手作業で持ち上げたり排水したりする際に、飛散や低温火傷のリスクが生じます。固定式ローディングアームを使用することで、作業の多くをガイドされた動作経路内で行うことができます。ターミナルでは、安全審査と改修予算を連動させることが見込まれています。
- 極低温設備の改修サイクル: 古いラックでは、新しいスイベルジョイントや、より低温に対応した接続金具が必要となることがよくあります。改修プロジェクトにより、オペレーターは施設全体を変更することなく安全性を向上させることができます。新しいアームが既存のラックの設置スペースに適合する場合、需要の増加が見込まれます。
- オペレーター研修の再現性: 複数のベイで同一の接続手順を採用することで、排水やロックの手順を省略してしまうリスクを低減できます。手動での接続は依然として一般的であるため、研修内容の明確さが購入判断に影響を与え続けています。機器の選定にあたっては、アームの点検や再稼働の容易さが重視される見込みです。
機会影響分析
半自動接続へのアップグレード:高付加価値の極低温製品を積載するターミナルでは、完全手動の接続作業に代わる方法を模索することが予想されます。半自動システムは、ラックのレイアウトを従来のまま維持しつつ、低温継手の近くでの手作業を軽減します。ベイ全体の交換よりも改修予算の承認が得やすい場所では、この手法がより注目されるでしょう。
- QCDC改修パッケージ: クイックコネクトおよびディスコネクト用カップリングパッケージは、オペレーターが接続時間を短縮しつつ、ロック確認の精度を高めるのに役立ちます。積載時間帯が頻繁に繰り返される鉄道ターミナルでは、ダウンタイムが車両のターンアラウンドに影響を与えるため、これらのシステムの導入が検討される見込みです。主な導入機会は、既存のノズル位置に適合するパッケージに集中しています。
- プレハブ式ラックモジュール: 新規の極低温移送拠点の建設により、プレハブ式アームおよびアクセスパッケージの導入余地が生まれています。これらのモジュールは、現場での組み立て作業を削減し、試運転時の文書作成を容易にします。ターミナルの停止時間が限られている場合、プロジェクトチームはこのオプションを重視すると予測されます。
- アフターマーケットのスイベルプログラム:設置済みの積載アームは、時間の経過とともにスイベルジョイントの点検やカウンターバランスの調整が必要となります。サービス契約により、メーカーは最初の機器販売後も継続的な収益を得ることができます。オペレーターは、旧型のアーム設計向けの交換部品を常時確保しているプロバイダーを好むと予想されます。
拘束装置の影響分析
- 高度なエンジニアリングによる注文コスト:極低温シールやカップリングの選択肢が含まれる場合、極低温用積載アームは単なるカタログ商品ではありません。設置開始前のエンジニアリング作業時間により、購入価格が高くなります。小規模な施設では、ホース式システムが依然として内部の安全審査に合格している限り、発注を先送りすると予想されます。
- 現場固有のラック形状: 鉄道車両のノズル高さやプラットフォームへのアクセスは、場所によって異なります。適合性が悪いとアームのリーチが短くなり、接続作業が困難になります。現地調査の結果、アーム一式だけでは不十分で構造上の改修が必要であると判明した場合、購入の決定が遅れることになります。
- 極低温用シールの認定:低温下でのシールの挙動は、LNGおよび液化ガスの移送において直接的な承認要件となります。オペレーターは、繰り返しの冷却サイクル後も継手が確実に密閉された状態を維持することを証明することを求めています。サイトごとに鉄道車両のインターフェースが異なる場合、認定に要する時間が導入の妨げになると予想されます。
- 保守トレーニングの負担:ローディングアームによる制御の向上は、オペレーターが正しい点検および排水方法を知っている場合にのみ実現します。小規模な充填サイトでは、ラック専門の担当者を配置する余裕が限られています。したがって、スタッフの離職率が高い場合や、保守サポートが遠方にある場合、研修の負担が導入の遅れにつながります。
鉄道車両用極低温ローディングアーム市場が最も急速に拡大している国はどこでしょうか?
各国の成長率は、ドイツの7.5%から米国の9.4%まで幅があります。この差は、鉄道ラック設備のアップグレードのタイミングや、LNGと産業用ガスの移送業務の構成比を反映しています。国レベルの需要は、各ターミナルの運用状況や改修スケジュールと照らし合わせて評価する必要があります。
米国での導入を後押しする要因は何でしょうか?
LNG流通および産業用ガスラックのアップグレードに支えられ、年平均成長率(CAGR)は9.4%です。
米国の成長は、LNG流通業者や産業用ガス生産者が鉄道に接続された移送拠点を運営している市場状況を反映しています。2026年から2036年にかけて、繰り返し行われる低温積載に対応するラックの更新が進む中、需要は年平均成長率(CAGR)9.4%で拡大すると予想されています。OPW社とEmco Wheaton社は、同国において積載アーム、カプラー、およびメンテナンスサポートに関する確固たる設備基盤を提供しています。
カナダの需要はどのように拡大しているのでしょうか?
8.6%のCAGR。鉄道と連携したガス輸送回廊と、低温サービス用ターミナルの需要が牽引しています。
カナダの市場見通しは、過酷な稼働条件下で信頼性の高い移送機器を必要とする、長距離の鉄道回廊とエネルギー物流によって支えられています。ターミナル各社が低温サービス向けのロードアームのリーチや安全な切り離しを見直す中、同国の市場は8.6%のCAGRを記録すると予測されています。事業者らは、冬季の積載作業における手動作業の負担を軽減する、堅牢なパッケージを好むと見込まれます。
2026年から2036年にかけて、日本の成長を牽引する要因は何でしょうか?
年平均成長率(CAGR)8.2%。LNGの荷役およびコンパクトなターミナルエンジニアリングが後押ししています。
日本の需要は、コンパクトなターミナルサイトにおける輸入LNGの取り扱いおよび産業用ガスの流通を反映しています。ラック(充填装置)のアップグレードにおいて、正確な動作と明確な接続手順が重視される中、市場は年平均成長率(CAGR)8.2%で成長すると予想されます。現地のエンジニアリングチームは、新しいアームを承認する前に、実証済みのスイベルの動作特性と明確な文書化を重視すると見込まれます。
英国の需要はどのように拡大しているのでしょうか?
年平均成長率(CAGR)7.8%。化学ターミナルおよび産業用ガスの移送作業が牽引しています。
英国の成長は、鉄道や道路のインターフェースを跨ぐ安全な移送に依存する化学クラスターや産業用ガスネットワークによって形作られています。既存のラックが検査に基づく交換サイクルを経るにつれ、需要は年平均成長率(CAGR)7.8%を記録すると推定されています。Emco Wheatonの英国拠点は、積載システムや付属品に関する現地でのサービス相談をサポートしています。
ドイツの成長を支えているものは何でしょうか?
年平均成長率(CAGR)7.5%、化学製品の生産および積載設備に関する専門知識に支えられています。
ドイツの成長は、化学・産業ガス分野が成熟していることを反映しており、初回の設置量よりも信頼性がより重視されています。オペレーターが旧式のラックハードウェアを、極低温対応の継手やより優れたアクセスレイアウトを備えたものに更新する際、同国のCAGRは7.5%になると予測されています。SVT GmbHおよびEmco Wheaton GmbHは、陸上積載アームおよび流体移送に関する専門知識を通じて、現地の設備分野を支援しています。
鉄道車両用極低温積載アーム市場をリードしているのはどの企業でしょうか?
OPW、Emco Wheaton、およびKanon Loading Equipmentが、最も直接的に関連するサプライヤーとして挙げられますが、SVT GmbHは、特殊な積載アームおよび流体移送の製品群を通じて、競争の場を広げています。
OPWは、バルク液体の移送用に設計されたエンジニアリング積載アーム、カプラー、および鉄道ラック用機器を通じて市場に参入しています。Emco Wheatonは、鉄道車両向けの陸上積載・荷下ろしシステムを供給し、関連付属品やサービス体制を通じて設置を支援しています。Kanon Loading Equipment社は、鉄道および道路タンクローリー用途向けの極低温対応ローディングアーム設計を提供しています。SVT GmbH社は、液体および気体の取り扱い用に開発された鉄道用ローディングシステムを提供しています。これらの企業は、本レポートにおいて、この市場にサービスを提供する主要なプロバイダーとして特定されています。
2026年から2036年にかけて、サプライヤーの選定においては、繰り返される冷却サイクルにおけるシール性能、信頼性の高いスイベル動作、および既存のレールラックレイアウトとの正確な適合性が重視されると予想されます。また、購入者は、排水設計、緊急切断手順、点検用アクセス、および交換用部品の入手可能性についても精査する可能性が高いでしょう。極低温エンジニアリングと、改造の柔軟性、オペレーターにとって扱いやすい操作性、迅速なメンテナンスサポートを兼ね備えた企業は、LNG流通業者、産業用ガス生産者、化学プラント、および鉄道ターミナル運営者の間で、より強固な地位を確立できる可能性があります。
主要なプロバイダーはどの企業でしょうか?
- OPW Engineered Systems, a Dover company
- Emco Wheaton, an Ingersoll Rand brand
- Kanon Loading Equipment
- SVT GmbH
市場はどのように区分されていますか?
- 取り扱い流体別:
- LNG
- 液体窒素
- 液体酸素
- 液体アルゴン
- エチレン/エタン
- 接続方式の種類:
- 手動式カップリング
- 半自動式カップリング
- QCDCカップリング
- ドライブレイク式カップリング
- エンドユーザー別:
- 産業用ガス製造業者
- LNG販売業者
- 化学プラント
- 鉄道ターミナル
- ガス充填業者
- 地域別:
- 北米
- ヨーロッパ
- 東アジア
- ラテンアメリカ
- 南アジア・太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的立場にありますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比成長傾向分析
- 絶対額ベースのビジネスチャンス分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの取り扱い流体別世界市場分析および予測
- はじめに/主な調査結果
- 流体別 過去の市場規模(百万米ドル)分析:2021年~2025年
- 流体別 現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
- LNG
- 液体窒素
- 液体酸素
- 液体アルゴン
- エチレン/エタン
- 取り扱い流体別前年比成長傾向分析(2021年~2025年)
- 取り扱い流体別絶対額市場機会分析(2026年~2036年)
- 接続種類別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 接続種類別 過去市場規模(百万米ドル)の分析、2021年から2025年
- 接続種類別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- 手動カップリング
- 半自動カップリング
- QCDCカップリング
- ドライブレイクカップリング
- 接続種類別前年比成長傾向分析(2021年~2025年)
- 接続種類別絶対的な市場機会分析(2026年~2036年)
- エンドユーザー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別過去市場規模(百万米ドル)分析(2021年~2025年)
- エンドユーザー別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 産業用ガス生産者
- LNG流通業者
- 化学プラント
- 鉄道ターミナル
- 商業用ガス充填業者
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別現在市場規模(百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 取り扱い流体別
- 接続種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 取り扱い流体別
- 接続種類別
- エンドユーザー別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパ市場の分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他の地域
- 取り扱い流体別
- 接続種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 取り扱い流体別
- 接続種類別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 主なポイント
- 東アジア市場の分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 取り扱い流体別
- 接続タイプ別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)および傾向分析(2021年~2025年)
- 市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 取り扱い流体別
- 接続種類別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析、2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 取り扱い流体別
- 接続の種類別
- エンドユーザー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- OPW(ドーバー)
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Emco Wheaton(Gardner Denver)
- Kanon Loading Equipment
- SVT GmbH(Nikkiso)
- Fluitrans
- Liquip
- OPW(ドーバー)
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:取り扱い流体別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:接続方式別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:エンドユーザー別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:取り扱い流体別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表7:接続種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:エンドユーザー別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)の予測(取り扱い流体別)、2021年~2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の予測(接続種類別)、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の予測(エンドユーザー別)、2021年~2036年
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:西ヨーロッパ市場規模(百万米ドル)の流体別予測、2021年~2036年
- 表15:西ヨーロッパ市場規模(百万米ドル)の接続の種類別予測、2021年~2036年
- 表16:西ヨーロッパ市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表17:東ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表18:東ヨーロッパ市場規模(百万米ドル)の取り扱い流体別予測、2021年~2036年
- 表19:東ヨーロッパ市場規模(百万米ドル)の接続種類別予測、2021年~2036年
- 表20:東ヨーロッパ市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表21:東アジア市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東アジア市場規模(百万米ドル)の処理流体種類別予測、2021年~2036年
- 表23:東アジア市場規模(百万米ドル)の接続種類別予測、2021年~2036年
- 表24:東アジア市場規模(百万米ドル)のエンドユーザー種類別予測、2021年~2036年
- 表25:南アジア・太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表26:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(処理流体の種類別、2021年~2036年)
- 表27:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(接続の種類別、2021年~2036年)
- 表28:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(エンドユーザーの種類別、2021年~2036年)
- 表29:中東・アフリカの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表30:中東・アフリカの市場規模(百万米ドル)の流体種類別予測、2021年~2036年
- 表31:中東・アフリカの市場規模(百万米ドル)の接続方式種類別予測、2021年~2036年
- 表32:中東・アフリカ市場規模(百万米ドル)の最終ユーザー別予測、2021年~2036年
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測、2021年~2036年
- 図3:取り扱い流体別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:取り扱い流体別の世界市場前年比成長率の比較(2026年~2036年)
- 図5:取り扱い流体別の世界市場の魅力度分析
- 図6:接続種類別 世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:接続種類別 世界市場の前年比成長率比較(2026年~2036年)
- 図8:接続種類別 世界市場の投資魅力度分析
- 図9:エンドユーザー別 世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:エンドユーザー別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:エンドユーザー別の世界市場の魅力度分析
- 図12:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場における追加的ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場における追加的ドル機会(2026年~2036年)
- 図19:東アジア市場における追加的ドル機会(2026年~2036年)
- 図20:南アジアおよび太平洋市場における追加的ドル機会(2026年~2036年)
- 図21:中東・アフリカ市場における追加ドル機会(2026年~2036年)
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における取り扱い流体別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における取り扱い流体別前年比成長率の比較(2026年~2036年)
- 図25:北米市場における取り扱い流体別の市場魅力度分析
- 図26:北米市場における接続種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図27: 接続種類別 北米市場の前年比成長率比較(2026年~2036年)
- 図28:接続種類別 北米市場の魅力度分析
- 図29:エンドユーザー別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:エンドユーザー別 北米市場の前年比成長率比較(2026年~2036年)
- 図31:エンドユーザー別の北米市場の魅力度分析
- 図32:国別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:取り扱い流体別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図34:南米アメリカ市場における取り扱い流体別の前年比成長率比較(2026年~2036年)
- 図35:南米アメリカ市場における取り扱い流体別の市場魅力度分析
- 図36:南米アメリカ市場の接続種類別市場シェアおよびBPS分析(2026年および2036年)
- 図37:南米アメリカ市場の接続種類別前年比成長率の比較(2026年~2036年)
- 図38:南米アメリカ市場の接続種類別市場魅力度分析
- 図39:エンドユーザー別南米アメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図40:エンドユーザー別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:エンドユーザー別の南米アメリカ市場の魅力度分析
- 図42:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における取り扱い流体別の市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における流体種別前年比成長率の比較(2026年~2036年)
- 図45:西ヨーロッパ市場における取り扱い流体別の魅力度分析
- 図46:西ヨーロッパ市場における接続種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における接続種類別の前年比成長率比較(2026年~2036年)
- 図48:接続種類別の西ヨーロッパ市場の魅力度分析
- 図49:エンドユーザー別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図50:エンドユーザー別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図51:エンドユーザー別の西ヨーロッパ市場の魅力度分析
- 図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における取り扱い流体別市場価値シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における取り扱い流体別前年比成長率の比較(2026年~2036年)
- 図55:東ヨーロッパ市場における取り扱い流体別の市場魅力度分析
- 図56:東ヨーロッパ市場における接続種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図57:東ヨーロッパ市場における接続種類別の前年比成長率比較(2026年~2036年)
- 図58:東ヨーロッパ市場における接続種類別の市場魅力度分析
- 図59:ヨーロッパ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図60:ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図61:ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における取り扱い流体別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における取り扱い流体別の前年比成長率比較(2026年~2036年)
- 図65:東アジア市場における取り扱い流体別の市場魅力度分析
- 図66:東アジア市場における接続種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における流体種類別の前年比成長率比較(2026年~2036年)
- 図68:東アジア市場における流体種類別の市場魅力度分析
- 図69:東アジア市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図71:エンドユーザー別 東アジア市場の魅力度分析
- 図72:国別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図73:取り扱い流体別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場における取り扱い流体別の前年比成長率比較(2026年~2036年)
- 図75:南アジア・太平洋市場における取り扱い流体別の市場魅力度分析
- 図76:南アジア・太平洋市場における接続種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:南アジア・太平洋市場における処理流体別の前年比成長率の比較(2026年~2036年)
- 図78:南アジア・太平洋市場における接続種類別の市場魅力度分析
- 図79:南アジア・太平洋市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図81:エンドユーザー別 南アジア・太平洋市場の魅力度分析
- 図82:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図83:取り扱い流体別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における流体別前年比成長率比較(2026年~2036年)
- 図85:中東・アフリカ市場における流体別の市場魅力度分析
- 図86:中東・アフリカ市場における接続種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における処理流体別前年比成長率の比較(2026年~2036年)
- 図88:中東・アフリカ市場における接続タイプ別の市場魅力度分析
- 図89:中東・アフリカ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業シェア分析









