直流(DC)配電市場の概要
市場の概要
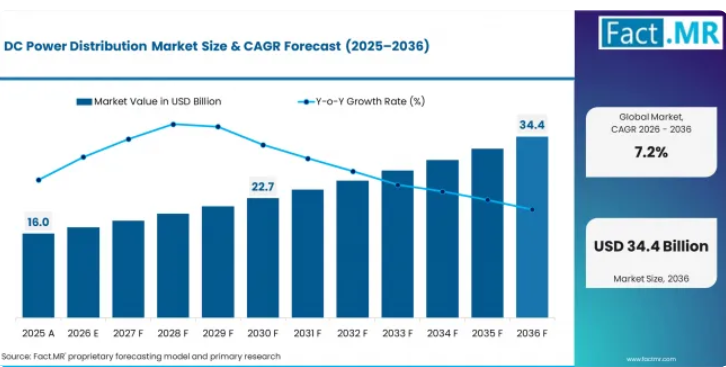
- 2025年、世界の直流(DC)電力配電市場の規模は約160億米ドルでした。
- 同市場は、2026年の172億米ドルから、2036年までに推定344億米ドルへと成長すると見込まれています。
- 直流(DC)配電市場は、予測期間中に年平均成長率(CAGR)7.2%で成長すると見込まれています。
- 2026年から2036年にかけて、この市場は約172億米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
- 用途別セグメントでは、データセンターや通信ネットワークからの旺盛な需要に牽引され、2026年には「IT・デジタルインフラ」が市場で支配的な地位を占めています。
- 予測期間中の主要な成長市場は、インド(年平均成長率9.2%)、日本(同9.1%)、中国(同8.8%)であり、これらはEV充電インフラの急速な拡大、再生可能エネルギーの統合の進展、および産業の電化やデジタルインフラへの投資拡大に支えられています。
需要と成長の推進要因
- エネルギー効率に優れた電力供給システムへのニーズの高まりや、さまざまな産業における電化の進展などが、直流(DC)配電システムの市場成長を後押ししています。特に、DCの方が効率が高く、変換損失が少ない用途において、その傾向が顕著です。
- データセンター、クラウドコンピューティング、デジタルインフラの成長は、DCベースの電力システムに対する需要を大幅に牽引しています。これは、サーバーや通信機器が本来DCで動作するため、システムの効率と信頼性が向上するからです。
- 電気自動車(EV)充電インフラの普及が進み、EVユーザーのニーズに応えるための迅速かつ効率的な充電ネットワークへの需要が高まっていることから、特に高出力および超急速充電器の分野において、直流(DC)配電システムへの需要が急増すると予想されます。
- 再生可能エネルギー源(太陽光発電や、本来直流で動作する蓄電池システムなど)の普及が進んでいることから、再生可能エネルギーを統合した直流配電システムやマイクログリッドへの移行が促進されています。
- 製品およびセグメント別概要
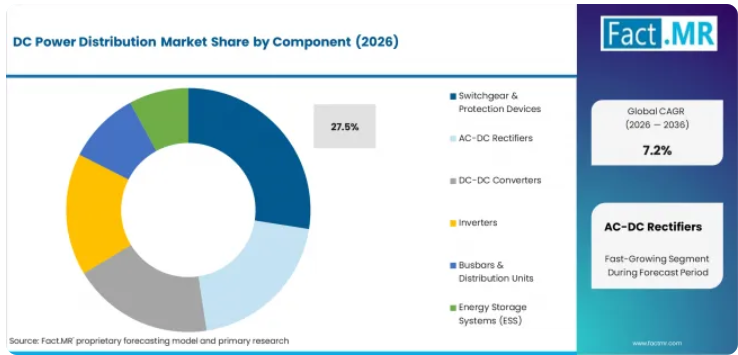
- 2026年には、直流配電システム全体の安全性、信頼性、および制御を確保する上で重要な役割を果たしていることから、開閉装置および保護装置がコンポーネントセグメントをリードし、27.5%のシェアを占める見込みです。
- 続いて、AC-DC整流器が20.1%のシェアを占めます。これは、通信、データセンター、および産業用途において、系統電力の変換に広く利用されていることが背景にあります。
- DC-DC コンバータは、EVシステム、再生可能エネルギーの統合、および効率的な電圧調整を必要とする高度な電子機器への採用拡大を追い風として、18.7%のシェアを占めています。
- 電圧レベルセグメントでは、低電圧直流(LVDC)が55.6%のシェアを占めて主導的な地位を占めており、これはデータセンター、通信インフラ、および商業用途における強力な導入が原動力となっています。
- アプリケーションセグメントでは、ITおよびデジタルインフラが36.2%のシェアで主導的な地位を占めており、これは世界的なデータセンターおよび通信ネットワークの継続的な拡大に後押しされています。
- 地域別および競争環境の見通し
- アジア太平洋地域は、主にインド、中国、日本を中心に、EV充電、再生可能エネルギー、デジタルインフラへの投資および開発が進む新興地域です。
- 北米および西ヨーロッパは成熟した市場であり、データセンターのDCシステム、スマートグリッド、および効率とインフラの向上を図るためにACとDCの電力を統合するパワーエレクトロニクスソリューションが早期に普及してきました。
- ABB Ltd.、Siemens AG、Schneider Electric SE、Eaton Corporation plc、Hitachi Energy Ltd.、Delta Electronics, Inc.、三菱電機株式会社、Phoenix Contact GmbH & Co. KG、東芝インフラシステムズ株式会社、およびLegrand SAは、この市場における主要企業の一部です。
- アナリストの見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、EVインフラの拡大、再生可能エネルギーの統合、およびデータセンターの需要に牽引され、直流(DC)配電市場は着実に成長する見通しであると述べています。「エネルギー効率の向上と変換損失の低減への注目が高まっていることが、DCベースのシステムの導入を加速させています。EV充電、再生可能エネルギー統合型送電網、および先進的なパワーエレクトロニクスの成長により、性能、信頼性、拡張性が向上しており、DC電力配電は次世代エネルギーインフラの重要な基盤として位置づけられています。
2036年までに、直流(DC)配電市場の規模はどの程度になると予測されていますか?
成長を牽引する主な要因
- 電気自動車(EV)の充電インフラの急速な拡大と、急速充電技術への需要の高まりが、高電力負荷に対応可能な直流(DC)配電システムの必要性を高めています。
- 太陽光発電や蓄電池システムなど、本質的に直流(DC)である再生可能エネルギー源の普及が進んでいることから、再生可能エネルギーと統合されたアーキテクチャや分散型DCアーキテクチャの導入が促進されています。
- データセンターのアップグレード、クラウドコンピューティング、およびデジタルインフラへの投資が、エネルギー効率を高め、変換損失を低減するDC電源システムの需要を牽引しています。
- エネルギー効率、電化、スマートグリッド開発への注目が高まるにつれ、各産業は先進的なパワーエレクトロニクスやハイブリッドAC-DC配電システムへと移行しつつあります。
主な市場の制約
- 従来の交流(AC)システムから直流(DC)システムへの移行にあたり、新しいインフラの構築や既存インフラの改修に伴う初期コストが高すぎます。
- DCシステムには標準化が進んでおらず、DCシステムを広く導入することが困難となっています。
- ACインフラが普及しているため、DC配電への移行は困難です。
主な機会分野
- マイクログリッドや分散型エネルギー資源の導入が増加しており、DC配電の採用に向けた大きな可能性を秘めています。
- パワーエレクトロニクス、エネルギー貯蔵、およびDC-DC変換技術が進化し、システムの効率と拡張性が向上しています。
- 産業の電化やスマート製造の進展により、堅牢かつ効率的な直流電源ソリューションへの需要が高まっています。
直流配電市場はセグメントごとにどのように分類されますか?
- 開閉装置および保護装置は、2026年にコンポーネントセグメントの27.5%を占める見込みです。これは、産業、ユーティリティ、インフラ分野における直流電力システム全体で、安全性、制御、信頼性を確保する上で重要な役割を果たしていることが要因です。
- 2026年には、低電圧DC(LVDC)が電圧レベルセグメントの55.6%を占めると見込まれます。これは、低電圧システムが主流であるデータセンター、通信インフラ、および商業用途での広範な導入に支えられています。
- 2026年には、集中型DC配電がシステムアーキテクチャセグメントの42.8%を占めると見込まれます。これは、レガシー通信ネットワークや既存のデータセンター電力アーキテクチャにおけるその強い存在感によるものです。
- 系統連系型DCシステムは、産業および商業環境全体における既存の系統インフラへの依存を背景に、電源統合セグメントで51.6%のシェアを占め、同セグメントをリードしています。
本レポートでは、コンポーネント、電圧レベル、システムアーキテクチャ、電源統合、用途、エンドユーザー産業、および地域別の市場規模と分析に関する包括的な情報を網羅しています。
DC電力配電市場でトップのシェアを占めたコンポーネントセグメントはどれでしょうか?
2026年までに、直流配電市場において「開閉装置および保護装置」が市場価値の27.5%を占め、最大のシェアを維持すると予想されています。この優位性は、安全性と故障管理が必須とされる産業、ユーティリティ、インフラ用途において、システムの保護、信頼性、および制御が不可欠であることに起因しています。
どの電圧レベルが市場で最大のシェアを占めていますか?
低電圧DC(LVDC)が主要セグメントとして台頭し、2026年には55.6%のシェアを獲得すると見込まれています。これは、低電圧アプリケーションが現在の需要を支配しているデータセンター、通信インフラ、および商用システムにおける広範な導入に支えられています。
市場で最大のシェアを占めているシステムアーキテクチャはどれでしょうか?
集中型直流配電は、2026年に42.8%という最大のシェアを占めています。これは主に、集中型電源システムが依然として主流であるレガシー通信ネットワークや従来型データセンターアーキテクチャにおいて、その存在感が強いためです。
市場で最大のシェアを占めているアプリケーションセグメントはどれでしょうか?
ITおよびデジタルインフラが用途セグメントをリードし、2026年には36.2%のシェアを占める見込みです。これは主に、効率的かつ信頼性の高い電力配電を必要とするデータセンター、クラウドコンピューティング、通信ネットワークの急速な拡大によるものです。
DC電力配電の需要が最も急速に拡大している国はどこでしょうか?
直流(DC)電力配電システムの世界市場は、電気自動車(EV)充電ネットワークの拡大、再生可能エネルギー源の大規模な統合、そして進行中の送電網近代化の取り組みなど、世界的なメガトレンドの融合に牽引され、大幅な成長が見込まれています。
世界中で、太陽光発電、蓄電池、および産業プロセスの電化への投資が増加しており、効率的な電力分配アーキテクチャに対する大きな需要が生まれています。この変化は、エネルギー効率と持続可能性を優先するデータセンターなどのエネルギー集約型セクターにおいて、直流(DC)ベースのシステムの採用が拡大していることによってもさらに後押しされています。
この成長は世界的な現象ですが、そのペースは地域によって異なります。アジア太平洋地域は、大規模なインフラ投資と急速な工業化に後押しされ、この拡大を牽引すると予想されています。北米やヨーロッパの成熟市場においても、野心的な送電網のアップグレードプロジェクトや、カーボンフットプリントの削減を目指す支援的なエネルギー政策に支えられ、堅調な成長が見込まれています。全体として、より強靭でエネルギー効率の高い電力システムへの移行により、直流(DC)技術は将来のエネルギー環境の礎として確立されつつあります。
北米 – 先進的なデジタル・EVインフラの拠点
北米は、データセンター、EV充電インフラ、電力網の近代化が直流(DC)配電の需要を牽引している、確立され発展した地域です。この地域では、ハイパースケールデータセンターや急速充電ネットワークにおいて、エネルギー効率と可用性を重視した直流(DC)ベースの設計がますます採用されています。
- 米国:データセンターの拡張、EV充電ネットワークの整備、およびスマートグリッドへの投資を原動力として、2036年まで年平均成長率(CAGR)6.4%で需要が拡大すると予測されています。
- カナダ:再生可能エネルギーの導入や電化推進の取り組みの拡大に支えられ、着実な成長が見込まれています。
ヨーロッパ – エネルギー効率化および電化市場
ヨーロッパでは、厳格な持続可能性規制とエネルギー効率化目標が主導的役割を果たしており、再生可能エネルギー、産業の電化、スマートグリッドにおける直流(DC)システムの導入が促進されています。この地域では、エネルギーの浪費を最小限に抑え、システムの効率を高めることに重点が置かれています。
- ドイツ:産業の電化と再生可能エネルギーの統合に支えられ、年平均成長率(CAGR)5.1%で成長すると予想されます。
- 英国:EVインフラおよびデータセンターへの投資に牽引され、年平均成長率(CAGR)5.6%で拡大すると予測されています。
アジア太平洋地域 – 電化の成長エンジン
アジア太平洋地域は、EVインフラ、再生可能エネルギー、および産業用電化の成長により、最も急速に成長している地域です。直流(DC)分野は、太陽光発電、蓄電池、デジタルインフラに対する政府および民間企業による多額の投資の恩恵を受けています。
中国:EV充電および再生可能エネルギーシステムへの大規模な投資に支えられ、年平均成長率(CAGR)8.8%で成長すると予想されます。
日本:スマートグリッドの開発とエネルギー効率の高いシステムに牽引され、年平均成長率(CAGR)9.1%で成長すると見込まれます。
インド:農村部の電化、太陽光発電の導入、およびEVの普及に後押しされ、年平均成長率(CAGR)9.2%で成長を牽引しています。
Fact.MRによる直流(DC)配電市場の分析では、地域ごとの力強い勢いが浮き彫りになっており、アジア太平洋地域が最も急成長している一方、北米とヨーロッパは技術の導入とインフラの成熟度においてリードしており、効率的で拡張性の高いDCベースの電力システムへの世界的な移行を形作っています。
直流(DC)配電市場の動向を牽引しているのはどの企業でしょうか?
直流(DC)配電市場を形作る主要企業
直流(DC)配電市場は、ABB Ltd.、Siemens AG、Schneider Electric SE、Eaton Corporation plc、Hitachi Energy Ltd. といった少数の大手企業が支配しています。これらの企業の合計市場シェアは約45~50%を占めています。エネルギー効率、信頼性、拡張性、再生可能エネルギーシステムの統合、およびTCO(総所有コスト)が競争の原動力となっています。
世界をリードする電気機器メーカー各社は、その知名度、確立された販売チャネル、そして世界中のユーティリティ、産業分野の企業、データセンター運営事業者との強固な関係により、市場で確固たる地位を築いています。コンバータや開閉装置からエネルギー貯蔵システムの統合に至るまで、エンドツーエンドのソリューションを提供できるこの能力は、大規模なインフラ事業において明確な競争優位性となっています。
直流(DC)配電市場を形作っている最近の動向にはどのようなものがあるでしょうか?
ABB、Gamesa Electricのパワーエレクトロニクス事業の買収を完了(2025年)
- ABBは、再生可能エネルギーの電力変換および系統連系における能力を強化するため、Gamesa Electricのパワーエレクトロニクス事業の買収を完了しました。この動きにより、特に再生可能エネルギーや電化アプリケーションにおいて直流(DC)配電システムに不可欠なコンバータや整流器を含む、ABBのパワーエレクトロニクス分野のポートフォリオが強化されます。
イートンとチャージポイント、超高速DC V2X充電インフラを立ち上げ(2025年)
- イートンとチャージポイントは、EVと電力網間の双方向エネルギーフローを可能にする、超高速DC V2X(Vehicle-to-Everything)充電ソリューションの立ち上げを発表しました。この革新的な技術は、効率的な直流電力配電を支え、電力網のレジリエンスを強化し、EVインフラの普及を加速させます。
エクシコム、インド最速のDC充電器を発売(2025年)
- エクシコムは、効率とユーザー体験を向上させながら高速EV充電を実現するよう設計された、インド最速のDC充電器を発表しました。このソリューションは、DCベースの充電インフラを強化し、新興市場における急速な電化とEVエコシステムの拡大を支援します。
主要企業はどの会社でしょうか?
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation plc
- Hitachi Energy Ltd.
- Delta Electronics, Inc.
- Mitsubishi Electric Corporation
- Phoenix Contact GmbH & Co. KG
- Toshiba Infrastructure Systems & Solutions Corporation
- Legrand SA
市場はどのように区分されていますか?
- 構成部品別の直流(DC)配電市場
- AC-DC整流器
- DC-DCコンバータ
- インバータ
- 開閉装置および保護装置
- ブスバーおよび配電ユニット
- エネルギー貯蔵システム(ESS)
- 電圧レベル別の直流(DC)配電市場
- 低電圧直流(LVDC)(1 kV以下)
- 中電圧直流(MVDC)(1 kV – 35 kV)
- 高電圧直流(HVDC)(> 35 kV)
- システムアーキテクチャ別の直流電力配電市場
- 集中型直流配電
- 分散型直流配電
- ハイブリッドAC-DCシステム
- 電源統合別直流(DC)配電市場
- 系統連系型直流(DC)システム
- 独立型直流(DC)システム
- 再生可能エネルギー統合型直流(DC)システム
- 用途別直流(DC)配電市場
- IT・デジタルインフラ
- データセンター
- 通信
- エネルギー・モビリティ
- 再生可能エネルギーシステム(太陽光発電、風力発電)
- 電気自動車(EV)充電インフラ
- 産業・インフラ
- 産業用電力システム
- 商業ビル
- 家庭用システム
- IT・デジタルインフラ
- エンドユーザー産業別DC電力配電市場
- IT・通信
- エネルギー・ユーティリティ
- 自動車(EVエコシステム)
- 製造・産業
- 医療
- 商業インフラ
- 地域別DC電力配電市場
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 台湾
- 南アジア・太平洋地域
- インド
- シンガポール
- オーストラリア
- ASEAN
- 西ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ベネルクス
- 北欧
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ポーランド
- ハンガリー
- チェコ共和国
- バルカン半島・バルト諸国
- 東ヨーロッパのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他地域
- 北米
目次
直流(DC)電力配電市場 – エグゼクティブサマリー
市場の概要
- 市場の定義と概要
- 市場の分類/調査範囲
世界の直流(DC)電力配電市場の需要分析(2021年~2025年)および予測(2026年~2036年)
- 過去の市場規模分析(2021年~2025年)
- 2026年~2036年の現在および将来の市場規模予測
- 前年比成長傾向分析
世界の直流(DC)配電市場 – 価格分析
- 製品カテゴリーおよび国別の価格分析
- 世界の平均価格分析のベンチマーク
- 価格に影響を与える要因
- コスト構造分析:基礎的な詳細分析
- 競争的な価格戦略
- 価格動向および予測
- 過去の価格動向
- 将来の価格予測
世界の直流(DC)電力配電市場の需要分析(2021年~2025年)および予測(2026年~2036年)
- 過去の市場価値分析(2021年~2025年)
- 現在および将来の市場価値予測(2026年~2036年)
- 前年比成長傾向分析
- 絶対的な市場規模(米ドル)の機会分析
市場の背景および基礎データ
- 地域別投資動向
- アジア太平洋地域:EV+再生可能エネルギー
- 北米:データセンター+送電網の近代化
- ヨーロッパ:エネルギー効率化+脱炭素化
- 中東アフリカ(MEA):オフグリッド+スマートシティ
- 直流(DC)電力配電市場の機会評価
- 総利用可能市場規模(ドル)
- サービス提供可能市場規模(ドル)
- サービス獲得可能市場規模(ドル)
- ポーターの5つの力およびPESTEL分析
- 投資実現可能性分析
- マクロ経済的要因
- 予測要因 – 関連性および影響
- 産業価値およびサプライチェーン分析
- 主要チャネルパートナー一覧
- サプライチェーンの各ノードにおける利益率および営業利益率
- バリューチェーンの各ノードにおける付加価値に関する注記
- バリューチェーンに影響を与える要因
- 市場の動向
- 推進要因
- 制約要因
- 機会分析
- 主要な規制および認証
2021-2025年の世界の直流(DC)電力配電市場分析および2026–2036年の予測(構成部品別)
- はじめに/主な調査結果
- 市場分類別の市場規模および数量分析、2021–2036年
- AC-DC整流器
- DC-DCコンバータ
- インバータ
- 開閉装置および保護装置
- ブスバーおよび配電ユニット
- エネルギー貯蔵システム(ESS)
- コンポーネント別市場魅力度分析
電圧レベル別 世界の直流(DC)電力配電市場分析 2021-2025 年および 2026–2036 年の予測
- はじめに/主な調査結果
- 市場分類別の市場規模および数量分析(2021年~2036年)
- 低電圧直流(LVDC)(1 kV以下)
- 中電圧直流(MVDC)(1 kV~35 kV)
- 高電圧直流(HVDC)(35 kV超)
- 電圧レベル別の市場魅力度分析
2021年~2025年の世界の直流(DC)配電市場分析および2026年~2036年の予測(システムアーキテクチャ別)
- はじめに/主な調査結果
- 2021年~2036年の市場分類別市場規模・数量分析
- 集中型直流(DC)配電
- 分散型直流(DC)配電
- ハイブリッド交流(AC)-直流(DC)システム
- システムアーキテクチャ別市場魅力度分析
電源統合別 世界の直流(DC)配電市場分析 2021-2025 年および 2026–2036 年の予測
- はじめに/主な調査結果
- 市場分類別 市場規模および数量分析、2021–2036 年
- 系統連系型直流(DC)システム
- 独立型直流(DC)システム
- 再生可能エネルギー統合型直流(DC)システム
- 電源統合別 市場魅力度分析
用途別 世界のDC電力配電市場分析 2021-2025年および予測 2026–2036年
- はじめに/主な調査結果
- 市場分類別 市場規模および数量分析、2021–2036年
- ITおよびデジタルインフラ
- データセンター
- 通信
- エネルギーおよびモビリティ
- 再生可能エネルギーシステム(太陽光発電、風力発電)
- 電気自動車(EV)充電インフラ
- 産業・インフラ
- 産業用電力システム
- 商業ビル
- 家庭用システム
- ITおよびデジタルインフラ
- 用途別市場魅力度分析
エンドユーザー産業別 世界の直流(DC)配電市場分析 2021-2025 年および 2026–2036 年の予測
- はじめに/主な調査結果
- 市場分類別市場規模・数量分析、2021–2036 年
- IT・通信
- エネルギー・ユーティリティ
- 自動車(EVエコシステム)
- 製造・産業
- 医療
- 商業インフラ
- エンドユーザー産業別市場魅力度分析
地域別世界直流(DC)電力配電市場分析および予測
- はじめに/主な調査結果
- 市場分類別市場規模・数量分析(2021–2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
- 地域別市場魅力度分析
北米直流(DC)電力配電市場の分析と予測
- 市場分類別市場規模・数量分析(2021年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- 分類別
- 国別
- 国別・分類別の市場魅力度分析
ラテンアメリカ直流(DC)電力配電市場の分析と予測
- 市場分類別の市場規模・数量分析(2021年~2036年)
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 分類別
- 国別
- 国別・分類別の市場魅力度分析
西ヨーロッパの直流(DC)電力配電市場の分析および予測
- 市場分類別の市場規模および数量分析、2021年~2036年
- 国別
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 西ヨーロッパのその他の地域
- 分類別
- 国別
- 国別および分類別の市場魅力度分析
東ヨーロッパの直流(DC)電力配電市場の分析および予測
- 市場分類別の市場規模および数量分析、2021年~2036年
- 国別
- ロシア
- ハンガリー
- ポーランド
- バルカン半島およびバルト三国
- ヨーロッパのその他地域
- 分類別
- 国別
- 国別および分類別の市場魅力度分析
東アジアの直流(DC)電力配電市場の分析および予測
- 市場分類別の市場規模および数量分析、2021年~2036年
- 国別
- 中国
- 日本
- 韓国
- 分類別
- 国別
- 国別・分類別市場魅力度分析
南アジア・太平洋地域の直流(DC)電力配電市場の分析と予測
- 市場分類別の市場規模・数量分析(2021年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 分類別
- 国別
- 国別・分類別の市場魅力度分析
中東・アフリカの直流(DC)電力配電市場分析および予測
- 市場分類別の市場規模および数量分析、2021年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 分類別
- 国別
- 国別・分類別の市場魅力度分析
国別直流(DC)電力配電市場の分析および予測
- はじめに
- 主要国別の市場価値シェア分析
- 世界と各国の成長比較
- 米国直流(DC)電力配電市場の分析
- 市場分類別の市場規模・数量分析(2021年~2036年)
- コンポーネント別
- 電圧レベル別
- システムアーキテクチャ別
- 電源統合別
- 用途別
- エンドユーザー産業別
- 市場分類別の市場規模・数量分析(2021年~2036年)
-
- カナダの直流(DC)電力配電市場分析
- メキシコの直流(DC)電力配電市場分析
- ブラジルの直流(DC)電力配電市場分析
- チリの直流(DC)電力配電市場分析
- ドイツの直流(DC)電力配電市場分析
- フランスの直流(DC)電力配電市場分析
- イタリアの直流(DC)電力配電市場分析
- スペインの直流(DC)電力配電市場分析
- 英国の直流(DC)電力配電市場分析
- ベネルクス地域の直流(DC)配電市場分析
- 北欧地域の直流(DC)配電市場分析
- ポーランドの直流(DC)配電市場分析
- ロシアの直流(DC)配電市場分析
- ハンガリーの直流(DC)配電市場分析
- バルカン半島およびバルト諸国の直流(DC)配電市場分析
- 中国の直流(DC)配電市場分析
- 日本の直流(DC)配電市場分析
- 韓国の直流(DC)配電市場分析
- インドの直流電力配電市場分析
- ASEANの直流電力配電市場分析
- ANZの直流電力配電市場分析
- サウジアラビアの直流電力配電市場分析
- その他のGCC諸国の直流電力配電市場分析
- 南アフリカの直流電力配電市場分析
- トルコの直流電力配電市場分析
- 直流電力配電市場の構造分析
- 企業規模別市場分析
- 主要企業の市場シェア分析
- 新規ブランドのための市場機会と収益機会
- 市場プレゼンス分析
- 各社の地域別展開状況
- 各社の製品別展開状況
- 各社の用途別展開状況
- 直流配電市場の競合分析
- 競合ダッシュボード
- 競合別価格分析
- 競合ベンチマーキング
- 競合の詳細分析
- ABB Ltd.
- 概要
- 製品ポートフォリオ
- 販売実績
- 主な動向
- SWOT分析
- 戦略の概要
- 主要財務指標
- シーメンスAG
- シュナイダーエレクトリックSE
- イートン・コーポレーションplc
- 日立エナジー株式会社
- デルタ・電子社
- 三菱電機株式会社
- フェニックス・コンタクトGmbH & Co. KG
- 東芝インフラシステムズ&ソリューションズ株式会社
- ルグランSA
- その他の主要企業
- ABB Ltd.
- 主な洞察
- 使用された仮定および略語
- 調査方法およびデータソース
表の一覧
- 表1:地域別世界市場規模 (10億米ドル)地域別予測(2021年~2036年)
- 表2:世界市場数量(単位)地域別予測(2021年~2036年)
- 表3:世界市場規模(10億米ドル)構成部品別予測(2021年~2036年)
- 表4:構成部品別世界市場数量(単位)予測、2021年~2036年
- 表5:電圧レベル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:電圧レベル別世界市場数量(単位)予測、2021年~2036年
- 表7:金額別世界市場規模 (10億米ドル)の予測(システムアーキテクチャ別、2021年~2036年)
- 表8:システムアーキテクチャ別世界市場数量(台数)予測、2021年~2036年
- 表9:電源統合別世界市場規模(金額)(10億米ドル)の予測、2021年~2036年
- 表10:電源統合別世界市場規模(数量)(台数)の予測、2021年~2036年
- 表11:用途別世界市場規模(金額)(10億米ドル)の予測、2021年~2036年
- 表12:用途別世界市場数量(台)予測、2021年~2036年
- 表13:エンドユーザー産業別世界市場規模(10億米ドル)予測、2021年~2036年
- 表14:エンドユーザー産業別世界市場数量(単位)予測(2021年~2036年)
- 表15:国別北米市場規模(10億米ドル)予測(2021年~2036年)
- 表16:国別北米市場数量(単位)予測(2021年~2036年)
- 表17:2021年から2036年までの北米市場規模(単位:10億米ドル)の構成部品別予測
- 表18:2021年から2036年までの北米市場規模(単位:台)の構成部品別予測
- 表19:2021年から2036年までの北米市場規模(単位:10億米ドル)の電圧レベル別予測
- 表20:電圧レベル別北米市場出荷台数(単位)予測(2021年~2036年)
- 表21:システムアーキテクチャ別北米市場規模(10億米ドル)予測(2021年~2036年)
- 表22:システムアーキテクチャ別北米市場出荷台数(単位)予測(2021年~2036年)
- 表23:電源統合別北米市場規模(10億米ドル)予測、2021年~2036年
- 表24:電源統合別北米市場規模(台数)予測、2021年~2036年
- 表25:用途別北米市場規模 (10億米ドル)の予測(用途別、2021年~2036年)
- 表26:北米市場の販売台数(台)の予測(用途別、2021年~2036年)
- 表27:北米市場の販売額(10億米ドル)の予測(エンドユーザー産業別、2021年~2036年)
- 表28:2021年から2036年までの産業別北米市場数量(単位)予測
- 表29:2021年から2036年までの国別南米アメリカ市場規模(10億米ドル)予測
- 表30:国別南米アメリカ市場数量(単位)予測、2021年~2036年
- 表31:構成部品別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表32:構成部品別南米アメリカ市場数量(単位)予測、2021年~2036年
- 表33:2021年から2036年までの南米アメリカ市場規模(電圧レベル別、10億米ドル)の予測
- 表34:2021年から2036年までの南米アメリカ市場規模(単位数)の予測(電圧レベル別)
- 表35:2021年から2036年までの南米アメリカ市場規模 (10億米ドル)の予測(システムアーキテクチャ別、2021年~2036年)
- 表36:南米アメリカ市場の販売数量(台数)予測(システムアーキテクチャ別、2021年~2036年)
- 表37:南米アメリカ市場の市場規模(10億米ドル)の予測(電源統合別、2021年~2036年)
- 表38:電源統合別 南米アメリカ市場出荷台数(台)予測、2021年~2036年
- 表39:用途別 南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表40:用途別 南米アメリカ市場出荷台数(台)予測、2021年~2036年
- 表41:ラテンアメリカ市場規模(金額、10億米ドル)の予測(エンドユーザー産業別、2021年~2036年)
- 表42:ラテンアメリカ市場規模(数量、単位)の予測(エンドユーザー産業別、2021年~2036年)
- 表43:西ヨーロッパ市場規模(金額、10億米ドル)の予測(国別、2021年~2036年)
- 表44:西ヨーロッパ市場の出荷数量(単位)の予測(国別、2021年~2036年)
- 表45:西ヨーロッパ市場の市場規模(10億米ドル)の予測(構成部品別、2021年~2036年)
- 表46:西ヨーロッパ市場の出荷数量(単位)の予測(構成部品別、2021年~2036年)
- 表47:2021年から2036年までの西ヨーロッパ市場規模(電圧レベル別、10億米ドル)の予測
- 表48:2021年から2036年までの西ヨーロッパ市場規模(単位数)の予測(電圧レベル別)
- 表49:2021年から2036年までの西ヨーロッパ市場規模(金額、10億米ドル)のシステムアーキテクチャ別予測
- 表50:2021年から2036年までの西ヨーロッパ市場規模(数量)のシステムアーキテクチャ別予測
- 表51:2021年から2036年までの西ヨーロッパ市場規模(金額、10億米ドル)の電源統合別予測
- 表52:西ヨーロッパ市場の出荷台数(台)予測(電源統合別、2021年~2036年)
- 表53:西ヨーロッパ市場の市場規模(10億米ドル)予測(用途別、2021年~2036年)
- 表54: 用途別 西ヨーロッパ市場規模(単位)予測、2021年~2036年
- 表55:エンドユーザー産業別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表56:2021年から2036年までの産業別西ヨーロッパ市場数量(単位)予測
- 表57:2021年から2036年までの国別東ヨーロッパ市場規模(10億米ドル)予測
- 表58: 東ヨーロッパ市場の出荷数量(単位)予測(国別、2021年~2036年)
- 表59:東ヨーロッパ市場の市場規模(10億米ドル)予測(構成部品別、2021年~2036年)
- 表60:東ヨーロッパ市場の出荷数量(単位)予測(構成部品別、2021年~2036年)
- 表61:2021年から2036年までのヨーロッパ市場規模(電圧レベル別、10億米ドル)の予測
- 表62:2021年から2036年までのヨーロッパ市場規模(単位数)の予測(電圧レベル別)
- 表63:2021年から2036年までのヨーロッパ市場規模(システムアーキテクチャ別、10億米ドル)の予測
- 表64:ヨーロッパ市場の出荷台数(台)予測(システムアーキテクチャ別、2021年~2036年)
- 表65:ヨーロッパ市場の市場規模 (10億米ドル)予測(電源統合別、2021年~2036年)
- 表66:東ヨーロッパ市場の販売数量(単位)予測(電源統合別、2021年~2036年)
- 表67:東ヨーロッパ市場の販売額(10億米ドル)予測(用途別、2021年~2036年)
- 表68:東ヨーロッパ市場の販売数量 (台数)の予測(用途別、2021年~2036年)
- 表69:ヨーロッパ市場規模(10億米ドル)の予測(エンドユーザー産業別、2021年~2036年)
- 表70:ヨーロッパ市場数量(台数)の予測(エンドユーザー産業別、2021年~2036年)
- 表71:東アジア市場規模(10億米ドル)の国別予測、2021年から2036年
- 表72:東アジア市場数量(単位)の国別予測、2021年から2036年
- 表73: 東アジア市場規模(10億米ドル)のコンポーネント別予測、2021年から2036年
- 表74:東アジア市場規模(台数)のコンポーネント別予測、2021年から2036年
- 表75:東アジア市場規模(10億米ドル)の電圧レベル別予測、 2021年から2036年
- 表76:電圧レベル別東アジア市場規模(台数)予測、2021年から2036年
- 表77:システムアーキテクチャ別東アジア市場規模(10億米ドル)予測、2021年から2036年
- 表78:システムアーキテクチャ別 東アジア市場出荷台数(台)予測、2021年から2036年
- 表79:電源統合別 東アジア市場規模(10億米ドル)予測、2021年から2036年
- 表80:電源統合別 東アジア市場出荷台数(台)予測、2021年から2036年
- 表81:用途別 東アジア市場規模(単位:億米ドル)予測、2021年~2036年
- 表82:用途別 東アジア市場規模(単位:台)予測、2021年~2036年
- 表83:エンドユーザー産業別 東アジア市場規模(単位:億米ドル)予測、2021年~2036年
- 表84:東アジア市場の出荷数量(単位)予測(産業別、2021年~2036年)
- 表85:南アジア・太平洋地域の市場規模(10億米ドル)予測(国別、2021年~2036年)
- 表86:南アジア・太平洋地域の市場の出荷数量(単位)予測(国別、2021年~2036年)
- 表87:南アジア・太平洋地域の市場規模(10億米ドル)の構成部品別予測(2021年~2036年)
- 表88:南アジア・太平洋地域の市場規模(単位)の構成部品別予測(2021年~2036年)
- 表89:2021年から2036年までの南アジア・太平洋地域の市場規模(金額、10億米ドル)の電圧レベル別予測
- 表90:2021年から2036年までの南アジア・太平洋地域の市場規模(数量、単位)の電圧レベル別予測
- 表91:2021年から2036年までの南アジア・太平洋地域の市場規模(米ドル億)のシステムアーキテクチャ別予測
- 表92:2021年から2036年までの南アジア・太平洋地域の市場規模(単位)のシステムアーキテクチャ別予測
- 表93: 南アジア・太平洋地域の市場規模(10億米ドル)予測(電源統合別、2021年~2036年)
- 表94:南アジア・太平洋地域の市場規模(台数)予測(電源統合別、2021年~2036年)
- 表95:南アジア・太平洋地域の市場規模 (10億米ドル)の予測(用途別、2021年~2036年)
- 表96:南アジア・太平洋地域の市場数量(単位)の予測(用途別、2021年~2036年)
- 表97:南アジア・太平洋地域の市場規模(10億米ドル)の予測(エンドユーザー産業別、2021年~2036年)
- 表 98:2021 年から 2036 年までの産業別南アジア・太平洋地域市場出荷数量(単位)予測
- 表 99:2021 年から 2036 年までの国別中東・アフリカ市場規模(10 億米ドル)予測
- 表 100:2021 年から 2036 年までの国別中東・アフリカ市場出荷数量(単位)予測
- 表101:中東・アフリカ市場規模(10億米ドル)の構成部品別予測(2021年~2036年)
- 表102:中東・アフリカ市場規模 (台数)の予測(構成要素別、2021年~2036年)
- 表103:中東・アフリカ市場規模(10億米ドル)の予測(電圧レベル別、2021年~2036年)
- 表104:中東・アフリカ市場規模(台数)の予測(電圧レベル別、2021年~2036年)
- 表105:中東・アフリカ市場規模(金額、10億米ドル)のシステムアーキテクチャ別予測(2021年~2036年)
- 表106:中東・アフリカ市場規模(数量、単位)のシステムアーキテクチャ別予測(2021年~2036年)
- 表107:中東・アフリカ市場規模(10億米ドル)の予測(電源統合別、2021年~2036年)
- 表108:中東・アフリカ市場規模 (台数)の予測(電源統合別、2021年~2036年)
- 表109:中東・アフリカ市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表110:中東・アフリカ市場規模(台数)の予測(用途別、2021年~2036年)
- 表111:2021年から2036年までのエンドユーザー産業別中東・アフリカ市場規模(10億米ドル)の予測
- 表112:2021年から2036年までのエンドユーザー産業別中東・アフリカ市場数量(単位)の予測
図表一覧
- 図1:2021年~2036年の世界市場販売数量(単位)予測
- 図2:世界市場の価格分析
- 図3:2021年~2036年の世界市場規模(価値、10億米ドル)の予測
- 図4:2026年および2036年の構成部品別世界市場シェアおよびBPS分析
- 図5:2026年~2036年の構成部品別世界市場の前年比成長率比較
- 図6:コンポーネント別世界市場の魅力度分析
- 図7:電圧レベル別世界市場シェアおよびBPS分析(2026年および2036年)
- 図8:電圧レベル別世界市場の前年比成長率比較(2026年~2036年)
- 図9:電圧レベル別の世界市場の投資魅力度分析
- 図10:システムアーキテクチャ別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図11:システムアーキテクチャ別の世界市場の前年比成長率比較(2026年~2036年)
- 図12:システムアーキテクチャ別の世界市場の魅力度分析
- 図13:電源統合別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図14:電源統合別の世界市場の前年比成長率比較(2026年~2036年)
- 図15:電源統合別世界市場の魅力度分析
- 図16:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図17:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図18:用途別世界市場の魅力度分析
- 図19:エンドユーザー産業別世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図20:エンドユーザー産業別世界市場の前年比成長率比較(2026年~2036年)
- 図21:エンドユーザー産業別世界市場の魅力度分析
- 図22:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図23:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図24:地域別世界市場の魅力度分析
- 図25:北米市場の増分収益機会(2026年~2036年)
- 図26:ラテンアメリカ市場の増分収益機会(2026年~2036年)
- 図27:西ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
- 図28:東ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
- 図29:東アジア市場における2026年から2036年までの追加収益機会(ドル)
- 図30:南アジアおよび太平洋地域の市場における追加収益機会(2026年~2036年)
- 図31:中東・アフリカ市場の追加収益機会(2026年~2036年)
- 図32:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場におけるコンポーネント別市場シェアおよびBPS分析(2026年および2036年)
- 図34:北米市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図35:北米市場における構成部品別の市場魅力度分析
- 図36:北米市場における電圧レベル別の市場シェアおよびBPS分析(2026年および2036年)
- 図37: 電圧レベル別 北米市場の前年比成長率比較(2026年~2036年)
- 図38:電圧レベル別 北米市場の魅力度分析
- 図39:システムアーキテクチャ別 北米市場の市場シェアおよびBPS分析(2026年および2036年)
- 図40: 2026年から2036年までのシステムアーキテクチャ別北米市場の前年比成長率比較
- 図41:システムアーキテクチャ別北米市場の魅力度分析
- 図42:2026年および2036年の電源統合別北米市場の価値シェアおよびBPS分析
- 図43:電源統合別北米市場の前年比成長率比較(2026年~2036年)
- 図44:電源統合別北米市場の魅力度分析
- 図45:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:用途別北米市場の前年比成長率比較(2026年から2036年)
- 図47:用途別北米市場の魅力度分析
- 図48:エンドユーザー産業別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:エンドユーザー産業別北米市場の前年比成長率比較(2026年~2036年)
- 図50:エンドユーザー産業別北米市場の魅力度分析
- 図51:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図52:構成要素別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図53:南米アメリカ市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図54:南米アメリカ市場における構成部品別の市場魅力度分析
- 図55:南米アメリカ市場における電圧レベル別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:南米アメリカ市場における電圧レベル別の前年比成長率比較(2026年~2036年)
- 図57:電圧レベル別の南米アメリカ市場の魅力度分析
- 図58:システムアーキテクチャ別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:システムアーキテクチャ別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図60:システムアーキテクチャ別南米アメリカ市場の魅力度分析
- 図61:電源統合別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:電源統合別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図63:電源統合別 南米アメリカ市場の魅力度分析
- 図64:用途別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:用途別 南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図66:用途別 南米アメリカ市場の魅力度分析
- 図67:南米アメリカ市場におけるエンドユーザー産業別市場価値シェアおよびBPS分析(2026年および2036年)
- 図68:南米アメリカ市場におけるエンドユーザー産業別の前年比成長率比較(2026年~2036年)
- 図69:南米アメリカ市場におけるエンドユーザー産業別の市場魅力度分析
- 図70:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における構成部品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:西ヨーロッパ市場における構成部品別の前年比成長率比較(2026年から2036年)
- 図73: 構成部品別西ヨーロッパ市場の魅力度分析
- 図74:電圧レベル別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図75:電圧レベル別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:電圧レベル別の西ヨーロッパ市場の魅力度分析
- 図77:システムアーキテクチャ別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図78:システムアーキテクチャ別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図79:システムアーキテクチャ別の西ヨーロッパ市場の魅力度分析
- 図80:西ヨーロッパ市場における電源統合別市場価値シェアおよびBPS分析(2026年および2036年)
- 図81:西ヨーロッパ市場における電源統合別前年比成長率の比較(2026年から2036年)
- 図82:西ヨーロッパ市場における電源統合別市場魅力度分析
- 図83:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:西ヨーロッパ市場における用途別前年比成長率比較(2026年~2036年)
- 図85:西ヨーロッパ市場における用途別市場魅力度分析
- 図86:西ヨーロッパ市場におけるエンドユーザー産業別市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:西ヨーロッパ市場におけるエンドユーザー産業別の前年比成長率比較(2026年から2036年)
- 図88:西ヨーロッパ市場におけるエンドユーザー産業別の市場魅力度分析
- 図89:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:東ヨーロッパ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:東ヨーロッパ市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図92:東ヨーロッパ市場における構成部品別の市場魅力度分析
- 図93:東ヨーロッパ市場における電圧レベル別の市場シェアおよびBPS分析(2026年および2036年)
- 図94:東ヨーロッパ市場における電圧レベル別の前年比成長率比較(2026年~2036年)
- 図95:電圧レベル別のヨーロッパ市場の魅力度分析
- 図96:システムアーキテクチャ別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:システムアーキテクチャ別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図98:システムアーキテクチャ別 ヨーロッパ市場の魅力度分析
- 図99:電源統合別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図100:電源統合別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図101:電源統合別 ヨーロッパ市場の魅力度分析
- 図102:用途別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:用途別ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図104:用途別ヨーロッパ市場の魅力度分析
- 図105: ヨーロッパ市場:エンドユーザー産業別市場シェアおよびBPS分析(2026年および2036年)
- 図106:ヨーロッパ市場:エンドユーザー産業別前年比成長率の比較(2026年~2036年)
- 図107:ヨーロッパ市場:エンドユーザー産業別の市場魅力度分析
- 図108:東アジア市場:国別市場シェアおよびBPS分析、 2026年および2036年
- 図109:東アジア市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
- 図110:東アジア市場における構成部品別の前年比成長率比較(2026年から2036年)
- 図111:東アジア市場における構成部品別の市場魅力度分析
- 図112:東アジア市場における電圧レベル別の市場シェアおよびBPS分析(2026年および2036年)
- 図113:東アジア市場における電圧レベル別の前年比成長率比較(2026年から2036年)
- 図114:電圧レベル別の東アジア市場の魅力度分析
- 図115:システムアーキテクチャ別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図116:システムアーキテクチャ別東アジア市場の前年比成長率比較(2026年から2036年)
- 図117:システムアーキテクチャ別東アジア市場の魅力度分析
- 図118:電源統合別東アジア市場の価値シェアおよびBPS分析、 2026年および2036年
- 図119:東アジア市場における電源統合別前年比成長率の比較(2026年~2036年)
- 図120:東アジア市場における電源統合別の市場魅力度分析
- 図121:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図122:用途別東アジア市場の前年比成長率比較(2026年から2036年)
- 図123:用途別東アジア市場の魅力度分析
- 図124:東アジア市場におけるエンドユーザー産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図125:東アジア市場におけるエンドユーザー産業別の前年比成長率比較(2026年から2036年)
- 図126:東アジア市場におけるエンドユーザー産業別の市場魅力度分析
- 図127:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図128:南アジアおよび太平洋地域の市場における構成部品別の価値シェアおよびBPS分析(2026年および2036年)
- 図129:南アジアおよび太平洋地域の市場における構成部品別の前年比成長率比較(2026年から2036年)
- 図130:南アジア・太平洋地域の市場における構成部品別の魅力度分析
- 図131:南アジア・太平洋地域の市場における電圧レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:南アジア・太平洋市場における電圧レベル別の前年比成長率比較(2026年~2036年)
- 図133:南アジア・太平洋市場における電圧レベル別の市場魅力度分析
- 図134:南アジア・太平洋市場におけるシステムアーキテクチャ別の市場シェアおよびBPS分析(2026年および2036年)
- 図135:南アジアおよび太平洋地域市場におけるシステムアーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図136:南アジアおよび太平洋地域市場におけるシステムアーキテクチャ別の市場魅力度分析
- 図137:南アジアおよび太平洋地域市場における電源統合別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:南アジア・太平洋市場における電源統合別前年比成長率の比較(2026年~2036年)
- 図139:南アジアおよび太平洋地域市場における電源統合別市場魅力度分析
- 図140:南アジアおよび太平洋地域市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図141:南アジアおよび太平洋地域市場における用途別前年比成長率の比較(2026年~2036年)
- 図142:用途別 南アジア・太平洋地域の市場魅力度分析
- 図143:エンドユーザー産業別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図144:エンドユーザー産業別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図145:南アジア・太平洋地域の市場魅力度分析(産業別)
- 図146:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図147:中東・アフリカ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図148:中東・アフリカ市場における構成部品別の前年比成長率比較(2026年から2036年)
- 図149:中東・アフリカ市場における構成部品別の市場魅力度分析
- 図150:中東・アフリカ市場における電圧レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図151:中東・アフリカ市場における電圧レベル別の前年比成長率比較(2026年~2036年)
- 図152: 電圧レベル別の中東・アフリカ市場の魅力度分析
- 図153:システムアーキテクチャ別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図154:システムアーキテクチャ別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
- 図155:システムアーキテクチャ別の中東・アフリカ市場の魅力度分析
- 図156:電源統合別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図157:電源統合別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
- 図158: 電源統合別の中東・アフリカ市場の魅力度分析
- 図159:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図160:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図161:中東・アフリカ市場における用途別の市場魅力度分析
- 図162:中東・アフリカ市場におけるエンドユーザー産業別の市場価値シェアおよびBPS分析、 2026年および2036年
- 図163:中東・アフリカ市場におけるエンドユーザー産業別前年比成長率の比較(2026年~2036年)
- 図164:中東・アフリカ市場におけるエンドユーザー産業別の市場魅力度分析
- 図165:世界市場 – ティア構造分析
- 図166:世界市場 – 企業別シェア分析









