自律型切り替えシステム市場の成長を支える重要な数値とは何でしょうか?
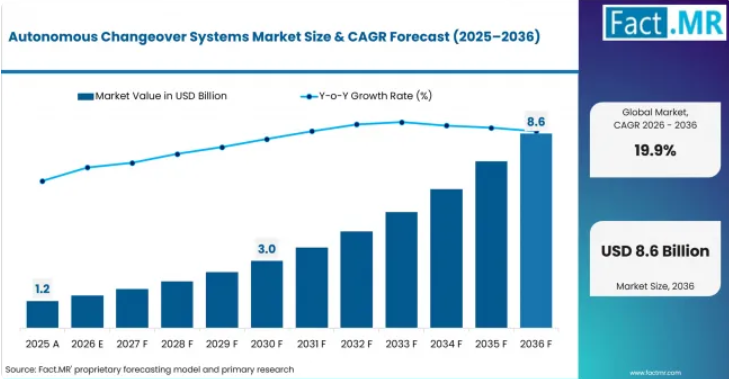
2036年までに72億米ドルの絶対的な市場機会が見込まれており、米国とドイツが牽引役となります。
- 市場の需要要因
- 包装機器メーカーは、ダウンタイムを短縮してフォーマットを切り替えられる機械を必要としています。
- 工場管理者は、小ロット生産のためにレシピ駆動型のセットアップを必要としています。
- 制御エンジニアは、ラインの再起動前に軸の検証を必要としています。
- 消費財工場は、頻繁なSKU変更に対応できる柔軟な生産ラインを必要としています。
- 分析対象の主要セグメント
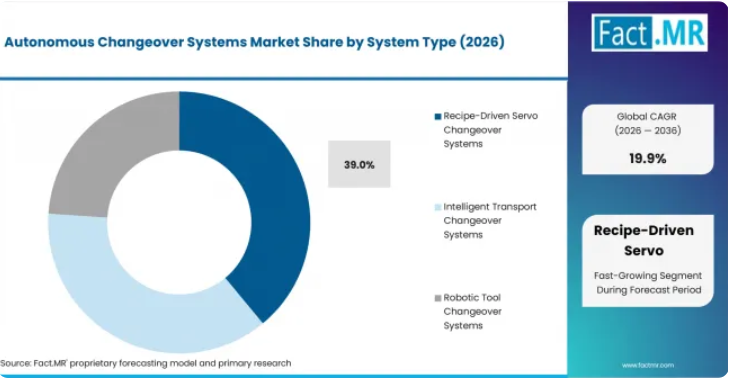
- システム種類別:サーボ軸がガイドを移動させて所定の位置にセットできるため、レシピ駆動型サーボ切り替えシステムは2026年に39.0%のシェアを占めると予想されます。
- コンポーネント別:機械的な調整には依然として正確な動作が求められるため、サーボドライブおよび位置決めハードウェアが主導的役割を果たしています。2026年のシェアは36.0%と予測されています。
- 用途別:包装ラインでは頻繁なサイズ変更が行われるため、2026年には「包装フォーマット切り替え」が42.0%のシェアを占める見込みです。
- 最終用途別:製品の多様性によりセットアップサイクルが繰り返されるため、2026年には「食品・飲料包装」が34.0%のシェアで首位を占める見込みです。
- 導入モデル別:工場ではまず既存の機械をアップグレードするため、2026年には「レトロフィット型切り替え自動化」が37.0%のシェアを占めると予想されます。
- 地域別:スマート包装機械の導入が拡大するにつれ、米国は2036年まで年平均成長率(CAGR)22.0%を記録すると予測されています。
- Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「自律型切り替えシステムは、セットアップ時間をソフトウェア制御のワークフローへと変革しています。メーカー各社からは、レシピを通じてフォーマットを切り替え、再起動前に準備状況を確認できる機械への要望が高まっています。モーション制御と信頼性の高い検証ロジックを組み合わせたプロバイダーは、包装および組立の近代化予算へのアクセスをさらに強固なものにできるでしょう。」
- 戦略的示唆
- オートメーションベンダーは、サーボ位置決めとレシピ検証をセットで提供すべきです。
- 機械メーカーは、自律型切り替え機能を追加する前に、フォーマットファミリーを設計すべきです。
- プラントチームは、レトロフィットプログラムを拡大する前に、ダウンタイムの削減効果を測定すべきです。
- インテグレーターは、包装および組立ライン向けに再現性のあるテンプレートを作成できます。
自律型フォーマット切り替えシステムは、モーション制御と機械レシピを組み合わせたものです。センサーとHMIのワークフローが、選択された製品フォーマットを誘導します。この分野は産業用オートメーションと密接に関連しています。なぜなら、切り替えの実行にはPLCやライン制御との連携が不可欠だからです。
ロックウェル・オートメーションが2024年に発表したホパック・マシナリー社の事例では、スマート包装機のアップグレードにより、ダウンタイムが推定80%削減されたことが示されました。[1] これは、手動によるフォーマット調整を削減する機械設計への需要を裏付けるものです。
B&R Industrial Automationは、PACK EXPO 2024において適応型製造を強調しました。同社は、ボタンひとつで即座に行える切り替えを、パーソナライズされた包装生産の一環として位置づけました。[2] これは、切り替えシステムがインテリジェントな搬送と柔軟な機械アーキテクチャへと移行している理由を示しています。
オムロンオートメーションの2025年のMaverick Internationalの事例では、サーボとSysmacオートメーションを用いた包装設備の自動切り替えが示されました。アップグレード前は、セットアッププロセスに30分以上を要していました。[3] これは、オペレーター主導の機械セットアップを削減することのビジネス上のメリットを裏付けるものです。
米国では、包装機器のOEMメーカーがスマートマシンプラットフォームを採用するにつれ、2036年まで年平均成長率(CAGR)22.0%を記録すると予測されています。ドイツでは、機械メーカーが柔軟な生産のためにモーションコントロールやデジタルエンジニアリングを活用するにつれ、2036年までCAGR 21.2%を記録すると見込まれています。
中国では、電子機器および消費財メーカーがラインのリセットサイクルを短縮するにつれ、年平均成長率(CAGR)は20.4%を記録する見込みです。日本では、精密オートメーションがオペレーターの介入を最小限に抑えた切り替えを支援するため、CAGRは19.2%で推移すると予測されています。韓国では、バッテリーおよびディスプレイメーカーが製品の切り替えを自動化するにつれ、CAGRは18.6%を記録する見込みです。
自律型切り替えシステム市場は、セグメント別にどのように分類されますか?
「レシピ駆動型サーボ切り替えシステム」が39.0%で首位を占め、「包装フォーマット切り替え」が42.0%で首位となっています。
どのシステム種類が主流ですか?
2026年には、「レシピ駆動型サーボ切り替えシステム」が39.0%のシェアを占める見込みです。
レシピ駆動型サーボ切り替えシステムは、保存されたレシピによって機械の軸を必要なフォーマットに移動させることができるため、2026年には39.0%のシェアを占めると予想されています。これにより、手動による調整やセットアップミスが削減されます。このフォーマットは、製品のサイズが頻繁に変わる包装機械で特に有効です。このセグメントは、モジュラーセルに柔軟な位置決めが求められることから、モジュラーロボットシステムと密接に関連しています。
どのコンポーネントが主流となるのでしょうか?
2026年には、サーボドライブおよび位置決めハードウェアが36.0%のシェアを占める見込みです。
自律型切り替えは依然として正確な物理的な動きに依存しているため、サーボドライブおよび位置決めハードウェアが主導的な役割を果たしています。このコンポーネントは、2026年に36.0%のシェアを獲得すると予測されています。位置決め軸は、ガイドや工具を保存されたレシピの値に合わせて移動させます。ソフトウェアがレシピを管理しますが、実際に切り替えを実行するのはドライブです。この構成要素は、セットアップ後に機械が高速で再起動する場合に不可欠です。
どの用途が主流となるでしょうか?
2026年には、包装形式の切り替えが42.0%のシェアで首位を占める見込みです。
包装フォーマットの切り替えが首位を占めているのは、消費財の生産においてパッケージサイズの変更が頻繁に行われるためです。この用途は2026年に42.0%のシェアを占める見込みです。切り替えシステムにより、オペレーターは手動による確認を最小限に抑えながら、製品ロット間の切り替えを行うことができます。B&Rのアダプティブ・マニュファクチャリング・メッセージングは、オンザフライでの切り替えを通じて、このユースケースをサポートしています。また、エンド・オブ・ライン・システム全体でパッケージサイズが変更される場合、パレタイジングロボットの層も恩恵を受けます。
どの最終用途が主流となるのでしょうか?
2026年には、食品・飲料の包装が34.0%のシェアを占める見込みです。
食品・飲料の包装が主導的な地位を占めるのは、各ブランドが多くのパッケージサイズや季節限定商品を展開しているためです。この用途は、2026年に34.0%のシェアを占めると予想されています。自律型切り替えにより、包装チームは生産ロット間のセットアップロスを削減できます。また、小売業者ごとのフォーマットへの迅速な対応も支援します。産業用ロボットの分野では、ロボットが梱包やケースの取り扱いを支援しています。
どの導入モデルが主流となるでしょうか?
2026年には、レトロフィット型切り替え自動化が37.0%のシェアを占める見込みです。
多くの工場が、生産ライン全体を置き換える前に既存の機械を改善したいと考えているため、レトロフィット型切り替え自動化が主導的な地位を占めています。このモデルは2026年に37.0%のシェアを占めると予想されています。レトロフィットでは、セットアップの遅延が最も長くなるステーションを対象とすることができます。オムロンの包装切り替えケースは、このアプローチを支援しています。このモデルは産業用ロボットコンポーネントと連携しており、グリッパーや位置決めハードウェアは新しいセットアップロジックに適合する必要があります。
自律型切り替えシステムの需要を加速させている要因と、その普及を妨げている要因は何でしょうか?
SKUの多様性が需要を牽引していますが、機械的なレトロフィットの制約が導入を妨げています。
SKUの多様性が主な推進要因です。製品の形態が頻繁に変化するにつれ、製造業者にはより短いセットアップサイクルが求められています。自律型切り替えにより、機械は保存された設定を調整し、再起動前に準備が整っていることを確認できます。シーメンスは2026年、産業用AIが生産および包装における切り替えの最適化を支援すると述べています。[4] これは、AI主導のセットアップおよび閉ループ生産調整への移行を後押しするものです。
ボッシュ・レックスロスの2026年版「ctrlX AUTOMATION」フォーム・フィル・シールソリューションは、包装システムにおける迅速な製品切り替えとエンジニアリング作業の軽減を特徴としています。[5] これは、モジュール式自動化とレシピ主導の制御を通じて、自律的な切り替えを支援します。ベックホフの「FACHPACK 2025」ポートフォリオには、包装機械向けの「XPlanar」および「XTS」が含まれていました。[6] これらのインテリジェント搬送システムは、柔軟な製品経路設定とセットアップ変更をサポートします。
主な制約要因は、機械的な改造の複雑さです。旧式の機械には、サーボ対応の軸やデジタル位置フィードバックが備わっていない場合があります。機械フレームが手動調整用に設計されている場合、これにより自律的な切り替えが困難になる可能性があります。
自律的な切り替えシステムの最大の機会はどこにあるのでしょうか?
包装ライン、組立セル、およびインテリジェント搬送システムです。
包装ライン: OEM各社は、フォーマット変更を機械のレシピに組み込むことで、セットアップによるロスを削減できます。
組立セル: メーカーは、小ロット生産向けに治具やロボットの経路を切り替えることができます。
インテリジェント搬送: 機械メーカーは、ラインの機構を再構築することなく、製品を柔軟に搬送することができます。
自律型切り替えシステムの導入が最も急速に進んでいる国はどこでしょうか?
米国 22.0%;ドイツ 21.2%;中国 20.4%;日本 19.2%;韓国 18.6%
地域別分析に基づき、自律型切り替えシステム市場は、北米、西ヨーロッパ、アジア太平洋、南米アメリカ、中東・アフリカに区分されています。
米国のリードを支えている要因は何でしょうか?
ロックウェル・オートメーションと包装機器OEMの近代化に牽引され、CAGRは22.0%となっています。
包装機器OEM各社がスマートマシンプラットフォームを導入するにつれ、米国では2036年まで年平均成長率(CAGR)22.0%を記録すると予測されています。ロックウェル・オートメーションは、iTRAKおよびデジタルツインツールを活用して、フレキシブル包装機械をサポートしています。食品および消費財メーカーは、より迅速な生産ラインのセットアップを必要としています。この成長は、OEM向けの強力なエンジニアリングサポートを持つベンダーに有利に働くでしょう。
ドイツでは、自律型切り替えシステムの需要がどのように拡大しているのでしょうか?
21.2%のCAGR。シーメンス社と多品種生産による機械製造が後押ししています。
ドイツでは、機械メーカーがモーションコントロールやAIを活用したエンジニアリングを採用するにつれ、2036年まで年平均成長率(CAGR)21.2%を記録すると予想されています。シーメンス社は、産業用AIやデジタルエンタープライズのワークフローを通じて、切り替え工程の最適化を支援しています。包装および製薬機器メーカーは、バリデーションサイクルの短縮を必要としています。成長の恩恵を受けるのは、レシピをPLCや駆動制御と連携させるシステムとなるでしょう。
中国の成長を支える要因は何でしょうか?
CAGR 20.4%:消費財の生産と急速なSKUサイクルが要因です。
電子機器や消費財の工場においてラインのリセットサイクルが短縮されるにつれ、中国では2036年までCAGR 20.4%を記録する見込みです。製品の多様性の高さがセットアップチームにプレッシャーを与えています。自律型切り替えシステムは、製品切り替え後のエラーを削減できます。成長を牽引するのは、現地サポート付きのコスト効率に優れたレトロフィットパッケージとなるでしょう。
日本の見通しを支える要因は何でしょうか?
CAGR 19.2%——オムロンと精密包装の自動化が牽引しています。
製造業者がコンパクトな生産ラインでの製品切り替えを自動化するにつれ、日本は2036年までCAGR 19.2%で成長すると予測されています。オムロンは、モーションコントロールおよびSysmacベースの機械自動化を支援しています。精密製造には、信頼性の高いセットアップ確認が求められます。成長を牽引するのは、生産ラインの複雑さを増すことなくオペレーターの負担を軽減するシステムです。
韓国では、自律型切り替えシステムの導入がどのように拡大しているのでしょうか?
CAGR 18.6%:バッテリー生産ラインとディスプレイ製造が後押ししています。
バッテリーおよびディスプレイメーカーが製品切り替えの効率化を進める中、韓国では2036年までCAGR 18.6%を記録する見込みです。生産ラインには、迅速なリセットロジックと信頼性の高いトレーサビリティが求められます。自律型切り替えシステムは、工場が手動調整に伴うリスクを低減するのに役立ちます。成長を牽引するのは、ラインとの統合性に優れたサーボベースのシステムとなるでしょう。
自律型切り替えシステム市場をリードしているのはどの企業でしょうか?
ロックウェル・オートメーションとシーメンスが、スマートマシンプラットフォームと産業用AIを通じて市場をリードしています。
自律型切り替えシステムは、オートメーションベンダー、モーションコントロール企業、インテリジェント輸送のスペシャリストによって提供されています。ロックウェル・オートメーションは、スマートマシンアプリケーション向けのiTRAK、Emulate3D、FactoryTalk Optixを通じて市場をリードしています。シーメンスは、産業用AIとソフトウェア定義型オートメーションを通じて、切り替えの最適化を支援しています。
B&Rインダストリアル・オートメーションは、適応型製造とACOPOStrakに基づく機械の柔軟性を武器に競争しています。ボッシュ・レックスロスは、ctrlX AUTOMATIONおよびPackML対応の機械制御を通じて、包装工程の切り替えを支援しています。ベックホフ・オートメーションは、柔軟な製品搬送のためにXTSおよびXPlanarを提供しています。オムロン・オートメーションは、Sysmac制御とサーボベースの機械調整を通じて、自動切り替えを支援しています。
2036年までの競争は、検証済みのレシピ制御と機械的な再現性に左右されるでしょう。ベンダーには、高速な軸移動と明確なセットアップ確認が求められます。エッジ分析層は、工場が切り替えによるロスを監視し、セットアップシーケンスを調整するのに役立ちます。自律的なセットアップがよりデータ駆動型になるにつれ、工場フロアのエッジ層が、ローカルAIによるガイダンスをサポートすることになります。
主要なプロバイダーはどの企業でしょうか?
- Rockwell Automation
- Siemens
- B&R Industrial Automation
- Bosch Rexroth
- Beckhoff Automation
- OMRON Automation
市場はどのように分類されていますか?
- システムの種類別:
- レシピ駆動型サーボ切り替えシステム
- インテリジェント搬送切り替えシステム
- ロボット式ツール切り替えシステム
- モジュラー式ライン再構成システム
- AI誘導型切り替えシステム
- コンポーネント別:
- サーボドライブおよび位置決めハードウェア
- 切り替えソフトウェア
- HMIおよびレシピ管理
- センサーおよびビジョン
- 統合サービス
- 用途別:
- 包装フォーマットの切り替え
- 製品バリエーションの切り替え
- 治具および固定具の調整
- マテリアルハンドリングの再構成
- 洗浄およびバリデーションの切り替え
- 最終用途別:
- 食品・飲料の包装
- 医薬品の包装
- 消費財の製造
- 電子機器の組立
- 自動車部品
- 導入モデル別:
- レトロフィット型切り替え自動化
- 新規機械統合型切り替え
- OEM標準モジュール
- ラインレベルの切り替えプログラム
- ベンダー管理によるサポート
- 地域:
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- オランダ
- アジア太平洋
- 中国
- 日本
- 韓国
- シンガポール
- インド
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- 中東・アフリカ
- UAE
- サウジアラビア
- 南アフリカ
- イスラエル
- 北米
目次
主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見および実地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対的な市場機会(ドル)分析
2021年から2036年までの世界市場価格分析
システム種類別世界市場分析および予測(2021年から2036年)
- はじめに/主な調査結果
- システム種類別過去市場規模(金額、10億米ドル)分析(2021年から2025年)
- システム種類別、現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- レシピ駆動型サーボ工具交換システム
- インテリジェント搬送工具交換システム
- ロボット工具交換システム
- システム種類別、前年比成長傾向分析、2021年から2025年
- システム種類別 絶対的な市場機会分析(2026年~2036年)
種類別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 種類別 過去市場規模(10億米ドル)分析(2021年~2025年)
- 種類別 現在および将来の市場規模 (10億米ドル) 構成部品別分析および予測、2026年から2036年
- サーボドライブおよび位置決めハードウェア
- 切り替えソフトウェア
- センサーおよびビジョン
- 構成部品別の前年比成長傾向分析、2021年から2025年
- 構成部品別の絶対的市場機会分析、2026年から2036年
用途別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)分析、2021年から2025年
- 用途別現在および将来の市場規模(金額、10億米ドル)分析および予測、2026年から2036年
- 包装形式の切り替え
- 製品バリエーションの切り替え
- 金型および治具の調整
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対的市場機会分析(2026年~2036年)
最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途別 過去市場規模(金額)(10億米ドル)の分析、2021年~2025年
- 最終用途別 現在および将来の市場規模(金額)(10億米ドル)の分析および予測、2026年~2036年
- 食品・飲料包装
- 医薬品包装
- 消費財製造
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対的市場機会分析(2026年~2036年)
導入モデル別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 過去市場規模 (10億米ドル) 導入モデル別分析、2021年から2025年
- 現在および将来の市場規模(10億米ドル) 導入モデル別分析および予測、2026年から2036年
- レトロフィット・切り替え自動化
- 新規機械統合型切り替え
- OEM標準モジュール
- 導入モデル別前年比成長傾向分析、2021年から2025年
- 導入モデル別絶対的市場機会分析、2026年から2036年
地域別世界市場分析および予測、2021年から2036年
- はじめに
- 地域別過去市場規模(金額)(10億米ドル)分析、2021年から2025年
- 地域別 現在の市場規模(10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 主なポイント
南米アメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 主なポイント
西ヨーロッパ市場の分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 主なポイント
東ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- その他の東ヨーロッパ
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 主なポイント
東アジア市場の分析と予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 主なポイント
南アジアおよび太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 主なポイント
中東・アフリカ市場の分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 主なポイント
主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- フランス
- 価格分析
- 市場シェア分析、2025年
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- インド
- 価格分析
- 市場シェア分析、2025年
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- システムの種類別
- コンポーネント別
- アプリケーション別
- 最終用途別
- 導入モデル別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- システムの種類別
- コンポーネント別
- アプリケーション別
- 最終用途別
- 導入モデル別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- システムの種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- システム種類別
- コンポーネント別
- 用途別
- 最終用途別
- 導入モデル別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合の詳細分析
- ロックウェル・オートメーション
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(システムタイプ/コンポーネント/アプリケーション/エンドユース/導入モデル/地域)
- 販売実績
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シーメンス
- B&Rインダストリアル・オートメーション
- ボッシュ・レックスロス
- ベックホフ・オートメーション
- オムロン・オートメーション
- ロックウェル・オートメーション
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
前提条件および使用された略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:システム種類別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:コンポーネント別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:導入モデル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:システム種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:コンポーネント別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:北米市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表12:北米市場規模(10億米ドル)の導入モデル別予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)のシステム種類別予測、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)のコンポーネント種類別予測、2021年~2036年
- 表16:南米アメリカ市場規模(10億米ドル)の用途種類別予測、2021年~2036年
- 表17:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表18:南米アメリカ市場規模(10億米ドル)の導入モデル別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)のシステムの種類別予測(2021年~2036年)
- 表21:西ヨーロッパの市場規模(10億米ドル)のコンポーネントの種類別予測(2021年~2036年)
- 表22:西ヨーロッパの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表23:西ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表24:西ヨーロッパの市場規模(10億米ドル)の導入モデル別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表26:東ヨーロッパの市場規模(10億米ドル)のシステムの種類別予測、2021年~2036年
- 表27:東ヨーロッパの市場規模(10億米ドル)のコンポーネント別予測、2021年~2036年
- 表28:東ヨーロッパの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表29:東ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表30:東ヨーロッパ市場規模(10億米ドル)の導入モデル別予測、2021年~2036年
- 表31:東アジア市場規模(10億米ドル)の国別予測、2021年~2036年
- 表32:東アジア市場規模(10億米ドル)のシステムの種類別予測、2021年~2036年
- 表33:東アジアの市場規模(10億米ドル)のコンポーネント別予測、2021年~2036年
- 表34:東アジアの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表35:東アジアの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表36:東アジアの市場規模(10億米ドル)の導入モデル別予測、2021年~2036年
- 表37:南アジアおよび太平洋地域の市場規模(10億米ドル)の国別予測、2021年~2036年
- 表38:南アジア・太平洋地域の市場規模(10億米ドル)の予測(システムの種類別、2021年~2036年)
- 表39:南アジア・太平洋地域の市場規模(10億米ドル)の予測(コンポーネントの種類別、2021年~2036年)
- 表40:南アジア・太平洋地域の市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表41:南アジア・太平洋地域の市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表42:南アジア・太平洋地域の市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表43:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表44:中東・アフリカの市場規模(10億米ドル)のシステムの種類別予測(2021年~2036年)
- 表45:中東・アフリカの市場規模(10億米ドル)のコンポーネント別予測(2021年~2036年)
- 表46:中東・アフリカ市場の市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表47:中東・アフリカ市場の市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表48:中東・アフリカ市場規模(10億米ドル)の導入モデル別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:システム種類別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:システム種類別世界市場の前年比成長率比較(2026年~2036年)
- 図5:システム種類別世界市場の魅力度分析
- 図6:コンポーネント別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:コンポーネント別世界市場の前年比成長率比較(2026年~2036年)
- 図8:コンポーネント別世界市場の魅力度分析
- 図9:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:最終用途別の世界市場の魅力度分析
- 図15:導入モデル別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図16:導入モデル別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:導入モデル別の世界市場の魅力度分析
- 図18:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:南米アメリカ市場の追加ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジアおよび太平洋地域の市場における増分ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場の増分ドル機会(2026年~2036年)
- 図28:北米市場の国別価値シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場におけるシステム種類ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるシステム種類ごとの前年比成長率比較(2026年~2036年)
- 図31:北米市場におけるシステム種類ごとの市場魅力度分析
- 図32:北米市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図34:構成部品別北米市場の魅力度分析
- 図35:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図37: 用途別北米市場の魅力度分析
- 図38:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図40:北米市場における最終用途別の魅力度分析
- 図41:北米市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図42:北米市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図43:北米市場における導入モデル別の魅力度分析
- 図44:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図45:システム種類別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:システム種類別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:システム種類別の南米アメリカ市場の魅力度分析
- 図48:コンポーネント別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:コンポーネント別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における構成部品別の魅力度分析
- 図51:南米アメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:南米アメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図53:南米アメリカ市場における用途別魅力度分析
- 図54:南米アメリカ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図55:南米アメリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図56:南米アメリカ市場における用途別の魅力度分析
- 図57:南米アメリカ市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図59:南米アメリカ市場における導入モデル別の魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場におけるシステム種類別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるシステム種類別前年比成長率の比較(2026年~2036年)
- 図63:システム種類別の西ヨーロッパ市場の魅力度分析
- 図64:コンポーネント別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:コンポーネント別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図66:西ヨーロッパ市場における構成部品別の市場魅力度分析
- 図67:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図68:西ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図69:西ヨーロッパ市場における用途別の市場魅力度分析
- 図70:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場における最終用途別の魅力度分析
- 図73:西ヨーロッパ市場における導入モデル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場における導入モデル別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場におけるシステム種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場におけるシステム種類別の前年比成長率比較(2026年~2036年)
- 図79:東ヨーロッパ市場におけるシステム種類別の市場魅力度分析
- 図80:ヨーロッパ市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
- 図81:ヨーロッパ市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図82:ヨーロッパ市場における構成部品別の市場魅力度分析
- 図83:ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図85:ヨーロッパ市場における用途別魅力度分析
- 図86:ヨーロッパ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図88:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図89:ヨーロッパ市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場における導入モデル別の市場魅力度分析
- 図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場におけるシステム種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場におけるシステム種類別の前年比成長率比較(2026年 ~2036年
- 図95:システム種類別の東アジア市場の魅力度分析
- 図96:コンポーネント別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:コンポーネント別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:東アジア市場における構成部品別魅力度分析
- 図99:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における用途別前年比成長率比較(2026年~2036年)
- 図101:東アジア市場における用途別魅力度分析
- 図102:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図103:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図104:東アジア市場における最終用途別の市場魅力度分析
- 図105: 東アジア市場:導入モデル別市場シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場:導入モデル別前年比成長率の比較(2026年~2036年)
- 図107:東アジア市場:導入モデル別市場魅力度分析
- 図108:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図109:南アジア・太平洋市場におけるシステム種類市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場におけるシステム種類前年比成長率の比較(2026年~2036年)
- 図111:南アジア・太平洋地域の市場におけるシステム種類ごとの魅力度分析
- 図112:南アジア・太平洋地域の市場における構成部品別市場シェアおよびBPS分析(2026年および2036年)
- 図113:南アジア・太平洋地域の市場における構成部品別前年比成長率の比較(2026年~2036年)
- 図114:南アジア・太平洋地域の市場魅力度分析(構成部品別)
- 図115:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図116:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年~2036年)
- 図117:南アジア・太平洋市場における用途別魅力度分析
- 図118:南アジア・太平洋市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図119:南アジア・太平洋市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図120:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図121:南アジア・太平洋地域の市場シェアおよびBPS分析(導入モデル別、2026年および2036年)
- 図122:南アジア・太平洋地域の市場前年比成長率比較(導入モデル別、2026年~2036年)
- 図123:南アジア・太平洋地域の市場魅力度分析(導入モデル別)
- 図124:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図125:中東・アフリカ市場の市場シェアおよびBPS分析(システムの種類別、2026年および2036年)
- 図126:中東・アフリカ市場におけるシステムの種類別の前年比成長率比較(2026年~2036年)
- 図127:中東・アフリカ市場におけるシステムの種類ごとの市場魅力度分析
- 図128:中東・アフリカ市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図130:中東・アフリカ市場における構成部品別の市場魅力度分析
- 図131:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図133:中東・アフリカ市場における用途別市場魅力度分析
- 図134:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図135: 中東・アフリカ市場:最終用途別前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場:最終用途別の市場魅力度分析
- 図137:中東・アフリカ市場:導入モデル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場:導入モデル別の前年比成長率比較 導入モデル別前年比成長率比較、2026年~2036年
- 図139:中東・アフリカ市場における導入モデル別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









