エッジAI検査セル市場の成長を支える重要な数値とは何でしょうか?
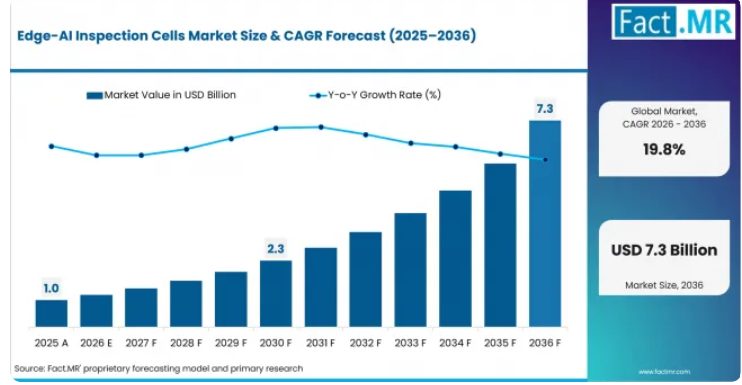
2036年までに61億米ドルの絶対的な市場機会が見込まれており、米国とドイツが牽引役となります。
市場の需要要因
- 品質管理エンジニアは、生産ラインの近くで欠陥判定を行う必要があります。
- 工場の自動化責任者は、手作業による確認を削減できる検査ステーションを必要としています。
- 電子機器メーカーは、微細な視覚的欠陥を検出するためのローカルAIモデルを必要としています。
- マシンビジョンインテグレーターは、試運転サイクルを短縮できる再現性の高いセルを必要としています。
分析対象の主要セグメント
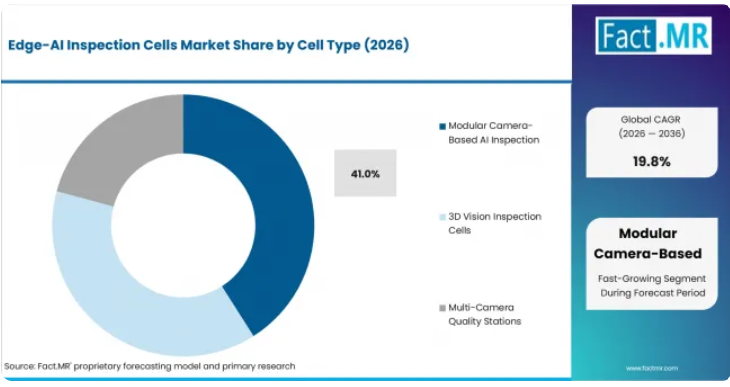
- セルタイプ別:モジュラー型カメラベースのAI検査セルは、既存の品質検査ステーションへの後付け導入に適しているため、2026年には41.0%のシェアを占めると予想されます。
- 処理アーキテクチャ別:検査判断は生産ラインの近くで行われる必要があるため、オンセル・エッジ推論が主流となります。2026年のシェアは44.0%と予測されています。
- 検査用途別:表面欠陥検査は、視覚的な欠陥がAI検査の最初のユースケースであるため、2026年には36.0%のシェアを占める見込みです。
- 最終用途別:電子機器および半導体組立は、微細な欠陥には高解像度の検査が必要であるため、2026年には32.0%のシェアで首位を占める見込みです。
- 導入モデル別:工場では検証済みのセルパッケージを1つ採用することを好むため、2026年にはハードウェア・ソフトウェアバンドルが38.0%のシェアを占めると予想されます。
- 地域別:AIハードウェアの生産により品質管理の徹底度が高まることから、米国は2036年まで年平均成長率(CAGR)21.7%を記録すると予測されています。
Fact.MRのアナリスト見解
Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「エッジAI検査セルは、品質管理を事後的なレビューからラインサイドでの意思決定へと変革しています。メーカー各社は、生産現場の近くで再学習が可能なAIを求めています。
信頼性の高いカメラと導入可能なエッジモデルを組み合わせたプロバイダーは、工場の近代化予算をより多く獲得できるでしょう。」戦略的示唆ビジョン機器サプライヤーは、カメラとエッジ推論を1つのセルとしてパッケージ化すべきです。メーカーは、製品変更後の再トレーニングに対応した検査セルを選択すべきです。インテグレーターは、表面検査や組立検証のための再現性のあるテンプレートを構築できます。エッジハードウェアプロバイダーは、工場現場における熱的信頼性を優先すべきです。
シーメンスとNVIDIAは2025年、製造AI分野における提携を拡大しました。シーメンスは、GPU認定の産業用PCが、AI実行速度を25倍に高速化し、AIベースのロボティクスや品質検査をサポートできると述べています。[2] これは、エッジインフラが検査セルの設計の一部になりつつある理由を示しています。ABBは、ロボットアプリケーションにビジョンAIを導入するため、2025年にLandingAIとの提携を発表しました。ABBは、ノーコードツールを使用することで、トレーニングと導入の時間を最大80%短縮できると述べています。[3] これは、製品変更後にオペレーターが再トレーニングできる検査セルへの移行を後押しするものです。
米国では、電子機器およびデータセンター・ハードウェアメーカーが生産ラインでAI検査を採用しているため、2036年までの年間平均成長率(CAGR)は21.7%になると予測されています。ドイツでは、自動車工場で視覚的な品質管理にエッジコンピューティングが活用されていることから、2036年までのCAGRは20.6%になると見込まれています。日本では、精密製造においてローカルな検査ロジックが重視されることから、年平均成長率(CAGR)は19.3%を記録する見込みです。中国では、電子機器の生産ラインで欠陥審査の自動化が進むことから、CAGRは18.9%で推移すると予測されています。韓国では、ディスプレイおよび半導体の組立現場で高速な視覚検査が導入されることから、CAGRは18.2%を記録する見込みです。
エッジAI検査セル市場は、セグメント別にどのように分類されるのでしょうか?
モジュラー型カメラベースのAI検査セルが41.0%で首位を占め、オンセル・エッジ推論が44.0%で首位となっています。
どのセルタイプが主流となっているのでしょうか?
2026年には、モジュラー型カメラベースのAI検査セルが41.0%のシェアを占めています。
モジュール式のカメラベースAI検査セルは、工場が設計変更を最小限に抑えて既存のラインに追加できるため、2026年には41.0%のシェアを占めると予想されています。この形式は、表面検査や組立検証に適しています。オペレーターは、これらのセルをリスクの高い品質チェックポイントの近くに設置することができます。このセグメントは、カメラにAI対応の処理機能や産業用接続機能がますます搭載されるようになったことから、スマートカメラの普及と密接に関連しています。
どの処理アーキテクチャが主流となるのでしょうか?
2026年には、「オンセル・エッジ推論」が44.0%のシェアを占める見込みです。
検査の判定はラインの稼働中に下される必要があるため、「オンセル・エッジ推論」が主導的な地位を占めています。このアーキテクチャは、2026年に44.0%のシェアを獲得すると予測されています。ローカル推論は遅延を低減し、工場ネットワークの安定性への依存度を低下させます。シーメンスは2026年、産業用エッジインフラが、生産に不可欠なAIアプリケーションをエッジ上で直接ホストできると述べています。[4] これは、画像ベースの品質管理などの工場でのユースケースを支えています。
どの検査アプリケーションが主流となるでしょうか?
2026年には、表面欠陥検査が36.0%のシェアを占める見込みです。
表面欠陥検査が主導的な地位を占めているのは、傷やコーティングの欠陥が、ルールベースのビジョンだけでは管理が困難であるためです。このアプリケーションは、2026年に36.0%のシェアを占める見込みです。AIモデルは、合格品と不合格品のサンプルからばらつきを学習することができます。LMI Technologiesが2026年に開催したAIを活用したビジョン検査セッションでは、困難な検査課題に対するAIと3Dスキャニングの活用が強調されました。[5] この用途は、センサーとしての映像と連携しており、カメラの映像ストリームが生産インテリジェンスとなります。
どの最終用途が主流となるのでしょうか?
2026年には、電子機器および半導体組立が32.0%のシェアを占める見込みです。
電子機器および半導体組立分野が主導的な地位を占めているのは、わずかな欠陥でも高額な下流工程での不具合を引き起こす可能性があるためです。このエンドユースは、2026年に32.0%のシェアを占めると予想されています。エッジAIセルは、遠隔処理を待つことなく、コネクタ、基板、精密アセンブリを検査します。このエンドユースは、製品の複雑化に伴い視覚的な品質リスクが高まるため、民生用電子機器の製造と密接に関連しています。
どの導入モデルが主流となるでしょうか?
2026年には、ハードウェア・ソフトウェアバンドルが38.0%のシェアを占める見込みです。
工場側では、個別のカメラやAIツールよりも、検証済みのセルを望んでいるため、ハードウェア・ソフトウェアバンドルが主導的な地位を占めています。このモデルは、2026年に38.0%のシェアを占める見込みです。バンドル化により、ベンダー間の調整が軽減され、サポートも簡素化されます。Zebra Technologies社は2025年、同社のマシンビジョンシステムが「Sentinel Vision」向けに全範囲をカバーする射出成形検査をサポートしていると発表しました。[6] これは、統合型検査パッケージの有効性を裏付けるものです。
エッジAI検査セルの需要を加速させている要因と、その妨げとなっている要因は何でしょうか?
ラインサイドでの品質判断が需要を牽引していますが、モデルのメンテナンスが導入の足かせとなっています。
生産ラインでの品質判断が主な推進要因となっています。メーカー各社は、部品が後工程に進む前に欠陥を検出することを望んでいます。エッジ推論により、品質管理チームは、バッチが完成してから問題を検証するのではなく、生産中に即座に対応できるようになります。AIモデルのセットアップも容易になってきています。コグネックス社は2025年、OneVisionがガイド付きワークフローを活用し、チームがAIを活用したビジョンアプリケーションを構築・拡張できるよう支援すると発表しました。[1] これにより、大規模なAIチームを持たない工場にとっても、導入のハードルが低くなります。産業用エッジインフラも、もう一つの推進要因となります。
ロボット連携による検査も、新たな機会となります。産業用ロボットとの連携が重要なのは、ロボットに搭載されたカメラが複雑な部品を多角的に検査できるためです。また、ロボットがビジョンステーションに部品を搬送する際、AI検査セルは工場用ロボットシステムと連携することも可能です。
主な制約要因は、モデルのメンテナンスです。AI検査セルでは、材料や照明が変更された際に、最新のトレーニングデータが必要となります。また、工場側では、誤検知や見逃しに対する責任の所在を明確にする必要があります。
エッジAI検査セルにおける最大の機会はどこにあるのでしょうか?
表面検査、組立検証、および高速包装検査です。
表面検査:製造業者は、生産ラインのすぐ近くで傷やコーティングの欠陥を検出できます。
組立検証:電子機器工場では、テストで不合格となる前に、コネクタや基板の配置を確認できます。
包装検査:食品や医療機器の工場では、ラベルやシールの外観を高速で確認できます。
どの国がエッジAI検査セルの導入を最も急速に拡大しているのでしょうか?
米国 21.7%、ドイツ 20.6%、日本 19.3%、中国 18.9%、韓国 18.2%です。
地域別分析に基づき、エッジAI検査セル市場は、北米、西ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカに分類されます。
米国のリードを支えている要因は何でしょうか?
コグネックス社やAIハードウェア製造に牽引され、年平均成長率(CAGR)は21.7%となっています。
エレクトロニクスやデータセンター用ハードウェアの生産拡大に伴い、視覚的な品質への要求が高まる中、米国は2036年までに年平均成長率(CAGR)21.7%を記録すると予測されています。コグネックス社は「OneVision」を通じて、AIを活用したマシンビジョンの開発を支援しています。メーカー各社は、コネクタの検査や組立工程の検証のためにエッジAI検査セルを必要としています。成長の恩恵を受けるのは、工場でのサポート体制が充実したプロバイダーとなるでしょう。
ドイツでは、エッジAI検査セルの需要がどのように拡大しているのでしょうか?
20.6%のCAGR。シーメンスおよび自動車業界の品質管理プログラムが後押ししています。
自動車および機械製造工場が品質管理にエッジAIを活用するにつれ、ドイツでは2036年までに20.6%のCAGRを記録すると予想されています。シーメンスの産業用エッジインフラは、工場内でのローカルAI導入を支援しています。ドイツの製造業者は、既存の自動化システムと連携する検査セルを必要としています。成長を牽引するのは、検証済みのIT/OTプラットフォームです。
日本の見通しを支える要因は何でしょうか?
年平均成長率(CAGR)19.3%で、精密製造とカメラ主導の検査が牽引しています。
精密製造業者がカメラ主導の検査セルを採用するにつれ、日本は2026年から2036年にかけて年平均成長率(CAGR)19.3%を記録する見込みです。電子機器および自動車部品サプライヤーは、生産ラインでの安定した品質管理を必要としています。AI検査は、手作業による確認では時間がかかりすぎる欠陥の検出を支援します。成長を牽引するのは、密集した生産現場に適合するコンパクトなシステムとなるでしょう。
中国の成長を支える要因は何でしょうか?
年平均成長率(CAGR)18.9%。電子機器の生産およびAIを活用した工場のアップグレードが牽引しています。
中国では、電子機器メーカーが高速ラインでの目視検査を自動化するにつれ、2036年まで年平均成長率(CAGR)18.9%で拡大すると予測されています。工場チームには、頻繁な製品リニューアルに対応できる検査システムが求められています。エッジAIセルは、遠隔処理への依存度を低減します。成長を牽引するのは、コストパフォーマンスに優れ、現地でのサービス体制が整ったシステムとなるでしょう。
韓国では、エッジAI検査セルの導入がどのように拡大しているのでしょうか?
ディスプレイ生産と半導体組立に支えられ、年平均成長率(CAGR)は18.2%となる見込みです。
ディスプレイおよび半導体工場における視覚検査の自動化が進むにつれ、韓国では2036年までに年平均成長率(CAGR)18.2%を記録する見込みです。高付加価値部品が下流工程へ進む前に、欠陥検出を行う必要があります。エッジ推論は、迅速な品質判断を支援します。成長を牽引するのは、堅牢な工場接続性を備えた高解像度ビジョンシステムとなるでしょう。
エッジAI検査セル市場をリードしているのはどの企業でしょうか?
コグネックス(Cognex)とシーメンス(Siemens)が、AIビジョンソフトウェアと産業用エッジインフラを通じて市場をリードしています。
エッジAI検査セルは、マシンビジョンプロバイダー、産業用オートメーション企業、およびAI検査の専門企業によって提供されています。コグネックスは、AIを活用したマシンビジョンツールと工場向けビジョンシステムを通じて市場をリードしています。シーメンスは、生産に不可欠なAIおよび品質検査のためのエッジインフラを支援しています。
ABBとLandingAIは、ロボットアプリケーション向けのビジョンAIおよびノーコードトレーニングを支援しています。Zebra Technologiesは、産業用検査向けのマシンビジョンシステムを通じて競争力を発揮しています。LMI Technologiesは、3DおよびAIを活用したビジョン検査を支援しています。Instrumentalは、AIベースの電子機器検査および工場の品質データ分野で重要な役割を果たしています。
2036年までの競争は、検査精度と導入スピードにかかっています。プロバイダーには、信頼性の高いカメラ、安定したエッジコンピューティング、そして明確なモデル更新ワークフローが求められます。工場フロアのエッジ層は、AI推論が生産ラインの近くで実行されるセル性能を左右することになります。検査セルはPLCや不良品排除機構と連携する必要があるため、産業用オートメーション層も重要です。
主要なプロバイダーはどの企業でしょうか?
- Cognex
- Siemens
- ABB
- Zebra Technologies
- LMI Technologies
- Instrumental
市場はどのように分類されていますか?
- セルタイプ別:
- モジュラー型カメラベースのAI検査セル
- ロボット誘導型検査セル
- 3Dビジョン検査セル
- マルチカメラ品質検査ステーション
- インラインエッジAI検査トンネル
- 処理アーキテクチャ別:
- オンセルエッジ推論
- 産業用PCベースの推論
- スマートカメラ推論
- ハイブリッドエッジ・クラウド学習
- エッジサーバーの導入
- 検査用途別:
- 表面欠陥検査
- 組立検証
- 寸法検査
- ラベルおよびコード検査
- 包装シール検査
- 最終用途別:
- 電子機器および半導体組立
- 自動車部品
- 医療機器
- 食品包装
- 産業用機器
- 導入モデル別:
- ハードウェア・ソフトウェアバンドル
- インテグレーター構築型セル
- ベンダー管理型導入
- レトロフィット用検査キット
- サブスクリプション型AIモデル
- 地域:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- オランダ
- アジア太平洋
- 日本
- 中国
- 韓国
- シンガポール
- インド
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- 中東・アフリカ
- UAE
- サウジアラビア
- 南アフリカ
- イスラエル
- 北米
目次
主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解 (何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度か?
- 主なトレンドは何か?
- どの地域が主導的か?
- 主要企業はどこか?
市場概要
- 調査範囲/分類体系
- 市場の定義/範囲/制限事項
調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- バイヤージャーニー
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
世界市場分析および予測(2021年~2036年)
- 過去の市場規模(価値、10億米ドル) 分析、2021年から2025年
- 現在および将来の市場規模(10億米ドル)の予測、2026年から2036年
- 前年比成長傾向分析
- 絶対額ベースの機会分析
世界市場の価格分析、2021年から2036年
世界市場分析および予測(セルタイプ別)、2021年から2036年
- はじめに/主な調査結果
- セルタイプ別 過去市場規模(10億米ドル)の分析、2021年~2025年
- セルタイプ別 現在および将来の市場規模(10億米ドル)の分析および予測、2026年~2036年
- モジュラー型カメラベースのAI検査
- 3Dビジョン検査セル
- マルチカメラ品質検査ステーション
- セルタイプ別前年比成長傾向分析(2021年~2025年)
- セルタイプ別絶対額機会分析(2026年~2036年)
処理アーキテクチャ別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 処理アーキテクチャ別 過去市場規模(価値、10億米ドル)の分析(2021年~2025年)
- 処理アーキテクチャ別 現在および将来の市場規模(価値、10億米ドル)の分析および予測(2026年~2036年)
- セル内エッジ推論
- 産業用PCベースの推論
- ハイブリッドエッジ・クラウド学習
- 処理アーキテクチャ別前年比成長傾向分析(2021年~2025年)
- 処理アーキテクチャ別絶対的な市場機会分析(2026年~2036年)
検査用途別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 検査用途別、2021年から2025年までの過去市場規模(価値、10億米ドル)の分析
- 検査用途別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- 表面欠陥検査
- 寸法検査
- 包装シール検査
- 検査用途別、2021年から2025年までの前年比成長傾向分析
- 検査用途別、2026年から2036年までの絶対的な市場機会(米ドル)の分析
最終用途別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 最終用途別過去市場規模(価値、10億米ドル)分析、2021年から2025年
- 最終用途別現在および将来の市場規模(価値、10億米ドル)分析および予測、2026年から2036年
- 電子機器および半導体アセンブリ
- 医療機器
- 食品包装
- 最終用途別前年比成長傾向分析(2021年~2025年
- 最終用途別絶対的市場機会分析(2026年~2036年
導入モデル別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 導入モデル別過去市場規模(10億米ドル)分析(2021年~2025年)
- 導入モデル別現在および将来の市場規模(10億米ドル)分析および予測(2026年~2036年)
- ハードウェア・ソフトウェアバンドル
- インテグレーター製セル
- レトロフィット用検査キット
- 導入モデル別前年比成長傾向分析(2021年~2025年)
- 導入モデル別絶対額市場機会分析(2026年~2036年)
地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(価値、10億米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(価値、10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
- 市場分類別過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 主なポイント
ラテンアメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 主なポイント
西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 主なポイント
東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 主なポイント
東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(10億米ドル)(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 主なポイント
南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 主なポイント
中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 国別
- 市場魅力度分析
- 国別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 主なポイント
主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- インド
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- セルタイプ別
- 処理アーキテクチャ別
- 検査用途別
- 最終用途別
- 導入モデル別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合の詳細分析
- コグネックス
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シーメンス
- ABB
- ゼブラ・テクノロジーズ
- LMIテクノロジーズ
- インストルメンタル
- コグネックス
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:セルタイプ別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:処理アーキテクチャ別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:検査用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:導入モデル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:セルタイプ別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:処理アーキテクチャ別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:検査用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:北米市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表12:北米市場規模(10億米ドル)の導入モデル別予測(2021年~2036年)
- 表13:ラテンアメリカ市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表14:ラテンアメリカ市場規模(10億米ドル)の予測(セルタイプ別、2021年~2036年)
- 表15:ラテンアメリカ市場規模(10億米ドル)の予測(処理アーキテクチャ別、2021年~2036年)
- 表16:ラテンアメリカ市場規模(10億米ドル)の予測(検査用途別、2021年~2036年)
- 表17:ラテンアメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表18:ラテンアメリカ市場規模(10億米ドル)の導入モデル別予測、2021年~2036年
- 表19:西ヨーロッパ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(10億米ドル)予測(セルタイプ別、2021年~2036年)
- 表21:西ヨーロッパの市場規模(10億米ドル)予測(処理アーキテクチャ別、2021年~2036年)
- 表22:西ヨーロッパの市場規模(10億米ドル)予測(検査用途別、2021年~2036年)
- 表23:西ヨーロッパの市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表24:西ヨーロッパの市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表25:東ヨーロッパの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表26:東ヨーロッパの市場規模(10億米ドル)予測(セルタイプ別、2021年~2036年)
- 表27:東ヨーロッパの市場規模(10億米ドル)予測(処理アーキテクチャ別、2021年~2036年)
- 表28:東ヨーロッパの市場規模 (10億米ドル)検査用途別予測、2021年~2036年
- 表29:東ヨーロッパ市場規模(10億米ドル)最終用途別予測、2021年~2036年
- 表30:東ヨーロッパ市場規模(10億米ドル)導入モデル別予測、2021年~2036年
- 表31:東アジアの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表32:東アジアの市場規模(10億米ドル)のセルタイプ別予測、2021年~2036年
- 表33:東アジアの市場規模(10億米ドル)の処理アーキテクチャ別予測、2021年~2036年
- 表34:東アジアの市場規模(10億米ドル)の予測(検査用途別、2021年~2036年)
- 表35:東アジアの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表36:東アジアの市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表37:南アジアおよび太平洋地域の市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表38:南アジアおよび太平洋地域の市場規模(10億米ドル)のセルタイプ別予測(2021年~2036年)
- 表39:南アジアおよび太平洋地域の市場規模(10億米ドル)の処理アーキテクチャ別予測(2021年~2036年)
- 表40:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(検査用途別、2021年~2036年)
- 表41:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表42:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表43:中東・アフリカの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表44:中東・アフリカの市場規模(10億米ドル)のセルタイプ別予測、2021年~2036年
- 表45:中東・アフリカの市場規模(10億米ドル)の処理アーキテクチャ別予測、2021年~2036年
- 表46:中東・アフリカ地域の市場規模(10億米ドル)の予測(検査用途別、2021年~2036年)
- 表47:中東・アフリカ市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表48:中東・アフリカ市場規模(10億米ドル)の導入モデル別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年のセルタイプ別世界市場シェアおよびBPS分析
- 図4:2026年~2036年のセルタイプ別世界市場の前年比成長率比較
- 図5:セルタイプ別世界市場の魅力度分析
- 図6:処理アーキテクチャ別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:処理アーキテクチャ別世界市場の前年比成長率比較(2026年~2036年)
- 図8:処理アーキテクチャ別の世界市場の魅力度分析
- 図9:検査用途別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:検査用途別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:検査用途別の世界市場の魅力度分析
- 図12:最終用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:最終用途別の世界市場の魅力度分析
- 図15:導入モデル別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図16:導入モデル別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:導入モデル別の世界市場の魅力度分析
- 図18:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の追加収益機会(2026年~2036年)
- 図23:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図25:東アジア市場における2026年~2036年の増分ドル機会
- 図26:南アジア・太平洋市場における2026年~2036年の増分ドル機会
- 図27:中東・アフリカ市場における2026年~2036年の増分ドル機会
- 図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場におけるセルタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるセルタイプ別の前年比成長率比較(2026年~2036年)
- 図31:北米市場におけるセルタイプ別の市場魅力度分析
- 図32:北米市場における処理アーキテクチャ別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における処理アーキテクチャ別前年比成長率の比較(2026年~2036年)
- 図34:処理アーキテクチャ別の北米市場の魅力度分析
- 図35:検査用途別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:検査用途別の北米市場の前年比成長率比較(2026年~2036年)
- 図37:検査用途別の北米市場の魅力度分析
- 図38:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図39:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図40:北米市場における最終用途別の市場魅力度分析
- 図41:北米市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図42:北米市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図43:北米市場における導入モデル別の市場魅力度分析
- 図44: 国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:セルタイプ別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:セルタイプ別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:セルタイプ別のラテンアメリカ市場の魅力度分析
- 図48:処理アーキテクチャ別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:ラテンアメリカ市場における処理アーキテクチャ別前年比成長率の比較(2026年~2036年)
- 図50:ラテンアメリカ市場における処理アーキテクチャ別の市場魅力度分析
- 図51:ラテンアメリカ市場における検査用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:検査用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図53:検査用途別のラテンアメリカ市場の魅力度分析
- 図54:最終用途別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:最終用途別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:最終用途別のラテンアメリカ市場の魅力度分析
- 図57:ラテンアメリカ市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図58:ラテンアメリカ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図59:ラテンアメリカ市場における導入モデル別の市場魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場におけるセルタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるセルタイプ別の前年比成長率比較(2026年~2036年)
- 図63:セルタイプ別の西ヨーロッパ市場の魅力度分析
- 図64:処理アーキテクチャ別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における処理アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図66:西ヨーロッパ市場における処理アーキテクチャ別の市場魅力度分析
- 図67:西ヨーロッパ市場における検査用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図68:検査用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図69:検査用途別 西ヨーロッパ市場の魅力度分析
- 図70:最終用途別 西ヨーロッパ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図73:西ヨーロッパ市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場における導入モデル別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場におけるセルタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場におけるセルタイプ別の前年比成長率比較(2026年~2036年)
- 図79:セルタイプ別の東欧市場の魅力度分析
- 図80:処理アーキテクチャ別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図81: 東欧市場における処理アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図82:東欧市場における処理アーキテクチャ別の市場魅力度分析
- 図83:東欧市場における検査用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図84:東欧市場における検査用途別の前年比成長率比較(2026年~2036年)
- 図85:東欧市場における検査用途別の市場魅力度分析
- 図86:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図88:東欧市場における最終用途別の市場魅力度分析
- 図89:東欧市場における導入モデル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:東欧市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図91:東欧市場における導入モデル別の市場魅力度分析
- 図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場におけるセルタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場におけるセルタイプ別前年比成長率の比較(2026年~2036年)
- 図95:セルタイプ別の東アジア市場の魅力度分析
- 図96:処理アーキテクチャ別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:処理アーキテクチャ別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:東アジア市場における処理アーキテクチャ別の魅力度分析
- 図99:東アジア市場における検査用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における検査用途別の前年比成長率比較(2026年~2036年)
- 図101:東アジア市場における検査用途別の魅力度分析
- 図102:東アジア市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図103:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図104:東アジア市場における用途別の市場魅力度分析
- 図105:東アジア市場における導入モデル別市場価値シェアおよびBPS分析、 2026年および2036年
- 図106:東アジア市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図107:東アジア市場における導入モデル別の魅力度分析
- 図108:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図109:南アジアおよび太平洋地域の市場におけるセルタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジアおよび太平洋地域の市場におけるセルタイプ別前年比成長率の比較(2026年~2036年)
- 図111:南アジア・太平洋地域の市場魅力度分析(セルタイプ別)
- 図112:南アジア・太平洋地域の市場価値シェアおよびBPS分析(処理アーキテクチャ別、2026年および2036年)
- 図113:南アジア・太平洋市場における処理アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図114:南アジア・太平洋市場における処理アーキテクチャ別の市場魅力度分析
- 図115:南アジア・太平洋市場における検査用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図116:南アジア・太平洋市場における検査用途別の前年比成長率比較(2026年~2036年)
- 図117:南アジア・太平洋市場における検査用途別の市場魅力度分析
- 図118:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図119:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図120:最終用途別の南アジア・太平洋市場の魅力度分析
- 図121:導入モデル別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図122:導入モデル別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図123:南アジア・太平洋地域の市場魅力度分析(導入モデル別)
- 図124:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図125:中東・アフリカ市場におけるセルタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場におけるセルタイプ別前年比成長率の比較(2026年~2036年)
- 図127:セルタイプ別の中東・アフリカ市場の魅力度分析
- 図128:処理アーキテクチャ別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図129:処理アーキテクチャ別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図130:中東・アフリカ市場における処理アーキテクチャ別の市場魅力度分析
- 図131:中東・アフリカ市場における検査用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場における検査用途別の前年比成長率比較(2026年~2036年)
- 図133:検査用途別の中東・アフリカ市場の魅力度分析
- 図134:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図135:最終用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図137:中東・アフリカ市場における導入モデル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図139:中東・アフリカ市場における導入モデル別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









