主な市場動向とインサイト
- 製品別:2025年には、チラーセグメントが28.8%という最大の市場シェアを占めました。
- 導入形態別:2025年には、新規導入セグメントが74.4%という最大の市場シェアを占めました。
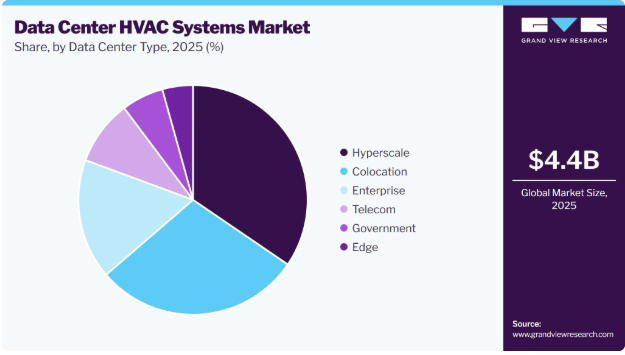
- データセンターの種類別:2025年には、ハイパースケールセグメントが34.5%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア38.6%)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
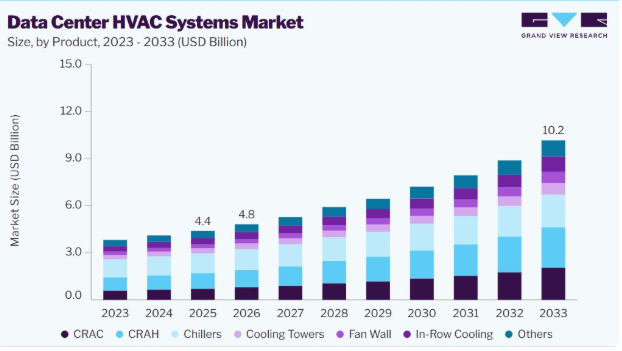
- 2025年の市場規模:44億米ドル
- 2026年の推定市場規模:48億米ドル
- 2033年までの予測市場規模:102億米ドル
- CAGR(2026年~2033年):11.3%
高性能コンピューティングおよびAIサーバーの導入拡大に伴い、データセンター内の発熱量が増加しており、信頼性が高く大容量の冷却システムに対する需要が高まっています。事業者が増加するワークロードに対応するためにコンピューティングインフラを拡張するにつれ、チラー、CRAHユニット、CRACシステム、冷却塔、ファンウォール、その他の熱管理ソリューションへの投資が増加しています。
市場の動向
また、ラックの電力密度の上昇や、エネルギー効率の高い冷却へのニーズの高まりも、この業界を後押ししています。AIや高性能コンピューティングのワークロードには、より大きな冷却能力とより精密な温度管理が求められるため、データセンター運営者は、インロー冷却や高効率の冷水システムといった先進的な冷却技術の導入を進めています。さらに、エネルギー消費の削減、運用効率の向上、および持続可能性の目標達成に向けた取り組みにより、運営者は既存の冷却インフラをアップグレードし、効率の低い旧式のシステムを置き換えるよう促されています。
業界の集中度と特徴
この市場は集中しており、精密冷却、チラー、空調、および熱管理ソリューションの各分野において、少数の確立されたグローバルメーカーが重要な地位を占めています。しかし、冷却塔、インロー冷却、ファンウォールシステム、および先進的な熱管理分野において、専門的な地域メーカーやニッチな技術プロバイダーが存在することで、競争環境が形成されています。全体として、市場は集中しているものの、大手メーカーの強力な存在感と、小規模で専門性の高いプレーヤーへの機会とのバランスが取れています。
この市場は、ラック密度の増加、AIワークロードの拡大、およびより効率的な熱管理へのニーズに牽引され、高いイノベーションが展開されています。イノベーションは、高効率チラー、先進的なCRAHおよびCRACシステム、ファンウォール構成、インロー冷却、フリークーリング、インテリジェント制御、ならびにハイブリッドな空気冷却・液体冷却アーキテクチャに焦点を当てています。冷却技術の急速な進化は、エネルギーおよび水消費量を削減しつつ、より高い熱負荷を管理する必要性を反映しています。
規制は市場に中程度から高い影響を及ぼしています。これは、データセンターの冷却が、電力消費、水使用量、冷媒、および環境性能と密接に関連しているためです。エネルギー効率基準、冷媒規制、建築基準、および持続可能性に関する要件により、事業者は効率的な冷却設備の導入や、水および炭素排出への影響の低減を促進されています。規制の枠組みでは、冷却効率、エネルギー効率、水使用量、炭素排出量といった測定可能な指標がますます重視されており、新規導入および更新の決定の両方に影響を与えています。
この市場では、エンドユーザーの集中度が比較的高い状況にあります。特に、大規模な冷却需要の相当な割合が、広大なデータセンターキャンパスを有するハイパースケール事業者やコロケーション事業者から生じているためです。こうした顧客は通常、大容量で信頼性が高く、カスタマイズされた冷却インフラを必要としており、効率性、拡張性、信頼性、および長期的な運用コストに基づいて調達決定を行うことがよくあります。しかし、企業、通信、エッジ、および政府のデータセンターがより幅広い顧客基盤を提供しており、市場全体における集中度の程度を緩和しています。
製品インサイト
2025年には、大規模なハイパースケールおよびコロケーション施設における集中型冷却システムの普及に支えられ、チラーセグメントが売上高シェア28.8%で市場を牽引しました。チラーは高容量かつ信頼性の高い冷却を提供し、CRAHユニットや排熱システムと統合することで、大規模なサーバー環境から発生する膨大な熱負荷を管理することができます。その拡張性と高密度コンピューティングインフラへの適合性が、引き続き強固な市場での地位を支えています。
CRACセグメントは、エンタープライズ、エッジ、モジュラー、および小規模なデータセンター施設全体で、柔軟かつ自立型の冷却システムに対する需要が高まっていることを背景に、2026年から2033年にかけて14.4%という最も高いCAGRを記録すると予想されています。CRACユニットは、集中型の冷水プラントを必要とせずに独立して稼働できるため、設置の柔軟性が重要な分散型施設や用途に適しています。エッジにおけるデータセンターの導入拡大や、既存の冷却インフラのアップグレードニーズの高まりが、最新かつエネルギー効率に優れたCRACシステムへの需要をさらに後押ししています。
導入に関する洞察
2025年には、新規のハイパースケール、コロケーション、エンタープライズ、およびその他のデータセンター施設の建設が継続したことを受け、新規設置セグメントが市場を牽引しました。クラウドコンピューティング、AI、およびハイパフォーマンスコンピューティングへの需要の高まりにより、事業者は容量の拡大や新施設の建設を進めており、初期の建設および内装工事の段階でHVACインフラに対する大きな需要が生まれています。また、新施設は、より高いラック密度や進化するコンピューティング要件に合わせて設計された、最新かつエネルギー効率の高い冷却システムを導入する機会も提供しています。
更新セグメントは、設置済みの冷却インフラの老朽化や、エネルギー効率および冷却性能の向上に対するニーズの高まりに支えられ、予測期間中に12.0%という最も高い年平均成長率(CAGR)を記録すると予想されます。既存のデータセンターがより高密度のワークロードに対応するにつれ、旧式のHVACシステムは、より大きな容量、信頼性、効率性を確保するために、更新またはアップグレードが必要になる可能性があります。また、機器の老朽化により冷却エネルギー消費量が増加する可能性もあり、これにより事業者は旧式システムの近代化や、より高度な冷却技術の導入を促進することになります。
データセンターの種類に関する分析
2025年には、ハイパースケールセグメントが市場を支配しました。これは主に、ハイパースケール施設の大規模さと高い冷却要件によるものです。これらのデータセンターは、クラウドコンピューティング、AI、およびその他の負荷の高いデジタルワークロードをサポートしており、大規模かつ信頼性の高い冷却インフラを必要としています。したがって、ハイパースケール容量の継続的な拡大は、大容量チラー、CRAHシステム、冷却塔、ファンウォール、およびその他の先進的な冷却ソリューションに対する需要を支えています。
エンタープライズセグメントは、デジタル化の進展や、企業によるAIおよびハイパフォーマンスコンピューティングの導入拡大に支えられ、2026年から2033年にかけて11.3%という著しい年平均成長率(CAGR)を記録すると予想されています。企業は、より高い演算密度や進化するワークロードに対応するため、社内のデータセンターインフラのアップグレードを加速させており、これにより、最新かつエネルギー効率の高い冷却システムへの需要が生まれています。さらに、老朽化したHVAC機器の更新や冷却性能の向上が求められることから、企業施設内での更新需要も後押しされています。
地域別動向
北米のデータセンター用HVACシステム市場は、2025年に売上高シェアの38.6%を占めて市場をリードしており、大規模なハイパースケールおよびコロケーションインフラ、ならびにAI向けデータセンターへの積極的な投資に支えられ、最も高いCAGRを記録すると予想されています。同地域、特に米国では大規模施設の急速な開発が進んでおり、ラック密度の増加に伴い、大容量かつ先進的な冷却技術の導入が促進されています。また、電力の供給状況や送電網の制約も相まって、事業者は効率的で拡張性の高い熱管理ソリューションを優先するようになっています。
米国のデータセンターHVACシステム市場の動向
2025年、米国のデータセンターHVACシステム市場は、データセンターインフラの急速な拡大と、コンピューティング施設からの電力需要の増加に支えられ、同地域を牽引しました。米国エネルギー情報局(EIA)によると、2025年にはデータセンターのサーバーが、米国の商業部門の電力消費量の推定7%を占めました。EIAは、シナリオによっては、データセンターのサーバーによる電力消費量が2050年までに4,460億~8,180億kWhに達すると予測しており、これは現在の水準に比べて大幅に高い数値となります。HVAC需要の観点から重要な点として、EIAは、データセンターの床面積における空間冷却のエネルギー集約度が、データセンター以外の床面積における冷却に比べて最大2.9倍に達する可能性があると推定しています。また、需要が高いシナリオでは、2050年のデータセンター空間冷却に消費される電力は、対照的なベースラインと比較して840億kWh増加すると予測されています。こうした傾向は、米国のデータセンターが拡大し、ますます高負荷なコンピューティングワークロードに対応するにつれ、大容量でエネルギー効率の高い冷却インフラへの需要が高まっていることを浮き彫りにしています。
欧州のデータセンターHVACシステム市場の動向
欧州のデータセンターHVACシステム市場は、データセンター事業者がエネルギー効率と環境性能をより重視しつつ容量を拡大するにつれ、着実に成長すると予想されます。クラウドやAIサービスの導入拡大により、冷却需要がさらに高まっている一方で、持続可能性の目標や進化するエネルギー効率要件が、効率的な冷却アーキテクチャ、排熱システム、および施設の近代化への投資を後押ししています。
ドイツのデータセンターHVACシステム市場は、確立されたデジタルインフラ、強固な産業基盤、そしてクラウドコンピューティング、AI、データ駆動型サービスへの需要拡大に支えられ、欧州市場をリードしています。また、同国ではデータセンターや大規模バッテリー貯蔵プロジェクトの開発が継続しており、連邦ネットワーク庁は、これらが将来のあらゆるエネルギーシナリオにおいて、電力需要の着実な増加に寄与すると見込んでいます。コンピューティング集約度の向上に加え、ドイツがエネルギー効率と気候中立なインフラに注力していることから、特に大規模かつ高密度のデータセンターにおいて、信頼性が高くエネルギー効率に優れた冷却システムへの需要が生まれています。
英国のデータセンター向けHVACシステム市場は、力強い成長が見込まれています。英国国家統計局(ONS)によると、外部組織にサービスを提供するデータセンターの数は、2020年の221カ所から2024年には239カ所に増加し、その電力消費量は2024年に4.5 TWhに達し、これはグレートブリテン島の電力網における電力消費量の2%に相当します。さらに重要な点として、英国政府は、2030年までに同国で少なくとも6 GWのAI対応データセンター容量が必要になると予測しており、これは現在の利用可能容量の約3倍に相当します。
アジア太平洋地域のデータセンターHVACシステム市場の動向
アジア太平洋地域のデータセンターHVACシステム市場は、主要経済圏におけるデジタル化の加速、クラウドの導入拡大、およびAIインフラの拡充を背景に、力強い成長が見込まれています。既存のデータセンター拠点および新興地域における開発活動の活発化は、従来のHVACシステムと先進的な冷却技術の両方にビジネスチャンスをもたらしています。ハイパースケール施設や特殊な高性能コンピューティング施設の増加は、信頼性が高く拡張性のある冷却インフラへの需要をさらに後押ししています。
中国のデータセンターHVACシステム市場は、アジア太平洋地域で主導的な地位を占めています。これは、同国が「東データ、西コンピューティング」イニシアチブの下で全国的に統合されたコンピューティングネットワークを構築しており、資源が豊富な西部地域に大規模なコンピューティングハブが開発される一方で、東部のテクノロジーセンターでも需要が堅調に推移しているためです。AIワークロードの急速な増加により、サーバー密度と熱負荷が高まっており、データセンター運営者はより効率的で先進的な冷却アーキテクチャの導入を促進しています。また、中国のグリーンデータセンター政策も、エネルギー効率の高いHVAC、自然冷却、液体冷却、その他の熱管理技術への移行を後押ししています。
インドのデータセンター用HVACシステム市場は、力強い成長が見込まれています。インド政府によると、データセンターの設置容量は2020年の375 MWから2026年には約1,575 MWに増加し、データセンターからの電力需要は2031~32年までに約17 GWに達すると推定されています。また、政府の報告によると、特にAIやハイパフォーマンスコンピューティング向けに高密度ラックが導入されるにつれ、ダイレクト・トゥ・チップ液冷、断熱冷却、浸漬冷却、および閉ループ液冷の採用が拡大しています。こうした動向は、インドの新規および拡張中のデータセンターにおいて、従来のHVAC機器と先進的な冷却ソリューションの両方にビジネスチャンスを生み出しています。
中東・アフリカのデータセンターHVACシステム市場の動向
中東・アフリカのデータセンターHVACシステム市場は、政府、企業、テクノロジープロバイダーがデジタルインフラ、クラウドサービス、データセンターの収容能力に投資していることから、継続的な成長が見込まれています。地域に根差したコンピューティングインフラへの需要の高まりや、新たなデータセンター施設の開発により、過酷な気候条件に適した冷却システムへの需要が生まれています。また、同地域におけるエネルギー効率と信頼性の高い運用への注力が、先進的な熱管理ソリューションの導入を後押ししています。
サウジアラビアのデータセンターHVACシステム市場は、「ビジョン2030」に基づく新たなデータセンターインフラの整備に支えられ、力強い成長が見込まれています。同国の高温で乾燥した気候のため、データセンターの性能を維持するには信頼性が高く効率的な冷却が特に重要であり、一方でコンピューティング密度の向上に伴い、大容量かつ高度な熱管理ソリューションへの需要が高まっています。政府主導のデジタルインフラ整備の取り組みや、AI対応データセンターへの投資拡大は、チラー、CRAHおよびCRACシステム、冷却塔、インロー冷却、その他のエネルギー・水効率に優れた冷却技術の市場機会をさらに後押ししています。
ラテンアメリカのデータセンターHVACシステム市場の動向
ラテンアメリカのデータセンターHVACシステム市場は、大幅な成長が見込まれています。ブラジルとアルゼンチンは引き続きこの地域における重要なデータセンター市場であり、一方、事業者が追加の容量と接続性を求める中、新興地域も新たな投資を呼び込んでいます。この拡大は、新規施設と容量増強の両方を支援するHVACサプライヤーにとっての機会を生み出しています。
ブラジルのデータセンターHVACシステム市場は、同国がラテンアメリカにおける主要なデジタルインフラハブとして台頭し、政府がデータセンターの容量強化、AIインフラ、クラウドコンピューティング、およびデジタル主権に焦点を当てた取り組みを進めていることから、力強い成長が見込まれています。高性能コンピューティング施設の導入増加やデータセンター容量の拡大に伴い、冷却需要が高まると予想され、チラー、CRAHおよびCRACシステム、冷却塔、その他のエネルギー効率に優れたHVACソリューションにビジネスチャンスが生まれています。
データセンター用HVACシステム主要企業の動向
データセンター用HVACシステム市場で事業を展開する主要企業には、Vertiv Group Corp.、シュナイダーエレクトリック、ジョンソンコントロールズなどが挙げられます。
- Vertiv Group Corp.は、データセンター、通信、その他のミッションクリティカルなアプリケーションを支援する、重要なデジタルインフラソリューションのグローバルプロバイダーです。同社は、熱管理、重要電源、ラックおよびエンクロージャー、監視・管理、および関連サービスを網羅する統合ポートフォリオを提供しています。同社の熱管理ポートフォリオには、ルームクーリング、インローおよびラッククーリング、フリークーリングチラー、蒸発冷却、排熱、および液体冷却ソリューションが含まれており、市場において強固な地位を築いています。
- シュナイダーエレクトリックは、エネルギー管理および産業システムの電化、自動化、デジタル化に向けたソリューションを提供するグローバルなエネルギー技術企業です。同社のデータセンター向けポートフォリオは、統合された電力・冷却ソリューション、デジタル監視、自動化、およびEcoStruxureベースの技術を通じて、重要インフラの効率性、信頼性、持続可能性の向上に重点を置いています。同社は、データセンター運営者が増大する電力および熱要件を管理しつつ、運用効率と回復力を向上できるよう支援しており、市場において重要な役割を果たしています。
主要なデータセンターHVACシステム企業
本調査では、データセンターHVACシステム市場に関する分析として、以下の主要企業を取り上げています。
- Vertiv Group Corp.
- Schneider Electric
- Johnson Controls
- STULZ GMBH
- Rittal Pvt. Ltd.
- Trane Technologies
- Carrier
- Daikin Industries, Ltd.
- Mitsubishi Electric Power Products Inc.
- Munters
- Delta Electronics, Inc.
- ALFA LAVAL
- Danfoss A/S
- Eaton
- Kirloskar
最近の動向
- 2026年2月、シュナイダーエレクトリックはバンガロールにMotivair液体冷却製造施設を設立し、インドで拡大する高密度データセンターおよびAIインフラの要件に対応する能力を強化しました。この施設は、先進的な熱管理ソリューションの現地生産を拡大し、シュナイダーエレクトリックの広範な製造ネットワークに貢献しています。また、同社のグローバルサプライチェーンにおけるインドの役割を強化するとともに、AI駆動型データセンターアプリケーションにおける液体冷却の採用拡大を支援しています。
- 2026年1月、トレーンは、アジア太平洋地域のデータセンター向けに特別に開発された「DCDAシリーズ」冷却剤分配ユニット(CDU)を発売しました。このソリューションは、高密度コンピューティングやAIインフラに伴う熱負荷の増加に対応するように設計されています。複数の冷却能力が用意されており、インローおよびインルームの両方の設置に対応するこのCDUは、柔軟で拡張性の高い液体冷却構成を実現します。
世界のデータセンターHVACシステム市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、導入形態、データセンターの種類、および地域に基づいて、世界のデータセンターHVACシステム市場レポートをセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- CRAC
- CRAH
- チラー
- 冷却塔
- ファンウォール
- インロー冷却
- その他
- 導入形態別見通し(売上高、10億米ドル、2021年~2033年)
- 新規設置
- 更新
- データセンターの種類別見通し(売上高、10億米ドル、2021年~2033年)
- ハイパースケール
- コロケーション
- エンタープライズ
- テレコム
- エッジ
- 政府
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の策定およびデータの可視化
1.6. データの検証および公開
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 世界のデータセンター用HVACシステム市場の変数、動向および範囲
3.1. 市場の集中度および成長見通しのマッピング
3.2. 業界バリューチェーン分析
3.2.1. 原材料・部品の見通し
3.2.2. メーカーの見通し
3.2.3. 流通の見通し
3.2.4. エンドユーザーの見通し
3.3. 規制の枠組み
3.4. 技術の概要
3.5. 市場のダイナミクス
3.5.1. 市場推進要因の分析
3.5.2. 市場の制約要因分析
3.5.3. 市場の課題分析
3.5.4. 市場の機会分析
3.6. 経済のメガトレンド分析
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章。データセンター用HVACシステム市場 – 製品別推計およびトレンド分析
4.1. データセンター用HVACシステム市場:製品動向分析および市場シェア(2025年および2033年)
4.2. CRAC
4.2.1. 市場推計および予測(2021年~2033年、10億米ドル)
4.3. CRAH
4.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.4. チラー
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.5. 冷却塔
4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.6. ファンウォール
4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.7. インロー冷却
4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.8. その他
4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第5章 世界のデータセンター用HVACシステム市場:導入規模の推計および動向分析
5.1. プロセス別、世界のデータセンター用HVACシステム市場の推計および予測(2021年~2033年)(10億米ドル)
5.2. 新規設置
5.2.1. 市場収益の推計および予測(2021年~2033年)(10億米ドル)
5.3. 更新
5.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第6章 世界のデータセンターHVACシステム市場:データセンター種別ごとの推計および動向分析
6.1. データセンターHVACシステム市場:最終用途別の動向分析および市場シェア、2025年および2033年
6.2. ハイパースケール
6.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3. コロケーション
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. エンタープライズ
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.5. 通信
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6. エッジ
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.7. 政府
6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第7章 世界のデータセンター用HVACシステム市場:地域別推計および動向分析
7.1. 地域別動向分析および市場シェア(2025年および2033年)
7.2. 北米
7.2.1. 市場推計および予測(2021年~2033年、10億米ドル)
7.2.2. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.2.3. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.2.4. データセンター種別市場規模および予測、2021年~2033年(10億米ドル)
7.2.5. 米国
7.2.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.2. 製品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.3. 導入形態別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.4. データセンター種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6. カナダ
7.2.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6.2. 市場規模の推計および予測(製品別)、2021年~2033年(10億米ドル)
7.2.6.3. 導入形態別の市場推計および予測、2021年~2033年(10億米ドル)
7.2.6.4.データセンターの種類別の市場推計および予測、2021年~2033年 (10億米ドル)
7.2.7. メキシコ
7.2.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.2. 市場規模の推計および予測(製品別)、2021年~2033年(10億米ドル)
7.2.7.3. 導入形態別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.4. データセンターの種類別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3. 欧州
7.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 市場規模の推計および予測(製品別)、2021年~2033年(10億米ドル)
7.3.3. 市場規模の推計および予測(導入形態別)、2021年~2033年(10億米ドル)
7.3.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.3.5. ドイツ
7.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.2. 市場規模の推計および予測(製品別)、2021年~2033年(10億米ドル)
7.3.5.3. 市場規模の推計および予測(導入形態別)、2021年~2033年 (10億米ドル)
7.3.5.4. データセンターの種類別市場規模推計および予測、2021年~2033年(10億米ドル)
7.3.6. フランス
7.3.6.1. 市場規模推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.3.6.3. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.3.6.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.3.7. 英国
7.3.7.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.3.7.2. 製品別市場推計および予測、2021年~2033年(10億米ドル)
7.3.7.3. 導入形態別市場推計および予測、2021年~2033年(10億米ドル)
7.3.7.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.3.8. イタリア
7.3.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.8.2. 市場規模の推計および予測(製品別)、2021年~2033年 (10億米ドル)
7.3.8.3. 導入形態別市場推計および予測、2021年~2033年(10億米ドル)
7.3.8.4. データセンター種別市場推計および予測、2021年~2033年(10億米ドル)
7.3.9. スペイン
7.3.9.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.9.2. 市場規模の推計および予測、製品別、2021年~2033年(10億米ドル)
7.3.9.3. 市場規模の推計および予測、導入形態別、2021年~2033年 (10億米ドル)
7.3.9.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.4. アジア太平洋地域
7.4.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.4.2. 市場規模および予測、2021年~2033年(10億米ドル)
7.4.3. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.4.4. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.4.5. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.4.6. 中国
7.4.6.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.4.6.2. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.4.6.3. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.4.6.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.4.7. インド
7.4.7.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.4.7.2. 製品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.3. 導入形態別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.4. データセンターの種類別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8. 日本
7.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.2. 市場規模の推計および予測(製品別)、2021年~2033年(10億米ドル)
7.4.8.3. 市場規模の推計および予測(導入形態別)、2021年~2033年 (10億米ドル)
7.4.8.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.4.9. オーストラリア
7.4.9.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.4.9.2. 製品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.9.3. 導入形態別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.9.4. データセンターの種類別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.10. 韓国
7.4.10.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.10.2. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.4.10.3. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.4.10.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. 市場規模および予測、2021年~2033年 (10億米ドル)
7.5.2. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.5.3. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.5.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.5.5. ブラジル
7.5.5.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.5.5.2. 製品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.3. 導入形態別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.5.6. アルゼンチン
7.5.6.1. 市場規模および予測、2021年~2033年(10億米ドル)
7.5.6.2. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.5.6.3. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.5.6.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.6. 中東・アフリカ
7.6.1. 市場規模および予測、2021年 ~2033年(10億米ドル)
7.6.2. 製品別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.3. 導入形態別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.4. データセンターの種類別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.5. サウジアラビア
7.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.2. 市場規模の推計および予測(製品別)、2021年~2033年(10億米ドル)
7.6.5.3. 導入形態別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.4. データセンターの種類別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6. アラブ首長国連邦
7.6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6.2. 市場規模の推計および予測、製品別、2021年~2033年(10億米ドル)
7.6.6.3. 導入形態別市場規模および予測、2021年~2033年(10億米ドル)
7.6.6.4. データセンターの種類別市場規模および予測、2021年~2033年(10億米ドル)
7.6.7. 南アフリカ
7.6.7.1. 市場規模および予測、2021年~2033年 (10億米ドル)
7.6.7.2. 製品別市場規模および予測、2021年~2033年(10億米ドル)
7.6.7.3. 導入形態別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.7.4. データセンターの種類別市場規模推計および予測、2021年~2033年(10億米ドル)
第8章。世界のデータセンター用HVACシステム市場 – 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業の分類
8.3. 企業ダッシュボード分析
8.4. 企業のポジショニング分析(2025年)
8.5. 2025年の企業ヒートマップ分析
8.6. 戦略マッピング
8.7. 企業プロフィール
8.7.1. Vertiv Group Corp.
8.7.1.1. 会社概要
8.7.1.2. 財務実績
8.7.1.3. 製品ベンチマーク
8.7.1.4. 戦略的取り組み
8.7.2. シュナイダーエレクトリック
8.7.2.1. 企業概要
8.7.2.2. 財務実績
8.7.2.3. 製品ベンチマーク
8.7.2.4. 戦略的取り組み
8.7.3. ジョンソン・コントロールズ
8.7.3.1. 会社概要
8.7.3.2. 財務実績
8.7.3.3. 製品ベンチマーク
8.7.3.4. 戦略的取り組み
8.7.4. STULZ GMBH
8.7.4.1. 会社概要
8.7.4.2. 財務実績
8.7.4.3. 製品ベンチマーク
8.7.4.4. 戦略的取り組み
8.7.5. Rittal Pvt. Ltd.
8.7.5.1. 会社概要
8.7.5.2. 財務実績
8.7.5.3. 製品ベンチマーク
8.7.5.4. 戦略的取り組み
8.7.6. Trane Technologies
8.7.6.1. 会社概要
8.7.6.2. 財務実績
8.7.6.3. 製品ベンチマーク
8.7.6.4. 戦略的取り組み
8.7.7. キャリア
8.7.7.1. 会社概要
8.7.7.2. 財務実績
8.7.7.3. 製品ベンチマーク
8.7.7.4. 戦略的取り組み
8.7.8. ダイキン工業株式会社
8.7.8.1. 会社概要
8.7.8.2. 財務実績
8.7.8.3. 製品ベンチマーク
8.7.8.4. 戦略的取り組み
8.7.9. 三菱電機パワープロダクツ株式会社
8.7.9.1. 会社概要
8.7.9.2. 財務実績
8.7.9.3. 製品ベンチマーク
8.7.9.4. 戦略的取り組み
8.7.10. Munters
8.7.10.1. 会社概要
8.7.10.2. 財務実績
8.7.10.3. 製品ベンチマーク
8.7.10.4. 戦略的取り組み
8.7.11. Delta Electronics, Inc.
8.7.11.1. 会社概要
8.7.11.2. 財務実績
8.7.11.3. 製品ベンチマーク
8.7.11.4. 戦略的取り組み
8.7.12. アルファ・ラバル
8.7.12.1. 会社概要
8.7.12.2. 財務実績
8.7.12.3. 製品ベンチマーク
8.7.12.4. 戦略的取り組み
8.7.13. ダンフォス A/S
8.7.13.1. 会社概要
8.7.13.2. 財務実績
8.7.13.3. 製品ベンチマーク
8.7.13.4. 戦略的取り組み
8.7.14. イートン
8.7.14.1. 会社概要
8.7.14.2. 財務実績
8.7.14.3. 製品ベンチマーク
8.7.14.4. 戦略的取り組み
8.7.15. キルロスカ
8.7.15.1. 会社概要
8.7.15.2. 財務実績
8.7.15.3. 製品ベンチマーク
8.7.15.4. 戦略的取り組み
表の一覧
表1 世界のデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
表2 世界のデータセンター用HVACシステム市場の推計および予測(製品別)、2021年~2033年(10億米ドル)
表3 世界のデータセンター用HVACシステム市場の推計および予測(導入形態別)、2021年~2033年(10億米ドル)
表4 世界のデータセンターHVACシステム市場の推計および予測(データセンタータイプ別、2021年~2033年)(10億米ドル)
表5 世界のデータセンターHVACシステム市場の推計および予測(地域別、2021年~2033年)(10億米ドル)
表6 北米のデータセンターHVACシステム市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表7 北米データセンターHVACシステム市場の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表8 北米データセンターHVACシステム市場の推計および予測(データセンタータイプ別、2021年~2033年)(10億米ドル)
表9 米国データセンターHVACシステム市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表10 米国データセンターHVACシステム市場の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表11 米国データセンターHVACシステム市場の推計および予測(データセンターの種類別、2021年~2033年) (10億米ドル)
表12 カナダのデータセンター用HVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表13 カナダのデータセンター用HVACシステム市場規模の推計および予測(導入形態別、2021年~2033年) (10億米ドル)
表14 カナダのデータセンターHVACシステム市場規模の推計および予測(データセンターの種類別、2021年~2033年)(10億米ドル)
表15 メキシコのデータセンターHVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表16 メキシコのデータセンターHVACシステム市場規模の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表17 メキシコのデータセンターHVACシステム市場規模の推計および予測(データセンターの種類別、2021年~2033年)(10億米ドル)
表18 欧州のデータセンターHVACシステム市場規模の推計および予測(製品別、2021年~2033年) (10億米ドル)
表19 欧州のデータセンター用HVACシステム市場の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表20 欧州のデータセンターHVACシステム市場規模の推計および予測(データセンター種別、2021年~2033年)(10億米ドル)
表21 ドイツのデータセンターHVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表22 ドイツのデータセンターHVACシステム市場規模の推計および予測(導入形態別、2021年~2033年) (10億米ドル)
表23 ドイツのデータセンター用HVACシステム市場:データセンタータイプ別、2021年~2033年の推計および予測(10億米ドル)
表24 フランスのデータセンター用HVACシステム市場:製品別、2021年~2033年の推計および予測(10億米ドル)
表25 フランスにおけるデータセンターHVACシステム市場の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表26 フランスにおけるデータセンターHVACシステム市場の推計および予測(データセンターの種類別、2021年~2033年)(10億米ドル)
表27 イタリアのデータセンター用HVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表28 イタリアのデータセンター用HVACシステム市場規模の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表29 イタリアのデータセンター用HVACシステム市場規模の推計および予測(データセンターの種類別、 2021年~2033年(10億米ドル)
表30 スペインのデータセンターHVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表31 スペインのデータセンターHVACシステム市場規模の推計および予測(導入形態別、2021年~2033年) (10億米ドル)
表32 スペインのデータセンターHVACシステム市場の推計および予測(データセンタータイプ別)、2021年~2033年(10億米ドル)
表33 英国のデータセンターHVACシステム市場の推計および予測(製品別)、2021年 ~2033年(10億米ドル)
表34 英国のデータセンターHVACシステム市場の見積もりおよび予測(導入形態別)、2021年~2033年(10億米ドル)
表35 英国のデータセンターHVACシステム市場の見積もりおよび予測(データセンターの種類別)、2021年~2033年(10億米ドル)
表36 アジア太平洋地域のデータセンターHVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表37 アジア太平洋地域のデータセンターHVACシステム市場規模の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表38 アジア太平洋地域のデータセンターHVACシステム市場規模の推計および予測(データセンター種別、2021年~2033年)(10億米ドル)
表39 中国のデータセンターHVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表40 中国のデータセンターHVACシステム市場規模の推計および予測(導入形態別、2021年~2033年) (10億米ドル)
表41 中国のデータセンター用HVACシステム市場規模の推計および予測(データセンターの種類別、2021年~2033年)(10億米ドル)
表42 インドのデータセンター用HVACシステム市場規模の推計および予測(製品別、2021年~2033年) (10億米ドル)
表43 インドのデータセンターHVACシステム市場規模の推計および予測(導入形態別)、2021年~2033年(10億米ドル)
表44 インドのデータセンターHVACシステム市場規模の推計および予測(データセンター種別)、 2021年~2033年(10億米ドル)
表45 日本のデータセンター用HVACシステム市場:製品別推計および予測、2021年~2033年(10億米ドル)
表46 日本のデータセンター用HVACシステム市場:導入形態別推計および予測、2021年~2033年 (10億米ドル)
表47 日本のデータセンターHVACシステム市場の推計および予測(データセンタータイプ別)、2021年~2033年(10億米ドル)
表48 韓国のデータセンターHVACシステム市場の推計および予測(製品別)、2021年~2033年(10億米ドル)
表49 韓国におけるデータセンター用HVACシステム市場の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表50 韓国におけるデータセンター用HVACシステム市場の推計および予測(データセンターの種類別、2021年~2033年) (10億米ドル)
表51 オーストラリアのデータセンター用HVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表52 オーストラリアのデータセンター用HVACシステム市場規模の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表53 オーストラリアのデータセンター用HVACシステム市場規模の推計および予測(データセンターの種類別、 2021年~2033年(10億米ドル)
表54 ラテンアメリカにおけるデータセンター用HVACシステム市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表55 ラテンアメリカにおけるデータセンター用HVACシステム市場の推計および予測(導入形態別)、2021年~2033年(10億米ドル)
表56 ラテンアメリカにおけるデータセンター用HVACシステム市場の推計および予測(データセンターの種類別)、2021年~2033年(10億米ドル)
表57 ブラジルにおけるデータセンター用HVACシステム市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表58 ブラジルにおけるデータセンター用HVACシステム市場の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表59 ブラジルのデータセンターHVACシステム市場規模の推計および予測(データセンタータイプ別、2021年~2033年)(10億米ドル)
表60 アルゼンチンのデータセンターHVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表61 アルゼンチンのデータセンターHVACシステム市場規模の推計および予測(導入形態別、2021年~2033年) (10億米ドル)
表62 アルゼンチンのデータセンター用HVACシステム市場の推計および予測(データセンター種別、2021年~2033年)(10億米ドル)
表63 中東・アフリカのデータセンター用HVACシステム市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表64 中東・アフリカのデータセンターHVACシステム市場規模の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表65 中東・アフリカのデータセンターHVACシステム市場規模の推計および予測(データセンターの種類別、2021年~2033年)(10億米ドル)
表66 サウジアラビアのデータセンター用HVACシステム市場:製品別推計および予測、2021年~2033年(10億米ドル)
表67 サウジアラビアのデータセンターHVACシステム市場:導入形態別、2021年~2033年の市場規模推計および予測(10億米ドル)
表68 サウジアラビアのデータセンターHVACシステム市場:データセンタータイプ別、2021年~2033年の市場規模推計および予測(10億米ドル)
表69 アラブ首長国連邦(UAE)のデータセンター用HVACシステム市場:製品別推計および予測、2021年~2033年(10億米ドル)
表70 アラブ首長国連邦(UAE)のデータセンター用HVACシステム市場:導入形態別推計および予測、2021年~2033年(10億米ドル)
表71 アラブ首長国連邦(UAE)のデータセンター用HVACシステム市場:データセンタータイプ別推計および予測、2021年~2033年 (10億米ドル)
表72 南アフリカのデータセンター用HVACシステム市場規模の推計および予測(製品別、2021年~2033年)(10億米ドル)
表73 南アフリカのデータセンター用HVACシステム市場規模の推計および予測(導入形態別、2021年~2033年)(10億米ドル)
表74 南アフリカのデータセンターHVACシステム市場規模の推計および予測(データセンタータイプ別、2021年~2033年)(10億米ドル)
表75 企業ヒートマップ分析、2025年
表76 戦略マッピング
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場シェア評価のためのQFDモデリング
図6 情報調達
図7 市場の策定と検証
図8 データの検証と公表
図9 市場のセグメンテーションと範囲
図10 世界のデータセンターHVACシステム市場の概要
図11 セグメントの概要
図12 競合環境の概要
図13 親市場の展望
図14 2025年の世界のデータセンター用HVACシステム市場規模(10億米ドル)
図15 世界のデータセンター用HVACシステム市場 – バリューチェーン分析
図16 世界のデータセンター用HVACシステム市場 – 市場ダイナミクス
図17 世界のデータセンター用HVACシステム市場 – ポーターの分析
図18 世界のデータセンター用HVACシステム市場 – PESTEL分析
図19 世界のデータセンターHVACシステム市場:製品別推計値および予測、主なポイント
図20 世界のデータセンターHVACシステム市場:CRAC別推計値および予測、2021年~2033年(10億米ドル)
図21 世界のデータセンター用HVACシステム市場:CRAH別推計および予測、2021年~2033年(10億米ドル)
図22 世界のデータセンターHVACシステム市場規模(推計値および予測値)、チラー別、2021年~2033年(10億米ドル)
図23 世界のデータセンターHVACシステム市場規模(推計値および予測値)、冷却塔別、2021年~2033年 (10億米ドル)
図24 世界のデータセンターHVACシステム市場規模の推計および予測(ファンウォール別、2021年~2033年)(10億米ドル)
図25 世界のデータセンターHVACシステム市場規模の推計および予測(インロー冷却別、2021年~2033年)(10億米ドル)
図26 世界のデータセンターHVACシステム市場規模の推計および予測(その他別、2021年~2033年)(10億米ドル)
図27 世界のデータセンターHVACシステム市場規模の推計および予測(データセンタータイプ別):主なポイント
図28 世界のデータセンターHVACシステム市場規模の推計および予測(ハイパースケール別、2021年~2033年) (10億米ドル)
図29 世界のデータセンターHVACシステム市場規模の推計および予測(コロケーション別、2021年~2033年)(10億米ドル)
図 30 世界のデータセンターHVACシステム市場規模の推計および予測(エンタープライズ別、2021年~2033年)(10億米ドル)
図31 世界のデータセンターHVACシステム市場規模の推計および予測(通信事業者別、2021年~2033年)(10億米ドル)
図32 世界のデータセンターHVACシステム市場規模および予測(政府部門別、2021年~2033年)(10億米ドル)
図33 世界のデータセンターHVACシステム市場規模および予測(エッジ部門別、2021年~2033年) (10億米ドル)
図34 世界のデータセンターHVACシステム市場規模の推計および予測(導入形態別):主なポイント
図35 世界のデータセンターHVACシステム市場規模の推計および予測(新規設置別)、2021年~2033年(10億米ドル)
図36 世界のデータセンターHVACシステム市場の推計および予測:更新別、2021年~2033年(10億米ドル)
図37 北米のデータセンターHVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図38 米国データセンターHVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図39 カナダのデータセンターHVACシステム市場の推計および予測、2021年 ~2033年(10億米ドル)
図40 メキシコのデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図41 欧州のデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図42 ドイツのデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図43 フランスのデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図44 英国のデータセンター用HVACシステム市場の推計および予測、2021年~2033年 (10億米ドル)
図45 イタリアのデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図46 スペインのデータセンター用HVACシステム市場の推計および予測、2021年~2033年 (10億米ドル)
図47 アジア太平洋地域のデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図48 中国のデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図49 日本のデータセンター用HVACシステム市場の推計および予測(2021年~2033年)(10億米ドル)
図50 インドのデータセンター用HVACシステム市場の推計および予測(2021年~2033年)(10億米ドル)
図51 オーストラリアのデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図52 韓国におけるデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図53 オーストラリアにおけるデータセンター用HVACシステム市場の推計および予測、2021年~2033年 (10億米ドル)
図54 ラテンアメリカにおけるデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図55 ブラジルにおけるデータセンター用HVACシステム市場の推計および予測、2021年~2033年 (10億米ドル)
図56 アルゼンチンのデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図57 中東・アフリカのデータセンター用HVACシステム市場の推計および予測、2021年~2033年 (10億米ドル)
図58 アラブ首長国連邦(UAE)のデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図59 サウジアラビアのデータセンター用HVACシステム市場の推計および予測、2021年~2033年(10億米ドル)
図60 南アフリカのデータセンター用HVACシステム市場:推計値および予測(2021年~2033年)(10億米ドル)
図61 主要企業の分類
図62 企業の市場における位置づけ
図63 戦略マッピング









