主なポイント
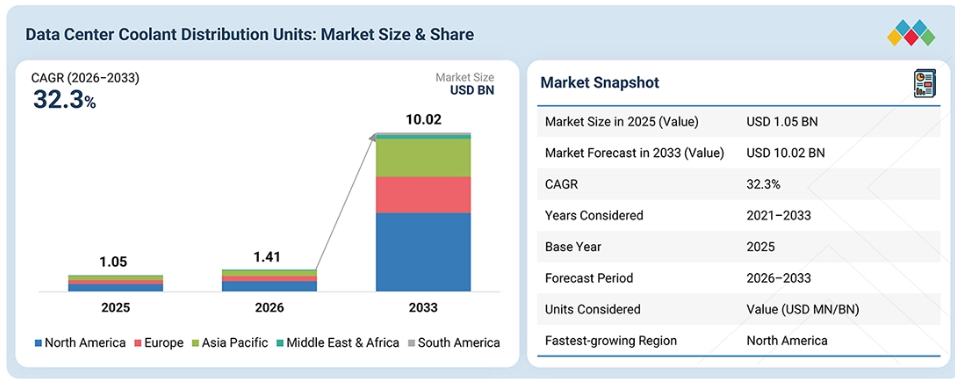
予測期間中、北米は金額ベースで33.1%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
2025年時点で、インロー型冷却液分配ユニットセグメントは、金額ベースで54.3%のシェアを占めました。
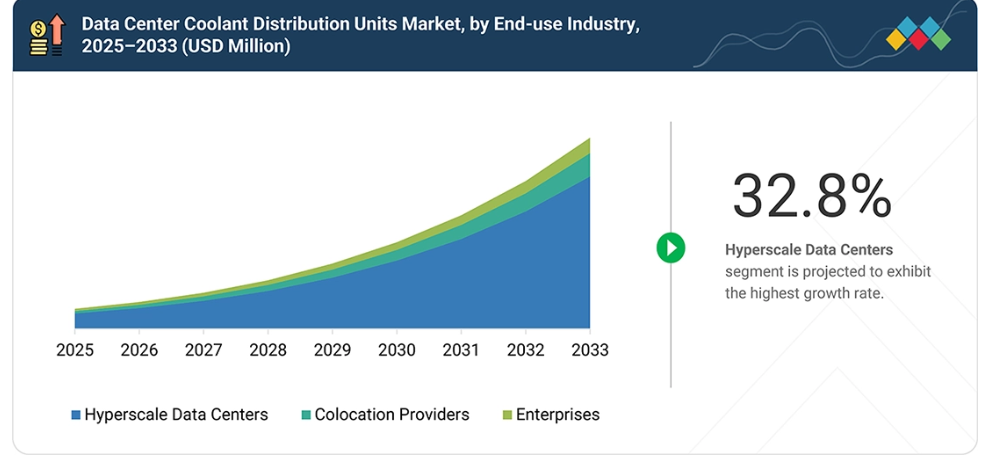
2025年時点で、ハイパースケールデータセンターセグメントは、金額ベースで77.0%という最大のシェアを占めました。
ダイレクト・トゥ・チップ冷却セグメントは、予測期間中に34.3%という最も高いCAGRを記録すると予想されています。
シュナイダーエレクトリック、Vertiv Group Corp.、Delta Electronics, Inc.、nVent、およびDCX Liquid Cooling Systemsは、その高い市場シェアと製品展開の広さから、データセンター用冷却剤分配ユニット市場における主要プレイヤーとして特定されました。
Nortek Air Solutions、Excool Ltd、LNEYA Thermo Refrigeration Co., Ltd.などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業として頭角を現しており、新興の市場リーダーとしての潜在力を示しています。
データセンター用冷却液分配装置市場は、ハイパースケール施設における液体冷却技術の導入加速、AI/MLおよびHPCワークロードの急速な拡大、ならびにエネルギー効率と持続可能性に関するより厳格な規制の施行を背景に、着実な拡大を続けています。コロケーション、エンタープライズ、通信各社のデータセンターにおける導入範囲の拡大が、市場の展望をさらに広げています。先進的な製品の導入、テクノロジープロバイダーとの戦略的提携、主要プレイヤーによる生産能力の拡大など、進行中の動向が競争環境を再構築しています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客のトレンドやディスラプションから生じます。「ホットベルト」は冷却液分配装置メーカーの顧客であり、ターゲットアプリケーションは冷却液分配装置メーカーの顧客です。トレンドの変化やディスラプションといったシフトは、エンドユーザーの収益に影響を及ぼします。エンドユーザーの収益への影響は「ホットベルト」の収益に影響し、ひいては冷却液分配装置メーカーの収益にも影響を及ぼすことになります。
主なポイント
予測期間中、北米は金額ベースで33.1%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
2025年時点で、インロー型冷却液分配ユニットセグメントは、金額ベースで54.3%のシェアを占めました。
2025年時点で、ハイパースケールデータセンターセグメントは、金額ベースで77.0%という最大のシェアを占めました。
ダイレクト・トゥ・チップ冷却セグメントは、予測期間中に34.3%という最も高いCAGRを記録すると予想されています。
シュナイダーエレクトリック、Vertiv Group Corp.、Delta Electronics, Inc.、nVent、およびDCX Liquid Cooling Systemsは、その高い市場シェアと製品展開の広さから、データセンター用冷却剤分配ユニット市場における主要企業として特定されました。
Nortek Air Solutions、Excool Ltd、LNEYA Thermo Refrigeration Co., Ltd.などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業として頭角を現しており、新興の市場リーダーとしての潜在力を示しています。
データセンター用冷却液分配装置市場は、ハイパースケール施設における液体冷却技術の導入加速、AI/MLおよびHPCワークロードの急速な拡大、ならびにエネルギー効率と持続可能性に関するより厳格な規制の施行を背景に、着実な拡大を続けています。コロケーション、エンタープライズ、通信各社のデータセンターにおける導入範囲の拡大が、市場の展望をさらに広げています。先進的な製品の導入、テクノロジープロバイダーとの戦略的提携、主要プレイヤーによる生産能力の拡大など、進行中の動向が競争環境を再構築しています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客のトレンドやディスラプションから生じます。「ホットベルト」は冷却液分配ユニットメーカーの顧客であり、ターゲットアプリケーションは冷却液分配ユニットメーカーの顧客です。トレンドの変化やディスラプションといったシフトは、エンドユーザーの収益に影響を及ぼします。エンドユーザーの収益への影響は「ホットベルト」の収益に影響し、ひいては冷却液分配ユニットメーカーの収益にも影響を及ぼすことになります。
市場の動向
推進要因:高密度AIおよびHPCワークロードの拡大
人工知能(AI)、機械学習(ML)、およびハイパフォーマンスコンピューティング(HPC)の急速な発展に伴い、サーバー構成の高密度化が進んでいるため、熱管理において重大な課題が生じています。通常のワークロードとは異なり、AIおよびHPCアプリケーションはより高い電力密度で動作し、通常、ハードウェアに激しい計算負荷をかけながら大量の廃熱を発生させます。空冷システムでは、こうした熱負荷を適切に管理することができず、ハードウェアの熱的安定性が損なわれるリスクがあります。
その結果、過熱、パフォーマンスのスロットリング、あるいはハードウェアの故障につながる可能性があります。こうした状況において、冷却液分配ユニットは、現在、液体冷却システムにおいて不可欠なコンポーネントと見なされています。これらのユニットは、高熱負荷のコンポーネントと、熱交換器やチラーなどの放熱システムとの間で、冷却液を精密に制御・循環させます。これにより、冷却液分配ユニットは、計算処理がピークに達している間も、機器の温度を安全な範囲内に維持し、最適なパフォーマンスを確保するのに役立ちます。
冷却液分配ユニットを用いた液体冷却への移行は、エネルギー効率と信頼性を優先した、高負荷な計算アプリケーション向けのインフラ構築に向けた業界全体の傾向を反映しています。スケーラブルな熱管理システムの他の進歩と同様に、冷却液分配ユニットに対する需要も、AIやHPC技術によるワークロードの増加に伴い、今後も高まり続けるでしょう。
制約要因:多額の初期投資
冷却液分配ユニットの導入には多額の初期投資が必要であり、これがデータセンター業界における大きな障壁となっています。空冷システムとは異なり、冷却液分配ユニットはより複雑な液体冷却装置であり、熱管理インフラの全面的な再設計を必要とします。これらのシステムには通常、精密ポンプ、熱交換器、冷却液配管、流体マニホールド、高度な制御機器など、高価なコンポーネントが含まれます。
さらに、冷却液分配ユニットを基盤とする冷却システムはより複雑であり、特に本格的な導入においては、エンジニアリングコンサルタントの関与やカスタマイズされた設計が必要となる場合が少なくありません。これにより、最終的に新しいデータセンターの建設全体にかかるコストが増加します。既存施設の改修費用はさらに高額になります。これは、液体冷却経路に対応するために、運営者がレイアウト、床構造、および機械系サブシステムを再設計しなければならないためです。
このような財政的負担は、事業者、特に計算密度がまだ液体冷却を必要としない小規模企業やエッジ施設を管理する事業者にとって、高い参入障壁となります。ハイパースケールデータセンターの間でさえ、ROI(投資対効果)の検討が焦点となるため、意思決定が遅れることがよくあります。インフラへの資金調達が限られている市場や、コスト重視の調達戦略が採られている市場では、高額な初期費用が大きな障害となり、冷却液分配ユニットの導入を遅らせています。
機会:AIを活用した冷却制御と予測最適化
冷却液分配ユニット市場における重要な機会の一つは、人工知能(AI)や機械学習アルゴリズムを統合し、システムの制御性、効率性、信頼性を向上させることです。データセンターの自動化とインテリジェント化が進むにつれ、冷却インフラもそれに応じて進化することが期待されています。
AIを活用することで、冷却液温度、流量、圧力、熱負荷など、冷却液分配ユニットからのリアルタイムデータを監視し、パフォーマンスを最適化するための動的な調整を行うことが可能です。例えば、AIシステムは、ワークロードの変動、周囲環境の変化、あるいはエネルギー価格に応じて、冷却液の分配を調整することができます。さらに、予測分析により、摩耗、非効率、または故障の初期兆候を検知することができ、予防的なメンテナンスを可能にし、予期せぬダウンタイムを削減します。
これにより、冷却液分配システムの耐障害性が向上し、運用リスクが低減されるだけでなく、エネルギー利用の最適化とコスト削減も実現します。AIの活用は、冷却液分配ユニットの機能を近代化するだけでなく、これらのシステムを、インテリジェントで自己調整型のデータセンター環境における重要な構成要素として位置づけ、インフラ管理の将来のトレンドに沿ったものとなります。システムの制御性、効率性、信頼性を向上させるために人工知能や機械学習アルゴリズムを統合することは、データセンターの冷却液分配ユニット市場にとって大きな機会をもたらします。
データセンターにおいて自動化やインテリジェントな戦略がますます採用されるにつれ、冷却インフラも進化していくでしょう。AIは、冷却液の温度、流量、圧力、熱負荷など、冷却液分配ユニットからのリアルタイムデータを監視し、設定を調整して性能を向上させることができます。例えば、AIシステムは、ワークロードの変化、外部条件、あるいはエネルギー価格に基づいて、冷却液の分配を管理することができます。
予測分析により、摩耗、非効率、または潜在的な故障の兆候を早期に検知できるため、予期せぬダウンタイムを待つのではなく、予防的なメンテナンスが可能になります。これにより、冷却液分配装置の信頼性が向上し、運用リスクが低減され、エネルギー消費が最適化され、運用コストが削減されます。AIは、冷却液分配装置を最新の基準に適合させるだけでなく、インフラ管理の将来のトレンドに沿って、これらのシステムをスマートで自己調整型のデータセンター環境における不可欠な構成要素として位置づけることになるでしょう。
課題:精密な制御と流量管理の複雑さ
冷却液分配ユニットには、温度、流量、圧力といった冷却液の流量パラメータを極めて精密に制御することが求められます。空冷システムとは異なり、液冷環境では、すべてのコンポーネントから効率的かつ均一に熱を除去するために、正確な調整が必要です。システム全体での流量や圧力のばらつきは、局所的な熱的不均衡を引き起こす可能性があります。
その結果、一部のサーバーやコンポーネントが十分に冷却されず、パフォーマンスの低下や損傷につながる恐れがあります。この問題は、冷却液分配ユニットが、熱強度や負荷の異なる複数の冷却回路を運用するマルチループ構成において、さらに深刻になります。冷却液分配ユニットが変化する熱負荷に適応し、一貫した冷却効率を維持するためには、リアルタイムの監視とフィードバック制御が不可欠です。わずかな流量制御のずれでさえ、システム全体に問題を引き起こす可能性があります。
データセンターでは、負荷分散のために動的なコンピューティングプロビジョニングやAI技術の採用が進んでいますが、動的に依存し合う環境において高負荷が移動すると、制御ソフトウェアや熱負荷のバランス調整を担当する運用チームに多大な負担がかかる可能性があります。
市場エコシステム
データセンター用冷却液分配装置市場のエコシステムは、メーカー、原材料サプライヤー、販売代理店、およびエンドユーザー産業からなる強固なネットワークで構成されています。データセンター用冷却液分配装置市場のエコシステムは、原材料サプライヤー(例:ダンフォス、新日本製鉄株式会社)、メーカー(例:Vertiv Group Corp.、
シュナイダーエレクトリック)、販売代理店(例:ウェスコ・インターナショナル社、TDシンネックス社)、およびエンドユーザー(例:アマゾン・ウェブ・サービス社、エクイニクス社)から構成されています。これら相互に連携したエコシステムが一体となって、製品の革新を促進し、安定したサプライチェーンを確保し、力強い市場の成長を支えています。
市場セグメント
データセンター用冷却液分配装置、エンドユーザー別
予測期間中、データセンター用冷却液分配装置市場において、ハイパースケールデータセンターセグメントが最も急速に成長すると予想されます。これは主に、AI、HPC、ビッグデータアプリケーションの急速な拡大、およびグローバルなクラウドプロバイダーによる多額の投資によって牽引されています。
ハイパースケールデータセンターは高いラック密度と電力需要で稼働しているため、従来の空冷方式では不十分であることが明らかになっています。そのため、ハイパースケール事業者は、効率的な液体冷却を実現し、エネルギー使用を最適化し、数千台のサーバーに対する信頼性の高い熱管理を確保するために、より多くの冷却液分配ユニットを導入しています。
事業者が持続可能性の目標を達成しつつ規模の拡大を目指す中、北米、欧州、アジア太平洋などの地域が導入を牽引しています。冷却液分配ユニットは、次世代のハイパースケールデータセンターにとって不可欠な技術となりつつあり、熱効率の向上と運用コストの削減を効果的に支援しています。
データセンター用冷却液分配ユニット市場(タイプ別)
ハイパースケールおよびエンタープライズデータセンターにおける高密度ラックの導入増加により、フロア設置型分配ユニット(FDU)セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。
FDUは、高い冷却能力、拡張性、および大規模なIT負荷に対応する能力を備えており、AI、HPC、クラウド集約型のワークロードを実行する施設に最適です。FDUは、施設レベルの冷水システムと密接に連携するように設計されており、正確かつ信頼性の高い熱除去に最適です。北米、欧州、アジア太平洋地域におけるデータセンターへの大規模な投資に加え、エネルギー効率に優れ、持続可能な冷却ソリューションへの移行が進んでいることが、FDUの導入を後押ししています。
データセンター用冷却剤分配装置市場:冷却方式別
ダイレクト・トゥ・チップ冷却セグメントは、AIワークロード、HPC、および高度なクラウドコンピューティング環境で使用される高性能プロセッサやGPUから直接熱を除去できることを強みとして、予測期間中に最も高いCAGRで成長すると見込まれています。
ダイレクト・トゥ・チップ冷却ソリューションは、熱源で直接熱を管理するため、従来の空冷よりも効率が高く、高密度ラックの導入やシステム全体のパフォーマンス向上に貢献します。このセグメントの成長は、主にAIを活用したデータセンターの台頭、大規模なHPC導入、および企業のデジタルトランスフォーメーション(DX)の取り組みによるものです。
北米、欧州、アジア太平洋などの地域では、ハイパースケール事業者やコロケーション事業者が液体冷却インフラに多額の投資を行っていることから、導入がさらに加速しています。ダイレクト・トゥ・チップ冷却技術は、世界的な持続可能性とエネルギー効率の目標に沿ったものです。消費電力の削減に加え、DTC冷却は運用信頼性を向上させるため、次世代データセンターにおいて最も需要の高い冷却技術の一つとなっています。
地域
北米は、予測期間中に最大の市場シェアを占めると見込まれています
北米は、同地域における技術的および経済的要因の相乗効果により、予測期間中にデータセンター用冷却剤分配装置市場で最大のシェアを占めると予想されています。特に米国は、ハイパースケールデータセンターの開発・運用において世界をリードしており、主要なクラウドプロバイダー、AI分野のリーダー企業、コロケーション企業が新施設に数十億単位の投資を行っています。
これらの大規模な投資は主要な成長要因となっており、こうした新しいデータセンターには、50 kWを超えることも多い高密度サーバーラックが導入されており、従来の空冷方式の限界に迫っています。そのため、液体冷却ソリューションが不可欠となりつつあり、冷却液分配ユニットは、AI、ハイパフォーマンスコンピューティング(HPC)、およびその他の高負荷なワークロードによって発生する膨大な熱負荷を管理する上で重要な構成要素となっています。主要な冷却液分配ユニットメーカーの存在と、強固な地域サプライチェーンが、北米の主導的地位を確固たるものにしています。
データセンター用冷却液分配装置市場:企業評価マトリックス
データセンター用冷却液分配装置市場の評価マトリックスにおいて、シュナイダーエレクトリック(スター)は、ハイパースケール、コロケーション、およびエンタープライズデータセンターにわたる先進的な冷却分配ソリューションと統合能力に支えられ、高い市場シェアと広範な製品ラインナップを誇り、業界をリードしています。
ムンターズ・グループAB(新興リーダー)は、高密度IT環境向けの液体冷却および熱管理ソリューションに注力する姿勢を強め、その存在感を高めています。同社は、イノベーションとターゲットを絞った製品提供を通じて、その地位を強化しています。その他の注目すべき企業も、エネルギー効率に優れ、持続可能で、拡張性の高い冷却液分配ユニットに対する需要の高まりに対応するため、積極的に製品ポートフォリオを拡大しており、この急速に進化する市場における将来の成長機会を捉えるべく、体制を整えています。
主要市場プレイヤー
Schneider Electric (France)
Vertiv Group Corp. (US)
Delta Electronics, Inc. (Taiwan)
nVent.(US)
DCX Liquid Cooling Systems (Poland)
Eaton (Ireland)
Munters Group AB (Sweden)
Chilldyne, Inc. (US)
Shenzhen Envicool Technology Co., Ltd. (China)
Super Micro Computer, Inc. (US)
LITE-ON Technology Corporation. (Taiwan)
STULZ GMBH (Germany)
Ecolab (US)
Hewlett Packard Enterprise Development LP (US)
NIDEC CORPORATION (Japan)
Nautilus Data Technologies. (US)
Lenovo. (China)
Rittal GmbH & Co. KG (Germany)
Trane. (Ireland)
KAORI HEAT TREATMENT CO., LTD. (Taiwan)
Trane Technologies (Ireland)
FläktGroup (Germany)
Shanghai Venttech Refrigeration Equipment Co.,Ltd. (China)
Coolcentric. (US)
最近の動向
2024年10月:シュナイダーエレクトリックは、高性能コンピューティングシステム向けの先進的な液体冷却技術を専門とするMotivair Corporationの支配権を取得する契約を締結しました。この買収により、シュナイダーエレクトリックはデータセンター冷却ソリューションにおける製品ポートフォリオと専門知識を拡大することになります。
2024年11月:Vertiv Group Corp.は、「Vertiv CoolChip CDU 2300kW」モデルおよび「Vertiv CoolChip CDU 350kW」モデルを発売しました。「Vertiv CoolChip CDU 2300kW」は、ハイパースケールおよびコロケーションデータセンター向けに設計された大容量の液-液冷却剤分配ユニットであり、2.3 MWの冷却能力を提供すると同時に、インフラのスペースとコストを削減します。「Vertiv CoolChip CDU 350kW」は、ダイレクト・トゥ・チップ冷却に適した液体-空気式ソリューションです。施設側の冷水を必要とせずに350kWの冷却能力を提供し、既存または改修後のインフラにおいても、より容易かつ迅速な導入を可能にします。
2022年8月:nVent社は、高密度液体冷却、ハイパフォーマンスコンピューティング(HPC)、ハイパースケール、エンタープライズ、およびエッジコンピューティング用途向けの同社初のプラットフォームとなる、RackChiller CDU800冷却液分配ユニットを発売しました。RackChiller CDU800は、連続的なポンプ送液および熱交換サイクルを通じて、敏感な機器から確実に熱を除去しつつ、冷却効率を最大化するために、冷却液を安定して供給するよう設計されています。
1 はじめに 25
1.1 本調査の目的 25
1.2 市場の定義 25
1.3 調査範囲 26
1.3.1 対象市場および地域範囲 26
1.3.2 対象範囲および除外範囲 27
1.3.3 対象期間 27
1.3.4 対象通貨 28
1.4 本調査の限界 28
1.5 ステークホルダー 28
1.6 変更点の概要 29
2 エグゼクティブ・サマリー 30
2.1 主な洞察と市場のハイライト 30
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 32
2.3 データセンター用冷却剤分配装置市場における破壊的トレンド 33
2.4 高成長セグメント 33
2.5 地域別概況:市場規模、成長率、および予測 34
3 プレミアムインサイト 35
3.1 データセンター冷却液分配ユニット市場における事業者にとって魅力的な機会
35
3.2 データセンター冷却液分配ユニット市場(タイプ別) 35
3.3 データセンター冷却剤分配ユニット市場(冷却方式別) 36
3.4 データセンター冷却剤分配ユニット市場(最終用途別) 36
3.5 データセンター冷却剤分配ユニット市場(地域別) 37
3.6 データセンター用冷却液分配装置市場(国別) 37
4 市場概要 38
4.1 市場動向 38
4.1.1 成長要因 39
4.1.1.1 高密度AIおよびHPCワークロードの拡大 39
4.1.1.2 モジュラー型およびエッジデータセンターへの需要 39
4.1.1.3 持続可能性およびエネルギー効率に関する規制 39
4.1.2 抑制要因 40
4.1.2.1 多額の設備投資 40
4.1.2.2 既存のデータセンターインフラとの互換性の欠如 40
4.1.3 機会 40
4.1.3.1 廃熱回収システムとの統合 40
4.1.3.2 ナノ流体および次世代冷却剤におけるイノベーション 41
4.1.3.3 AI に基づく冷却制御および予測最適化 41
4.1.4 課題 41
4.1.4.1 精密制御と流量管理の複雑さ 41
4.1.4.2 多様な冷却アーキテクチャとの統合 41
4.2 未解決のニーズと未開拓分野 42
4.2.1 データセンター用冷却剤分配ユニット市場における未解決のニーズ 42
4.2.2 未開拓分野におけるビジネスチャンス
434.3 相互に関連する市場とセクター横断的な機会 444.3.1 相互に関連する市場 444.3.2 セクター横断的な機会 444.4 新たなビジネスモデルとエコシステムの変容 454.4.1 新興ビジネスモデル 454.4.2 エコシステムの変容 454.5 ティア1/2/3のプレーヤーによる戦略的動き 464.5.1 主な動きと戦略的焦点 465 業界動向 475.1 ポーターの5つの力分析 475.1.1 新規参入の脅威 485.1.2 代替品の脅威 485.1.3 買い手の交渉力 485.1.4 供給者の交渉力 495.1.5 競合の激しさ 495.2 世界マクロ経済の見通し 495.2.1 GDP 495.2.2 データセンター業界 515.2.3 製造業 525.2.4 世界のハイパースケールおよびAIデータセンター業界の動向 525.3 バリューチェーン分析 545.4 エコシステム分析 555.5 2026年~2027年の主要な会議およびイベント 565.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 575.7 投資および資金調達のシナリオ 585.8 ケーススタディ分析 595.8.1 データセンターにおけるサーバーレベルの熱管理に対する冷却液分配設計の影響 595.8.1.1 目的 595.8.1.2 ソリューションの概要 595.8.2 「ダイレクト・トゥ・チップ」データセンター冷却向け液体-空気冷却剤分配ユニットの試運転 595.8.2.1 目的 595.8.2.2 解決策の概要 606 技術の進歩、AI による影響、特許、イノベーション、および将来の応用 616.1 主要技術 616.1.1 ダイレクト・トゥ・チップ冷却(D2C) 616.1.2 二相液体冷却 616.2 関連技術 626.2.1 浸漬冷却システム 626.2.2 リアドア熱交換器(RDHX) 63
6.3 補完技術 63
6.3.1 熱界面材料(TIMS) 63
6.4 特許分析 64
6.4.1 方法論 64
6.5 将来の応用 67
6.5.1 AI を活用した予測型 CDU 制御:リアルタイムの冷却液供給・戻り温度、流量、および差圧の検知値を用いて、ポンプ速度とバルブ位置を動的に調整する機械学習制御システム 67
6.5.2 モジュール式かつ拡張可能なCDUアーキテクチャ:標準化された配管、電源、および通信インターフェースを備えた、スキッド搭載型、ラックレベル、およびロウレベルのCDUユニット 68
6.5.3 液-液およびハイブリッド液-空CDU:熱 熱交換器を基盤とするCDU:施設用水ループと技術冷却ループを分離し、
液体-空気型バリエーションにより、既存空冷データホールのダイレクト・トゥ・チップ冷却への後付け導入を可能にする 68
6.5.4 冗長性および熱的回復力システム:N+1および2Nの冗長ポンプ、熱交換器、バッファタンクを備え、自動フェイルオーバー機能により、停電時、 ポンプの故障、または負荷の急増時においても冷却液の流れを維持し、ミッションクリティカルなAIワークロードに対して継続的な冷却を保証します 68
6.5.5 液浸および高密度ラック冷却:ダイレクト・トゥ・チップおよび単相/二相液浸システム向けに設計されたCDUにより、
AIトレーニングおよびHPCクラスター向けの100 kW以上のGPUラックに、精密に制御された冷却液を効率的に供給します
およびHPCクラスターに、精密に制御された冷却液を効率的に供給します 69
6.6 AIがデータセンター用冷却液分配ユニット市場に与える影響 69
6.6.1 主なユースケースと市場の可能性 69
6.6.2 ベストプラクティス:企業・機関のユースケース 70
6.6.3 データセンター用冷却液分配装置市場の事例研究 70
6.6.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 71
6.6.5 データセンター冷却液分配ユニット市場における、生成AI導入に対する顧客の準備状況 71
6.6.5.1 CoolIT Systems:GWDGがCoolITのDLCを活用して高性能コンピューティングの需要に応える方法(ドイツ) 72
6.6.5.2 DCX:再定義された液体冷却、ポーランド 72
7 持続可能性と規制環境 73
7.1 規制機関、政府機関、およびその他の組織 73
7.1.1 業界標準 76
7.2 サステナビリティの取り組み 79
7.2.1 データセンター用冷却剤分配装置の炭素排出量への影響と環境配慮型用途
79
7.3 サステナビリティへの影響と規制政策の取り組み 79
7.4 認証、表示、および環境基準 81
8 顧客環境と購買行動 84
8.1 意思決定プロセス 84
8.2 主要なステークホルダーと購入基準 87
8.2.1 購買プロセスにおける主要なステークホルダー 87
8.2.2 購入基準 88
8.3 導入の障壁と内部的な課題 88
8.4 各種データセンターにおける未充足ニーズ 90
8.5 市場の収益性 92
8.5.1 収益の可能性 92
8.5.2 コストの動向 92
8.5.3 主要な最終用途別の利益率の機会 93
9 データセンター用冷却剤分配ユニット市場(タイプ別) 94
9.1 はじめに 95
9.2 インロー型冷却剤分配ユニット 96
9.2.1 高密度データセンターの成長を支える、目標効率を実現した省スペース型冷却ソリューション
高密度データセンターの成長を支える、目標効率を実現した省スペース型冷却ソリューション 96
9.3 インラック型冷却液分配ユニット 97
9.3.1 高密度データセンターにおける精密な流量制御を実現する、ラック一体型冷却 97
9.4 施設用分配ユニット 98
9.4.1 施設全体にわたる
液体冷却データセンター向けの大容量冷却インフラ 98
10 冷却方式別データセンター冷却液分配ユニット市場 100
10.1 はじめに 101
10.2 ダイレクト・トゥ・チップ冷却 102
10.2.1 コンパクトな冷却アーキテクチャが、高密度ラックにおける統合を加速
します 102
10.3 液浸冷却 103
10.3.1 高密度コンピューティング環境における導入の加速が
市場を牽引 103
11 データセンター用冷却剤分配装置市場(最終用途別) 105
11.1 はじめに 106
11.2 コロケーションプロバイダー 107
11.2.1 マルチテナント型高密度環境における柔軟な冷却を実現 107
11.3 エンタープライズデータセンター 108
11.3.1 ハイブリッド冷却への移行が導入を加速 108
11.4 ハイパースケール・データセンター 109
11.4.1 イマージョンおよびダイレクト・トゥ・チップ・アーキテクチャによる需要の加速 109
12 プロセス別データセンター冷却液分配ユニット市場 111
12.1 はじめに 111
12.2 液体-液体冷却剤分配ユニット 111
12.2.1 需要を牽引する浸漬冷却およびダイレクト液体冷却
技術の採用拡大が需要を牽引 111
12.3 液-空気式冷却剤分配ユニット 111
12.3.1 エッジコンピューティング
およびコロケーション施設における柔軟かつモジュール式の冷却へのニーズの高まりが成長を牽引 111
13 容量別データセンター冷却液分配ユニット市場 112
13.1 はじめに 112
13.2 小規模冷却液分配ユニット 112
13.2.1 エッジコンピューティングの台頭とIoTの拡大が市場を牽引 112
13.3 中規模冷却液分配ユニット 112
13.3.1 ハイブリッドITおよびクラウドファースト戦略の採用拡大が
市場の成長を後押し 112
13.4 大規模冷却液分配ユニット 113
13.4.1 AI処理、クラウドの拡大、およびHPCワークロードに対する需要の高まりが市場の成長を支えています 113
14 データセンター冷却液分配ユニット市場(データセンターの種類別) 114
14.1 はじめに 114
14.2 中小規模のデータセンター 114
14.2.1 エッジデータセンターの導入拡大、中小企業によるクラウドサービスの利用拡大、およびモジュラー型データセンターの導入増加が需要を牽引 114
14.3 大規模データセンター 114
14.3.1 ハイパースケールクラウドプロバイダーの成長、AI駆動型ワークロード、および5Gネットワークの拡大が成長を牽引 114
15 地域別データセンター冷却剤分配ユニット市場 115
15.1 はじめに 116
15.2 北米 117
15.2.1 AI主導のデータセンター投資の増加と高密度
コンピューティングが市場成長を牽引 117
15.2.2 米国 120
15.2.2.1 AIインフラと持続可能性に関する規制が成長を牽引 120
15.2.3 カナダ 121
15.2.3.1 持続可能性に関する政策と最新のデータセンター設計が市場を牽引 121
15.2.4 メキシコ 122
15.2.4.1 高まるインフラ需要と政策イニシアチブが市場を牽引 122
15.3 アジア太平洋地域 123
15.3.1 中国 127
15.3.1.1 政策的な圧力とインフラ需要が市場を牽引 127
15.3.2 韓国 128
15.3.2.1 デジタルインフラの成長と環境配慮型政策が市場を牽引 128
15.3.3 日本 129
15.3.3.1 都市部のスペース制約と高出力サーバーへの需要の高まりが
成長を牽引 129
15.3.4 インド 130
15.3.4.1 電力制約とデジタル化の進展が市場拡大を加速 130
15.3.5 マレーシア 131
15.3.5.1 デジタル経済の成長と市場成長を支援する政府の取り組み 131
15.3.6 シンガポール 132
15.3.6.1 戦略的な政策と用地制約が、冷却剤分配装置の導入を加速させています 132
15.3.7 オーストラリア 133
15.3.7.1 市場の成長を支えるためには、エネルギーおよび気候変動の課題への対応が必要です 133
15.3.8 その他のアジア太平洋地域 134
15.4 ヨーロッパ 135
15.4.1 ドイツ 138
15.4.1.1 厳しい規制と高いエネルギーコストが導入を加速 138
15.4.2 英国 139
15.4.2.1 デジタルインフラの成長と環境政策が市場を牽引 139
15.4.3 フランス 140
15.4.3.1 熱規制政策と低炭素インフラ規制が市場を牽引 140
15.4.4 イタリア 141
15.4.4.1 スマートエネルギー政策と新規データセンターの整備が市場を牽引 141
15.4.5 スペイン 142
15.4.5.1 市場の成長を支えるデジタル化の拡大と気候目標 142
15.4.6 その他の欧州諸国 143
15.5 中東・アフリカ 143
15.5.1 GCC諸国 146
15.5.1.1 サウジアラビア 146
15.5.1.1.1 成長を牽引するメガプロジェクトとデジタルトランスフォーメーション 146
15.5.1.2 その他のGCC諸国 147
15.5.2 南アフリカ 14815.5.2.1 市場成長を加速させるデータセンターの拡張 14815.5.3
中東・アフリカのその他の地域 14915.6 南米 14915.6.1 ブラジル 15215.6.1.1 データセンターの成長とグリーンイノベーションが市場を牽引 15215.6.2 南米のその他の地域 15316 競争環境 15416.1 はじめに 15416.2 主要企業の戦略/競争優位性 15416.3 売上高分析 15516.4 市場シェア分析(2025年) 15616.4.1 市場シェア分析 15616.4.2 主要市場プレーヤーのランキング(2025年) 15716.5 企業評価および財務指標 15916.6 ブランド/製品比較 16116.7 企業評価マトリックス:主要企業、2025年 16316.7.1 スター企業 16316.7.2 新興リーダー企業 16316.7.3 普及型企業 16316.7.4 参加企業 16316.7.5 企業の事業展開状況:主要企業、2025年 16516.7.5.1 企業の事業展開状況 16516.7.5.2 地域別の事業展開状況 16616.7.5.3 タイプ別の事業展開状況 16716.7.5.4 データセンターの種類別展開状況 16816.7.5.5 冷却方式別展開状況 16916.7.5.6 最終用途別展開状況 17016.8 企業評価マトリックス:スタートアップ/中小企業、2025年 17116.8.1 先進的な企業 17116.8.2 対応力のある企業 17116.8.3 ダイナミックな企業 17116.8.4 スタート地点にある企業 17116.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 17316.8.5.1 主要なスタートアップ/中小企業の詳細リスト 17316.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 17316.9 競争シナリオ 17416.9.1 製品発売 17416.9.2 取引 17516.9.3 事業拡大 17617 企業概要 17717.1 主要企業 17717.1.1 DCX LIQUID COOLING SYSTEMS 17717.1.1.1 事業概要 17717.1.1.2 提供製品 17717.1.1.3 最近の動向 18017.1.1.3.1 取引 18017.1.1.4 MnMの見解
18017.1.1.4.1 勝つための強み 18017.1.1.4.2 戦略的選択 18017.1.1.4.3 弱点と競合上の脅威 18017.1.2 NVENT 18117.1.2.1 事業概要 18117.1.2.2 提供製品 18217.1.2.3 最近の動向 18317.1.2.3.1 新製品の発売 18317.1.2.3.2 取引 18317.1.2.3.3 事業拡大 18417.1.2.4 MnMの見解 18517.1.2.4.1 勝利への権利 18517.1.2.4.2 戦略的選択 18517.1.2.4.3 弱点と競合上の脅威 18517.1.3 シュナイダー・エレクトリック 18617.1.3.1 事業概要 18617.1.3.2 提供製品 18717.1.3.3 最近の動向 18917.1.3.3.1 新製品の発売 18917.1.3.3.2 取引 18917.1.3.3.3 事業拡大 19017.1.3.4 MnMの見解 19017.1.3.4.1 主な強み 19017.1.3.4.2 戦略的選択 19017.1.3.4.3 弱みと競合上の脅威 19017.1.4 VERTIV GROUP CORP. 19117.1.4.1 事業概要 19117.1.4.2 提供製品 19217.1.4.3 最近の動向 19417.1.4.3.1 新製品の発売 19417.1.4.3.2 取引 19417.1.4.3.3 事業拡大 195 17.1.4.4 MnMの見解 19617.1.4.4.1 主な強み 19617.1.4.4.2 戦略的選択 19617.1.4.4.3 弱点および競合上の脅威 19617.1.5 DELTA ELECTRONICS, INC. 19717.1.5.1 事業概要 19717.1.5.2 提供製品 19817.1.5.2.1 取引 19917.1.5.3 MnMの見解 20017.1.5.3.1 主な強み 20017.1.5.3.2 戦略的選択 20017.1.5.3.3 弱点と競合上の脅威 20017.1.6 日本電産株式会社 20117.1.6.1 事業概要 20117.1.6.2 取り扱い製品 20217.1.6.3 最近の動向 20317.1.6.3.1 新製品の発売 20317.1.6.3.2 事業拡大 20417.1.7 カオリ熱処理株式会社 20517.1.7.1 事業概要 20517.1.7.2 取り扱い製品 20617.1.7.3 最近の動向 20717.1.7.3.1 新製品の発売 20717.1.8 SHENZHEN ENVICOOL TECHNOLOGY CO., LTD. 20817.1.8.1 事業概要 20817.1.8.2 取り扱い製品 20917.1.8.3 最近の動向 21017.1.8.3.1 取引 21017.1.9 イートン 21117.1.9.1 事業概要 21117.1.9.2 取り扱い製品 21217.1.9.3 最近の動向 21317.1.9.3.1 新製品の発売 21317.1.9.3.2 取引 21417.1.10 COOLCENTRIC 21517.1.10.1 事業概要 21517.1.10.2 取り扱い製品 21517.1.11 ヒューレット・パッカード・エンタープライズ・デベロップメント LP 21617.1.11.1 事業概要 21617.1.11.2 提供製品 21717.1.12 上海ヴェンテック冷凍設備有限公司 22017.1.12.1 事業概要 22017.1.12.2 取り扱い製品 22117.1.13 ダイキン工業株式会社 22217.1.13.1 事業概要 22217.1.13.2 取り扱い製品 22417.1.13.3 最近の動向 22417.1.13.3.1 取引実績 22417.1.14 COOLIT SYSTEMS(ECOLAB) 22517.1.14.1 事業概要 22517.1.14.2 取り扱い製品 22517.1.14.3 最近の動向 22717.1.14.3.1 新製品の発売 22717.1.14.3.2 取引 22717.1.14.3.3 事業拡大 22817.1.15 MUNTERS GROUP AB 22917.1.15.1 事業概要 22917.1.15.2 取り扱い製品 23017.1.15.3 最近の動向 23117.1.15.3.1 取引 23117.1.15.3.2 事業拡大 23217.1.16 TRANE 23317.1.16.1 事業概要 23317.1.16.2 取り扱い製品 234
17.1.16.3 最近の動向 235
17.1.16.3.1 新製品の発売 235
17.1.16.3.2 取引 236
17.1.16.3.3 事業拡大 236
17.1.17 SUPER MICRO COMPUTER, INC. 237
17.1.17.1 事業概要 237
17.1.17.2 提供製品 239
17.1.18 レノボ 240
17.1.18.1 事業概要 240
17.1.18.2 提供製品 241
17.1.18.3 最近の動向 242
17.1.18.3.1 取引 242
17.1.19 STULZ GMBH 243
17.1.19.1 事業概要 243
17.1.19.2 取り扱い製品 243
17.1.19.3 最近の動向 244
17.1.19.3.1 新製品の発売 244
17.1.19.3.2 事業拡大 244
17.1.20 RITTAL GMBH & CO. KG 245
17.1.20.1 事業概要 245
17.1.20.2 取り扱い製品 245
17.1.20.3 最近の動向 246
17.1.20.3.1 新製品の発売 246
17.1.21 LITEON TECHNOLOGY CORPORATION 247
17.1.21.1 事業概要 247
17.1.21.2 取り扱い製品 248
17.1.21.3 最近の動向 249
17.1.21.3.1 新製品の発売 249
17.1.21.3.2 取引 250
17.1.22 サムスン電子 251
17.1.22.1 事業概要 251
17.1.22.2 提供製品 252
17.1.22.3 最近の動向 253
17.1.22.3.1 新製品の発売 253
17.1.22.3.2 取引 253
17.1.23 ノーチラス・データ・テクノロジーズ 254
17.1.23.1 事業概要 254
17.1.23.2 取り扱い製品 254
17.1.23.3 最近の動向 255
17.1.23.3.1 製品の発売 255
17.1.24 FLEX LTD. 256
17.1.24.1 事業概要 256
17.1.24.2 提供製品 257
17.1.24.3 最近の動向 258
17.1.24.3.1 新製品の発売 258
17.1.25 MODINE 259
17.1.25.1 事業概要 259
17.1.25.2 取り扱い製品 260
17.1.25.3 最近の動向 261
17.1.25.3.1 新製品の発売 261
17.2 その他の主要企業 262
17.2.1 NORTEK AIR SOLUTIONS, LLC 262
17.2.1.1 新製品の発売 262
17.2.2 ENVIRONMENTAL AIR SYSTEMS 263
17.2.3 LFB GROUP 263
17.2.4 EXCOOL LTD. 264
17.2.5 ATTOM TECHNOLOGY 264
17.2.6 LNEYA THERMO REFRIGERATION CO., LTD. 265
17.2.7 CANATEC PTE LTD. 265
18 調査方法 266
18.1 調査データ 266
18.1.1 二次データ 267
18.1.1.1 二次情報源からの主要データ 267
18.1.2 一次データ 267
18.1.2.1 一次情報源からの主要データ 268
18.1.2.2 専門家へのインタビューの内訳 268
18.2 需要側分析において検討したマトリックス 269
18.3 市場規模の推計 269
18.3.1 ボトムアップ・アプローチ 270
18.3.2 トップダウン・アプローチ 270
18.4 供給側分析のための算出 272
18.5 成長予測 272
18.6 データの三角測量 272
18.7 調査の前提条件 273
18.8 調査の限界 274
18.9 リスク評価 274
19 付録 275
19.1 ディスカッション・ガイド 275
19.2 ナレッジストア:MarketsandMarketsの購読ポータル 278
19.3 カスタマイズオプション 280
19.4 関連レポート 280
19.5 著者情報 281
表1 データセンター用冷却剤分配装置市場:ポーターの5つの力分析 48
表2 国別実質GDP成長率(前年比)、2021年~2029年 50
表3 データセンター用冷却剤分配装置市場:エコシステムにおける企業の役割 56
表4 データセンター用冷却剤分配装置市場:会議・イベント一覧(2026年~2027年) 56
表5 データセンター用冷却剤分配ユニットに関連する主要特許(2015年~2025年) 65
表6 主なユースケースと市場の可能性 69
表7 ベストプラクティス:ユースケースを導入している企業 70
表8 データセンター用冷却剤分配装置市場:汎用AI(GEN AI)導入に関するケーススタディ 70
表9 相互に関連する隣接エコシステムと市場プレイヤーへの影響 71
表10 北米:規制機関、政府機関、およびその他の組織 73
表10 北米:規制機関、政府機関、およびその他の組織 73
表11 欧州:規制機関、政府機関、およびその他の組織 74
表12 アジア太平洋地域:規制機関、政府機関、およびその他の組織 74
表13 中東・アフリカ:規制機関、政府機関、およびその他の組織 75
表14 南米:規制機関、政府機関、およびその他の組織 76
表15 データセンター用冷却剤分配装置に関する規格 77
表16 データセンター用冷却剤分配装置の持続可能性への影響 79
表17 データセンター冷却剤分配ユニット市場に影響を与える規制政策の取り組み 80
表18 データセンター冷却剤分配ユニット市場における認証、表示、および環境基準
81
表19 主要な最終用途における購買プロセスに対するステークホルダーの影響(%) 87
表20 主要な最終用途における主要な購入基準 88
表21 データセンター冷却剤分配ユニット市場:タイプ別、2022年~2025年(百万米ドル) 95
表22 データセンター冷却剤分配ユニット市場:タイプ別、2026年~2033年(百万米ドル) 96
表23 インロー型:データセンター用冷却剤分配装置市場(地域別、2022年~2025年)(百万米ドル) 97
表24 インロー型:データセンター用冷却剤分配装置市場(地域別、2026年~2033年) (百万米ドル) 97
表25 インラック型:データセンター冷却液分配ユニット市場、地域別、2022年~2025年(百万米ドル) 98
表26 インラック型:データセンター冷却液分配ユニット市場、地域別、202 6~2033年(百万米ドル) 98
表27 施設用分配ユニット:データセンター冷却液分配ユニット市場、地域別、
2022~2025年 (百万米ドル) 99
表28 施設内分配ユニット:データセンター冷却液分配ユニット市場、地域別、
2026–2033年(百万米ドル) 99
表29 データセンター冷却液分配ユニット市場:冷却方式別、2022年~2025年(百万米ドル) 101
表30 データセンター冷却液分配ユニット市場:冷却方式別、2026年~2033年 (百万米ドル) 102
表31 ダイレクト・トゥ・チップ冷却:データセンター用冷却剤分配ユニット市場(地域別)、
2022年~2025年(百万米ドル) 103
表32 ダイレクト・トゥ・チップ冷却:データセンター用冷却液分配装置市場(地域別)、
2026年~2033年(百万米ドル) 103
表33 浸漬冷却:データセンター用冷却液分配装置市場(地域別)、
2022年~2025年(百万米ドル) 104
表34 液浸冷却:データセンター用冷却液分配装置市場、地域別、
2026年~2033年(百万米ドル) 104
表35 データセンター用冷却液分配装置市場:最終用途別、2022–2025年(百万米ドル) 106
表36 データセンター用冷却液分配装置市場:最終用途別、2026–2033年(百万米ドル) 107
表37 コロケーションプロバイダー:データセンター冷却剤分配装置市場(地域別)、
2022年~2025年(百万米ドル) 107
表38 コロケーションプロバイダー:データセンター冷却剤分配ユニット市場(地域別)、
2026年~2033年(百万米ドル) 108
表39 エンタープライズデータセンター:データセンター冷却剤分配ユニット市場(地域別)、
2022–2025年(百万米ドル) 108
表40 エンタープライズデータセンター:データセンター冷却剤分配ユニット市場(地域別)、
2026–2033年(百万米ドル) 109
表41 ハイパースケールデータセンター: データセンター冷却剤分配装置市場(地域別)、
2022–2025年(百万米ドル) 109
表42 ハイパースケールデータセンター:データセンター冷却剤分配装置市場(地域別)、
2026–2033年(百万米ドル) 110
表43 データセンター用冷却液分配装置市場(地域別、2022年~2025年)(百万米ドル) 116
表44 データセンター用冷却液分配装置市場(地域別、2026年~2033年)(百万米ドル) 117
表45 北米:データセンター用冷却液分配装置市場(国別)、
2022年~2025年(百万米ドル) 118
表46 北米:データセンター用冷却剤分配装置市場、国別、
2026年~2033年(百万米ドル) 118
表47 北米:データセンター用冷却剤分配装置市場、タイプ別、
2022年~2025年 (百万米ドル) 119
表48 北米:データセンター用冷却剤分配装置市場(タイプ別)、
2026年~2033年(百万米ドル) 119
表49 北米:データセンター用冷却剤分配装置市場(冷却方式別)、
2022年~2025年(百万米ドル) 119
表50 北米:データセンター用冷却剤分配装置市場(冷却方式別)、
2026年~2033年(百万米ドル) 119
表51 北米:データセンター用冷却剤分配装置市場(最終用途別)、
2022年~2025年(百万米ドル) 120
表52 北米:データセンター用冷却剤分配装置市場、最終用途別、
2026年~2033年(百万米ドル) 120
表53 米国:データセンター用冷却剤分配装置市場(タイプ別)、2022年~2025年(百万米ドル) 121
表54 米国:データセンター用冷却剤分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 121
表55 カナダ:データセンター用冷却剤分配装置市場(タイプ別、2022年~2025年) (百万米ドル) 122
表56 カナダ:データセンター用冷却剤分配装置市場(タイプ別)、2026年~2033年(百万米ドル) 122
表57 メキシコ:データセンター用冷却剤分配装置市場(タイプ別)、2022年~2025年(百万米ドル) 123
表58 メキシコ:データセンター用冷却剤分配装置市場(タイプ別)、2026年~2033年 (百万米ドル) 123
表59 アジア太平洋地域:データセンター用冷却剤分配装置市場(国別)、
2022年~2025年(百万米ドル) 124
表60 アジア太平洋地域:データセンター用冷却剤分配装置市場(国別)、
2026年~2033年(百万米ドル) 125
表61 アジア太平洋地域:データセンター用冷却剤分配装置市場(タイプ別、2022年~2025年)(百万米ドル) 125
表62 アジア太平洋地域:データセンター用冷却剤分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 125
表63 アジア太平洋地域:データセンター用冷却剤分配装置市場(冷却方式別)、
2022年~2025年(百万米ドル) 126
表 64 アジア太平洋地域:データセンター用冷却剤分配装置市場(冷却方式別)、
2026–2033年(百万米ドル) 126
表 65 アジア太平洋地域:データセンター用冷却剤分配装置市場(最終用途別)、
2022年~2025年(百万米ドル) 126
表66 アジア太平洋地域:データセンター用冷却剤分配ユニット市場、最終用途別、
2026年~2033年(百万米ドル) 126
表67 中国:データセンター用冷却液分配装置市場(タイプ別)、2022年~2025年(百万米ドル) 127
表68 中国:データセンター用冷却剤分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 127
表69 韓国:データセンター用冷却剤分配装置市場(タイプ別、
2022年~2025年 (百万米ドル) 128
表70 韓国:データセンター用冷却剤分配装置市場(タイプ別)、
2026年~2033年(百万米ドル) 128
表71 日本:データセンター用冷却液分配装置市場(タイプ別)、2022年~2025年(百万米ドル) 129
表72 日本:データセンター用冷却液分配装置市場(タイプ別)、2026年~2033年(百万米ドル) 129
表73 インド:データセンター用冷却剤分配装置市場(タイプ別、2022年~2025年)(百万米ドル) 130
表74 インド:データセンター用冷却剤分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 130
表75 マレーシア:データセンター用冷却剤分配装置市場(タイプ別、2022年~2025年) (百万米ドル) 131
表76 マレーシア:データセンター用冷却剤分配装置市場(タイプ別)、2026年~2033年 (百万米ドル) 131
表77 シンガポール:データセンター用冷却剤分配装置市場(タイプ別)、2022年~2025年(百万米ドル) 132
表78 シンガポール:データセンター冷却剤分配ユニット市場(タイプ別、2026年~2033年)(百万米ドル) 132
表79 オーストラリア:データセンター冷却剤分配ユニット市場(タイプ別、2022年~2025年)(百万米ドル) 133
表80 オーストラリア:データセンター用冷却剤分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 133
表81 アジア太平洋地域その他:データセンター用冷却剤分配装置市場(タイプ別)、
2022年~2025年(百万米ドル) 134
表82 アジア太平洋地域その他:データセンター用冷却剤分配装置市場(タイプ別)、
2026年~2033年(百万米ドル) 134
表83 欧州:データセンター用冷却剤分配装置、国別、2022年~2025年(百万米ドル) 136
表84 欧州: データセンター冷却剤分配装置市場(国別、2026年~2033年)(百万米ドル) 136
表85 欧州:データセンター冷却剤分配装置市場(タイプ別、2022年~2025年)(百万米ドル) 136
表86 欧州:データセンター用冷却剤分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 137
表87 欧州:データセンター用冷却剤分配装置市場(冷却方式別、
2022–2025年(百万米ドル) 137
表88 欧州:データセンター用冷却剤分配装置市場、冷却方式別、
2026–2033年(百万米ドル) 137
表89 欧州:データセンター用冷却剤分配装置市場(用途別)、2022–2025年(百万米ドル) 137
表90 欧州:データセンター用冷却剤分配装置市場(用途別)、2026–2033年(百万米ドル) 138
表91 ドイツ:データセンター用冷却剤分配装置市場(タイプ別、2022年~2025年)(百万米ドル) 138
表92 ドイツ:データセンター用冷却液分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 139
表93 英国:データセンター用冷却液分配装置市場(タイプ別、2022年~2025年) (百万米ドル) 139
表94 英国:データセンター用冷却剤分配装置市場(タイプ別)、2026年~2033年(百万米ドル) 140
表95 フランス:データセンター用冷却液分配装置市場(タイプ別、2022年~2025年)(百万米ドル) 140
表96 フランス: データセンター冷却液分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 140
表97 イタリア:データセンター冷却液分配装置市場(タイプ別、2022年~2025年)(百万米ドル) 141
表98 イタリア:データセンター用冷却液分配装置市場(タイプ別、2026年~2033年)(百万米ドル) 141
表99 スペイン:データセンター用冷却剤分配装置市場(タイプ別、2022年~2025年)(百万米ドル) 142
表100 スペイン:データセンター用冷却剤分配装置市場(タイプ別、2026年~2033年) (百万米ドル) 142
表101 欧州その他地域:データセンター用冷却剤分配装置市場(タイプ別)、
2022–2025年(百万米ドル) 143
表102 欧州その他地域: データセンター用冷却液分配装置市場(タイプ別)、
2026年~2033年(百万米ドル) 143
表103 中東・アフリカ:データセンター用冷却液分配装置(国別)、
2022年~2025年(百万米ドル) 144
表104 中東・アフリカ:データセンター冷却剤分配装置市場(国別)、
2026年~2033年(百万米ドル) 144
表105 中東・アフリカ:データセンター用冷却液分配装置市場(タイプ別)、
2022年~2025年(百万米ドル) 144
表106 中東・アフリカ:データセンター用冷却液分配装置市場(タイプ別)、
2026–2033年(百万米ドル) 145
表107 中東・アフリカ:データセンター用冷却剤分配装置市場、冷却方式別、
2022–2025年(百万米ドル) 145
表108 中東・アフリカ:データセンター用冷却剤分配装置市場(冷却方式別)、
2026–2033年(百万米ドル) 145
表109 中東・アフリカ:データセンター冷却剤分配装置市場(最終用途別)、
2022年~2025年 (百万米ドル) 145
表110 中東・アフリカ:データセンター用冷却液分配装置市場(最終用途別)、
2026年~2033年(百万米ドル) 146
表111 サウジアラビア:データセンター冷却液分配ユニット市場(タイプ別)、
2022年~2025年(百万米ドル) 146
表112 サウジアラビア:データセンター冷却液分配ユニット市場(タイプ別)、
2026年~2033年(百万米ドル) 147
表113 GCC諸国(その他):データセンター用冷却剤分配装置市場、タイプ別、
2022年~2025年 (百万米ドル) 147
表114 GCC諸国(サウジアラビアを除く):データセンター用冷却剤分配装置市場(タイプ別)、
2026年~2033年(百万米ドル) 147
表115 南アフリカ:データセンター冷却液分配装置市場(タイプ別)、
2022年~2025年(百万米ドル) 148
表116 南アフリカ:データセンター冷却剤分配装置市場(タイプ別)、
2026年~2033年(百万米ドル) 148
表117 中東・アフリカのその他の地域:データセンター用冷却剤分配装置市場(タイプ別)、
2022年~2025年(百万米ドル) 149
表118 中東・アフリカのその他の地域:データセンター用冷却剤分配装置市場(タイプ別)、
2026年~2033年(百万米ドル) 149
表119 南米:データセンター用冷却剤分配装置、国別、2022–2025年(百万米ドル) 150
表120 南米:データセンター用冷却剤分配装置市場(国別)、
2026年~2033年(百万米ドル) 150
表121 南米:データセンター用冷却剤分配装置市場(タイプ別)、
2022年~2025年 (百万米ドル) 150
表122 南米:データセンター用冷却剤分配装置市場、タイプ別、
2026–2033年(百万米ドル) 150
表123 南米:データセンター用冷却剤分配装置市場(冷却方式別)、
2022年~2025年(百万米ドル) 151
表124 南米:データセンター用冷却剤分配装置市場、冷却方式別、
2026年~2033年(百万米ドル) 151
表125 南米:データセンター用冷却剤分配装置市場(最終用途別)、
2022年~2025年(百万米ドル) 151
表126 南米:データセンター用冷却剤分配装置市場(最終用途別)、
2026–2033年(百万米ドル) 151
表127 ブラジル:データセンター用冷却剤分配装置市場、タイプ別、2022–2025年(百万米ドル) 152
表128 ブラジル:データセンター用冷却剤分配装置市場(タイプ別)、2026年~2033年(百万米ドル) 152
表129 南米その他地域:データセンター用冷却剤分配装置市場、
種類別、2022年~2025年(百万米ドル) 153
表130 南米その他の地域:データセンター冷却剤分配装置市場、
タイプ別、2026年~2033年(百万米ドル) 153
表131 データセンター用冷却剤分配装置市場:主要企業による戦略の概要
(2021年~2026年) 154
表132 データセンター用冷却液分配装置市場:競争の激しさ、2025年 157
表133 データセンター用冷却液分配ユニット市場:地域別シェア 166
表134 データセンター用冷却液分配ユニット市場:タイプ別シェア 167
表 135 データセンター冷却剤分配ユニット市場:データセンターの種類別 168
表 136 データセンター冷却剤分配ユニット市場:冷却方式別市場規模 169
表 137 データセンター冷却剤分配ユニット市場:最終用途別シェア 170
表 138 データセンター冷却剤分配ユニット市場:主要スタートアップ/中小企業の詳細リスト 173
表139 データセンター用冷却液分配装置市場:主要スタートアップ/中小企業の競合ベンチマーク
(1/2) 173
表140 データセンター用冷却液分配装置市場:主要スタートアップ/中小企業の競合ベンチマーク
主要スタートアップ/中小企業(2/2) 174
表141 データセンター用冷却剤分配ユニット市場:製品発売、
2021年1月~2026年10月 174
表142 データセンター冷却液分配ユニット市場:取引動向、2021年1月~2026年10月 175
表143 データセンター冷却液分配ユニット市場:事業拡大動向、2021年1月~2026年10月 176
表144 DCX液体冷却システム:企業概要 177
表145 DCX液体冷却システム:提供製品 177
表146 DCX液体冷却システム:取引実績、2020年1月~2026年10月 180
表147 NVENT:企業概要 181
表148 NVENT:提供製品 182
表149 NVENT:製品発売、2020年1月~2026年10月 183
表150 NVENT:取引、2020年1月~2026年10月 183
表151 NVENT:事業拡大(2020年1月~2026年10月) 184
表152 シュナイダーエレクトリック:会社概要 186
表153 シュナイダーエレクトリック:提供製品 187
表154 シュナイダーエレクトリック:製品発売、2020年1月~2026年10月 189
表155 シュナイダーエレクトリック:取引、2020年1月~2026年10月 189
表156 シュナイダーエレクトリック:事業拡大、2020年1月~2026年10月 190
表157 ヴァーティヴ・グループ社:会社概要 191
表158 ヴァーティヴ・グループ社:提供製品 192
表159 VERTIV GROUP CORP.:製品発売、2020年1月~2026年10月 194
表160 VERTIV GROUP CORP.:取引、2020年1月~2026年10月 194
表 161 VERTIV GROUP CORP.:事業拡大、2020年1月~2026年10月 195
表 162 DELTA ELECTRONICS, INC.:会社概要 197
表163 デルタ・エレクトロニクス社:取り扱い製品 198
表164 デルタ・エレクトロニクス社:取引実績(2020年1月~2026年10月) 199
表165 日本電産株式会社:会社概要 201
表166 日本電産株式会社:取り扱い製品 202
表167 日本電産株式会社:新製品発売(2020年1月~2026年10月) 203
表168 日本電産株式会社:事業拡大 204
表169 カオリ熱処理株式会社:会社概要 205
表170 カオリ熱処理株式会社:取り扱い製品 206
表171 カオリ熱処理株式会社:製品発売(2020年1月~2026年10月) 207
表172 深センエンビクール・テクノロジー株式会社:会社概要 208
表 173 深セン・エンヴィクール・テクノロジー株式会社:取り扱い製品 209
表 174 深セン・エンヴィクール・テクノロジー株式会社:取引実績(2020年1月~2026年10月) 210
表175 イートン:会社概要 211
表176 イートン:取り扱い製品 212
表177 イートン:製品発売状況(2020年1月~2026年10月) 213
表178 イートン:取引、2020年1月~2026年10月 214
表179 クールセントリック:会社概要 215
表180 クールセントリック:提供製品 215
表181 ヒューレット・パッカード・エンタープライズ・デベロップメントLP:会社概要 216
表182 ヒューレット・パッカード・エンタープライズ・デベロップメントLP:提供製品 217
表183 上海ヴェントテック冷凍設備有限公司:会社概要 220
表184 上海ヴェントテック冷凍設備有限公司:取り扱い製品 221
表185 ダイキン工業株式会社:会社概要 222
表 186 ダイキン工業株式会社:取り扱い製品 224
表 187 ダイキン工業株式会社:取引実績(2020年1月~2026年10月) 224
表 188 クーリット・システムズ(エコラボ):会社概要 225
表 189 クーリット・システムズ(エコラボ):取り扱い製品 225
表190 クーリット・システムズ(エコラボ):製品発売、2020年1月~2026年10月 227
表191 クーリット・システムズ(エコラボ):取引、2020年1月~2026年10月 227
表192 クーリット・システムズ(エコラボ):事業拡大、2020年1月~2026年10月 228
表193 マンターズ・グループAB:会社概要 229
表194 マンターズ・グループAB:提供製品 230
表195 MUNTERS GROUP AB:取引、2020年1月~2026年10月 231
表196 MUNTERS GROUP AB:事業拡大、2020年1月~2026年10月 232
表 197 TRANE:会社概要 233
表 198 TRANE:取り扱い製品 234
表 199 TRANE:製品発売(2020年1月~2026年10月) 235
表200 TRANE:取引、2020年1月~2026年10月 236
表201 TRANE:事業拡大、2020年1月~2026年10月 236
表202 SUPER MICRO COMPUTER, INC.: 会社概要 237
表203 スーパー・マイクロ・コンピュータ社:提供製品 239
表204 レノボ:会社概要 240
表205 レノボ:提供製品 241
表 206 レノボ:取引実績(2020年1月~2026年10月) 242
表 207 シュトゥルツ社:会社概要 243
表 208 シュトゥルツ社:取り扱い製品 243
表 209 STULZ GMBH:製品発売(2020年1月~2026年10月) 244
表 210 STULZ GMBH:事業拡大(2020年1月~2026年10月) 244
表 211 RITTAL GMBH & CO. KG:会社概要 245
表 212 RITTAL GMBH & CO. KG:提供製品 245
表 213 RITTAL GMBH & CO. KG:製品発売(2020年1月~2026年10月) 246
表 214 LITEON TECHNOLOGY CORPORATION:会社概要 247
表 215 LITEON TECHNOLOGY CORPORATION:取り扱い製品 248
表 216 LITEON TECHNOLOGY CORPORATION:製品発売、2020年1月~2026年10月 249
表217 LITEON TECHNOLOGY CORPORATION:取引、2020年1月~2026年10月 250
表218 サムスン電子:会社概要 251
表219 サムスン電子:取り扱い製品 252
表220 サムスン電子:製品発売状況(2020年1月~2026年10月) 253
表 221 サムスン電子:取引実績(2020年1月~2026年10月) 253
表 222 ノーチラス・データ・テクノロジーズ:会社概要 254
表223 ノーチラス・データ・テクノロジーズ:提供製品 254
表224 ノーチラス・データ・テクノロジーズ:製品発売(2020年1月~2026年10月) 255
表 225 FLEX LTD.:会社概要 256
表 226 FLEX LTD.:提供製品 257
表 227 FLEX LTD.:製品発売状況(2020年1月~2026年10月) 258
表228 MODINE:会社概要 259
表229 MODINE:取り扱い製品 260
表230 MODINE:製品発売(2020年1月~2026年10月) 261
表231 NORTEK AIR SOLUTIONS, LLC:会社概要 262
表232 NORTEK AIR SOLUTIONS, LLC:新製品発売(2020年1月~2026年10月) 262
表233 エンバイロメンタル・エア・システムズ:会社概要 263
表234 LFBグループ:会社概要 263
表235 エクスクール社:会社概要 264
表236 アトム・テクノロジー:会社概要 264
表237 LNEYAサーモ・リフリジェレーション株式会社:会社概要 265
表238 カナテックPTE LTD.:会社概要 265









