主な市場動向と洞察
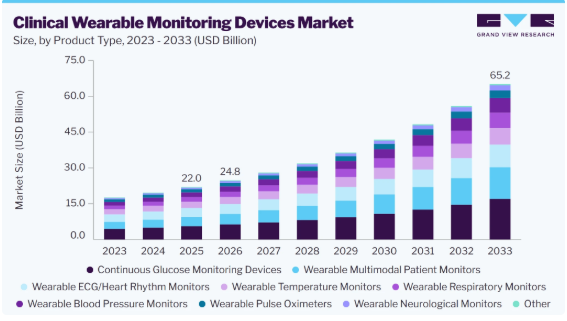
- 製品別:2025年には、持続血糖モニタリング装置セグメントが25.3%という最大の市場シェアを占めました。
- 接続方式別:2025年には、Bluetoothセグメントが58.0%という最大の市場シェアを占めました。
- 用途別:2025年には、心血管分野が28.3%という最大の市場シェアを占めました。
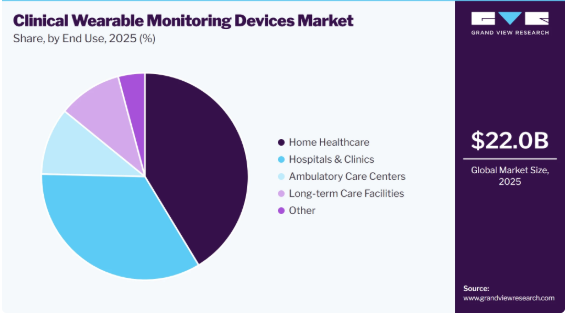
- 最終用途別:2025年には、在宅医療分野が41.3%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア39.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:220億米ドル
- 2026年の推定市場規模:248億米ドル
- 2033年までの予測市場規模:652億米ドル
- CAGR(2026年~2033年):14.8%
市場の動向
この市場は、慢性疾患の有病率の増加、「在宅病院」や遠隔患者モニタリングの導入拡大、医療費の増加、および患者の容体悪化の早期発見に対する需要によって牽引されています。AIを活用した分析、マルチモーダルセンシング、小型センサー、およびワイヤレス接続技術の進歩が導入を後押ししている一方で、デバイスの高コスト、データプライバシーに関する懸念、相互運用性の課題、および規制要件が市場の成長を抑制する可能性があります。
市場の集中度と特徴
臨床用ウェアラブルモニタリングデバイス業界におけるイノベーションの度合いは高く、これはマルチモーダルセンシングの進歩や、複数の生理学的パラメータを単一の臨床用ウェアラブルプラットフォームに統合する動きによって牽引されています。メーカー各社は、単一パラメータのモニタリングにとどまらず、相互に補完的なバイタルサインを同時に計測できるウェアラブルデバイスへと移行しており、これにより臨床医はより包括的な患者データを入手できるようになっています。例えば、2026年7月、LifeLens Technologies社は、同社のウェアラブル生理モニタリングシステムの適応症拡大についてFDA 510(k)認可を取得し、既存の心電図(ECG)機能に加え、SpO₂、心拍数、呼吸数、心拍変動、および皮膚温度のモニタリング機能を追加しました。この進展は、ウェアラブルデバイスにおけるマルチモーダル臨床モニタリングの革新性を浮き彫りにしています。
臨床用ウェアラブルモニタリングデバイス業界におけるパートナーシップや協業活動のレベルは中程度から高い水準にあり、メーカーは医療提供者、テクノロジー企業、臨床機関と提携し、継続的なモニタリングの拡大、ウェアラブルデータの臨床ワークフローへの統合、および病院から在宅ケアへの連携機能の強化に取り組んでいます。
例えば、2026年6月、メドトロニック社は、病院および病院から在宅への環境におけるバイタルサインの継続的モニタリングを目的として設計されたコルサノ・ヘルスB.V.社のマルチパラメータウェアラブル機器に関する新たな米国販売契約を通じて、同社との戦略的提携を拡大しました。
臨床用ウェアラブルモニタリングデバイス業界において、規制の影響は極めて大きく、製品は安全性、性能、臨床的妥当性、ソフトウェア、およびデータセキュリティに関する要件を満たす必要があります。米国では、これらのデバイスにはFDAの認可が必要ですが、欧州では、メーカーは市販化前にEU医療機器規則(MDR)に準拠しなければなりません。
臨床用ウェアラブルモニタリングデバイス業界の地域的な拡大は著しいものです。主要企業は、地域的なパートナーシップ、流通ネットワーク、規制当局の承認、および現地に合わせた製品発売を通じて事業を拡大し、臨床グレードのウェアラブルモニタリングへのアクセスを向上させています。例えば、2026年6月、メドトロニック社は、Corsano Health B.V.社と、FDAの認可を受けたマルチパラメータ型ウェアラブルデバイスに関する独占販売契約を締結し、米国における急性期ケア・モニタリング用ウェアラブル製品のポートフォリオを拡充しました。この契約により、米国の急性期医療現場における継続的なマルチパラメータモニタリングへのアクセスが強化されました。
製品インサイト
連続血糖モニタリング(CGM)デバイスセグメントは、2025年に売上高シェア25.3%を占め、市場を牽引しました。これは、連続血糖追跡におけるCGMの確立された臨床的利用、糖尿病有病率の増加、および長期的な疾患管理のためのウェアラブル血糖モニタリングの普及拡大が要因となっています。アボットやデックスコムといった主要メーカーの存在に加え、製品ポートフォリオの拡大やセンサー性能の向上も、このセグメントの成長を支えています。例えば、2025年12月、デックスコム社は「Dexcom G7 15 Day CGMシステム」を発売し、センサーの装着期間を最大15.5日間に延長するとともに、標準的なG7と比較して精度を向上させました。装着期間の延長により、センサー交換の頻度が減少し、継続的な血糖モニタリングを必要とする患者にとって利便性が向上します。
ウェアラブル型マルチモーダル患者モニター市場は、2026年から2033年までの予測期間において、最も高い年平均成長率(CAGR)で成長すると予想されています。この成長は、心電図(ECG)、SpO₂、心拍数、呼吸数、体温、血圧など、複数の生理学的パラメータを同時にモニタリングする需要の高まりによって牽引されています。統合型センサー、ワイヤレス接続、およびAIを活用した分析技術の進歩が、病院、在宅医療、遠隔患者モニタリングの各場面における導入をさらに後押ししています。継続的かつ包括的な患者監視への需要の高まりにより、マルチモーダルウェアラブルモニターの導入が加速すると予想されます。
接続性に関する洞察
Bluetoothセグメントは、臨床用ウェアラブルモニタリングデバイスへの広範な統合、低消費電力、スマートフォンや医療機器との幅広い互換性、およびコスト効率に優れた短距離データ伝送といった利点に支えられ、2025年には58.0%という最大のシェアを占めました。Bluetooth接続により、ウェアラブルセンサーからスマートフォン、ゲートウェイ、臨床モニタリングプラットフォームへの生理データの継続的な転送が可能となり、心電図(ECG)、血糖値、パルスオキシメトリ、体温、およびマルチモーダルモニタリングデバイスにおける広範な導入を支えています。
セルラー接続セグメントは、2026年から2033年までの予測期間において、最も高い年平均成長率(CAGR)で成長すると予想されます。この成長の原動力となっているのは、スマートフォンやローカルネットワークに依存することなく、ウェアラブルデバイスから生理データを直接送信したいという需要の高まりです。セルラー接続により、病院、在宅医療、外来診療の各場面において、特に独立した接続性と広範な地理的カバレッジが求められる場面で、遠隔での継続的なモニタリングが可能になります。
アプリケーションに関する洞察
2025年には、心血管疾患セグメントが28.3%という最大のシェアを占めました。この優位性は、冠動脈疾患、心不全、不整脈、高血圧、脳卒中などの心血管疾患の有病率が高く、心電図(ECG)、心拍数、心拍リズム、血圧の継続的なモニタリングに対する需要が高まっていることに起因しています。心電図パッチやマルチモーダルモニタリングデバイスなど、臨床グレードのウェアラブル心臓モニターの採用拡大が、このセグメントの成長を牽引し、その主導的な地位の維持に寄与しています。
遠隔患者モニタリングセグメントは、2026年から2033年までの予測期間において、17.1%という最も高い年平均成長率(CAGR)で成長すると予想されています。この成長は、在宅ケア、慢性疾患管理、継続的な生理学的モニタリング、およびコネクテッドヘルスケア技術に対する需要の高まりによって牽引されています。患者のデータをリアルタイムで医療従事者に送信できるウェアラブルデバイスの普及は、遠隔ケア環境における臨床用ウェアラブルモニタリングの導入をさらに後押ししています。
エンドユースに関する洞察
2025年には、在宅医療セグメントが41.3%と最大の売上シェアを占めました。この優位性は、在宅での慢性疾患管理、遠隔患者モニタリング、および継続的な生理学的追跡に対する需要の高まりによって支えられています。コネクテッドな臨床用ウェアラブルデバイスの採用拡大により、患者は従来の医療現場以外でもモニタリングを受けられるようになり、医療従事者は遠隔で生理学的データを受信・評価できるようになっています。
外来診療センターセグメントは、外来処置の増加、短期的な生理学的モニタリングへの需要、および患者の評価や処置後の経過観察を目的としたウェアラブルデバイスの導入に支えられ、予測期間中に大幅な成長が見込まれています。
地域別分析
2025年、北米は売上高シェア39.3%で、臨床用ウェアラブルモニタリングデバイス市場をリードしました。この優位性は、先進的な医療インフラ、遠隔患者モニタリングの普及率の高さ、および臨床用ウェアラブルメーカーの強力な存在感によって支えられています。同地域は、アボット、デックスコム、マシモ、iRhythm、VitalConnect、GEヘルスケアといった主要企業の存在から恩恵を受けています。例えば、2026年7月、デクコムはFDAの「TEMPOデジタルヘルスデバイスパイロットプログラム」の最初の参加企業に選定されました。同社の「デクコム・グルコース・ヘルス・プログラム」は、デクコムG7およびステロからのデータに加え、状況に応じた健康情報やAIを活用した知見を統合し、慢性疾患の管理を支援するものです。この進展は、臨床グレードのウェアラブル血糖モニタリングが、より広範な慢性疾患管理へと拡大することを後押ししています。
米国の臨床用ウェアラブルモニタリングデバイス市場の動向
米国の臨床用ウェアラブルモニタリングデバイス市場は、同国の医療費支出、慢性疾患の高い有病率、確立された遠隔患者モニタリングの実践、および臨床用ウェアラブルメーカーの強力な存在感により、北米市場を牽引しています。この成長は、アボット、デクコム、マシモ、iRhythm、VitalConnect、GEヘルスケアといった主要企業の存在によって推進されています。例えば、2026年8月、iRhythm社はVitalConnect社を約2億8,750万米ドルで買収する契約を締結し、FDA承認済みのウェアラブル生体センサーおよび継続的な多項目バイタルサインモニタリング機能を備えた心臓モニタリング製品群を拡充しました。この取引により、外来、入院、および病院から在宅ケアに至るまでのあらゆる環境における臨床用ウェアラブルモニタリングが強化されるものと期待されています。
欧州の臨床用ウェアラブルモニタリングデバイス市場の動向
欧州の臨床用ウェアラブルモニタリングデバイス市場は、高齢化、慢性疾患の有病率、確立された医療制度、およびコネクテッドモニタリングの普及拡大に後押しされ、2025年には世界市場において大きなシェアを占めました。例えば、2026年8月、フィリップスは、オープンな患者モニタリングエコシステムを拡大するため、Blue Spark Technologies、Caretaker Medical、Cuviva、LifeSignals、Respiree、およびSmartWareとの新たな提携を発表しました。これらの提携により、ウェアラブル技術や院外技術がフィリップスのエコシステムに統合され、入院から自宅での回復に至るまでの継続的なモニタリングが支援されます。
英国の臨床用ウェアラブルモニタリングデバイス市場は、確立された医療インフラ、高齢化、慢性疾患の負担の大きさ、および遠隔患者モニタリングの普及拡大によって支えられています。NHS(国民保健サービス)がバーチャル病棟、在宅ケア、デジタルヘルスソリューションに注力していることが、従来の病院環境以外での継続的な生理学的モニタリングに対する需要を支えています。接続型心電図(ECG)、血糖値、呼吸、およびマルチモーダルモニタリングデバイスの普及拡大が、市場の拡大を後押しすると予想されます。
ドイツの臨床用ウェアラブルモニタリングデバイス市場は、先進的な医療インフラ、高齢化、高い医療費、そして強力な医療機器産業によって牽引されており、これらが相まって市場の成長を促進しています。継続的なモニタリングや在宅ケアへの需要の高まりが、臨床グレードのウェアラブル技術の導入を後押ししています。確立された医療機器メーカーの存在や、接続型モニタリングが臨床ワークフローにますます統合されていくことが、市場のさらなる成長を支えると予想されます。
アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場の動向
アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場は、2026年から2033年までの予測期間において、16.3%という最も高い年平均成長率(CAGR)で成長すると見込まれています。市場の成長は、医療インフラの拡充、慢性疾患の負担の増大、および遠隔・コネクテッド患者モニタリングの導入拡大によって牽引されています。例えば、Vivalink社は、継続的な生理学的モニタリングや遠隔患者ケア向けに設計されたセンサーを含め、同地域において臨床的に検証済みのウェアラブルモニタリングソリューションの提供を継続しています。同社の臨床グレードのウェアラブルデバイスは、心電図(ECG)、心拍数、呼吸数、SpO₂、体温などのパラメータをモニタリングし、病院や在宅ケアの現場における継続的なモニタリングの拡大を可能にしています。
日本の臨床用ウェアラブルモニタリングデバイス市場は、先進的な医療インフラ、高齢化、高い医療費、そして確立された医療機器産業によって牽引されています。高齢者や慢性疾患患者に対する継続的なモニタリングへのニーズの高まりが、コネクテッドな臨床グレードのウェアラブルモニタリング技術への需要を後押ししています。デジタルヘルスケアや遠隔患者モニタリングの積極的な導入が、市場のさらなる成長を支えると予想されます。
中国の臨床用ウェアラブルモニタリングデバイス市場は、膨大な患者数、拡大する医療インフラ、慢性疾患の負担の増大、およびデジタルヘルスケア技術の普及拡大により、大きな成長機会を秘めています。医療のデジタル化や遠隔患者モニタリングへの投資拡大が、継続的な生理学的モニタリングへの需要を支えています。また、国内外の医療機器メーカーの存在により、臨床グレードのウェアラブルモニタリングソリューションの入手可能性も向上しています。
ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場の動向
ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場は、医療のデジタル化の進展、慢性疾患の負担の増加、遠隔患者モニタリングの拡大、および医療インフラの改善により、今後大幅な成長が見込まれています。在宅ケアやコネクテッドヘルスケア技術の普及が進んでいることが、継続的な生理機能モニタリングへの需要を牽引しています。ウェアラブル型心電図(ECG)、血糖値、呼吸、およびマルチモーダルモニタリングデバイスの利用拡大により、同地域全体でさらなる機会が創出されると予想されます。
中東・アフリカ(MEA)の臨床用ウェアラブルモニタリングデバイス市場の動向
MEA地域の臨床用ウェアラブルモニタリングデバイス市場は、医療の近代化、医療投資の増加、デジタルヘルスの普及拡大、および遠隔患者モニタリングへの需要の高まりに支えられています。病院インフラや在宅医療サービスの拡充は、継続的な生理機能モニタリングの機会を生み出しています。コネクテッド臨床技術の採用拡大は、ウェアラブル心電図(ECG)、血糖値、パルスオキシメトリー、およびマルチモーダルモニタリングデバイスの需要を支えると予想されます。
主要な臨床用ウェアラブルモニタリング機器企業の動向
主要な市場プレイヤーは、臨床グレードのウェアラブル製品の発売、センサーの革新、マルチモーダルモニタリング機能、規制当局の認可取得、製品ポートフォリオの拡充、および事業地域の拡大を通じて、市場での地位を強化しています。アボット・ラボラトリーズ、デックスコム、マシモ、iRhythmテクノロジーズ、ロイヤル・フィリップスといった老舗企業は、強力な臨床ポートフォリオと医療流通ネットワークを活用している一方、新興企業は疾患特異的なモニタリング、ウェアラブルバイオセンサー、および継続的な生理学的モニタリングに注力しています。
既存メーカーは強固な臨床関係、規制に関する専門知識、広範な流通ネットワークを活用する一方で、新興企業は専門的なウェアラブル技術、連続モニタリング機能、および特化した臨床用途を通じて競争を展開しているため、競争は引き続き激化すると予想されます。
主要な臨床用ウェアラブルモニタリング機器企業
本調査では、臨床用ウェアラブルモニタリング機器市場に関する主要企業として、以下の企業を取り上げています。
- Abbott Laboratories
- Dexcom, Inc.
- Masimo Corporation
- iRhythm Technologies, Inc.
- VitalConnect, Inc.
- BioIntelliSense, Inc.
- Koninklijke Philips N.V.
- GE HealthCare Technologies Inc.
- Medtronic (Corsano Health B.V.)
- Empatica, Inc.
- Biobeat Technologies Ltd.
- VivaLNK, Inc.
- Brady Diagnostics, Inc. (Baxter)
- Cardiac Insight, Inc.
- Biofourmis, Inc.
- LifeSignals, Inc.
最近の動向
- 2026年8月、エンパティカ社は、臨床グレードのウェアラブルデバイスとAIベースのデジタルバイオマーカーを用いて、運動緩慢、ジスキネジア、睡眠、服薬遵守状況などの指標を追跡する「エンパティカ・ヘルス・モニタリング・プラットフォーム」を通じたパーキンソン病モニタリングについて、FDAの承認を取得しました。150以上の病院や臨床施設で同プラットフォームが導入されていることは、神経疾患の管理分野におけるウェアラブルモニタリングの拡大を浮き彫りにしています。
- 2026年3月、iRhythm Technologies社は、ACC.26 Scientific Sessionsにおいて、複数の患者集団を対象とした同社の「Zio」携帯型心電図(ECG)製品群を裏付ける新たな臨床エビデンスを発表しました。このウェアラブル心電図モニタリングプラットフォームは、携帯型心電図モニタリングを提供し、臨床的に対応が必要な不整脈の特定を支援します。
- 2024年10月、BioIntelliSense社は、継続的な患者モニタリングを目的としたウェアラブルデバイス「BioButton Multi-Patient」および「BioDashboard」システムについて、FDAの認可を取得しました。この医療用グレードのウェアラブルデバイスは、バイタルサインの自動収集を可能にし、病院内の各病棟や在宅での病院レベルのケアにおいて、継続的なモニタリングを実現します。
世界の臨床用ウェアラブルモニタリングデバイス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、接続性、用途、エンドユーザー、および地域に基づいて、世界の臨床用ウェアラブルモニタリングデバイス市場レポートをセグメント化しました:
製品別見通し(収益、百万米ドル、2021年~2033年)
- ウェアラブル心電図/心拍リズムモニター
- ウェアラブル血圧モニター
- ウェアラブルパルスオキシメーター
- 連続血糖モニタリングデバイス
- ウェアラブル体温モニター
- ウェアラブル呼吸モニター
- ウェアラブルマルチモーダル患者モニター
- ウェアラブル神経モニター
- その他
接続方式別見通し(売上高、百万米ドル、2021年~2033年)
- Bluetooth
- Wi-Fi
- セルラー
- その他の接続技術
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 心血管
- 糖尿病
- 呼吸器
- 神経
- 術後
- 遠隔患者モニタリング
- その他の用途(睡眠、母体・胎児など)
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院・診療所
- 在宅医療
- 外来診療センター
- 長期介護施設
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 接続性
1.2.3. 用途
1.2.4. 最終用途
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜と見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 遠隔患者モニタリングの普及拡大
3.2.1.2. 慢性疾患の有病率の上昇
3.2.1.3. ウェアラブルセンサーおよび接続技術の進歩
3.2.1.4. 臨床グレードのウェアラブル製品の拡大
3.2.2. 市場の制約要因分析
3.2.2.1. データプライバシーおよびサイバーセキュリティに関する懸念
3.2.2.2. 臨床現場への統合および相互運用性の制限
3.2.3. 業界の機会分析
3.2.4. 業界の課題分析
3.3. ビジネス環境分析
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の力
3.3.1.2. 購入者の力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章 臨床用ウェアラブルモニタリングデバイス市場:製品別推計およびトレンド分析
4.1. 製品セグメントの概要
4.2. 製品別市場シェアの推移分析(2025年および2033年)
4.3. 製品別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
4.4. ウェアラブル心電図/心拍リズムモニター
4.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5. ウェアラブル血圧計
4.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.6. ウェアラブルパルスオキシメータ
4.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.7.
連続血糖モニタリング装置
4.7.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.8. ウェアラブル体温モニター
4.8.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.9. ウェアラブル呼吸モニター
4.9.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.10. ウェアラブル多機能患者モニター
4.10.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.11. ウェアラブル神経モニタ
4.11.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.12. その他
4.12.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第5章 臨床用ウェアラブルモニタリングデバイス市場:接続性に関する推計およびトレンド分析
5.1. 接続性セグメントのダッシュボード
5.2. 接続性別市場シェアの推移分析(2025年および2033年)
5.3. 接続性別市場規模・予測およびトレンド分析(2021年~2033年)(百万米ドル)
5.4. 侵襲的人工呼吸
5.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.5. Bluetooth
5.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.6. Wi-Fi
5.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
5.7. セルラー
5.7.1. 市場収益の推計および予測、2021年~2033年 (百万米ドル)
5.8. その他の接続技術
5.8.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第6章. 臨床用ウェアラブルモニタリングデバイス市場:用途別推計およびトレンド分析
6.1. 用途セグメントの概要
6.2. 用途別市場シェアの推移分析(2025年および2033年)
6.3. 用途別市場規模・予測およびトレンド分析(2021年~2033年)(百万米ドル)
6.4. 心血管
6.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.5. 糖尿病
6.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6.
呼吸器系
6.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.7. 神経系
6.7.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.8. 術後
6.8.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.9. 遠隔患者モニタリング
6.9.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.10. その他の用途(睡眠、母体・胎児など)
6.10.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第7章 臨床用ウェアラブルモニタリングデバイス市場:エンドユース別の推計およびトレンド分析
7.1. エンドユース別セグメント概要
7.2. エンドユース別市場シェアの推移分析、2025年および2033年
7.3. 2021年~2033年の用途別市場規模・予測およびトレンド分析(百万米ドル)
7.4. 病院
7.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
7.5. 病院および診療所
7.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
7.6. 在宅医療
7.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
7.7. 外来診療センター
7.7.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
7.8. 長期介護施設
7.9. その他
7.9.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第8章. 臨床用ウェアラブルモニタリングデバイス市場:地域別推計およびトレンド分析
8.1. 地域別市場ダッシュボード
8.2. 地域別市場:主なポイント
8.3. 北米
8.3.1. 北米の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 規制の枠組み
8.3.2.3. 競合状況に関する分析
8.3.2.4. 米国の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.3.3. カナダ
8.3.3.1. 主要な国別動向
8.3.3.2. 規制の枠組み
8.3.3.3. 競合環境の分析
8.3.3.4. カナダの臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.3.4. メキシコ
8.3.4.1. 主要な国別動向
8.3.4.2. 規制の枠組み
8.3.4.3.
競合状況に関する分析
8.3.4.4. メキシコの臨床用ウェアラブルモニタリングデバイス市場の推定値および予測(2021年~2033年、単位:百万米ドル)
8.4. 欧州
8.4.1. 欧州の臨床用ウェアラブルモニタリングデバイス市場の推定値および予測(2021年~2033年、単位:百万米ドル)
8.4.2. ドイツ
8.4.2.1. 主要国の動向
8.4.2.2. 規制の枠組み
8.4.2.3. 競合状況
8.4.2.4. ドイツの臨床用ウェアラブルモニタリングデバイス市場の推定値および予測(2021年~2033年、百万米ドル)
8.4.3. 英国
8.4.3.1. 主要国の動向
8.4.3.2. 規制の枠組み
8.4.3.3. 競合状況の分析
8.4.3.4. 英国の臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、百万米ドル)
8.4.4. フランス
8.4.4.1. 主要国の動向
8.4.4.2. 規制の枠組み
8.4.4.3. 競合状況に関する分析
8.4.4.4. フランスの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.4.5. イタリア
8.4.5.1. 主要な国別動向
8.4.5.2. 規制の枠組み
8.4.5.3. 競合状況に関する分析
8.4.5.4. イタリアの臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、百万米ドル)
8.4.6. スペイン
8.4.6.1. 主要な国別動向
8.4.6.2. 規制の枠組み
8.4.6.3. 競合状況の分析
8.4.6.4. スペインの臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.4.7. デンマーク
8.4.7.1. 主要な国別動向
8.4.7.2. 規制の枠組み
8.4.7.3. 競合状況の分析
8.4.7.4. デンマークの臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、百万米ドル)
8.4.8. スウェーデン
8.4.8.1. 主要な国別動向
8.4.8.2. 規制の枠組み
8.4.8.3. 競合状況の分析
8.4.8.4. スウェーデンの臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年) (百万米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要な国別動向
8.4.9.2. 規制の枠組み
8.4.9.3. 競合状況の分析
8.4.9.4.
ノルウェーの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.5.2. 日本
8.5.2.1. 主要国の動向
8.5.2.2. 規制の枠組み
8.5.2.3. 競合状況の分析
8.5.2.4. 日本の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 規制の枠組み
8.5.3.3. 競合状況に関する分析
8.5.3.4. 中国の臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.5.4. インド
8.5.4.1. 主要国の動向
8.5.4.2. 規制の枠組み
8.5.4.3. 競合状況の分析
8.5.4.4. インドの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.5.5. 韓国
8.5.5.1. 主要国の動向
8.5.5.2. 規制の枠組み
8.5.5.3. 競合状況の分析
8.5.5.4. 韓国の臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、百万米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要国の動向
8.5.6.2. 規制の枠組み
8.5.6.3. 競合状況の分析
8.5.6.4. オーストラリアの臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.5.7. タイ
8.5.7.1. 主要国の動向
8.5.7.2. 規制の枠組み
8.5.7.3. 競合状況の分析
8.5.7.4. タイの臨床用ウェアラブルモニタリングデバイス市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.6. ラテンアメリカ
8.6.1. ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. ブラジル
8.6.2.1. 主要な国の動向
8.6.2.2. 規制の枠組み
8.6.2.3. 競合状況の分析
8.6.2.4. ブラジルの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要な国別動向
8.6.3.2.
規制の枠組み
8.6.3.3. 競合状況の分析
8.6.3.4. アルゼンチンの臨床用ウェアラブルモニタリングデバイス市場の推定値および予測(2021年~2033年、単位:百万米ドル)
8.7. MEA
8.7.1. MEAの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要な国の動向
8.7.2.2. 規制の枠組み
8.7.2.3. 競合状況の分析
8.7.2.4. 南アフリカの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要な国別動向
8.7.3.2. 規制の枠組み
8.7.3.3. 競合状況
8.7.3.4. サウジアラビアの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.7.4. アラブ首長国連邦
8.7.4.1. 主要な国別動向
8.7.4.2. 規制の枠組み
8.7.4.3. 競合状況
8.7.4.4. アラブ首長国連邦(UAE)の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.7.5. クウェート
8.7.5.1. 主要な国別動向
8.7.5.2. 規制の枠組み
8.7.5.3. 競合分析
8.7.5.4. クウェートの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
第9章 競合環境
9.1. 企業の市場ポジション/シェア分析、2025年
9.2. 企業の分類
9.3. 市場におけるスタートアップ企業の数
9.4. 注目すべき投資および資金調達活動
9.5. 企業概要/一覧
9.5.1. アボット・ラボラトリーズ
9.5.1.1. 概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーク
9.5.1.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含みます)
9.5.2. デクコム社
9.5.2.1. 概要
9.5.2.2. 財務実績
9.5.2.3. 製品ベンチマーク
9.5.2.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.3. マシモ・コーポレーション
9.5.3.1. 概要
9.5.3.2. 財務実績
9.5.3.3. 製品ベンチマーク
9.5.3.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含みます)
9.5.4. iRhythm Technologies, Inc.
9.5.4.1. 概要
9.5.4.2.
財務実績
9.5.4.3. 製品のベンチマーク
9.5.4.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.5. VitalConnect, Inc.
9.5.5.1. 概要
9.5.5.2. 財務実績
9.5.5.3. 製品のベンチマーク
9.5.5.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.6. BioIntelliSense, Inc.
9.5.6.1. 概要
9.5.6.2. 財務実績
9.5.6.3. 製品のベンチマーク
9.5.6.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含みます)
9.5.7. Koninklijke Philips N.V.
9.5.7.1. 概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.8. GE HealthCare Technologies Inc.
9.5.8.1. 概要
9.5.8.2. 財務実績
9.5.8.3. 製品ベンチマーク
9.5.8.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.9. メドトロニック(Corsano Health B.V.)
9.5.9.1. 概要
9.5.9.2. 財務実績
9.5.9.3. 製品のベンチマーク
9.5.9.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含みます)
9.5.10. Empatica, Inc.
9.5.10.1. 概要
9.5.10.2. 財務実績
9.5.10.3. 製品のベンチマーク
9.5.10.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.11. Biobeat Technologies Ltd.
9.5.11. 1. 概要
9.5.11.2. 財務実績
9.5.11.3. 製品のベンチマーク
9.5.11.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.12. VivaLNK, Inc.
9.5.12.1. 概要
9.5.12.2. 財務実績
9.5.12.3. 製品ベンチマーク
9.5.12.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.13. Bardy Diagnostics, Inc. (Baxter)
9.5.13.1. 概要
9.5.13.2. 財務実績
9.5.13.3. 製品のベンチマーク
9.5.13.4. 戦略的取り組み(FDAの承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.14. Cardiac Insight, Inc.
9.5.14.1. 概要
9.5.14.2. 財務実績
9.5.14.3. 製品のベンチマーク
9.5.14.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)
9.5.15. Biofourmis, Inc.
9.5.15.1. 概要 9.5.15.2. 財務実績 9.5.15.3. 製品のベンチマーク 9.5.15.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む) 9.5.16. LifeSignals, Inc. 9.5.16.1. 概要 9.5.16.2. 財務実績 9.5.16.3. 製品ベンチマーク 9.5.16.4. 戦略的取り組み(FDA承認、合併・買収、提携・パートナーシップ、地域展開、その他市場に影響を与える注目すべき事項を含む)表の一覧表1 略語一覧表2 二次情報源一覧表3 地域別 世界の臨床用ウェアラブルモニタリングデバイス市場、2021年~2033年(百万米ドル)表4 世界の臨床用ウェアラブルモニタリングデバイス市場:製品別、2021年~2033年(百万米ドル)表5 世界の臨床用ウェアラブルモニタリングデバイス市場:接続方式別、2021年~2033年(百万米ドル)表6 世界の臨床用ウェアラブルモニタリングデバイス市場:用途別、2021年~2033年(百万米ドル)表7 世界の臨床用ウェアラブルモニタリングデバイス市場:最終用途別、2021年~2033年(百万米ドル)表8 北米の臨床用ウェアラブルモニタリングデバイス市場(国別、2021年~2033年)(百万米ドル)表9 北米の臨床用ウェアラブルモニタリングデバイス市場(製品別、2021年~2033年)(百万米ドル)表10 北米の臨床用ウェアラブルモニタリングデバイス市場(接続方式別、2021年~2033年)(百万米ドル)
表11 北米の臨床用ウェアラブルモニタリングデバイス市場、用途別、2021年~2033年(百万米ドル)
表12 北米の臨床用ウェアラブルモニタリングデバイス市場、最終用途別、2021年~2033年 (百万米ドル)
表13 米国臨床用ウェアラブルモニタリングデバイス市場、製品別、2021年~2033年(百万米ドル)
表14 米国臨床用ウェアラブルモニタリングデバイス市場、接続方式別、2021年 ~2033年(百万米ドル)
表15 米国の臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表16 米国の臨床用ウェアラブルモニタリングデバイス市場(エンドユーザー別)、2021年~2033年 (百万米ドル)
表17 カナダの臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表18 カナダの臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年 (百万米ドル)
表19 カナダの臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表20 カナダの臨床用ウェアラブルモニタリングデバイス市場(エンドユーザー別)、2021年~2033年 (百万米ドル)
表21 メキシコの臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表22 メキシコの臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表23 メキシコの臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表24 メキシコの臨床用ウェアラブルモニタリングデバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表25 欧州の臨床用ウェアラブルモニタリングデバイス市場(国別、2021年~2033年)(百万米ドル)
表26 欧州の臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表27 欧州の臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表28 欧州の臨床用ウェアラブルモニタリングデバイス市場:用途別、2021年~2033年(百万米ドル)
表29 欧州の臨床用ウェアラブルモニタリングデバイス市場:最終用途別、2021年~2033年(百万米ドル)
表30 ドイツの臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表31 ドイツの臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表32 ドイツの臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表33 ドイツの臨床用ウェアラブルモニタリングデバイス市場(エンドユーザー別)、2021年~2033年(百万米ドル)
表34 英国の臨床用ウェアラブルモニタリングデバイス市場(製品別)、 2021年~2033年(百万米ドル)
表35 英国の臨床用ウェアラブルモニタリングデバイス市場、接続方式別、2021年~2033年(百万米ドル)
表36 英国の臨床用ウェアラブルモニタリングデバイス市場、用途別、2021年~2033年(百万米ドル)
表37 英国の臨床用ウェアラブルモニタリングデバイス市場、最終用途別、2021年 ~2033年(百万米ドル)
表38 フランスの臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表39 フランスの臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表40 フランスの臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表41 フランスにおける臨床用ウェアラブルモニタリングデバイス市場(最終用途別)、2021年~2033年(百万米ドル)
表42 イタリアにおける臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表43 イタリアにおける臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表44 イタリアの臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表45 イタリアの臨床用ウェアラブルモニタリングデバイス市場(エンドユーザー別)、2021年~2033年 (百万米ドル)
表46 スペインの臨床用ウェアラブルモニタリングデバイス市場、製品別、2021年~2033年(百万米ドル)
表47 スペインの臨床用ウェアラブルモニタリングデバイス市場、接続方式別、2021年~2033年(百万米ドル)
表48 スペインの臨床用ウェアラブルモニタリングデバイス市場、用途別、2021年~2033年(百万米ドル)
表49 スペインの臨床用ウェアラブルモニタリングデバイス市場(最終用途別、2021年~2033年)(百万米ドル)
表50 アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場(国別、2021年~2033年)(百万米ドル)
表51 アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表52 アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表53 アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場:用途別、2021年~2033年(百万米ドル)
表54 アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場:最終用途別、2021年~2033年(百万米ドル)
表55 中国の臨床用ウェアラブルモニタリングデバイス市場:製品別、2021年~2033年 (百万米ドル)
表56 中国の臨床用ウェアラブルモニタリングデバイス市場:接続方式別、2021年~2033年(百万米ドル)
表57 中国の臨床用ウェアラブルモニタリングデバイス市場:用途別、2021年~2033年(百万米ドル)
表58 中国の臨床用ウェアラブルモニタリングデバイス市場:最終用途別、2021年~2033年(百万米ドル)
表59 日本の臨床用ウェアラブルモニタリングデバイス市場(製品別、2021年~2033年)(百万米ドル)
表60 日本の臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表61 日本の臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表62 日本の臨床用ウェアラブルモニタリングデバイス市場(最終用途別)、 2021年~2033年(百万米ドル)
表63 インドの臨床用ウェアラブルモニタリングデバイス市場、製品別、2021年~2033年 (百万米ドル)
表64 インドの臨床用ウェアラブルモニタリングデバイス市場、接続方式別、2021年~2033年(百万米ドル)
表65 インドの臨床用ウェアラブルモニタリングデバイス市場、用途別、2021年~2033年(百万米ドル)
表66 インドの臨床用ウェアラブルモニタリングデバイス市場、最終用途別、2021年~2033年(百万米ドル)
表67 韓国における臨床用ウェアラブルモニタリングデバイス市場(製品別、2021年~2033年)(百万米ドル)
表68 韓国における臨床用ウェアラブルモニタリングデバイス市場(接続方式別、2021年 ~2033年(百万米ドル)
表69 韓国における臨床用ウェアラブルモニタリングデバイス市場:用途別、2021年~2033年(百万米ドル)
表70 韓国における臨床用ウェアラブルモニタリングデバイス市場:最終用途別、2021年~2033年 (百万米ドル)
表71 ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場(国別)、2021年~2033年(百万米ドル)
表72 ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場(製品別)、2021年~2033年(百万米ドル)
表73 ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年 (百万米ドル)
表74 ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場:用途別、2021年~2033年(百万米ドル)
表75 ラテンアメリカにおける臨床用ウェアラブルモニタリングデバイス市場:最終用途別、2021年~2033年(百万米ドル)
表76 ブラジルにおける臨床用ウェアラブルモニタリングデバイス市場:製品別、2021年~2033年 (百万米ドル)
表77 ブラジルの臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表78 ブラジルの臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表79 ブラジルの臨床用ウェアラブルモニタリングデバイス市場(最終用途別)、2021年~2033年(百万米ドル)
表80 MEAの臨床用ウェアラブルモニタリングデバイス市場(国別、2021年~2033年)(百万米ドル)
表81 MEAの臨床用ウェアラブルモニタリングデバイス市場(製品別、2021年~2033年)(百万米ドル)
表82 MEAの臨床用ウェアラブルモニタリングデバイス市場(接続方式別、2021年 ~2033年(百万米ドル)
表83 MEA臨床用ウェアラブルモニタリングデバイス市場、用途別、2021年~2033年(百万米ドル)
表84 MEA臨床用ウェアラブルモニタリングデバイス市場、最終用途別、2021年 ~2033年(百万米ドル)
表85 南アフリカの臨床用ウェアラブルモニタリングデバイス市場、製品別、2021年~2033年(百万米ドル)
表86 南アフリカの臨床用ウェアラブルモニタリングデバイス市場、接続方式別、2021年~2033年 (百万米ドル)
表87 南アフリカの臨床用ウェアラブルモニタリングデバイス市場、用途別、2021年~2033年(百万米ドル)
表88 南アフリカの臨床用ウェアラブルモニタリングデバイス市場、エンドユーザー別、2021年~2033年(百万米ドル)
表89 サウジアラビアの臨床用ウェアラブルモニタリングデバイス市場(製品別、2021年~2033年)(百万米ドル)
表90 サウジアラビアの臨床用ウェアラブルモニタリングデバイス市場(接続方式別、2021年~2033年)(百万米ドル)
表91 サウジアラビアの臨床用ウェアラブルモニタリングデバイス市場(用途別、 2021年~2033年(百万米ドル)
表92 サウジアラビアの臨床用ウェアラブルモニタリングデバイス市場、最終用途別、2021年~2033年(百万米ドル)
表93 アラブ首長国連邦(UAE)の臨床用ウェアラブルモニタリングデバイス市場、製品別、2021年~2033年(百万米ドル)
表94 アラブ首長国連邦(UAE)の臨床用ウェアラブルモニタリングデバイス市場(接続方式別)、2021年~2033年(百万米ドル)
表95 アラブ首長国連邦(UAE)の臨床用ウェアラブルモニタリングデバイス市場(用途別)、2021年~2033年(百万米ドル)
表96 アラブ首長国連邦(UAE)の臨床用ウェアラブルモニタリングデバイス市場(最終用途別)、2021年~2033年 (百万米ドル)
表97 クウェートの臨床用ウェアラブルモニタリングデバイス市場、製品別、2021年~2033年(百万米ドル)
表98 クウェートの臨床用ウェアラブルモニタリングデバイス市場、接続方式別、2021年~2033年(百万米ドル)
表99 クウェートの臨床用ウェアラブルモニタリングデバイス市場(用途別、2021年~2033年)(百万米ドル)
表100 クウェートの臨床用ウェアラブルモニタリングデバイス市場(最終用途別、2021年~2033年)(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量の手法
図3 市場の策定と検証
図4 臨床用ウェアラブルモニタリングデバイス市場:市場見通し
図5 臨床用ウェアラブルモニタリングデバイス市場:セグメント別見通し
図6 臨床用ウェアラブルモニタリングデバイス市場:競合環境の見通し
図7 親市場の見通し
図8 臨床用ウェアラブルモニタリングデバイス市場:推進要因の影響
図9 臨床用ウェアラブルモニタリングデバイス市場:制約要因の影響
図10 臨床用ウェアラブルモニタリングデバイス市場:製品別見通しの主なポイント(百万米ドル)
図11 臨床用ウェアラブルモニタリングデバイス市場:製品動向分析(百万米ドル)
図12 ウェアラブル心電図/心拍リズムモニター市場の推計および予測、2021年~2033年(百万米ドル)
図13 ウェアラブル血圧モニター市場の推計および予測、2021年~2033年(百万米ドル)
図14 ウェアラブルパルスオキシメーター市場の推計および予測、2021年~2033年(百万米ドル)
図15 連続血糖モニタリング装置市場の推計および予測、2021年~2033年(百万米ドル)
図16 ウェアラブル体温モニター市場の推計および予測、2021年~2033年(百万米ドル)
図17 ウェアラブル呼吸モニター市場の推計および予測、2021年~2033年(百万米ドル)
図18 ウェアラブルマルチモーダル患者モニター市場の推計および予測、2021年~2033年(百万米ドル)
図19 ウェアラブル神経モニタ市場の推計および予測、2021年~2033年(百万米ドル)
図20 その他の市場の推計および予測、2021年~2033年 (百万米ドル)
図21 臨床用ウェアラブルモニタリングデバイス市場:接続性の展望に関する主なポイント(百万米ドル)
図22 臨床用ウェアラブルモニタリングデバイス市場:接続性の動向分析(百万米ドル)
図23 Bluetooth市場の推計および予測、2021年~2033年 (百万米ドル)
図24 Wi-Fi市場の推計および予測、2021年~2033年(百万米ドル)
図25 セルラー市場の推計および予測、2021年~2033年(百万米ドル)
図26 その他の接続技術市場の推計および予測、2021年~2033年 (百万米ドル)
図27 臨床用ウェアラブルモニタリングデバイス市場:用途別見通しの主なポイント(百万米ドル)
図28 臨床用ウェアラブルモニタリングデバイス市場:用途別推移分析(百万米ドル)
図29 心血管市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図30 糖尿病市場の推計および予測、2021年~2033年(百万米ドル)
図31 呼吸器市場の推計および予測、2021年~2033年(百万米ドル)
図32 神経系市場の推計および予測、2021年~2033年(百万米ドル)
図 図33 術後市場の推計および予測、2021年~2033年(百万米ドル)
図34 遠隔患者モニタリング市場の推計および予測、2021年~2033年(百万米ドル)
図35 その他の用途市場の推計および予測、2021年~2033年(百万米ドル)
図36 臨床用ウェアラブルモニタリングデバイス市場:エンドユース別見通しの主なポイント(百万米ドル)
図37 臨床用ウェアラブルモニタリングデバイス市場:エンドユース別の動向分析(百万米ドル)
図38 病院・診療所市場の推計および予測、2021年~2033年(百万米ドル)
図39 在宅医療市場の推計および予測、2021年~2033年(百万米ドル)
図40 外来診療センター市場の推計および予測、2021年~2033年(百万米ドル)
図41 長期介護施設市場の推計および予測、2021年~2033年 (百万米ドル)
図42 その他のエンドユーザー市場の推計および予測、2021年~2033年 (百万米ドル)
図43 地域別市場:主なポイント
図44 臨床用ウェアラブルモニタリングデバイス市場:地域別見通し、2025年および2033年
図45 北米の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図46 米国における臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図47 カナダにおける臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図48 メキシコにおける臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図49 欧州の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図50 英国の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図51 ドイツの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図52 フランスにおける臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図53 イタリアにおける臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図54 スペインの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図55 アジア太平洋地域の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図56 日本の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図57 中国の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図58 インドの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図59 韓国の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図60 ラテンアメリカの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図61 ブラジルの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図62 中東・アフリカ(MEA)の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図63 南アフリカの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図64 サウジアラビアの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図65 アラブ首長国連邦(UAE)の臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図66 クウェートの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年 (百万米ドル)
図67 クウェートの臨床用ウェアラブルモニタリングデバイス市場の推計および予測、2021年~2033年(百万米ドル)
図68 企業別シェア分析、2025年(%)









