主な市場動向と洞察
- 製品別:2025年には、診断検査・アッセイセグメントが市場を牽引し、売上高シェア61.5%で首位となりました。
- 技術別:2025年には、シーケンシングベースのセグメントが市場を牽引し、売上高シェア52.0%で最大となりました。
- 用途別:2025年には、消化器疾患セグメントが市場を牽引し、売上高シェア29.0%で最大となりました。
- 検体タイプ別:2025年には、腸管セグメントが市場を牽引し、売上高シェア58.0%で最大となりました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア40.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
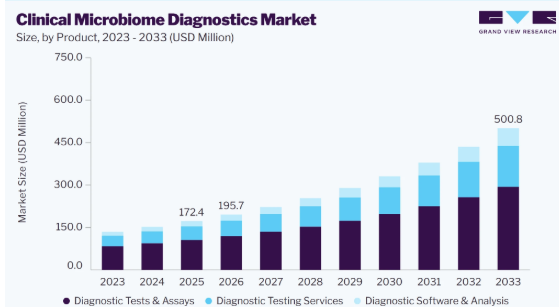
- 2025年の市場規模:1億7,240万米ドル
- 2026年の推定市場規模:1億9,570万米ドル
- 2033年までの予測市場規模:5億80万米ドル
- CAGR(2026年~2033年):14.4%
市場の集中度と特徴
臨床マイクロバイオーム診断業界では、企業が高度なシーケンシング、人工知能、およびマルチオミクスアプローチを組み合わせ、診断結果の解釈と臨床的有用性を向上させることで、高いレベルのイノベーションが見られます。2026年5月、MicroSigX社とMicrobiota I-Center社は、マイクロバイオームバイオマーカーの発見、検証、診断法の開発、および商業化に焦点を当てた共同研究施設「M-Lab」を設立しました。この提携は、市場が従来のマイクロバイオームプロファイリングから臨床的に検証されたバイオマーカーの開発へと移行していることを示しており、診断アルゴリズムの革新、個別化検査、およびマイクロバイオーム研究を商業的に展開可能な臨床ソリューションへと転換することを後押ししています。また、同施設は、マイクロバイオームに関する発見を初期段階の研究から臨床検証、さらには製造準備段階へと迅速に進めることを目指しています。この研究から商業化に至る統合的なアプローチにより、開発期間を短縮し、より的を絞った、臨床的に実用可能なマイクロバイオーム診断ソリューションの導入を支援することができます。
この市場におけるM&A活動は低~中程度の水準にとどまっており、これは市場が新興段階にあること、および専門的なマイクロバイオーム技術プロバイダーが存在することを反映しています。M&A活動は、大規模な統合というよりは、主にシーケンシング能力、マイクロバイオームデータベース、バイオインフォマティクスの専門知識、および確立された検査インフラの獲得に焦点を当てています。2025年、MapmyGenome社はMicrobiome Insights社を、その研究所、資産、知的財産を含めて買収しました。これにより、MapmyGenome社のマイクロバイオームシーケンシングおよびバイオインフォマティクス能力が強化され、国際的な検査展開の可能性が拡大しました。この取引は、マイクロバイオーム診断に対する戦略的関心が高まっていることを示しています。さらに、大規模な取引の数が限られていることは、市場が依然として比較的細分化されていることを示しており、現在のところ、事業拡大を推進する上で、買収よりもパートナーシップや共同研究の方が大きな役割を果たしています。
規制要件は、臨床マイクロバイオーム診断市場に中程度から高い影響を及ぼしています。これは、マイクロバイオームに基づく検査が臨床現場でより広く採用されるためには、企業が分析的妥当性および臨床的妥当性を確立しなければならないためです。検査手法、基準範囲、および解釈基準のばらつきにより、規制の複雑さはさらに高まっています。2025年、国際的な臨床コンセンサス勧告では、患者の選定、検体の採取、分析方法、報告、および臨床的価値の評価における標準化されたアプローチが強調されました。これらの要件は開発コストの増加や検証期間の長期化を招く可能性がありますが、一方で検査の信頼性、臨床的な信頼度、および市場における信用性を向上させ、臨床マイクロバイオーム診断市場の長期的な発展を支えることにもつながります。
各社が従来のマイクロバイオーム検査から、より広範な地域で利用可能な高度な臨床グレードのプラットフォームへと移行する中、製品の拡充が臨床用マイクロバイオーム診断市場を支えています。2026年7月、Microba社とSYNLAB社は、パートナーシップをMicroba社の次世代プラットフォーム「Microbiome Explorer」へと移行させるための新たな複数年契約を締結し、この検査ソリューションをSYNLAB社のデジタルシステムおよび欧州・ラテンアメリカ全域における診断サービスに統合することとなりました。本契約により、SYNLABの確立された診断ネットワークを通じてMicrobaの臨床グレードのマイクロバイオーム検査へのアクセスが拡大し、製品のリーチが強化されるとともに、国際市場における先進的なマイクロバイオーム診断のより広範な普及が後押しされます。
診断企業が既存のマイクロバイオーム検査プラットフォームを、新たな地域市場の要件に合わせて適応させるにつれ、地域的な拡大が臨床マイクロバイオーム診断市場に新たな成長の機会を生み出しています。新興の医療市場への進出は、マイクロバイオーム検査へのアクセスを拡大し、対象となる患者層を広げ、臨床グレードの診断プラットフォームの商用化を後押しする可能性があります。現地の検査機関、医療提供者、診断ネットワークとの提携は、確立されたインフラ、規制に関する専門知識、流通チャネルを活用することで、市場参入をさらに促進することができます。各社が国際的な存在感を強化し、検査能力を現地化していくにつれ、地域的な拡大により、先進国および新興の医療市場全体において、マイクロバイオーム診断のアクセス性と普及が向上することが期待されます。
製品インサイト
2025年、診断検査・アッセイセグメントは世界の臨床マイクロバイオーム診断市場を牽引し、市場シェアの61.5%を占めました。この主導的地位は、検査関連の収益を直接生み出す、マイクロバイオーム特化型のアッセイキット、パネル、および消耗品検査製品の入手可能性が拡大していることを反映しています。2025年6月、Bio-Me社はPelvic Relief社と提携し、同社の「Precision Microbiome Profiling」プラットフォームに基づく膣マイクロバイオーム検査を導入しました。これにより、50種類以上の膣内微生物の定量分析が可能となります。この開発により、アッセイの商業的適用範囲は、消化器系分野から、細菌性膣症、膣炎、カンジダ関連疾患を含む女性の健康分野へと拡大します。ターゲットを絞ったマイクロバイオーム検査、標準化された検査ワークフロー、および臨床的に意義のある応用分野の開発が継続されることで、製品の採用が促進され、同セグメントの主導的地位が維持されると予想されます。
診断検査サービスセグメントは、医療提供者や研究機関によるマイクロバイオームプロファイリング、シーケンシング、バイオインフォマティクス、および臨床解釈サービスのアウトソーシング拡大に牽引され、予測期間中に最も高いCAGRを記録すると見込まれています。微生物シーケンシングと臨床バイオマーカーを組み合わせた包括的な検査プラットフォームの利用可能性が高まっていることも、このセグメントの拡大を支えています。例えば、2026年5月、Jona社は、ショットガンメタゲノムシーケンシング、AIに基づく解釈、およびカルプロテクチン、分泌型IgA、短鎖脂肪酸などの臨床的便バイオマーカーを統合することで、医療従事者向けの「臨床腸内マイクロバイオーム分析アドバンスド」サービスを拡充しました。この展開により、微生物叢の構成や消化器系の健康状態に関するより広範な知見が得られるようになり、マイクロバイオーム検査の臨床的有用性が強化されています。このような統合型検査サービスは、専門的なマイクロバイオーム診断へのアクセスを改善し、臨床および研究現場での導入を後押しすることで、このセグメントの成長に寄与しています。
技術動向
シーケンシングベースのセグメントは、世界の臨床マイクロバイオーム診断市場を牽引し、2025年には売上高シェアの52.0%を占めました。このセグメントが主導的な地位を占めているのは、シーケンシング技術の高い分析分解能、多様な微生物群集を特徴づける能力、そして包括的なマイクロバイオームプロファイリングのためのショットガンメタゲノムおよび次世代シーケンシング手法の採用拡大によるものです。例えば、2025年、Microba社は、全マイクロバイオームのショットガン・メタゲノムシーケンシングを活用し、種レベルの微生物同定および機能プロファイリングを提供することで、腸内マイクロバイオームの構成と活動の臨床的解釈を支援していることを強調しました。このような機能により、ターゲット型16Sシーケンシングよりも広範な微生物の特性解析が可能となり、臨床マイクロバイオーム診断におけるシーケンシングベースの検査の役割が強化されています。
PCRベースのセグメントは、迅速な検査結果の提供、高い分析感度、費用対効果、および特定の微生物種や臨床的に関連性の高い遺伝子マーカーを検出できる能力に牽引され、予測期間中に著しい成長が見込まれています。PCRベースの手法は、比較的少量の検体で済み、シーケンシングベースのアプローチよりも短い処理時間でターゲットを絞った結果を提供できるため、日常的な臨床ワークフローでの活用が促進されています。また、自動化された分子診断プラットフォームとの互換性により、標準化された検査と効率的な検体処理がさらに容易になります。さらに、病原性微生物、抗菌薬耐性マーカー、およびマイクロバイオーム関連バイオマーカーの標的検出に対する需要の高まりが、PCRベースの臨床マイクロバイオーム診断に新たな機会を生み出しています。マルチプレックスPCRおよびリアルタイムPCR技術の継続的な改善により、検査能力が向上し、消化器系およびその他のマイクロバイオーム関連の臨床状態における応用範囲が拡大すると予想されます。
アプリケーションの洞察
2025年、胃腸疾患セグメントは市場において29.0%という最大の売上シェアを占めました。このセグメントの優位性は、腸内細菌叢と胃腸の健康との強い関連性、過敏性腸症候群(IBS)、炎症性腸疾患(IBD)、大腸疾患などの高い有病率、および疾患の特性評価におけるマイクロバイオームに基づくアプローチへの臨床的関心の高まりによって支えられています。微生物叢の異常が消化器疾患の潜在的な要因の一つとして認識されるようになってきたことで、微生物叢プロファイリングを用いた微生物の構成や機能的変化の評価が促進されています。さらに、シーケンシングや分子検査の進歩により、腸内微生物群集のより包括的な解析が可能となり、消化器分野におけるマイクロバイオーム診断法の開発と導入が後押しされています。
神経疾患セグメントは、腸内マイクロバイオームと神経系の健康との関連を示す証拠の増加、腸脳軸に関する研究の進展、およびアルツハイマー病、パーキンソン病、多発性硬化症、自閉症スペクトラム障害などの疾患に対するマイクロバイオームに基づくバイオマーカーへの関心の高まりに牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。高度なシーケンシングおよび分子プロファイリング技術の普及により、研究者や臨床医は神経疾患に関連する微生物のシグネチャを特定できるようになり、マイクロバイオームに基づく診断手法の開発が促進されています。さらに、マイクロバイオーム研究や精密医療への投資拡大により、腸脳軸に関する知見を臨床応用へと結びつけることが容易になっています。こうした進展により、神経疾患の評価における臨床用マイクロバイオーム診断法の活用が拡大し、予測期間中の同セグメントの成長がさらに加速すると見込まれます。
検体タイプ別分析
2025年には、消化器疾患に対する臨床的な注目度の高さと、腸内微生物叢と消化器の健康との間に確立された関連性を背景に、腸セグメントが58.0%のシェアを占め、市場をリードしました。例えば、2025年4月、Microba社はColonoscopy Clinic社およびIntegrated Gut Health社と提携し、同社のマイクロバイオーム検査「MetaPanel」および「MetaXplore」を、日常的な消化器内科診療に統合しました。この提携は、MetaPanelが炎症性腸疾患の増悪を経験している患者の35%以上において消化器系病原体を特定し、そのうち60%以上の病原体が通常の検査方法では検出されなかったことを示した臨床研究を受けて行われました。この進展は、消化器疾患の管理における腸内マイクロバイオーム診断の臨床応用が拡大していることを浮き彫りにするとともに、腸セグメントの主導的な地位をさらに強固なものとしています。
膣分野は、生殖健康における膣マイクロバイオームの役割に対する認識の高まり、細菌性膣症や膣感染症の有病率の増加、および女性向け個別化医療におけるマイクロバイオームに基づく検査の普及拡大を背景に、予測期間中に16.3%という最も高い年平均成長率(CAGR)を記録すると見込まれています。例えば、2025年6月、Bio-Me社はPelvic Relief社と提携し、同社の「Precision Microbiome Profiling」プラットフォームを用いた先進的な膣マイクロバイオーム検査を発売しました。この検査では、有益な乳酸菌(Lactobacillus)属や、細菌性膣症、膣炎、カンジダ感染症に関連する病原体など、50種類以上の膣内微生物を定量化します。この動きは、専門的な膣マイクロバイオーム診断の入手可能性が拡大していることを示しており、女性の健康分野における検査の臨床的採用拡大を後押ししています。
エンドユーザーに関する洞察
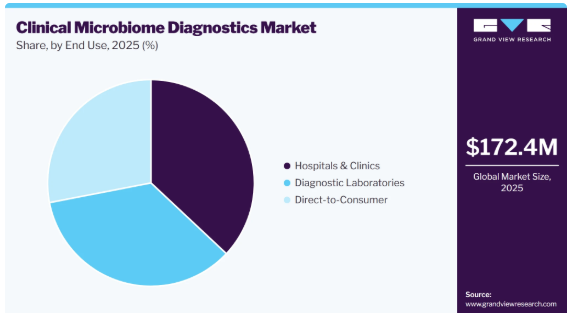
2025年、病院・診療所セグメントは市場において37.0%という最大の売上シェアを占めました。このセグメントが主導的な地位を占めている背景には、専門的な臨床インフラの整備、消化器内科やその他の関連専門医へのアクセス、そして患者の評価や疾患管理のワークフローへのマイクロバイオーム検査の統合が進んでいることが挙げられます。さらに、病院や診療所では、医師による検査結果の解釈を円滑に行い、マイクロバイオーム検査の結果を患者の病歴や従来の診断所見と結びつけることが可能です。2025年に発表されたマイクロバイオーム検査に関する国際コンセンサス声明では、医療従事者が臨床利用を指導すること、および検査機関が品質および規制基準を満たすことの必要性が強調されており、医療現場を基盤とした検査環境の重要性が改めて裏付けられています。
消費者向け直接販売(DTC)セグメントは、腸内健康に対する消費者の意識の高まり、パーソナライズされた健康に関する知見への需要の増加、自宅での便利な検体採取、およびオンラインでのマイクロバイオーム検査サービスの利用拡大に牽引され、予測期間中に15.9%という最も高い年平均成長率(CAGR)を記録すると見込まれています。例えば、2025年1月、CJバイオサイエンスは韓国で、消費者向け腸内マイクロバイオーム検査キット「SMILE GUT」を発売しました。これにより、消費者はオンラインでキットを購入し、便サンプルを提出してマイクロバイオーム解析を受けることが可能になりました。この発売により、マイクロバイオーム検査へのアクセスが病院や診療所以外にも拡大し、消費者が利用しやすい診断サービスへの移行が進んでいることが示されています。
地域別動向
北米の臨床用マイクロバイオーム診断市場は、高度なシーケンシングインフラ、成熟したバイオテクノロジーエコシステム、そして精密医療および高解像度マイクロバイオーム技術への積極的な投資を背景に、2025年には売上高シェアの40.3%を占め、世界市場をリードしました。例えば、2025年1月、PacBio社とIntus Bio社は、HiFiロングリードシーケンシングと、Intus Bio社の菌株レベル解析プラットフォーム「Titan-1」、およびAIを活用した解析を組み合わせた「GutID」を発売しました。この開発は、高解像度微生物プロファイリングおよび計算機による解釈における同地域の進歩を浮き彫りにしています。PacBio社は、同社の製品が研究用のみであり、診断手順には使用できないと明記していますが、この提携は、マイクロバイオーム検査における同地域の技術力と継続的なイノベーションを実証するものであり、将来の臨床診断アプリケーションに向けた基盤を築いています。
米国の臨床マイクロバイオーム診断市場の動向
2025年、米国の臨床マイクロバイオーム診断市場は北米市場において最大のシェアを占めました。これは、高度な分子診断インフラ、確立された臨床検査ネットワーク、そして精密医療への投資拡大を反映したものです。2026年4月、Genetic Analysis社はシカゴで開催された「Digestive Disease Week」において、間もなく発売予定の「GA-map IBD Precision Dx」を紹介し、このマイクロバイオームに基づくバイオマーカーを、潰瘍性大腸炎患者の早期層別化および個別化された疾患管理のための次世代ソリューションとして提示しました。この検査は、進行性の疾患に関連するマイクロバイオームプロファイルを特定するように設計されており、予後予測の指針を提供し、治療計画の策定を支援します。この開発は、米国市場において、特に炎症性腸疾患の応用分野において、疾患特異的なマイクロバイオームバイオマーカーや精密診断への注目が高まっていることを示しています。
欧州の臨床マイクロバイオーム診断市場の動向
欧州の臨床マイクロバイオーム診断市場は、マイクロバイオーム研究が標準化された方法論と臨床的に信頼性の高い検査へと進展するにつれて、拡大しています。同地域は、確立された分子診断インフラ、広範な学術研究、そして精密医療への関心の高まりという恩恵を受けています。2025年11月、英国医薬品医療製品規制庁(MHRA)が主導した国際研究により、マイクロバイオーム検査の方法論に著しい不一致が確認され、品質基準の調和が必要であることが強調されました。臨床マイクロバイオーム診断市場において、これらの調査結果は、再現性があり臨床的に意義のある結果を生み出すために、標準化された検体処理、シーケンシング、およびデータ解釈の重要性を浮き彫りにしています。方法論の調和がさらに進むことで、検査室や医療従事者の信頼が高まり、臨床的妥当性の検証が促進され、マイクロバイオーム検査が研究用途から欧州の医療システム全体における日常的な診断ワークフローへと移行することが後押しされるでしょう。
英国の臨床マイクロバイオーム診断市場は、規制上の取り組みや、特に女性の健康分野におけるマイクロバイオームに基づく検査への臨床的関心の高まりにより、進展を遂げています。2025年8月、英国医薬品・医療製品規制庁(MHRA)は、感染症、不妊症、早産、婦人科がん、その他の疾患を、より早期かつ個別化された形で検出するための膣マイクロバイオーム診断の可能性を強調するレビューを発表しました。また、MHRAは、再現性と比較可能性を向上させるため、マイクロバイオーム検査に関するより明確なガイダンスと物理的基準を策定する取り組みについても概説しました。これらの取り組みは、マイクロバイオーム診断の規制上および臨床上の基盤を強化し、マイクロバイオームバイオマーカーを標準化された検査へと転換させ、最終的には英国の日常的な医療への統合を支援するものです。
ドイツの臨床マイクロバイオーム診断市場は、強力な生物医学研究、高度な検査室インフラ、そしてエビデンスに基づくマイクロバイオーム検査への重視の高まりを通じて発展しています。ドイツは、マイクロバイオーム科学の分野で確固たる研究基盤を有しており、マイクロバイオーム診断の臨床要件を定義するための国際的な取り組みにも参加しています。2025年2月、国際的な学際的専門家パネルが、臨床現場におけるマイクロバイオーム検査に関するコンセンサス声明を発表しました。これには、ドイツ環境保健センターやアウクスブルク大学病院に所属する専門家を含む、ドイツの研究者も参加しました。この勧告では、適応症、検査前のプロトコル、分析方法、報告、および臨床的価値を網羅する最低要件が定められています。こうした取り組みは、方法論の一貫性と臨床的な信頼性を高め、ドイツ国内におけるエビデンスに基づくマイクロバイオーム診断の導入に向けた強固な基盤を築くことにつながります。
アジア太平洋地域の臨床マイクロバイオーム診断市場の動向
アジア太平洋市場は、分子診断能力の拡大、プレシジョン・ヘルスケアへの関心の高まり、そして日本、中国、オーストラリア、その他のアジア市場におけるマイクロバイオーム研究の進展に牽引され、高成長地域として台頭しています。また、マイクロバイオーム技術の開発企業と既存の臨床検査機関との提携を通じて、地域における商用化も進展しています。例えば、2025年5月、日本を拠点とするメタゲン社は、インドネシアを拠点とするプロディア社と提携し、インドネシアでパーソナライズされた腸内マイクロバイオーム解析サービスを開始しました。これは、メタゲン社にとって東南アジアにおける初のマイクロバイオーム共同サービスとなります。このサービスは、メタゲン社のマイクロバイオーム解析能力と、プロディア社の確立された臨床検査ネットワークを活用し、腸内マイクロバイオーム検査へのアクセスを拡大するものです。この動きは、アジア太平洋地域全体でマイクロバイオーム検査の導入が進んでいること、および現地の診断インフラを活用して同検査の商用化が進められていることを示しています。
中国の臨床マイクロバイオーム診断市場は、同国における精密医療エコシステムの拡大、高度な分子検査能力、およびマイクロバイオーム研究への投資増加と並行して発展しています。疾患に関連する微生物シグネチャへの関心の高まりは、消化器疾患、代謝性疾患、感染症、および個別化医療における応用機会を生み出しています。市場は依然として新興段階にあり、臨床的妥当性の検証、標準化された検査手法、および規制の明確化が、導入のペースに影響を与えています。中国の研究機関や診断企業は、マイクロバイオームデータの臨床的解釈を向上させるため、菌株レベルの微生物特性解析やバイオインフォマティクスにますます注力しています。国内の検査能力の拡充や、国際的なマイクロバイオーム技術プロバイダーとの連携も、高度な検査へのアクセス改善、現地の専門知識の強化、そして中国全土における臨床マイクロバイオーム診断の段階的な商用化を後押しすると期待されています。
日本の臨床マイクロバイオーム診断市場は、高度なマイクロバイオーム研究、高精度シーケンシング能力、およびマイクロバイオーム検査と医療サービスの統合が進むことで発展しています。2026年2月、Cowellnex社とMetagen社は共同研究を開始し、日本人被験者を対象としたショットガンメタゲノム解析による高精度な腸内微生物叢データを活用して、新たなマイクロバイオーム検査パラメータと個別化アルゴリズムの開発に取り組んでいます。この研究は、Cowellnex社の「MicroBio Me」サービスを通じて蓄積されたデータに基づいており、同サービスは2025年9月時点で約300の医療機関に拡大し、検査件数は1,500件に達していました。この取り組みは、データ駆動型のマイクロバイオーム検査と新たな診断パラメータの開発に向けた日本の進展を示すとともに、個別化医療の応用を支援するマイクロバイオーム解析の可能性を強化するものです。
ラテンアメリカにおける臨床マイクロバイオーム診断市場の動向
診断検査機関が高度なマイクロバイオーム検査や個別化医療ソリューションへのアクセスを拡大するにつれ、ラテンアメリカ市場が台頭しつつあります。ブラジルは、確立された民間診断インフラとプレシジョン・ヘルスへの関心の高まりから、重要な参入拠点となりつつあります。2025年2月、Leucine Rich Bio社は、ブラジルを拠点とするPrecision Diagnosticos社と戦略的提携を結び、同社のマイクロバイオーム検査技術「BugSpeaks」をブラジル市場に導入しました。この提携により、Leucine Rich Bio社の腸内マイクロバイオーム解析能力と、Precision Diagnosticos社の現地流通ネットワークが融合され、医療従事者に対するマイクロバイオーム検査の研修プログラムなども実施されます。この動きは、ラテンアメリカにおけるマイクロバイオーム解析の商業化が進んでいること、および地域全体のマイクロバイオーム検査へのアクセスを拡大するために現地の診断ネットワークが活用されていることを示しています。
中東・アフリカにおける臨床マイクロバイオーム診断市場の動向
中東・アフリカ市場は、高度な分子診断、ゲノミクス、精密医療への投資により、マイクロバイオームに基づく検査に必要なインフラが強化されるにつれて、徐々に発展しています。アラブ首長国連邦(UAE)は、科学的能力の拡大と個別化医療への関心の高まりに支えられ、マイクロバイオーム研究および分析の地域拠点として台頭しています。アフリカでは、特定の集団に特化したマイクロバイオームデータセットの開発が進み、バイオマーカーの発見や診断法開発のためのエビデンス基盤が広がりつつあります。2025年1月の『Nature』誌に掲載された研究では、アフリカの人間の腸内マイクロバイオームアトラスが拡充され、地域特有の微生物シグネチャの特定を促進し得る、アフリカの各集団間の比較データが生成されました。こうした進展は、臨床応用に向けた基盤を強化するとともに、同地域全体のマイクロバイオーム診断開発企業に新たな機会を創出しています。
臨床マイクロバイオーム診断企業に関する主な洞察
臨床マイクロバイオーム診断市場は依然として細分化されており、競争は専門のマイクロバイオーム検査プロバイダーと、より広範なプレシジョン・ヘルス企業との間で分散しています。主な参入企業には、Microba Life Sciences、Genetic Analysis AS、Genova Diagnostics、Viome、Evvy、Tiny Health、Jona Health、Sun Genomics、BIOHM Health、およびGoodGutが含まれます。競争上の位置づけは、マイクロバイオームプロファイリング能力、シーケンシング技術、臨床的妥当性検証、バイオマーカーの統合、およびデータ解釈によって形作られています。Microba Life SciencesやGenetic Analysis ASといった老舗プロバイダーは、臨床グレードのマイクロバイオーム検査プラットフォームを通じて地位を強化している一方、Jona Health、Evvy、Tiny Health、Sun Genomicsといった新興企業は、個別化医療の分野で応用範囲を拡大しています。全体として、市場シェアは依然として分散しており、技術的な差別化、臨床的有用性、製品の幅広さ、および医療提供者との連携が主要な競争要因となっています。
主要な臨床マイクロバイオーム診断企業
本調査では、臨床マイクロバイオーム診断市場に関する以下の主要企業を分析対象としています。
- Microba Life Sciences
- Genetic Analysis AS
- Genova Diagnostics
- Viome
- Evvy
- Tiny Health
- Jona Health
- Sun Genomics
- BIOHM Health
- GoodGut
調査方法
本レポートにおける臨床マイクロバイオーム診断市場の数値は、経営幹部へのインタビューと、独自データベース、企業提出書類、および公認の規制当局や機関の情報源からの二次調査を組み合わせた、実績のある調査プロセスに基づいています。市場規模は、バリューチェーン分析(供給側と需要側の推定値を照合すること)を通じて算出され、ボトムアップおよびトップダウンのアプローチを用いて三角測量されています。
すべての推計値は公表前に複数の段階にわたる専門家による検証を経ており、各臨床マイクロバイオーム診断セグメントは、以下の表に記載された収益捕捉の定義を用いて定量化されています。
最近の動向
- 2026年7月、Microba Life SciencesはSYNLABと新たな複数年契約を締結し、両社のマイクロバイオーム診断パートナーシップをMicrobaの臨床グレードの「Microbiome Explorer」プラットフォームへ移行するとともに、欧州およびラテンアメリカ全域のSYNLABのデジタルシステムへ検査を統合することとしました。本契約により、確立された診断ネットワークを通じた臨床用マイクロバイオーム検査の商業的流通が強化され、高度なマイクロバイオーム解析へのアクセスが拡大されます。
- 2026年5月、Jona社は医療従事者向けの「Clinical Gut Microbiome Analysis Advanced」を拡充し、ディープ・ショットガン・メタゲノムシーケンシングに、AIを活用した解釈およびカルプロテクチン、分泌型IgA、短鎖脂肪酸などの臨床的便バイオマーカーを組み合わせました。この拡充により、マイクロバイオーム評価の深みが向上し、マイクロバイオーム検査が臨床的に活用可能な知見へと移行することを後押しします。
- 2026年3月、Genetic Analysis社は、AI支援型解釈プラットフォーム「GA-map Dysbiosis Test AInsight」を立ち上げました。このプラットフォームは、マイクロバイオームの所見を体系化し、厳選された科学的エビデンスを用いて細菌の異常を文脈的に解釈し、レポート作成を自動化します。このプラットフォームは、解釈を簡素化し、検査機関がより多くのマイクロバイオーム検査を効率的に管理できるように設計されています。
- 2026年2月、Cowellnex社とMetagen社は、日本人被験者から得られた高精度のショットガン・メタゲノムデータを用いた共同研究を開始し、新たなマイクロバイオーム検査パラメータおよび個別化された食事推奨アルゴリズムの開発に取り組みました。この取り組みは、特定の集団に特化したマイクロバイオームデータセットと高度なシーケンシング技術を活用し、より個別化されたマイクロバイオーム検査サービスの開発を支援するものです。
世界の臨床マイクロバイオーム診断市場レポートのセグメンテーション
本レポートでは、国別の収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、製品、技術、用途、検体種類、最終用途、および地域に基づいて、世界の臨床マイクロバイオーム診断市場レポートをセグメント化しています:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 診断検査およびアッセイ
- 診断検査サービス
- 診断用ソフトウェアおよび分析
- 技術別見通し(売上高、百万米ドル、2021年~2033年)
- シーケンシングベース
- PCRベース
- 質量分析ベース
- その他の技術
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 消化器疾患
- 感染症
- 女性の健康
- 代謝性疾患
- 免疫・炎症性疾患
- 神経疾患
- その他の臨床疾患
- 検体種別見通し(売上高、百万米ドル、2021年~2033年)
- 腸
- 口腔
- 膣
- 皮膚
- 呼吸器
- その他の部位
- 最終用途 見通し(売上高、百万米ドル、2021年~2033年)
- 病院・診療所
- 診断検査機関
- 消費者向け直接サービス
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 技術セグメント
1.2.3. 用途セグメント
1.2.4. 検体タイプセグメント
1.2.5. 最終用途セグメント
1.3. 情報分析
1.3.1. 市場の策定およびデータの可視化
1.4. データの検証および公開
1.5. 情報の収集
1.5.1. 感染症診断に関する一次調査
1.6. 情報またはデータの分析
1.7. 市場の策定および検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的 1
1.10.2. 目的 2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章. 世界の臨床マイクロバイオーム診断市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し。
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 胃腸疾患およびマイクロバイオーム関連疾患の有病率の増加
3.2.1.2. シーケンシングおよび分子技術の進歩
3.2.1.3. プレシジョン・メディシン(精密医療)の普及拡大
3.2.2. 市場抑制要因の分析
3.2.2.1. 検査手法の標準化の欠如
3.2.2.2. 臨床的妥当性および有用性の限定性
3.2.2.3. マイクロバイオームデータの解釈の複雑さ
3.2.3. 市場機会の分析
3.3. 世界の臨床用マイクロバイオーム診断市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTLE分析
第4章. 世界の臨床マイクロバイオーム診断市場:製品別推計および動向分析
4.1. セグメント概要
4.2. 世界の臨床マイクロバイオーム診断市場における製品動向分析
4.3. 世界の臨床マイクロバイオーム診断市場の規模および動向分析(製品別、2021年~2033年) (百万米ドル)
4.4. 診断検査およびアッセイ
4.4.1. 診断検査およびアッセイ市場の推計および予測(2021年~2033年)(百万米ドル)
4.5. 診断検査サービス
4.5.1. 診断検査サービスの市場推計および予測(2021年~2033年)(百万米ドル)
4.6. 診断用ソフトウェアおよび分析
4.6.1. 診断用ソフトウェアおよび分析市場の推計および予測(2021年~2033年)(百万米ドル)
第5章. 世界の臨床マイクロバイオーム診断市場:技術別推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の臨床マイクロバイオーム診断市場における技術動向分析
5.2.1. 技術別、2021年から2033年までの世界の臨床マイクロバイオーム診断市場の規模および動向分析(百万米ドル)
5.3. シーケンシングベース
5.3.1. 2021年から2033年までのシーケンシングベース市場の推計および予測(百万米ドル)
5.4.
PCRベース
5.4.1. PCRベース市場の推計および予測(2021年~2033年、百万米ドル)
5.5. 質量分析法ベース
5.5.1. 質量分析法ベース市場の推計および予測(2021年~2033年、百万米ドル)
5.6. その他の技術
5.6.1. その他の技術の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
第6章. 世界の臨床マイクロバイオーム診断市場:用途別推計および動向分析
6.1. セグメント概要
6.2. 世界の臨床マイクロバイオーム診断市場の用途別動向分析
6.2.1. 用途別、2021年から2033年までの世界のAI搭載臨床検査分析装置の市場規模および動向分析(百万米ドル)
6.3. 胃腸疾患
6.3.1. 2021年から2033年までの胃腸疾患市場の推計および予測(百万米ドル)
6.4. 感染症
6.4.1. 感染症市場の推計および予測:2021年~2033年(百万米ドル)
6.5. 腫瘍学
6.5.1. 腫瘍学市場の推計および予測:2021年~2033年(百万米ドル)
6.6. 女性の健康
6.7. 女性の健康市場の推計および予測:2021年~2033年 (百万米ドル)
6.8. 代謝性疾患
6.8.1. 代謝性疾患市場の推計および予測(2021年~2033年)(百万米ドル)
6.9. 免疫・炎症性疾患
6.9.1. 免疫・炎症性疾患市場の推計および予測(2021年~2033年)(百万米ドル)
6.10. 神経系疾患
6.10.1. 神経系疾患市場の推計および予測(2021年~2033年)(百万米ドル)
6.11. その他の臨床疾患
6.11.1. その他の臨床疾患市場の推計および予測(2021年~2033年)(百万米ドル)
第7章. 世界の臨床マイクロバイオーム診断市場:検体タイプ別の推計および動向分析
7.1. セグメント概要
7.2. 世界の臨床マイクロバイオーム診断市場における検体タイプ別の動向分析
7.2.1. 世界のAI搭載臨床検査分析装置市場規模および動向分析(検体タイプ別、2021年~2033年) (百万米ドル)
7.3. 腸内
7.3.1. 腸内市場の推定値および予測(2021年~2033年)(百万米ドル)
7.4. 口腔
7.4.1. 口腔市場の推定値および予測(2021年~2033年)(百万米ドル)
7.5. 膣
7.5.1. 膣市場の推計および予測(2021年~2033年)(百万米ドル)
7.6. 皮膚
7.7. 皮膚市場の推計および予測(2021年~2033年) (百万米ドル)
7.8. 呼吸器系
7.8.1. 呼吸器系市場の推計および予測(2021年~2033年)(百万米ドル)
7.9. その他の部位
7.9.1. その他の部位市場の推計および予測(2021年~2033年)(百万米ドル)
第8章。世界の臨床マイクロバイオーム診断市場:最終用途別の推計および動向分析
8.1. セグメント概要
8.2. 世界の臨床マイクロバイオーム診断市場における最終用途別の動向分析
8.2.1. 世界のAI搭載臨床検査分析装置市場規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
8.3. 病院および診療所
8.3.1. 病院および診療所市場の推計および予測(2021年~2033年)(百万米ドル)
8.4. 診断検査機関
8.4.1. 診断検査機関の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
8.5. 消費者向け直接販売
8.5.1. 消費者向け直接販売の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
第9章。臨床マイクロバイオーム診断市場:地域別推計およびトレンド分析
9.1. 地域別ダッシュボード
9.2. 市場規模および予測のトレンド分析(2021年~2033年):
9.3. 北米
9.3.1. 米国
9.3.1.1. 主要国の動向
9.3.1.2. 規制の枠組み/償還構造
9.3.1.3. 競争状況
9.3.1.4. 米国市場の推計および予測(2021年~2033年) (百万米ドル)
9.3.2. カナダ
9.3.2.1. 主要国の動向
9.3.2.2. 規制の枠組み/償還構造
9.3.2.3. 競争環境
9.3.2.4. 2021年から2033年までのカナダ市場の推計および予測(百万米ドル)
9.3.3. メキシコ
9.3.3.1. 主要な国別動向
9.3.3.2. 規制の枠組み/償還構造
9.3.3.3. 競争環境
9.3.3.4. 2021年から2033年までのメキシコ市場の推計および予測(百万米ドル)
9.4. ヨーロッパ
9.4.1. 英国
9.4.1.1. 主要な国の動向
9.4.1.2. 規制の枠組み/償還構造
9.4.1.3. 競争環境
9.4.1.4. 2021年から2033年までの英国市場の推定値および予測(百万米ドル)
9.4.2. ドイツ
9.4.2.1. 主要国の動向
9.4.2.2. 規制の枠組み/償還構造
9.4.2.3. 競争環境
9.4.2.4. ドイツ市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.4.3. フランス
9.4.3.1. 主要な国別動向
9.4.3.2. 規制の枠組み/償還構造
9.4.3.3. 競争環境
9.4.3.4. 2021年から2033年までのフランス市場の推計および予測(百万米ドル)
9.4.4.
イタリア
9.4.4.1. 主要な国別動向
9.4.4.2. 規制の枠組み/償還構造
9.4.4.3. 競争環境
9.4.4.4. 2021年から2033年までのイタリア市場の推計および予測(百万米ドル)
9.4.5. スペイン
9.4.5.1. 主要国の動向
9.4.5.2. 規制の枠組み/償還構造
9.4.5.3. 競争環境
9.4.5.4. スペイン市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.4.6. ノルウェー
9.4.6.1. 主要な国の動向
9.4.6.2. 規制の枠組み/償還構造
9.4.6.3. 競争環境
9.4.6.4. 2021年から2033年までのノルウェー市場の推計および予測(百万米ドル)
9.4.7. スウェーデン
9.4.7.1. 主要国の動向
9.4.7.2. 規制の枠組み/償還構造
9.4.7.3. 競争環境
9.4.7.4. 2021年から2033年までのスウェーデン市場の推定値および予測(百万米ドル)
9.4.8. デンマーク
9.4.8.1. 主要な国別動向
9.4.8.2. 規制の枠組み/償還構造
9.4.8.3. 競争環境
9.4.8.4. デンマーク市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.5. アジア太平洋地域
9.5.1. 日本
9.5.1.1. 主要国の動向
9.5.1.2. 規制の枠組み/償還構造
9.5.1.3. 競争環境
9.5.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
9.5.2. 中国
9.5.2.1. 主要国の動向
9.5.2.2. 規制の枠組み/償還構造
9.5.2.3. 競争環境
9.5.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
9.5.3. インド
9.5.3.1. 主要国の動向
9.5.3.2. 規制の枠組み/償還構造
9.5.3.3. 競争環境
9.5.3.4. インド市場の推計および予測(2021年~2033年、百万米ドル)
9.5.4. オーストラリア
9.5.4.1. 主要な国別動向
9.5.4.2. 規制の枠組み/償還構造
9.5.4.3. 競争状況
9.5.4.4. 2021年から2033年までのオーストラリア市場の推計および予測 (百万米ドル)
9.5.5. 韓国
9.5.5.1. 主要な国別動向
9.5.5.2. 規制の枠組み/償還構造
9.5.5.3. 競争環境
9.5.5.4. 2021年から2033年までの韓国市場の推計および予測(百万米ドル)
9.5.6. タイ
9.5.6.1. 主要な国別動向
9.5.6.2. 規制の枠組み/償還構造
9.5.6.3. 競争環境
9.5.6.4. 2021年から2033年までのタイ市場の推計および予測(百万米ドル)
9.6. ラテンアメリカ
9.6.1. ブラジル
9.6.1.1. 主要な国別動向
9.6.1.2. 規制の枠組み/償還構造
9.6.1.3. 競争環境
9.6.1.4. 2021年から2033年までのブラジル市場の推計および予測(百万米ドル)
9.6.2. アルゼンチン
9.6.2.1. 主要な国別動向
9.6.2.2. 規制の枠組み/償還構造
9.6.2.3. 競争環境
9.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.7. 中東・アフリカ(MEA)
9.7.1. 南アフリカ
9.7.1.1. 主要な国別動向
9.7.1.2. 規制の枠組み/償還構造
9.7.1.3. 競争環境
9.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.7.2. サウジアラビア
9.7.2.1. 主要な国別動向
9.7.2.2. 規制の枠組み/償還構造
9.7.2.3. 競争環境
9.7.2.4. 2021年から2033年までのサウジアラビア市場の推計および予測(百万米ドル)
9.7.3. アラブ首長国連邦(UAE)
9.7.3.1. 主要な国別動向
9.7.3.2. 規制の枠組み/償還構造
9.7.3.3. 競争環境
9.7.3.4. 2021年から2033年までのUAE市場の推計および予測(百万米ドル)
9.7.4. クウェート
9.7.4.1. 主要な国別動向
9.7.4.2. 規制の枠組み/償還構造
9.7.4.3. 競争環境
9.7.4.4. クウェート市場の推計および予測(2021年~2033年、百万米ドル)
第10章 競争環境
10.1. 企業/競合の分類
10.2. 戦略のマッピング
10.3. 2025年の企業別市場シェア分析
10.4. 主要な認証機関/スキーム所有者の一覧
10.5. 企業概要/一覧
10.5.1. マイクロバ・ライフ・サイエンシズ
10.5.1.1. 企業概要
10.5.1.2. 財務実績
10.5.1.3. 製品ベンチマーク
10.5.1.4. 戦略的取り組み
10.5.2. Genetic Analysis AS
10.5.2.1. 企業概要
10.5.2.2. 財務実績
10.5.2.3. 製品ベンチマーク
10.5.2.4. 戦略的取り組み
10.5.3.
Genova Diagnostics
10.5.3.1. 会社概要
10.5.3.2. 財務実績
10.5.3.3. 製品のベンチマーク
10.5.3.4. 戦略的取り組み
10.5.4. Viome
10.5.4.1. 会社概要
10.5.4.2. 財務実績
10.5.4.3. 製品のベンチマーク
10.5.4.4. 戦略的取り組み
10.5.5. Evvy
10.5.5.1. 会社概要
10.5.5.2. 財務実績
10.5.5.3. 製品のベンチマーク
10.5.5.4. 戦略的取り組み
10.5.6. Tiny Health
10.5.6.1. 会社概要
10.5.6.2. 財務実績
10.5.6.3. 製品のベンチマーク
10.5.6.4. 戦略的取り組み
10.5.7. Jona Health
10.5.7.1. 会社概要
10.5.7.2. 財務実績
10.5.7.3. 製品のベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. Sun Genomics
10.5.8.1. 会社概要
10.5.8.2. 財務実績
10.5.8.3. 製品のベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. BIOHM Health
10.5.9.1. 会社概要
10.5.9.2. 財務実績
10.5.9.3. 製品のベンチマーク
10.5.9.4. 戦略的取り組み
10.5.10. GoodGut
10.5.10.1. 会社概要
10.5.10.2. 財務実績
10.5.10.3. 製品のベンチマーク比較
10.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の臨床マイクロバイオーム診断市場(製品別、2021年~2033年)(百万米ドル)
表4 世界の臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表5 世界の臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表6 世界の臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表7 世界の臨床マイクロバイオーム診断市場:エンドユーザー別、2021年~2033年(百万米ドル)
表8 北米の臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表9 北米臨床マイクロバイオーム診断市場(技術別、2021年~2033年)(百万米ドル)
表10 北米臨床マイクロバイオーム診断市場(用途別、2021年~2033年)(百万米ドル)
表11 北米臨床マイクロバイオーム診断市場、検体種別、2021年~2033年(百万米ドル)
表12 北米臨床マイクロバイオーム診断市場、エンドユーザー別、2021年~2033年 (百万米ドル)
表13 米国臨床マイクロバイオーム診断市場、製品別、2021年~2033年(百万米ドル)
表14 米国臨床マイクロバイオーム診断市場、技術別、2021年~2033年(百万米ドル)
表15 米国 臨床マイクロバイオーム診断市場、用途別、2021年~2033年(百万米ドル)
表16 米国臨床マイクロバイオーム診断市場、検体種別、2021年~2033年(百万米ドル)
表17 米国臨床マイクロバイオーム診断市場、最終用途別、2021年~2033年(百万米ドル)
表18 カナダの臨床マイクロバイオーム診断市場(製品別、2021年~2033年)(百万米ドル)
表19 カナダの臨床マイクロバイオーム診断市場(技術別、2021年~2033年)(百万米ドル)
表20 カナダの臨床マイクロバイオーム診断市場(用途別、2021年~2033年)(百万米ドル)
表21 カナダの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表22 カナダの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表23 メキシコの臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表24 メキシコの臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表25 メキシコの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表26 メキシコの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表27 メキシコの臨床マイクロバイオーム診断市場、最終用途別、2021年~2033年(百万米ドル)
表28 欧州の臨床マイクロバイオーム診断市場、地域別、2021年~2033年(百万米ドル)
表29 欧州の臨床マイクロバイオーム診断市場、製品別、2021年~2033年(百万米ドル)
表30 欧州の臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表31 欧州の臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表32 欧州の臨床マイクロバイオーム診断市場(検体種別)、2021年~2033年(百万米ドル)
表33 欧州の臨床マイクロバイオーム診断市場(最終用途別)、2021年~2033年(百万米ドル)
表34 英国の臨床マイクロバイオーム診断市場(製品別)、2021年 ~2033年(百万米ドル)
表35 英国の臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表36 英国の臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表37 英国の臨床マイクロバイオーム診断市場(検体種別、2021年~2033年)(百万米ドル)
表38 英国の臨床マイクロバイオーム診断市場(最終用途別、2021年~2033年)(百万米ドル)
表39 ドイツの臨床マイクロバイオーム診断市場(製品別、2021年~2033年)(百万米ドル)
表40 ドイツの臨床マイクロバイオーム診断市場(技術別、2021年~2033年)(百万米ドル)
表41 ドイツの臨床マイクロバイオーム診断市場(用途別)、2021年~2033年(百万米ドル)
表42 ドイツの臨床マイクロバイオーム診断市場(検体種別)、2021年~2033年(百万米ドル)
表43 ドイツの臨床マイクロバイオーム診断市場(最終用途別)、2021年 ~2033年(百万米ドル)
表44 フランス臨床マイクロバイオーム診断市場、用途別、2021年~2033年(百万米ドル)
表45 フランス臨床マイクロバイオーム診断市場、技術別、2021年~2033年(百万米ドル)
表46 フランス臨床マイクロバイオーム診断市場、用途別、 2021年~2033年(百万米ドル)
表47 フランス臨床マイクロバイオーム診断市場(検体種別)、2021年~2033年(百万米ドル)
表48 フランス臨床マイクロバイオーム診断市場、最終用途別、2021年~2033年(百万米ドル)
表49 イタリア臨床マイクロバイオーム診断市場、製品別、2021年~2033年(百万米ドル)
表50 イタリア臨床マイクロバイオーム診断市場、技術別、2021年~2033年 (百万米ドル)
表51 イタリアの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表52 イタリアの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表53 イタリアの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年 (百万米ドル)
表54 スペインの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表55 スペインの臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表56 スペインの臨床マイクロバイオーム診断市場:用途別、2021年~2033年 (百万米ドル)
表57 スペインの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表58 スペインの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表59 デンマークの臨床マイクロバイオーム診断市場:製品別、2021年~2033年 (百万米ドル)
表60 デンマークの臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表61 デンマークの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表62 デンマークの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年 (百万米ドル)
表63 デンマークの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表64 スウェーデンの臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表65 スウェーデンの臨床マイクロバイオーム診断市場:技術別、2021年~2033年 (百万米ドル)
表66 スウェーデンの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表67 スウェーデンの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表68 スウェーデンの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年 (百万米ドル)
表69 ノルウェーの臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表70 ノルウェーの臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表71 ノルウェーの臨床マイクロバイオーム診断市場(用途別、2021年~2033年)(百万米ドル)
表72 ノルウェーの臨床マイクロバイオーム診断市場(検体種別、2021年~2033年)(百万米ドル)
表73 ノルウェーの臨床マイクロバイオーム診断市場(最終用途別、2021年~2033年)(百万米ドル)
表74 アジア太平洋地域の臨床マイクロバイオーム診断市場(地域別)、2021年~2033年(百万米ドル)
表75 アジア太平洋地域の臨床マイクロバイオーム診断市場(製品別)、2021年~2033年 (百万米ドル)
表76 アジア太平洋地域の臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表77 アジア太平洋地域の臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表78 アジア太平洋地域の臨床マイクロバイオーム診断市場(検体種別、2021年~2033年)(百万米ドル)
表79 アジア太平洋地域の臨床マイクロバイオーム診断市場(最終用途別、2021年~2033年)(百万米ドル)
表80 日本の臨床マイクロバイオーム診断市場(製品別、2021年~2033年) (百万米ドル)
表81 日本の臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表82 日本の臨床マイクロバイオーム診断市場:用途別、2021年~2033年 (百万米ドル)
表83 日本の臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表84 日本の臨床マイクロバイオーム診断市場:最終用途別、2021年 ~2033年(百万米ドル)
表85 中国の臨床マイクロバイオーム診断市場、製品別、2021年~2033年(百万米ドル)
表86 中国の臨床マイクロバイオーム診断市場、技術別、2021年~2033年(百万米ドル)
表87 中国の臨床マイクロバイオーム診断市場、用途別、2021年~2033年 (百万米ドル)
表88 中国の臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表89 中国の臨床マイクロバイオーム診断市場、最終用途別、2021年~2033年(百万米ドル)
表90 インドの臨床マイクロバイオーム診断市場、製品別、2021年~2033年(百万米ドル)
表91 インドの臨床マイクロバイオーム診断市場、技術別、2021年~2033年(百万米ドル)
表92 インドの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表93 インドの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表94 インドの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表95 オーストラリアの臨床マイクロバイオーム診断市場:製品別、2021年~2033年 (百万米ドル)
表96 オーストラリアの臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表97 オーストラリアの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表98 オーストラリアの臨床マイクロバイオーム診断市場(検体種別、2021年~2033年)(百万米ドル)
表99 オーストラリアの臨床マイクロバイオーム診断市場(最終用途別、2021年~2033年)(百万米ドル)
表100 韓国の臨床マイクロバイオーム診断市場(製品別、2021年~2033年) (百万米ドル)
表101 韓国臨床マイクロバイオーム診断市場、技術別、2021年~2033年(百万米ドル)
表102 韓国における臨床マイクロバイオーム診断市場(用途別、2021年~2033年)(百万米ドル)
表103 韓国における臨床マイクロバイオーム診断市場(検体種別、2021年~2033年)(百万米ドル)
表104 韓国における臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表105 タイにおける臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表106 タイにおける臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表107 タイの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表108 タイの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表109 タイの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年
(百万米ドル)
表110 ラテンアメリカ臨床マイクロバイオーム診断市場、地域別、2021年~2033年(百万米ドル)
表111 ラテンアメリカ臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表112 ラテンアメリカ臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表113 ラテンアメリカ臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表114 ラテンアメリカ臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表115 ラテンアメリカ臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表116 ブラジル臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表117 ブラジル臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表118 ブラジル臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表119 ブラジル臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表120 ブラジル臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表121 アルゼンチンの臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表122 アルゼンチンの臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表123 アルゼンチンの臨床マイクロバイオーム診断市場:用途別、2021年~2033年 (百万米ドル)
表124 アルゼンチンの臨床マイクロバイオーム診断市場、検体種別、2021年~2033年(百万米ドル)
表125 アルゼンチンの臨床マイクロバイオーム診断市場、最終用途別、2021年~2033年 (百万米ドル)
表126 MEA臨床マイクロバイオーム診断市場(地域別、2021年~2033年)(百万米ドル)
表127 MEA臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表128 MEA臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表129 MEA臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表130 MEA臨床マイクロバイオーム診断市場:検体種別、2021年~2033年
(百万米ドル)
表131 MEA臨床マイクロバイオーム診断市場、最終用途別、2021年~2033年(百万米ドル)
表132 南アフリカ臨床マイクロバイオーム診断市場、製品別、2021年~2033年(百万米ドル)
表133 南アフリカの臨床マイクロバイオーム診断市場(技術別、2021年~2033年)(百万米ドル)
表134 南アフリカの臨床マイクロバイオーム診断市場(用途別、2021年~2033年)(百万米ドル)
表135 南アフリカの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表136 南アフリカの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表137 サウジアラビアの臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表138 サウジアラビアの臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表139 サウジアラビアの臨床マイクロバイオーム診断市場:用途別、2021年~2033年(百万米ドル)
表140 サウジアラビアの臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表141 サウジアラビアの臨床マイクロバイオーム診断市場:最終用途別、2021年~2033年(百万米ドル)
表142 アラブ首長国連邦(UAE)の臨床マイクロバイオーム診断市場:製品別、2021年~2033年 (百万米ドル)
表143 アラブ首長国連邦(UAE)の臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表144 アラブ首長国連邦(UAE)の臨床マイクロバイオーム診断市場:用途別、2021年~2033年 (百万米ドル)
表145 アラブ首長国連邦(UAE)の臨床マイクロバイオーム診断市場:検体種別、2021年~2033年(百万米ドル)
表146 アラブ首長国連邦(UAE)の臨床マイクロバイオーム診断市場:最終用途別、2021年 ~2033年(百万米ドル)
表147 クウェート臨床マイクロバイオーム診断市場:製品別、2021年~2033年(百万米ドル)
表148 クウェート臨床マイクロバイオーム診断市場:技術別、2021年~2033年(百万米ドル)
表149 クウェート臨床マイクロバイオーム診断市場(用途別)、2021年~2033年(百万米ドル)
表150 クウェート臨床マイクロバイオーム診断市場(検体種別)、2021年~2033年(百万米ドル)
表151 クウェート臨床マイクロバイオーム診断市場(最終用途別)、2021年~2033年(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定と検証
図8 臨床マイクロバイオーム診断市場:市場見通し
図9 臨床マイクロバイオーム診断市場:競合分析
図10 親市場の展望
図11 関連/付随市場の展望
図12 市場浸透率および成長見通しのマッピング
図13 業界バリューチェーン分析
図14 臨床マイクロバイオーム診断市場の推進要因の影響
図15 臨床マイクロバイオーム診断市場の制約要因の影響
図16 臨床マイクロバイオーム診断市場の戦略的取り組み分析
図17 臨床マイクロバイオーム診断市場:製品動向分析
図18 臨床マイクロバイオーム診断市場:製品見通しと主なポイント
図19 診断検査・アッセイ市場の推計および予測、2021年~2033年 (百万米ドル)
図20 診断検査サービス市場の推計および予測、2021年~2033年(百万米ドル)
図21 診断ソフトウェア・分析市場の推計および予測、2021年~2033年(百万米ドル)
図22 臨床マイクロバイオーム診断市場:技術動向の分析
図23 臨床マイクロバイオーム診断市場:技術の展望と主なポイント
図24 シーケンシングベース市場の推計値および予測(2021年~2033年)(百万米ドル)
図25 PCRベース市場の推計値および予測(2021年~2033年)(百万米ドル)
図26 質量分析法に基づく市場の推計値および予測、2021年~2033年(百万米ドル)
図27 その他の技術に基づく市場の推計値および予測、2021年~2033年(百万米ドル)
図28 臨床マイクロバイオーム診断市場: 用途別動向分析
図29 臨床マイクロバイオーム診断市場:用途別の見通しと主なポイント
図30 消化器疾患市場の推計値および予測、2021年~2033年(百万米ドル)
図31 感染症市場の推計値および予測、2021年~2033年 (百万米ドル)
図32 腫瘍学市場の推計および予測、2021年~2033年(百万米ドル)
図33 女性健康市場の推計および予測、2021年~2033年(百万米ドル)
図34 代謝性疾患市場の推計および予測、2021年~2033年 (百万米ドル)
図35 免疫・炎症性疾患市場の推計および予測、2021年~2033年(百万米ドル)
図36 神経疾患市場の推計および予測、2021年~2033年(百万米ドル)
図37 その他の臨床疾患市場の推計および予測、2021年~2033年(百万米ドル)
図38 臨床マイクロバイオーム診断市場:検体種別の動向分析
図39 臨床マイクロバイオーム診断市場:検体種別の見通しと主なポイント
図40 腸内市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図41 口腔市場の推計値および予測、2021年~2033年(百万米ドル)
図42 膣市場の推計値および予測、2021年~2033年(百万米ドル)
図43 皮膚市場の推計値および予測、2021年~2033年 (百万米ドル)
図44 呼吸器市場の推計および予測、2021年~2033年(百万米ドル)
図45 その他の部位市場の推計および予測、2021年~2033年(百万米ドル)
図46 臨床マイクロバイオーム診断市場:エンドユース動向分析
図47 臨床マイクロバイオーム診断市場:エンドユースの展望と主なポイント
図48 病院・診療所市場の推計および予測、2021年~2033年(百万米ドル)
図49 診断検査室市場の推計および予測、2021年~2033年(百万米ドル)
図50 消費者向け(DTC)市場の推計および予測、2021年~2033年(百万米ドル)
図51 専門診断センター市場の推計および予測、2021年~2033年(百万米ドル)
図52 世界の臨床マイクロバイオーム診断市場:地域別動向分析
図53 世界の臨床マイクロバイオーム診断市場:地域別見通しおよび主なポイント
図54 北米市場の推計値および予測、2021年~2033年(百万米ドル)
図55 米国市場の推計値および予測、2021年~2033年 (百万米ドル)
図56 カナダ市場の推計および予測、2021年~2033年(百万米ドル)
図57 メキシコ市場の推計および予測、2021年~2033年(百万米ドル)
図58 欧州市場の推計および予測、2021年~2033年 (百万米ドル)
図59 英国市場の推計および予測、2021年~2033年(百万米ドル)
図60 ドイツ市場の推計および予測、2021年~2033年(百万米ドル)
図61 フランス市場の推計および予測、2021年~2033年 (百万米ドル)
図62 イタリア市場の推計値および予測、2021年~2033年(百万米ドル)
図63 スペイン市場の推計値および予測、2021年~2033年 (百万米ドル)
図64 スウェーデン市場の推計値および予測、2021年~2033年(百万米ドル)
図65 ノルウェー市場の推計値および予測、2021年~2033年(百万米ドル)
図66 デンマーク市場の推計および予測、2021年~2033年(百万米ドル)
図67 アジア太平洋市場の推計および予測、2021年~2033年(百万米ドル)
図68 日本市場の推計および予測、2021年~2033年(百万米ドル)
図69 中国市場の推計および予測、2021年~2033年(百万米ドル)
図70 インド市場の推計および予測、2021年~2033年(百万米ドル)
図71 オーストラリア市場の推計および予測、2021年~2033年(百万米ドル)
図72 タイ市場の推計値および予測、2021年~2033年(百万米ドル)
図73 韓国市場の推計値および予測、2021年~2033年(百万米ドル)
図74 ラテンアメリカ市場の推計値および予測、2021年~2033年(百万米ドル)
図75 ブラジル市場の推計値および予測、2021年~2033年(百万米ドル)
図76 アルゼンチン市場の推計値および予測、2021年~2033年(百万米ドル)
図77 中東・アフリカ市場の推計値および予測、2021年~2033年(百万米ドル)
図78 サウジアラビア市場の推計および予測、2021年~2033年(百万米ドル)
図79 南アフリカ市場の推計および予測、2021年~2033年 (百万米ドル)
図80 アラブ首長国連邦(UAE)の市場推計および予測、2021年~2033年(百万米ドル)
図81 クウェートの市場推計および予測、2021年~2033年(百万米ドル)









