主な市場動向と洞察
- 製品別:2025年には、試薬およびアッセイが55.3%という最大の売上シェアを占めました。
- 種類別:2025年には、ゲノムバイオマーカーが32.9%という最大の売上シェアを占めました。
- 技術別:2025年には、次世代シーケンシング(NGS)が28.9%という最大のシェアを占めました。
- 用途別:2025年には、腫瘍学が59.4%という最大の売上高シェアを占めました。
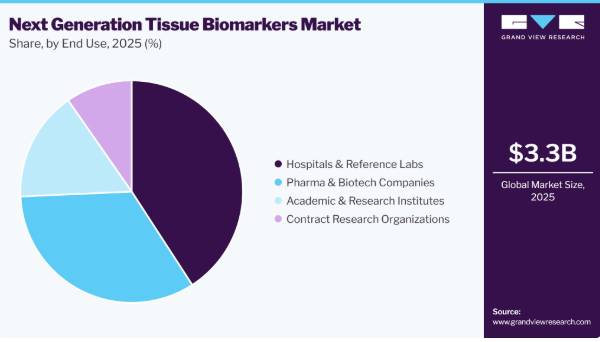
- 最終用途別:2025年には、病院および検査機関が41.3%という最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア46.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年、北米において米国が最大の売上高シェアを占めました
市場規模と予測
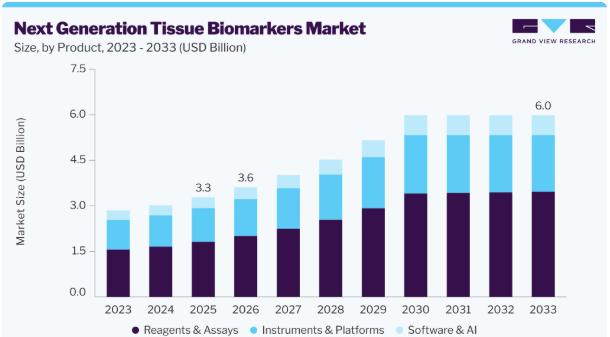
- 2025年の市場規模:33億米ドル
- 2026年の推定市場規模:36億米ドル
- 2033年までの予測市場規模:60億米ドル
- CAGR(2026年~2033年):7.5%
市場の集中度と特徴
次世代組織バイオマーカー業界は、診断精度の向上、個別化治療の実現、および患者の転帰改善を通じて、高度なイノベーションが特徴となっています。2025年4月、ViewsML社とダートマス・ヘルス社は、AIを活用した仮想バイオマーカーおよび診断技術の進展を目的として提携しました。この提携は、ViewsML社の仮想免疫組織化学(IHC)染色プラットフォームを通じた仮想バイオマーカーの開発に焦点を当てており、これにより従来の物理的な抗体や免疫染色法への依存を低減します。
この市場は、技術の進歩、市場の動向、および医療分野における戦略的転換の影響を受け、過去数年間で著しい変動を見せてきました。2025年1月の記事によると、クアンテリックス社は、血液および組織由来のタンパク質バイオマーカーの両方を超高感度で検出する初の統合ソリューションの構築を目指し、全株式交換によるアコヤ・バイオサイエンス社の買収を発表しました。この合併により、統合された企業はバイオマーカー検出分野をリードする立場となり、血液および組織分析の両方を網羅する統合ソリューションを提供することになります。
規制は、次世代組織バイオマーカー市場の形成において極めて重要な役割を果たしており、製品の承認、市場への普及、そしてイノベーションに影響を及ぼしています。FDA(米国)、CEマーク(欧州)、CFDA(中国)などの規制当局は、診断の正確性、患者の安全、およびデータのセキュリティを確保するために、厳格なガイドラインを施行しています。
次世代の組織バイオマーカーは、疾患の診断とモニタリングを著しく進歩させました。プロテオミクス、循環遊離DNA分析、液体生検など、いくつかの代替診断法が、補完的または代替的な選択肢を提供しています。これらの代替法は、疾患の診断とモニタリングに対する多様なアプローチを提供しており、それぞれに独自の利点と限界があります。手法の選択は、具体的な臨床状況、対象となる疾患、および取得したい情報によって異なります。
この市場は、エンドユーザーの集中度が高く、主に病院やリファレンスラボ、製薬・バイオテクノロジー企業、学術・研究機関、および委託研究機関(CRO)からの需要によって牽引されています。大規模な医療ネットワークや大学病院は、ハイスループットスキャンやAIを活用した診断を必要とするため、導入の大部分を占めています。また、検査委託機関や契約研究機関(CRO)も、臨床試験においてデジタル病理学を活用することで市場の成長に寄与しています。小規模な病理検査室での導入も増加傾向にありますが、市場は依然として、診断件数が多く、技術予算も潤沢な大規模機関に集中しています。
次世代組織バイオマーカーの新たな技術と導入動向
組織診断における次世代組織バイオマーカー市場は、AI、全スライドイメージング(WSI)、テレパトロジー、および自動化の進歩に牽引され、急速な変革を遂げています。これらの革新により、診断精度、ワークフローの効率性、およびアクセシビリティが向上しており、病院、研究機関、診断検査室全体での導入拡大につながっています。
次世代組織バイオマーカーの新たな技術と導入状況
高度なゲノムプロファイリング:次世代組織バイオマーカーの分野では、精密医療、ゲノミクス、および診断において著しい進歩が見られます:
次世代シーケンシング(NGS):これらのプラットフォームは、腫瘍やその他の組織におけるゲノム変異、遺伝子発現パターン、およびエピジェネティックな変化に関する包括的な知見を提供します。
例:Foundation Medicine社の「FoundationOne」。
- 単一細胞RNAシーケンシング(scRNA-seq):この技術により、組織サンプル内の個々の細胞のプロファイリングが可能となり、細胞特異的な分子シグネチャに関する詳細な知見が得られます。
- 例:10x Genomics社は、単一細胞RNAシーケンシングのためのプラットフォームを提供しています。
- 空間トランスクリプトミクス:空間トランスクリプトミクスは、組織サンプルの特定の領域内で遺伝子がどのように制御されているかに関する詳細な情報を提供します。これにより、組織の不均一性について新たなレベルの知見が得られます。
例:10x Genomics社の空間トランスクリプトミクスは、遺伝子発現パターンを組織切片にマッピングする技術です。
- 液体生検:血液、尿、その他の体液から組織特異的なバイオマーカーを検出できる、非侵襲的な新興技術です。特に、がん関連の変異の検出、疾患の進行状況のモニタリング、および治療反応の予測に有用です。
例:Guardant Health社の「Guardant360」は、血液中に存在する腫瘍DNAの遺伝子変異を検出する液体生検検査です。
- 人工知能および機械学習(AI/ML):AIは、膨大な量の組織バイオマーカーデータを処理することで、個別化治療のアプローチに役立つ臨床的に関連性の高いバイオマーカーの特定を加速させることができます。
例:PathAI社は、AIを活用して病理医が組織切片を解釈するのを支援している企業です。
導入動向:
- 個別化医療分野での導入が進んでいます。
- 臨床診断分野での需要が高まっています。
- 市場の成長と投資の拡大
アナリストの見解
次世代組織バイオマーカー市場は、精密医療の普及拡大、マルチオミクス技術の進歩、およびAIを活用した組織解析の利用拡大に牽引され、力強い成長が見込まれています。コンパニオン診断、標的療法、およびバイオマーカーに基づく臨床的意思決定への需要の高まりにより、ゲノム、プロテオミクス、空間生物学の各プラットフォームが、日常的な診断や創薬プロセスに統合される動きが加速しています。デジタル病理学、次世代シーケンシング、および多重組織解析における継続的なイノベーションにより、分析精度とワークフローの効率が向上しています。さらに、バイオマーカー主導の臨床試験に対する製薬業界の投資拡大や、精密診断に対する規制当局の支援拡大により、臨床および研究用途全般にわたる長期的な市場拡大が持続すると予想されます。
製品インサイト
2025年には、試薬およびアッセイが次世代組織バイオマーカー業界を牽引し、売上高シェアの55.3%を占めました。このセグメントは、バイオ医薬品研究における幅広い適用可能性により、急速な拡大が見込まれています。がんやその他の組織関連疾患の有病率の増加により、より迅速かつ高精度な診断ソリューションへの需要が高まっており、これが試薬およびアッセイの普及につながっています。主要な推進要因の一つは、疾患の早期発見および診断に対するニーズの高まりであり、これにより正確で信頼性が高く、迅速な診断法への需要が高まり、市場の成長に寄与しています。次世代シーケンシング(NGS)、CRISPR、デジタルPCRなどの技術の進歩により、試薬およびアッセイの機能と応用範囲が拡大しています。例えば、2024年9月、QIAGEN社は、がん、遺伝性疾患、および感染症のモニタリングに関する研究を推進するために設計された、同社のQIAcuityデジタルPCR(dPCR)プラットフォーム向けの新アッセイ100種を発売し、重要なマイルストーンを達成しました。QIAcuityは、遺伝的ターゲットの正確かつ高感度な検出を必要とする幅広い用途において不可欠なツールとして台頭しており、新しいマルチプレックスアッセイの開発を後押ししています。新たに導入されたアッセイには、dPCR LNA(ロックドヌクレ酸)変異アッセイ、dPCR CNV(コピー数変異)プローブアッセイ、およびdPCR 微生物DNA検出アッセイが含まれます。この装置は、侵襲性の低い液体生検法を用いた感染症の診断や、がんの進行状況および治療反応の追跡といった応用を促進するものです。
ソフトウェアおよびAI分野は、バイオマーカーの発見や臨床意思決定支援に向けたデジタル病理学、人工知能(AI)、および機械学習(ML)の採用拡大に牽引され、予測期間中に著しい成長が見込まれています。AIを活用した画像解析プラットフォームにより、組織の自動セグメンテーション、バイオマーカーの定量化、パターン認識が可能となり、観察者間のばらつきを最小限に抑えつつ、診断精度、再現性、およびワークフローの効率が向上します。AIと空間生物学、マルチプレックスイメージング、次世代シーケンシングデータの統合により、バイオマーカーの同定と患者の層別化がさらに強化されます。精密腫瘍学への需要の高まり、デジタル病理データの量の増加、および医療提供者やバイオ医薬品企業による計算病理学ソリューションへの投資拡大により、予測期間を通じてソフトウェアおよびAIプラットフォームの導入が加速すると見込まれます。
タイプ別インサイト
ゲノムバイオマーカーセグメントは、革新的な治療法への需要の高まり、疾患の早期発見をめぐる競争の激化、および多額の研究開発投資を背景に、2025年には次世代組織バイオマーカー市場において32.9%の売上シェアを占め、市場を牽引しました。例えば、2024年6月、BioAI社とGenomic Testing Cooperative社は、臨床研究および診断用途向けのAI駆動型デジタル病理ソリューションを提供するための戦略的提携を発表しました。この提携の目標には、ゲノムバイオマーカー、スクリーニングアルゴリズム、およびアッセイの開発が含まれており、これらを臨床環境に導入する計画です。さらに、2024年8月には、DNAシーケンシングおよびアレイベース技術の世界的企業であるイルミナ社が、同社の「TruSight Oncology(TSO)Comprehensive」検査が、米国食品医薬品局(FDA)から体外診断用(IVD)ツールとして承認を受けたと発表しました。規制面での支援、患者の意識の高まり、そしてバイオインフォマティクスの進歩は、いずれも臨床および研究現場におけるゲノムバイオマーカーの利用を加速させる上で極めて重要な役割を果たしています。
メタボロミクス・バイオマーカー分野は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。メタボロミクス・バイオマーカーとは、疾患状態の特定、疾患リスクの予測、および治療反応のモニタリングのために測定可能な、体内の特定の代謝変化や物質のことです。前立腺がんに関連する代謝変化の解明に対する関心の高まりが、このセグメントの成長を牽引しています。例えば、2025年2月、Metabolon, Inc.は、新たにリリースした「統合バイオインフォマティクス・プラットフォーム」内に、マルチオミクス・バイオマーカー発見のための新機能を追加したと発表しました。これらの機能強化には、マルチオミクス予測モデリング、潜在因子分析、Reactomeなどの公開ツールを用いたマルチオミクス経路解析、およびマルチオミクスデータセット向けの高度なデータ可視化機能が含まれます。メタボロミクス・バイオマーカーは、尿、血清、血漿などの生体液中の低分子プロファイルを分析することで、疾患メカニズムに関する知見を提供します。これらのマーカーは早期発見を支援し、侵襲性の高いがん形態と進行の緩やかながん形態を区別する可能性を秘めています。NMR分光法や質量分析法といった分析技術の進歩により、代謝変化の検出と定量化が向上しました。精密腫瘍学への投資の拡大や、研究および臨床試験におけるメタボロミクスの利用増加が、このセグメントの拡大をさらに加速させています。
技術動向
2025年には、次世代シーケンシングセグメントが28.9%という最大のシェアを占め、市場を牽引しました。次世代シーケンシング(NGS)とは、ゲノム解明を支援する大規模なDNAシーケンシング手法を指します。2025年2月、ロシュ社は画期的な「シーケンシング・バイ・エクスパンション(SBX)」技術を発表し、次世代シーケンシング内に新たなカテゴリーを創出しました。SBXの化学反応と高度なセンサーモジュールを組み合わせることで、この技術は汎用性が高く拡張性に富み、幅広い用途に適した超高速・高スループットのシーケンシングを実現します。この革新は、次世代シーケンシングに新たなカテゴリーを確立し、既存技術に比べて大幅な改善をもたらしています。さらに、2023年5月、ファイザー社とサーモフィッシャーサイエンティフィック社は、これまで高度なゲノム検査が不足していたり利用できなかったりしていたラテンアメリカ、アフリカ、中東、アジアの30カ国以上において、肺がんおよび乳がん患者に対する次世代シーケンシング(NGS)ベースの検査への地域的なアクセスを拡大するための提携を発表しました。
空間ゲノミクス生物学分野は、2024年から2033年にかけて15.97%という著しい年平均成長率(CAGR)で成長すると予測されています。CRISPR/Cas9システムなどのゲノム編集ツールの進歩により、空間ゲノミクスの導入が促進され、市場の成長を牽引しています。例えば、2025年2月、ブルカー・コーポレーションは、全トランスクリプトーム・パネル(WTX)、3Dゲノムを直接可視化するPaintScapeプラットフォーム、CellScape PowerOMXソフトウェアエンジン、GeoMxタンパク質パネルなど、空間生物学における主要なイノベーションを発表しました。PaintScapeは、研究者に3Dゲノムの詳細な視覚化を提供し、ゲノムの構造的変異が遺伝子発現にどのように影響し、疾患メカニズムにどのように寄与しているかを解明することを可能にします。さらに、2024年1月、Bio-Techne Corporationは、同社の空間生物学ブランドであるAdvanced Cell Diagnostics(ACD)が、次世代のプロテアーゼフリー型RNAscope空間マルチオミクスワークフローを導入し、新たなベンチマークを確立したことを明らかにしました。この新たに開発されたワークフローは、手動および自動のアッセイの両方に対応しています。同一の組織切片上でRNAとタンパク質のバイオマーカーを同時にイメージングすることを可能にすることで、疾患の病理や治療反応について、他に類を見ない単一細胞レベルの視点を提供します。さらに、空間遺伝学解析の可能性が高まったことで、ヘルスケア分野における新製品開発への投資が増加し、市場の成長をさらに後押ししています。
アプリケーションの洞察
2025年、腫瘍学セグメントは次世代組織バイオマーカー業界において、59.4%という最大の売上シェアを占め、市場を牽引しました。精密医療への需要の高まりが、このセグメントの成長と標的がん治療法の開発を後押ししています。次世代組織バイオマーカーは、がんのサブタイプを特定し、治療反応を予測し、治療効果をモニタリングするために不可欠です。2024年4月、タカラバイオ株式会社の完全子会社であるタカラバイオUSA社は、自動化されたハイスループットNGSソリューション「Shasta Single-Cell System」の発売を発表しました。タカラバイオUSA社は、すでに早期導入ユーザー向けに装置およびNGSキットを提供していました。この包括的なシステムにより、研究者は現行の技術では不可能なほど多くの細胞から、より大量のゲノムおよびトランスクリプトームデータを抽出できると同時に、研究チームの時間とコストを削減することが可能になります。がんの有病率の増加に加え、免疫腫瘍学の進歩により、革新的な次世代組織バイオマーカーへのニーズが高まっています。
コンパニオン診断分野は、予測期間において18.8%という最も高い年平均成長率(CAGR)で成長すると見込まれています。コンパニオン診断市場では、さまざまな種類のがん、自己免疫疾患、神経疾患を対象とした新しいアッセイが開発されるなど、製品の大幅な拡大が進んでいます。各社は、複数のバイオマーカーを同時に検査できる多重診断に注力しています。医療分野への投資の増加、規制枠組みの改善、そしてプレシジョン・メディシンに対する認識の高まりが、市場の拡大を牽引しています。例えば、2025年1月、Foundation Medicine, Inc.は、米国食品医薬品局(FDA)が、生後6ヶ月以上の患者を対象としたDay One Biopharmaceuticals社の治療薬「OJEMDA」のコンパニオン診断薬として、「FoundationOne CDx」を承認したと発表しました。「FoundationOne CDx」は、「OJEMDA」向けの初かつ唯一のコンパニオン診断薬です。このFDA承認検査は、組織サンプルを用いて患者の腫瘍内にある300以上のがん関連遺伝子を解析します。バイオマーカーの発見や標的療法の進歩も、このセグメントの拡大にさらに寄与しており、医療従事者が個々の患者のプロファイルに合わせて治療を最適化できるようになり、その結果、治療成果の向上と副作用の低減につながっています。
エンドユーザー別の分析
2025年には、「病院および検査委託機関」セグメントが市場シェアの41.3%を占め、市場をリードしました。病院や検査委託機関では、効率性、精度、およびアクセスの向上を図るため、次世代の組織バイオマーカーを急速に導入しています。がんやその他の組織関連疾患の世界的な負担が増大する中、病院では増加する症例数を管理するために、より迅速で高スループットなソリューションが求められています。2024年3月、検査機関であるハッケンサック・メリディアン・ヘルス(Hackensack Meridian Health)と、カリフォルニア州のゲノム検査協同組合(Genomic Testing Cooperative:GTC)は提携し、画期的なゲノムプロファイリング研究所「Anthology Diagnostics」を設立しました。この研究所は、がん患者、腫瘍専門医、および病院に対し、より個別化された、正確でリアルタイムな知見を提供することを目指しています。このリファレンスラボは、DNAおよびRNAの両方に関する次世代シーケンシングデータを提供し、臨床医の治療方針決定を支援するとともに、血液がんや固形腫瘍の理解と管理を向上させる革新的なバイオマーカーの発見に向けた研究者をサポートします。例えば、2023年5月には、NHSボーダーズが「迅速がん診断サービス(RCDS)」を開始しました。これは、曖昧または非特異的な症状を呈する患者の早期発見に向けた重要な一歩です。この取り組みは、患者の転帰を改善するために最先端のコンパニオン診断ソリューションを統合しようとする、病院側の取り組みがますます強まっていることを示しています。病院検査室の進化は、変化する患者のニーズに応える上で極めて重要であり、医療施設はサービス提供範囲の拡大を迫られています。さらに、病院は高度な診断プラットフォームへの投資を行い、製薬企業との提携を強化することで、個別化がん医療の能力を高めています。
契約研究機関(CRO)セグメントは、予測期間中に年平均成長率(CAGR)18.4%で成長すると見込まれています。これらの組織は研究開発に深く関与しており、正確なバイオマーカーの特定を必要とする標的療法に重点を置いています。製薬、バイオテクノロジー、医療機器業界に研究サービスを外部委託しているこれらの組織は、先進的なバイオマーカー技術を臨床試験やトランスレーショナルリサーチに統合する最前線に立っています。
地域別分析
2025年、北米の次世代組織バイオマーカー市場は、世界シェアの46.4%を占め、最大規模となりました。これは主に、先進的な医療インフラ、多額の医療費支出、そして次世代組織バイオマーカーの承認を迅速化する堅固な規制枠組みによるものです。医療研究・開発における技術の進歩も、市場の拡大に寄与しています。こうした革新により、診断プロセスの質とスピードが向上し、次世代組織バイオマーカーは医療従事者にとってより魅力的なものとなっています。同地域の主要な研究機関やバイオテクノロジー企業は、最先端の診断法の開発を通じてイノベーションを推進しています。さらに、がんを含む慢性疾患の有病率の増加に伴い、高度な技術が必要とされており、これが次世代組織バイオマーカーの需要をさらに後押ししています。2025年1月、超高感度バイオマーカー検出を手掛けるクアンテリックス・コーポレーションと、空間生物学の専門知識で知られるアコヤ・バイオサイエンシズは、クアンテリックスがアコヤを買収するという最終合意を発表しました。この合併により、血液および組織由来のタンパク質バイオマーカーの両方を超高感度で検出する初の統合ソリューションが誕生し、症状が現れる前であっても、非侵襲的な手法による疾患の早期発見が可能となります。
米国の次世代組織バイオマーカー市場の動向
米国の次世代組織バイオマーカー業界は、慢性疾患(がんを含む)の高い有病率と、先進的な診断ソリューションの急速な普及に牽引され、大幅な拡大が見込まれています。継続的な技術の進歩、新規検査に対するFDAの頻繁な承認、およびバイオテクノロジー企業間の競争の激化が、同国における市場の成長見通しをさらに後押ししています。
欧州の次世代組織バイオマーカー市場の動向
欧州の次世代組織バイオマーカー産業は、ドイツ、スペイン、英国、フランス、イタリアなどの先進国に支えられ、世界市場において顕著なシェアを占めています。2025年11月、Eurobio Scientific傘下のGenDx社は、ファースト・イン・クラスの免疫腫瘍学治療法の開発に注力するフランスのバイオテクノロジー企業OSE Immunotherapeutics社と提携し、コンパニオン診断(CDx)検査の開発および検証を行うことを発表しました。これは、GenDxにとってコンパニオン診断市場への初の参入となり、ユトレヒト・サイエンス・パークに新オフィスを開設したタイミングと重なりました。これらの国々は、充実した医療インフラと堅固な臨床研究能力の恩恵を受けており、市場の成長を後押ししています。英国では、先進的な医療システム、戦略的パートナーシップ、そして革新的な製品の導入が普及を牽引しています。一方、フランスにおける社内ゲノム検査への注力や、ドイツでの疾患発生率の上昇も、市場の拡大に寄与しています。全体として、これらの要因により、欧州は持続的な成長の基盤を築いています。
英国の次世代組織バイオマーカー市場は、先進的な医療インフラ、戦略的提携、そして精密医療への強い注力に牽引され、著しい成長を遂げています。革新的な技術への投資拡大と強力な規制面の支援が、個別化治療のための最先端検査法の開発を促進しています。
2024年9月、最先端のゲノムソリューションのパイオニアであるBiofidelity社は、ゲノムアッセイの生産に特化した新たな製造施設を英国に開設すると発表しました。この新施設は高品質なゲノムアッセイの生産に専念しており、ゲノム研究と診断の進歩に向けたBiofidelity社の取り組みをさらに強化するものです。病院とリファレンスラボ間の提携は研究活動を促進し、診断の精度と治療成果の向上に寄与しています。早期発見とケアを重視する英国市場は、コンパニオン診断ソリューションのさらなる統合と継続的な拡大が見込まれています。
アジア太平洋地域の次世代組織バイオマーカー市場の動向
アジア太平洋地域の次世代組織バイオマーカー産業は、予測期間において17.3%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この市場は、医療制度改革、インフラの整備、そして膨大な患者数に後押しされ、著しい成長を遂げています。がんを含む慢性疾患の負担が同地域で高いことは、効果的なバイオマーカー検出ソリューションの必要性を浮き彫りにしています。2023年9月、アジレント・テクノロジーズ社は、シンガポール国立がんセンター(NCCS)と研究協力協定(RCA)を締結し、アジアで多く見られるがんのゲノムプロファイルに焦点を当てたトランスレーショナルがん研究を推進することとなりました。本協定の一環として、アジレントは「Magnis次世代シーケンシング(NGS)前処理システム」を供給し、日常的な臨床診療から得られる組織サンプルが現地および地域レベルでしばしば限られているアジアのがんコホートに関する詳細な研究を支援します。この共同研究は、ゲノムDNAからの複数の遺伝子および複雑な遺伝的変異の解析を効率化することで、一貫性のある結果を提供することを目指しています。
中国の次世代組織バイオマーカー市場は、慢性疾患の有病率の上昇や精密医療への注目度の高まりを背景に、著しい成長を遂げています。研究開発への多額の投資と政府の支援政策により、先進的な診断技術の導入が加速しています。
ラテンアメリカにおける次世代組織バイオマーカー市場の動向
ラテンアメリカでは、精密医療の急速な進展や様々な研究開発(R&D)イニシアチブを背景に、次世代組織バイオマーカー分野において有望なビジネスチャンスが生まれています。製薬会社、診断企業、サービスプロバイダー間の連携により、最先端の検査技術へのアクセスが向上しています。2024年9月、免疫組織化学(IHC)機器および試薬を扱うBiocare Medical社は、先進的な組織病理学サービスの主要プロバイダーであるEnsigna Biosystems社と提携し、新たな戦略的提携を発表しました。この提携は、生物医学研究の進展や治療法の開発に不可欠な、革新的な空間生物学アプリケーションの拡大と強化を目的としています。こうしたグローバルなイノベーターと現地の医療提供者との提携は、ラテンアメリカが有望な地域であるという地位をさらに強固なものにし続けています。
中東・アフリカにおける次世代組織バイオマーカー市場の動向
中東・アフリカ(MEA)における次世代組織バイオマーカー産業は、医療インフラの改善、慢性疾患の有病率の上昇、およびAI・MLの導入拡大により拡大しています。しかし、スクリーニングプログラムが限られているため、多くの地域では依然として普及率が低い状況です。
各国政府は、早期発見の取り組みの拡大や非侵襲的診断法の推進にますます注力しています。
次世代組織バイオマーカー主要企業の動向
新製品の発売、合併・買収、および提携は、激しい競争に対抗するために主要市場プレイヤーが採用している主要な戦略の一部です。
次世代組織バイオマーカー市場の主要企業
本調査では、次世代組織バイオマーカー市場について、以下の主要企業を分析対象としています。
- Roche Diagnostics / Ventana Medical Systems
- Agilent Technologies / Dako
- Leica Biosystems (Danaher Corporation)
- Thermo Fisher Scientific
- Illumina
- Qiagen
- NeoGenomics.
- NanoString Technologies
- Akoya Biosciences
- Bio-Techne / ACD
- Leica Biosystems / Danaher
- Guardant Health
最近の動向
- 2026年7月、バイオ医薬品業界にサービスを提供する世界有数の受託研究機関(CRO)であるセルカルタは、「グローバル・デジタル病理学・AIコンソーシアム」を立ち上げました。このイニシアチブは、デジタル病理学、人工知能、精密診断分野のイノベーターたちによる厳選されたネットワークを結集し、バイオ医薬品企業が、腫瘍学、自己免疫疾患、アルツハイマー病、およびその他の治療領域において、バイオマーカーの発見、患者の層別化、臨床試験の実施、コンパニオン診断薬の開発を加速できるよう支援することを目的としています。
- 2025年2月、ゲノムソリューションプロバイダーであるBiofidelity社は、幅広い応用可能性を秘めた革新的なターゲット濃縮技術「Enspyre」の立ち上げに関する詳細を発表しました。これは、バックグラウンドDNAを選択的に除去することで、次世代シーケンシング(NGS)の効率を大幅に向上させる画期的なターゲット濃縮技術です。
- 2025年2月、エピゲノム研究ツールを手掛けるAlida Biosciences(AlidaBio)は、同社の「EpiPlex」プラットフォームの本格的な商用化を正式に発表しました。この画期的なプラットフォームは、ショートリードシーケンシングを通じて複数のRNA修飾を同時に検出・定量できる初のプラットフォームであり、遺伝子発現データも提供します。
世界の次世代組織バイオマーカー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、技術、種類、最終用途、および地域に基づいて、世界の次世代組織バイオマーカー市場レポートをセグメント化しました:
- 製品別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 試薬およびアッセイ
- 機器およびプラットフォーム
- ソフトウェアおよびAI
- 種類別見通し(売上高、百万/十億米ドル、2021年~2033年)
- ゲノムバイオマーカー
- プロテオミクスバイオマーカー
- エピジェネティックバイオマーカー
- トランスクリプトミクスバイオマーカー
- メタボロミクスバイオマーカー
- 技術別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 免疫組織化学
- 次世代シーケンシング(NGS)
- 質量分析(MS)に基づくプロテオミクス
- 空間生物学プラットフォーム
- デジタル病理学およびAI解析
- その他
- 用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 腫瘍学
- コンパニオン診断
- 創薬および医薬品開発
- 神経学
- その他
- 最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 病院および検査委託機関
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 医薬品開発受託機関(CRO)
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 技術
1.2.3. 用途
1.2.4. 種類
1.2.5. 最終用途
1.2.6. 地域範囲
1.2.7. 推計および予測の期間。
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品見通し
2.2.2. 技術見通し
2.2.3. 用途見通し
2.2.4. タイプ別見通し
2.2.5. 最終用途見通し
2.2.6. 地域別見通し
2.3. 競合状況の分析
第3章. 次世代組織バイオマーカー市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し。
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. プレシジョン・メディシンおよびコンパニオン・ダイアグノスティクスの台頭
3.2.1.2. 空間生物学およびNGSにおける技術的進歩
3.2.1.3. 疾患領域を横断した臨床的有用性の拡大
3.2.1.4. デジタル病理学およびAI駆動型分析の成長
3.2.2. 市場制約要因の分析
3.2.2.1. マルチオミクス・プラットフォームおよび試薬の高コスト
3.2.2.2. AI導入におけるデータプライバシーおよびインフラの障壁
3.3. 次世代組織バイオマーカー市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTEL分析
第4章。次世代組織バイオマーカー市場:製品予測およびトレンド分析
4.1. セグメントダッシュボード
4.2. 次世代組織バイオマーカー市場:製品動向分析
4.3. 次世代組織バイオマーカー市場の規模およびトレンド分析(製品別、2021年~2033年)(百万/十億米ドル)
4.4. 試薬およびアッセイ
4.4.1. 試薬・アッセイ市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.5. 機器・プラットフォーム
4.5.1. 機器・プラットフォーム市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.6. ソフトウェア・AI
4.6.1.
ソフトウェアおよびAI市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
第5章。次世代組織バイオマーカー市場:種類別推計およびトレンド分析
5.1. 種類別市場シェア(2025年および2033年)
5.2. セグメント・ダッシュボード
5.3. 種類別次世代組織バイオマーカー市場の展望
5.4. 以下の項目に関する市場規模・予測およびトレンド分析(2021年~2033年)
5.5. ゲノムバイオマーカー
5.5.1. ゲノムバイオマーカー市場の推計および予測(2021年~2033年)(百万/十億米ドル)
5.6. プロテオミクスバイオマーカー
5.6.1. プロテオミクスバイオマーカー市場の推計および予測(2021年~2033年)(百万/十億米ドル)
5.7. プロテオミクス・バイオマーカー
5.7.1. プロテオミクス・バイオマーカー市場の推計および予測(2021年~2033年)(百万/十億米ドル)
5.8. エピジェネティクス・バイオマーカー
5.8.1. エピジェネティクス・バイオマーカー市場の推計および予測(2021年~2033年)(百万/十億米ドル)
5.9. トランスクリプトミクス・バイオマーカー
5.9.1. トランスクリプトーム・バイオマーカー市場の推計および予測(2021年~2033年)(百万/十億米ドル)
5.10. メタボロミクス・バイオマーカー
5.10.1. メタボロミクス・バイオマーカー市場の推計および予測(2021年~2033年)(百万/十億米ドル)
第6章. 次世代組織バイオマーカー市場:技術別推計およびトレンド分析
6.1. 技術別市場シェア(2025年および2033年)
6.2. セグメント概要
6.3. 技術別次世代組織バイオマーカー市場の展望
6.4. 以下の項目に関する市場規模・予測およびトレンド分析(2021年~2033年)
6.5. 免疫組織化学
6.5. 1. 免疫組織化学市場の推計および予測(2021年~2033年)(百万/十億米ドル)
6.6. 次世代シーケンシング(NGS)
6.6.1. 次世代シーケンシング(NGS)市場の推計および予測(2021年~2033年)(百万/十億米ドル)
6.7. 質量分析法 (MS)を用いたプロテオミクス
6.7.1. 質量分析(MS)を用いたプロテオミクス市場の推計および予測(2021年~2033年)(百万/十億米ドル)
6.8. 空間生物学プラットフォーム
6.8.1. 空間生物学プラットフォーム市場の推計および予測(2021年~2033年)(百万/十億米ドル)
6.9. デジタル病理学およびAI解析
6.9.1. デジタル病理学およびAI解析市場の推計および予測(2021年~2033年)(百万/十億米ドル)
6.10. その他
6.10.1. その他市場の推計および予測(2021年~2033年)(百万/十億米ドル)
第7章 次世代組織バイオマーカー市場:用途別推計およびトレンド分析
7.1. 用途別市場シェア(2025年および2033年)
7.2. セグメント概要
7.3. 用途別次世代組織バイオマーカー市場の展望
7.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下の分野について)
7.5. 腫瘍学
7.5.1. 腫瘍学市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.6. コンパニオン診断
7.6.1. コンパニオン診断市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.7. 創薬・開発
7.7.1. 創薬・開発市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.8. 神経学
7.8.1. 神経学市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.9. その他
7.9.1. その他市場の推計および予測(2021年~2033年)(百万/十億米ドル)
第8章 次世代組織バイオマーカー市場:最終用途別の推計およびトレンド分析
8.1. 最終用途別市場シェア(2025年および2033年)
8.2. セグメントダッシュボード
8.3. 最終用途別次世代組織バイオマーカー市場の展望
8.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下の分野について)
8.5. 病院および検査委託機関
8.5.1. 病院および検査委託機関の市場規模推計および予測(2021年~2033年)(百万/十億米ドル)
8.6. 製薬・バイオテクノロジー企業
8.6.1. 製薬・バイオテクノロジー企業の市場規模推計および予測(2021年~2033年)(百万/十億米ドル)
8.7. 学術・研究機関
8.7.1. 学術・研究機関の市場規模推計および予測(2021年~2033年)(百万/十億米ドル)
8.8. 医薬品開発受託機関(CRO)
8.8.1. 医薬品開発受託機関(CRO)市場の推計および予測(2021年~2033年)(百万/十億米ドル)
第9章. 次世代組織バイオマーカー市場:地域別推計およびトレンド分析
9.1. 地域別市場シェア分析(2025年および2033年)
9.2. 地域別市場ダッシュボード
9.3. 世界の地域別市場概要
9.4. 市場規模および予測のトレンド分析(2021年~2033年):
9.5. 北米
9.5.1. 北米
9.5.2. 米国
9.5.2.1. 主要国の動向
9.5.2.2. 規制の枠組み/償還
9.5.2.3. 競争状況
9.5.2.4. 2021年から2033年までの米国市場の推計および予測(百万/十億米ドル)
9.5.3. カナダ
9.5.3.1. 主要国の動向
9.5.3.2. 規制の枠組み/償還
9.5.3.3. 競争状況
9.5.3.4. 2021年から2033年までのカナダ市場の推計および予測(百万/十億米ドル)
9.5.4. メキシコ
9.5.4.1. 主要な国別動向
9.5.4.2. 規制の枠組み/償還制度
9.5.4.3. 競争環境
9.5.4.4. メキシコ市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.6. 欧州
9.6.1. 欧州
9.6.2. 英国
9.6.2.1. 主要国の動向
9.6.2.2. 規制の枠組み/償還
9.6.2.3. 競争環境
9.6.2.4. 英国市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.6.3. ドイツ
9.6.3.1. 主要国の動向
9.6.3.2. 規制の枠組み/償還制度
9.6.3.3. 競争環境
9.6.3.4. 2021年から2033年までのドイツ市場の推計および予測(百万/十億米ドル)
9.6.4. フランス
9.6.4.1. 主要な国内動向
9.6.4.2. 規制の枠組み/償還制度
9.6.4.3. 競争環境
9.6.4.4. 2021年から2033年までのフランス市場の推計および予測(百万/十億米ドル)
9.6.5. イタリア
9.6.5.1. 主要な国別動向
9.6.5.2. 規制の枠組み/償還制度
9.6.5.3. 競争環境
9.6.5.4. 2021年から2033年までのイタリア市場の推計および予測(百万/十億米ドル)
9.6.6. スペイン
9.6.6.1. 主要な国別動向
9.6.6.2. 規制の枠組み/償還制度
9.6.6.3. 競争環境
9.6.6.4. 2021年から2033年までのスペイン市場の推計および予測(百万/十億米ドル)
9.6.7. ノルウェー
9.6.7.1. 主要な国別動向
9.6.7.2. 規制の枠組み/償還
9.6.7.3. 競争環境
9.6.7.4. ノルウェー市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.6.8. スウェーデン
9.6.8.1. 主要な国別動向
9.6.8.2. 規制の枠組み/償還制度
9.6.8.3. 競争環境
9.6.8.4. スウェーデン市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.6.9. デンマーク
9.6.9.1. 主要な国別動向
9.6.9.2. 規制の枠組み/償還制度
9.6.9.3. 競争シナリオ
9.6.9.4. デンマーク市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.7. アジア太平洋地域
9.7.1. アジア太平洋地域
9.7.2. 日本
9.7.2.1. 主要国の動向
9.7.2.2. 規制の枠組み/償還制度
9.7.2.3. 競争環境
9.7.2.4. 2021年から2033年までの日本市場の推計および予測(百万/十億米ドル)
9.7.3. 中国
9.7.3.1. 主要国の動向
9.7.3.2. 規制の枠組み/償還制度
9.7.3.3. 競争環境
9.7.3.4. 2021年から2033年までの中国市場の推計および予測(百万/十億米ドル)
9.7.4. インド
9.7.4.1. 主要な国別動向
9.7.4.2. 規制の枠組み/償還制度
9.7.4.3. 競争状況
9.7.4.4. インド市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.7.5. オーストラリア
9.7.5.1. 主要な国別動向
9.7.5.2. 規制の枠組み/償還制度
9.7.5.3. 競争環境
9.7.5.4. オーストラリア市場の推計および予測(2021年~2033年、百万/十億米ドル)
9.7.6. 韓国
9.7.6.1. 主要な国別動向
9.7.6.2. 規制の枠組み/償還制度
9.7.6.3. 競争環境
9.7.6.4. 韓国市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.7.7. タイ
9.7.7.1. 主要な国別動向
9.7.7.2. 規制の枠組み/償還制度
9.7.7.3. 競争環境
9.7.7.4. 2021年から2033年までのタイ市場の推計および予測(百万/十億米ドル)
9.8. ラテンアメリカ
9.8.1. ラテンアメリカ
9.8.2. ブラジル
9.8.2.1. 主要国の動向
9.8.2.2. 規制の枠組み/償還制度
9.8.2.3. 競争環境
9.8.2.4. 2021年から2033年までのブラジル市場の推計および予測(百万/十億米ドル)
9.8.3. アルゼンチン
9.8.3.1. 主要な国別動向
9.8.3.2. 規制の枠組み/償還制度
9.8.3.3. 競争環境
9.8.3.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
9.9. 中東・アフリカ(MEA)
9.9.1. MEA
9.9.2. 南アフリカ
9.9.2.1. 主要な国別動向
9.9.2.2. 規制の枠組み/償還制度
9.9.2.3. 競争状況
9.9.2.4. 南アフリカ市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.9.3. サウジアラビア
9.9.3.1. 主要な国別動向
9.9.3.2. 規制の枠組み/償還制度
9.9.3.3. 競争環境
9.9.3.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
9.9.4. アラブ首長国連邦(UAE)
9.9.4.1. 主要な国別動向
9.9.4.2. 規制の枠組み/償還制度
9.9.4.3. 競争環境
9.9.4.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年)(百万/十億米ドル)
9.9.5. クウェート
9.9.5.1. 主要な国別動向
9.9.5.2. 規制の枠組み
9.9.5.3. 競争状況
9.9.5.4. 2021年から2033年までのクウェート市場の推計および予測(百万/十億米ドル)
第10章 競争環境
10.1. 主要市場参加者別の最近の動向および影響分析
10.2. 企業/競争の分類
10.3. ベンダーの動向
10.3.1. 主要な販売代理店およびチャネルパートナーの一覧
10.3.2. 主要顧客
10.3.3. 主要企業の市場シェア分析(2025年)
10.3.4. ロシュ・ダイアグノスティックス/ベンタナ・メディカル・システムズ
10.3.4.1. 企業概要
10.3.4.2. 財務実績
10.3.4.3. サービスのベンチマーク
10.3.4.4. 戦略的取り組み
10.3.5. アジレント・テクノロジーズ/ダコ
10.3.5.1. 企業概要
10.3.5.2. 財務実績
10.3.5.3. サービスのベンチマーク
10.3.5.4. 戦略的取り組み
10.3.6. サーモ・フィッシャー・サイエンティフィック
10.3.6.1. 会社概要
10.3.6.2. 財務実績
10.3.6.3. サービスのベンチマーク
10.3.6.4. 戦略的取り組み
10.3.7. ライカ・バイオシステムズ(ダナハー・コーポレーション)
10.3.7.1. 会社概要
10.3.7.2. 財務実績
10.3.7.3. サービスのベンチマーク
10.3.7.4. 戦略的取り組み
10.3.8. イルミナ
10.3.8.1. 会社概要
10.3.8.2. 財務実績
10.3.8.3. サービスのベンチマーク
10.3.8.4. 戦略的取り組み
10.3.9. キアジェン
10.3.9.1. 会社概要
10.3.9.2. 財務実績
10.3.9.3. サービスのベンチマーク
10.3.9.4. 戦略的取り組み
10.3.10. ネオジェノミクス
10.3.10.1. 会社概要
10.3.10.2. 財務実績
10.3.10.3. サービスのベンチマーク
10.3.10.4. 戦略的取り組み
10.3.11. ナノストリング・テクノロジーズ
10.3.11.1. 会社概要
10.3.11.2. 財務実績
10.3.11.3. サービスのベンチマーク
10.3.11.4. 戦略的取り組み
10.3.12. Akoya Biosciences
10.3.12.1. 会社概要
10.3.12.2. 財務実績
10.3.12.3. サービスのベンチマーク
10.3.12.4. 戦略的取り組み
10.3.13. バイオ・テクネ/ACD
10.3.13.1. 会社概要
10.3.13.2. 財務実績
10.3.13.3. サービスのベンチマーク
10.3.13.4. 戦略的取り組み
10.3.14. Guardant Health
10.3.14.1. 会社概要
10.3.14.2. 財務実績
10.3.14.3. サービスのベンチマーク
10.3.14.4. 戦略的取り組み
表の一覧表 1 略語一覧表 2 北米次世代組織バイオマーカー市場:地域別、2021年~2033年(百万/十億米ドル)表 3 北米次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)表4 北米次世代組織バイオマーカー市場(技術別、2021年~2033年)(百万/十億米ドル)表5 北米次世代組織バイオマーカー市場(用途別、2021年~2033年)(百万/十億米ドル)表6 北米次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)表7 北米次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年 (百万/十億米ドル)表8 米国次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)表9 米国次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表10 米国次世代組織バイオマーカー市場(用途別、2021年~2033年)(百万/十億米ドル)
表11 米国次世代組織バイオマーカー市場(種類別、2021年~2033年)(百万/ 十億)
表12 米国次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表13 カナダ次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/ 十億)
表14 カナダの次世代組織バイオマーカー市場、技術別、2021年~2033年(百万米ドル/十億米ドル)
表15 カナダの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表16 カナダの次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表17 カナダの次世代組織バイオマーカー市場、エンドユーザー別、2021年 ~2033年(百万/十億米ドル)
表18 メキシコの次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)
表19 メキシコの次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/ 十億)
表20 メキシコの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表21 メキシコの次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表22 メキシコの次世代組織バイオマーカー市場、エンドユーザー別、2021年 ~2033年(百万米ドル/十億米ドル)
表23 欧州の次世代組織バイオマーカー市場、製品別、2021年~2033年(百万米ドル/十億米ドル)
表24 欧州の次世代組織バイオマーカー市場、技術別、2021年~2033年 (百万/十億米ドル)
表25 欧州の次世代組織バイオマーカー市場(用途別)、2021年~2033年(百万/十億米ドル)
表26 欧州の次世代組織バイオマーカー市場(種類別)、2021年~2033年(百万/十億米ドル)
表27 欧州の次世代組織バイオマーカー市場(エンドユーザー別、2021年~2033年)(百万/十億米ドル)
表28 英国の次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)
表29 英国の次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表30 英国の次世代組織バイオマーカー市場:用途別、2021年~2033年
(百万/十億米ドル)
表31 英国の次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)表32 英国の次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年 (百万/十億米ドル)表33 ドイツの次世代組織バイオマーカー市場(製品別、2021年~2033年)(百万/十億米ドル)表34 ドイツの次世代組織バイオマーカー市場(技術別、2021年~2033年) (百万/十億米ドル)表35 ドイツの次世代組織バイオマーカー市場(用途別)、2021年~2033年(百万/十億米ドル)表36 ドイツの次世代組織バイオマーカー市場(種類別)、2021年~2033年(百万/十億米ドル)表37 ドイツの次世代組織バイオマーカー市場(エンドユーザー別、2021年~2033年)(百万/十億米ドル)表38 フランスの次世代組織バイオマーカー市場(製品別、2021年~2033年)(百万/十億米ドル)表39 フランスにおける次世代組織バイオマーカー市場(技術別、2021年~2033年)(百万/十億米ドル)表40 フランスにおける次世代組織バイオマーカー市場(用途別、2021年~2033年)(百万/十億米ドル)表41 フランスにおける次世代組織バイオマーカー市場:種類別、2021年~2033年(百万/十億米ドル)表42 フランスにおける次世代組織バイオマーカー市場(エンドユーザー別、2021年~2033年)(百万/十億米ドル)表43 イタリアにおける次世代組織バイオマーカー市場(製品別、2021年~2033年) (百万/十億米ドル)表44 イタリアの次世代組織バイオマーカー市場、技術別、2021年~2033年(百万/十億米ドル)表45 イタリアの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)表46 イタリアの次世代組織バイオマーカー市場、種類別、 2021年~2033年(百万/十億米ドル)表47 イタリアの次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)表48 スペインの次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/十億米ドル)表49 スペインの次世代組織バイオマーカー市場(技術別)、2021年~2033年(百万/十億米ドル)表50 スペインの次世代組織バイオマーカー市場(用途別)、2021年~2033年(百万/十億米ドル)
表51 スペインの次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/十億米ドル)
表52 スペインの次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表53 デンマークの次世代組織バイオマーカー市場、製品別、2021年 ~2033年(百万/十億米ドル)
表54 デンマークの次世代組織バイオマーカー市場、技術別、2021年~2033年(百万/十億米ドル)
表55 デンマークの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表56 デンマークの次世代組織バイオマーカー市場(タイプ別、2021年~2033年)(百万/十億米ドル)
表57 デンマークの次世代組織バイオマーカー市場(エンドユーザー別、2021年~2033年)(百万/十億米ドル)
表58 スウェーデンの次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)
表59 スウェーデンの次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表60 スウェーデンの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表61 スウェーデンの次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表62 スウェーデンの次世代組織バイオマーカー市場、エンドユーザー別、 2021年~2033年(百万/十億米ドル)
表63 ノルウェーの次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/十億米ドル)
表64 ノルウェーの次世代組織バイオマーカー市場、技術別、2021年~2033年 (百万/十億米ドル)
表65 ノルウェーの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表66 ノルウェーの次世代組織バイオマーカー市場、種類別、2021年~2033年 (百万/十億米ドル)
表67 ノルウェーの次世代組織バイオマーカー市場(エンドユーザー別、2021年~2033年)(百万/十億米ドル)
表68 アジア太平洋地域の次世代組織バイオマーカー市場(製品別、2021年~2033年)(百万/ 十億)
表69 アジア太平洋地域の次世代組織バイオマーカー市場(技術別、2021年~2033年)(百万米ドル/十億米ドル)
表70 アジア太平洋地域の次世代組織バイオマーカー市場(用途別、2021年~2033年) (百万米ドル/十億米ドル)
表71 アジア太平洋地域の次世代組織バイオマーカー市場、種類別、2021年~2033年(百万米ドル/十億米ドル)
表72 アジア太平洋地域の次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万米ドル/十億米ドル)
表73 日本の次世代組織バイオマーカー市場(製品別、2021年~2033年)(百万/十億米ドル)
表74 日本の次世代組織バイオマーカー市場(技術別、2021年~2033年)(百万/ 十億)
表75 日本の次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表76 日本の次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表77 日本の次世代組織バイオマーカー市場、エンドユーザー別、 2021年~2033年(百万米ドル/十億米ドル)
表78 中国の次世代組織バイオマーカー市場、製品別、2021年~2033年(百万米ドル/十億米ドル)
表79 中国の次世代組織バイオマーカー市場、技術別、2021年~2033年(百万米ドル/十億米ドル)
表80 中国の次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表81 中国の次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表82 中国の次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年 (百万/十億米ドル)
表83 インドの次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/十億米ドル)
表84 インドの次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表85 インドの次世代組織バイオマーカー市場:用途別、2021年~2033年(百万/十億米ドル)
表86 インドの次世代組織バイオマーカー市場:種類別、2021年~2033年(百万/十億米ドル)
表87 インドの次世代組織バイオマーカー市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表88 オーストラリアの次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)
表89 オーストラリアの次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表90 オーストラリアの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表91 オーストラリアの次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表92 オーストラリアの次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年 (百万/十億米ドル)
表93 韓国における次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/十億米ドル)
表94 韓国における次世代組織バイオマーカー市場、技術別、2021年~2033年(百万/十億米ドル)
表95 韓国における次世代組織バイオマーカー市場、 用途別、2021年~2033年(百万/十億米ドル)
表96 韓国における次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表97 韓国における次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表98 タイにおける次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/十億米ドル)
表99 タイにおける次世代組織バイオマーカー市場、技術別、2021年~2033年 (百万/十億米ドル)
表100 タイの次世代組織バイオマーカー市場、用途別、2021年~2033年 (百万/十億米ドル)
表101 タイの次世代組織バイオマーカー市場:種類別、2021年~2033年(百万/十億米ドル)
表102 タイの次世代組織バイオマーカー市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表103 ラテンアメリカにおける次世代組織バイオマーカー市場(製品別、2021年~2033年)(百万/十億米ドル)
表104 ラテンアメリカにおける次世代組織バイオマーカー市場(技術別、2021年~2033年)(百万/十億米ドル)
表105 ラテンアメリカにおける次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表106 ラテンアメリカにおける次世代組織バイオマーカー市場、 種類別、2021年~2033年(百万/十億米ドル)
表107 ラテンアメリカにおける次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表108 ブラジルにおける次世代組織バイオマーカー市場、製品別、2021年~2033年 (百万/十億米ドル)
表109 ブラジルにおける次世代組織バイオマーカー市場、技術別、2021年~2033年(百万/十億米ドル)
表110 ブラジルにおける次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表111 ブラジルにおける次世代組織バイオマーカー市場(種類別、2021年~2033年)(百万/十億米ドル)
表112 ブラジルにおける次世代組織バイオマーカー市場(エンドユーザー別、2021年~2033年) (百万/十億米ドル)
表113 アルゼンチンの次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)
表114 アルゼンチンの次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表115 アルゼンチンの次世代組織バイオマーカー市場:用途別、2021年~2033年(百万/十億米ドル)
表116 アルゼンチンの次世代組織バイオマーカー市場:種類別、2021年~2033年(百万/十億米ドル)
表117 アルゼンチンの次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年 (百万/十億米ドル)
表118 MEA次世代組織バイオマーカー市場、製品別、2021年~2033年(百万/十億米ドル)
表119 MEA次世代組織バイオマーカー市場、技術別、2021年~2033年(百万/十億米ドル)
表120 MEA次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表121 MEA次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表122 MEA次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年 (百万/十億米ドル)
表123 南アフリカの次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)
表124 南アフリカの次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/ 十億)
表125 南アフリカの次世代組織バイオマーカー市場、用途別、2021年~2033年(百万/十億米ドル)
表126 南アフリカの次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表127 南アフリカの次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万米ドル/十億米ドル)
表128 サウジアラビアの次世代組織バイオマーカー市場、製品別、2021年~2033年(百万米ドル/十億米ドル)
表129 サウジアラビアの次世代組織バイオマーカー市場、技術別、2021年 ~2033年(百万/十億米ドル)
表130 サウジアラビアの次世代組織バイオマーカー市場、用途別、2021年~2033年 (百万/十億米ドル)
表131 サウジアラビアの次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表132 サウジアラビアの次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表133 アラブ首長国連邦(UAE)の次世代組織バイオマーカー市場(製品別、2021年~2033年)(百万/十億米ドル)
表134 アラブ首長国連邦(UAE)の次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表135 アラブ首長国連邦(UAE)の次世代組織バイオマーカー市場:用途別、2021年~2033年 (百万/十億米ドル)
表136 アラブ首長国連邦(UAE)の次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表137 アラブ首長国連邦(UAE)の次世代組織バイオマーカー市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表138 クウェートの次世代組織バイオマーカー市場:製品別、2021年~2033年(百万/十億米ドル)
表139 クウェートの次世代組織バイオマーカー市場:技術別、2021年~2033年(百万/十億米ドル)
表140 クウェートの次世代組織バイオマーカー市場:用途別、2021年~2033年(百万/十億米ドル)
表141 クウェートの次世代組織バイオマーカー市場、種類別、2021年~2033年(百万/十億米ドル)
表142 クウェートの次世代組織バイオマーカー市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
図一覧
図1 市場調査プロセス
図2 データ三角測量の手法
図3 一次調査のパターン
図4 北米における一次インタビュー
図5 欧州における一次インタビュー
図6 アジア太平洋地域(APAC)における一次インタビュー
図7 ラテンアメリカにおける一次インタビュー
図8 中東・アフリカ(MEA)における一次インタビュー
図9 市場調査のアプローチ
図10 バリューチェーンに基づく市場規模の算出および予測
図11 市場シェア評価のためのQFDモデリング
図12 市場の策定および検証
図13 次世代組織バイオマーカー市場:市場見通し
図14 次世代組織バイオマーカーの競合分析
図15 親市場の見通し
図16 関連/付随市場の見通し
図17 市場浸透率および成長見通しのマッピング
図18 業界バリューチェーン分析
図19 次世代組織バイオマーカー市場の推進要因の影響
図20 次世代組織バイオマーカー市場の制約要因の影響
図21 次世代組織バイオマーカー市場の戦略的取り組み分析
図22 次世代組織バイオマーカー市場:製品動向分析
図23 次世代組織バイオマーカー市場:製品見通しと主なポイント
図24 試薬・アッセイ市場の推計値および予測(2021年~2033年)
図25 機器・プラットフォーム市場の推計および予測(2021年~2033年)
図26 ソフトウェア・AI市場の推計および予測(2021年~2033年)
図27 次世代組織バイオマーカー市場:タイプ別動向分析
図28 次世代組織バイオマーカー市場: タイプ別見通しおよび主なポイント
図29 ゲノムバイオマーカー市場の推計および予測(2021年~2033年)
図30 プロテオミクスバイオマーカー市場の推計および予測(2021年~2033年)
図31 エピジェネティック・バイオマーカー市場の推計および予測(2021年~2033年)
図32 トランスクリプトーム・バイオマーカー市場の推計および予測(2021年~2033年)
図33 メタボローム・バイオマーカー市場の推計および予測(2021年~2033年)
図34 次世代組織バイオマーカー市場:技術動向分析
図35 次世代組織バイオマーカー市場:技術展望と主なポイント
図36 免疫組織化学市場の推計および予測(2021年~2033年)
図37 次世代シーケンシング(NGS)市場の推計および予測(2021年~2033年)
図38 質量分析(MS)に基づくプロテオミクス市場の推計および予測(2021年~2033年)
図39 空間生物学プラットフォーム市場の推計および予測(2021年~2033年)
図40 デジタル病理学およびAI分析市場の推計および予測(2021年~2033年)
図41 その他市場の推計および予測(2021年~2033年)
図42 次世代組織バイオマーカー市場:用途別動向分析
図43 次世代組織バイオマーカー市場:用途別見通しおよび主なポイント
図44 腫瘍学市場の推計および予測(2021年~2033年)
図45 コンパニオン診断市場の推計および予測(2021年~2033年)
図46 創薬・開発市場の推計および予測(2021年~2033年)
図47 神経学市場の推計および予測(2021年~2033年)
図48 その他市場の推計および予測(2021年~2033年)
図49 次世代組織バイオマーカー市場:エンドユース別の動向分析
図50 次世代組織バイオマーカー市場:エンドユース別の見通しと主なポイント
図51 病院および検査委託機関市場の推計および予測(2021年~2033年)
図52 製薬・バイオテクノロジー企業の市場推計および予測(2021年~2033年)
図53 学術・研究機関市場の推計および予測(2021年~2033年)
図54 契約研究機関(CRO)の市場規模推計および予測(2021年~2033年)
図55 世界の次世代組織バイオマーカー市場:地域別動向分析
図56 世界の次世代組織バイオマーカー市場:地域別見通しと主なポイント
図57 世界の次世代組織バイオマーカー市場のシェアと主要企業
図58 北米市場のシェアと主要企業
図59 欧州の市場シェアおよび主要企業
図60 アジア太平洋地域の市場シェアおよび主要企業
図61 ラテンアメリカの市場シェアおよび主要企業
図62 中東・アフリカの市場シェアおよび主要企業
図63 北米
図64 欧州
図65 アジア太平洋地域
図66 ラテンアメリカ
図67 中東・アフリカ(MEA)
図68 北米(国別)
図69 北米
図70 北米市場の推計および予測(2021年~2033年)
図71 米国
図72 米国市場の推計値および予測(2021年~2033年)
図73 カナダ
図74 カナダ市場の推計値および予測(2021年~2033年)
図75 メキシコ
図76 メキシコ市場の推計値および予測(2021年~2033年)
図77 欧州
図78 欧州市場の推計および予測(2021年~2033年)
図79 英国
図80 英国市場の推計および予測(2021年~2033年)
図81 ドイツ
図82 ドイツ市場の推計および予測(2021年~2033年)
図83 フランス
図84 フランスの市場推計および予測(2021年~2033年)
図85 イタリア
図86 イタリアの市場推計および予測(2021年~2033年)
図87 スペイン
図88 スペインの市場推計および予測(2021年~2033年)
図89 デンマーク
図90 デンマークの市場推計および予測(2021年~2033年)
図91 スウェーデン
図92 スウェーデンの市場推計および予測(2021年~2033年)
図93 ノルウェー
図94 ノルウェー市場の推計および予測(2021年~2033年)
図95 アジア太平洋地域
図96 アジア太平洋地域の市場推計および予測(2021年~2033年)
図97 中国
図98 中国市場の推計および予測(2021年~2033年)
図99 日本
図100 日本の市場推計および予測(2021年~2033年)
図101 インド
図102 インドの市場推計および予測(2021年~2033年)
図103 タイ
図104 タイの市場推計および予測(2021年~2033年)
図105 韓国
図106 韓国市場の推計および予測(2021年~2033年)
図107 オーストラリア
図108 オーストラリア市場の推計および予測(2021年~2033年)
図109 ラテンアメリカ
図110 ラテンアメリカ市場の推計および予測(2021年~2033年)
図111 ブラジル
図112 ブラジル市場の推計および予測(2021年~2033年)
図113 アルゼンチン
図114 アルゼンチン市場の推計および予測(2021年~2033年)
図115 中東およびアフリカ
図116 中東・アフリカ市場の推計値および予測(2021年~2033年)
図117 南アフリカ
図118 南アフリカ市場の推計および予測(2021年~2033年)
図119 サウジアラビア
図120 サウジアラビア市場の推計および予測(2021年~2033年)
図121 アラブ首長国連邦
図122 アラブ首長国連邦市場の推計および予測(2021年~2033年)
図123 クウェート
図124 クウェートの市場推計および予測(2021年~2033年)
図125 主要市場プレーヤーの市場シェア ― 次世代組織バイオマーカー市場









