ベースメタル鉱業市場の成長を支える決定的な数値とは何でしょうか?
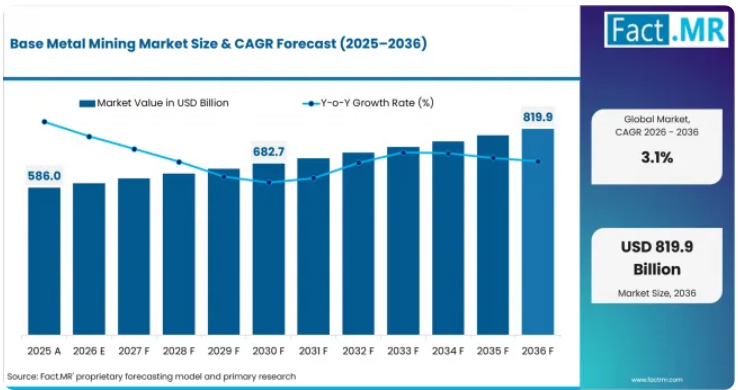
2036年までに2,157億米ドルの絶対的な市場機会が見込まれており、銅や製錬用原料、そして大規模鉱山が牽引役となっています。
市場の需要を牽引する要因
- 鉱山運営会社は、鉱石の品位低下や埋蔵量の転換作業の深化に伴い、より強力な品位管理を必要としています。
- 製錬所は、銅および亜鉛の原料における不純物管理の厳格化により、濃縮物の化学組成の予測可能性が求められています。
- 建設資材メーカーは、亜鉛メッキ鋼やアルミニウムの需要によって左右される、銅およびボーキサイトの安定した供給に依存しています。
- 機器メーカーは、鉱山開発サイクルが長期にわたることにより、ニッケルおよび銅の供給見通しが明確になっていることを活用しています。
分析対象の主要セグメント
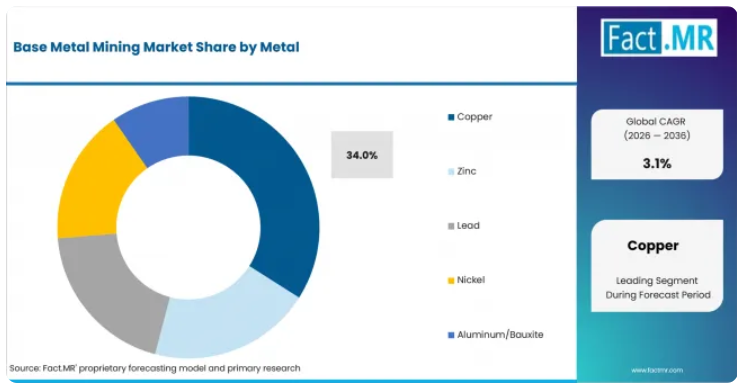
- 金属別:銅は、建築用配線や精製金属の需要を反映し、2026年には34%のシェアを占めると予測されています。
- 採掘方法別:2026年には、露天掘りが63%のシェアを占めると予想されており、これは銅およびボーキサイトの露天掘り採掘が牽引するものです。
- 最終用途別:建設は、アルミニウムシステムや亜鉛メッキ鋼に支えられ、2026年に31%のシェアを獲得すると推定されています。
- 製品形態別:2026年には、鉱石および精鉱が44%のシェアを占めると予想されており、これは製錬所の原料需要によって形作られています。
Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「ベースメタル採掘は、品位管理とプロジェクト遂行における課題となっています。需要は、埋蔵量の品質と製錬所向け精鉱の生産能力を証明できる事業者に有利に働くものと予想されます。供給業者は、処理の厳格さと長期的な販売契約の整合性を両立させることが求められるでしょう。」
戦略的示唆
鉱山運営会社は、拡張計画の承認を得る前に、水資源計画と尾鉱の設計を優先することが予想されます。製錬所は、銅およびニッケルの複数年にわたる供給契約を締結する前に、精鉱の不純物プロファイルを比較検討する可能性が高いでしょう。設備ベンダーは、低品位鉱石の搬送に対応できるよう、破砕・選別システムを調整することが予想されます。投資家は、プロジェクトのパイプラインを比較する前に、既存鉱山の拡張計画と許認可の状況を評価すべきです。
BHPは2025年10月、オリンピック・ダム鉱山における成長促進プロジェクトを発表しました。これには、鉱石搬送設備のアップグレードや新しい酸素プラントの建設が含まれます。この開発活動は、既存の鉱体と製錬所のパフォーマンスを軸とした銅戦略を反映しています。
インドは2036年まで年平均成長率(CAGR)4.9%を記録すると予測されており、これはボーキサイトおよび亜鉛精鉱の生産量増加に裏付けられています。中国は、非鉄金属の生産規模と製錬所の原料需要の影響を受け、2036年までに年平均成長率(CAGR)4.2%を記録すると予想されます。オーストラリアは、銅の輸出量の拡大に牽引され、2026年から2036年にかけて年平均成長率(CAGR)2.9%で成長すると見込まれています。
英国は、銅の供給安定化計画に左右され、調査期間中に年平均成長率(CAGR)2.6%を維持すると推定されています。米国は、国内の銅採掘およびアリゾナ州の供給基盤に支えられ、2026年から2036年にかけて年平均成長率(CAGR)2.4%を記録すると予測されています。ドイツは、基礎金属製造への関与を背景に、2036年までに年平均成長率(CAGR)2.1%を記録する見込みです。日本は、海外資源の確保および銅の品質向上プログラムに支えられ、2036年までに年平均成長率(CAGR)1.8%で拡大すると予想されています。
ベースメタル鉱業市場はセグメント別にどのように分類されますか?
2026年には、露天掘りが63%のシェアを占めると予想され、鉱石および精鉱は44%のシェアを占めると見込まれています。
どの金属が市場を牽引すると予想されますか?
2026年には、銅が34%のシェアを占める見込みです。
銅は、産業用機械や精製金属への需要に牽引され、2026年には34%のシェアを維持すると予測されています。亜鉛は、亜鉛メッキやダイカストの分野で引き続き需要が見込まれます。ニッケルは、ステンレス鋼や電池関連用途において依然として中心的な役割を果たしています。鉛は、産業用蓄電システムや特定の合金において引き続き使用されています。アルミニウムとボーキサイトは、建設および製錬の分野において依然として重要な位置を占めています。米国地質調査所(USGS)の報告によると、2025年の世界の銅鉱山生産量は2,300万トン、精錬所生産量は2,900万トンであり、これは採掘されるベースメタルの中で銅が占める規模を裏付けるものです。
採掘方法において、露天掘りを支える要因は何でしょうか?
2026年には、露天掘りが63%のシェアを確保する見込みです。
銅やボーキサイトの鉱床からの採掘により、2026年には露天掘りが63%のシェアを占めると予想されています。地下採掘は、より深い硫化鉱床や高品位の銅・亜鉛鉱床で採用されています。米国地質調査所(USGS)は、2025年の世界のボーキサイト生産量を4億4,000万トンと推定しており、アルミニウム原料の計画において露天掘りが中心的な役割を果たし続けています。
最終用途セグメントを牽引すると見込まれるのはどの分野でしょうか?
建設分野は、2026年に31%のシェアを占めると推定されています。
建設分野は、銅線や亜鉛メッキ製品に牽引され、2026年に31%のシェアを占めると予測されています。電気・電子分野は、銅やニッケル製の部品が電力システムや機器に採用されるにつれて、これに続くと見込まれています。運輸分野では、自動車や鉄道網においてアルミニウムや亜鉛が使用されています。産業用機械の需要は、重機や工場用部品に反映されています。米国地質調査所(USGS)の報告によると、2025年の米国における銅および銅合金の使用量の42%が建築工事に充てられており、採掘された銅が下流の建設活動と連動していることが示されています。
どのような製品形態が市場を牽引すると予想されますか?
2026年には、鉱石および精鉱が44%のシェアを占めると予測されています。
2026年には、鉱石および精鉱が44%のシェアを占めると予想されており、これは銅およびニッケルの精錬に供給される採掘原料の流れを反映しています。精錬金属は、産業ユーザーが加工された製品を建設・輸送用製品に変換するにつれて、これに続きます。中国の統計当局によると、2026年1月から4月にかけての10種類の非鉄金属の生産量は2,745万トンで、前年同期比3.3%増となり、製錬所の原料需要と国内のベースメタル加工規模の拡大を裏付けています。
ベースメタル鉱業市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
銅の供給圧力が市場を牽引する一方、鉱石の品質や許認可の遅れが市場を抑制しています。
推進要因の影響分析
銅の供給ギャップ:鉱山開発事業者は、認可取得の長期化や容易に採掘できる鉱床の減少によって引き起こされる供給問題に直面しています。国際エネルギー機関(IEA)は2025年5月の報告書で、2035年までに予想される採掘供給量では、銅の供給不足が30%に達する可能性があると指摘しました。製錬所やケーブルメーカーが安定した原料供給を求める中、銅関連プロジェクトへの資本からの注目が高まると見込まれています。
送電網および電気機器の整備: 電力インフラの存在により、銅の需要は鉱業の経済性において依然として中心的な位置を占めています。2026年1月に発表された英国の重要鉱物戦略では、2035年までに年間の銅需要がほぼ2倍になると予測されています。鉱山計画においては、不純物リスクが低く、安定したエネルギー供給が確保できる鉱床が優先される見込みです。
ボーキサイトおよびアルミニウム原料の需要: アルミニウム生産は、安定したボーキサイト採掘とアルミナ精製に依存しています。インド鉱山省は2025年6月、2025年4月のボーキサイト生産量が2.13 MMTに達し、2024年4月比で13.9%増加したと報告しました。このような生産量の増加は、アルミニウム製錬所に関連する鉱山計画を支えると見込まれています。
亜鉛および鉛精鉱の需要: 亜鉛メッキ、ダイカスト、および貯蔵用途により、亜鉛および鉛精鉱の流通は活発に維持されています。インド鉱山省の報告によると、2025年4月の亜鉛精鉱生産量は0.14 MMTで、2024年4月と比較して7.7%増加しました。精鉱の品質は、処理コストや不純物によるペナルティを管理する製錬所にとって、引き続き重要な要素であると見込まれています。
- ブラウンフィールドの生産性向上:既存の鉱山は、多くのグリーンフィールドでの新発見に比べて、拡張までの期間が短くなります。BHPが2025年10月に発表したオリンピック・ダム鉱山の最新情報では、鉱石の搬送と酸素供給に焦点が当てられました。事業者が実行リスクの低減を求める中、ブラウンフィールドへの取り組みが注目を集めると予測されます。
機会影響分析
- ブラウンフィールドにおける銅鉱山の拡張:既存の銅鉱山地域では、坑内深部への採掘計画や選鉱プロセスのアップグレードを通じて、新たな機会が生まれています。リオ・ティントは2025年6月、オユ・トルゴイ鉱山のパネル0およびパネル2からの生産が、2025年および2026年を通じて予定通り継続されると報告しました。段階的な鉱山開発により、新たな鉱区の発見にのみ依存することなく、精鉱の供給が支えられると見込まれています。
- 鉱石選別および品位管理システム: 品位の低下に伴い、より精緻な地質モデルと濃縮前の選別に対する需要が高まっています。各事業者は、センサー選別やプラントからのフィードバックを活用して、廃棄物の移動を削減することが期待されています。この取り組みの導入は、試験作業やプラント統合の実施を正当化できる十分な規模を持つ鉱山に有利に働くでしょう。
- 銅精鉱の不純物低減:製錬所は、銅原料に含まれるヒ素やその他の不純物に、より一層の注意を払っています。日本金属・エネルギー安全保障機構は、2025年12月、銅原料の不純物を低減するためのCODELCOとの協力協定を報告しました。こうした取り組みは、精鉱の受入基準や価格設定に影響を与えると予想されます。
- ニッケル・銅統合プロジェクト: ニッケルは、ベースメタル採掘とステンレス鋼および特定の電池材料との結びつきを維持しています。米国地質調査所(USGS)は、2025年の世界のニッケル鉱山生産量を390万トンと推計しており、これは2024年から5%の増加となります。顧客が多様な金属製品を求める中、ニッケル・銅統合プロジェクトは、選別的な資金調達を引き付けると予測されています。
制約要因の影響分析
鉱石品位の低下: 品位が低下すると、廃棄物の搬出量が増加し、生産可能な金属単位あたりの処理コストが上昇します。国際エネルギー機関(IEA)は、2025年5月の銅供給リスクについて、プロジェクトコストの上昇とリードタイムの長期化を要因として挙げています。資本配分においては、埋蔵量の転換見通しが明確なプロジェクトが優先されると予想されます。
許認可の遅延: 鉱山開発の認可には、環境調査や地域社会との協議が必要です。審査期間が長期化すると、金属価格が好調であっても生産能力の補充が遅れてしまいます。プロジェクト開発者は、既存のインフラが整備されており、認可実績が明確な鉱床の開発を優先すると見込まれます。
ニッケルの供給過剰圧力: ニッケルは、新たな生産地域からの供給急増の影響を受け続けています。米国地質調査所(USGS)の報告によると、2025年の最初の9か月間の世界のニッケル供給過剰量は18万9,000トンであり、2024年の同期間の10万7,000トンと比較して増加しています。価格圧力により、コスト競争力が低いプロジェクトは遅延すると予想されます。
製錬所への原料供給における不純物に関する制約: 不純物含有量の高い銅精鉱は、追加の処理やより厳格なブレンドを必要とします。日本の公的資源機関は、2025年12月、ヒ素不純物の増加が銅資源の安定性にとっての課題であると指摘しました。製錬所の適格性審査により、処理が困難な鉱床の採用は遅れると見込まれます。
各国市場は、ベースメタル鉱業市場の需要をどのように拡大していくと予想されますか?
インド 4.9%;中国 4.2%;オーストラリア 2.9%;英国 2.6%;米国 2.4%
地域別分析の対象は、北米、ラテンアメリカ、欧州、東アジア、南アジア・太平洋、中東・アフリカです。
2036年までのインドの成長を牽引する要因は何でしょうか?
2036年までに年平均成長率(CAGR)4.9%が見込まれており、これは非鉄金属の生産拡大が原動力となっています。
インドでは、亜鉛精鉱およびアルミニウムの生産拡大の勢いと、工業用素材の需要拡大が相まって成長を後押ししています。鉱山会社や製錬所が建設・製造業界の需要に合わせて生産量を調整していることを受け、市場需要は2036年まで年平均成長率(CAGR)4.9%を記録すると予測されています。鉱山省は2025年6月、2025年4月の精製銅生産量が0.52ラク・トンに達し、2024年4月比で15.6%増加したと報告しており、これは国内の原料調達計画を後押ししています。
中国はベースメタル鉱業の需要をどのように拡大させているのでしょうか?
2026年から2036年にかけて年平均成長率(CAGR)4.2%が見込まれており、非鉄金属の生産規模がこれを支えています。
中国の製錬基盤は、採掘された原料の計画を工業生産サイクルに密接に連動させています。国家統計局の報告によると、2026年1月から4月にかけての一次アルミニウム生産量は1,533万トンで、前年同期比3.5%増となりました。調査期間である2036年までの間に、需要は年平均成長率(CAGR)4.2%を記録すると予想されており、これはアルミニウムおよび鉛の投入量に影響を与える国内加工規模が牽引するものです。
オーストラリアの展望を支える要因は何でしょうか?
2026年から2036年にかけての年平均成長率(CAGR)は2.9%と見込まれており、これは銅の輸出量の増加によるものです。
オーストラリアは、アジアの製錬所と結びついた、銅およびボーキサイトの主要な供給拠点であり続けています。オーストラリア資源省は、銅の輸出量が2024-25年度の765 ktから、2026-27年度には948 ktに増加すると予測しています。市場需要は、鉱山の拡張や輸出インフラが輸出量の増加に影響を与えることを背景に、予測期間中に年平均成長率(CAGR)2.9%を記録すると見込まれています。
英国の需要を支える要因は何でしょうか?
2036年までのCAGRは2.6%で、銅の供給安定化計画が要因となっています。
英国の鉱業への関与は限定的ですが、金属の供給安定化計画が調達および加工の優先順位に影響を与えています。ビジネス・貿易省は2026年1月、英国の年間銅需要が2035年までにほぼ倍増すると見込まれると報告しました。銅のサプライチェーン計画が優先されるにつれ、2026年から2036年にかけて市場の需要は年平均成長率(CAGR)2.6%で拡大すると推定されています。
米国市場の動向はどのようなものでしょうか?
予測期間中は年平均成長率(CAGR)2.4%と見込まれており、国内の銅鉱業およびアリゾナ州からの供給によって支えられています。
米国の銅鉱業は依然としてアリゾナ州に集中しており、建設、電気、機器用途と密接に関連しています。米国地質調査所(USGS)の推計によると、2025年の米国の銅鉱山生産量は100万トンで、そのうちアリゾナ州が国内生産量の約70%を占めています。国内の精鉱および精製銅の供給計画が産業ユーザーを支えていることから、市場需要は2036年までに年平均成長率(CAGR)2.4%を記録すると予測されています。
ドイツの展望を左右する要因とは?
調査期間中の年平均成長率(CAGR)は2.1%と予測されており、これは基礎金属製造業への依存度の高さが影響しています。
ドイツの基礎金属需要は、機械、自動車部品、電気システム、および工業製造に支えられています。ドイツ連邦統計局(Destatis)は2026年6月、2026年5月の銅および銅半製品の価格が前年同月比で24.5%上昇したと報告しました。産業ユーザーが価格変動や金属調達リスクを管理しているため、2036年までに需要は年平均成長率(CAGR)2.1%を記録する見込みです。
ベースメタル分野において、日本はどのような位置づけにあるのでしょうか?
予測期間中の年平均成長率(CAGR)は1.8%と見込まれ、銅の品質および海外資源の確保に向けた取り組みがこれを支えています。
日本は、産業用金属の需要を支えるため、海外の鉱山および銅の品質向上プログラムに依存しています。住友金属鉱山は、2025年に発表した2024年度決算報告において、グループが権益を保有する鉱山からの銅生産量が232 ktに達したと述べました。これは、長期的な年間持分生産目標である300 ktに対しての数値です。日本の企業が資源へのアクセスを拡大し、不純物管理を強化していることを背景に、市場需要は2036年まで年平均成長率(CAGR)1.8%で拡大すると予想されています。
ベースメタル鉱業市場を牽引しているのはどの企業でしょうか?
BHPとリオ・ティントが銅の直接的な生産拡大を牽引する一方、フリーポート・マクモランとグレンコアは銅、亜鉛、ニッケルのポートフォリオを強化しています。
BHPは、南オーストラリア州の銅資産および長期にわたる鉱山開発プログラムを軸に、銅事業を展開しています。リオ・ティントは、オユ・トルゴイおよび長期的な精鉱供給に連動した銅鉱山計画により、事業規模を拡大しています。フリーポート・マクモランは、モレンシをはじめとする長期にわたる資産により、銅事業の中核的な存在であり続けています。
グレンコアは、ニッケルおよびマーケティング能力を通じて同業他社との差別化を図っています。ヴァーレ・ベース・メタルズは、ヴォイシーズ・ベイおよびサドベリーの資産を基盤として、ニッケル・銅へのエクスポージャーを支えています。テック・リソーシズは、カナダおよび南米の事業に基づき、銅と亜鉛の事業基盤を強化しています。サザン・カッパー・コーポレーションは、ペルーとメキシコで事業を展開する上場銅鉱山・製錬会社として、引き続き活発に活動しています。
主要な供給企業はどの企業でしょうか?
- BHP
- Rio Tinto
- Freeport-McMoRan
- Glencore
- Vale Base Metals
- Teck Resources
- Southern Copper Corporation
市場はどのように分類されていますか?
- 金属別:
- 銅
- 亜鉛
- 鉛
- ニッケル
- アルミニウム/ボーキサイト
- 採掘方法別:
- 露天掘り
- 地下掘り
- 最終用途別:
- 建設
- 電気・電子機器
- 輸送
- 産業用機械
- 製品形態別:
- 鉱石および精鉱
- 精製金属
- 地域別:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- ペルー
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- オーストラリア
- インドネシア
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 過去市場規模(価値、10億米ドル)の分析、2021年~2025年
- 現在および将来の市場規模(価値、10億米ドル)の予測、2026年~2036年
- 前年比成長傾向分析
- 絶対的な機会規模($)の分析
- 世界市場の価格分析、2021年~2036年
- 金属別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 金属別過去市場規模(価値)(10億米ドル)分析、2021年~2025年
- 金属別現在および将来の市場規模(価値) (10億米ドル)分析および予測(金属別、2026年~2036年)
- 銅
- 亜鉛
- 鉛
- ニッケル
- アルミニウム/ボーキサイト
- 前年比成長傾向分析(金属別、2021年~2025年)
- 絶対額(米ドル)のビジネスチャンス分析(金属別、2026年~2036年)
- 採掘方法別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 採掘方法別過去市場規模(価値)(10億米ドル)分析、2021年から2025年
- 採掘方法別現在および将来の市場規模(価値)(10億米ドル)分析および予測、2026年から2036年
- 露天掘り
- 地下掘り
- 採掘方法別前年比成長傾向分析、2021年から2025年
- 採掘方法別絶対額による市場機会分析、2026年から2036年
- 最終用途別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)の分析(2021年~2025年)
- 用途別現在および将来の市場規模(10億米ドル)の分析および予測(2026年~2036年)
- 建設
- 電気・電子
- 輸送
- 産業用機械
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対額機会分析(2026年~2036年)
- 製品形態別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 製品形態別 過去市場規模(価値、10億米ドル)の分析(2021年~2025年)
- 製品形態別 現在および将来の市場規模(価値、10億米ドル)の分析および予測(2026年~2036年)
- 鉱石・精鉱
- 精製金属
- 製品形態別前年比成長傾向分析(2021年~2025年)
- 製品形態別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別 過去市場規模(価値、10億米ドル)分析:2021年~2025年
- 地域別 現在の市場規模(価値、10億米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 国別
- 市場魅力度分析
- 国別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- メキシコ
- その他のラテンアメリカ
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 国別
- 市場魅力度分析
- 国別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)およびトレンド分析(市場分類別、2021年~2025年)
- 市場規模(予測値:10億米ドル)(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパその他
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 国別
- 市場魅力度分析
- 国別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東欧のその他
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 国別
- 市場魅力度分析
- 国別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 国別
- 市場魅力度分析
- 国別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)予測:2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 国別
- 市場魅力度分析
- 国別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 国別
- 市場魅力度分析
- 国別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- インド
- 価格分析
- 市場シェア分析、2025年
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 金属別
- 採掘方法別
- 最終用途別
- 製品形態別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- BHPグループ・リミテッド
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- リオ・ティント
- フリーポート・マクモラン
- グレンコア
- ヴァーレ・ベースメタルズ
- テック・リソーシズ
- サザン・カッパー・コーポレーション
- BHPグループ・リミテッド
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された前提条件および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:金属別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:採掘方法別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表4:最終用途別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表5:製品形態別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:2021年から2036年までの国別北米市場規模(10億米ドル)予測
- 表7:2021年から2036年までの金属別北米市場規模(10億米ドル)予測
- 表8:2021年から2036年までの採掘方法別北米市場規模(10億米ドル) 採掘方法別市場規模予測(2021年~2036年)
- 表9:北米市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表10:北米市場規模(10億米ドル) 製品形態別市場規模(10億米ドル)予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(10億米ドル)の金属別予測、2021年~2036年
- 表13:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の採掘方法別予測
- 表14:ラテンアメリカ市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表15:ラテンアメリカ市場規模(10億米ドル)の製品形態別予測(2021年~2036年)
- 表16: 西ヨーロッパの市場規模(10億米ドル)の国別予測、2021年から2036年
- 表17:西ヨーロッパの市場規模(10億米ドル)の金属別予測、2021年から2036年
- 表18:西ヨーロッパの市場規模(10億米ドル)の採掘方法別予測、2021年から2036年
- 表19:西ヨーロッパの市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の製品形態別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の予測(金属別、2021年~2036年)
- 表23:東ヨーロッパの市場規模(10億米ドル)の予測(採掘方法別、2021年~2036年)
- 表24:東ヨーロッパの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表25:東ヨーロッパの市場規模(10億米ドル)の製品形態別予測(2021年~2036年)
- 表26:東アジアの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表27:東アジアの市場規模(10億米ドル)の金属別予測(2021年~2036年)
- 表28:東アジアの市場規模(10億米ドル)の予測(採掘方法別、2021年~2036年)
- 表29:東アジアの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表30:東アジアの市場規模(10億米ドル)の予測(製品形態別、2021年~2036年)
- 表31:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の国別予測
- 表32:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の金属別予測
- 表33: 南アジア・太平洋地域の市場規模(10億米ドル)の予測(採掘方法別、2021年~2036年)
- 表34:南アジア・太平洋地域の市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の製品形態別予測(2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカの市場規模(10億米ドル)予測(金属別、2021年~2036年)
- 表38: 中東・アフリカ地域の市場規模(10億米ドル)予測(採掘方法別、2021年~2036年)
- 表39:中東・アフリカ地域の市場規模(10億米ドル)予測(最終用途別、2021年~2036年)
- 表40:中東・アフリカ地域の市場規模(10億米ドル)予測(製品形態別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の金属別世界市場シェアおよびBPS分析
- 図4:金属別世界市場の前年比成長率比較(2026年~2036年)
- 図5:金属別世界市場の魅力度分析
- 図6:採掘方法別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:採掘方法別世界市場の前年比成長率比較(2026年~2036年)
- 図8:採掘方法別の世界市場の魅力度分析
- 図9:最終用途別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:製品形態別世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:製品形態別世界市場の前年比成長率比較(2026年~2036年)
- 図14:製品形態別の世界市場魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場の追加ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における金属別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における金属別前年比成長率の比較(2026年~2036年)
- 図28:金属別北米市場の魅力度分析
- 図29:採掘方法別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:採掘方法別北米市場の前年比成長率比較(2026年~2036年)
- 図31:採掘方法別北米市場の魅力度分析
- 図32:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:北米市場における最終用途別の市場魅力度分析
- 図35:北米市場における製品形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における製品形態別の前年比成長率比較(2026年~2036年)
- 図37:製品形態別の北米市場の魅力度分析
- 図38:国別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:ラテンアメリカ市場における金属別市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における金属別前年比成長率の比較(2026年~2036年)
- 図41:ラテンアメリカ市場における金属別市場魅力度分析
- 図42:ラテンアメリカ市場における採掘方法別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:ラテンアメリカ市場における採掘方法別の前年比成長率比較(2026年~2036年)
- 図44:採掘方法別のラテンアメリカ市場の魅力度分析
- 図45:最終用途別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:最終用途別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:最終用途別ラテンアメリカ市場の魅力度分析
- 図48:製品形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:製品形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:製品形態別ラテンアメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における金属別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における金属別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における金属別市場魅力度分析
- 図55:西ヨーロッパ市場における採掘方法別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における採掘方法別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における採掘方法別の魅力度分析
- 図58:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図61:西ヨーロッパ市場における製品形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における製品形態別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における製品形態別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における金属別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における金属別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場における金属別市場魅力度分析
- 図68:東ヨーロッパ市場における採掘方法別の市場シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場における採掘方法別の前年比成長率比較(2026年~2036年)
- 図70:採掘方法別 東欧市場の魅力度分析
- 図71:最終用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:最終用途別 東欧市場の前年比成長率比較(2026年~2036年)
- 図73:東欧市場における最終用途別の市場魅力度分析
- 図74:東欧市場における製品形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:東欧市場における製品形態別の前年比成長率比較(2026年~2036年)
- 図76:東欧市場における製品形態別の市場魅力度分析
- 図77:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における金属別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における金属別前年比成長率の比較(2026年~2036年)
- 図80:金属別東アジア市場の魅力度分析
- 図81:採掘方法別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:採掘方法別東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:東アジア市場における採掘方法別の魅力度分析
- 図84:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における最終用途別の魅力度分析
- 図87:東アジア市場における製品形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における製品形態別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における製品形態別の魅力度分析
- 図90:南アジア・太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図91:南アジア・太平洋地域の市場価値シェアおよびBPS分析(金属別、2026年および2036年)
- 図92:南アジア・太平洋地域の市場前年比成長率比較(金属別、2026年~2036年)
- 図93:南アジア・太平洋地域の市場魅力度分析(金属別)
- 図94:南アジア・太平洋地域の市場価値シェアおよびBPS分析(採掘方法別、2026年および2036年)
- 図95:南アジア・太平洋地域の市場前年比成長率比較(採掘方法別、2026年~2036年)
- 図96:南アジア・太平洋市場における採掘方法別の市場魅力度分析
- 図97:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図99:最終用途別の南アジア・太平洋市場の魅力度分析
- 図100:製品形態別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図101:製品形態別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図102:製品形態別の南アジア・太平洋市場の魅力度分析
- 図103:国別の中東・アフリカ市場における市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における金属別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における金属別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場における金属別市場魅力度分析
- 図107:中東・アフリカ市場における採掘方法別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における採掘方法別の前年比成長率比較(2026年~2036年)
- 図109:採掘方法別の中東・アフリカ市場の魅力度分析
- 図110:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図111:最終用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図113:中東・アフリカ市場における製品形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における製品形態別の前年比成長率比較(2026年~2036年)
- 図115:製品形態別の中東・アフリカ市場の魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









