AIアシスタント市場の規模と予測:
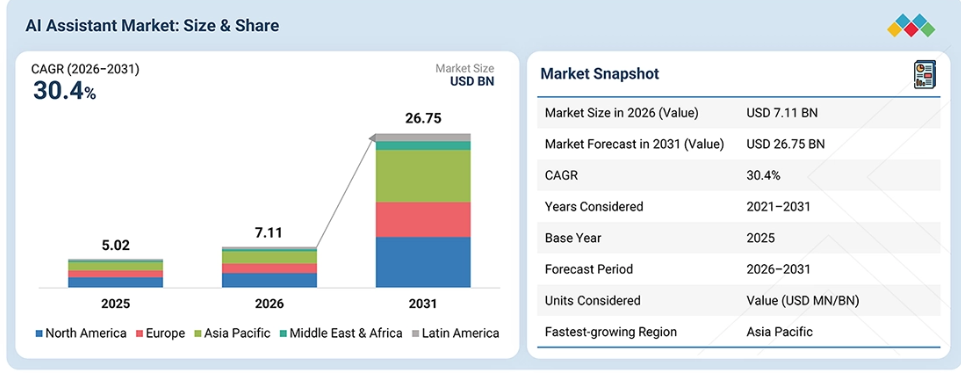
- 2026年の市場規模:71.1億米ドル
- 2031年の予測市場規模:267.5億米ドル
- 成長率(2026年~2031年):年平均成長率(CAGR)30.4%
- 予測期間:2020年~2031年
主な市場動向と洞察
主なトレンド:エージェント型AI、マルチモーダルアシスタント、エンタープライズ向けコパイロット、API統合、パーソナライゼーション、およびワークフローの自動化。
最も急成長しているサービスセグメント:AIアシスタント市場におけるコーディングおよびソフトウェア開発(エージェント機能)。
注目すべき機会:ローコードによるカスタマイズ、多言語対応、APIベースの統合、およびプロアクティブなアシスタント。
推進要因:SaaSプラットフォームにおけるモジュール型AIアシスタントの導入、およびパーソナライズされたユーザーサポートを可能にするリアルタイムの行動データ。
主なポイント
アジア太平洋地域は、予測期間において33.7%という最高の年平均成長率(CAGR)を記録する見込みです。
提供サービス別では、ライティング・コンテンツアシスタントセグメントが2026年に24.7%という最大のシェアを占めると推定されています。
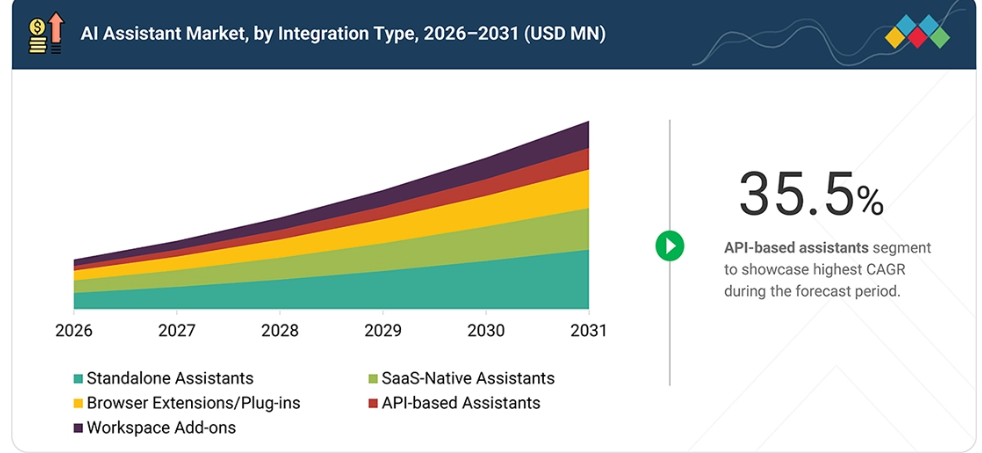
統合タイプ別では、APIベースのアシスタントセグメントが2026年から2031年にかけて最も速いペースで成長する見込みです。
用途別では、知識検索・文書検索セグメントが、予測期間中に年平均成長率(CAGR)35.8%で最も急速な成長を記録すると予想されます。
エンドユーザー別では、2026年に企業セグメントが69.3%という最大のシェアを占めると予想されます。
競争環境は、ますます統合が進むAIアシスタントのエコシステムや企業のワークフロー全体にわたる継続的なイノベーションを反映しています。マイクロソフト(米国)、グーグル(米国)、OpenAI(米国)、Anthropic(米国)、セールスフォース(米国)、SAP(ドイツ)、オラクル(米国)、アドビ(米国)は、高度なアシスタント機能の拡充を続けています。各社のプラットフォームは、対話型インタラクション、文脈に基づく推論、エンタープライズ検索、ワークフローの自動化、タスクの実行をますますサポートするようになっています。これらの機能は、ビジネス環境全体において、生産性、知識へのアクセス、コラボレーション、顧客エンゲージメント、意思決定支援を強化します。
Gamma、Copysmith、Lumen5、Scribe、Regie.ai、Fathom、Fireflies.aiなどは、コンテンツ生成、会議支援、営業エンゲージメント、ワークフローの自動化、リサーチ支援、生産性向上、会話型インテリジェンスといった分野に特化した機能を開発することで、新興のAIアシスタントプロバイダーの中でも独自の地位を確立しています。これらは、専門的なユーザー要件に対応し、進化し続けるAIアシスタント市場における存在感を高める、その成長の可能性を浮き彫りにしています。
組織が人間とAIの協働ワークフローをより積極的に導入するにつれ、AIアシスタント市場は急速に進化しています。こうしたアプローチでは、自動化された支援と人間の判断を組み合わせることで、監督体制と説明責任を強化しています。同時に、アシスタントは企業の知識やアプリケーションへのゲートウェイとなりつつあります。連携されたツールは、ユーザーがシステムを横断して情報を取得し、文脈を分析し、タスクを完了するのを支援します。
さらに、高性能なマルチモーダルモデルにより、テキスト、音声、画像、ファイルにわたるインタラクションの幅も広がっています。この柔軟性により、アシスタントは調査、会議、コーディング、分析、コンテンツ作成をサポートできるようになっています。さらに、エンタープライズエージェントは、ワークフローの実行や反復的なビジネスプロセスへの支援も拡大しています。例えば、マイクロソフトは、エージェントが組織の知識を結びつけながらビジネスプロセスを自動化・実行できると指摘しています。同様に、OpenAIも、既存のユーザー権限を尊重しつつ、連携された情報源を活用して企業の知識を活用できるようにしています。
顧客の顧客に影響を与えるトレンドと変革
AIアシスタント市場は、スタンドアロンのチャットツールから、統合されたエンタープライズコパイロットへと移行しつつあります。組織では、生産性スイート、CRMプラットフォーム、開発ツール、コラボレーション環境にアシスタントを組み込む動きがますます広がっています。マルチモーダル機能により、テキスト、音声、画像、ファイル、会議にわたるインタラクションが拡大しています。
エンタープライズナレッジの連携により、アシスタントは組織のデータやビジネスコンテキストに基づいた応答を提供できるようになります。エージェント型ワークフローにより、アシスタントの役割は単なる推奨事項の提示から、タスクの実行やプロセスの調整へと拡大しています。BFSI(銀行・金融・保険)、医療、政府機関、小売、製造、通信、専門サービス業界では、エンタープライズでの導入が加速しています。テクノロジープロバイダーは、アシスタントをソフトウェアプラットフォーム、ワークフロー、顧客体験に直接組み込んでいます。
セキュアなコネクタ、権限制御、ガバナンスフレームワークにより、規制の厳しい企業環境全体でのより広範な導入が支えられています。組織は、知識への迅速なアクセス、生産性の向上、エンゲージメントの強化、および業務効率をますます優先するようになっています。業界特化型のアシスタントも、金融、医療、教育、サービス業務の各分野において、関連性を高めています。こうした変化は、テクノロジーへの投資、運営モデル、パートナーシップ、そしてエンタープライズソフトウェアの経済性を再構築しています。
市場の動向
ドライバー:SaaSプラットフォーム内でのAIアシスタントのモジュール型導入が、企業での採用を加速させています
SaaSプラットフォーム内でモジュール型機能として提供されるAIアシスタントは、企業での採用を急速に加速させています。組織は、既存のコラボレーションツール、生産性向上ツール、あるいは業務アプリケーションを完全に置き換えることなく、必要な機能のみを有効化できます。これにより、導入のハードルが低くなり、明確に定義された従業員のワークフロー全体にわたる段階的な試行が可能になります。
また、ベンダー側も、プレミアムプラン、アドオン、利用量に応じた課金モデルを通じて、柔軟な収益化の選択肢を得ることができます。モジュール型導入は、構成可能で相互運用性が高く、スケーラブルなソフトウェア環境を求める企業のニーズに沿ったものです。マイクロソフトやグーグルは、生産性スイートや連携したワークプレイスアプリケーション全体にアシスタントを組み込む動きを強めています。
制約:断片化したデジタルエコシステムが、ツール横断的な統一されたAIアシスタント体験を妨げている
断片化した企業のテクノロジー環境は、依然としてビジネスワークフロー全体にわたる統一されたAIアシスタント体験を制限しています。従業員は、メッセージング、会議、ドキュメント、CRM、プロジェクト管理などに、しばしば別々のツールを使用しています。相互に連携していないシステム間で動作するアシスタントは、コンテキストや権限、ワークフローの連続性を容易に失ってしまいます。これにより、アプリケーションを横断した推論能力が弱まり、企業にとっては統合、ガバナンス、セキュリティに関する追加の要件が生じます。OpenAIは、連携したアプリケーション、権限制御、および企業知識機能を通じて、これらの課題に対処しています。しかし、異種混在するエンタープライズシステム全体にわたるシームレスなコンテキストの維持は、依然として技術的に困難であり、運用面でも複雑です。
機会:ローコードによるカスタマイズと多言語対応が、企業でのより広範な導入を可能にします
ローコードによるカスタマイズと多言語対応は、グローバルな企業アシスタントのより広範な導入に向けた機会を生み出します。ビジネスユーザーは、大規模なエンジニアリングサポートを必要とせずに、エージェント、ワークフロー、データソース、アクションを設定できます。これにより、特殊なプロンプト、権限、ワークフローの挙動を迅速に必要とする各部門での導入が加速されます。また、多言語機能により、異なる地域市場で活動する分散型チーム全体でのアクセシビリティも拡大します。Google Agent Designerは、多段階のエンタープライズエージェントをノーコードおよびローコードで作成することをサポートしています。これらの機能を組み合わせることで、多様なエンタープライズ環境全体における柔軟性、包括性、および拡張性が向上します。
課題:役割やワークフローを横断した汎化能力の限界が、AIアシスタントの長期的な拡張性を制約している
AIアシスタントは、依然として役割、ワークフロー、および専門分野を横断して一貫して汎化を行うことに苦労しています。アシスタントが予期せず、馴染みのない用語、プロセス、権限、あるいは組織的な文脈に遭遇すると、パフォーマンスが低下する可能性があります。そのため、企業は信頼性を確保するために、設定可能な制御機能、連携されたデータ、テスト、および人的な監視メカニズムを必要としています。
役割固有のエージェントは汎用アシスタントよりも優れたパフォーマンスを発揮するかもしれませんが、組織全体での管理の複雑さを大幅に増大させる可能性があります。OpenAIは、エンタープライズシステム全体で動作するエージェントに対して、権限、承認、およびアクションの制約を重視しています。文脈の転移と部門横断的なパフォーマンスの向上は、スケーラブルなエンタープライズ導入にとって依然として不可欠です。
市場のエコシステム
AIアシスタント市場のエコシステムは、いくつかの専門的な生産性および知識のカテゴリーを中心に構成されています。開発者向け生産性向上サービスは、エンジニアリングチーム全体におけるコーディング、デバッグ、ドキュメント作成、およびソフトウェア開発のワークフローを支援します。知識・リサーチアシスタントは、ユーザーが情報を検索し、コンテンツを要約し、文脈に応じた洞察を導き出すのを支援します。
営業・見込み客開拓アシスタントは、アウトリーチ、リードとのエンゲージメント、フォローアップ、および顧客関係管理(CRM)活動を自動化します。ライティングおよびコンテンツアシスタントは、ビジネス機能全般にわたる草案作成、書き直し、要約、編集、コンテンツ作成を支援します。会議およびコラボレーションアシスタントは、文字起こし、メモ取り、アクションの追跡、および会議後のワークフロー調整を改善します。これらのセグメントは、広範な生産性プラットフォームと、企業ごとの固有の要件に応える専門ベンダーとを組み合わせたものです。このエコシステムにより、組織はワークフロー全体にわたって、効率性、情報へのアクセス、コラボレーション、およびタスクの自動化を向上させることができます。
市場セグメント
AIアシスタント市場:提供機能別
ナレッジ&リサーチアシスタントは、企業のナレッジ環境全体で力強い成長を記録すると予想されています。これらのアシスタントは、連携された情報リポジトリ全体にわたって、検索、要約、推論、および情報源の統合を組み合わせています。企業では、調査、ポリシーレビュー、競合分析、およびナレッジディスカバリーのために、これらを導入するケースが増えています。
OpenAI Deep Researchは、信頼できるウェブサイトや連携されたアプリケーションを分析し、構造化されたリサーチワークフローを実現します。同様に、Google Gemini Enterpriseも、組織内およびサードパーティの企業情報ソース全体にわたって、アクセス権限を考慮した検索機能を提供しています。知識へのより迅速なアクセスに対する需要の高まりは、知識集約型業務におけるより広範な導入を後押しするでしょう。
AIアシスタント市場:統合タイプ別
APIベースのアシスタントは、企業が既存のアプリケーション間で柔軟な統合を必要としていることから、導入が進んでいます。APIにより、アシスタントはビジネスシステムに接続し、コンテキストを取得し、定義されたワークフローアクションを実行することができます。このモデルは、確立された企業のソフトウェア環境やプロセスを置き換えることなく、カスタマイズされたアシスタントをサポートします。
OpenAIは、組織固有の企業情報に安全にアクセスする、接続されたアプリケーションやカスタム統合をサポートしています。Google Gemini Enterpriseは、SharePoint、Jira、Confluence、ServiceNow環境を含むサードパーティ製プラットフォームを連携させます。相互運用性のニーズの高まりにより、世界中の複雑なエンタープライズ・テクノロジー・エコシステム全体で、APIベースの導入がさらに強化されるでしょう。
AIアシスタント市場:用途別
知識の取得およびドキュメント検索は、情報集約型の企業において、広く採用される見込みです。組織は、文書、電子メール、ポリシー、レポート、および内部ナレッジリポジトリへのより迅速なアクセスを必要としています。AIアシスタントは、断片化された企業情報ソース全体において、権限を考慮した検索や根拠に基づいた回答をますます提供するようになっています。Gemini Enterpriseは、ユーザーレベルのアクセス制御を適用しつつ、接続された組織システム全体でのマルチモーダル検索を可能にします。OpenAIの「Company Knowledge」も同様に、承認された接続済み企業ナレッジソースを使用して、組織固有の回答を提供します。これらの機能により、検索の手間を削減すると同時に、分散したビジネスワークフロー全体での情報へのアクセス性を向上させます。
AIアシスタント市場:エンドユーザー別
企業セグメントは、AIアシスタント市場において最大のシェアを占めると予想されています。組織では、生産性、研究、カスタマーサービス、開発、コラボレーションの各ワークフローにおいて、アシスタントの導入がますます進んでいます。エンタープライズ向けアシスタントは、内部データ、アプリケーション、ファイル、コミュニケーションプラットフォームを連携させ、文脈に応じたサポートを提供します。
Microsoft 365 Copilotは、Word、Excel、Outlook、Teamsの各環境にAIアシスタント機能を統合しています。OpenAI Company Knowledgeも同様に、既存のアクセス権限を尊重しつつ、承認された組織内の情報源を連携させます。これらの機能により、大規模組織全体における生産性、知識へのアクセス、意思決定支援、およびワークフローの自動化が向上します。エンタープライズグレードのセキュリティ、ガバナンス、コンプライアンス、および管理制御は、ビジネスにおけるより広範な導入をさらに後押しします。
地域
予測期間中、アジア太平洋地域が世界のAIアシスタント市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、AIアシスタント市場において最も急速な成長が見込まれています。企業は、ビジネス機能全般にわたってコパイロット、エージェント、生産性アシスタントを急速に導入しています。インド、中国、日本、シンガポール、韓国では、企業におけるAIの導入が大幅に拡大しています。政府の戦略、デジタルインフラへの投資、および従業員のスキル向上プログラムが、地域全体での導入を後押ししています。
また、多言語対応機能により、言語的に多様なアジア太平洋市場において、アシスタントの有用性が向上しています。クラウド容量の増加により、企業や公的機関全体でのスケーラブルな導入が可能になっています。マイクロソフトは、アジア太平洋地域の企業および政府のエコシステム全体で、エージェント型AIの勢いが強いと報告しています。こうした動向により、アジア太平洋地域はAIアシスタントの導入において極めてダイナミックな地域としての地位を確立しています。
AIアシスタント市場:企業評価マトリックス
Googleは、「Stars」カテゴリーに位置づけられています。これは、Geminiが幅広いAIアシスタント機能とWorkspaceとの深い統合を兼ね備えているためです。そのエコシステムは、文章作成、調査、会議、分析、エンタープライズ検索、およびワークフローの自動化をサポートしています。GeminiはGmail、Docs、Sheets、Meet、Driveで動作し、スケーラブルな企業導入を可能にしています。Grammarlyは、執筆および生産性向上に特化した支援機能により、「新興リーダー」カテゴリーに位置づけられています。同社のプラットフォームは、下書き作成、書き直し、文体の調整、文脈に応じたガイダンス、職場でのコミュニケーションワークフローをサポートしています。これらの機能は、企業環境全体において生産性、文章の質、文脈に応じた支援を強化します。
主要市場プレイヤー
Google (US)
Microsoft (US)
Salesforce (US)
OpenAI (US)
Adobe (US)
Anthropic (US)
Oracle (US)
Amazon (US)
Cisco (US)
SAP (Germany)
Dropbox (US)
Zoom (US)
Asana (US)
Atlassian (Australia)
Grammarly (US)
最近の動向
2026年9月:OpenAIは、ChatGPT Work、Codex、およびAPIにおいて、GPT-6 SolおよびLunaを導入しました。これらのモデルは、推論、コーディング、マルチモーダル理解、および業務利用におけるコスト効率を向上させます。これらのモデルがより広く利用可能になったことで、企業の生産性、開発支援、および知識集約型のワークフローが強化されるとともに、組織全体でのスケーラブルなAIアシスタントの導入が支援されます。
2026年8月:Anthropicは、専用のチーム向けサブスクリプションおよび研究プログラムを通じて、科学者向けのClaudeへのアクセスを拡大しました。この取り組みにより、分析、科学計算、および検証可能な研究ワークフローにおけるClaudeの利用範囲が広がります。これにより、学術機関、非営利団体、および科学を多用する専門的な環境において、専門的な知識および研究アシスタントとしてのClaudeの役割が強化されます。
2026年7月:Googleは、日常のワークフロー向けの常時稼働型AIエージェントとして、Gemini Sparkを世界的に拡大しました。このアシスタントは常時稼働し、Gmail、Docs、Sheetsとネイティブに連携します。これにより、Geminiの機能は会話型アシスタントにとどまらず、連携された生産性環境全体での能動的なタスク実行や、より広範なパーソナルアシスタントのユースケースへと拡張されます。
2026年6月:Salesforceは、カスタマーサービス向けAIアシスタントを迅速に導入するための「Agentforce Help Agent」をリリースしました。このソリューションはSalesforce Knowledgeを活用し、サービスチャネルを横断して問題解決を自動化します。セットアップの複雑さを軽減し、組織全体でのスケーラブルなカスタマーサポート自動化をサポートすることで、専門アシスタントの企業導入を促進します。
2026年3月:Zoomは、「AI Companion 3.0」を拡張し、エージェント型ワークフローとカスタムAIエージェントを導入しました。このプラットフォームは、Zoom Workplace、Phone、およびカスタマーエクスペリエンス環境にわたるタスクを自動化できます。これらの機能により、会議支援の範囲が、連携されたコラボレーションおよびエンタープライズアプリケーション全体におけるワークフローの実行、調整、そして能動的な生産性向上へと拡大されます。
1 はじめに 31
1.1 調査の目的 31
1.2 市場の定義 31
1.3 調査対象範囲 32
1.3.1 調査対象の範囲と除外項目 33
1.3.2 対象期間 34
1.4 対象通貨 34
1.5 ステークホルダー 35
1.6 変更点の概要 35
2 エグゼクティブ・サマリー 36
2.1 市場のハイライトと主要な洞察 36
2.2 主要な市場参加者:戦略的展開のマッピング 41
2.3 AIアシスタント市場における破壊的トレンド 42
2.4 高成長セグメント 43
2.5 地域別概況:市場規模、成長率、および予測 45
3 プレミアムインサイト 46
3.1 AIアシスタント市場における魅力的な機会 46
3.2 地域別AIアシスタント市場 47
3.3 AIアシスタント市場:統合タイプ別トップ3 47
3.4 北米:AIアシスタント市場(提供形態および統合タイプ別) 48
3.5 AIアシスタント市場(地域別) 48
4 市場概要 49
4.1 はじめに 49
4.2 市場の動向 49
4.2.1 成長要因 50
4.2.1.1 SaaSプラットフォーム内でのAIアシスタントのモジュール型導入が、企業での導入を加速させています 50
4.2.1.2 リアルタイムの行動データおよびコンテキストデータにより、高度にパーソナライズされたユーザーサポートが可能になります 50
4.2.1.3 AIが生成したインサイトを企業向けツールに組み込むことで、継続的な価値創造が可能になります 50
4.2.1.4 コンテキストを認識するアシスタントが、インテリジェントなタスク支援に対する企業の高まる需要に応えます 51
4.2.2 制約要因 51
4.2.2.1 断片化したデジタルエコシステムが、ツール間での統一されたAIアシスタント体験を妨げています 51
4.2.2.2 非構造化データの理解が不十分なことが、アシスタントの知能と適応性を依然として制限しています 51
4.2.3 機会 52
4.2.3.1 ローコードによるカスタマイズと多言語対応により、企業でのより広範な導入が可能になります 52
4.2.3.2 ユーザーのニーズを先読みするプロアクティブなアシスタントにより、インテリジェントな業務の調整が可能になります 52
4.2.3.3 フェデレーテッドラーニングにより、企業のデータプライバシーを損なうことなくAIアシスタントのパーソナライゼーションが可能になります 52
4.2.4 課題 53
4.2.4.1 役割やワークフローを横断した汎化能力の限界が、AIアシスタントの長期的な拡張性を制約しています 53
4.2.4.2 AI機能の急速な進化が、従業員の適応や組織の準備態勢を上回る可能性があります 53
4.3 未充足のニーズと未開拓領域 53
4.3.1 AIアシスタント市場における未充足のニーズ 53
4.3.2 AIアシスタント市場における未開拓領域の機会 54
4.4 相互に関連する市場とセクター横断的な機会 55
4.4.1 相互に関連する市場 55
4.4.2 セクター横断的な機会 56
4.5 ティア1/2/3の主要プレイヤーによる戦略的動き 58
4.5.1 主な動きと戦略的焦点 58
5 業界の動向 59
5.1 AIアシスタントの進化 59
5.2 ポーターの5つの力分析 60
5.2.1 新規参入の脅威 61
5.2.2 代替品の脅威 61
5.2.3 供給者の交渉力 61
5.2.4 購入者の交渉力 62
5.2.5 競合の激しさ 62
5.3 マクロ経済指標 62
5.3.1 はじめに 62
5.3.2 GDPの推移と予測 63
5.4 サプライチェーン分析 65
5.5 エコシステム分析 66
5.5.1 執筆・コンテンツ支援サービスプロバイダー 69
5.5.2 会議・コラボレーション支援サービスプロバイダー 69
5.5.3 知識・リサーチ支援サービスプロバイダー 70
5.5.4 営業・見込み客開拓支援サービスプロバイダー 70
5.5.5 開発者生産性支援サービスプロバイダー 70
5.5.6 プレゼンテーション・デザイン支援サービスプロバイダー 70
5.5.7 スケジュール管理・カレンダー最適化支援サービスプロバイダー 71
5.5.8 分析・スプレッドシート支援サービスプロバイダー 71
5.6 価格分析 71
5.6.1 主要企業別 製品・サービスの平均販売価格(2025年) 72
5.6.2 用途別 平均販売価格(2025年) 73
5.7 主要な会議およびイベント 74
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 74
5.9 投資および資金調達のシナリオ 75
5.10 ケーススタディ分析 76
5.10.1 JASPERは、Cushman & Wakefieldが不動産コンテンツの制作を拡大することを可能にしました 76
5.10.2 REGIE.AIは、Crunchbaseが見込み客開拓のパーソナライゼーションとアウトリーチを強化するのを支援しました 76
5.10.3 REPLITは、ZINUSの開発サイクルとコラボレーションの加速を実現しました 77
5.10.4 SCRIBEは、D300のプロセス文書化とナレッジ共有を変革しました 77
5.10.5 DESCRIPTは、HUBSPOTの音声・動画コンテンツ制作の効率化を支援しました 78
6 技術の進歩、AIがもたらす影響、
特許、イノベーション、および将来の応用 79
6.1 技術分析 79
6.1.1 主要技術 79
6.1.1.1 大規模言語モデル(LLM) 79
6.1.1.2 自然言語処理(NLP) 79
6.1.1.3 プロンプトエンジニアリングと最適化 79
6.1.1.4 コンテキスト管理システム 80
6.1.1.5 検索拡張生成(RAG) 80
6.1.1.6 埋め込みモデル 80
6.1.2 補完技術 80
6.1.2.1 ベクトルデータベース 80
6.1.2.2 自動音声認識(ASR) 81
6.1.2.3 微調整とアダプタ学習 81
6.1.2.4 関数呼び出しインターフェース 81
6.1.3 関連技術 81
6.1.3.1 人間とコンピュータの相互作用(HCI) 81
6.1.3.2 セマンティック検索アルゴリズム 82
6.1.3.3 会話記憶アーキテクチャ 82
6.1.3.4 潜在的アテンションメカニズム 82
6.2 技術ロードマップ 83
6.2.1 短期(2026年~2027年) | コンテキスト認識型マルチモーダルアシスタント、エンタープライズ・グラウンディングおよびツール統合 83
6.2.2 中期(2027年~2030年) | エージェント型AIアシスタント、アプリケーション横断的な実行、およびエンタープライズ・コンテキスト・インテリジェンス 84
6.2.3 長期(2030年~2035年以降) | 自律的、信頼性が高く、ユビキタスなAIアシスタント 85
6.3 特許分析 86
6.3.1 方法論 86
6.3.2 アシスタントの種類別出願特許数 86
6.3.3 イノベーションと特許出願 86
6.4 将来の応用分野 93
6.4.1 自律型「ワーク・トゥ・アクション」アシスタント 94
6.4.2 先を見越したパーソナルおよびエンタープライズアシスタント 94
6.4.3 アプリケーション横断的なワークフローのオーケストレーション 95
6.4.4 マルチエージェント連携システム 95
6.4.5 コンテキスト認識型エンタープライズ知識アシスタント 96
7 規制環境 97
7.1 地域ごとの規制とコンプライアンス 97
7.1.1 規制機関、政府機関、およびその他の組織 97
7.1.2 規制 100
7.1.2.1 北米 100
7.1.2.1.1 カリフォルニア州消費者プライバシー法(CCPA) 100
7.1.2.1.2 カリフォルニア州プライバシー権法(CPRA) 100
7.1.2.1.3 児童オンラインプライバシー保護法(COPPA) 101
7.1.2.1.4 人工知能・データ法(AIDA)(カナダ) 101
7.1.2.1.5 個人情報保護および電子文書法(PIPEDA) 101
7.1.2.1.6 アルゴリズム説明責任法(法案) 101
7.1.2.2 欧州 102
7.1.2.2.1 一般データ保護規則(GDPR) 102
7.1.2.2.2 EU人工知能法 102
7.1.2.2.3 デジタルサービス法(DSA) 102
7.1.2.2.4 デジタル市場法(DMA) 102
7.1.2.2.5 AI責任指令(提案中) 103
7.1.2.3 アジア太平洋地域 103
7.1.2.3.1 個人情報保護法(PIPL) 103
7. 1.2.3.2 ディープシンセシス・インターネット情報サービスに関する行政規定 103
7.1.2.3.3 アルゴリズムによるレコメンデーションに関する規制 103
7.1.2.3.4 個人情報保護法(APPI) 104
7.1.2.3.5 個人データ保護法(PDPA) 104
7.1.2.3.6 シンガポールAIガバナンスモデルフレームワーク 104
7.1.2.3.7 デジタル個人データ保護法(DPDP法、2023年) 104
7.1.2.4 中東・アフリカ 104
7.1.2.4.1 UAE連邦データ保護法(2021年) 104
7.1.2.4.2 UAE AI倫理ガイドライン 105
7.1.2.4.3 個人データ保護法(PDPL) – サウジアラビア 105
7.1.2.4.4 個人情報保護法(POPIA) – 南アフリカ 105
7.1.2.5 ラテンアメリカ 105
7.1.2.5.1 一般データ保護法(LGPD) 105
7.1.2.5.2 民間事業者が保有する個人データの保護に関する連邦法(LFPDPPP) 106
7.1.2.5.3 個人データ保護法(PDPL) 106
7.1.3 業界標準 106
8 顧客環境と購買行動 108
8.1 意思決定プロセス 108
8.1.1 戦略的評価とビジネスケースの整合性 108
8.1.2 技術的検証とベンダーの差別化 108
8.1.3 調達、変更管理、および長期的な価値の実現 108
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 110
8.2.1 購買プロセスにおける主要なステークホルダー 110
8.2.2 購買基準 111
8.3 導入の障壁と内部的な課題 111
8.4 さまざまなエンドユーザー業界における未充足ニーズ 113
8.5 市場の収益性 114
9 提供形態別 AI アシスタント市場 115
9.1 はじめに 116
9.1.1 推進要因:提供形態別 AI アシスタント市場 116
9.2 執筆・コンテンツアシスタント 118
9.2.1 執筆プラットフォームを横断して、草案の作成、推敲、トーンの統一を行うAIコンテンツアシスタント 118
9.3 会議・コラボレーションアシスタント 119
9.3.1 会話の文字起こしやアクション項目の抽出を行うAI会議アシスタント 119
9.4 知識・リサーチアシスタント 121
9.4.1 企業内のリポジトリから知識を検索・統合するAIリサーチアシスタント 121
9.5 スケジュール管理・カレンダー最適化アシスタント 122
9.5.1 自然言語を通じて複数のカレンダーにまたがる会議を調整するAIスケジュール管理アシスタント 122
9.6 営業・見込み客開拓アシスタント 123
9.6.1 電話やメールのシグナルからリードの適格性を判断し、パイプラインを加速させるAI営業アシスタント 123
9.7 開発者の生産性向上アシスタント 125
9.7.1 コードの完成とIDEワークフローの加速を支援するAI開発者アシスタント 125
9.8 プレゼンテーション・デザインアシスタント 126
9.8.1 ブリーフをデザイン済みのスライド資料に変換するAIプレゼンテーションアシスタント 126
9.9 分析・スプレッドシートアシスタント 127
9.9.1 自然言語のクエリに数式やグラフを用いて回答するAIスプレッドシートアシスタント 127
10 統合タイプ別 AI アシスタント市場 129
10.1 はじめに 130
10.1.1 推進要因:統合タイプ別 AI アシスタント市場 130
10.2 スタンドアロン型アシスタント 132
10.2.1 専用アプリやポータルを通じて独立したAIを提供するスタンドアロン型アシスタント 132
10.3 SaaSネイティブ型アシスタント 133
10.3.1 クラウドプラットフォーム内にコンテキスト認識型AIを組み込むSaaSネイティブ型アシスタント 133
10.4 ブラウザ拡張機能/プラグイン 134
10.4.1 既存のWebアプリにAIを組み込むブラウザ拡張機能およびプラグイン 134
10.5 APIベースのアシスタント 135
10.5.1 開発者向けエンドポイントおよび関数呼び出しを通じてAIを提供するAPIベースのアシスタント 135
10.6 ワークスペース用アドオン 136
10.6.1 Slack、Teams、Google WorkspaceにAIを導入するためのワークスペース用アドオン 136
11 用途別 AI アシスタント市場 137
11.1 はじめに 138
11.1.1 推進要因:用途別 AI アシスタント市場 138
11.2 AIを活用した執筆・編集 140
11.2.1 編集時の文法、文体、一貫性を維持するための文脈追跡 140
11.3 会議の文字起こしとフォローアップ 141
11.3.1 ソース文書に基づいた会議要約を生成するための、検索機能を活用した生成 141
11.4 知識検索および文書検索 143
11.4.1 ユーザープロファイルや過去の検索クエリに基づいて検索結果をパーソナライズするセマンティック検索 143
11.5 スケジュール管理と業務の優先順位付け 144
11.5.1 自己最適化され、優先順位付けされた議題を作成するための予測型スケジュール管理 144
11.6 見込み客とのエンゲージメントおよびメールシーケンス 145
11.6.1 CRMログ記録とメールシーケンスを自動化する関数呼び出しAPI 145
11.7 コード補完およびレビュー 146
11.7.1 テストの骨組みを作成し、パフォーマンスやセキュリティ上の問題を指摘するコードアシスタント 146
11.8 プレゼンテーションとナラティブのデザイン 147
11.8.1 タイポグラフィ、レイアウト、色彩にわたりデザイン原則を適用するビジョン・言語モデル 147
11.9 データ探索とスプレッドシートAI 148
11.9.1 自然言語クエリを数式、ピボット、およびグラフに変換する組み込みLLM 148
11.10 その他の用途 149
12 エンドユーザー別 AI アシスタント市場 150
12.1 はじめに 151
12.1.1 推進要因:エンドユーザー別 AI アシスタント市場 151
12.2 個人ユーザー 152
12.3 企業 153
12.3.1 BFSI 155
12.3.1.1 金融業務全般におけるワークフローの自動化およびコンプライアンスの近代化を実現するAIアシスタント 155
12.3.2 電気通信 156
12.3.2.1 通信環境全般におけるサポートの自動化およびネットワーク運用の最適化を実現するAIアシスタント 156
12.3.3 政府・公共部門 157
12.3.3.1 公共部門の各機関における市民サービスの効率化とワークフローの自動化を実現するAIアシスタント 157
12.3.4 医療・ライフサイエンス 158
12.3.4.1 医療業務全般における臨床判断の支援と文書作成の負担軽減を実現するAIアシスタント 158
12.3.5 製造業 159
12.3.5.1 生産ワークフロー全体において、現場業務を最適化し、予知保全を実現するAIアシスタント 159
12.3.6 メディア・エンターテインメント 160
12.3.6.1 メディアワークフロー全体において、コンテンツ制作を加速し、視聴者との関わりをパーソナライズするAIアシスタント 160
12.3.7 小売・Eコマース 161
12.3.7.1 小売およびEコマースの全領域において、顧客体験をパーソナライズし、業務を自動化するAIアシスタント 161
12.3.8 テクノロジープロバイダー 162
12.3.8.1 テクノロジープロバイダーの全領域において、開発を加速し、製品サポートを強化するAIアシスタント 162
12.3.9 専門サービスプロバイダー 163
12.3.9.1 専門サービス企業における文書作成の自動化と調査の迅速化を実現するAIアシスタント 163
12.3.10 教育 164
12.3.10.1 教育機関における学習のパーソナライズと管理業務の自動化を実現するAIアシスタント 164
12.3.11 その他の企業 165
13 地域別AIアシスタント市場 166
13.1 はじめに 167
13.2 北米 169
13.2.1 北米:AIアシスタント市場の推進要因 169
13.2.2 北米:マクロ経済の見通し 169
13.2.3 米国 174
13.2.3.1 企業によるAI投資の活発化と、ワークフロー全体への文脈に応じたAIアシスタントの急速な統合 174
13.2.4 カナダ 175
13.2.4.1 企業および公共部門における、バイリンガルかつプライバシーに準拠したAIアシスタントの導入拡大 175
13.3 ヨーロッパ 176
13.3.1 欧州:AIアシスタント市場の推進要因 176
13.3.2 欧州:マクロ経済の見通し 177
13.3.3 英国 182
13.3.3.1 金融サービス、政府機関、および知識集約型ワークフローにおけるAIアシスタントの導入拡大 182
13.3.4 ドイツ 183
13.3.4.1 産業のデジタル化とデータ主権が、企業におけるAIアシスタントの導入を推進 183
13.3.5 フランス 184
13.3.5.1 公共部門のAIイニシアチブと企業の自動化が、AIアシスタントの導入を加速 184
13.3.6 イタリア 185
13.3.6.1 銀行、通信、製造業におけるデジタルトランスフォーメーションがAIアシスタントの導入を後押ししています 185
13.3.7 スペイン 186
13.3.7.1 企業のデジタル化と多言語による顧客エンゲージメントがAIアシスタントの需要を牽引しています 186
13.3.8 オランダ 187
13.3.8.1 充実したデジタルインフラとAIファーストの働き方が、アシスタントの導入を加速 187
13.3.9 その他の欧州諸国 188
13.4 アジア太平洋地域 189
13.4.1 アジア太平洋地域:AIアシスタント市場の推進要因 189
13.4.2 アジア太平洋地域:マクロ経済の見通し 189
13.4.3 中国 195
13.4.3.1 政府主導のAI拡大と国内の技術エコシステムがアシスタントの導入を促進 195
13.4.4 インド 196
13.4.4.1 デジタルトランスフォーメーションと多言語AIへの需要が、各セクターにおけるアシスタントの導入を加速させています 196
13.4.5 日本 197
13.4.5.1 企業の業務自動化と労働力の高齢化というニーズが、コンテキスト認識型AIアシスタントの導入を後押ししています 197
13.4.6 韓国 198
13.4.6.1 高度なデジタルインフラと政府のAI戦略が、アシスタントの導入を加速させています 198
13.4.7 シンガポール 199
13.4.7.1 堅固なデジタルインフラと政府のAIイニシアチブが、企業向けアシスタントの導入を後押ししています 199
13.4.8 オーストラリアおよびニュージーランド 200
13.4.8.1 公共部門のAIフレームワークと企業の自動化が、信頼性の高いアシスタントの導入を促進しています 200
13.4.9 その他のアジア太平洋地域 201
13.5 中東・アフリカ 202
13.5.1 中東・アフリカ:AIアシスタント市場の推進要因 202
13.5.2 中東・アフリカ:マクロ経済の見通し 202
13.5.3 サウジアラビア 208
13.5.3.1 「ビジョン2030」および政府のAIプログラムがアラビア語アシスタントの導入を加速 208
13.5.4 アラブ首長国連邦(UAE) 209
13.5.4.1 スマートガバメントの取り組みと企業の自動化が、多言語AIアシスタントの導入を推進しています 209
13.5.5 カタール 210
13.5.5.1 国家AI戦略とスマートシティへの投資が、コンテキスト認識型アシスタントの導入を後押ししています 210
13.5.6 トルコ 211
13.5.6.1 政府のデジタル化と現地語AIの開発がアシスタントの普及を牽引 211
13.5.7 南アフリカ 212
13.5.7.1 企業のデジタル化と多言語AIへの需要が、各セクターにおけるアシスタントの普及を拡大 212
13.5.8 中東・アフリカのその他の地域 213
13.6 ラテンアメリカ 214
13.6.1 ラテンアメリカ:AIアシスタント市場の推進要因 214
13.6.2 ラテンアメリカ:マクロ経済の見通し 214
13.6.3 ブラジル 219
13.6.3.1 急速なデジタル化とポルトガル語AIの導入が、消費者向けおよび公共サービス分野におけるアシスタントの拡大を牽引しています 219
13.6.4 メキシコ 220
13.6.4.1 カスタマーサービスの自動化とスペイン語AIへの需要が、企業全体でのアシスタント導入を加速させています 220
13.6.5 アルゼンチン 221
13.6.5.1 充実したAI人材基盤とスペイン語によるイノベーションが、特定分野向けアシスタントの開発を支えています 221
13.6.6 その他のラテンアメリカ諸国 222
14 競争環境 223
14.1 概要 223
14.2 主要企業の戦略/競争優位性(2022年~2026年) 223
14.3 売上高分析(2021年~2025年) 225
14.4 市場シェア分析(2025年) 226
14.4.1 市場順位分析(2025年) 227
14.5 製品比較 229
14.5.1 ライティング・コンテンツアシスタントプロバイダー別製品比較分析 229
14.5.2 会議・コラボレーション支援サービスプロバイダー別製品比較分析 231
14.6 企業評価マトリックス:主要プレイヤー、2025年 234
14.6.1 スター企業 234
14.6.2 新興リーダー企業 234
14.6.3 広範な展開を行う主要企業 234
14.6.4 参入企業 234
14.6.5 企業の事業展開:主要企業、2025年 236
14.6.5.1 企業の事業展開 236
14.6.5.2 地域別事業展開 237
14.6.5.3 提供サービス別事業展開 238
14.6.5.4 アプリケーション別事業展開 239
14.6.5.5 エンドユーザー別事業展開 240
14.7 企業評価マトリックス:スタートアップ/中小企業、2025年 241
14.7.1 先進的な企業 241
14.7.2 対応力のある企業 241
14.7.3 活力ある企業 241
14.7.4 スタート地点 241
14.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 243
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 243
14.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 245
14.8 企業評価および財務指標 246
14.9 競争シナリオ 247
14.9.1 製品発売 247
14.9.2 取引 250
15 企業概要 253
15.1 はじめに 253
15.2 主要企業 253
15.2.1 マイクロソフト 253
15.2.1.1 事業概要 253
15.2.1.2 提供製品・ソリューション・サービス 254
15.2.1.3 最近の動向 255
15.2.1.3.1 製品の発売および機能強化 255
15.2.1.3.2 取引 258
15.2.1.4 MnMの見解 262
15.2.1.4.1 主な強み 262
15.2.1.4.2 戦略的選択 262
15.2.1.4.3 弱点および競合上の脅威 262
15.2.2 SALESFORCE 263
15.2.2.1 事業概要 263
15.2.2.2 提供している製品・ソリューション・サービス 264
15.2.2.3 最近の動向 265
15.2.2.3.1 製品の発売および機能強化 265
15.2.2.3.2 契約実績 268
15.2.2.4 MnMの見解 271
15.2.2.4.1 主な強み 271
15.2.2.4.2 戦略的選択 271
15.2.2.4.3 弱点および競合上の脅威 271
15.2.3 GOOGLE 272
15.2.3.1 事業概要 272
15.2.3.2 提供している製品・ソリューション・サービス 273
15.2.3.3 最近の動向 274
15.2.3.3.1 製品の発売および機能強化 274
15.2.3.3.2 提携・買収 276
15.2.3.4 MnMの見解 279
15.2.3.4.1 主な強み 279
15.2.3.4.2 戦略的選択 279
15.2.3.4.3 弱点および競合上の脅威 279
15.2.4 SAP 280
15.2.4.1 事業概要 280
15.2.4.2 提供製品・ソリューション・サービス 281
15.2.4.3 最近の動向 282
15.2.4.3.1 製品の発売および機能強化 282
15.2.4.3.2 契約実績 285
15.2.4.4 MnMの見解 287
15.2.4.4.1 主な強み 287
15.2.4.4.2 戦略的選択 287
15.2.4.4.3 弱点および競合上の脅威 287
15.2.5 ORACLE 288
15.2.5.1 事業概要 288
15.2.5.2 提供している製品・ソリューション・サービス 289
15.2.5.3 最近の動向 290
15.2.5.3.1 製品の発売および機能強化 290
15.2.5.3.2 契約 293
15.2.5.4 MnMの見解 295
15.2.5.4.1 主な強み 295
15.2.5.4.2 戦略的選択 295
15.2.5.4.3 弱点および競合上の脅威 295
15.2.6 ADOBE 296
15.2.6.1 事業概要 296
15.2.6.2 提供している製品・ソリューション・サービス 297
15.2.6.3 最近の動向 298
15.2.6.3.1 製品の発売および機能強化 298
15.2.6.3.2 提携・取引 301
15.2.7 AMAZON (AWS) 303
15.2.7.1 事業概要 303
15.2.7.2 提供している製品・ソリューション・サービス 304
15.2.7.3 最近の動向 305
15.2.7.3.1 製品の発売 305
15.2.7.3.2 取引 308
15.2.8 CISCO 311
15.2.8.1 事業概要 311
15.2.8.2 提供製品・ソリューション・サービス 312
15.2.8.3 最近の動向 313
15.2.8.3.1 製品発売 313
15.2.8.3.2 取引実績 315
15.2.9 SERVICENOW 316
15.2.9.1 事業概要 316
15.2.9.2 提供製品・ソリューション・サービス 317
15.2.9.3 最近の動向 318
15.2.9.3.1 製品の発売 318
15.2.9.3.2 契約実績 321
15.2.10 DROPBOX 323
15.2.10.1 事業概要 323
15.2.10.2 提供している製品・ソリューション・サービス 324
15.2.10.3 最近の動向 324
15.2.10.3.1 製品の発売 324
15.2.10.3.2 取引 327
15.2.11 OPENAI 329
15.2.12 ANTHROPIC 330
15.2.13 ZOOM 331
15.2.14 BOX 332
15.2.15 ATLASSIAN 333
15.2.16 NOTION 334
15.2.17 ASANA 335
15.2.18 MONDAY.COM 336
15.2.19 CLICKUP 337
15.2.20 MIRO 338
15.2.21 SUPERHUMAN (GRAMMARLY) 339
15.2.22 DOCUSIGN 340
15.2.23 LUCID SOFTWARE 341
15.2.24 GAMMA 342
15.2.25 CANVA 343
15.3 スタートアップ/中小企業 344
15.3.1 GLEAN 344
15.3.2 OTTER.AI 345
15.3.3 FIREFLIES.AI 346
15.3.4 FATHOM 347
15.3.5 SCRIBE AI 348
15.3.6 JASPER 349
15.3.7 FULLCAST (COPY.AI) 350
15.3.8 WRITER.COM 351
15.3.9 SYNTHESIA 352
15.3.10 BEAUTIFUL.AI 353
15.3.11 HIVER 354
15.3.12 SUPERNORMAL 355
15.3.13 HYPERWRITE 356
15.3.14 LEARNEO (QUILLBOT) 357
15.3.15 COPYSMITH 358
15.3.16 ABRIDGE 359
15.3.17 DESCRIPT 360
15.3.18 LUMEN5 361
15.3.19 RUNWAY 362
15.3.20 PERPLEXITY AI 363
15.3.21 REGIE.AI 364
16 調査方法論 365
16.1 調査データ 365
16.1.1 二次データ 366
16.1.2 一次データ 366
16.2 データの三角測量 368
16.3 市場規模の推計 369
16.3.1 トップダウン・アプローチ 369
16.3.2 ボトムアップ・アプローチ 370
16.4 市場予測 373
16.5 調査の前提条件 374
16.6 調査の限界 376
17 隣接および関連市場 377
17.1 はじめに 377
17.2 AIエージェント市場 – 2030年までの世界予測 377
17.2.1 市場の定義 377
17.2.2 市場の概要 377
17.2.2.1 AIエージェント市場(提供形態別)
378
17.2.2.2 AIエージェント市場(エージェントシステム別) 379
17.2.2.3 AIエージェント市場(製品タイプ別) 380
17.2.2.4 AIエージェント市場(エージェントの役割別) 381
17.2.2.5 AIエージェント市場(エンドユーザー別) 382
17.2.2.6 AIエージェント市場(地域別) 383
17.3 人工知能(AI)市場 – 2032年までの世界予測 384
17.3.1 市場の定義 384
17.3.2 市場の概要 384
17.3.2.1 業務機能別の人工知能(AI)市場 385
17.3.2.2 エンドユーザー別の人工知能(AI)市場 386
17.3.2.3 地域別の人工知能(AI)市場 387
18 付録 388
18.1 ディスカッション・ガイド 388
18.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 394
18.3 カスタマイズ・オプション 396
18.4 関連レポート 396
18.5 著者情報 397
表1 2021年~2025年の米ドル為替レート 34
表2 AIアシスタント市場に対するポーターの5つの力分析の影響 61
表3 主要国別のGDP変化率(2022年~2031年) 63
表4 AIアシスタント市場:エコシステム 67
表5 主要企業別製品平均販売価格(2025年) 72
表6 用途別平均販売価格(2025年) 73
表7 AIアシスタント市場:主要な会議およびイベントの一覧(2026年~2027年) 74
表8 特許出願件数(2016年~2026年)* 86
表9 AIアシスタント市場における主要特許一覧(2024年~2026年)* 88
表10 北米:規制機関、政府機関、
およびその他の組織 97
表11 欧州:規制機関、政府機関、
およびその他の組織 98
表12 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 98
表13 中東・アフリカ:規制機関、政府機関、
およびその他の組織 99
表14 ラテンアメリカ:規制機関、政府機関、
およびその他の組織 100
表15 AIアシスタント市場におけるグローバル業界標準 106
表16 上位3社のエンタープライズエンドユーザーにおける購買プロセスに対するステークホルダーの影響 110
表17 上位3社のエンタープライズエンドユーザーにおける主要な購入基準 111
表18 AIアシスタント市場:提供形態別、2021年~2025年(百万米ドル) 117
表19 AIアシスタント市場:提供形態別、2026年~2031年(百万米ドル) 118
表20 ライティング・コンテンツアシスタント:AIアシスタント市場、地域別、
2021年~2025年(百万米ドル) 119
表21 ライティング・コンテンツアシスタント:AIアシスタント市場(地域別)、
2026年~2031年(百万米ドル) 119
表22 会議・コラボレーションアシスタント:AIアシスタント市場、地域別、
2021年~2025年(百万米ドル) 120
表23 会議・コラボレーションアシスタント:AIアシスタント市場、地域別、
2026年~2031年(百万米ドル) 120
表24 ナレッジ・リサーチアシスタント:AIアシスタント市場(地域別)、
2021年~2025年(百万米ドル) 121
表25 ナレッジ・リサーチアシスタント:AIアシスタント市場(地域別)、
2026年~2031年 (百万米ドル) 122
表26 スケジュール・カレンダー最適化アシスタント:AIアシスタント市場、
地域別、2021年~2025年(百万米ドル) 123
表27 スケジュール・カレンダー最適化アシスタント: AIアシスタント市場、
地域別、2026年~2031年(百万米ドル) 123
表28 営業・見込み客開拓アシスタント:AIアシスタント市場、地域別、
2021年~2025年(百万米ドル) 124
表29 営業・見込み客開拓アシスタント:AIアシスタント市場、地域別、
2026年~2031年(百万米ドル) 124
表30 開発者生産性向上アシスタント:AIアシスタント市場、
地域別、2021年~2025年(百万米ドル) 125
表31 開発者向け生産性向上アシスタント:AIアシスタント市場、
地域別、2026年~2031年(百万米ドル) 126
表32 プレゼンテーション・デザイン支援ツール:AIアシスタント市場、
地域別、2021年~2025年(百万米ドル) 127
表33 プレゼンテーション・デザイン支援ツール:AIアシスタント市場、
地域別、2026年~2031年 (百万米ドル) 127
表34 分析・表計算アシスタント:AIアシスタント市場、
地域別、2021年~2025年(百万米ドル) 128
表35 分析・表計算アシスタント:AIアシスタント市場、
地域別、2026年~2031年(百万米ドル) 128
表36 AIアシスタント市場、統合タイプ別、2021年~2025年(百万米ドル) 131
表37 AIアシスタント市場:統合タイプ別、2026年~2031年(百万米ドル) 131
表38 スタンドアロン型アシスタント:地域別AIアシスタント市場、
2021–2025年(百万米ドル) 132
表39 スタンドアロン型アシスタント:地域別AIアシスタント市場、
2026–2031年(百万米ドル) 132
表40 SaaSネイティブ型アシスタント:地域別AIアシスタント市場、
2021年~2025年(百万米ドル) 133
表41 SaaSネイティブ型アシスタント:地域別AIアシスタント市場、
2026年~2031年(百万米ドル) 133
表42 ブラウザ拡張機能/プラグイン:AIアシスタント市場(地域別)、
2021年~2025年(百万米ドル) 134
表43 ブラウザ拡張機能/プラグイン:AIアシスタント市場(地域別)、
2026年~2031年(百万米ドル) 134
表44 APIベースのアシスタント:AIアシスタント市場(地域別)、
2021年~2025年(百万米ドル) 135
表45 APIベースのアシスタント:地域別AIアシスタント市場、
2026年~2031年(百万米ドル) 135
表46 ワークスペースアドオン:地域別AIアシスタント市場、
2021年~2025年(百万米ドル) 136
表47 ワークスペース用アドオン:地域別AIアシスタント市場、
2026年~2031年(百万米ドル) 136
表48 用途別AIアシスタント市場、2021年~2025年(百万米ドル) 139
表49 AIアシスタント市場:用途別、2026年~2031年(百万米ドル) 140
表50 AIを活用した執筆・編集:AIアシスタント市場、地域別、
2021年~2025年(百万米ドル) 141
表51 AIを活用した執筆・編集:地域別AIアシスタント市場、
2026年~2031年(百万米ドル) 141
表52 会議の文字起こし・フォローアップ:地域別AIアシスタント市場、2021年~2025年(百万米ドル) 142
表53 会議の文字起こしおよびフォローアップ:地域別AIアシスタント市場、2026年~2031年(百万米ドル) 142
表54 知識検索・文書検索:AIアシスタント市場、
地域別、2021年~2025年(百万米ドル) 143
表55 知識検索・文書検索:AIアシスタント市場、
地域別、2026年~2031年 (百万米ドル) 143
表56 スケジュール管理および業務優先順位付け:AIアシスタント市場、
地域別、2021年~2025年(百万米ドル) 144
表57 スケジュール管理および業務優先順位付け:AIアシスタント市場、
地域別、2026–2031年(百万米ドル) 144
表58 見込み客とのエンゲージメントおよびメールシーケンス:AIアシスタント市場、
地域別、2021–2025年(百万米ドル) 145
表59 見込み客とのエンゲージメントおよびメールシーケンス: AIアシスタント市場、
地域別、2026年~2031年(百万米ドル) 145
表60 コード補完・レビュー:AIアシスタント市場、地域別、
2021年~2025年(百万米ドル) 146
表61 コード補完およびレビュー:地域別AIアシスタント市場、
2026年~2031年(百万米ドル) 146
表62 プレゼンテーションおよびナラティブデザイン:地域別AIアシスタント市場、
2021年~2025年(百万米ドル) 147
表63 プレゼンテーションおよびナラティブデザイン:AIアシスタント市場、地域別、
2026年~2031年(百万米ドル) 147
表64 データ探索およびスプレッドシートAI:AIアシスタント市場、地域別
21年~2025年(百万米ドル) 148
表 65 データ探索およびスプレッドシート AI:地域別 AI アシスタント市場、2026–2031 年(百万米ドル) 148
表 66 その他の用途:AIアシスタント市場(地域別、2021年~2025年)(百万米ドル) 149
表 67 その他の用途:AIアシスタント市場(地域別、
2026年~2031年)(百万米ドル) 149
表68 AIアシスタント市場:エンドユーザー別、2021年~2025年(百万米ドル) 152
表69 AIアシスタント市場:エンドユーザー別、2026年~2031年(百万米ドル) 152
表70 個人エンドユーザー:AIアシスタント市場(地域別)、
2021–2025年(百万米ドル) 152
表71 個人エンドユーザー:AIアシスタント市場(地域別)、
2026–2031年(百万米ドル) 153
表72 AIアシスタント市場:企業別、2021年~2025年(百万米ドル) 154
表73 AIアシスタント市場:企業別、2026年~2031年(百万米ドル) 154
表74 BFSI:AIアシスタント市場、地域別、2021年~2025年(百万米ドル) 155
表75 BFSI:AIアシスタント市場、地域別、2026年~2031年(百万米ドル) 155
表76 電気通信:AIアシスタント市場、地域別、
2021–2025年(百万米ドル) 156
表77 電気通信:AIアシスタント市場、地域別、
2026–2031年 (百万米ドル) 156
表78 政府・公共部門:AIアシスタント市場、地域別、
2021年~2025年(百万米ドル) 157
表79 政府・公共部門:AIアシスタント市場(地域別)、
2026年~2031年(百万米ドル) 157
表80 医療・ライフサイエンス:AIアシスタント市場(地域別)、
2021年~2025年(百万米ドル) 158
表81 ヘルスケア・ライフサイエンス:地域別AIアシスタント市場、
2026年~2031年(百万米ドル) 158
表82 製造業:地域別AIアシスタント市場、2021年~2025年(百万米ドル) 159
表83 製造業:AIアシスタント市場(地域別、2026年~2031年)(百万米ドル) 159
表84 メディア・エンターテインメント:AIアシスタント市場(地域別、
2021年~2025年)(百万米ドル) 160
表85 メディア・エンターテインメント:AIアシスタント市場(地域別)、
2026年~2031年(百万米ドル) 160
表86 小売・Eコマース:AIアシスタント市場(地域別)、
2021年~2025年(百万米ドル) 161
表87 小売・Eコマース:AIアシスタント市場(地域別)、
2026年~2031年(百万米ドル) 161
表88 テクノロジープロバイダー:AIアシスタント市場(地域別)、
2021年~2025年(百万米ドル) 162
表89 テクノロジープロバイダー:AIアシスタント市場、地域別、
2026年~2031年(百万米ドル) 162
表90 プロフェッショナルサービスプロバイダー:AIアシスタント市場、地域別、
2021年~2025年(百万米ドル) 163
表91 専門サービスプロバイダー:AIアシスタント市場、地域別、
2026年~2031年(百万米ドル) 163
表92 教育:AIアシスタント市場、地域別、2021年~2025年(百万米ドル) 164
表93 教育分野:AIアシスタント市場、地域別、2026年~2031年(百万米ドル) 164
表94 その他の企業:AIアシスタント市場、地域別、
2021年~2025年 (百万米ドル) 165
表95 その他の企業:AIアシスタント市場、地域別、
2026年~2031年(百万米ドル) 165
表96 AIアシスタント市場、地域別、2021年~2025年(百万米ドル) 168
表97 地域別AIアシスタント市場、2026年~2031年(百万米ドル) 168
表98 北米:提供形態別AIアシスタント市場、
2021年~2025年(百万米ドル) 170
表99 北米:AIアシスタント市場、提供形態別、
2026年~2031年(百万米ドル) 171
表100 北米:AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 171
表101 北米:AIアシスタント市場、統合タイプ別、
2026年~2031年(百万米ドル) 171
表102 北米:AIアシスタント市場、用途別、
2021年~2025年(百万米ドル) 172
表103 北米:AIアシスタント市場、用途別、
2026年~2031年(百万米ドル) 172
表104 北米:AIアシスタント市場、エンドユーザー別、
2021年~2025年(百万米ドル) 172
表105 北米:AIアシスタント市場、エンドユーザー別、
2026年~2031年(百万米ドル) 173
表106 北米:AIアシスタント市場(企業別)、
2021年~2025年(百万米ドル) 173
表107 北米:AIアシスタント市場(企業別)、
2026年~2031年(百万米ドル) 173
表108 北米:AIアシスタント市場(国別)、
2021年~2025年(百万米ドル) 174
表109 北米:AIアシスタント市場(国別)、
2026年~2031年(百万米ドル) 174
表110 米国:AIアシスタント市場(統合タイプ別)、2021年~2025年(百万米ドル) 174
表111 米国:AIアシスタント市場(統合タイプ別)、2026年~2031年(百万米ドル) 175
表112 カナダ:AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 175
表113 カナダ:AIアシスタント市場、統合タイプ別、
2026年~2031年(百万米ドル) 176
表114 欧州:AIアシスタント市場、提供形態別、2021年~2025年(百万米ドル) 177
表115 欧州:AIアシスタント市場、提供形態別、2026年~2031年 (百万米ドル) 177
表116 欧州:AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 178
表117 欧州:AIアシスタント市場、統合タイプ別、
2026年~2031年 (百万米ドル) 178
表118 欧州:AIアシスタント市場、用途別、2021年~2025年(百万米ドル) 178
表119 欧州:AIアシスタント市場、用途別、2026年~2031年 (百万米ドル) 179
表120 欧州:AIアシスタント市場、エンドユーザー別、2021年~2025年(百万米ドル) 179
表121 欧州:AIアシスタント市場、エンドユーザー別、2026年~2031年(百万米ドル) 179
表122 欧州:AIアシスタント市場(企業別)、2021年~2025年(百万米ドル) 180
表123 欧州:AIアシスタント市場(企業別)、2026年~2031年(百万米ドル) 180
表124 欧州:AIアシスタント市場(国別)、2021年~2025年(百万米ドル) 181
表 125 欧州:AIアシスタント市場(国別)、2026年~2031年(百万米ドル) 181
表 126 英国:AIアシスタント市場(統合タイプ別)、2021年~2025年(百万米ドル) 182
表127 英国:AIアシスタント市場(統合タイプ別)、2026–2031年(百万米ドル) 182
表128 ドイツ:AIアシスタント市場(統合タイプ別)、
2021–2025年(百万米ドル) 183
表129 ドイツ:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 183
表130 フランス:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 184
表131 フランス:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 184
表132 イタリア:AIアシスタント市場(統合タイプ別)、2021年~2025年(百万米ドル) 185
表133 イタリア:AIアシスタント市場(統合タイプ別)、2026年~2031年 (百万米ドル) 185
表134 スペイン:AIアシスタント市場、統合タイプ別、2021年~2025年(百万米ドル) 186
表135 スペイン:AIアシスタント市場、統合タイプ別、2026年~2031年 (百万米ドル) 186
表136 オランダ:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 187
表137 オランダ:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 187
表138 その他の欧州諸国: AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 188
表139 その他の欧州諸国:AIアシスタント市場、統合タイプ別、
2026年~2031年 (百万米ドル) 188
表140 アジア太平洋地域:AIアシスタント市場(提供形態別)、2021年~2025年(百万米ドル) 190
表141 アジア太平洋地域:AIアシスタント市場(提供形態別)、2026年~2031年(百万米ドル) 191
表142 アジア太平洋地域:AIアシスタント市場(統合タイプ別)、
2021年~2025年 (百万米ドル) 191
表143 アジア太平洋地域:AIアシスタント市場、統合タイプ別、
2026年~2031年(百万米ドル) 191
表144 アジア太平洋地域:AIアシスタント市場(用途別)、
2021年~2025年(百万米ドル) 192
表145 アジア太平洋地域:AIアシスタント市場(用途別)、
2026年~2031年(百万米ドル) 192
表146 アジア太平洋地域:AIアシスタント市場、エンドユーザー別、2021年~2025年(百万米ドル) 192
表147 アジア太平洋地域:AIアシスタント市場、エンドユーザー別、2026年~2031年(百万米ドル) 193
表148 アジア太平洋地域:AIアシスタント市場、企業別、2021年~2025年(百万米ドル) 193
表149 アジア太平洋地域:AIアシスタント市場、企業別、2026年~2031年 (百万米ドル) 193
表150 アジア太平洋地域:AIアシスタント市場、国別、2021年~2025年(百万米ドル) 194
表151 アジア太平洋地域:AIアシスタント市場、国別、2026年~2031年 (百万米ドル) 194
表 152 中国:AIアシスタント市場、統合タイプ別、2021年~2025年(百万米ドル) 195
表153 中国:AIアシスタント市場(統合タイプ別)、2026年~2031年(百万米ドル) 195
表154 インド:AIアシスタント市場(統合タイプ別)、2021年~2025年 (百万米ドル) 196
表155 インド:AIアシスタント市場、統合タイプ別、2026年~2031年(百万米ドル) 196
表156 日本:AIアシスタント市場、統合タイプ別、2021年~2025年 (百万米ドル) 197
表157 日本:AIアシスタント市場、統合タイプ別、2026年~2031年(百万米ドル) 197
表158 韓国:AIアシスタント市場(統合タイプ別)、
2021–2025年(百万米ドル) 198
表159 韓国:AIアシスタント市場(統合タイプ別)、
2026–2031年(百万米ドル) 198
表160 シンガポール:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 199
表161 シンガポール:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 199
表162 オーストラリアおよびニュージーランド:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 200
表163 オーストラリア・ニュージーランド:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 200
表164 アジア太平洋地域(その他):AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 201
表165 アジア太平洋地域(その他):AIアシスタント市場、統合タイプ別、
2026年~2031年(百万米ドル) 201
表166 中東・アフリカ:AIアシスタント市場(提供形態別)、
2021年~2025年(百万米ドル) 203
表167 中東・アフリカ:AIアシスタント市場、提供形態別、
2026年~2031年(百万米ドル) 203
表168 中東・アフリカ:AIアシスタント市場、統合タイプ別、
2021年~2025年 (百万米ドル) 204
表 169 中東・アフリカ:AIアシスタント市場、統合タイプ別、
2026年~2031年(百万米ドル) 204
表 170 中東・アフリカ:AIアシスタント市場(用途別)、
2021年~2025年(百万米ドル) 204
表 171 中東・アフリカ:AIアシスタント市場(用途別)、
2026年~2031年 (百万米ドル) 205
表172 中東・アフリカ:AIアシスタント市場、エンドユーザー別、
2021–2025年(百万米ドル) 205
表173 中東・アフリカ: AIアシスタント市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 205
表174 中東・アフリカ:AIアシスタント市場(企業別)、
2021年~2025年(百万米ドル) 206
表175 中東・アフリカ:AIアシスタント市場(企業別)、
2026年~2031年 (百万米ドル) 206
表176 中東・アフリカ:AIアシスタント市場、国別、
2021年~2025年(百万米ドル) 207
表 177 中東・アフリカ:AIアシスタント市場(国別)、
2026年~2031年(百万米ドル) 207
表 178 サウジアラビア:AIアシスタント市場(統合タイプ別)、
2021年~2025年 (百万米ドル) 208
表179 サウジアラビア:AIアシスタント市場、統合タイプ別、
2026年~2031年(百万米ドル) 208
表180 アラブ首長国連邦(UAE):AIアシスタント市場(統合タイプ別、2021年~2025年)(百万米ドル) 209
表181 アラブ首長国連邦(UAE):AIアシスタント市場、統合タイプ別、2026年~2031年(百万米ドル) 209
表182 カタール:AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 210
表183 カタール:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 210
表184 トルコ:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 211
表185 トルコ:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 211
表186 南アフリカ:AIアシスタント市場(統合タイプ別)、
2021–2025年(百万米ドル) 212
表187 南アフリカ:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 212
表188 中東・アフリカのその他の地域:AIアシスタント市場、統合タイプ別、2021年~2025年(百万米ドル) 213
表189 中東・アフリカのその他の地域:AIアシスタント市場(統合タイプ別)、2026年~2031年(百万米ドル) 213
表190 ラテンアメリカ:AIアシスタント市場(提供形態別)、
2021年~2025年(百万米ドル) 215
表191 ラテンアメリカ:AIアシスタント市場(提供形態別)、
2026年~2031年(百万米ドル) 215
表192 ラテンアメリカ:AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 215
表193 ラテンアメリカ:AIアシスタント市場、統合タイプ別、
2026年~2031年(百万米ドル) 216
表194 ラテンアメリカ:AIアシスタント市場(用途別)、
2021年~2025年(百万米ドル) 216
表195 ラテンアメリカ:AIアシスタント市場(用途別)、
2026年~2031年(百万米ドル) 216
表196 ラテンアメリカ:AIアシスタント市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 217
表197 ラテンアメリカ:AIアシスタント市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 217
表198 ラテンアメリカ:AIアシスタント市場(企業別)、
2021年~2025年 (百万米ドル) 217
表199 ラテンアメリカ:AIアシスタント市場、企業別、
2026年~2031年(百万米ドル) 218
表200 ラテンアメリカ:AIアシスタント市場、国別、2021年~2025年 (百万米ドル) 218
表 201 ラテンアメリカ:AIアシスタント市場(国別)、2026年~2031年(百万米ドル) 218
表 202 ブラジル:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 219
表 203 ブラジル:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 219
表204 メキシコ:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 220
表205 メキシコ:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 220
表 206 アルゼンチン:AIアシスタント市場(統合タイプ別)、
2021年~2025年(百万米ドル) 221
表 207 アルゼンチン:AIアシスタント市場(統合タイプ別)、
2026年~2031年 (百万米ドル) 221
表 208 ラテンアメリカその他:AIアシスタント市場、統合タイプ別、
2021年~2025年(百万米ドル) 222
表 209 ラテンアメリカその他地域:AIアシスタント市場(統合タイプ別)、
2026年~2031年(百万米ドル) 222
表 210 主要AIアシスタントベンダーが採用した戦略の概要、
2022年~2026年 223
表 211 AIアシスタント市場:競争の激しさ 227
表 212 AIアシスタント市場:地域別展開状況 237
表 213 AIアシスタント市場:製品・サービス別展開状況 238
表214 AIアシスタント市場:アプリケーションの展開状況 239
表215 AIアシスタント市場:エンドユーザーの展開状況 240
表216 AIアシスタント市場:主要なスタートアップ/中小企業(2025年) 243
表217 AIアシスタント市場:主要スタートアップ/中小企業の競合ベンチマーク 245
表218 AIアシスタント市場:製品リリース(2022年1月~2026年9月) 247
表219 AIアシスタント市場: 取引動向(2022年1月~2026年9月) 250
表220 マイクロソフト:企業概要 253
表221 マイクロソフト:提供製品・ソリューション・サービス 254
表222 マイクロソフト:製品の発売および機能強化 255
表 223 マイクロソフト:取引実績 258
表 224 セールスフォース:会社概要 263
表 225 セールスフォース:提供製品・ソリューション・サービス 264
表 226 セールスフォース:製品の発売および機能強化 265
表 227 セールスフォース:取引実績 268
表 228 グーグル:会社概要 272
表 229 Google:提供している製品・ソリューション・サービス 273
表 230 Google:製品の発売および機能強化 274
表 231 Google:取引実績 276
表 232 SAP:会社概要 280
表 233 SAP:提供している製品・ソリューション・サービス 281
表 234 SAP:製品の発売および機能強化 282
表 235 SAP:取引実績 285
表 236 オラクル:会社概要 288
表 237 オラクル:提供製品・ソリューション・サービス 289
表 238 オラクル:製品の発売および機能強化 290
表 239 オラクル:取引実績 293
表 240 アドビ:会社概要 296
表 241 アドビ:提供製品・ソリューション・サービス 297
表 242 アドビ:製品のリリースおよび機能強化 298
表 243 アドビ:取引 301
表 244 アマゾン(AWS):会社概要 303
表 245 アマゾン(AWS):提供製品・ソリューション・サービス 304
表 246 アマゾン(AWS):製品リリース 305
表247 アマゾン(AWS):取引事例 308
表248 シスコ:会社概要 311
表249 シスコ:提供製品・ソリューション・サービス 312
表250 シスコ:新製品リリース 313
表 251 シスコ:取引事例 315
表 252 サービスナウ:会社概要 316
表 253 SERVICENOW:提供している製品・ソリューション・サービス 317
表 254 SERVICENOW:製品の発売 318
表 255 SERVICENOW:取引実績 321
表 256 DROPBOX:会社概要 323
表257 DROPBOX:提供製品・ソリューション・サービス 324
表258 DROPBOX:製品リリース 324
表259 DROPBOX:取引実績 327
表260 主要参加企業一覧 367
表 261 因子分析 373
表 262 AIエージェント市場:提供形態別、2020年~2024年(百万米ドル) 378
表 263 AIエージェント市場:提供形態別、2025年~2030年 (百万米ドル) 378
表264 AIエージェント市場:エージェントシステム別、2020年~2024年(百万米ドル) 379
表265 AIエージェント市場:エージェントシステム別、2025年~2030年 (百万米ドル) 379
表 266 AIエージェント市場、製品タイプ別、2020年~2024年(百万米ドル) 380
表 267 AIエージェント市場:製品タイプ別、2025年~2030年(百万米ドル) 380
表 268 AIエージェント市場:エージェントの役割別、2020年~2024年(百万米ドル) 381
表 269 AIエージェント市場:エージェントの役割別、2025年~2030年(百万米ドル) 382
表 270 AIエージェント市場:エンドユーザー別、2020年~2024年(百万米ドル) 382
表271 AIエージェント市場、エンドユーザー別、2025年~2030年(百万米ドル) 383
表272 AIエージェント市場、地域別、2020年~2024年 (百万米ドル) 383
表 273 AIエージェント市場、地域別、2025年~2030年(百万米ドル) 384
表274 人工知能市場、業務機能別、
2020年~2024年(10億米ドル) 385
表275 人工知能市場、業務機能別、
2025年~2032年 (10億米ドル) 385
表276 人工知能市場:エンドユーザー別、2020年~2024年(10億米ドル) 386
表277 人工知能市場:エンドユーザー別、2025年~2032年(10億米ドル) 386
表278 地域別人工知能市場、2020年~2024年(10億米ドル) 387
表279 地域別人工知能市場、2025年~2032年(10億米ドル) 387









