主な市場動向と洞察
- 疾患別:2025年には、湿性加齢黄斑変性(AMD)セグメントが91.0%という最大の市場シェアを占めました。
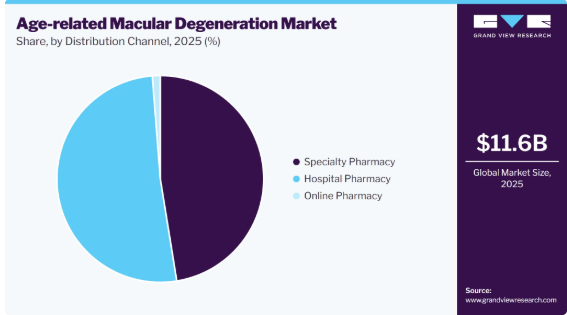
- 流通チャネル別:2025年には、病院薬局セグメントが51.3%という最大の市場シェアを占めました。
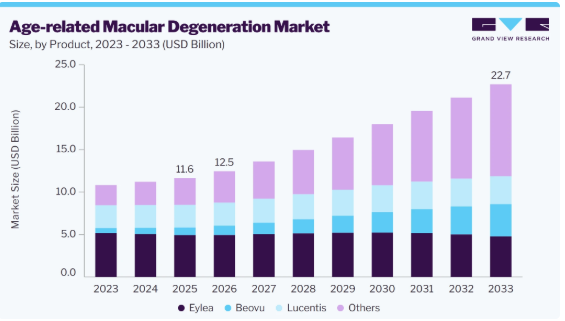
- 製品別:2025年には、アイレア(Eylea)セグメントが42.4%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア53.9%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:116億米ドル
- 2026年の推定市場規模:125億米ドル
- 2033年までの予測市場規模:227億米ドル
- CAGR(2026年~2033年):9.0%
この市場は、疾患に対する認識の高まり、光干渉断層撮影(OCT)などの網膜画像診断技術の進歩、および専門的な眼科医療サービスへのアクセス拡大に支えられており、これにより早期診断と適時の治療が可能となっています。抗血管内皮増殖因子(抗VEGF)療法は、新生血管性(湿性)加齢黄斑変性(AMD)の標準治療であり続けていますが、補体経路阻害剤の導入により、乾性AMDにおける地理的萎縮の治療選択肢が拡大しています。徐放性薬物送達システム、遺伝子治療、および新規生物学的製剤に関する継続的な研究により、開発パイプラインが強化され、治療負担の軽減というニーズに対応しています。同時に、医療費の増加、発展途上国における網膜医療インフラの拡充、および製薬・バイオテクノロジー企業による眼科分野への参入拡大が、先進国および新興地域の双方において着実な市場成長を支えています。
市場の集中度と特徴
この市場は、長時間作用型抗VEGF療法、地理的萎縮に対する補体阻害剤、遺伝子治療、および持続性薬物送達プラットフォームの開発に牽引され、高いレベルの革新性を示しています。継続的な臨床研究により、湿性および乾性AMDの両方に対する治療選択肢が拡大しています。
広範な臨床試験要件、厳格な規制承認プロセス、複雑な生物製剤の製造、多額の研究開発投資、および長期的な安全性・有効性データの必要性により、参入障壁は高いものとなっています。
米国FDA、欧州委員会、その他の各国規制当局は、有効性、安全性、および製造品質に関する包括的な臨床的エビデンスを求めています。市販後調査および医薬品安全性監視の要件も、製品開発のスケジュールに影響を及ぼしています。
加齢黄斑変性(AMD)において、承認済みの薬物療法に代わる選択肢は限られています。栄養補助食品や低視力リハビリテーションは、特定の患者における疾患管理を支援する可能性はありますが、湿性AMDや地理的萎縮に対する疾患修飾療法に取って代わることはできません。
網膜医療のインフラ、眼科専門医療サービス、および高度な診断技術へのアクセスが継続的に改善される中、各社はアジア太平洋地域、ラテンアメリカ、中東において、製品の承認取得と商業活動を拡大しています。
アナリストの見解
この市場は、網膜疾患の有病率の増加、高齢化、および眼科用医薬品開発の継続的な進展によって支えられています。抗VEGF療法は依然として湿性加齢黄斑変性の主要な治療選択肢であり、一方、補体阻害剤は地理的萎縮の治療選択肢を拡大させています。製薬各社は、治療期間の延長と患者管理の改善を図るため、長時間作用型生物製剤、持続性薬物送達システム、遺伝子治療、およびバイオシミラーへの投資を進めています。光干渉断層撮影(OCT)、人工知能(AI)を活用した網膜画像診断、および早期診断の進歩が、適時の介入を支えています。主要市場における規制当局の承認や継続的な臨床研究が、製品の入手可能性とポートフォリオの拡大に寄与しています。新興経済国においても、医療インフラや眼科センターへの投資を通じて、網膜医療サービスの質が向上しています。競争は今後も、臨床転帰の改善、治療負担の軽減、地理的カバー範囲の拡大、および加齢黄斑変性の各段階におけるアンメットニーズに対応する治療法の開発に焦点が当てられると予想されます。
製品インサイト
「アイレア(Eylea)」は、新生血管性(湿性)加齢黄斑変性症に対する標準的な抗VEGF療法としての確固たる地位と、主要な医療市場における広範な採用により、2025年には売上高シェア42.4%を占め、市場を席巻しました。本製品は、視力の持続的な改善と長期的な疾患コントロールを実証する広範な臨床エビデンスに裏付けられており、網膜専門医の間で好まれる治療選択肢となっています。適格な患者に対して治療間隔の延長を可能にする高用量製剤を含む、複数の投与レジメンが利用可能であることから、硝子体内注射の頻度が減少し、患者の服薬遵守率が向上しました。広範な規制当局の承認により保険適用が確立され、医師による長年にわたる熟知が、病院や専門眼科クリニックにおける本製品の採用をさらに強化しています。さらに、加齢に伴う網膜疾患の有病率の増加、網膜画像診断技術へのアクセス拡大、および専門的な眼科医療サービスの拡充が、世界市場における本製品の主導的地位を継続的に支えています。
Beovuセグメントは、投与間隔を延長しつつ効果的な疾患管理を実現する治療法への需要の高まりに牽引され、予測期間中に19.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。本製品は、適切な患者において硝子体内注射や通院の頻度を低減しつつ、個別化された治療戦略を支援するため、網膜専門医の間で受け入れが進んでいます。「治療・延長(treat-and-extend)」プロトコルの採用拡大、高度な網膜画像診断技術による新生血管性加齢黄斑変性(neovascular AMD)の診断増加、および早期介入に対する認識の高まりが、このセグメントの成長に寄与しています。網膜専門医療サービスの継続的な拡大、先進国および新興市場における製品の入手可能性の向上、そして長期的な臨床エビデンスに裏打ちされた医師の信頼感の高まりが、採用をさらに強化すると予想されます。医療提供者が視機能の維持を図りつつ治療負担の軽減に注力する中、Beovuは予測期間を通じて着実な成長を遂げると見込まれます。
疾患の概要
2025年には、滲出性加齢黄斑変性(湿性AMD)が市場を支配し、91.0%という最大の売上シェアを占めると見込まれています。これは、新生血管性疾患に伴う高い治療利用率と、抗血管内皮増殖因子(anti-VEGF)療法の広範な採用に牽引されたものです。湿性AMDの患者は、視機能を維持するために継続的な疾患モニタリング、繰り返しの硝子体内注射、および定期的な網膜画像診断を必要とするため、患者1人あたりの治療費は乾性AMDよりも大幅に高くなります。また、このセグメントは、複数の承認済み生物学的製剤の治療法の利用可能性、確立された臨床治療ガイドライン、および先進医療市場における広範な保険適用からも恩恵を受けています。光干渉断層撮影(OCT)の利用拡大、網膜専門医へのアクセス改善、および「治療・延長(treat-and-extend)」プロトコルの採用拡大が、治療の利用を後押しし続けています。さらに、高齢人口の増加と新生血管性AMDの有病率の上昇が、長期的な薬物療法に対する持続的な需要を牽引しており、世界市場におけるこのセグメントの主導的地位を強化しています。
乾性AMDセグメントは、地理的萎縮に対する疾患修飾療法の利用拡大と、網膜疾患研究の継続的な進歩に牽引され、予測期間中に25.3%という最も高い年平均成長率(CAGR)を記録すると見込まれています。このセグメントは、治療選択肢が栄養補助や支持療法の枠を超えて拡大したことにより、臨床管理の転換の恩恵を受けています。早期診断に対する意識の高まり、網膜画像診断技術の利用拡大、および地理的萎縮の識別精度の向上は、主要な医療市場全体における治療法の採用を後押ししています。製薬会社やバイオテクノロジー企業も、乾性AMDに関連する大きなアンメット・メディカル・ニーズに対応するため、補体経路阻害剤、遺伝子治療、再生医療への投資を拡大しています。さらに、臨床研究の拡大、医師の認識向上、および新たに利用可能となった治療法に対する患者の適応範囲の拡大により、乾性AMDセグメントにおける長期的な成長機会が強化されると予想されます。
流通チャネルに関する洞察
2025年には、病院薬局が市場を支配し、売上高シェアの51.3%を占めました。これは、硝子体内療法の投与要件によるもので、同療法は主に、訓練を受けた専門医の監督下にある病院の眼科部門や網膜専門クリニックで実施されています。病院薬局は、コールドチェーンの要件や無菌操作プロトコルの遵守を確保しつつ、生物学的製剤の調達、保管、調剤、および投与において中心的な役割を果たしています。また、このセグメントは、定期的な診察時の治療計画や疾患モニタリングを支援する、光干渉断層撮影(OCT)を含む高度な網膜画像診断技術の普及からも恩恵を受けています。さらに、専門の眼科センターでの治療を希望する患者の増加、網膜医療インフラの拡充、および長時間作用型生物学的製剤の使用拡大により、病院薬局への需要は引き続き高まっています。多職種連携によるケアの調整、治療の継続性の維持、そして複雑な生物学的製剤の在庫管理を行う能力が、市場における病院薬局の主導的な地位をさらに強固なものとしています。
専門薬局セグメントは、特殊な保管、取り扱い、および患者支援サービスを必要とする高付加価値の眼科用バイオ医薬品の流通拡大に牽引され、予測期間中に10.1%という最も高い年平均成長率(CAGR)を記録すると見込まれています。専門薬局は、保険償還の調整、事前承認、患者カウンセリング、服薬遵守のモニタリング、および治療管理を支援することでその役割を拡大しており、進行性加齢黄斑変性(AMD)に対する先進的な治療へのアクセスを向上させています。また、このセグメントは、治療の中断を防ぎ、薬剤へのタイムリーなアクセスを確保するために、専門薬局、眼科医、その他の医療提供者間の連携が強化されていることからも恩恵を受けています。デジタル患者支援プラットフォーム、遠隔ケア調整、および専門薬局管理プログラムの導入拡大も、このセグメントの成長をさらに後押ししています。さらに、個別化された治療経路への需要の高まりや患者エンゲージメントの向上により、予測期間中、加齢黄斑変性の長期管理における専門薬局の役割が強化されると予想されます。
地域別分析
北米は、同地域の高齢人口の多さ、網膜疾患の高い有病率、そして確立された眼科医療インフラに牽引され、2025年には加齢黄斑変性市場で53.9%という最大のシェアを占めました。この市場は、光干渉断層撮影(OCT)や眼底画像診断を含む先進的な網膜画像診断技術の広範な導入の恩恵を受けており、これらは早期診断と適時の疾患管理を可能にしています。抗VEGF療法の積極的な活用や、地理的萎縮に対する新たな治療選択肢の増加が、同地域全体の市場成長を引き続き支えています。さらに、有利な保険償還制度、高い医療費支出、網膜専門医への幅広いアクセスにより、患者の診断および長期治療へのアクセスが向上しています。大手製薬会社やバイオテクノロジー企業の進出、継続的な臨床研究、そして長時間作用型バイオ医薬品、遺伝子治療、持続型薬物送達システムなどの革新的な治療法への継続的な投資が、この地域の市場をさらに強化しています。加齢に伴う視力低下に対する認識の高まりや、高齢者における定期的な眼科検診の普及も、北米全域における加齢黄斑変性(AMD)の診断および治療に対する持続的な需要に寄与しています。
米国の加齢黄斑変性市場の動向
加齢黄斑変性市場は、同国の強力な臨床研究エコシステムと、革新的な網膜治療法が日常的な眼科診療に急速に導入されていることによって牽引されています。米国は、長時間作用型バイオ医薬品、補体阻害剤、遺伝子治療、および持続型薬物送達技術を評価する主要な臨床試験の実施拠点であり、先進的な治療選択肢の早期提供を支えています。また、この市場は、学術医療センターや専門の網膜研究所が集中していることからも恩恵を受けており、これらが新しい治療プロトコルや先進的な網膜画像診断技術の導入を促進しています。製薬会社、研究機関、眼科ネットワーク間の連携が深まるにつれ、治療法の革新が加速し、臨床転帰の改善が進んでいます。さらに、実世界データや進化する臨床ガイドラインに裏打ちされた個別化治療アプローチの利用拡大により、長期的な疾患管理が最適化されています。眼科研究、デジタル網膜画像診断、および人工知能(AI)を活用した疾患モニタリングへの継続的な投資は、米国市場をさらに強化し、加齢黄斑変性治療薬に対する持続的な需要を支えています。
欧州の加齢黄斑変性市場の動向
欧州の加齢黄斑変性市場は、同地域における統合的な眼科医療サービス、標準化された臨床管理、および革新的な網膜治療法の継続的な導入への強い重視によって牽引されています。この市場は、欧州主要各国にある専門の眼科センターを通じて、適時の診断と治療を可能にする確立された紹介体制の恩恵を受けています。地理的萎縮に対する補体阻害剤の利用可能性が高まっていることに加え、新生血管性加齢黄斑変性に対する抗VEGF療法の継続的な使用により、疾患のさまざまな段階にある患者に対する治療選択肢が拡大しています。また、欧州には、長時間作用型生物製剤、持続性薬物送達システム、遺伝子治療など、先進的な眼科治療法の評価と導入を支援する、十分に整備された規制および臨床研究環境が整っています。さらに、学術機関、医療提供者、製薬会社間の共同研究イニシアチブにより、網膜疾患の管理におけるイノベーションが加速し続けています。デジタル眼科、人工知能(AI)を活用した網膜画像診断、および遠隔眼科サービスへの投資拡大は、診断効率をさらに向上させ、同地域全体における加齢黄斑変性治療への持続的な需要を支えています。
英国の加齢黄斑変性市場は、国民保健サービス(NHS)の下で実施されている、全国的に調整された眼科サービスと標準化された患者管理プロトコルによって牽引されています。この市場は、国立医療・介護優秀性研究所(NICE)によって確立された明確な紹介および治療プロトコルの恩恵を受けており、これにより、医療施設を問わずエビデンスに基づく治療への一貫したアクセスが可能となっています。また、英国では網膜疾患の早期発見のために地域眼科検眼士の活用を拡大しており、加齢黄斑変性が疑われる患者を速やかに病院の眼科診療に紹介できるようになっています。さらに、遠隔モニタリング診療の導入や、地域眼科医療提供者と病院の網膜専門医との間の共同ケアモデルの導入により、患者の経過観察が改善されると同時に、専門医療サービスへの負担が軽減されています。継続的な人材育成、眼科医療サービスの近代化への投資、および網膜疾患管理能力の向上に向けた取り組みが、英国全土における加齢黄斑変性の診断と治療に対する持続的な需要をさらに支えています。
ドイツの加齢黄斑変性市場は、適時の診断と長期的な疾患管理を支える、同国における診療所を拠点とする眼科医や専門の網膜クリニックの強力なネットワークによって牽引されています。ドイツは欧州でも最大級の外来眼科医療システムを有しており、AMD患者が網膜検査や定期的な硝子体内治療を広く受けられる環境が整っています。また、この市場は、規制当局の承認後に革新的な眼科治療法が早期に導入されている点からも恩恵を受けており、これは体系的な医療技術評価と臨床現場への効率的な統合によって支えられています。さらに、ドイツの確立された医療機器および眼科画像診断産業は、疾患のモニタリングや治療計画の改善につながる先進的な診断技術の導入を促進しています。大学病院、網膜研究センター、および業界パートナー間の強力な連携により、臨床研究や実世界エビデンスの創出が引き続き進められています。精密眼科医療、デジタルヘルスケアソリューション、および近代的な網膜ケアインフラへの継続的な投資が、ドイツにおける市場の持続的な成長をさらに支えています。
フランスの加齢黄斑変性(AMD)市場は、高齢化社会における視力障害の予防と視機能の維持に重点を置いた同国の強力な公衆衛生政策によって牽引されています。この市場は、AMDの包括的な診断、治療、および長期的な経過観察を支える、病院の眼科部門や民間の網膜専門医からなる広範なネットワークの恩恵を受けています。フランスでは、網膜疾患の多職種連携による管理を促進する体系的なケアパスが確立されており、眼科医、プライマリケア医、地域医療提供者間の連携が改善されています。さらに、同国が眼科レジストリや観察研究に積極的に参加していることは、実世界臨床データの生成に寄与しており、治療戦略の最適化と患者の長期的な転帰の向上を支えています。網膜疾患研究への投資拡大、外来眼科サービスの拡充、および患者の経過観察のためのデジタルヘルスツールのより広範な導入により、AMDケアの提供体制はさらに強化されています。これらの要因は、先進的な網膜治療へのアクセスを改善しつつ、フランスにおける市場の持続的な成長を引き続き支えています。
アジア太平洋地域の加齢黄斑変性市場の動向
アジア太平洋地域の加齢黄斑変性市場は、急速に拡大する高齢者人口、眼科医療へのアクセス改善、および発展途上国と先進国を問わず網膜疾患管理への投資増加に牽引され、予測期間中に10.5%という最も高い年平均成長率(CAGR)を記録すると予測されています。この市場は、専門の眼科病院の拡大、先進的な網膜画像診断技術の普及、および新生血管性加齢黄斑変性に対する抗VEGF療法の採用拡大の恩恵を受けています。同地域の各国政府や医療機関は、眼の健康プログラムを強化し、加齢に伴う視覚障害の早期発見を促進する取り組みに投資することで、適時の診断と治療を支援しています。さらに、医療費の増加、いくつかの国における医療保険適用範囲の拡大、および網膜疾患に対する認識の高まりが、患者の先進的な眼科治療へのアクセスを拡大させています。急速に発展する医療インフラの存在、臨床研究活動の拡大、そして眼科分野におけるグローバルおよび地域の製薬企業の参入増加が、市場の成長をさらに後押ししています。革新的な網膜治療やデジタル眼科ケアソリューションへの継続的な投資により、予測期間を通じて同地域の力強い成長が維持されると予想されます。
日本の加齢黄斑変性市場は、急速な人口の高齢化と、高齢者の視力および生活の質の維持に対する長年にわたる重視によって牽引されています。この市場は、定期的な眼科検診や網膜スクリーニングが臨床現場に広く定着している、日本の先進的な眼科医療エコシステムの恩恵を受けています。また、日本は眼科医薬品および医療技術産業が盛んであることでも知られており、これらが革新的な網膜治療法や診断機器の継続的な開発と早期導入を支えています。さらに、日本は網膜疾患の研究において豊富な経験を有しており、学術機関や専門の眼科センターが、加齢黄斑変性の次世代治療法を評価する臨床研究に積極的に参加しています。低侵襲治療法の普及、網膜画像診断技術の進歩、そして再生医療や遺伝子治療の研究への継続的な投資が、日本の眼科分野をさらに強化しています。これらの要因は、先進的な網膜医療へのアクセスを拡大しつつ、日本における市場の持続的な成長を支え続けています。
中国の加齢黄斑変性市場は、眼科サービスの急速な拡大と、都市部および新興の医療拠点における専門的な眼科医療インフラへの投資増加によって牽引されています。同国は、専門の眼科病院の設立、網膜専門部門の拡充、および高度な診断技術の普及を通じて、網膜疾患の管理能力を強化しています。また、中国は眼科臨床研究の重要な拠点となりつつあり、国内のバイオテクノロジー企業や多国籍製薬メーカーが、バイオ医薬品、徐放性薬剤送達システム、遺伝子治療などの革新的な網膜治療法への投資を拡大しています。さらに、医療へのアクセスの向上、医療保険の適用範囲の拡大、病院インフラの近代化を目的とした政府の取り組みにより、患者が網膜の診断や治療を受けやすくなっています。人工知能(AI)を活用した網膜スクリーニング、遠隔眼科診療プラットフォーム、デジタルヘルスケア技術の導入が進んでいることで、加齢黄斑変性の早期発見と長期的な管理がさらに強化されています。
ラテンアメリカにおける加齢黄斑変性市場の動向
ラテンアメリカの加齢黄斑変性市場は、眼科医療サービスへのアクセス改善、網膜疾患に対する認識の高まり、および地域全体での医療システムの段階的な近代化に牽引され、予測期間中に着実な成長が見込まれています。この市場は、専門的な眼科医療センターの拡大、網膜画像診断技術の普及、および新生血管性加齢黄斑変性の管理における抗VEGF療法の採用拡大の恩恵を受けています。政府や医療提供者は、加齢に伴う視覚障害の診断と治療を改善するための取り組みに投資しており、特に専門的な眼科医療サービスへのアクセスが拡大し続けている主要都市部において、その傾向が顕著です。さらに、多国籍製薬企業の進出拡大、国際的な眼科臨床試験への参加増加、そして革新的な網膜治療法の利用可能性の高まりが、同地域の市場を強化しています。医療インフラの継続的な改善、いくつかの国における医療保険適用範囲の拡大、およびデジタル眼科医療や遠隔医療サービスへの投資増加が、市場の成長をさらに後押しすると予想されます。
ブラジルの加齢黄斑変性市場は、眼科サービスの継続的な拡大と、主要大都市圏における専門的な網膜治療の受診機会の増加によって牽引されています。同国には、公的および民間の眼科センターからなる確立されたネットワークがあり、網膜診断、硝子体内注射サービス、および慢性網膜疾患の長期管理へのアクセスを改善しています。また、ブラジルは眼科臨床研究における地位を強化しており、網膜疾患に対する革新的な治療法を評価する多国籍臨床試験への参加が増加しています。さらに、光干渉断層撮影(OCT)の導入拡大、民間健康保険の適用範囲の拡大、および最新の眼科機器への投資増加により、加齢黄斑変性の診断と経過観察が改善されています。学術機関、眼科学会、医療提供者間の連携により、継続的医学教育や、エビデンスに基づいた網膜医療のより広範な実施が支えられています。
中東・アフリカ(MEA)における加齢黄斑変性市場の動向
MEA地域の加齢黄斑変性市場は、眼科サービスの拡大、医療インフラの改善、および同地域諸国における網膜疾患への認識の高まりを背景に、予測期間中に着実な成長が見込まれています。この市場は、専門の眼科病院の設立、網膜画像診断技術の普及拡大、および新生血管性加齢黄斑変性の治療における抗VEGF療法の採用拡大の恩恵を受けています。各国政府は、医療システムの近代化に投資するとともに、国家的な視力健康イニシアチブや官民パートナーシップを通じて、専門的な眼科医療へのアクセスを強化しています。さらに、医療費の増加、民間医療ネットワークの拡大、および熟練した網膜専門医の確保が進んでいることが、早期診断と長期的な疾患管理を支えています。また、この地域では、国際的な眼科臨床研究への参加が拡大しているほか、遠隔眼科診療や人工知能(AI)を活用した網膜スクリーニングを含むデジタル眼科ソリューションの導入も増加しています。
サウジアラビアの加齢黄斑変性市場は、「ビジョン2030」の下で医療の近代化に向けた同国の継続的な投資によって牽引されており、特に専門医療サービスの拡充と高度な眼科医療へのアクセス改善に重点が置かれています。同国は、三次医療病院、専門眼科センター、および高度な網膜画像診断技術を備えた近代的な診断施設を拡充することで、網膜疾患の管理能力を強化しています。公的医療機関と民間医療機関との連携が強化されるにつれ、主要都市全域において、網膜専門医や硝子体内治療サービスへのアクセスが改善されています。さらに、サウジアラビアでは、早期診断とより効率的な患者管理を支援するため、電子カルテ、遠隔眼科診療、人工知能(AI)を活用した網膜スクリーニングなどのデジタルヘルスソリューションが導入されています。また、同国は国際的な臨床研究への参加を拡大するとともに、規制環境の整備を通じて、革新的な網膜治療法の導入を促進しています。
加齢黄斑変性に関する主要企業の動向
市場は中程度の集中度を示しており、F. Hoffmann-La Roche Ltd.、Regeneron Pharmaceuticals Inc.、Bayer AG、およびNovartis AGが、確立された網膜疾患ポートフォリオ、広範な眼科分野の商業化ネットワーク、そして次世代治療法への継続的な投資を通じて、世界市場の大きなシェアを占めています。ロシュは「ヴァビズモ(ファリシマブ)」により強固な地位を維持しており、一方、リジェネロンとバイエルは、「アイレア(アフラベルセプト)」および投与間隔の延長を可能にする高用量製剤を通じて、存在感をさらに高めています。ノバルティスは、眼科分野のポートフォリオと網膜疾患における戦略的提携を通じて、引き続き重要なプレイヤーとしての地位を維持しています。各社がバイオシミラー、長時間作用型生物製剤、遺伝子治療、および持続性薬物送達技術を開発するにつれ、新興の競合が激化しています。サムスン・バイオエピスはバイオシミラーの開発を通じて競争力を強化しており、一方、アムジェン社とバイオジェンは戦略的提携やパイプラインへの投資を通じて、眼科分野での能力を拡大しています。ファイザー社は、研究提携やイノベーション・イニシアチブを通じて網膜治療分野における機会を引き続き評価しており、一方、バウシュ・ヘルス・カンパニーズ社は、眼科事業および眼科医療提供者との確立された関係を通じて存在感を維持しています。イノベーションが抗VEGF療法を超えて、補体阻害剤、遺伝子治療、および持続的な治療アプローチへと広がっていくにつれ、競争は既存の生物学的製剤から、長期的な疾患管理を改善する差別化された技術へと徐々に移行しつつあります。
加齢黄斑変性関連の主要企業
本調査では、加齢黄斑変性市場に関して、以下の主要企業を分析対象としています:
- Novartis AG
- Bayer AG
- Pfizer Inc.
- F. Hoffmann-La Roche Ltd
- Bausch Health Companies Inc.
- Regeneron Pharmaceuticals Inc.
- Amgen Inc.
- Biogen
- Samsung Bioepis
最近の動向
- 2026年4月、リジェネロン・ファーマシューティカルズ社は、EYLEA HDの投与レジメンの更新について米国食品医薬品局(FDA)の承認を取得しました。これにより、初期治療が成功した湿性加齢黄斑変性症の患者に対し、最大5ヶ月間の治療間隔が可能となりました。
- 2026年1月、サムスン・バイオエピスは、アフラベルセプトのバイオシミラーである「SB15」に関して、リジェネロン・ファーマシューティカルズおよびバイエルAGと和解およびライセンス契約を締結しました。この契約により、合意された発売スケジュールに従い、英国、欧州全域、およびその他の国際市場での商業化が可能となりました。
- 2026年1月、サムスン・バイオエピスは、バイオジェン社から商業化権の譲渡を受けたことを受け、ルセンティスのバイオシミラーであるBYOOVIZ(ラニビズマブ)の欧州複数国における直接販売を開始しました。この事業拡大により、欧州における同社の眼科分野の製品ポートフォリオが強化されました。
世界の加齢黄斑変性市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、疾患、流通チャネル、および地域に基づいて、世界の加齢黄斑変性市場レポートをセグメント化しました:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- アイレア
- ルセンティス
- ベオヴ
- その他
- 疾患別見通し(売上高、百万米ドル、2021年~2033年)
- 湿性加齢黄斑変性
- 乾性加齢黄斑変性
- 流通チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 疾患
1.2.3. 流通チャネル
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の定義とデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源の一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 加齢性黄斑変性症市場の変数、動向、および範囲
3.1. 市場の将来展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 加齢黄斑変性市場:製品別事業分析
4.1. 製品別市場シェア(2025年および2033年)
4.2. 製品セグメントのダッシュボード
4.3. 製品別市場規模・予測およびトレンド分析(2021年~2033年) (10億米ドル)
4.4. アイレア
4.4.1. アイレア市場、2021年~2033年(10億米ドル)
4.5. ルセンティス
4.5.1. ルセンティス市場、2021年~2033年(10億米ドル)
4.6. ベオヴ
4.6.1. ビーオーヴー市場、2021年~2033年(10億米ドル)
4.7. その他
4.7.1. その他市場、2021年~2033年(10億米ドル)
第5章. 加齢黄斑変性市場:疾患別ビジネス分析
5.1. 疾患別市場シェア(2025年および2033年)
5.2. 疾患セグメントのダッシュボード
5.3. 疾患別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
5.4. 湿性加齢黄斑変性
5.4.1. 湿性加齢黄斑変性市場(2021年~2033年)
(10億米ドル)
5.5. 乾性加齢黄斑変性
5.5.1. 乾性加齢黄斑変性市場、2021年~2033年(10億米ドル)
第6章 加齢黄斑変性市場:流通チャネル別ビジネス分析
6.1. 流通チャネル別市場シェア(2025年および2033年)
6.2. 流通チャネルセグメントのダッシュボード
6.3. 流通チャネル別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
6.4. 病院薬局
6.4.1. 病院薬局市場、2021年~2033年(10億米ドル)
6.5. 小売薬局
6.5.1. 小売薬局市場、2021年~2033年(10億米ドル)
6.6. オンライン薬局
6.6.1. オンライン薬局市場、2021年~2033年(10億米ドル)
第7章. 加齢黄斑変性市場:地域別推計および動向分析
7.1. 地域別市場シェア分析(2025年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 市場規模および予測の動向分析(2021年~2033年):
7.4. 北米
7.4.1. 北米の加齢黄斑変性市場の推計および予測(国別、2021年~2033年)(10億米ドル)
7.4.2. 米国
7.4.2.1. 主要な国の動向
7.4.2.2. 対象疾患の有病率
7.4.2.3. 規制の枠組み
7.4.2.4. 償還制度
7.4.2.5. 米国の加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.4.3. カナダ
7.4.3.1. 主要国の動向
7.4.3.2. 対象疾患の有病率
7.4.3.3. 規制の枠組み
7.4.3.4. 償還の枠組み
7.4.3.5. カナダの加齢黄斑変性市場の推計および予測(2021年~2033年) (10億米ドル)
7.4.4. メキシコ
7.4.4.1. 主要な国別動向
7.4.4.2. 対象疾患の有病率
7.4.4.3. 規制の枠組み
7.4.4.4. 償還の枠組み
7.4.4.5. メキシコの加齢黄斑変性市場の推計および予測(2021年~2033年)(10億米ドル)
7.5. 欧州
7.5.1. 欧州の加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 英国
7.5.2.1. 主要な国の動向
7.5.2.2. 対象疾患の有病率
7.5.2.3.
規制の枠組み
7.5.2.4. 償還制度
7.5.2.5. 英国の加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.5.3. ドイツ
7.5.3.1. 主要国の動向
7.5.3.2. 対象疾患の有病率
7.5.3.3. 規制の枠組み
7.5.3.4. 償還の枠組み
7.5.3.5. ドイツの加齢性黄斑変性症市場:推計および予測、2021年~2033年(10億米ドル)
7.5.4. フランス
7.5.4.1. 主要な国別動向
7.5.4.2. 対象疾患の有病率
7.5.4.3. 規制の枠組み
7.5.4.4. 償還枠組み
7.5.4.5. フランスにおける加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.5.5. イタリア
7.5.5.1. 主要な国別動向
7.5.5.2. 対象疾患の有病率
7.5.5.3. 規制の枠組み
7.5.5.4. 償還の枠組み
7.5.5.5. イタリアの加齢黄斑変性市場:推計および予測(2021年~2033年、10億米ドル)
7.5.6. スペイン
7.5.6.1. 主要な国の動向
7.5.6.2. 対象疾患の有病率
7.5.6.3. 規制の枠組み
7.5.6.4. 償還の枠組み
7.5.6.5. スペインの加齢黄斑変性市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.7. デンマーク
7.5.7.1. 主要な国別動向
7.5.7.2. 対象疾患の有病率
7.5.7.3. 規制の枠組み
7.5.7.4. 償還制度
7.5.7.5. デンマークの加齢黄斑変性市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.8. スウェーデン
7.5.8.1. 主要な国別動向
7.5.8.2. 対象疾患の有病率
7.5.8.3. 規制の枠組み
7.5.8.4. 償還の枠組み
7.5.8.5. スウェーデンの加齢黄斑変性市場規模の推計および予測(2021年~2033年、10億米ドル)
7.5.9. ノルウェー
7.5.9.1. 主要な国別動向
7.5.9.2. 対象疾患の有病率
7.5.9.3. 規制の枠組み
7.5.9.4. 償還の枠組み
7.5.9.5. ノルウェーの加齢性黄斑変性症市場の推計および予測、2021年~2033年(10億米ドル)
7.6. アジア太平洋地域
7.6.1. アジア太平洋地域の加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 日本
7.6.2.1. 主要国の動向
7.6.2.2. 対象疾患の有病率
7.6.2.3. 規制の枠組み
7.6.2.4. 償還の枠組み
7.6.2.5. 日本の加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.6.3. 中国
7.6.3.1. 主要国の動向
7.6.3.2. 対象疾患の有病率
7.6.3.3. 規制の枠組み
7.6.3.4. 償還の枠組み
7.6.3.5. 中国の加齢黄斑変性市場:推計および予測(2021年~2033年) (10億米ドル)
7.6.4. インド
7.6.4.1. 主要な国の動向
7.6.4.2. 対象疾患の有病率
7.6.4.3. 規制の枠組み
7.6.4.4. 償還の枠組み
7.6.4.5. インドの加齢黄斑変性市場:推計および予測(2021年~2033年)(10億米ドル)
7.6.5. オーストラリア
7.6.5.1. 主要国の動向
7.6.5.2. 対象疾患の有病率
7.6.5.3. 規制の枠組み
7.6.5.4. 償還の枠組み
7.6.5.5. オーストラリアの加齢性黄斑変性症市場:推定値および予測(2021年~2033年、10億米ドル)
7.6.6. 韓国
7.6.6.1. 主要な国別動向
7.6.6.2. 対象疾患の有病率
7.6.6.3. 規制の枠組み
7.6.6.4. 償還の枠組み
7.6.6.5. 韓国における加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.6.7. タイ
7.6.7.1. 主要な国の動向
7.6.7.2. 対象疾患の有病率
7.6.7.3. 規制の枠組み
7.6.7.4. 償還制度
7.6.7.5. タイの加齢黄斑変性市場:推計および予測(2021年~2033年、10億米ドル)
7.7. ラテンアメリカ
7.7.1. ラテンアメリカにおける加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. ブラジル
7.7.2.1. 主要国の動向
7.7.2.2. 対象疾患の有病率
7.7.2.3. 規制の枠組み
7.7.2.4.
償還制度
7.7.2.5. ブラジルの加齢黄斑変性市場規模の推計および予測、2021年~2033年(10億米ドル)
7.7.3. アルゼンチン
7.7.3.1. 主要な国別動向
7.7.3.2. 対象疾患の有病率
7.7.3.3. 規制の枠組み
7.7.3.4. 償還の枠組み
7.7.3.5. アルゼンチンの加齢黄斑変性市場の推計および予測、2021年~2033年(10億米ドル)
7.8. 中東およびアフリカ
7.8.1. 中東およびアフリカにおける加齢黄斑変性市場の推計および予測(2021年~2033年、10億米ドル)
7.8.2. 南アフリカ
7.8.2.1. 主要国の動向
7.8.2.2. 対象疾患の有病率
7.8.2.3. 規制の枠組み
7.8.2.4. 償還の枠組み
7.8.2.5. 南アフリカの加齢黄斑変性市場規模の推計および予測、2021年~2033年(10億米ドル)
7.8.3. サウジアラビア
7.8.3.1. 主要な国別動向
7.8.3.2. 対象疾患の有病率
7.8.3.3. 規制の枠組み
7.8.3.4. 償還枠組み
7.8.3.5. サウジアラビアの加齢黄斑変性市場規模の推計および予測、2021年~2033年(10億米ドル)
7.8.4. アラブ首長国連邦
7.8.4.1. 主要国の動向
7.8.4.2. 対象疾患の有病率
7.8.4.3. 規制の枠組み
7.8.4.4. 償還の枠組み
7.8.4.5. アラブ首長国連邦(UAE)の加齢黄斑変性市場:推計および予測(2021年~2033年) (10億米ドル)
7.8.5. クウェート
7.8.5.1. 主要な国別動向
7.8.5.2. 対象疾患の有病率
7.8.5.3. 規制の枠組み
7.8.5.4. 償還の枠組み
7.8.5.5. クウェートの加齢性黄斑変性症市場規模の推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 参入企業の概要
8.2. 企業の市場ポジション分析
8.3. 企業の分類
8.4. 戦略マッピング
8.5. 企業プロフィール/一覧
8.5.1. ノバルティスAG
8.5.1.1. 概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーキング
8.5.1.4. 戦略的取り組み
8.5.2. バイエルAG
8.5.2.1. 概要
8.5.2.2.
財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. ファイザー社
8.5.3.1. 概要
8.5.3.2. 財務実績
8.5.3.3. 製品ベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. F. ホフマン・ラ・ロシュ社
8.5.4.1. 概要
8.5.4.2. 財務実績
8.5.4.3. 製品ベンチマーキング
8.5.4.4. 戦略的取り組み
8.5.5. バウシュ・ヘルス・カンパニーズ社
8.5.5.1. 概要
8.5.5.2. 財務実績
8.5.5.3. 製品ベンチマーキング
8.5.5.4. 戦略的取り組み
8.5.6. レジェネロン・ファーマシューティカルズ社
8.5.6.1. 概要
8.5.6.2. 財務実績
8.5.6.3. 製品ベンチマーキング
8.5.6.4. 戦略的取り組み
8.5.7. アムジェン社
8.5.7.1. 概要
8.5.7.2. 財務実績
8.5.7.3. 製品ベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. バイオジェン
8.5.8.1. 概要
8.5.8.2. 財務実績
8.5.8.3. 製品ベンチマーキング
8.5.8.4. 戦略的取り組み
8.5.9. サムスン・バイオエピス
8.5.9.1. 概要
8.5.9.2. 財務実績
8.5.9.3. 製品ベンチマーキング
8.5.9.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表 3. 地域別 世界の加齢黄斑変性市場、2021年~2033年(10億米ドル)
表 4. 製品別世界加齢黄斑変性市場、2021年~2033年(10億米ドル)
表5. 疾患別世界加齢黄斑変性市場、2021年~2033年(10億米ドル)
表6. 流通チャネル別世界加齢黄斑変性市場、2021年~2033年 (10億米ドル)
表7. 北米の加齢黄斑変性市場(国別、2021年~2033年)(10億米ドル)
表8. 北米の加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表9. 北米の加齢黄斑変性市場(疾患別、2021年~2033年)(10億米ドル)
表10. 北米の加齢黄斑変性市場(流通チャネル別、2021年~2033年) (10億米ドル)
表11. 米国加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表12. 米国加齢黄斑変性市場(疾患別、2021年~2033年)(10億米ドル)
表13. 米国加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
表14. カナダ加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表15. カナダの加齢黄斑変性市場、疾患別、2021年~2033年(10億米ドル)
表16. カナダの加齢黄斑変性市場、流通チャネル別、2021年~2033年 (10億米ドル)
表17. メキシコの加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表18. メキシコの加齢黄斑変性市場(疾患別、2021年~2033年)(10億米ドル)
表19. メキシコの加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
表20. 欧州の加齢黄斑変性市場(国別、2021年~2033年)(10億米ドル)
表21. 欧州の加齢黄斑変性市場、製品別、2021年~2033年(10億米ドル)
表22. 欧州の加齢黄斑変性市場、疾患別、2021年~2033年(10億米ドル)
表23. 欧州の加齢黄斑変性市場、流通チャネル別、2021年~2033年 (10億米ドル)
表24. 英国の加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表25. 英国の加齢黄斑変性市場(疾患別、2021年~2033年)(10億米ドル)
表26. 英国の加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
表27. ドイツの加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表28. ドイツの加齢黄斑変性市場:疾患別、2021年~2033年(10億米ドル)
表29. ドイツの加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
表30. フランスの加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表31. フランスの加齢黄斑変性市場(疾患別、2021年~2033年)(10億米ドル)
表32. フランスの加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
表33. イタリアの加齢黄斑変性市場(製品別、2021年~2033年) (10億米ドル)
表34. イタリアの加齢黄斑変性市場、疾患別、2021年~2033年(10億米ドル)
表35. イタリアの加齢黄斑変性市場、流通チャネル別、2021年~2033年(10億米ドル)
表36. スペインの加齢黄斑変性市場(製品別、2021年~2033年) (10億米ドル)
表37. スペインの加齢黄斑変性市場(疾患別)、2021年~2033年(10億米ドル)
表38. スペインの加齢黄斑変性市場(流通チャネル別)、2021年~2033年(10億米ドル)
表39. ノルウェーの加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表40. ノルウェーの加齢黄斑変性市場(疾患別、2021年~2033年) (10億米ドル)
表41. ノルウェーの加齢黄斑変性市場:流通チャネル別、2021年~2033年(10億米ドル)
表42. デンマークの加齢黄斑変性市場、製品別、2021年~2033年(10億米ドル)
表43. デンマークの加齢黄斑変性市場、疾患別、2021年~2033年(10億米ドル)
表44. デンマークの加齢黄斑変性市場、流通チャネル別、2021年~2033年 (10億米ドル)
表45. スウェーデンの加齢黄斑変性市場、製品別、2021年~2033年(10億米ドル)
表46. スウェーデンの加齢黄斑変性市場、疾患別、2021年~2033年(10億米ドル)
表47. スウェーデンの加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
表48. アジア太平洋地域の加齢黄斑変性市場(国別、2021年~2033年)(10億米ドル)
表49. アジア太平洋地域の加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表50. アジア太平洋地域の加齢黄斑変性市場(疾患別、2021年~2033年)(10億米ドル)
表51. アジア太平洋地域の加齢黄斑変性市場:流通チャネル別、2021年~2033年(10億米ドル)
表52. 日本の加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表53. 日本の加齢黄斑変性市場(疾患別)、2021年~2033年(10億米ドル)
表54. 日本の加齢黄斑変性市場(流通チャネル別)、2021年~2033年(10億米ドル)
表55. 中国の加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表56. 中国の加齢黄斑変性市場:疾患別、2021年~2033年(10億米ドル)
表57. 中国の加齢黄斑変性市場:流通チャネル別、2021年 ~2033年(10億米ドル)
表58. インドの加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表59. インドの加齢黄斑変性市場:疾患別、2021年~2033年(10億米ドル)
表60. インドの加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
表61. オーストラリアの加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表62. オーストラリアの加齢黄斑変性市場(疾患別)、2021年~2033年 (10億米ドル)
表63. オーストラリアの加齢黄斑変性市場:流通チャネル別、2021年~2033年(10億米ドル)
表64. 韓国の加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表65. 韓国における加齢黄斑変性市場(疾患別)、2021年~2033年(10億米ドル)
表66. 韓国における加齢黄斑変性市場(流通チャネル別)、2021年~2033年(10億米ドル)
表67. タイの加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表68. タイの加齢黄斑変性市場:疾患別、2021年~2033年 (10億米ドル)
表69. タイの加齢黄斑変性市場:流通チャネル別、2021年~2033年(10億米ドル)
表70. ラテンアメリカの加齢黄斑変性市場:国別、2021年~2033年(10億米ドル)
表71. ラテンアメリカの加齢黄斑変性市場:製品別、 2021年~2033年(10億米ドル)
表72. ラテンアメリカにおける加齢黄斑変性市場(疾患別)、2021年~2033年(10億米ドル)
表73. ラテンアメリカにおける加齢黄斑変性市場(流通チャネル別)、2021年~2033年(10億米ドル)
表74. ブラジルの加齢黄斑変性市場(製品別)、2021年~2033年(10億米ドル)
表75. ブラジルの加齢黄斑変性市場(疾患別)、2021年~2033年(10億米ドル)
表76. ブラジルの加齢黄斑変性市場:流通チャネル別、2021年~2033年(10億米ドル)
表77. アルゼンチンの加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表78. アルゼンチンの加齢黄斑変性市場(疾患別)、2021年~2033年(10億米ドル)
表79. アルゼンチンの加齢黄斑変性市場(流通チャネル別)、2021年~2033年(10億米ドル)
表80. 中東・アフリカの加齢黄斑変性市場(国別)、2021年 ~2033年(10億米ドル)
表81. 中東・アフリカの加齢黄斑変性市場、製品別、2021年~2033年 (10億米ドル)
表82. 中東・アフリカの加齢黄斑変性市場、疾患別、2021年~2033年(10億米ドル)
表83. 中東・アフリカの加齢黄斑変性市場、流通チャネル別、2021年~2033年(10億米ドル)
表84. 南アフリカの加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表85. 南アフリカの加齢性黄斑変性市場:疾患別、2021年~2033年(10億米ドル)
表86. 南アフリカの加齢性黄斑変性市場:流通チャネル別、2021年~2033年(10億米ドル)
表87. サウジアラビアの加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表88. サウジアラビアの加齢黄斑変性市場、疾患別、2021年~2033年(10億米ドル)
表89. サウジアラビアの加齢黄斑変性市場、流通チャネル別、2021年~2033年(10億米ドル)
表90. アラブ首長国連邦(UAE)の加齢黄斑変性市場(製品別、2021年~2033年)(10億米ドル)
表91. アラブ首長国連邦(UAE)の加齢黄斑変性市場(疾患別、2021年~2033年) (10億米ドル)
表92. アラブ首長国連邦(UAE)の加齢黄斑変性市場:流通チャネル別、2021年~2033年(10億米ドル)
表93. クウェートの加齢黄斑変性市場:製品別、2021年~2033年(10億米ドル)
表94. クウェートの加齢黄斑変性市場(疾患別、2021年~2033年)(10億米ドル)
表95. クウェートの加齢黄斑変性市場(流通チャネル別、2021年~2033年)(10億米ドル)
図一覧
図1 加齢黄斑変性市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概況
図9 競合環境
図10 加齢黄斑変性市場の動向
図 11 加齢黄斑変性市場:ポーターの5つの力分析
図12 加齢黄斑変性市場:PESTLE分析
図13 製品市場、2021年~2033年(10億米ドル)
図14 アイレア市場、2021年~2033年 (10億米ドル)
図15 ルセンティス市場、2021年~2033年(10億米ドル)
図16 ベオヴ市場、2021年~2033年(10億米ドル)
図17 その他市場、2021年~2033年(10億米ドル)
図18 疾患市場、2021年~2033年(10億米ドル)
図19 湿性加齢黄斑変性(AMD)市場、2021年~2033年 (10億米ドル)
図20 乾性加齢黄斑変性(AMD)市場、2021年~2033年(10億米ドル)
図21 流通チャネル市場、2021年~2033年(10億米ドル)
図22 病院薬局市場、2021年~2033年(10億米ドル)
図23 小売薬局市場、2021年~2033年(10億米ドル)
図24 オンライン薬局市場、2021年~2033年(10億米ドル)
図25 加齢黄斑変性市場の売上高(地域別)
図26 地域別市場動向:主なポイント
図27 北米の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図28 米国の市場動向
図29 米国の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図30 カナダの市場動向
図31 カナダの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図32 メキシコの市場動向
図33 メキシコの加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図34 欧州の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図35 英国の市場動向
図36 英国の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図37 ドイツの市場動向
図38 ドイツの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図39 フランスの国別動向
図40 フランスの加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図41 イタリアの市場動向
図42 イタリアの加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図43 スペインの市場動向
図44 スペインの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図45 ノルウェーの市場動向
図46 ノルウェーの加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図47 スウェーデンの市場動向
図48 スウェーデンの加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図49 デンマークの市場動向
図50 デンマークの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図51 アジア太平洋地域の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図52 日本の市場動向
図53 日本の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図54 中国の市場動向
図55 中国の加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図56 インドの市場動向
図57 インドの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図58 オーストラリアの市場動向
図59 オーストラリアの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図60 韓国の市場動向
図61 韓国の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図62 タイの市場動向
図63 タイの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図64 ラテンアメリカの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図65 ブラジルの市場動向
図66 ブラジルの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図67 アルゼンチンの国別動向
図68 アルゼンチンの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図69 中東・アフリカ(MEA)の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図70 南アフリカの国別動向
図71 南アフリカの加齢黄斑変性市場、2021年~2033年(10億米ドル)
図72 サウジアラビアの国別動向
図73 サウジアラビアの加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図74 アラブ首長国連邦(UAE)の市場動向
図75 アラブ首長国連邦(UAE)の加齢黄斑変性市場、2021年~2033年(10億米ドル)
図76 クウェートの市場動向
図77 クウェートの加齢黄斑変性市場、2021年~2033年 (10億米ドル)
図78 企業の分類
図79 企業の市場ポジション分析
図80 戦略的枠組み









