主な市場動向とインサイト
- 製品別:2025年には、従来型ロボットセグメントが62.4%という最大の売上シェアを占めました。
- 用途別:2025年には、ピッキング・梱包セグメントが52.2%という最大の売上シェアを占めました。
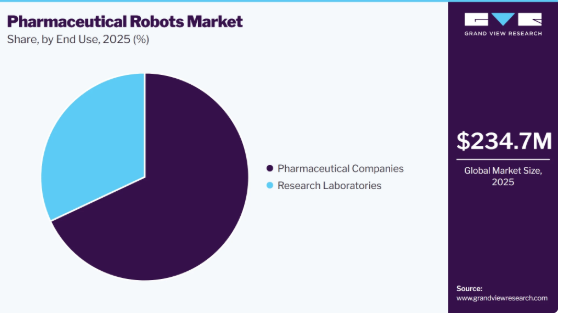
- 最終用途別:2025年には、製薬会社セグメントが68.0%という最大の売上シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア66.4%)
- 最も成長が著しい地域市場:北米(2026年~2033年のCAGRが最高)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
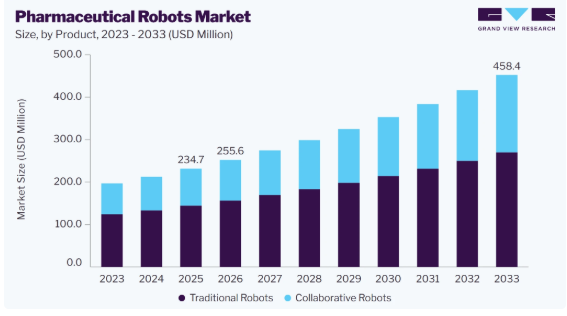
- 2025年の市場規模:2億3,470万米ドル
- 2026年の推定市場規模:2億5,560万米ドル
- 2033年までの予測市場規模:4億5,840万米ドル
- CAGR(2026年~2033年):8.7%
さらに、主要企業は技術的に高度なロボット機器を導入しており、これが市場のさらなる飛躍的な成長につながっています。例えば、2025年10月、Syngene International社は、ペプチド研究所に6台の自動合成装置とロボットアームを導入するとともに、DMPKおよびDirect-to-Biology業務において高度な自動化を実現し、創薬・開発能力を拡充しました。これらの技術により、処理時間を最大40%短縮し、サンプルの処理能力を向上させることができ、効率の向上と製薬研究の加速を図るためのロボット技術や自動化の導入が拡大していることが浮き彫りになりました。
ロボットによる自動化の導入は、単調な作業に対処するための人気のある解決策となっており、従業員がより重要な業務に集中できるようになっています。さらに、自動化により正確かつ一貫した処理が保証されるため、品質管理基準や厳格な規制が確実に満たされ、人為的ミスや汚染のリスクを最小限に抑えることができます。医療機器の組み立て、医薬品の包装、検体の取り扱いといった反復的な作業を自動化することで、生産性と効率性を向上させることができ、従業員は研究開発を含む重要な業務に集中できるようになります。これにより、生産量の増加と全体的な効率の向上が図られます。例えば、2025年5月、アムジェン社は、医薬品製造業務全体において複数のロボットシステムを導入していることを強調しました。これには、従業員と協働して薬剤が充填されたバイアルの取り扱い精度を向上させる協働ロボットや、反復的な包装作業を自動化するロボットなどが含まれます。
ロボティクスは製薬業界において重要な役割を果たしており、医療機器やインプラントの包装など、さまざまな業務に活用されています。さらに、協働ロボットアームは、混合、計数、分注、検査などに用いられ、重要な事業製品において信頼性の高い結果を保証しています。製造部門では、自動化により効率が向上しています。大企業から中小企業に至るまで、技術の進歩を活用して、人手不足、品質保証、および一貫性の確保に取り組んでいます。ロボティクスや自律移動ロボット(AMR)を活用することで、各施設は競争力と柔軟性を維持することが可能になります。多くの新興技術やスタートアップ企業が、製薬業界向けのソリューション開発に取り組んでいます。例えば、Addverb Technologies Limited(倉庫管理)、Strateos(ロボティック・クラウド・ラボ)、Maalex(エンド・オブ・アーム・ツーリング・ソリューション)、AiRO Digital Labs(医薬品安全性監視の自動化)、SensoVision(自動品質検査)などが、製薬業界向けのロボットソリューションを開発しています。
さらに、製薬企業は、従来の産業用ロボットについて、高コスト、複雑なプログラミング、そしてかさばるサイズといった理由から、その導入に課題を感じていました。その解決策として、協働ロボット(コボット)が有力な選択肢として開発されてきました。自動化への志向の高まりと新型ロボットの登場により、従来のロボットに代わって協働ロボットが採用されるようになり、これが市場成長の大きな要因となっています。例えば、2025年8月、ライフサイエンスおよび製薬セクターにおける第2四半期のロボット受注は前年同期比で22%増加しました。これは、業務効率の向上、エラーの削減、品質管理の強化を目的としたロボット技術への投資が拡大していることを反映しています。
製薬およびヘルスケア企業は、自動化能力の拡大、業務効率の向上、そして先進的なロボット技術の導入加速に向けて、引き続きロボット技術への投資を続けています。最近の資金調達や戦略的な動きからは、ロボット技術、特に外科手術用途や医薬品の自動製造分野に対する投資家の関心が引き続き高いことがうかがえます。2025年4月、CMR Surgical社は、同社の「Versius外科用ロボットシステム」の商用化を加速させるため、2億米ドル以上の株式および債務による資金調達を確保しました。その主な焦点は、米国市場への進出拡大にあります。
スイスに拠点を置く受託製造企業(CMO)であるロンザは、製薬・バイオテクノロジー業界向けの中小規模バッチの製造に専門知識を有しており、シュタイン拠点に新たな充填ラインを建設する計画を発表しました。この充填ラインは、大手バイオ医薬品パートナー企業向けの抗体薬物複合体(ADC)の商業規模での充填に使用されます。無菌バイアル充填を確実に行うため、ロンザ社は手作業の代わりにコボットを導入しました。コボットは、この繊細な工程においてより効率的かつ信頼性が高いからです。
- ロンザのシュタイン拠点に新たなcGMP充填ラインが導入されます
- この新しいラインは、商業供給向けのバイオコンジュゲートの取り扱いおよび充填に使用されます
- 充填能力の拡大により、ADC原薬および製剤の製造におけるロンザの統合的なサービス提供が強化されます
- この拡張により、ロンザ・シュタイン(スイス)で約115人の新規雇用が創出される見込みです
- 新しい充填ラインを用いた操業は2027年に開始される予定です
コボットは、費用対効果が高く、柔軟で、使いやすい自動化ソリューションを提供することで、製薬業界の中小企業にメリットをもたらします。コボット技術の継続的な発展に伴い、将来的にはより多くの中小企業がこれを導入することが予想され、製薬製造の風景に大きな変化をもたらすでしょう。
さらに、ロボットによる自動化の導入は、単調な作業に対処するための人気のある解決策となっており、従業員がより重要な業務に集中できるようになっています。さらに、自動化により一貫性のある正確な処理が実現され、厳格な規制や品質管理基準の遵守が確保されるため、人為的ミスや汚染のリスクを最小限に抑えることができます。医薬品の包装、医療機器の組み立て、試料の取り扱いといった反復的な作業を自動化することで、生産性と効率が向上し、従業員は研究開発などの重要な業務に集中できるようになります。これにより、生産量の増加や全体的な効率の向上につながります。こうした要因が、市場の成長を後押ししています。
市場の動向
製造効率、製品品質、および規制順守の向上を目的とした自動化の導入拡大が、製薬用ロボット市場の成長を牽引しています。製薬メーカーは、人的介入を削減し、汚染リスクを最小限に抑え、業務の精度を高めるため、生産、包装、品質検査、および実験室業務の各工程において、ロボットシステムの導入をますます進めています。
市場の集中度と特徴
製薬ロボット業界では最近、ロボット技術、個別化医療、自動運転の産業的進歩、そして次世代AIロボットのためのエアモビリティにおいて、著しい進展が見られています。最近、欧州連合(EU)は、2021年から2027年にかけて1,007億米ドルの予算を投じる研究・イノベーションプログラム「ホライズン・ヨーロッパ」を立ち上げました。その主な目的は、EU内の科学技術の進歩を促進し、イノベーション能力を高め、雇用機会を創出し、社会経済モデルや価値観を維持しつつ、市民の優先課題に取り組むことにあります。
製薬ロボット業界では、企業がワークフローの効率化、反復的な手作業の削減、および医薬品開発の加速を図る中、創薬、実験室試験、および医薬品製造の各分野において、ロボットおよび自動化システムの導入が進んでいます。ロボット自動化分野における戦略的な投資や提携は、こうした用途の拡大を支え、より高度な製薬ロボットソリューションの開発を促進しています。例えば、2025年1月、Labman Automation社は、世界有数の製薬企業向けに、AI駆動型の創薬実験室を設計、構築、およびサポートすると発表しました。このプロジェクトは、Labman社にとって過去最大規模のものであり、創薬ワークフロー全体の業務を自動化することを目的としています。
規制は、製造業者の製造能力、品質管理基準、および市販前承認を確保する上で重要な役割を果たしています。ロボットによる自動化は、多くの場合、さまざまな規制ガイドラインの対象となります。自動化により、一貫性のある正確な処理が保証されるため、厳格な規制や品質管理基準が確実に満たされ、人為的ミスや汚染のリスクを最小限に抑えることができます。米国とカナダが共同で策定した統一規制である「産業用ロボット安全基準」は、製薬業界における協働ロボットに関する安全ガイドラインを定めています。
製造業者は、自動化、精度、および拡張性を向上させるため、製薬およびバイオ医薬品の製造にロボット技術や人工知能をますます統合しています。例えば、2026年1月、Multiply Labs社は、細胞療法および遺伝子治療向けのロボットバイオ製造システムを推進するために、NVIDIAのロボット技術およびAI技術を採用すると発表しました。同社は、NVIDIA Isaac Simを活用してバイオ製造向けのロボットデジタルツインを開発し、NVIDIA Isaac GR00Tモデルを用いてロボットを操作タスク向けにトレーニングすることで、より自動化され、拡張性の高い製造プロセスの開発を支援しています。
いくつかの市場プレイヤーは、市場での地位を強化し、製品ポートフォリオを拡大するために、新たな地域に進出することで事業を拡大しています。新製品の発売が増加していることで、市場プレイヤーが新たな地域に進出する機会がさらに広がっています。例えば、2024年2月、オムロンオートメーションは、TM Sシリーズのコボットを導入し、インドにおけるロボット製品ポートフォリオを拡充しました。この製品は、安全性の向上と関節動作の高速化を特徴としており、効率向上に最適なソリューションとなっています。
製品インサイト
製品別に見ると、2025年には従来型ロボットセグメントが市場をリードし、売上高シェアの62.4%を占めました。さまざまな産業用オートメーション用途において、これらの製品を導入することによるメリットには、荷積み・荷下ろし、ピック・アンド・プレースによるマテリアルハンドリング、パレタイジング・デパレタイジング、包装、および保管などが挙げられます。メーカー各社は、このセグメントにおける新製品の発売に取り組んでいます。例えば、2025年8月、ファナックは、高速マテリアルハンドリングおよび組立用途向けに設計された、高速・高負荷対応のラックマウント型スカラロボット「SR-9iA/R」を発表しました。この新型ロボットは、ファナックのSCARA製品ラインナップを拡充し、高速かつ精密な自動動作を必要とする用途に対応します。さらに、従来のロボットは、製品の取り出し、配置、積み重ね、切断、スクライビング、選別、工程間搬送、および精密スポット溶接などに活用されており、これらが当セグメントの成長に好影響を与えています。
協働ロボット分野は、予測期間中に最も急速な成長を遂げると見込まれています。これらのロボットは、従来のソリューションに比べて安価で、取り扱いやすさやメンテナンスの容易さが特徴です。また、軽量であり、操作に必要なスキルも最小限で済むため、製造現場に革命をもたらしています。人間に代わるものとして使用される従来のロボットとは異なり、協働ロボットは人間と並んで作業を行います。さらに、市場参入各社は、新しい協働ロボットの発売など、様々な戦略を推進しています。例えば、2026年4月、ファナックは、同社史上最も軽量かつ小型のCRXモデルである協働ロボット「CRX-3iA」を発表しました。このロボットは、携帯性と迅速な導入を重視して開発され、マテリアルハンドリング、機械の補助作業、検査、溶接などの用途に適しています。この発売は、柔軟性があり、再配置が容易な自動化が求められる製造環境における協働ロボットの導入を後押しするものです。
用途別分析
用途別に見ると、2025年にはピッキング・梱包セグメントが売上高シェア52.2%で市場をリードし、予測期間中は最も高いCAGRで成長すると見込まれています。ロボットは高い精度と効率性を実現し、マテリアルハンドリングの課題解決に貢献します。ピック・アンド・プレースは、必要な作業範囲が限られているため床面積を節約し、作業スペースの利用効率を最適化します。例えば、セイコーエプソン株式会社が製造する「Epson RS4」は、製薬業界におけるピッキングおよび梱包に使用されています。さらに、「RightPick」ロボットによる単品ピッキングシステムは、製品を迅速かつ正確に、一貫してピッキングします。また、これらの用途に対する需要の高まりや市場における熟練労働力の不足により、製薬業界ではピッキングおよび梱包にコボットが広く活用されています。
実験室用途分野は、創薬、スクリーニング、および実験室研究における自動化の導入拡大に牽引され、予測期間中に大幅な成長が見込まれています。ロボットシステムは、製薬実験室において反復的な作業の自動化、プロセスの一貫性向上、手作業による介入や汚染リスクの低減に貢献します。例えば、2025年3月、インシリコ・メディシン社は、完全ロボット化された創薬実験室に「スーパーバイザー」と名付けられた二足歩行ヒューマノイドロボットを導入したと発表しました。このロボットは、実験室のスキルを学習する「具現化AI」システムの開発を支援するためのデータ取得およびデータ生成に活用されているほか、実験室の監督やテレプレゼンスの支援も行っています。この導入は、製薬研究環境におけるロボット工学とAIの統合が進んでいることを示しており、実験室ベースの創薬および開発におけるロボット技術の利用拡大を後押ししています。
最終用途に関する分析
用途別に見ると、2025年には製薬会社セグメントが68.0%という最大の売上シェアを占めて市場をリードし、予測期間中は最も高いCAGRで成長すると見込まれています。製薬製造におけるロボット技術の応用拡大は、再現性と反復性を高め、人為的ミスを削減するのに役立っています。例えば、武田薬品工業株式会社は、SKDKオートメーションおよびファナックCR-15iAと提携し、注文ピッキングラインの自動化を実現しました。これにより、包装およびピッキングラインにおける作業員の負担が軽減されました。さらに、新薬への需要の高まりにより、製薬企業における自動化設備の導入が促進され、生産性が向上しています。
研究ラボセグメントは、予測期間中に大幅な成長が見込まれています。研究施設におけるロボットの利用が増加していることから、研究ラボでの製薬用ロボットの導入も拡大しています。実験室の自動化により、迅速な検査分析が可能となり、研究開発(R&D)分野に革命をもたらしました。さらに、ロボットは、記録管理の改善、一貫性の向上、トレーサビリティ、製品の完全性など、実験室での応用において多くの利点をもたらします。自動化を推進するための官民の取り組み、投資の拡大、および研究施設における効率的なワークフロー管理への需要の高まりは、製薬用ロボットソリューションの導入を促進し、市場の成長を支える主要な要因となっています。例えば、2022年6月、AIを活用した創薬企業であるインシリコ・メディシン(Insilico Medicine)は、AI搭載の創薬ロボット実験室を立ち上げ、パイプライン製品を強化するため、世界的な投資家グループから6,000万米ドルの資金調達を行いました。
地域別動向
アジア太平洋地域は、2025年に66.4%という最大の売上シェアを占め、医薬品用ロボット市場を牽引しました。これは、日本、中国、インドなどの国々に数多くの現地製薬企業が存在することに加え、患者ケアの最適化、医療提供の向上、コスト削減を実現する革新的な医療技術を開発することで、この成長を後押しすると期待される新興のロボットスタートアップの存在によるものです。さらに、製薬用協働ロボットシステムを含む新技術への関心の高まりが、市場の成長を牽引すると予想されます。
中国の製薬用ロボット市場の動向
2025年、中国の製薬用ロボット市場はアジア太平洋地域で最大のシェアを占めました。製薬メーカーが生産および包装工程にロボット技術やインテリジェントオートメーションをますます導入するにつれ、中国の製薬用ロボット市場は継続的な成長が見込まれています。例えば、2025年11月、バイエル社と北京ヒューマノイド・ロボティクス・イノベーション・センター(X-Humanoid)は、上海で提携協定を締結し、医薬品の製造、包装、品質管理、倉庫管理、流通に向けたヒューマノイドロボットおよびエンボディッド・インテリジェンス技術の共同開発を行うことになりました。この提携は、バイエル・ファーマの生産ラインへのロボット製品およびサービスの統合を支援することも目的としており、医薬品製造における先進的なロボット技術の利用が拡大していることを示しています。
インドの製薬ロボット市場は、国内の製薬メーカーやテクノロジー企業が自動化・知能化された生産システムに注力するにつれて、成長が見込まれています。例えば、2025年6月、インドのディープテック企業であるLeumas社は、製薬およびウェルネス製品の製造向けに、モジュール式でAI駆動型のロボット工場を開発するため、220万米ドルのシード資金を調達しました。同システムは、ロボティクス、マシンビジョン、自律技術を組み合わせ、柔軟な生産、品質管理、トレーサビリティを支援するものであり、同社は製薬研究機関とのパイロットプロジェクトも開始しています。この動きは、インドの製薬業界において、ロボティクスに基づく製造ソリューションの採用が拡大していることを浮き彫りにしています。
北米の製薬用ロボット市場の動向
北米の製薬用ロボット市場は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。これは、確立された医療インフラが、製薬業界における協働ロボットの需要増加に寄与しているためです。製薬メーカーは、業務の一貫性を向上させ、人的介入を削減するために、資材搬送、内部輸送、無菌製造、その他の反復的なプロセスにおいて、ロボットシステムの導入をますます進めています。例えば、2026年6月、 TechForce Robotics社は、米国のSAPU Bio社が運営するOEB-5無菌注射剤cGMP施設において、同社の自律型クリーンルーム支援ロボット「PUR-E」の第2フェーズ導入を発表しました。この導入は、同社の自律型GMP支援ロボット「LIM-E」を用いた資材物流および内部搬送に焦点を当てた先行フェーズに続き、無菌製造および規制対象の製薬業務におけるロボット工学と自動化の活用機会を評価することを目的としています。
2025年、米国の製薬用ロボット市場は北米市場を牽引しました。この成長は、同国の先進的な医療インフラ、医療費の増加、および病院や薬局における自動化技術の継続的な導入によって支えられています。効率的な薬剤管理、労働力の最適化、ワークフローの精度向上に対する需要の高まりが、ロボットシステムの活用をさらに後押ししています。例えば、2025年7月、Diligent Robotics社は、同社の「Moxi」ロボットが全米の病院において30万件以上の薬剤配送を完了したと報告し、薬剤関連の物流や薬局のラストマイル業務におけるロボット技術の活用が拡大していることを浮き彫りにしました。こうしたロボットソリューションの導入拡大は、米国における医薬品ロボット技術のさらなる普及を後押しすると予想されます。
カナダの医薬品ロボット市場は、医療費の増加、病院における自動化の導入、および薬剤の安全性と薬局の効率性を向上させる技術への継続的な投資に支えられ、予測期間中に最も高い成長率を記録すると見込まれています。薬剤の調製や調剤におけるロボット技術の活用拡大は、市場拡大に向けたさらなる機会を生み出しています。例えば、2026年6月、バンクーバー総合病院は、カナダで初めてKIRO Oncology社の化学療法用ロボットを導入しました。このロボットシステムは、2本のロボットアームを用いて抗がん剤の調剤を自動化しており、各工程でバーコードによる検証を行うことで、精度と一貫性を向上させています。このシステムは一度に最大12種類の薬剤を調剤することができ、手作業による調剤と併用してフル稼働した場合、年間で約26,600回分の静脈内抗がん剤投与分の調剤を支援すると見込まれています。このような導入事例は、カナダの薬局業務プロセスへのロボット技術の統合が進んでいることを示しており、予測期間中の市場成長を支えると期待されています。
欧州の製薬用ロボット市場の動向
欧州の製薬用ロボット市場は、欧州の強力な医薬品製造基盤と、医薬品生産における自動化需要の高まりに支えられ、予測期間中に大幅な成長が見込まれています。ドイツは、この地域における主要な医薬品市場の一つです。Germany Trade & Investによると、2025年時点でドイツの製薬業界の売上高は788億米ドルに達し、650社以上の製薬企業と約13万3,000人の従業員を擁しています。また、2025年の製薬業界の売上高は5.9%増加しました。さらに、ドイツは欧州連合(EU)内でも最大級の医薬品製造拠点の一つであり、2024年の医薬品生産額は435億米ドルに達しました。同国の強固な医薬品生産基盤と高度な技能を持つ労働力は、製造および関連用途における医薬品用ロボットの導入を後押しすると予想されます。
ドイツの医薬品用ロボット市場は、同国の強力な産業オートメーション能力と、医療および実験室業務におけるロボット技術の活用拡大に支えられ、予測期間中に著しい成長が見込まれています。製薬・医療施設が検体処理の効率化と一貫したワークフローの維持を図る中、検査室自動化の導入が勢いを増しています。例えば、2024年5月、ABBはドイツにおけるロボットを活用した検査室自動化ソリューションの活用事例を紹介しました。これには、MVZ Medizinische Labore Dessau Kasselにおける、検査室スタッフおよび臨床検体処理を支援するためのロボットの導入が含まれます。この動きは、ドイツの医療検査インフラにおけるロボット技術の応用を示すものであり、製薬および検査室の自動化技術のより広範な普及を後押ししています。
英国の製薬用ロボット市場は、製薬プロセスの開発および製造全般における自動化の導入拡大に支えられ、予測期間中に大幅な成長が見込まれています。製薬会社や技術プロバイダーは、生産効率の向上、プロセス開発の加速、製造ワークフローにおける手作業の削減を目的として、ロボットおよび自動化システムへの投資を進めています。例えば、2026年4月、英国政府は「医薬品製造:未来の研究所(Medicines Manufacturing: Labs of the Future)」という資金提供コンペティションを開始し、医薬品のプロセス開発および製造向けにデジタル、自動化、ロボット技術を開発・活用する英国登録企業に対し、最大1,010万米ドルを支援しました。この取り組みは、英国の医薬品製造セクター全体におけるロボット技術の導入を促進し、より効率的な自動化医薬品製造プロセスの開発を支援することが期待されています。
ラテンアメリカの製薬用ロボット市場の動向
ラテンアメリカの製薬用ロボット市場は、予測期間において2番目に高い年平均成長率(CAGR)を示すと予想されています。これは、ブラジルやメキシコなどの新興国における技術の進歩や研究の飛躍的な進展によるものです。これらの国々は、医療環境の進化や製薬産業の拡大により、有望なビジネスチャンスを秘めています。
ブラジルの製薬用ロボット市場は、大きな市場シェアを占めています。ブラジルにおける医薬品製造では、自動化への大幅な移行が進んでいます。協働ロボットは、人間のオペレーターと並行して作業できる能力により、生産性の向上と作業員の安全性の向上に寄与するため、この業界で注目を集めています。精度、高速性、エラーのない操作といった協働ロボットの利点が、製薬業界におけるこれらの機械の導入を促進すると予想されます。
中東・アフリカ(MEA)の製薬用ロボット市場の動向
MEA地域の製薬用ロボット市場は、認知度と導入の拡大、および医療インフラの発展により、大きなシェアを占めています。しかし、この地域では熟練した専門人材が不足しているため、ロボット支援手術の需要が高まると予想されます。さらに、医療用ロボット市場における新製品の開発、FDA承認件数の増加、および製品の改良に向けた国際的な企業間の提携の拡大が、予測期間中に市場を後押しすると見込まれます。
UAEの製薬用ロボット市場は、生産性と業務の俊敏性の向上に対するニーズの高まりにより、大きな市場シェアを占めています。人口増加や医療の進歩に後押しされた医薬品需要の高まりに伴い、製造業者は高い品質・安全基準を維持しつつ生産を拡大するよう迫られています。コボット(協働ロボット)は、反復的で労働集約的な作業を自動化することで、企業がこのバランスを実現することを可能にします。したがって、こうしたロボットの導入が同国の市場を後押ししています。
主要な製薬用ロボット企業の動向
市場の主要な参入企業は、製品ポートフォリオの拡大、パートナーシップや提携、合併・買収、事業展開の拡大といった形で、革新的な事業成長戦略の策定に注力しています。
主要な製薬用ロボット企業
本調査では、製薬用ロボット市場に関する分析として、以下の主要企業を取り上げています。
- ABB Ltd.
- Universal Robots A/S
- Kawasaki Heavy Industries Ltd.
- Yaskawa Electric Corporation
- FANUC America Corporation
- Marchesini Group S.p.A
- Seiko Epson Corporation
- DENSO WAVE INCORPORATED.
- Shibuya Corporation
- Mitsubishi Electric Corporation
- KUKA SE & Co. KGaA
最近の動向
- 2026年1月、Multiply Labs社は、アストラゼネカ社との提携を発表し、商業規模の細胞治療製造に向けたGMP対応ロボットシステムの評価を行うとしました。この提携は、Multiply Labs社のエンドツーエンドのロボットバイオ製造システムを通じて、細胞治療生産で使用される業界標準の機器の自動化に焦点を当てています。この開発は、製薬製造プロセスにおけるスケーラビリティと自動化の向上に向けたロボット技術の活用を後押しするものです。
- 2025年3月、ストーブリ・ロボティクスは、製薬製造向けの機能強化型「Sterimove」移動ロボットを発表し、INTERPHEX 2026で展示を行いました。このシステムは、グレードA、B、C、Dのクリーンルーム環境向けに設計されており、汚染制御機能、衝突回避機能、および製薬用除染プロセスとの互換性を備えています。この開発により、製薬生産施設における資材搬送やワークフローの自動化に向けた移動ロボットの活用範囲が拡大します。
- 2025年6月、エプソンは、ライフサイエンスや製薬分野などの用途に向けた同社初の協働ロボットソリューションの開発を発表しました。このシステムはクリーンルーム環境向けに設計されており、実験室内の搬送や生産ラインへの統合をサポートできるほか、無人搬送車(AGV)や自律移動ロボットとの互換性も備えています。この開発は、製薬および実験室の自動化において協働ロボットの利用が拡大していることを反映しています。
- 2025年5月、Persist AI社はシリーズAラウンドで1,200万米ドルの資金調達を完了した後、Cloud Labプラットフォームを立ち上げました。このプラットフォームは、AIを活用した製剤開発とロボット実験室を組み合わせ、医薬品の製剤を予測、構築、試験することを可能にします。また、この資金は、同社のロボット実験室の拡張や、Nivagen Pharmaceuticals社との提携による長時間作用型注射剤向けのGMP製造システムの開発にも充てられます。この動きは、医薬品の製剤開発および製造におけるロボット技術とデジタル技術の統合が進んでいることを示しています。
- 2024年3月、Olis Robotics社は川崎ロボット株式会社と新たな提携を締結しました。この提携により、顧客は生産再開を迅速化できるほか、トラブルシューティングやダウンタイムにかかる費用を最大90%削減し、専門家のサポートを迅速に受けられるようになることが期待されています。Olisのユーザーは、オンプレミス端末を通じて安全な接続を介してロボットに直接接続することができます。
世界の製薬用ロボット市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Research, Inc.は、製品、用途、最終用途、および地域に基づいて、世界の製薬用ロボット市場レポートをセグメント化しています:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 従来型ロボット
- 多関節ロボット
- スカラロボット
- デルタ/パラレルロボット
- デカルトロボット
- デュアルアームロボット
- 協働ロボット
- 従来型ロボット
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- ピッキングおよび梱包
- 医薬品の検査
- 実験室用途
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 製薬会社
- 研究機関
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 中国
- インド
- 日本
- タイ
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの範囲
1.1.2. 推計値および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定および検証
1.6. モデルの詳細
1.7. 調査の前提条件
1.8. 二次情報源の一覧
1.9. 一次情報源の一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 用途別見通し
2.2.2. 製品別見通し
2.2.3. 最終用途別見通し
2.3. 競合分析
第3章. 世界の製薬用ロボット市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 付随市場の展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 世界の製薬用ロボット:市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTLE分析
3.4. 技術動向
3.5. ケーススタディ分析
第4章。世界の製薬用ロボット市場:製品別セグメント分析、2021年~2033年(百万米ドル)
4.1. 定義と範囲
4.2. 製品別市場シェア分析、2025年および2033年
4.3. セグメントダッシュボード
4.4. 世界の製薬用ロボット市場:製品別、2021年~2033年
4.5. 従来型ロボット
4.5.1. 従来型ロボット市場の推計および予測、2021年~2033年(百万米ドル)
4.5.2. 関節式ロボット
4.5.2.1. 多関節ロボットの市場規模推計および予測、2021年~2033年(百万米ドル)
4.5.3. デルタ/パラレルロボット
4.5.3.1. デルタ/パラレルロボットの市場規模推計および予測、2021年~2033年(百万米ドル)
4.5.4. SCARAロボット
4.5.4.1. SCARAロボットの市場規模推計および予測(2021年~2033年、百万米ドル)
4.5.5. デュアルアームロボット
4.5.5.1. デュアルアームロボットの市場規模推計および予測(2021年~2033年、百万米ドル)
4.5.6. デカルトロボット
4.5.6.1. デカルトロボット市場の推計および予測、2021年から2033年(百万米ドル)
4.6. 協働ロボット
4.6.1. 協働ロボット市場の推計および予測、2021年から2033年(百万米ドル)
第5章. 世界の製薬用ロボット市場におけるセグメント分析(用途別、2021年~2033年)(百万米ドル)
5.1. 定義と範囲
5.2. 用途別市場シェア分析(2025年および2033年)
5.3. セグメント・ダッシュボード
5.4. 用途別世界製薬用ロボット市場、2021年~2033年
5.5. ピッキングおよび梱包
5.5.1. ピッキングおよび梱包市場の推計および予測、2021年~2033年(百万米ドル)
5.6. 医薬品の検査
5.6.1. 医薬品検査市場の推計および予測、2021年~2033年(百万米ドル)
5.7. 実験室用途
5.7.1. 実験室用途市場の推計および予測、2021年~2033年(百万米ドル)
第6章。世界の製薬用ロボット市場におけるセグメント分析(最終用途別、2021年~2033年)(百万米ドル)
6.1. 定義と範囲
6.2. 最終用途別市場シェア分析(2025年および2033年)
6.3. セグメント・ダッシュボード
6.4. 世界の製薬用ロボット市場(最終用途別)、2021年~2033年
6.5. 製薬企業
6.5.1. 製薬企業の市場規模推計および予測、2021年~2033年(百万米ドル)
6.6. 研究機関
6.6.1. 研究機関の市場規模推計および予測、2021年~2033年(百万米ドル)
第7章. 医薬品用ロボット市場のセグメント分析(地域別)、2021年~2033年(百万米ドル)
7.1. 地域別市場シェア分析、2025年および2033年
7.2. 地域別市場ダッシュボード
7.3. 地域別市場概要
7.4. 地域別医薬品用ロボット市場シェア(2025年および2033年):
7.5. 北米
7.5.1. 北米の製薬用ロボット市場、2021年~2033年(百万米ドル)
7.5.2. 米国
7.5.2.1. 主要国の動向
7.5.2.2. 規制状況
7.5.2.3. 競争状況
7.5.2.4. 米国の製薬用ロボット市場、2021年~2033年(百万米ドル)
7.5.3. カナダ
7.5.3.1. 主要国の動向
7.5.3.2. 規制の動向
7.5.3.3. 競争環境
7.5.3.4. カナダの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.5.4. メキシコ
7.5.4.1. 主要な国別動向
7.5.4.2. 規制の動向
7.5.4.3. 競争環境
7.5.4.4. メキシコの医薬品用ロボット市場、2021年~2033年(百万米ドル)
7.6. 欧州
7.6.1. 欧州の医薬品用ロボット市場、2021年~2033年 (百万米ドル)
7.6.2. 英国
7.6.2.1. 主要国の動向
7.6.2.2. 規制の動向
7.6.2.3. 競争環境
7.6.2.4. 英国の製薬用ロボット市場、2021年~2033年(百万米ドル)
7.6.3. ドイツ
7.6.3.1. 主要国の動向
7.6.3.2. 規制環境
7.6.3.3. 競争環境
7.6.3.4. ドイツの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.6.4. フランス
7.6.4.1. 主要国の動向
7.6.4.2. 規制の動向
7.6.4.3. 競争環境
7.6.4.4. フランスの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.6.5. イタリア
7.6.5.1. 主要国の動向
7.6.5.2. 規制の動向
7.6.5.3. 競争環境
7.6.5.4. イタリアの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.6.6. スペイン
7.6.6.1. 主要国の動向
7.6.6.2. 規制環境
7.6.6.3. 競争環境
7.6.6.4. スペインの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.6.7. ノルウェー
7.6.7.1. 主要な国別動向
7.6.7.2. 規制環境
7.6.7.3. 競争環境
7.6.7.4. ノルウェーの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.6.8. スウェーデン
7.6.8.1. 主要な国別動向
7.6.8.2. 規制の動向
7.6.8.3. 競争環境
7.6.8.4. スウェーデンの医薬品用ロボット市場、2021年~2033年(百万米ドル)
7.6.9. デンマーク
7.6.9.1. 主要国の動向
7.6.9.2. 規制の動向
7.6.9.3. 競争環境
7.6.9.4. デンマークの医薬品ロボット市場、2021年~2033年(百万米ドル)
7.7. アジア太平洋地域
7.7.1. 日本
7.7.1.1. 主要国の動向
7.7.1.2. 規制動向
7.7.1.3. 競争環境
7.7.1.4. 日本の医薬品用ロボット市場、2021年~2033年(百万米ドル)
7.7.2. 中国
7.7.2.1. 主要国の動向
7.7.2.2. 規制環境
7.7.2.3. 競争環境
7.7.2.4. 中国の医薬品用ロボット市場、2021年~2033年(百万米ドル)
7.7.3. インド
7.7.3.1. 主要国の動向
7.7.3.2. 規制の動向
7.7.3.3. 競争環境
7.7.3.4. インドの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.7.4. オーストラリア
7.7.4.1. 主要国の動向
7.7.4.2. 規制環境
7.7.4.3. 競争環境
7.7.4.4. オーストラリアの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.7.5. 韓国
7.7.5.1. 主要国の動向
7.7.5.2. 規制の動向
7.7.5.3. 競争環境
7.7.5.4. 韓国の製薬用ロボット市場、2021年~2033年(百万米ドル)
7.7.6. タイ
7.7.6.1. 主要国の動向
7.7.6.2. 規制の動向
7.7.6.3. 競争環境
7.7.6.4. タイの医薬品ロボット市場、2021年~2033年(百万米ドル)
7.8. ラテンアメリカ
7.8.1. ブラジル
7.8.1.1. 主要国の動向
7.8.1.2. 規制動向
7.8.1.3. 競争環境
7.8.1.4. ブラジルの医薬品ロボット市場、2021年~2033年(百万米ドル)
7.8.2. アルゼンチン
7.8.2.1. 主要国の動向
7.8.2.2. 規制環境
7.8.2.3. 競争環境
7.8.2.4. アルゼンチンの医薬品用ロボット市場、2021年~2033年(百万米ドル)
7.9. 中東・アフリカ(MEA)
7.9.1. 南アフリカ
7.9.1.1. 主要な国別動向
7.9.1.2. 規制環境
7.9.1.3. 競争環境
7.9.1.4. 南アフリカの製薬用ロボット市場、2021年~2033年(百万米ドル)
7.9.2. サウジアラビア
7.9.2.1. 主要な国別動向
7.9.2.2. 規制環境
7.9.2.3. 競争環境
7.9.2.4. サウジアラビアの医薬品用ロボット市場、2021年~2033年(百万米ドル)
7.9.3. アラブ首長国連邦
7.9.3.1. 主要な国別動向
7.9.3.2. 規制環境
7.9.3.3. 競争環境
7.9.3.4. アラブ首長国連邦(UAE)の医薬品ロボット市場、2021年~2033年(百万米ドル)
7.9.4. クウェート
7.9.4.1. 主要な国別動向
7.9.4.2. 規制環境
7.9.4.3.









