主な市場動向と洞察
- 薬剤分類別:2025年には、スタチン系薬剤セグメントが53.5%という最大の市場シェアを占めました。
- 適応症別:2025年には、高コレステロール血症セグメントが64.7%という最大の市場シェアを占めました。
- 投与経路別:2025年には、経口投与セグメントが88.1%という最大の市場シェアを占めました。
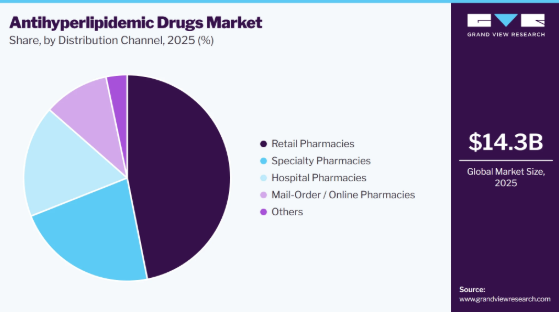
- 流通チャネル別:2025年には、小売薬局セグメントが46.9%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、米国は北米において最大の売上高シェアを占め、市場を牽引しました
市場規模と予測
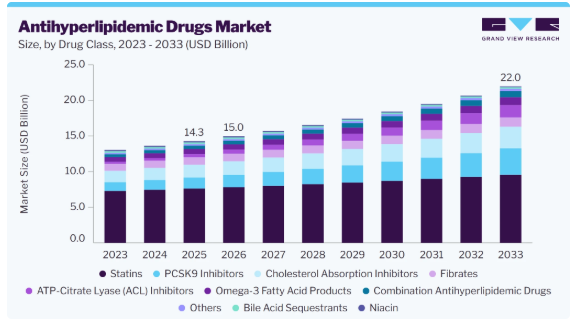
- 2025年の市場規模:143億米ドル
- 2026年の推定市場規模:150億米ドル
- 2033年までの予測市場規模:220億米ドル
- CAGR(2026年~2033年):5.6%
スタチンは、その確立された使用実績、ジェネリック医薬品の入手可能性、および長期的なコレステロール管理における役割から、依然として主要な治療選択肢となっています。しかし、心血管リスクのある患者には、エゼチミブ、ベンペド酸、PCSK9阻害薬、インクリシランなどの追加のLDL低下療法が必要となる可能性があるため、治療の範囲はスタチン以外にも拡大しています。また、この市場には、フィブラート系薬剤や処方用オメガ3製品など、高トリグリセリド血症に対する治療法も含まれています。脂質検査や早期治療、およびスタチンでは十分な脂質コントロールが得られない患者の管理への注目が高まっていることが、併用療法や非スタチン系治療薬への需要を支えています。治療方針の決定は、全体的な心血管リスク、LDL-C値、および患者固有の要因に基づいて行われることが増えており、これにより、確立された抗高脂血症薬と新しい抗高脂血症薬の両方の継続的な使用が後押しされています。
市場の集中度と特徴
LDLコレステロール、トリグリセリド、およびその他の脂質関連のリスク因子を対象とした治療法の継続的な開発に支えられ、世界の業界におけるイノベーションの度合いは高い水準にあります。イノベーションは、長年にわたり確立されてきたスタチン療法というアプローチを超えて、異なる作用機序を持つ医薬品へと移行しつつあります。非スタチン系治療法は、十分な脂質低下が得られない患者や、特定の治療に耐えられない患者に対して、さらなる選択肢を提供します。また、市場では、治療の柔軟性を高めることができる、さまざまな投与スケジュールや投与方法の開発も進んでいます。併用療法もまた革新の分野の一つであり、心血管リスクの高い患者において、複数の作用機序を組み合わせることで脂質目標値を達成することが可能です。また、脂質バイオマーカーや患者個別化治療への研究も拡大しています。こうした進展は、既存の治療法との競争を維持しつつ、差別化された製品を生み出す機会をもたらしています。全体として、各社が新たな作用機序、治療法の組み合わせ、脂質管理のアプローチを開発し続けているため、この市場は高い革新性を有しています。
高脂血症治療薬業界への参入障壁は高く、特に新しいブランド治療薬を開発する企業にとってはその傾向が顕著です。新薬の開発には、創薬、臨床試験、規制当局への申請、製造、および商業化に向けた開発に多額の投資が必要となります。開発企業はまた、新製品が既存の脂質低下薬と比較して十分な臨床的価値および治療的価値を提供することを実証しなければなりません。ジェネリックのスタチンやその他の確立された治療薬は、入手が容易で価格が安いため、さらなる競争圧力を生み出しています。したがって、新製品が医師に受け入れられ、患者に利用されるためには、明確な臨床的役割が求められます。また、規制要件により、市場参入までに必要な時間とリソースが増加します。製造要件、製品品質基準、知的財産の保護、流通能力も、さらなる障壁となります。ジェネリック医薬品メーカーにとっては、特許保護期間が満了した後であれば参入は比較的容易になるかもしれませんが、規制順守と製造規模は依然として重要な要件となります。その結果、確立された臨床開発能力、製造インフラ、および商業ネットワークを持つ企業は、新規参入企業に比べて優位性を持っています。
規制要件は製品の開発および商業利用のほぼすべての段階に影響を与えるため、規制が世界市場に与える影響は大きいと言えます。新薬は承認前に臨床評価と規制当局による審査を受けなければならず、製造業者は製品の品質、安全性、製造、表示、および市販後監視に関する要件を満たさなければなりません。規制要件の変更は、開発のスケジュールやコストに影響を及ぼし、新しい治療法の市場投入にも影響を与える可能性があります。ジェネリック医薬品も規制当局の承認が必要であり、定められた品質および生物学的同等性の要件を満たさなければなりません。さらに、安全性に関する情報により、製品の表示や処方推奨事項の変更につながる可能性があります。規制要件は国によって異なるため、国際的な事業拡大を目指す企業にとっては追加の負担となる場合があります。臨床治療ガイドラインも、承認済み医薬品の使用方法に影響を及ぼしますが、ガイドラインは規制当局の承認とは別個のものです。全体として、規制要件は、世界市場における競争、製品開発、市場参入、製造、および長期的な製品管理に多大な影響を及ぼしています。
世界的な業界において、脂質異常症の管理のために医師が利用できる薬剤の分類が複数あるため、代替品の選択肢は豊富です。スタチンは、エゼチミブ、ベンペド酸、PCSK9阻害薬、フィブラート系薬剤、胆汁酸吸着剤、その他の脂質低下療法と併用されることもあれば、競合することもあります。選択は、LDL-C値、トリグリセリド値、心血管リスク、治療反応、耐容性、およびさらなる脂質低下の必要性によって決まります。これにより、いくつかの治療カテゴリーにわたって代替圧が生じます。ある治療法に耐容性がない患者は別の薬物クラスに切り替える可能性があり、一方、治療目標を達成できない患者は、既存の治療法を置き換えるのではなく、追加の薬剤を投与される場合があります。また、ジェネリック医薬品は、確立された薬物クラス内において、ブランド品と低コストの代替品との間の代替を生み出しています。その結果、各社は臨床的有効性、安全性、投与の利便性、作用機序、およびコストにおいて競争しなければなりません。利用可能な治療選択肢の幅が広いことから、代替は市場の重要な特徴となっています。
抗高脂血症薬業界における地理的拡大は緩やかなものです。脂質異常症の治療は、先進国および新興国の医療市場で広く行われており、企業が地域を超えて製品の供給を拡大する機会が生まれています。しかし、医療インフラ、規制要件、薬価、診断率、医師の診療慣行、治療ガイドラインの違いにより、国によって異なる薬剤クラスへのアクセス状況には大きなばらつきがあります。確立されたジェネリック医薬品は一般的に広く入手可能ですが、新しいブランド医薬品はアクセス上の制限がより大きくなる可能性があります。新興市場への進出は、医療制度において脂質スクリーニングや心血管リスク管理が改善されるにつれて、機会をもたらす可能性があります。しかし、企業は価格設定、流通、規制戦略、および製品のポジショニングを各国に合わせて調整する必要があるかもしれません。償還制度や医療費支出の違いも、高コストな治療法の商業的な入手可能性に影響を与える可能性があります。したがって、市場は地理的拡大の機会を提供しているものの、地域ごとの成長は不均一であり、その結果、地理的拡大の程度は緩やかなものとなっています。
薬剤分類に関する洞察
2025年には、スタチン系薬剤セグメントが売上高シェア53.5%と最大を占め、市場を牽引しました。このセグメントは、コレステロール管理における確立された役割、医師の間での高い認知度、ジェネリック医薬品の広範な入手可能性、比較的低い治療コスト、長期使用への適性、およびさまざまな心血管リスク群での使用によって支えられています。また、スタチン系薬剤は、LDL-Cの低下が不十分な場合に他の脂質低下薬を追加する前の初期薬物療法として一般的に使用されています。アトルバスタチン、ロスバスタチン、シンバスタチン、プラバスタチンなど、複数の製品が利用可能であるため、患者グループを問わず治療の柔軟性が確保されています。長年にわたる臨床使用の実績や脂質管理ガイドラインへの掲載も、処方の安定性をさらに後押ししています。また、ジェネリック医薬品との競争により、医療システム全体での入手しやすさも向上しています。これらの要因により、スタチンは日常的なコレステロール管理において幅広い使用を維持しており、薬剤分類セグメント内での主導的な地位を支えています。
ATP-クエン酸リアーゼ(ACL)阻害薬セグメントは、予測期間中に17.0%という最も高い年平均成長率(CAGR)で成長すると見込まれています。その成長は、特にスタチンを耐容できない患者や、さらなるLDL-Cの低下を必要とする患者の間で、スタチン以外の治療選択肢に対する需要が高まっていることに支えられています。その独自の作用機序は、コレステロールを低下させるための代替アプローチを提供し、他の脂質低下療法との併用を可能にしています。経口治療薬が利用可能であることも、患者の利便性を高め、この薬剤クラスを長期管理に適したものとしています。また、既存の治療を受けてもLDL-C目標値を上回っている患者への注目が高まっていることや、併用療法の利用が増加していることも、成長をさらに後押ししています。さらに、非スタチン系治療選択肢に対する医師の理解が広まっていることや、高リスク患者における治療の適用拡大も、このセグメントにとってプラス要因となります。これらの要因により、より確立された薬剤クラスと比較して、より速い成長が見込まれています。
適応症に関する洞察
高コレステロール血症セグメントは、2025年に64.7%という最大の市場シェアを占め、予測期間中は最も高いCAGRで成長すると見込まれています。このセグメントは、LDLコレステロール値の上昇率の高さ、定期的な脂質検査、LDL-C低減に対する医師の強い関心、脂質低下薬の長期使用、確立された治療ガイドライン、および心血管リスクの管理ニーズによって支えられています。スタチンは依然として広く使用されていますが、LDL-Cの目標値が達成されない場合には、エゼチミブ、PCSK9阻害薬、その他の治療法が追加の選択肢となります。ジェネリック医薬品の利用可能性も、さまざまな医療制度におけるアクセスを後押ししています。家族性高コレステロール血症や心血管リスクの高い患者への関心の高まりも、この適応症における需要をさらに後押ししています。2025年7月、ノバルティスは、高コレステロール血症の成人患者におけるLDL-C低下のための単剤療法として、食事療法および運動療法と併用することを認める「Leqvio」の適応拡大について、FDAの承認を受けたと発表し、この適応領域における使用範囲を拡大しました。
混合型脂質異常症セグメントは、予測期間中に5.1%という著しい年平均成長率(CAGR)で成長すると見込まれています。この成長は、同一の患者集団において、LDLコレステロールやトリグリセリドの上昇を含む複数の脂質異常を管理する必要性によって支えられています。肥満、糖尿病、および心血管リスク因子の有病率の増加は、より広範な脂質管理の必要性を裏付けています。併用療法は、相補的な作用機序を通じて異なる脂質パラメータに対処できるため、単剤療法を超えた需要を生み出しています。脂質検査の利用拡大や残存心血管リスクへの注目も、診断と治療を後押しする要因となります。スタチンとフィブラートの併用剤やその他の多剤併用療法が利用可能であることは、複数の脂質パラメータのコントロールが必要な患者にとって、治療の柔軟性を提供します。2025年11月、カディラ・ファーマシューティカルズ社は、混合型脂質異常症の患者向けに特別に開発された、ロスバスタチンとフェノフィブラートの固定用量配合剤「Rosmi F」を発売しました。
投与経路に関する分析
2025年には、経口剤セグメントが市場を牽引し、売上高シェアの88.1%を占めました。このセグメントは、投与の利便性、錠剤やカプセルに対する患者の慣れ、ジェネリック医薬品の広範な入手可能性、治療コストの低さ、確立された処方慣行、そして長期的なコレステロール管理への適性によって支えられています。スタチン、エゼチミブ、フィブラート、およびその他のいくつかの脂質低下療法を含め、確立された高脂血症治療薬のほとんどのクラスが経口剤として利用可能です。経口治療は、単剤では十分な脂質低下効果が得られない場合に追加の薬剤を併用できるため、併用療法にも適しています。注射に関連する要件がないことも、プライマリケアや専門医による治療における日常的な使用をさらに後押ししています。また、経口薬は確立された外来治療の慣行にも適合しており、小売薬局や病院の薬局を通じて容易に供給することができます。これらの要因が、経口療法の広範な使用と、投与経路セグメントにおけるその主導的な地位を支えています。
皮下投与セグメントは、予測期間中に11.4%という最も高い年平均成長率(CAGR)で成長すると見込まれています。その成長は、さらなるLDL-Cの低下を必要とする患者、特に心血管リスクが高い患者や経口薬への反応が不十分な患者に対する、注射用脂質低下療法の使用増加によって支えられています。この投与経路は、経口療法に耐えられない、あるいは十分な効果が得られない患者にとっての選択肢となります。投与頻度の低さも、その利用を後押しする要因の一つです。一部の皮下投与薬は投与間隔を長くできるため、毎日の治療の必要性が軽減されるからです。PCSK9を標的とする治療法の拡大もこの投与経路を支えており、家族性高コレステロール血症や心血管疾患の患者への治療がさらなる需要を生み出しています。医療従事者による投与と自己投与の選択肢が利用可能であることも、さまざまな患者層におけるこの投与経路の利用をさらに後押ししています。LDL-C管理への注目度の高まりや、非スタチン系治療薬の普及も、このセグメントの成長を後押ししています。
流通チャネルに関する洞察
2025年には、小売薬局セグメントが市場を牽引し、売上高シェア46.9%と最大の割合を占めました。このセグメントは、地理的に広く利用可能であること、確立された調剤ネットワーク、患者にとっての利便性、処方経口薬の多用、長期にわたるコレステロール治療に伴う頻繁な処方箋の更新、そしてジェネリック医薬品の豊富な供給によって支えられています。また、小売薬局は、患者がスタチン、エゼチミブ、フィブラート系薬剤、その他の経口抗高脂血症薬を入手するための一般的な窓口としての役割も果たしています。卸売業者や製造業者との確立された関係は、定期的な製品供給を支え、地域市場全体での供給安定化に寄与しています。小売店舗の数が多いため、継続的な治療を必要とする患者の移動負担も軽減されます。薬剤師は、処方箋の調剤、再処方管理、基本的な服薬指導を行うことができ、これがこの流通チャネルをさらに支えています。これらの要因により、小売薬局は確立された抗高脂血症薬にとって重要な流通チャネルとなっており、このセグメントにおける主導的な地位を支えています。
専門薬局セグメントは、予測期間中に8.1%という最も高い年平均成長率(CAGR)で成長すると見込まれています。その成長は、高コストな非スタチン系療法の利用増加、注射用脂質低下薬の使用拡大、複雑な処方要件、および長期治療中の患者支援の必要性によって支えられています。専門薬局は、薬剤の調整、処方箋の更新管理、患者教育、配送サポートを提供することができ、これらは一般的な経口薬よりも手厚い関与を必要とする治療において有用です。PCSK9阻害薬やその他の標的療法の利用増加も、流通ネットワークにおける専門薬局の役割を拡大させています。これらの薬局は、医療提供者、患者、製薬メーカーと連携し、治療の継続性を支援することができます。また、特定の取り扱い、投与指導、あるいはより綿密なフォローアップを必要とする治療法への移行も、市場の成長を支えています。新しい脂質低下療法の使用が増えるにつれ、専門薬局はそれらの流通と継続的な患者管理を支援する立場にあります。
地域別インサイト
2025年、北米の高脂血症治療薬市場は41.2%という最大の売上シェアを占めました。肥満、糖尿病、高コレステロール血症などの心血管疾患の危険因子の有病率の高さが、脂質異常症治療薬への需要を支えています。確立された脂質スクリーニングと定期的な心血管リスク評価により、診断と治療が改善されています。医師がスタチン系薬剤に精通していることが、長期治療の広範な基盤を支えています。さらにLDL-Cの低減が必要な患者の間では、非スタチン系薬剤の使用も増加しています。同地域の確立された医療インフラが、処方箋による脂質低下療法へのアクセスを支えています。
米国の脂質異常症治療薬:薬剤分類別の市場動向
2025年、米国の脂質異常症治療薬市場は、心血管疾患のリスクの高さとコレステロール検査の普及に後押しされ、北米において最大の売上シェアを占めました。スタチンは依然として脂質低下療法の基盤となっていますが、さらなるLDL-Cの低減が必要な場合には、非スタチン系治療薬が使用されています。確立された処方慣行の存在が、医薬品の継続的な使用を支えています。早期の脂質管理への関心の高まりにより、若年層や高リスク層における治療が拡大しています。長期的な心血管リスク管理を必要とする患者数が多いため、継続的な需要が支えられています。
欧州の抗高脂血症薬市場の動向
抗高脂血症薬市場は、心血管リスク管理の普及と定期的なコレステロール検査に支えられ、予測期間中に大幅なCAGRで成長すると見込まれています。高齢化に伴い、長期的な脂質コントロールが必要な患者数が増加しています。スタチンは依然として広く使用されていますが、エゼチミブやその他の非スタチン系薬剤は、さらなるLDL-Cの低減を必要とする患者を支援しています。欧州各国における治療へのアクセスや処方パターンの違いにより、市場状況は多様化しています。LDL-Cの目標値や残存心血管リスクへの関心の高まりが、併用療法への需要を支えています。また、この地域では、脂質異常症および心血管リスクの管理に関する確立された臨床ガイドラインが存在します。
英国の高脂血症治療薬市場は、確立された心血管リスク評価と脂質低下薬の広範な使用によって支えられています。スタチンは、コレステロール管理における治療の主軸となっています。糖尿病、肥満、および既往の心血管疾患を有する患者における心血管リスク低減の必要性が、需要を支えています。追加の脂質低下薬の使用拡大は、スタチン療法を超えた機会をもたらしています。長期的な治療の必要性は、継続的な処方と薬局への需要を支えています。心血管リスクが高い患者の特定に対する関心の高まりは、治療対象となる患者層の拡大につながります。市場では、心血管リスク管理の重要な要素として、LDL-Cの低減に引き続き焦点が当てられています。
ドイツの高脂血症治療薬市場は、心血管リスク管理や脂質異常症の定期的な治療を必要とする大規模な人口に支えられ、2025年には欧州において大きな市場シェアを占めました。高いLDL-C値は依然として重要な治療上の課題であり、コレステロール低下薬の需要を支えています。スタチンは日常的な脂質管理において確立された役割を果たしていますが、非スタチン系治療法は、さらなるLDL-C低減を必要とする患者に追加の選択肢を提供しています。高齢化が進むことで、心血管系医薬品に対する長期的な需要が支えられています。脂質目標値への注目が高まることで、現在の治療が不十分な場合の治療調整が促進される可能性があります。また、複数の薬剤クラスが利用可能であることも、さまざまな患者リスクグループにわたる医師の選択を後押ししています。
フランスの抗高脂血症薬市場は、心血管リスクの日常的な管理と、脂質低下薬の継続的な使用によって牽引されています。スタチンは、LDL-Cの低減を必要とする患者にとって、依然として重要な治療選択肢です。その需要は、糖尿病、肥満、運動不足などの心血管リスク因子の有病率によって支えられています。長期的な治療の必要性は、処方需要の継続に寄与しています。非スタチン系治療薬の使用は、さらなる脂質コントロールが必要な患者に追加の治療選択肢を提供します。さまざまな薬剤クラスが利用可能であることは、患者のリスクや脂質レベルに基づいた治療選択を後押ししています。
アジア太平洋地域の抗高脂血症薬市場の動向
アジア太平洋地域の抗高脂血症薬市場は、予測期間中に7.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。心血管リスクの高まり、都市化、食生活の変化、肥満、糖尿病により、脂質管理の必要性が高まっています。コレステロール検査に対する認識の高まりにより、多くの国で診断件数が増加しています。人口の多さが、脂質低下治療のための広範な患者基盤を提供しています。スタチンの使用は依然として重要ですが、治療へのアクセスが拡大するにつれ、非スタチン系療法も注目を集めています。また、この地域では、高トリグリセリド血症やその他の脂質異常に伴う残存心血管リスクに対処する必要性も高まっています。
日本の抗高脂血症薬市場は、高齢化と確立された心血管リスク管理に支えられ、急速に成長しています。LDL-Cを低下させるためにスタチンは依然として広く使用されていますが、さらなる脂質コントロールが必要な患者には他の治療法も利用可能です。定期的な受診により、コレステロール値の継続的なモニタリングが支えられています。また、日本人患者における薬剤反応の差異を考慮した治療決定が可能であり、投与量や治療法の慎重な選択が支えられています。心血管疾患の予防に対する関心の高まりは、脂質低下薬の長期使用を後押ししています。この市場では、スタチン系および非スタチン系療法の双方について、確立された臨床経験があります。
中国の高脂血症治療薬市場は、その膨大な人口と、脂質異常症および心血管疾患の負担の増大により、主要な成長市場となっています。これまでのデータによると、脂質低下療法やLDL-C管理には大きな格差が見られ、薬剤使用の拡大余地があります。脂質検査の普及により、診断率や治療開始率を高めることが可能です。スタチンは依然として重要な治療選択肢ですが、さらなるLDL-C低減が必要な患者には、非スタチン系療法が用いられます。都市化、食生活の変化、肥満、糖尿病も、需要をさらに後押ししています。プライマリケアにおける脂質低下薬の入手可能性の拡大は、市場の発展を支えるでしょう。
ラテンアメリカの高脂血症治療薬市場の動向
ラテンアメリカの高脂血症治療薬市場では、同地域全体で心血管疾患の危険因子がより一般的になるにつれ、高脂血症治療薬への需要が高まっています。肥満、糖尿病、運動不足、食生活の変化が、脂質管理の必要性を後押ししています。コレステロール検査に対する認識の高まりは、治療を必要とする患者の特定を改善する可能性があります。スタチンは、その確立された臨床的用途と広範な入手可能性により、依然として治療の中心的な位置を占めています。非スタチン系薬剤は、十分な脂質コントロールが得られない患者に対して、追加の治療選択肢を提供しています。国ごとの医療へのアクセスや医薬品の入手可能性の違いにより、治療のカバー率にはばらつきが見られます。
ブラジルの高脂血症治療薬市場は、その膨大な人口と心血管疾患の負担により、2025年にはラテンアメリカにおいて大きな市場シェアを占めました。需要は、肥満、糖尿病、および脂質異常に関連するその他の代謝性リスク因子によって支えられています。スタチン系薬剤が主な治療の基盤を形成する一方、追加の脂質低下薬は、心血管リスクの高い患者を支援しています。脂質スクリーニングの増加は、未治療の脂質異常症の診断率を向上させることができます。長期的な心血管リスク管理は、処方薬に対する継続的な需要を支えています。都市部と農村部における医療へのアクセス格差は、治療の普及率に影響を与え、さらなる市場発展の余地を生み出す可能性があります。
中東・アフリカにおける脂質異常症治療薬市場の動向
中東・アフリカにおける脂質異常症治療薬市場は、心血管リスクの高まりと代謝性疾患の負担の増大によって支えられています。肥満や糖尿病は、コレステロールやトリグリセリド値の異常の一因となっており、脂質低下療法への需要を生み出しています。サウジアラビアをはじめとする湾岸諸国では、心血管リスク管理に対するニーズが非常に高まっています。スタチンは依然として主要な治療選択肢ですが、併用療法や非スタチン系療法も追加の選択肢となっています。脂質検査や処方薬へのアクセスは国によって異なり、治療のカバー率に差が生じています。心血管疾患の予防に対する臨床的な注目が高まっていることは、脂質異常症の診断と長期的な管理を後押しする可能性があります。
サウジアラビアの脂質異常症治療薬市場は、心血管疾患の危険因子と脂質異常症の高い負担に支えられ、予測期間中に著しいCAGRで成長すると見込まれています。肥満、糖尿病、および関連する代謝性疾患は、コレステロール管理の必要性を高めています。スタチンの使用が主要な治療法である一方、エゼチミブやPCSK9阻害薬は、さらなるLDL-Cの低減を必要とする患者に追加の選択肢を提供します。臨床ガイドラインでは、スタチン単独ではLDL-Cの目標値に達しない場合、併用療法が推奨されています。心血管リスク評価への注目が高まれば、診断と治療の機会が増加する可能性があります。また、同国では心血管リスクの高い患者の長期管理に対するニーズも存在します。
主要な脂質異常症治療薬に関する企業動向
脂質異常症治療薬業界は中程度の細分化が見られ、スタチン、PCSK9阻害薬、ACL阻害薬、コレステロール吸収阻害薬、その他の脂質低下療法の分野で競争が繰り広げられています。アムジェン社(Amgen Inc.)とリジェネロン・ファーマシューティカルズ社(Regeneron Pharmaceuticals, Inc.)はPCSK9阻害薬市場で競合しており、ノバルティス社(Novartis AG)はインクリシランを基盤とした治療薬で競合しています。エスペリオン・セラピューティクス社は、ベンペド酸製剤を通じたACL阻害剤治療に注力しており、一方、メルク社は脂質異常症を標的とした治療法の開発を進めています。
ビアトリス社は、ジェネリックスタチンやその他の確立された脂質低下薬を通じて競争を展開しています。サノフィ社も、レジェネロン社との「プラルエント」に関する提携を通じて市場に参入しています。アストラゼネカ社は、心血管疾患関連の製品ポートフォリオおよび脂質関連の研究を通じて参入しています。全体として、この市場には大手製薬企業、専門の医薬品開発企業、ジェネリック医薬品メーカーが含まれており、確立された治療分野と新しい治療分野の双方で競争が繰り広げられています。
主要な抗高脂血症薬企業
本調査では、抗高脂血症薬市場に関して、以下の主要企業を分析対象としています。
- Amgen
- Merck & Co.
- Sanofi
- Regeneron
- Novartis
- AstraZeneca
- Esperion Therapeutics
- Viatris
最近の動向
- 2025年9月、レジェネロンは、米国FDAがホモ接合型家族性高コレステロール血症の1歳から5歳未満の小児を対象に「エブキーザ(evinacumab-dgnb)」を承認し、承認対象を低年齢の患者へと拡大したことを発表しました。
- 2025年8月、アムジェンは、米国FDAが「レパタ(エボロクマブ)」の適応を、LDL-Cがコントロールされていないために重大な心血管イベントのリスクが高い成人へと拡大したことを発表し、コレステロール管理における同薬の使用範囲が拡大しました。
- 2025年6月、メルク・アンド・カンパニーは、高脂血症の成人を対象とした治験段階の経口PCSK9阻害剤であるエンリシチド・デカノエートを評価した「CORALreef HeFH」および「CORALreef Hyperlipidemia」試験において、第3相試験の良好な結果が得られたと発表しました。
世界の抗高脂血症薬市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、薬剤分類、適応症、投与経路、流通チャネル、および地域に基づいて、世界の抗高脂血症薬市場レポートをセグメント化しました:
- 薬剤分類別見通し(売上高、10億米ドル、2021年~2033年)
- スタチン
- コレステロール吸収阻害剤
- PCSK9阻害剤
- ATP-クエン酸リアーゼ(ACL)阻害剤
- フィブラート
- 胆汁酸吸着剤
- オメガ3脂肪酸製剤
- ナイアシン
- 抗高脂血症薬の併用剤
- その他
- 適応症別見通し(売上高、10億米ドル、2021年~2033年)
- 高コレステロール血症
- 高トリグリセリド血症
- 混合型脂質異常症
- その他
- 投与経路別見通し(売上高、10億米ドル、2021年~2033年)
- 経口
- 皮下
- その他
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 専門薬局
- 小売薬局
- 通信販売/オンライン薬局
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 薬剤分類
1.2.2. 適応症
1.2.3. 投与経路
1.2.4. 流通チャネル
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場モデル構築およびデータ可視化
1.8. モデルの詳細
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 抗高脂血症薬市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 高脂血症治療薬市場:薬剤分類別事業分析
4.1. 薬剤分類別市場シェア(2025年および2033年)
4.2. 薬剤分類別セグメント概要
4.3. 2021年から2033年までの薬剤分類別市場規模・予測およびトレンド分析(10億米ドル)
4.4. スタチン
4.4.1. スタチン市場、2021年~2033年(10億米ドル)
4.5. コレステロール吸収阻害剤
4.5.1. コレステロール吸収阻害剤市場、2021年~2033年(10億米ドル)
4.6. PCSK9阻害剤
4.6.1. PCSK9阻害剤市場、2021年~2033年(10億米ドル)
4.7. ATP-クエン酸リアーゼ(ACL)阻害剤
4.7.1. ATP-クエン酸リアーゼ(ACL)阻害剤市場、2021年~2033年(10億米ドル)
4.8. フィブラート系薬剤
4.8.1. フィブラート系薬剤市場、2021年~2033年(10億米ドル)
4.9. 胆汁酸吸着剤
4.9.1. 胆汁酸吸着剤市場、2021年~2033年(10億米ドル)
4.10. オメガ-3脂肪酸製品
4.10.1. オメガ-3脂肪酸製品市場、2021年~2033年(10億米ドル)
4.11. ナイアシン
4.11.1. ナイアシン市場、2021年~2033年(10億米ドル)
4.12. 抗高脂血症複合薬
4.12.1. 抗高脂血症複合薬市場、2021年~2033年(10億米ドル)
4.13. その他
4.13.1. その他市場、2021年~2033年(10億米ドル)
第5章。脂質異常症治療薬市場:適応症別事業分析
5.1. 適応症別市場シェア(2025年および2033年)
5.2. 適応症セグメントのダッシュボード
5.3. 適応症別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
5.4. 高コレステロール血症
5.4.1. 高コレステロール血症市場、2021年~2033年(10億米ドル)
5.5. 高トリグリセリド血症
5.5.1. 高トリグリセリド血症市場、2021年~2033年(10億米ドル)
5.6. 混合型脂質異常症
5.6.1. 混合型脂質異常症市場、2021年~2033年(10億米ドル)
5.7. その他
5.7.1. その他市場、2021年~2033年(10億米ドル)
第6章 抗高脂血症薬市場:投与経路別事業分析
6.1. 投与経路別市場シェア(2025年および2033年)
6.2. 投与経路セグメントのダッシュボード
6.3. 投与経路別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
6.4. 経口
6.4.1. 経口市場、2021年~2033年 (10億米ドル)
6.5. 皮下投与
6.5.1. 皮下投与市場、2021年~2033年(10億米ドル)
6.6. その他
6.6.1. その他市場、2021年~2033年(10億米ドル)
第7章。抗高脂血症薬市場:流通チャネル別事業分析
7.1. 流通チャネル別市場シェア(2025年および2033年)
7.2. 流通チャネル別セグメント概要
7.3. 流通チャネル別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
7.4. 病院薬局
7.4.1. 病院薬局市場、2021年~2033年(10億米ドル)
7.5. 専門薬局
7.5.1. 専門薬局市場、2021年~2033年(10億米ドル)
7.6. 小売薬局
7.6.1. 小売薬局市場、2021年~2033年(10億米ドル)
7.7. 通信販売/オンライン薬局
7.7. 1. 通信販売/オンライン薬局市場、2021年~2033年(10億米ドル)
7.8. その他
7.8.1. その他市場、2021年~2033年(10億米ドル)
第8章. 抗高脂血症薬市場:地域別推計およびトレンド分析
8.1. 地域別市場シェア分析、2025年および2033年
8.2. 地域別市場ダッシュボード
8.3. 市場規模および予測のトレンド分析、2021年から2033年:
8.4. 北米
8.4.1. 北米の高脂血症治療薬市場の推計および予測、国別、2021年~2033年(10億米ドル)
8.4.2. 米国
8.4.2.1. 主要国の動向
8.4.2.2. 対象疾患の有病率
8.4.2.3. 規制の枠組み
8.4.2.4. 償還制度
8.4.2.5. 米国の抗高脂血症薬市場の推計および予測、2021年~2033年 (10億米ドル)
8.4.3. カナダ
8.4.3.1. 主要な国別動向
8.4.3.2. 対象疾患の有病率
8.4.3.3. 規制の枠組み
8.4.3.4. 保険償還の枠組み
8.4.3.5. カナダの高脂血症治療薬市場:推計および予測(2021年~2033年)(10億米ドル)
8.4.4. メキシコ
8.4.4.1. 主要な国別動向
8.4.4.2. 対象疾患の有病率
8.4.4.3. 規制の枠組み
8.4.4.4. 償還の枠組み
8.4.4.5. メキシコの抗高脂血症薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5. 欧州
8.5.1. 2021年~2033年の欧州高脂血症治療薬市場の推計および予測(10億米ドル)
8.5.2. 英国
8.5.2.1. 主要国の動向
8.5.2.2. 対象疾患の有病率
8.5.2.3. 規制の枠組み
8.5.2.4. 償還制度
8.5.2.5. 英国の高脂血症治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.3. ドイツ
8.5.3.1. 主要国の動向
8.5.3.2. 対象疾患の有病率
8.5.3.3. 規制の枠組み
8.5.3.4. 償還制度
8.5.3.5. ドイツの抗高脂血症薬市場の推計および予測(2021年~2033年) (10億米ドル)
8.5.4. フランス
8.5.4.1. 主要な国別動向
8.5.4.2. 対象疾患の有病率
8.5.4.3. 規制の枠組み
8.5.4.4. 償還の枠組み
8.5.4.5. フランスにおける高脂血症治療薬市場の推計および予測(2021年~2033年)(10億米ドル)
8.5.5. イタリア
8.5.5.1. 主要な国別動向
8.5.5.2. 対象疾患の有病率
8.5.5.3. 規制の枠組み
8.5.5.4. 償還制度
8.5.5.5. イタリアの高脂血症治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.6. スペイン
8.5.6.1. 主要国の動向
8.5.6.2. 対象疾患の有病率
8.5.6.3. 規制の枠組み
8.5.6.4. 償還の枠組み
8.5.6.5. スペインの高脂血症治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.7. デンマーク
8.5.7.1. 主要国の動向
8.5.7.2. 対象疾患の有病率
8.5.7.3. 規制の枠組み
8.5.7. 4. 償還制度
8.5.7.5. デンマークの高脂血症治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.8. スウェーデン
8.5.8.1. 主要な国別動向
8.5.8.2. 対象疾患の有病率
8.5.8. 3. 規制の枠組み
8.5.8.4. 償還制度
8.5.8.5. スウェーデンの高脂血症治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.9. ノルウェー
8.5.9.1. 主要な国別動向
8.5.9.2. 対象疾患の有病率
8.5.9.3. 規制の枠組み
8.5.9.4. 償還制度
8.5.9.5. ノルウェーの抗高脂血症薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6. アジア太平洋地域
8.6.1. アジア太平洋地域の抗高脂血症薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. 日本
8.6.2.1. 主要国の動向
8.6.2.2. 対象疾患の有病率
8.6.2.3. 規制の枠組み
8.6.2.4. 償還制度
8.6.2.5. 日本の抗高脂血症薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. 中国
8.6.3.1. 主要な国別動向
8.6.3.2. 対象疾患の有病率
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の枠組み
8.6.3.5. 中国の抗高脂血症薬市場の推計および予測(2021年~2033年、10億米ドル)
8.6.4. インド
8.6.4.1. 主要国の動向
8.6.4.2. 対象疾患の有病率
8.6.4.3. 規制の枠組み
8.6.4.4. 保険償還の枠組み
8.6.4.5. インドの高脂血症治療薬市場:推計および予測、2021年~2033年(10億米ドル)
8.6.5. オーストラリア
8.6.5.1. 主要な国別動向
8.6.5.2. 対象疾患の有病率
8.6.5.3. 規制の枠組み
8.6.5.4. 償還制度
8.6.5.5. オーストラリアの高脂血症治療薬市場:推計および予測、2021年~2033年(10億米ドル)
8.6.6. 韓国
8.6.6.1. 主要な国別動向
8.6.6.2. 対象疾患の有病率
8.6.6.3. 規制の枠組み
8.6.6.4. 償還制度
8.6.6.5. 韓国における高脂血症治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.7. タイ
8.6.7.1. 主要な国別動向
8.6.7.2.









