主な市場動向と洞察
- チャネル別:SCPCセグメントが市場を牽引し、2025年には世界の売上高の61.2%を占めました。
- 周波数帯別:Kuバンドセグメントが市場を牽引し、2025年には世界の売上高の43.1%を占めました。
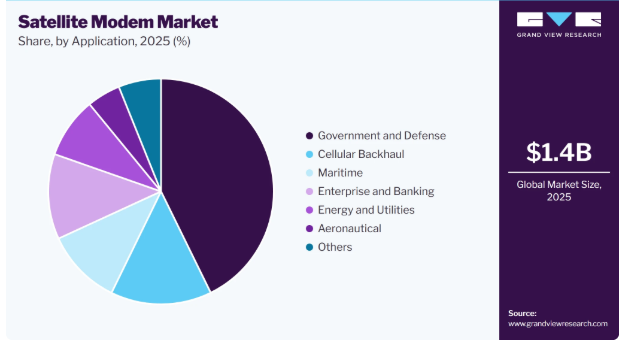
- 用途別:政府・防衛セグメントが、2025年に市場売上高シェアの最大を占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア36.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
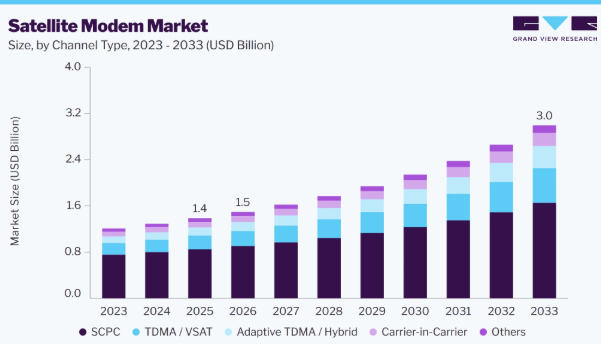
- 2025年の市場規模:14億米ドル
- 2026年の推定市場規模:15億米ドル
- 2033年までの予測市場規模:30億米ドル
- CAGR(2026年~2033年):10.4%
TDMA/VSAT(時分割多重アクセス/超小型開口端末)の採用拡大が、市場の成長を牽引しています。これらのソリューションは、地上ネットワークが限られている、あるいは利用できない遠隔地において、信頼性の高い接続を実現します。TDMAにより、複数のユーザーが衛星容量を効率的に共有することが可能になります。これにより、VSATは企業ネットワーク、携帯電話のバックホール、海事、政府、および遠隔地の産業用途に適しています。信頼性の高い接続に対する需要の高まりが、TDMA/VSATソリューションの導入をさらに後押ししています。
5G非地上ネットワーク(NTN)技術の統合により、衛星ネットワークが従来の5Gシステムと通信できるようになり、衛星モデムの機能が強化されています。これにより、衛星モデムは、地上モバイルネットワークが限られている、あるいは利用できない遠隔地やサービスが行き届いていない地域での接続をサポートできるようになります。5G NTNは、衛星、モバイルネットワーク、および接続デバイス間のよりシームレスな通信を可能にし、ネットワークのカバレッジと柔軟性を向上させます。この技術は、ブロードバンド、セルラーバックホール、輸送、海上通信、緊急時の接続といった用途において特に有用です。5G NTNの導入が拡大するにつれ、衛星モデムは統合された大容量通信ネットワークをサポートする能力をますます高めています。
規制の枠組みは、増大する接続要件に対応するため、航空および海事用途で使用される衛星通信端末への周波数帯へのアクセスを拡大しています。これにより、移動地球局(ESIM)向けに追加のKuバンドおよびKaバンド周波数の使用が可能となり、衛星通信サービスの容量と信頼性が向上します。また、この枠組みでは、既存の地上ネットワークや衛星ネットワークとの干渉を最小限に抑えるため、送信電力の制限や最小分離距離などの技術的条件も定められています。さらに、航空機や船舶におけるESIMの導入を促進するため、関連する免許条件も更新されています。こうした規制面の進展により、ブロードバンド、バックホール、およびその他のモビリティ重視の用途における、大容量衛星通信のより広範な普及が後押しされると期待されています。
衛星モデム機器、アンテナ、および関連するネットワークインフラの高コストは、コストに敏感なユーザーの間での普及を妨げる可能性があります。設置には、多くの場合、専用の機器、専門家によるセットアップ、および継続的なメンテナンスが必要となり、投資額が増大します。光ファイバーやモバイルネットワークが容易に利用可能な地域では、こうしたコストにより、衛星通信は地上ブロードバンドソリューションに比べて魅力が薄れる可能性があります。その結果、初期投資や運用コストが、中小企業や一般ユーザーによる衛星モデムの導入を制限する要因となり得ます。
市場の動向
この市場は、遠隔地、モバイル環境、およびミッションクリティカルな環境における信頼性の高い接続への需要の高まりによって牽引されています。高スループット衛星、LEOおよびMEOコンステレーション、ならびにソフトウェア定義型衛星ネットワークの拡大に伴い、柔軟かつ高性能なモデムプラットフォームへのニーズが高まっています。4G/5Gネットワーク、クラウドインフラ、およびエッジコンピューティングとの統合により、政府機関、セルラーバックホール、企業、海事、航空通信といった分野における用途がさらに広がっています。
一方で、高い設備コスト、周波数帯域の制約、相互運用性の要件は、依然として導入における重要な課題となっています。さらに、市場はソフトウェア定義型、マルチバンド、マルチ軌道、およびインテリジェントな衛星モデムソリューションへと移行しつつあります。
市場の集中度と特徴
衛星モデム業界は中程度の統合が進んでおり、確立された主要企業が強固な地位を築いている一方で、いくつかの専門企業や地域企業が特定の用途や技術分野で競合しています。主要ベンダーは、モデム設計、衛星ネットワーク、高スループット通信、およびソフトウェア定義型ソリューションにおいて確固たる能力を確立しており、新規参入者にとって比較的高い参入障壁となっています。一方で、小規模なプロバイダーも、防衛、海事、企業、放送、遠隔接続などの用途向けに特化した製品を提供することで競争に参加できるため、市場は完全に集中しているわけではありません。このような競争構造により、製品の性能、帯域幅効率、相互運用性、信頼性、および用途特化型機能をめぐって激しい競争が繰り広げられています。
市場の特性からは、ソフトウェア定義型、高スループット、マルチオービット、および柔軟なモデムアーキテクチャへの移行に支えられた、高度なイノベーションが示されています。ベンダー各社がモデム技術を衛星事業者、ネットワークプラットフォーム、次世代通信システムと統合しようとする中、パートナーシップや協業は依然として重要です。周波数帯の割り当て、ライセンス、相互運用性、および機器要件が製品開発や導入に影響を与えるため、規制の影響度は中程度から高いと言えます。代替品の影響度は中程度です。インフラが整備された地域では、地上光ファイバーや無線ネットワークが衛星通信に取って代わることができますが、遠隔地、海上、航空、その他のアクセスが困難な場所では、これらの代替手段は適していません。さらに、組織が遠隔地間で信頼性の高い接続を必要とするにつれて、エンドユーザーによる採用が進んでおり、市場の成長を加速させる要因となっています。
チャネルタイプに関する分析
2025年、SCPCセグメントは世界売上高の61.2%を占め、最大のシェアとなりました。このセグメントが市場で優位性を保っているのは、信頼性の高いポイント・ツー・ポイント接続と、安定した帯域幅の割り当てによるものです。政府、防衛、企業、バックホールネットワークなど、継続的かつ専用の通信リンクを必要とする用途で広く利用されています。確立されたインフラと予測可能なパフォーマンスが、引き続き高い導入率を支えています。
アダプティブTDMA/ハイブリッドセグメントは、予測期間において最も高いCAGRで成長すると見込まれています。衛星ネットワークにおいて柔軟かつ効率的な帯域幅の利用がますます求められる中、アダプティブTDMAおよびハイブリッドソリューションは急速な成長が見込まれています。これらの技術は、ユーザー間での容量の動的な共有を可能にし、変化するトラフィック要件に対応します。マルチオービットおよび統合型衛星ネットワークの採用拡大により、柔軟なモデムアーキテクチャへの需要はさらに高まっています。
周波数帯に関する分析
2025年、Kuバンドセグメントは世界の売上高において最大のシェアを占めました。このセグメントの成長は、商用および政府の衛星通信ネットワークにおける確立された利用に起因しています。同セグメントは、ブロードバンド接続、バックホール、放送、軍事通信などのアプリケーションをサポートしています。既存の衛星インフラと広範な端末の導入が、その市場での地位を引き続き強化しています。
Kaバンドセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。大容量・高スループットの衛星接続に対する需要が高まるにつれ、Kaバンドは最も急速な成長を遂げると予想されます。この技術は、戦術通信、ブロードバンドサービス、次世代衛星ネットワークにおいてますます活用されています。また、政府や防衛分野の近代化プログラムも、大容量通信やデータ集約型アプリケーションにおけるKaバンドの採用を後押ししています。
アプリケーションに関する洞察
2025年には、政府・防衛分野が世界の売上高において最大のシェアを占めました。安全で耐障害性が高く、大容量な衛星通信へのニーズの高まりが、このセグメントの成長を加速させています。防衛機関は、指揮統制、情報収集、監視、兵站、映像、および戦場通信を支援するために衛星モデムを利用しています。耐障害性が高く相互運用可能なSATCOMインフラへの投資の増加が、このセグメントからの需要をさらに後押ししています。
セルラー・バックホールは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。遠隔地やサービスが十分に行き届いていないセルラーサイトにおける信頼性の高い接続への需要が高まるにつれ、セルラー・バックホール分野は急速に成長すると予想されます。衛星モデムにより、セルラー事業者は、光ファイバー、マイクロ波、その他の地上バックホールインフラが利用できない、あるいは導入コストが高すぎる地域においても、基地局をコアネットワークに接続することが可能になります。特に農村部や地理的に困難な地域における4Gおよび5Gネットワークの拡大は、衛星ベースのバックホールソリューションに対するさらなる需要を生み出しています。高スループットかつ多軌道衛星ネットワークの展開は、より高い容量と低遅延を実現する先進的な衛星モデムソリューションの機会をさらに創出しています。
地域別動向
北米の衛星モデム市場は、ブロードバンド、防衛、企業通信、セルラーバックホール、遠隔地インフラにおける衛星接続の広範な利用に牽引され、2025年には世界売上高の36.2%を占め、世界市場をリードしました。同地域は、先進的な衛星ネットワークと、高スループット・低遅延の衛星システムの導入拡大の恩恵を受けています。こうした動向により、より高いデータ転送速度、柔軟なネットワーク構成、および遠隔地やモバイル環境における信頼性の高い接続をサポートできる衛星モデムへの需要が生まれています。
米国の衛星モデム市場の動向
米国の衛星モデム市場は、2025年に最大の市場シェアを占めました。これは、衛星ブロードバンド、政府通信、防衛用途、および通信インフラが不十分な地域における接続性に対する強い需要に支えられたものです。衛星システムは、音声、映像、オーディオ、およびデータサービスを提供しており、高度な地上設備やモデム技術への需要を生み出しています。次世代GSOおよびNGSO衛星ネットワークの拡大は、大容量・低遅延の衛星モデムへの需要をさらに後押ししています。
アジア太平洋地域の衛星モデム市場の動向
アジア太平洋地域の衛星モデム市場は、予測期間において最も高いCAGRで成長すると見込まれています。同地域は広大な地理的範囲を持ち、遠隔地のコミュニティが存在し、デジタルインフラが拡大しているほか、ブロードバンド接続への需要も高まっています。衛星通信は、地上ネットワークの展開が困難な地域において特に価値が高く、通信、政府、海事、エネルギー、および企業セクターにわたるアプリケーションを支えています。衛星ブロードバンドおよび統合型宇宙・地上通信ネットワークへの投資の増加は、高性能な衛星モデムソリューションの機会を生み出しています。
中国の衛星モデム市場は、アジア太平洋市場において圧倒的なシェアを占めています。中国は、ブロードバンド、固定通信、モバイル通信、放送、および統合された宇宙・地上ネットワークを支援するため、衛星通信能力の開発を進めています。同国が衛星通信サービスおよび低軌道(LEO)衛星インターネットの拡大に注力していることは、ブロードバンドやその他のデータ通信アプリケーションで使用される衛星モデムにとっての機会を生み出しています。衛星ネットワークと地上ネットワークの統合が進むにつれ、高速かつ柔軟な接続性をサポートするモデム技術への需要が高まると予想されます。
日本の衛星モデム市場は、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。日本は、特に地理的に分散した地域や災害多発地域において、耐障害性の高い通信インフラへの需要が高まっていることから、衛星モデムにとって潜在的な成長市場となっています。衛星通信は、従来のインフラが利用できない場合や障害が発生した場合に通信サービスを提供することで、地上ネットワークを補完することができます。政府、通信、海事、企業、緊急通信の各分野からの需要が、信頼性が高く高性能な衛星モデムソリューションへのニーズを牽引しています。
欧州の衛星モデム市場の動向
欧州の衛星モデム市場は、大きな市場シェアを占めています。衛星通信がブロードバンド、政府通信、交通、遠隔地接続インフラの重要な構成要素となるにつれ、欧州では衛星モデムへの需要が高まっています。同地域では、カバレッジとネットワークの耐障害性を向上させるため、衛星ネットワークと地上通信システムの統合に注力しています。安全で高容量な衛星通信に対する要件の高まりが、商用および政府用途を問わず、高度なモデム技術への需要を牽引しています。
英国の衛星モデム市場は、農村部、海事、航空、緊急サービス、および企業用途における衛星ブロードバンドおよび接続性への需要拡大に支えられています。周波数帯域へのアクセスを拡大し、NGSO衛星システムを可能にする規制上の取り組みが、大容量の衛星通信の機会を創出しています。衛星ブロードバンドサービスの利用拡大に伴い、高速かつ低遅延の通信を実現できるモデムの需要が牽引されると予想されます。
ドイツの衛星モデム市場は、ブロードバンド、データ通信、IoT、海事、航空、政府用途における衛星通信の利用拡大により、欧州で最大のシェアを占めました。また、同国では安全な衛星通信インフラの強化が進められており、信頼性の高い地上通信機器や高度な衛星モデムへの需要を支えています。安全な衛星通信インフラの整備は、地上通信ネットワークが利用できない状況下で、耐障害性の高い接続性を必要とするアプリケーションをさらに支援すると予想されます。
主要な衛星モデム企業の動向
衛星モデム市場で事業を展開する主要企業には、Comtech Telecommunications Corp.、DATUM SYSTEMS、Gilat Satellite Networks、Hughes Network Systems, LLC(EchoStar傘下)などが挙げられます。ORBCOMM、NOVELSAT、ST Engineering、Viasat, Inc.、WORK Microwave GmbH、およびIntellian Technologies, Inc.は、市場における主要企業であり、ソフトウェア定義モデム、マルチ軌道接続、高スループット衛星システム、適応型波形、およびマルチバンド技術に注力することで、市場シェアの拡大と、進化する衛星接続要件への対応を図っています。
- Comtech Telecommunications Corp.は、グローバルな通信技術企業です。同社は、政府、防衛、公共安全、商業、インフラ分野の顧客向けに、ミッションクリティカルなソリューションを開発しています。同社の衛星モデム製品群は、信頼性が高く効率的な衛星接続を実現します。これらのモデムは、モバイルネットワーク、バックホール、政府通信、企業向け接続、およびモビリティアプリケーションに対応しています。
- DATUM SYSTEMS社は、衛星および対流圏散乱通信用モデムを開発しています。同社のソリューションは、さまざまな衛星ネットワークや通信システムに対応しています。同社は、セルラーバックホール、石油・ガス、海事、航空、緊急対応、政府、防衛、および企業セクターにわたるアプリケーションにサービスを提供しています。
主要な衛星モデム企業
本調査では、衛星モデム市場に関する分析対象として、以下の主要企業を取り上げています:
- Comtech Telecommunications Corp.
- DATUM SYSTEMS
- Gilat Satellite Networks.
- Hughes Network Systems, LLC(EchoStar傘下)。
- ORBCOMM.
- NOVELSAT
- ST Engineering
- Viasat, Inc.
- WORK Microwave GmbH
- Intellian Technologies, Inc.
最近の動向
- 2026年5月、YTTEK Technology社は「SatelliteAsia 2026」において、オールインワン型衛星モデム「HyperSDR」を発表しました。このソフトウェア定義モデムは、XバンドおよびKuバンドの周波数に対応しており、RF機能とモデム機能を単一のプラットフォームに統合しています。この技術は、FORMOSAT-5、Landsat-8、およびLandsat-9からの衛星データ受信を通じてその有効性が実証されています。同社はまた、LEO衛星向けのXバンドおよびKuバンドSDRペイロードの開発も進めています。
- 2025年9月、Comtech Telecommunications Corp.は、同社のソフトウェア定義衛星モデム「SLM-5650B」が、SES社のO3b mPOWER MEO衛星コンステレーションでの運用に向けた政府端末認証を取得した、初の主権認証済みモデムとなったことを発表しました。このモデムは、米国国防総省および連合軍の顧客向けに、高スループットかつ低遅延のハイブリッド通信を提供します。STANAG 4486 Ed3、DSSS、DVB-S2Xなどの防衛用波形に対応しているほか、将来のミッション要件に応じて追加の波形を導入することも可能です。
世界の衛星モデム市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、チャネルタイプ、周波数帯、用途、および地域に基づいて、世界の衛星モデム市場レポートをセグメント化しています:
- チャネルタイプ別見通し(売上高、10億米ドル、2021年~2033年)
- SCPC
- TDMA / VSAT
- キャリア・イン・キャリア
- 適応型TDMA / ハイブリッド
- その他
- 周波数帯別見通し(売上高、10億米ドル、2021年~2033年)
- Cバンド
- Xバンド
- Kaバンド
- Kuバンド
- マルチバンド/アジャイル
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 政府・防衛
- セルラー・バックホール
- 企業・銀行
- エネルギー・公益事業
- 海事
- 航空
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- UAE
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証と公表
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場概要/業界の将来展望
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場の機会の影響分析
3.4. 衛星モデム市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章 衛星モデム市場:チャネルタイプ別推計および動向分析
4.1. セグメント概要
4.2. 衛星モデム市場:チャネルタイプ別推移分析(2025年および2033年、10億米ドル)
4.3. SCPC
4.3.1. SCPC市場の収益推計および予測(2021年~2033年、10億米ドル)
4.4. TDMA / VSAT
4.4.1. TDMA / VSAT市場の売上高推計および予測(2021年~2033年)(10億米ドル)
4.5. キャリア・イン・キャリア
4.5.1. キャリア・イン・キャリア市場の売上高推計および予測(2021年~2033年) (10億米ドル)
4.6. アダプティブTDMA/ハイブリッド
4.6.1. アダプティブTDMA/ハイブリッド市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. その他
4.7.1. その他市場の収益推計および予測(2021年~2033年)(10億米ドル)
第5章 衛星モデム市場:周波数帯別の推計および動向分析
5.1. セグメント概要
5.2. 衛星モデム市場:周波数帯別の推移分析(2025年および2033年)(10億米ドル)
5.3. Cバンド
5.3.1. Cバンド市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. Xバンド
5.4.1. Xバンド市場の収益推計および予測、2021年~2033年 (10億米ドル)
5.5. Kaバンド
5.5.1. Kaバンド市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6. Kuバンド
5.6.1. Kuバンド市場の収益推計および予測、2021年~2033年(10億米ドル)
5.7. マルチバンド/アジャイル
5.7.1. マルチバンド/アジャイル市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章 衛星モデム市場:用途別推計および動向分析
6.1. セグメント概要
6.2. 衛星モデム市場:用途別推移分析、2025年および2033年(10億米ドル)
6.3. 政府・防衛
6.3.1. 政府・防衛市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. セルラー・バックホール
6.4.1. セルラー・バックホール市場の収益推計および予測、2021年~2033年 (10億米ドル)
6.5. 企業および銀行
6.5.1. 企業および銀行市場の収益推計および予測、2021年~2033年(10億米ドル)
6.6. エネルギーおよび公益事業
6.6.1. エネルギーおよび公益事業市場の収益推計および予測、2021年~2033年(10億米ドル)
6.7. 海事
6.7.1. 海事市場の収益推計および予測、2021年~2033年(10億米ドル)
6.8. 航空
6.8.1. 航空市場の収益推計および予測、2021年~2033年(10億米ドル)
6.9. その他
6.9.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章 衛星モデム市場:地域別推計およびトレンド分析
7.1. 地域別衛星モデム市場シェア、2025年および2033年、10億米ドル
7.2. 北米
7.2.1. 北米の衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.2. 米国
7.2.2.1. 米国の衛星モデム市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.2.3. カナダ
7.2.3.1. カナダの衛星モデム市場規模(推計値および予測値)、2021年~2033年(10億米ドル)
7.2.4. メキシコ
7.2.4.1. メキシコの衛星モデム市場規模(推計値および予測値)、2021年~2033年 (10億米ドル)
7.3. 欧州
7.3.1. 欧州の衛星モデム市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.2. 英国
7.3.2.1. 英国の衛星モデム市場規模の推計および予測(2021年~2033年) (10億米ドル)
7.3.3. ドイツ
7.3.3.1. ドイツの衛星モデム市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.4. フランス
7.3.4.1. フランスの衛星モデム市場規模の推計および予測(2021年~2033年) (10億米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域の衛星モデム市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.2. 中国
7.4.2.1. 中国の衛星モデム市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.3. インド
7.4.3.1. インドの衛星モデム市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.4. 日本
7.4.4.1. 日本の衛星モデム市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.5. 韓国
7.4.5.1. 韓国の衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6. オーストラリア
7.4.6.1. オーストラリアの衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカの衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.2. ブラジル
7.5.2.1. ブラジルの衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6. 中東・アフリカ
7.6.1. 中東・アフリカの衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.2. サウジアラビア
7.6.2.1. サウジアラビアの衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.3. アラブ首長国連邦
7.6.3.1. アラブ首長国連邦の衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.4. 南アフリカ
7.6.4.1. 南アフリカの衛星モデム市場規模の推計および予測、2021年~2033年(10億米ドル)
第8章 競合環境
8.1. 主要市場参加者による最近の動向および影響分析
8.2. 企業の分類
8.3. 企業の市場ポジショニング
8.4. 企業の市場シェア分析
8.5. 企業のヒートマップ分析
8.6. 戦略マッピング
8.6.1. 事業拡大
8.6.2. 合併・買収
8.6.3. 提携・協業
8.6.4. 新製品の発売
8.6.5. 研究開発
8.7. 企業概要
8.7.1. コムテック・テレコミュニケーションズ社
8.7.1.1. 参加企業の概要
8.7.1.2. 財務実績
8.7.1.3. 製品ベンチマーク
8.7.1.4. 最近の動向
8.7.2. DATUM SYSTEMS
8.7.2.1. 参加企業の概要
8.7.2.2. 財務実績
8.7.2.3. 製品のベンチマーク
8.7.2.4. 最近の動向
8.7.3. Gilat Satellite Networks
8.7.3.1. 参加企業の概要
8.7.3.2. 財務実績
8.7.3.3. 製品のベンチマーク
8.7.3.4. 最近の動向
8.7.4. ヒューズ・ネットワーク・システムズ(LLC)(エコースター傘下)
8.7.4.1. 参加企業の概要
8.7.4.2. 財務実績
8.7.4.3. 製品のベンチマーク
8.7.4.4. 最近の動向
8.7.5. ORBCOMM
8.7.5.1. 参加企業の概要
8.7.5.2. 財務実績
8.7.5.3. 製品ベンチマーク
8.7.5.4. 最近の動向
8.7.6. NOVELSAT
8.7.6.1. 参加企業の概要
8.7.6.2. 財務実績
8.7.6.3. 製品のベンチマーク
8.7.6.4. 最近の動向
8.7.7. ST Engineering。
8.7.7.1. 参加企業の概要
8.7.7.2. 財務実績
8.7.7.3. 製品のベンチマーク
8.7.7.4. 最近の動向
8.7.8. Viasat, Inc.
8.7.8.1. 参加企業の概要
8.7.8.2. 財務実績
8.7.8.3. 製品ベンチマーク
8.7.8.4. 最近の動向
8.7.9. WORK Microwave GmbH
8.7.9.1. 参加企業の概要
8.7.9.2. 財務実績
8.7.9.3. 製品ベンチマーク
8.7.9.4. 最近の動向
8.7.10. Intellian Technologies, Inc.
8.7.10.1. 参加企業の概要
8.7.10.2. 財務実績
8.7.10.3. 製品ベンチマーク
8.7.10.4. 最近の動向
表の一覧
表1 衛星モデム市場、2021年~2033年(10億米ドル)
表2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3 チャネルタイプ別世界市場規模の推計および予測、2021年~2033年 (10億米ドル)
表4 周波数帯別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5 用途別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表6 地域別SCPCチャネルタイプ市場、2021年~2033年(10億米ドル)
表7 TDMA/VSAT市場(地域別、2021年~2033年)(10億米ドル)
表8 キャリア・イン・キャリア市場(地域別、2021年~2033年)(10億米ドル)
表9 アダプティブTDMA/ハイブリッド市場(地域別、2021年~2033年) (10億米ドル)
表10 その他市場、地域別、2021年~2033年(10億米ドル)
表11 Cバンド市場、地域別、2021年~2033年(10億米ドル)
表12 Xバンド市場、地域別、2021年~2033年(10億米ドル)
表13 Kaバンド市場、地域別、2021年~2033年(10億米ドル)
表14 Kuバンド市場、地域別、2021年~2033年(10億米ドル)
表15 マルチバンド/アジャイル市場、地域別、2021年~2033年(10億米ドル)
表16 政府・防衛市場、地域別、2021年~2033年(10億米ドル)
表17 セルラー・バックホール市場、地域別、2021年~2033年(10億米ドル)
表18 地域別 企業・銀行市場、2021年~2033年(10億米ドル)
表19 地域別 エネルギー・公益事業市場、2021年~2033年(10億米ドル)
表20 地域別 海事市場、2021年~2033年 (10億米ドル)
表21 航空市場、地域別、2021年~2033年(10億米ドル)
表22 その他市場、地域別、2021年~2033年(10億米ドル)
表23 北米衛星モデム市場、チャネルタイプ別、2021年~2033年 (10億米ドル)
表24 北米衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表25 北米衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表26 米国衛星モデム市場(チャネル種別、2021年~2033年)(10億米ドル)
表27 米国衛星モデム市場(周波数帯別、2021年~2033年) (10億米ドル)
表28 米国の衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表29 カナダの衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表30 カナダの衛星モデム市場(周波数帯別)、2021年~2033年 (10億米ドル)
表31 カナダの衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表32 メキシコの衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表33 メキシコの衛星モデム市場(周波数帯別)、2021年~2033年 (10億米ドル)
表34 メキシコの衛星モデム市場(用途別、2021年~2033年)(10億米ドル)
表35 欧州の衛星モデム市場(チャネルタイプ別、2021年~2033年)(10億米ドル)
表36 欧州の衛星モデム市場(周波数帯別、2021年~2033年)(10億米ドル)
表37 欧州の衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表38 ドイツの衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表39 ドイツの衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表40 ドイツの衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表41 英国の衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表42 英国の衛星モデム市場、周波数帯別、2021年~2033年(10億米ドル)
表43 英国の衛星モデム市場、用途別、2021年~2033年(10億米ドル)
表44 フランスの衛星モデム市場、チャネル種別、2021年~2033年(10億米ドル)
表45 フランスにおける衛星モデム市場(周波数帯別、2021年~2033年)(10億米ドル)
表46 フランスにおける衛星モデム市場(用途別、2021年~2033年)(10億米ドル)
表47 アジア太平洋地域の衛星モデム市場:チャネルタイプ別、2021年~2033年(10億米ドル)
表48 アジア太平洋地域の衛星モデム市場:周波数帯別、2021年~2033年(10億米ドル)
表49 アジア太平洋地域の衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表50 中国の衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表51 中国の衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表52 中国の衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表53 インドの衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表54 インドの衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表55 インドの衛星モデム市場:用途別、2021年~2033年(10億米ドル)
表56 日本の衛星モデム市場:チャネルタイプ別、2021年~2033年(10億米ドル)
表57 日本の衛星モデム市場:周波数帯別、2021年~2033年(10億米ドル)
表58 日本の衛星モデム市場:用途別、2021年~2033年(10億米ドル)
表59 韓国の衛星モデム市場:チャネルタイプ別、2021年~2033年(10億米ドル)
表60 韓国の衛星モデム市場:周波数帯別、2021年~2033年(10億米ドル)
表61 韓国における衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表62 オーストラリアにおける衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表63 オーストラリアにおける衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表64 オーストラリアの衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表65 ラテンアメリカの衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表66 ラテンアメリカの衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表67 ラテンアメリカの衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表68 ブラジルの衛星モデム市場(チャネルタイプ別)、2021年~2033年(10億米ドル)
表69 ブラジルの衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表70 ブラジルにおける衛星モデム市場(用途別、2021年~2033年)(10億米ドル)
表71 中東・アフリカ(MEA)における衛星モデム市場(チャネルタイプ別、2021年~2033年)(10億米ドル)
表72 中東・アフリカ(MEA)の衛星モデム市場(周波数帯別)、2021年~2033年(10億米ドル)
表73 中東・アフリカ(MEA)の衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表74 アラブ首長国連邦(UAE)の衛星モデム市場:チャネル種別、2021年~2033年(10億米ドル)
表75 アラブ首長国連邦(UAE)の衛星モデム市場:周波数帯別、2021年~2033年(10億米ドル)
表76 アラブ首長国連邦(UAE)の衛星モデム市場:用途別、2021年~2033年 (10億米ドル)
表77 サウジアラビアの衛星モデム市場:チャネル種別、2021年~2033年(10億米ドル)
表78 サウジアラビアの衛星モデム市場:周波数帯別、2021年~2033年(10億米ドル)
表79 サウジアラビアの衛星モデム市場(用途別、2021年~2033年)(10億米ドル)
表80 南アフリカの衛星モデム市場(チャネルタイプ別、2021年~2033年)(10億米ドル)
表81 南アフリカの衛星モデム市場(周波数帯別、2021年~2033年)(10億米ドル)
表82 南アフリカの衛星モデム市場(用途別)、2021年~2033年(10億米ドル)
表83 企業別市場シェア、2025年
表84 企業ヒートマップ分析
表85 事業拡大を進めている主要企業
表86 提携を進めている主要企業
表87 新しい周波数帯の導入を進めている主要企業
表88 合併・買収を進めている主要企業
表89 その他の戦略を展開している主要企業
図表一覧
図1 衛星モデム市場のセグメンテーション
図2 情報調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値(2025年、10億米ドル)
図10 衛星モデム – 業界のバリューチェーン分析
図11 衛星モデムの動向
図12 衛星モデム:ポーターの分析
図13 衛星モデム:PESTEL分析
図14 衛星モデム(チャネルタイプ別):主なポイント
図15 衛星モデム(チャネルタイプ別):市場シェア(2025年および2033年)
図16 衛星モデムの推計および予測(SCPC別、2021年~2033年) (10億米ドル)
図17 衛星モデムの推計値および予測(TDMA/VSAT別、2021年~2033年)(10億米ドル)
図18 衛星モデムの推計値および予測(キャリア・イン・キャリア別、2021年~2033年)(10億米ドル)
図19 衛星モデムの推計および予測(アダプティブTDMA/ハイブリッド別、2021年~2033年) (10億米ドル)
図20 衛星モデムの推計および予測(その他別、2021年~2033年)(10億米ドル)
図21 衛星モデム(周波数帯別):主なポイント
図22 衛星モデム(周波数帯別):市場シェア(2025年および2033年)
図23 Cバンド別衛星モデムの推計および予測、2021年~2033年(10億米ドル)
図24 Xバンド別衛星モデムの推計および予測、2021年~2033年(10億米ドル)
図25 Kaバンド別衛星モデムの推計および予測、2021年~2033年 (10億米ドル)
図26 Kuバンド別衛星モデムの推計値および予測、2021年~2033年(10億米ドル)
図27 マルチバンド/アジャイル別衛星モデムの推計値および予測、2021年~2033年(10億米ドル)
図28 用途別衛星モデム:主なポイント
図29 用途別衛星モデム:市場シェア(2025年および2033年)
図30 政府・防衛分野別衛星モデムの推計および予測(2021年~2033年) (10億米ドル)
図31 衛星モデムの推計および予測(セルラー・バックホール別、2021年~2033年)(10億米ドル)
図32 衛星モデムの推計および予測(企業・銀行別、2021年~2033年) (10億米ドル)
図33 エネルギー・公益事業分野別の衛星モデム市場規模の推計および予測(2021年~2033年)(10億米ドル)
図34 海事分野別の衛星モデム市場規模の推計および予測(2021年~2033年) (10億米ドル)
図35 航空分野別の衛星モデムの推計値および予測、2021年~2033年(10億米ドル)
図36 その他分野別の衛星モデムの推計値および予測、2021年~2033年 (10億米ドル)
図37 北米の衛星モデム市場、2021年~2033年(10億米ドル)
図38 米国の衛星モデム市場、2021年~2033年(10億米ドル)
図39 カナダの衛星モデム市場、2021年~2033年(10億米ドル)
図40 メキシコの衛星モデム市場、2021年~2033年(10億米ドル)
図41 欧州の衛星モデム市場、2021年~2033年 (10億米ドル)
図42 ドイツの衛星モデム市場、2021年~2033年(10億米ドル)
図43 英国の衛星モデム市場、2021年~2033年(10億米ドル)
図44 フランスの衛星モデム市場、2021年~2033年(10億米ドル)
図45 アジア太平洋地域の衛星モデム市場、2021年~2033年(10億米ドル)
図46 中国の衛星モデム市場、2021年~2033年(10億米ドル)
図47 インドの衛星モデム市場、2021年~2033年(10億米ドル)
図48 日本の衛星モデム市場、2021年~2033年(10億米ドル)
図49 韓国の衛星モデム市場、2021年~2033年(10億米ドル)
図50 オーストラリアの衛星モデム市場、2021年~2033年(10億米ドル)
図51 ラテンアメリカの衛星モデム市場、2021年~2033年(10億米ドル)
図52 ブラジルの衛星モデム市場、2021年~2033年(10億米ドル)
図53 中東・アフリカ(MEA)の衛星モデム市場、2021年~2033年(10億米ドル)
図54 アラブ首長国連邦(UAE)の衛星モデム市場、2021年~2033年(10億米ドル)
図55 サウジアラビアの衛星モデム市場、2021年~2033年(10億米ドル)
図56 南アフリカの衛星モデム市場、2021年~2033年(10億米ドル)
図57 企業の市場における位置づけ
図58 企業の市場シェア分析、2025年
図59 戦略的枠組み









