主な市場動向と洞察
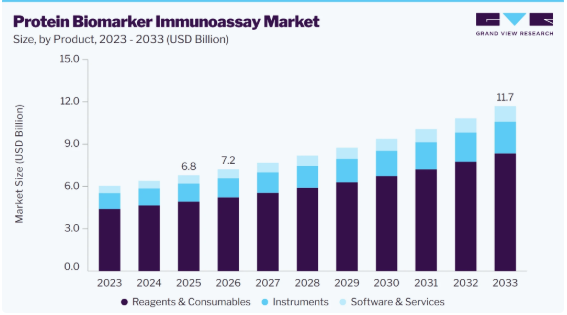
- 製品別:2025年には、試薬・消耗品セグメントが売上高シェア72.5%で市場をリードしました。
- 技術別:2025年には、化学発光免疫測定法セグメントが売上高シェア38.0%で市場をリードしました。
- 臨床用途別:2025年には、循環器分野が売上高シェア20.8%で市場を牽引しました。
- 検体別:2025年には、血清分野が売上高シェア45.7%で市場を牽引しました。
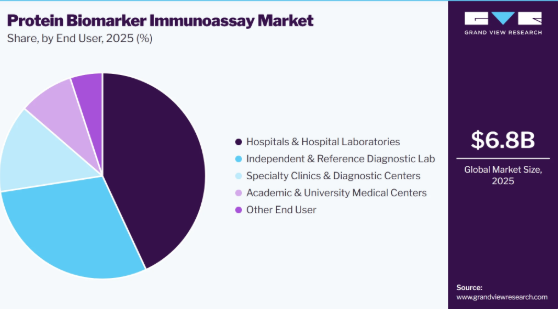
- 最終用途別:2025年には、病院・診療所分野が売上高シェア43.1%で市場を牽引しました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア37.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:68億米ドル
- 2026年の推定市場規模:72億米ドル
- 2033年までの予測市場規模:117億米ドル
- CAGR(2026年~2033年):7.1%
血液を用いた免疫測定法は、低侵襲性、確立された臨床検査ワークフロー、および血清、血漿、全血サンプルから疾患関連タンパク質を測定できる能力により、ますます好まれるようになっています。
市場の集中度と特徴
タンパク質バイオマーカー免疫測定法市場は、超高感度タンパク質検出技術の進歩に支えられた高い革新性が特徴です。2025年7月、Spear Bio社は、pTau231、pTau217、GFAP、およびNfLを標的とする免疫測定法ソリューション「SPEAR UltraDetect」を商用化しました。同製品の均一系・洗浄不要のフォーマットにより、少量の検体からアトモルレベルのタンパク質測定が可能となり、非特異的結合も低減されます。広く採用されているqPCRシステムとの互換性により、検査室への統合と拡張性がさらに促進されます。影響:こうした進歩により、低発現バイオマーカーの感度と特異性が向上し、血液を用いた神経系タンパク質バイオマーカー検査の機会が拡大しています。
この市場は、適度なM&A活動が特徴であり、各社は超高感度タンパク質バイオマーカー検出能力を強化し、技術ポートフォリオを拡大するために買収を進めています。2025年7月、クアンテリックス社は、現金約2,000万米ドルおよびクアンテリックス社株式780万株を対価として、アコヤ・バイオサイエンシズ社の買収を完了しました。この取引により、クアンテリックス社の超高感度デジタル免疫測定およびバイオマーカー検出能力と、アコヤ社の多重空間表現型解析技術が融合し、血液および組織にわたるバイオマーカー測定のための統合的なアプローチが構築されました。
クアンテリックス社は、この買収により、同社の対象市場規模が約10億米ドルから50億米ドルへと拡大する可能性があると述べています。このような統合により、技術の統合が加速され、応用分野が拡大し、神経学、腫瘍学、免疫学にわたるタンパク質バイオマーカー分析における競争力が強化されるでしょう。
規制要件は、バイオマーカー検査の分析性能、臨床的妥当性、安全性、品質、および信頼性に関する基準を定めることで、市場に大きな影響を与えています。厳格な規制プロセスは、特に新規バイオマーカーや高感度技術において、アッセイの開発、臨床的妥当性の検証、および商品化に必要な時間と資金を増加させる可能性があります。メーカーは、品質管理および製造プロセスの要件を満たしつつ、対象となる検体や臨床集団全体において一貫したアッセイ性能を実証しなければなりません。こうした規制上の要件は、リソースが限られている中小企業にとって障壁となり、革新的な製品の市場投入を遅らせる可能性があります。一方で、規制当局による承認が得られれば、臨床医の信頼が高まり、保険償還に関する協議が促進され、診断検査室や医療現場における検証済みのタンパク質バイオマーカー免疫測定法の導入が容易になります。
タンパク質バイオマーカー免疫測定法業界における製品拡大は、メーカーがバイオマーカー、疾患、検体の範囲にわたって測定メニューを拡充していることに起因しています。各社は、確立されたタンパク質測定にとどまらず、神経系、心血管系、炎症性疾患、腫瘍学、代謝性疾患に関連する低発現バイオマーカーへの展開をますます進めています。アッセイポートフォリオの拡大により、検査室は既存の自動化ワークフロー内で複数のタンパク質バイオマーカー検査を統合できるようになり、検査効率が向上し、臨床現場でのより広範な導入が促進されます。また、血清、血漿、脳脊髄液、その他の生体試料への対応範囲の拡大により、メーカーは多様な診断および研究上の要件に対応することが可能になります。
タンパク質バイオマーカー免疫測定業界における地域的な拡大は、先進国および新興市場において、メーカーが自動化された超高感度タンパク質バイオマーカー検査を拡大していることによって支えられています。各社は、先進的な免疫測定法へのアクセスを向上させるため、規制当局の承認取得、販売提携、および地域に即した商業化戦略を推進しています。神経系、心血管系、腫瘍学、炎症性疾患、代謝性疾患のバイオマーカーを対象としたアッセイの入手可能性が高まっていることで、メーカーは多様な地域の医療ニーズに対応できるようになっています。流通ネットワークの強化と規制当局の承認拡大に伴い、医療システム全体において、タンパク質バイオマーカー免疫測定技術の地理的な普及がさらに進むものと予想されます。
製品インサイト
試薬・消耗品セグメントは世界市場を牽引し、2025年には市場シェアの72.5%を占めました。このセグメントの主導的地位は、日常的なタンパク質バイオマーカー検査に必要なアッセイキット、試薬、キャリブレーター、コントロール、カートリッジ、その他の消耗品に対する継続的な需要によって支えられています。例えば、2025年7月、クアンテリックス社は商用p-Tau 205およびp-Tau 212アッセイを発売し、血液ベースのアルツハイマー病バイオマーカーのポートフォリオを拡大しました。これらのアッセイの追加は、研究および臨床ワークフロー全体におけるバイオマーカー特異的な消耗品への需要を支えています。さらに、消耗品の頻繁な交換や繰り返し購入に加え、バイオマーカー検査の応用範囲の拡大が相まって、同セグメントの収益基盤を強化し、市場における主導的な地位を維持しています。
ソフトウェア・サービスセグメントは、タンパク質バイオマーカー免疫測定プラットフォームに関連する、検査室の自動化、データ管理、機器の接続性、ワークフローの最適化、および技術サポートに対する需要の高まりに牽引され、予測期間中に高いCAGRを記録すると見込まれています。検査室が自動化およびハイスループットシステムを導入するにつれ、アッセイ管理、結果の解釈、品質管理、および検査情報システム(LIS)との統合において、ソフトウェアソリューションの重要性が高まっています。さらに、メーカー各社は、設置、保守、校正、トレーニング、技術支援を網羅するサービス提供を拡大しており、機器販売以外の継続的な収益源を創出しています。複雑かつ超高感度のバイオマーカー検査の導入が進むにつれ、専門的なソフトウェアやサポートサービスの必要性はさらに高まっており、これにより検査室は、ワークフローの効率性、分析の一貫性、および運用上の信頼性を維持しつつ、より多くの検査量を処理できるようになっています。
技術的洞察
2025年には、化学発光免疫測定法セグメントが世界市場を支配し、売上高シェアの38.0%を占めました。このセグメントが主導的な地位を占めているのは、その高い分析感度、広いダイナミックレンジ、自動化との互換性、および高スループットなタンパク質バイオマーカー検査への適性によるものです。例えば、2026年5月、フジリバイオは、ヒト血漿中のリン酸化タウ217を定量測定するために設計された化学発光酵素免疫測定法である「Lumipulse G pTau 217 Plasma」アッセイについて、IVDRに基づくCE認証を取得しました。この開発は、臨床的に重要なタンパク質バイオマーカーが完全自動化された化学発光プラットフォームへと拡大していることを示しており、標準化された検査と神経疾患分野におけるより広範な採用を後押ししています。この傾向により、同セグメントの主導的地位がさらに強まると予想されます。
マルチプレックス免疫測定セグメントは、最も急成長するセグメントとして台頭する見込みであり、予測期間中に著しい成長率で拡大すると予測されています。この成長は、単一の検体から複数のタンパク質バイオマーカーを同時に測定できる能力によって牽引されており、これにより検体量と検査時間を削減できます。例えば、2026年7月、アラマー・バイオサイエンシズ社は初の商用eMTBR-Tau免疫測定法を発売しました。これはNULISAseq Neuro 220マルチプレックス・パネルに組み込まれ、アルツハイマー病の主要なバイオマーカーを、他の複数のタンパク質とともに血液検査で測定することを可能にしました。この開発は、神経疾患分野への多重タンパク質バイオマーカー検査の拡大を示すものであり、統合されたアッセイパネルを通じたより広範なバイオマーカープロファイリングを後押ししています。
臨床応用に関する洞察
2025年には、臨床応用セグメントが20.8%という最大の売上シェアを占めました。このセグメントの優位性は、複数の臨床状態において、疾患の診断、リスク評価、治療法の選択、予後判定、および疾患モニタリングのためのタンパク質バイオマーカーの利用が拡大していることに起因しています。例えば、2025年5月、ロシュ社は「VENTANA MET (SP44) RxDxアッセイ」についてFDAの承認を取得しました。これは、標的療法の対象となり得る非扁平上皮非小細胞肺がん患者におけるMETタンパク質の発現を評価するために承認された、初のコンパニオン診断薬です。この進展は、腫瘍学分野におけるタンパク質バイオマーカー免疫測定法の臨床的有用性が高まっていることを示しており、治療に関する意思決定におけるその役割を強化するものです。
神経学分野は、アルツハイマー病やその他の神経変性疾患に対する低侵襲なバイオマーカーへの需要の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。リン酸化タウ、ニューロフィラメント軽鎖、GFAPなどの血液由来タンパク質は、脳脊髄液の採取や高度な画像診断への依存度を低減しつつ疾患評価を支援できるため、臨床および研究の分野で重要性を増しています。例えば、2025年7月、Spear Bio社は「SPEAR UltraDetect」免疫測定ソリューションを商用化しました。当初は、pTau231、pTau217、GFAP、およびNfLの測定を提供しています。この超高感度プラットフォームにより、少量の検体から低濃度の神経学的バイオマーカーを測定することが可能となり、より広範なバイオマーカー研究や潜在的な臨床応用を支援しています。こうした進展により、神経疾患の評価におけるタンパク質免疫測定法の役割が拡大しており、当該セグメントの急速な成長を支えています。
サンプルインサイト
2025年には、血清セグメントが45.7%という最大の売上シェアを占めました。このセグメントの優位性は、神経疾患、心血管疾患、腫瘍学、内分泌疾患、炎症性疾患にわたるタンパク質バイオマーカー測定において、血清が標準化された検体として広く使用されていることに起因しています。例えば、2025年1月、ベックマン・コールター社は、p-Tau217、GFAP、NfL、およびAPOE ε4を対象とした、研究用限定の新しい完全自動血液ベースの免疫測定法を発売し、同社の免疫測定分析装置での検査に対応しました。血液ベースの検体ワークフロー全体でバイオマーカー測定法が利用可能となったことで、タンパク質バイオマーカーの研究や検査における血清の利用が促進されています。標準化された検体処理と自動化プラットフォームとの互換性により、臨床検査室および研究施設における血清を用いた検査がさらに強化されています。
予測期間中、タンパク質バイオマーカー評価のための非侵襲的な検体採取への関心の高まりを背景に、唾液セグメントが最も高い年平均成長率(CAGR)を記録すると予想されています。唾液は患者への負担を最小限に抑えて容易に採取できるため、反復的なサンプリングや分散型検査の応用が可能となります。唾液には、神経疾患、感染症、炎症性疾患、代謝性疾患に関連する測定可能なタンパク質バイオマーカーが含まれている可能性があり、これが唾液を用いた免疫測定法の研究を後押ししています。さらに、採取や取り扱いの要件が簡素化されているため、従来の検査室環境以外での検査も可能となります。アッセイ感度の向上により、唾液中の低濃度タンパク質の検出可能性が高まっているほか、患者に優しい診断法への関心の高まりが、唾液対応のバイオマーカーパネルの開発を後押ししています。これらの要因により、唾液を用いたタンパク質バイオマーカー免疫測定法の臨床および研究用途が拡大すると予想されます。
エンドユーザーに関する洞察
2025年には、「病院・診療所」セグメントが43.1%という最大の売上シェアを占めました。このセグメントの優位性は、疾患の診断、予後判定、治療モニタリング、および患者管理のために、病院の検査室や臨床現場で行われる診断検査の件数が多いためです。例えば、2026年6月、アーメダバードのザイダス病院は、血液を用いたアルツハイマー病バイオマーカー検査専用の施設を導入し、病院内でタンパク質バイオマーカーの評価が可能となりました。この取り組みは、低侵襲なバイオマーカー検査が病院ベースの診断プロセスに統合されたことを示しており、タンパク質バイオマーカーアッセイの臨床利用拡大を後押ししています。確立された検査インフラ、訓練を受けた人材、および自動化された検査プラットフォームへのアクセスが、病院や診療所を主要なエンドユーザーとしてさらに強固なものにしています。
専門クリニックおよび診断センターのセグメントは、神経疾患、腫瘍学、心血管疾患、自己免疫疾患に対する専門的なタンパク質バイオマーカー検査の採用拡大に牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。これらの施設では、高感度かつ標準化された免疫測定法を必要とする高度な診断サービスの提供がますます増えています。血液由来バイオマーカーの拡大は、従来の病院環境を超えた専門的な検査を後押ししており、一方、自動化プラットフォームは、一貫した分析性能を備えた効率的な処理を可能にしています。疾患特異的な検査への需要の高まり、検査結果の迅速化、および専門的な診断ノウハウへの需要が、このセグメントの拡大をさらに後押ししています。
地域別インサイト
北米におけるタンパク質バイオマーカー免疫測定市場の動向
北米のタンパク質バイオマーカー免疫測定業界は、先進的な検査インフラ、強力なバイオマーカー研究能力、および自動化診断技術の普及に支えられ、2025年には売上高シェアの37.3%を占め、世界市場をリードしました。同地域は、タンパク質バイオマーカーの発見と検証に携わる製薬会社、バイオテクノロジー企業、学術機関、および診断検査室からなる、確立されたエコシステムの恩恵を受けています。需要は特に、神経学、腫瘍学、循環器学、および炎症性疾患における応用によって支えられており、これらの分野では、疾患の評価にタンパク質の定量測定がますます取り入れられています。また、ハイスループット臨床検査室の存在も、自動化された化学発光法や超高感度免疫測定プラットフォームの導入を後押ししています。さらに、プレシジョン・メディシンや低侵襲診断への注目が高まっていることから、医療提供者はバイオマーカーに基づく検査を臨床ワークフローに組み入れるよう促されており、これが同地域の市場拡大を継続的に支えています。
米国のタンパク質バイオマーカー免疫測定市場の動向
2025年、米国のタンパク質バイオマーカー免疫測定業界は、広範な臨床検査ネットワーク、先進的な医療インフラ、および生物医学研究への多額の投資に支えられ、北米市場において最大のシェアを占めました。同国には、バイオマーカーの開発および臨床検証に携わる診断企業、バイオテクノロジー企業、製薬メーカー、および大学附属医療センターからなる強固なエコシステムが構築されています。神経疾患、がん、心血管疾患、および炎症性疾患が重要な応用分野となっています。自動化された検査装置の普及率の高さにより、集中検査施設や病院内の検査室において、タンパク質バイオマーカー検査の効率的な処理が可能となっています。さらに、個別化医療や疾患の早期発見に対する強い需要が、より高感度のバイオマーカーアッセイの開発を後押ししています。専門的な研究インフラと確立された商業化チャネルが整備されていることから、先進的なタンパク質バイオマーカー免疫測定技術の継続的な導入と普及が促進されると予想されます。
欧州のタンパク質バイオマーカー免疫測定市場の動向
欧州のタンパク質バイオマーカー免疫測定業界は、整備された医療システム、強力な生物医学研究能力、そして精密診断への関心の高まりに支えられ、重要な市場を形成しています。同地域には広範な臨床検査ネットワークがあり、特に心血管、腫瘍学、内分泌、炎症、神経系の分野において、自動化された免疫測定プラットフォームの導入が定着しています。欧州体外診断用医療機器規則(IVDR)に基づく規制要件により、メーカーはバイオマーカーアッセイに関する臨床的エビデンス、分析的妥当性検証、および品質基準の強化が促されています。ドイツ、英国、フランス、イタリアは、その先進的な医療インフラと研究能力により、引き続き重要な貢献国となっています。疾患の早期発見や低侵襲検査への注目が高まっていることも、血液由来のバイオマーカーに対する需要を支えています。さらに、診断企業、研究機関、医療提供者間の連携により、新たなタンパク質バイオマーカーの臨床応用への転換が促進されています。
英国のタンパク質バイオマーカー免疫測定業界は、成熟した医療システム、強力な生物医学研究能力、そして大学病院や診断検査室からなる広範なネットワークに支えられています。同国が早期診断、個別化医療、エビデンスに基づく臨床実践を重視していることは、タンパク質バイオマーカー検査の導入にとって好ましい条件となっています。神経学、腫瘍学、心血管疾患、および炎症性疾患が重要な応用分野となっており、血液由来バイオマーカーへの関心の高まりが、低侵襲検査の需要を支えています。専門の研究機関の存在も、バイオマーカーの発見、検証、および臨床応用に貢献しています。さらに、検査室の効率化や診断プロセスの標準化に向けた取り組みが、自動免疫測定プラットフォームの利用を促進しています。バイオマーカー検査が臨床研究や診断ワークフローに継続的に統合されることで、英国全土において着実な市場の発展が期待されています
ドイツのタンパク質バイオマーカー免疫測定業界は、高度な医療インフラ、広範な診断検査室ネットワーク、そして強力な製薬・バイオテクノロジーセクターに支えられた、欧州における主要市場の一つです。同国が臨床の質、分析の標準化、およびエビデンスに基づく医療を重視していることは、検証済みのタンパク質バイオマーカーアッセイに対する需要を支えています。神経学、腫瘍学、循環器学、代謝性疾患が主要な応用分野であり、自動免疫測定システムはドイツの確立された検査環境に広く適合しています。大学、研究機関、製薬会社、診断機器メーカー間の強力な連携も、バイオマーカーの開発と商業化を支えています。さらに、プレシジョン・メディシンへの関心の高まりにより、疾患の層別化、診断、モニタリングのための定量的バイオマーカーの利用が促進されています。これらの要因に加え、ドイツの多額の医療費支出と高度な検査能力が相まって、タンパク質バイオマーカー免疫測定技術の継続的な導入が後押しされると予想されます。
アジア太平洋地域のタンパク質バイオマーカー免疫測定市場の動向
アジア太平洋地域のタンパク質バイオマーカー免疫測定業界は、医療インフラの整備、診断ネットワークの拡大、生物医学研究の活発化、および高度な検査技術への需要の高まりに支えられ、力強い成長を記録すると予想されます。同地域は、患者数が多く、がん、心血管疾患、代謝性疾患、神経疾患、炎症性疾患の負担が増大していることから、大きなビジネスチャンスを秘めています。日本と中国は主要な確立された市場である一方、インドや東南アジア諸国では、検査室の処理能力が拡大するにつれて、さらなる成長の機会が生まれています。自動分析装置の導入が進むことで、病院や診断検査室全体で検査処理能力の向上とワークフローの標準化が可能になっています。また、国際的なメーカー各社も、パートナーシップ、流通ネットワーク、現地に合わせた商業化戦略を通じて、同地域での存在感を拡大しています。医療システムにおいて早期診断や精密医療がますます重視されるにつれ、この地域全体で高感度かつ定量的なタンパク質バイオマーカー検査への需要が増加すると予想されます。
中国のタンパク質バイオマーカー免疫測定業界は、医療インフラの拡充、診断能力の向上、バイオテクノロジーおよび精密医療への投資拡大に支えられ、アジア太平洋地域における主要な成長市場の一つになると予想されます。同国の膨大な患者数は、腫瘍学、心血管疾患、代謝性疾患、感染症、神経疾患にわたるバイオマーカー検査に対する大きな需要を生み出しています。病院の近代化や臨床検査室の機能拡充に伴い、自動化診断プラットフォームの導入が進んでいる一方、国内のバイオテクノロジー企業は、バイオマーカー開発や高度な診断技術への注力を強化しています。また、国際的なメーカーも、現地での商品化や流通戦略を通じて、免疫測定技術へのアクセスを拡大しています。疾患の早期発見に対する意識の高まりや医療費の増加が、需要をさらに後押しすると予想されます。検査室の機能が高度化するにつれ、中国は、既存および新興のタンパク質バイオマーカー免疫測定プロバイダー双方にとって、大きなビジネスチャンスをもたらすものと見込まれます。
日本のタンパク質バイオマーカー免疫測定業界は、アジア太平洋地域において成熟した市場を形成しており、先進的な医療インフラ、高度な診断検査室、そして強力なライフサイエンス研究能力に支えられています。日本の人口の高齢化に伴い、神経系疾患、心血管疾患、代謝性疾患、および加齢関連疾患に関連するバイオマーカーに対する持続的な需要が生まれています。また、日本の医療機関では、自動化された検査システムの導入が進んでおり、標準化され、高スループットな免疫測定検査を支えています。国内の診断薬・ライフサイエンス企業がアッセイの開発と商業化に貢献する一方、学術機関や研究機関がバイオマーカーの発見と臨床的検証を支援しています。精密医療や個別化医療への注目が高まるにつれ、疾患の評価やモニタリングにおける定量的なタンパク質バイオマーカーへの需要がさらに拡大しています。人口動態的な需要、技術の高度化、そして確立された検査インフラが相まって、日本は先進的なタンパク質バイオマーカー免疫測定技術にとって重要な市場としての地位を確立しています。
ラテンアメリカのタンパク質バイオマーカー免疫測定市場の動向
ラテンアメリカのタンパク質バイオマーカー免疫測定業界は、医療システムが診断インフラを徐々に強化し、先進的な検査技術へのアクセスを拡大していることから、予測期間を通じて着実な成長が見込まれています。ブラジルとメキシコは、比較的規模の大きな医療システム、拡大する診断検査ネットワーク、そして膨大な患者数を背景に、主要市場となっています。タンパク質バイオマーカー検査への需要は、心血管疾患、がん、糖尿病、感染症、および炎症性疾患の有病率の高さによって支えられています。しかし、医療費、検査インフラ、保険償還範囲、専門人材へのアクセスにおける格差が、いくつかの国において、高度かつ超高感度な技術の導入を制限する可能性があります。集中型検査室の拡大と自動検査能力の向上は、市場浸透を後押しすると予想されます。国際的な診断プラットフォームの利用可能性の高まりと流通ネットワークの拡大により、ラテンアメリカの主要な医療市場全体において、タンパク質バイオマーカー免疫測定法へのアクセスがさらに向上する見込みです。
中東・アフリカのタンパク質バイオマーカー免疫測定法市場の動向
中東・アフリカのタンパク質バイオマーカー免疫測定業界は、各国が医療の近代化、検査室インフラ、および高度な診断能力への投資を進めるにつれ、着実に発展すると予想されます。湾岸協力理事会(GCC)諸国、特にサウジアラビアとアラブ首長国連邦(UAE)は、医療費の高水準、先進的な病院インフラ、および診断技術への投資により、地域における導入を牽引する立場にあります。需要は、がん、心血管疾患、代謝性疾患、感染症、および炎症性疾患の有病率の増加によって支えられています。しかし、医療インフラ、経済的負担能力、検査室の処理能力、熟練した人材の確保状況に地域差があるため、導入状況は地域全体で依然として不均一です。集中型診断検査室の拡充や、自動化免疫測定プラットフォームへのアクセス向上により、検査能力の向上が期待できます。医療システムにおいて早期診断や専門的な疾患管理がますます重視されるにつれ、特に地域内の投資額の高い市場において、タンパク質バイオマーカー検査への需要は拡大すると予想されます。
主要なタンパク質バイオマーカー免疫測定企業に関する洞察
タンパク質バイオマーカー免疫測定法市場は中程度の集中度を示しており、主要な診断企業は、包括的なアッセイポートフォリオ、確立された検査室インフラ、自動化プラットフォーム、および広範な流通ネットワークを活用して、競争上の優位性を維持しています。競合他社との差別化は、アッセイの感度、バイオマーカーポートフォリオの幅広さ、自動化能力、マルチプレックス化、規制当局の承認、および検査室のワークフローとの統合によって推進されています。主要な参入企業は、確立された顧客関係とグローバルな商業インフラの恩恵を受けている一方、専門企業は超高感度タンパク質検出におけるイノベーションに貢献しています。
主要なタンパク質バイオマーカー免疫測定企業
本調査では、タンパク質バイオマーカー免疫測定市場に関する主要企業として、以下の企業を分析対象としています。
- Siemens Healthineers AG
- Beckman Coulter, Inc.
- QuidelOrtho Corporation.
- BIOMÉRIEUX
- Tosoh Bioscience, Inc.
- Fujirebio (H.U. Group company)
- DiaSorin S.p.A.
- Thermo Fisher Scientific Inc.
- F. Hoffmann-La Roche Ltd.
- Abbott.
最近の動向
- 2026年5月、ロシュ社は、イーライ・リリー社と共同開発した、アルツハイマー病に関連するアミロイド病変を検出するための血液検査「Elecsys pTau217」について、CEマークの承認を取得しました。この血漿を用いた免疫測定法により、低侵襲な神経学的バイオマーカー検査へのアクセスが拡大し、欧州におけるロシュの血液検査に基づくアルツハイマー病診断ポートフォリオが強化されます。
- 2026年3月、ロシュは、認知機能障害のある成人の血液サンプルからApoE4保因者を特定する体外診断用免疫測定法「Elecsys ApoE4」検査について、CEマークの承認を取得しました。この開発により、免疫測定法に基づく神経学的バイオマーカー検査の範囲が広がり、より効率的な患者評価が可能となります。
- 2026年1月、Spear Bio社とFormulatrix社は、Formulatrix社のF.A.S.T.リキッドハンドラーを用いて「SPEAR UltraDetect」アッセイプラットフォームを自動化するべく、提携をさらに進めました。この統合により、超高感度タンパク質免疫測定技術と、自動化された検体前処理およびqPCRセットアップが組み合わされ、ワークフローの効率、再現性、および処理能力が向上します。
世界のタンパク質バイオマーカー免疫測定市場のセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、製品、技術、臨床応用、検体、最終用途、および地域に基づいて、タンパク質バイオマーカー免疫測定市場レポートをセグメント化しました:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 試薬・消耗品
- 機器
- ソフトウェア・サービス
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 化学発光免疫測定法
- ELISA
- 蛍光免疫測定法
- 免疫濁度法およびネフェロメトリー
- ラテラルフロー免疫測定法
- マルチプレックス免疫測定法
- デジタル免疫測定法
- その他
- 臨床応用別見通し(売上高、10億米ドル、2021年~2033年)
- 循環器
- 腫瘍
- 感染症および炎症
- 神経
- 内分泌および代謝疾患
- 女性の健康および生殖器疾患
- 自己免疫およびアレルギー疾患
- 腎疾患
- その他
- 検体別見通し(売上高、10億米ドル、2021年~2033年)
- 血清
- 血漿
- 全血
- 尿
- 脳脊髄液
- 唾液
- その他
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院・診療所
- 診断検査機関
- 大学附属医療センター
- 専門診断センター
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 技術セグメント
1.2.3. 臨床応用セグメント
1.2.4. 検体セグメント
1.2.5. エンドユーザーセグメント
1.3. 情報分析
1.3.1. 市場構築およびデータ可視化
1.4. データの検証および公開
1.5. 情報の収集
1.5.1. 感染症診断に関する一次調査
1.6. 情報またはデータ分析
1.7. 市場の策定と検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的1
1.10.2. 目的2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章. 世界のタンパク質バイオマーカー免疫測定市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し。
3.2. 市場動向
3.2.1. 市場推進要因の分析
3.2.1.1. 血液ベースのタンパク質バイオマーカー検査の採用拡大
3.2.1.2. 慢性疾患および神経変性疾患の有病率の上昇
3.2.1.3. 超高感度免疫測定技術の進歩
3.2.1.4. 自動化されたハイスループット免疫測定プラットフォームの採用拡大
3.2.2. 市場抑制要因の分析
3.2.2.1. 高度なタンパク質バイオマーカー免疫測定法の高コスト
3.2.2.2. バイオマーカーの検証および標準化の複雑さ
3.2.3. 市場機会の分析
3.3. 世界のタンパク質バイオマーカー免疫測定法市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTLE分析
第4章. 世界のタンパク質バイオマーカー免疫測定法市場:製品予測およびトレンド分析
4. 1. セグメント・ダッシュボード
4.2. 世界のタンパク質バイオマーカー免疫測定法市場における製品動向分析
4.3. 世界のタンパク質バイオマーカー免疫測定法市場の規模および動向分析(製品別、2021年~2033年)(10億米ドル)
4.4. 試薬および消耗品
4.4.1. 試薬・消耗品市場の推計および予測(2021年~2033年、10億米ドル)
4.5. 機器
4.5.1. 機器市場の推計および予測(2021年~2033年、10億米ドル)
4.6. ソフトウェアおよびサービス
4.6.1. ソフトウェアおよびサービス市場の推計および予測(2021年~2033年
(10億米ドル)
第5章 世界のタンパク質バイオマーカー免疫測定市場:技術別推計および動向分析
5.1. セグメント概要
5.2. 世界のタンパク質バイオマーカー免疫測定市場における技術動向分析
5.2.1. 技術別、世界のタンパク質バイオマーカー免疫測定市場の規模および動向分析(2021年~2033年) (10億米ドル)
5.3. 化学発光免疫測定法
5.3.1. 化学発光免疫測定法市場の推計および予測:2021年から2033年(10億米ドル)
5.4. ELISA
5.4.1. 2021年から2033年までのELISA市場の推計および予測(10億米ドル)
5.5. 蛍光免疫測定法
5.5.1. 2021年から2033年までの蛍光免疫測定法市場の推計および予測(10億米ドル)
5.6. 免疫濁度法およびネフェロメトリー法
5.6.1. 2021年から2033年までの免疫濁度法およびネフェロメトリー法市場の推定値および予測(10億米ドル)
5.7. ラテラルフロー免疫測定法
5.7.1. ラテラルフロー免疫測定法の市場規模推計および予測(2021年~2033年)(10億米ドル)
5. 8. マルチプレックス免疫測定法
5.8.1. マルチプレックス免疫測定法の市場規模推計および予測(2021年~2033年)(10億米ドル)
5.9. デジタル免疫測定法
5.9.1. デジタル免疫測定法の市場規模推計および予測(2021年~2033年)(10億米ドル)
5.10. その他
5.10.1. その他市場の推定値および予測(2021年~2033年、10億米ドル)
第6章. 世界のタンパク質バイオマーカー免疫測定法市場:臨床応用分野別の推定値およびトレンド分析
6.1. セグメント概要
6.2. 世界のタンパク質バイオマーカー免疫測定市場:臨床応用動向分析
6.2.1. 世界のAI搭載臨床検査分析装置市場規模および動向分析(臨床応用別、2021年~2033年)(10億米ドル)
6.3. 循環器
6.3.1. 循環器市場の推計および予測(2021年~2033年、10億米ドル)
6.4. 腫瘍学
6.4.1. 腫瘍学市場の推計および予測(2021年~2033年、10億米ドル)
6.5. 感染症および炎症
6.5.1. 感染症および炎症分野の市場規模推計および予測(2021年~2033年)(10億米ドル)
6.6. 神経学
6.7. 神経学分野の市場規模推計および予測(2021年~2033年)(10億米ドル)
6.8. 内分泌・代謝疾患
6.8.1. 内分泌・代謝疾患市場の推計および予測(2021年~2033年、10億米ドル)
6.9. 女性の健康・生殖器疾患
6.9.1. 女性の健康・生殖器疾患市場の推計および予測(2021年~2033年、10億米ドル)
6.10. 自己免疫・アレルギー疾患
6.10.1. 自己免疫・アレルギー疾患市場の推計および予測(2021年~2033年)(10億米ドル)
6.11. 腎疾患
6.11.1. 腎疾患市場の推計および予測(2021年~2033年)(10億米ドル)
6.12. その他
6.12.1. その他市場の推計および予測(2021年~2033年) (10億米ドル)
第7章 世界のタンパク質バイオマーカー免疫測定市場:サンプル推計およびトレンド分析
7.1. セグメントダッシュボード
7.2. 世界のタンパク質バイオマーカー免疫測定市場におけるサンプル動向分析
7.2.1. 世界のAI搭載臨床検査分析装置市場規模およびトレンド分析(サンプル別、2021年~2033年)(10億米ドル)
7.3. 血清
7.3.1. 血清市場の推計値および予測(2021年~2033年)(10億米ドル)
7.4. 血漿
7.4.1. 血漿市場の推計値および予測(2021年~2033年)(10億米ドル)
7.5. 全血
7.5.1. 全血市場の推計および予測(2021年~2033年)(10億米ドル)
7.6. 尿
7.7. 尿市場の推計および予測(2021年~2033年)(10億米ドル)
7.8. 脳脊髄液
7.8.1. 脳脊髄液市場の推計および予測(2021年~2033年)(10億米ドル)
7.9. 唾液
7.9.1. 唾液市場の推計および予測(2021年~2033年) (10億米ドル)
7.10. その他
7.10.1. その他市場の推計および予測(2021年~2033年)(10億米ドル)
第8章. 世界のタンパク質バイオマーカー免疫測定市場:エンドユーザー推計およびトレンド分析
8.1. セグメント概要
8.2. 世界のタンパク質バイオマーカー免疫測定市場におけるエンドユーザー動向分析
8.2.1. 世界のAI搭載臨床検査装置市場規模および動向分析(エンドユーザー別、2021年~2033年)(10億米ドル)
8.3. 病院および診療所
8.3.1. 病院・診療所市場の推計および予測(2021年~2033年)(10億米ドル)
8.4. 診断検査機関
8.4.1. 診断検査機関市場の推計および予測(2021年~2033年)
(10億米ドル)
8.5. 大学附属医療センター
8.5.1. 大学附属医療センター市場の推計および予測 2021年~2033年(10億米ドル)
8.6. 専門診断センター
8.7. 専門診断センターの市場規模推計および予測(2021年~2033年)(10億米ドル)
8.8. その他
8.8.1. その他の市場規模推計および予測(2021年~2033年)(10億米ドル)
第9章 タンパク質バイオマーカー免疫測定法市場:地域別推計およびトレンド分析
9.1. 地域別ダッシュボード
9.2. 市場規模および予測のトレンド分析(2021年~2033年):
9.3. 北米
9.3.1. 米国
9.3.1.1. 主要国の動向
9.3.1.2. 規制の枠組み/償還構造
9.3.1.3. 競争状況
9.3.1.4. 2021年から2033年までの米国市場の推計および予測(10億米ドル)
9.3.2. カナダ
9.3.2.1. 主要な国別動向
9.3.2.2. 規制の枠組み/償還構造
9.3.2.3. 競争環境
9.3.2.4. 2021年から2033年までのカナダ市場の推定値および予測(10億米ドル)
9.3.3. メキシコ
9.3.3.1. 主要な国別動向
9.3.3.2. 規制の枠組み/償還制度
9.3.3.3. 競争環境
9.3.3.4. 2021年から2033年までのメキシコ市場の推計および予測(10億米ドル)
9.4. 欧州
9.4.1. 英国
9.4.1.1. 主要な国別動向
9.4.1.2. 規制の枠組み/償還構造
9.4.1.3. 競争環境
9.4.1.4. 2021年から2033年までの英国市場の推計および予測(10億米ドル)
9.4.2. ドイツ
9.4.2.1. 主要な国別動向
9.4.2.2. 規制の枠組み/償還構造
9.4.2.3. 競争環境
9.4.2.4. 2021年から2033年までのドイツ市場の推計および予測(10億米ドル)
9.4.3. フランス
9.4.3.1. 主要な国別動向
9.4.3.2. 規制の枠組み/償還構造
9.4.3.3. 競争環境
9.4.3.4. 2021年から2033年までのフランス市場の推計および予測(10億米ドル)
9.4.4. イタリア
9.4.4.1. 主要な国別動向
9.4.4.2. 規制の枠組み/償還構造
9.4.4.3. 競争環境
9.4.4.4. イタリア市場の推計および予測(2021年~2033年)
(10億米ドル)
9.4.5. スペイン
9.4.5.1. 主要な国別動向
9.4.5.2. 規制の枠組み/償還構造
9.4.5.3. 競争環境
9.4.5.4. 2021年から2033年までのスペイン市場の推計および予測(10億米ドル)
9.4.6. ノルウェー
9.4.6.1. 主要な国別動向
9.4.6.2. 規制の枠組み/償還構造
9.4.6.3. 競争環境
9.4.6.4. ノルウェー市場の推計および予測(2021年~2033年、10億米ドル)
9.4.7. スウェーデン
9.4.7.1. 主要な国内動向
9.4.7.2. 規制の枠組み/償還制度
9.4.7.3. 競争環境
9.4.7.4. 2021年から2033年までのスウェーデン市場の推定値および予測(10億米ドル)
9.4.8. デンマーク
9.4.8.1. 主要な国内動向
9.4.8.2. 規制の枠組み/償還構造
9.4.8.3. 競争環境
9.4.8.4. 2021年から2033年までのデンマーク市場の推計および予測(10億米ドル)
9.5. アジア太平洋地域
9.5.1. 日本
9.5.1.1. 主要国の動向
9.5.1.2. 規制の枠組み/償還構造
9.5.1.3. 競争環境
9.5.1.4. 2021年から2033年までの日本市場の推定値および予測(10億米ドル)
9.5.2. 中国
9.5.2.1. 主要国の動向
9.5.2.2. 規制の枠組み/償還構造
9.5.2.3. 競争環境
9.5.2.4. 2021年から2033年までの中国市場の推計および予測(10億米ドル)
9.5.3. インド
9.5.3.1. 主要国の動向
9.5.3.2. 規制の枠組み/償還構造
9.5.3.3. 競争環境
9.5.3.4. 2021年から2033年までのインド市場の推計および予測(10億米ドル)
9.5.4. オーストラリア
9.5.4.1. 主要な国の動向
9.5.4.2. 規制の枠組み/償還構造
9.5.4.3. 競争環境
9.5.4.4. オーストラリア市場の推計および予測(2021年~2033年、10億米ドル)
9.5.5. 韓国
9.5.5.1. 主要な国の動向
9.5.5.2. 規制の枠組み/償還制度
9.5.5.3. 競争環境
9.5.5.4. 韓国市場の推計および予測(2021年~2033年、10億米ドル)
9.5.6. タイ
9.5.6.1. 主要な国別動向
9.5.6.
2. 規制の枠組み/償還制度
9.5.6.3. 競争環境
9.5.6.4. タイ市場の推計および予測(2021年~2033年、10億米ドル)
9.6. ラテンアメリカ
9.6.1. ブラジル
9.6.1.1. 主要な国別動向
9.6.1.2. 規制の枠組み/償還制度
9.6.1.3. 競合状況
9.6.1.4. ブラジル市場の推計および予測(2021年~2033年、10億米ドル)
9.6.2. アルゼンチン
9.6.2.1. 主要国の動向
9.6.2.2. 規制の枠組み/償還制度
9.6.2.3. 競争環境
9.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
9.7. 中東・アフリカ(MEA)
9.7.1. 南アフリカ
9.7.1.1. 主要な国別動向
9.7.1.2. 規制の枠組み/償還構造
9.7.1.3. 競争環境
9.7.1.4. 2021年から2033年までの南アフリカ市場の推計および予測(10億米ドル)
9.7.2. サウジアラビア
9.7.2.1. 主要な国別動向
9.7.2.2. 規制の枠組み/償還構造
9.7.2.3. 競争状況
9.7.2.4. 2021年から2033年までのサウジアラビア市場の推計および予測(10億米ドル)
9.7.3. アラブ首長国連邦(UAE)
9.7.3.1. 主要な国別動向
9.7.3.2. 規制の枠組み/償還構造
9.7.3.3. 競争環境
9.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年、10億米ドル)
9.7.4. クウェート
9.7.4.1. 主要な国別動向
9.7.4.2. 規制の枠組み/償還制度
9.7.4.3. 競争状況
9.7.4.4. クウェート市場の推計および予測(2021年~2033年、10億米ドル)
第10章 競争環境
10.1. 企業/競合の分類
10.2. 戦略マッピング
10.3. 企業の市場シェア分析(2025年)
10.4. 主要な認証機関/スキーム所有者の一覧
10.5. 企業概要/上場状況
10.5.1. シーメンス・ヘルスインアーズAG
10.5.1.1. 企業概要
10.5.1.2. 財務実績
10.5.1.3. 製品ベンチマーク
10.5.1.4. 戦略的取り組み
10.5.2. ベックマン・コールター社
10.5.2.1. 会社概要
10.5.2.2. 財務実績
10.5.2.3. 製品ベンチマーク
10.5.2.4. 戦略的取り組み
10.5.3. クイデル・オルソ社。
10.5.3.1. 会社概要
10.5.3.2. 財務実績
10.5.3.3. 製品のベンチマーク
10.5.3.4. 戦略的取り組み
10.5.4. BIOMÉRIEUX
10.5.4.1. 会社概要
10.5.4.2. 財務実績
10.5.4.3. 製品のベンチマーク
10.5.4.4. 戦略的取り組み
10.5.5. 東ソー・バイオサイエンス社
10.5.5.1. 会社概要
10.5.5.2. 財務実績
10.5.5.3. 製品のベンチマーク
10.5.5.4. 戦略的取り組み
10.5.6. フジリバイオ
10.5.6.1. 会社概要
10.5.6.2. 財務実績
10.5.6.3. 製品のベンチマーク
10.5.6.4. 戦略的取り組み
10.5.7. DiaSorin S.p.A.
10.5.7.1. 会社概要
10.5.7.2. 財務実績
10.5.7.3. 製品のベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. サーモ・フィッシャー・サイエンティフィック社
10.5.8.1. 会社概要
10.5.8.2. 財務実績
10.5.8.3. 製品のベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. F. ホフマン・ラ・ロシュ社
10.5.9.1. 会社概要
10.5.9.2. 財務実績
10.5.9.3. 製品ベンチマーク
10.5.9.4. 戦略的取り組み
10.5.10. アボット。
10.5.10.1. 会社概要
10.5.10.2. 財務実績
10.5.10.3. 製品ベンチマーク
10.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界のタンパク質バイオマーカー免疫測定市場、製品別、2021 年~2033 年(10 億米ドル)
表 4 世界のタンパク質バイオマーカー免疫測定市場、技術別、2021 年~2033 年 (10億米ドル)
表5 世界のタンパク質バイオマーカー免疫測定市場:臨床用途別、2021年~2033年(10億米ドル)
表6 世界のタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表7 世界のタンパク質バイオマーカー免疫測定市場:エンドユーザー別、2021年 ~2033年(10億米ドル)
表8 北米タンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表9 北米タンパク質バイオマーカー免疫測定市場:技術別、2021年~2033年
(10億米ドル)
表10 北米タンパク質バイオマーカー免疫測定市場(臨床用途別)、2021年~2033年(10億米ドル)
表11 北米タンパク質バイオマーカー免疫測定市場(検体別)、2021年~2033年(10億米ドル)
表12 北米タンパク質バイオマーカー免疫測定市場(エンドユーザー別)、2021年~2033年(10億米ドル)
表13 米国タンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表14 米国タンパク質バイオマーカー免疫測定市場:技術別、2021年~2033年(10億米ドル)
表15 米国タンパク質バイオマーカー免疫測定市場:臨床用途別、2021年 ~2033年(百万米ドル)
表16 米国タンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(百万米ドル)
表17 米国タンパク質バイオマーカー免疫測定市場(最終用途別、2021年~2033年)(10億米ドル)
表18 カナダタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表19 カナダのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表20 カナダのタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年 ~2033年(10億米ドル)
表21 カナダのタンパク質バイオマーカー免疫測定市場(検体別)、2021年~2033年(10億米ドル)
表22 カナダのタンパク質バイオマーカー免疫測定市場(最終用途別)、2021年~2033年(10億米ドル)
表23 メキシコのタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表24 メキシコのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表25 メキシコのタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年~2033年) (10億米ドル)
表26 メキシコのタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(10億米ドル)
表27 メキシコのタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表28 欧州のタンパク質バイオマーカー免疫測定市場:地域別、2021年~2033年(10億米ドル)
表29 欧州のタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年
(10億米ドル)
表30 欧州のタンパク質バイオマーカー免疫測定市場、技術別、2021年~2033年(10億米ドル)
表31 欧州のタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表32 欧州のタンパク質バイオマーカー免疫測定市場(検体別、2021年~2033年)(10億米ドル)
表33 欧州のタンパク質バイオマーカー免疫測定市場(最終用途別、2021年~2033年)(10億米ドル)
表34 英国のタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年) (10億米ドル)
表35 英国のタンパク質バイオマーカー免疫測定市場、技術別、2021年~2033年(10億米ドル)
表36 英国のタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年 (10億米ドル)
表37 英国のタンパク質バイオマーカー免疫測定市場(検体別)、2021年~2033年(10億米ドル)
表38 英国のタンパク質バイオマーカー免疫測定市場(最終用途別)、2021年~2033年(10億米ドル)
表39 ドイツのタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表40 ドイツのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年) (10億米ドル)
表41 ドイツのタンパク質バイオマーカー免疫測定市場(臨床用途別)、2021年~2033年(10億米ドル)
表42 ドイツのタンパク質バイオマーカー免疫測定市場(検体別)、2021年~2033年(10億米ドル)
表43 ドイツのタンパク質バイオマーカー免疫測定市場(最終用途別)、 2021年~2033年(10億米ドル)
表44 フランスにおけるタンパク質バイオマーカー免疫測定市場(製品別)、2021年~2033年(10億米ドル)
表45 フランスにおけるタンパク質バイオマーカー免疫測定市場(技術別)、2021年~2033年(10億米ドル)
表46 フランスにおけるタンパク質バイオマーカー免疫測定市場(臨床用途別)、2021年~2033年(10億米ドル)
表47 フランスにおけるタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表48 フランスにおけるタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表49 イタリアにおけるタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年 (10億米ドル)
表50 イタリアのタンパク質バイオマーカー免疫測定市場、技術別、2021年~2033年(10億米ドル)
表51 イタリアのタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表52 イタリアのタンパク質バイオマーカー免疫測定市場(検体別)、2021年~2033年 (10億米ドル)
表53 イタリアのタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表54 スペインのタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表55 スペインのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表56 スペインのタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年~2033年)(10億米ドル)
表57 スペインのタンパク質バイオマーカー免疫測定市場(検体別、2021年~2033年) (10億米ドル)
表58 スペインのタンパク質バイオマーカー免疫測定市場、最終用途別、2021年~2033年(10億米ドル)
表59 デンマークのタンパク質バイオマーカー免疫測定市場、製品別、2021年~2033年 (10億米ドル)
表60 デンマークのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表61 デンマークのタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年~2033年)(10億米ドル)
表62 デンマークのタンパク質バイオマーカー免疫測定市場(検体別、2021年~2033年)(10億米ドル)
表63 デンマークのタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表64 スウェーデンのタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表65 スウェーデンのタンパク質バイオマーカー免疫測定市場:技術別、2021年~2033年(10億米ドル)
表66 スウェーデンのタンパク質バイオマーカー免疫測定市場:臨床用途別、2021年~2033年(10億米ドル)
表67 スウェーデンのタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表68 スウェーデンのタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表69 ノルウェーのタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表70 ノルウェーのタンパク質バイオマーカー免疫測定市場:技術別、2021年~2033年 (10億米ドル)
表71 ノルウェーのタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表72 ノルウェーのタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(10億米ドル)
表73 ノルウェーのタンパク質バイオマーカー免疫測定市場(最終用途別、2021年~2033年)(10億米ドル)
表74 アジア太平洋地域のタンパク質バイオマーカー免疫測定市場(地域別、2021年~2033年)(10億米ドル)
表75 アジア太平洋地域のタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表76 アジア太平洋地域のタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表77 アジア太平洋地域のタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表78 アジア太平洋地域のタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年 (10億米ドル)
表79 アジア太平洋地域のタンパク質バイオマーカー免疫測定市場、最終用途別、2021年~2033年(10億米ドル)
表80 日本のタンパク質バイオマーカー免疫測定市場、製品別、2021年~2033年(10億米ドル)
表81 日本のタンパク質バイオマーカー免疫測定市場、技術別、 2021年~2033年(10億米ドル)
表82 日本のタンパク質バイオマーカー免疫測定市場:臨床用途別、2021年~2033年(10億米ドル)
表83 日本のタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表84 日本のタンパク質バイオマーカー免疫測定市場(最終用途別)、2021年~2033年(10億米ドル)
表85 中国のタンパク質バイオマーカー免疫測定市場(製品別)、2021年~2033年(10億米ドル)
表86 中国のタンパク質バイオマーカー免疫測定市場(技術別)、2021年~2033年 (10億米ドル)
表87 中国のタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表88 中国のタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(10億米ドル)
表89 中国のタンパク質バイオマーカー免疫測定市場(最終用途別、2021年~2033年)(10億米ドル)
表90 インドのタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表91 インドのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年) (10億米ドル)
表92 インドのタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表93 インドのタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(10億米ドル)
表94 インドのタンパク質バイオマーカー免疫測定市場(最終用途別、2021年~2033年)(10億米ドル)
表95 オーストラリアのタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年) (10億米ドル)
表96 オーストラリアのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表97 オーストラリアのタンパク質バイオマーカー免疫測定市場:臨床用途別、2021年~2033年(10億米ドル)
表98 オーストラリアのタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表99 オーストラリアのタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表100 韓国のタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表101 韓国のタンパク質バイオマーカー免疫測定市場:技術別、2021年 ~2033年(10億米ドル)
表102 韓国におけるタンパク質バイオマーカー免疫測定市場(臨床用途別)、2021年~2033年(10億米ドル)
表103 韓国におけるタンパク質バイオマーカー免疫測定市場(検体別)、2021年~2033年(10億米ドル)
表104 韓国におけるタンパク質バイオマーカー免疫測定市場(最終用途別、2021年~2033年)(10億米ドル)
表105 タイにおけるタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表106 タイのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表107 タイのタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年~2033年) (10億米ドル)
表108 タイのタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表109 タイのタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表110 ラテンアメリカにおけるタンパク質バイオマーカー免疫測定市場(地域別、2021年~2033年)(10億米ドル)
表111 ラテンアメリカにおけるタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年) (10億米ドル)
表112 ラテンアメリカにおけるタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表113 ラテンアメリカにおけるタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年~2033年)(10億米ドル)
表114 ラテンアメリカにおけるタンパク質バイオマーカー免疫測定市場(検体別、2021年~2033年)(10億米ドル)
表115 ラテンアメリカにおけるタンパク質バイオマーカー免疫測定市場(最終用途別、2021年~2033年) (10億米ドル)
表116 ブラジルのタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表117 ブラジルのタンパク質バイオマーカー免疫測定市場:技術別、2021年~2033年(10億米ドル)
表118 ブラジルにおけるタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年~2033年)(10億米ドル)
表119 ブラジルにおけるタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表120 ブラジルにおけるタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表121 アルゼンチンのタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表122 アルゼンチンのタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年) (10億米ドル)
表123 アルゼンチンのタンパク質バイオマーカー免疫測定市場(臨床用途別)、2021年~2033年(10億米ドル)
表124 アルゼンチンのタンパク質バイオマーカー免疫測定市場(検体別)、2021年~2033年(10億米ドル)
表125 アルゼンチンのタンパク質バイオマーカー免疫測定市場(用途別、2021年~2033年)(10億米ドル)
表126 MEAのタンパク質バイオマーカー免疫測定市場(地域別、2021年~2033年) (10億米ドル)
表127 MEAタンパク質バイオマーカー免疫測定市場、製品別、2021年~2033年(10億米ドル)
表128 MEAタンパク質バイオマーカー免疫測定市場、技術別、2021年~2033年(10億米ドル)
表129 MEAタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表130 MEAタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(10億米ドル)
表131 MEAタンパク質バイオマーカー免疫測定市場、最終用途別、2021年~2033年(10億米ドル)
表132 南アフリカのタンパク質バイオマーカー免疫測定市場、製品別、2021年~2033年(10億米ドル)
表133 南アフリカのタンパク質バイオマーカー免疫測定市場、 技術別、2021年~2033年(10億米ドル)
表134 南アフリカのタンパク質バイオマーカー免疫測定市場、臨床用途別、2021年~2033年(10億米ドル)
表135 南アフリカのタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(10億米ドル)
表136 南アフリカのタンパク質バイオマーカー免疫測定市場、最終用途別、2021年~2033年(10億米ドル)
表137 サウジアラビアのタンパク質バイオマーカー免疫測定市場:製品別、2021年~2033年(10億米ドル)
表138 サウジアラビアのタンパク質バイオマーカー免疫測定市場:技術別、2021年~2033年(10億米ドル)
表139 サウジアラビアのタンパク質バイオマーカー免疫測定市場:臨床用途別、2021年 ~2033年(10億米ドル)
表140 サウジアラビアのタンパク質バイオマーカー免疫測定市場、検体別、2021年~2033年(10億米ドル)
表141 サウジアラビアのタンパク質バイオマーカー免疫測定市場、最終用途別、2021年~2033年(10億米ドル)
表142 アラブ首長国連邦(UAE)のタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表143 アラブ首長国連邦(UAE)のタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年) (10億米ドル)
表144 アラブ首長国連邦(UAE)のタンパク質バイオマーカー免疫測定市場:臨床用途別、2021年~2033年(10億米ドル)
表145 アラブ首長国連邦(UAE)のタンパク質バイオマーカー免疫測定市場:検体別、2021年~2033年(10億米ドル)
表146 アラブ首長国連邦(UAE)のタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
表147 クウェートのタンパク質バイオマーカー免疫測定市場(製品別、2021年~2033年)(10億米ドル)
表148 クウェートにおけるタンパク質バイオマーカー免疫測定市場(技術別、2021年~2033年)(10億米ドル)
表149 クウェートにおけるタンパク質バイオマーカー免疫測定市場(臨床用途別、2021年~2033年)(10億米ドル)
表150 クウェートにおけるタンパク質バイオマーカー免疫測定市場(検体別、2021年 ~2033年(10億米ドル)
表151 クウェートにおけるタンパク質バイオマーカー免疫測定市場:最終用途別、2021年~2033年(10億米ドル)
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定と検証
図8 タンパク質バイオマーカー免疫測定法市場:市場見通し
図9 タンパク質バイオマーカー免疫測定法市場:競合分析
図10 親市場の展望
図11 関連・付随市場の展望
図12 市場浸透率および成長見通しのマッピング
図13 業界バリューチェーン分析
図14 タンパク質バイオマーカー免疫測定市場の推進要因の影響
図15 タンパク質バイオマーカー免疫測定市場の制約要因の影響
図16 タンパク質バイオマーカー免疫測定市場の戦略的取り組み分析
図17 タンパク質バイオマーカー免疫測定市場:製品動向分析
図18 タンパク質バイオマーカー免疫測定市場:製品見通しと主なポイント
図19 試薬・消耗品市場の推計値および予測、2021年~2033年(10億米ドル)
図20 機器市場の推計値および予測、2021年~2033年 (10億米ドル)
図21 ソフトウェア・サービス市場の推計および予測、2021年~2033年(10億米ドル)
図22 タンパク質バイオマーカー免疫測定市場:技術動向分析
図23 タンパク質バイオマーカー免疫測定市場: 技術の展望と主なポイント
図24 化学発光免疫測定法市場の推計および予測、2021年~2033年(10億米ドル)
図25 ELISA市場の推計および予測、2021年~2033年 (10億米ドル)
図26 蛍光免疫測定法市場の推計値および予測、2021年~2033年(10億米ドル)
図27 免疫濁度法およびネフェロメトリー市場の推計値および予測、2021年~2033年(10億米ドル)
図28 ラテラルフロー免疫測定法の市場規模推計および予測、2021年~2033年(10億米ドル)
図29 マルチプレックス免疫測定法の市場規模推計および予測、2021年~2033年(10億米ドル)
図30 デジタル免疫測定法の市場規模推計および予測、2021年~2033年 (10億米ドル)
図31 その他市場の推計および予測、2021年~2033年(10億米ドル)
図32 タンパク質バイオマーカー免疫測定法市場:臨床応用動向の分析
図33 タンパク質バイオマーカー免疫測定法市場:臨床応用の見通しと主なポイント
図34 循環器学市場の推計および予測、2021年~2033年 (10億米ドル)
図35 腫瘍学市場の推計および予測、2021年~2033年(10億米ドル)
図36 感染症・炎症市場の推計および予測、2021年~2033年(10億米ドル)
図37 神経学市場の推計および予測、2021年~2033年(10億米ドル)
図38 内分泌・代謝疾患市場の推計および予測、2021年~2033年 (10億米ドル)
図39 女性の健康・生殖器疾患市場の推計および予測、2021年~2033年(10億米ドル)
図40 自己免疫・アレルギー疾患市場の推計および予測、2021年~2033年(10億米ドル)
図41 腎疾患市場の推計値および予測(2021年~2033年)(10億米ドル)
図42 その他市場の推計値および予測(2021年~2033年)(10億米ドル)
図43 タンパク質バイオマーカー免疫測定法市場:サンプル動向分析
図44 タンパク質バイオマーカー免疫測定法市場:サンプルの見通しと主なポイント
図45 血清市場の推計値および予測、2021年~2033年(10億米ドル)
図46 血漿市場の推計値および予測、2021年~2033年 (10億米ドル)
図47 全血市場の推計および予測、2021年~2033年(10億米ドル)
図48 尿市場の推計および予測、2021年~2033年(10億米ドル)
図49 脳脊髄液市場の推計および予測、2021年~2033年(10億米ドル)
図50 唾液市場の推計および予測、2021年~2033年(10億米ドル)
図51 その他市場の推計および予測、2021年~2033年(10億米ドル)
図52 タンパク質バイオマーカー免疫測定市場:最終用途別の動向分析
図53 タンパク質バイオマーカー免疫測定市場:最終用途別の見通しと主なポイント
図54 病院・診療所市場の推計および予測、2021年~2033年(10億米ドル)
図55 診断検査室市場の推計および予測、2021年~2033年(10億米ドル)
図56 大学附属医療センター市場の推計および予測、2021年~2033年(10億米ドル)
図57 専門診断センター市場の推計値および予測、2021年~2033年(10億米ドル)
図58 その他市場の推計値および予測、2021年~2033年 (10億米ドル)
図59 世界のタンパク質バイオマーカー免疫測定法市場:地域別動向分析
図60 世界のタンパク質バイオマーカー免疫測定法市場:地域別見通しと主なポイント
図61 北米市場の推計および予測、2021年~2033年(10億米ドル)
図62 米国市場の推計および予測、2021年~2033年(10億米ドル)
図63 カナダ市場の推計値および予測、2021年~2033年(10億米ドル)
図64 メキシコ市場の推計値および予測、2021年~2033年(10億米ドル)
図65 欧州市場の推計値および予測、2021年~2033年 (10億米ドル)
図66 英国市場の推計および予測、2021年~2033年 (10億米ドル)
図67 ドイツ市場の推計および予測、2021年~2033年(10億米ドル)
図68 フランス市場の推計および予測、2021年~2033年(10億米ドル)
図69 イタリア市場の推計および予測、2021年~2033年(10億米ドル)
図70 スペイン市場の推計および予測、2021年~2033年(10億米ドル)
図71 スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
図72 ノルウェー市場の推計および予測、2021年~2033年 (10億米ドル)
図73 デンマーク市場の推計値および予測、2021年~2033年(10億米ドル)
図74 アジア太平洋市場の推計値および予測、2021年~2033年(10億米ドル)
図75 日本の市場推計および予測、2021年~2033年(10億米ドル)
図76 中国の市場推計および予測、2021年~2033年(10億米ドル)
図77 インドの市場推計および予測、2021年~2033年(10億米ドル)
図78 オーストラリア市場の推計および予測、2021年~2033年(10億米ドル)
図79 タイ市場の推計および予測、2021年~2033年(10億米ドル)
図80 韓国市場の推計および予測、2021年~2033年(10億米ドル)
図81 ラテンアメリカ市場の推計および予測、2021年~2033年(10億米ドル)
図82 ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
図83 アルゼンチンの市場推計および予測、2021年~2033年(10億米ドル)
図84 中東・アフリカの市場推計および予測、2021年~2033年(10億米ドル)
図85 サウジアラビアの市場推計および予測、2021年~2033年(10億米ドル)
図86 南アフリカ市場の推計値および予測、2021年~2033年(10億米ドル)
図87 アラブ首長国連邦(UAE)市場の推計値および予測、2021年~2033年(10億米ドル)
図88 クウェート市場の推計値および予測、2021年~2033年(10億米ドル)









