主なポイント
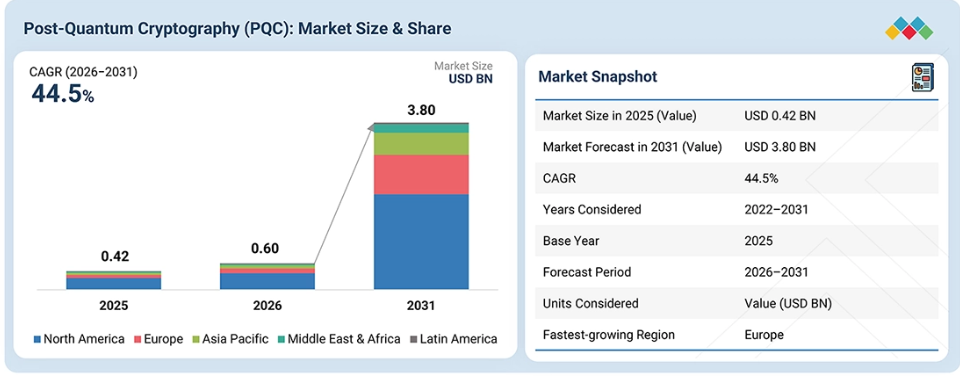
2026年、北米はPQC市場の62.3%を占めました。
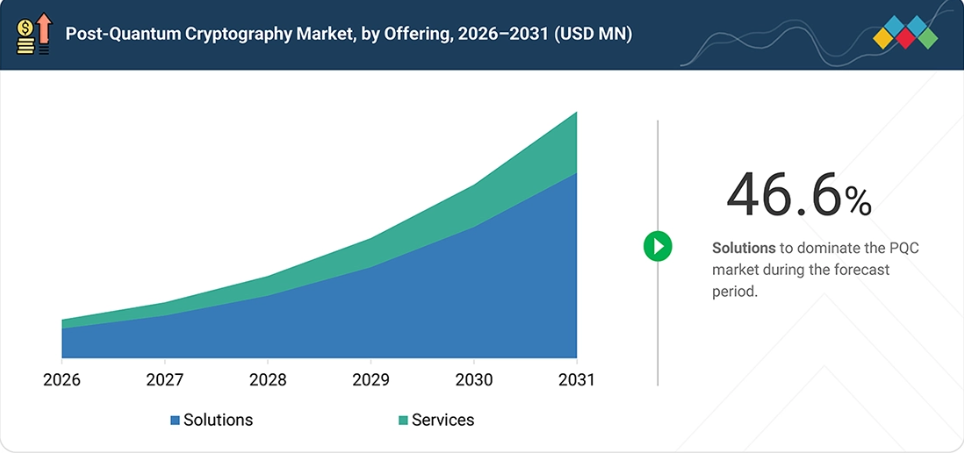
提供形態別では、ソリューション部門が2026年のPQC市場を牽引し、市場シェアの77.0%を占めると予想されています。
サービス別では、設計・導入・コンサルティングセグメントが2026年に市場を支配し、市場シェアの62.0%を占めると予想されます。
ソリューション別では、量子耐性ハードウェアセグメントが2026年に市場を支配し、市場シェアの35.1%を占めると予想されます。
組織規模別では、2026年には大企業がPQC市場を支配し、市場シェアの77.0%を占めると予想されます。
業種別では、2026年にはBFSIがPQC市場を支配し、市場シェアの24.7%を占めると予想されます。
PQC市場の主要企業には、NXPセミコンダクターズ、タレス、AWS、IDEMIA、パロアルト・ネットワークス、STエンジニアリング、DigiCert、Kloch、Patero、Post-Quantum、PQShield、Entrust、IBM、QNu Labs、Utimaco、JISA Softech、pQCee、Quantum XChangeなどが挙げられます。
PQC市場における専門ベンダーには、Keysight Technologies、Quantropi、Arqit、Crypto Quantique、Crypto4A、CryptoNext Security、Qrypt、EnQuantum、Xiphera、Sixscape、Keyfactor、ResQuant、Rambus、Archonなどが挙げられます。
企業におけるPQCの導入は、大規模で相互接続されたIT環境全体にわたる暗号システムの移行の複雑さによって推進されています。組織は、事業継続性を維持しつつ、レガシーアプリケーション、クラウドプラットフォーム、接続デバイス、およびサードパーティシステムに組み込まれた、量子攻撃に対して脆弱な暗号化を特定する必要があります。暗号資産の整理、高リスク資産の優先順位付け、および長期保存される機密データを量子耐性アルゴリズムへ移行する必要性から、企業による「暗号アジリティ」および体系的な移行プログラムへの投資が加速しています。
顧客の顧客に影響を与えるトレンドと変革
標準化された量子耐性アルゴリズムが業界全体で急速に普及するにつれ、PQC市場は進化しています。量子技術を利用したサイバー攻撃や、「今すぐ情報を収集し、後で復号する」という脅威に対する懸念の高まりが、暗号資産の特定、リスク評価、および移行サービスの需要を牽引しています。組織は、暗号アジリティ、ハイブリッド暗号化、および量子耐性のあるインフラストラクチャへのアップグレードを優先しています。しかし、レガシーシステムとの互換性、導入コスト、パフォーマンスのオーバーヘッド、相互運用性の要件などが引き続き移行を複雑化させており、専門的なソフトウェア、ハードウェア、およびコンサルティングプロバイダーにとってのビジネスチャンスを生み出しています。
市場の動向
推進要因:革新的な暗号アルゴリズムの統合
組織が進化するサイバー脅威に対するデータ保護の強化を図る中、革新的な暗号アルゴリズムの統合が、PQCソリューションの導入を後押ししています。
格子ベースやハッシュベースの暗号技術を含む標準化されたアルゴリズムは、量子コンピューティングによる攻撃に対して脆弱となる可能性のある従来の公開鍵暗号やデジタル署名メカニズムに代わる選択肢を提供します。量子耐性暗号技術の継続的な進歩により、ベンダー各社は、企業ネットワーク、クラウド環境、および接続デバイス向けの安全でスケーラブルなソリューションの開発を推進しています。
抑制要因:ポスト量子暗号市場における高い導入コスト
導入コストの高さが、特に大規模なレガシーインフラを持つ組織において、PQCの導入を妨げています。移行には、暗号資産の特定、互換性のテスト、アルゴリズムの置き換え、システムのアップグレード、および従業員のトレーニングが必要となります。また、移行期間中のセキュリティを維持するために、組織は専用のソフトウェア、ハードウェア、コンサルティング、および継続的な検証への投資を余儀なくされる場合もあります。こうした支出は、特にサイバーセキュリティ予算が限られており、他の技術投資との優先順位を天秤にかけなければならない中小企業において、導入の遅れを招く可能性があります。
機会:ブロックチェーンネットワークへのPQC統合
ポスト量子暗号をブロックチェーンネットワークに統合することは、ベンダーにとって、デジタル署名や公開鍵暗号メカニズムに対する量子コンピューティングの潜在的な脅威に対処する機会となります。ブロックチェーンプラットフォーム、暗号資産エコシステム、分散型アプリケーションでは、取引、デジタルID、資産の所有権を保護するために、量子耐性のある署名方式が必要となる可能性があります。
組織が量子耐性のある分散型台帳技術を模索するにつれ、専用の暗号ライブラリ、移行ツール、および実装サービスに対する需要が高まる可能性があります。ただし、その採用は、パフォーマンス、スケーラビリティ、相互運用性、およびエコシステムの準備状況に左右されるでしょう。
課題:著しく大きな鍵サイズとパフォーマンスへの影響
特定のポスト量子暗号アルゴリズムにおける鍵サイズ、署名、および暗号文の肥大化は、パフォーマンスや統合上の課題を引き起こす可能性があります。データ転送要件の増加は、特にリソースに制約のあるデバイスや高スループット環境において、ネットワーク帯域幅、ストレージ利用率、および通信遅延に影響を与える可能性があります。組織は、運用効率を維持しつつ、既存のアプリケーション、ハードウェアプラットフォーム、およびセキュリティプロトコル全体にわたってアルゴリズムのパフォーマンスを評価する必要があります。したがって、ベンダーは実装を最適化し、多様な導入環境において、暗号セキュリティ、計算オーバーヘッド、メモリ消費量、およびスケーラビリティのバランスを取る必要があります。
市場エコシステム
PQC市場のエコシステムは、量子耐性アルゴリズム、量子安全な暗号ライブラリ、ブロックチェーンセキュリティソリューション、および専門的な暗号サービスで構成されています。市場参加者は、標準化されたアルゴリズムの開発、既存のインフラへの量子安全な機能の統合、安全なデジタル取引の実現、および暗号の移行支援に注力しています。ハードウェア、ソフトウェア、クラウド、サイバーセキュリティのプロバイダー間の連携が商用化を加速させている一方、暗号技術の発見、リスク評価、および実装サービスが企業による導入を促進しています。
市場セグメント
PQC市場:提供内容別
ソリューション分野は、量子耐性のあるハードウェア、暗号ソフトウェア、セキュアな鍵管理、およびネットワークセキュリティソリューションへの需要に支えられ、PQC市場を牽引すると予想されます。組織では、機密情報を保護し、暗号インフラを近代化し、将来の量子コンピューティングによる脅威に備えるため、量子耐性技術の導入がますます進んでいます。
PQC市場(サービス別)
組織が既存の暗号システムを量子耐性のある標準へと移行させるにつれ、移行サービスセグメントは力強い成長を遂げると予測されています。暗号資産の発見、アルゴリズムの置換、互換性テスト、および導入支援に対する需要の高まりにより、企業は体系的な移行サービスへの投資を進めています。
PQC市場(ソリューション別)
量子耐性ハードウェアセグメントは、ハードウェアセキュリティモジュール、セキュアな鍵保管、およびハードウェアベースの暗号保護に対する需要に牽引され、PQC市場において大きなシェアを占めると予想されます。これらのソリューションは、組織が鍵管理を強化し、既存のセキュリティインフラに量子耐性機能を統合するのに役立ちます。
PQC市場:組織規模別
大企業は、広範な暗号インフラ、大量の機密データ、複雑なIT環境、および規制要件を背景に、PQC市場において大きなシェアを占めると予想されます。これらの組織は、量子耐性のあるセキュリティに備えるため、暗号資産の棚卸しや移行戦略の評価をますます進めています。
PQC市場:組織規模別
ITおよびITeSセグメントは、テクノロジープロバイダーやサービス企業がクラウドインフラ、エンタープライズアプリケーション、およびセキュアな通信の近代化を進めるにつれ、大幅な成長が見込まれています。暗号資産の特定、量子耐性のあるネットワーク、およびスケーラブルな移行ソリューションに対する需要の高まりが、テクノロジー主導の環境全体での導入を後押ししています。
地域
予測期間中、ポスト量子暗号市場において最も急速な成長を遂げる地域は欧州となる見込みです
欧州では、サイバーセキュリティに対する規制当局の注目の高まり、量子対応イニシアチブ、および将来の量子コンピューティングの脅威から機密データを保護する必要性に後押しされ、PQC市場が急速に成長すると予想されます。銀行、政府、通信、重要インフラなどの組織において、暗号評価や移行計画の優先度が高まっています。量子耐性技術、標準化された暗号アルゴリズム、およびレガシーセキュリティインフラの近代化への投資拡大が、同地域全体での導入を後押しすると見込まれます。
ポスト量子暗号市場:企業評価マトリックス
NXPセミコンダクターズ(スタープレイヤー)は、量子耐性暗号をセキュアハードウェア、組み込みプロセッサ、自動車用プラットフォーム、およびハードウェア・ルート・オブ・トラストに統合することで、ポスト量子暗号市場において強固な地位を確立しています。
IBMは、暗号の発見、脆弱性評価、移行計画を支援する「IBM Guardium Cryptography Manager」および「IBM Quantum Safe Explorer」を通じて、市場での存在感を高めています。pQCee、QNu Labs、Xipheraなどの新興企業は、暗号アジャイルソフトウェア、暗号発見プラットフォーム、および量子耐性のあるハードウェアセキュリティソリューションを通じて、その存在感を拡大しています。
主要市場プレイヤー
NXP Semiconductors (Netherlands)
Thales (France)
AWS (US)
IDEMIA (France)
Palo Alto Networks (US)
ST Engineering (Singapore)
DigiCert (US)
Kloch (US)
Patero (US)
Post-Quantum (UK)
PQShield (UK)
Entrust (US)
IBM (US)
QNu Labs (India)
Utimaco (Germany)
JISA Softech (India)
pQCee (Singapore)
Quantum XChange (US)
Keysight Technologies (US)
Quantropi (Canada)
Arqit (UK)
Crypto Quantique (UK)
Crypto4A (Canada)
CryptoNext Security (France)
Qrypt (US)
EnQuantum (Israel)
Xiphera (Finland)
Sixscape (Singapore)
Keyfactor (US)
ResQuant (Poland)
Rambus (US)
Archon (British Virgin Islands)
最近の動向
2026年9月:Utimaco社と01 Quantum社は、ポスト量子暗号技術に関するグローバルな提携を締結しました。これにより、01 Quantum社のPQCソフトウェアおよび暗号技術の研究開発能力と、Utimaco社のハードウェアセキュリティモジュール、セキュアな鍵管理、暗号インフラストラクチャを組み合わせ、企業や政府機関による量子耐性セキュリティへの移行を支援します。
2026年6月:XipheraはAgile Analogと提携し、自社のデジタル暗号コアをAgile Analogの改ざん防止センサーIPと統合することで、ポスト量子暗号化に備える半導体システム向けの統合的なハードウェアセキュリティアプローチを開発しました。
2026年6月:Crypto4AとAdfinisは、Crypto4Aの量子安全セキュリティ技術「QxVault」と、Adfinisの機密情報管理プラットフォーム「Secretz Enterprise」を組み合わせ、量子安全かつ主権的な機密情報管理を支援するパートナーシップを発表しました。
2026年3月:Arqit社とRAD社は、Arqit社の量子耐性暗号化鍵生成技術「NetworkSecure」とRAD社の「ETX Carrier Edge」プラットフォームを統合するための提携を発表しました。これにより、通信事業者は、量子耐性のあるサイト間VPN、サイト間-クラウドVPN、およびデータセンター間相互接続サービスを提供できるようになります。
2026年3月:pQCeeとPQShieldは、PQShieldの「PQCryptoLib-Core」をpQCeeの暗号対応型Windows Cryptographic Next Generationプロバイダーに統合することで、協業をさらに推進し、ポスト量子デジタル署名アルゴリズムであるML-DSAおよびSLH-DSAをサポートしました。
1 はじめに 35
1.1 本調査の目的 35
1.2 市場の定義 35
1.3 調査範囲 35
1.3.1 市場セグメンテーションおよび地域範囲 36
1.3.2 調査対象および除外項目 36
1.3.3 対象期間 37
1.4 対象通貨 38
1.5 ステークホルダー 38
1.6 変更点の概要 39
2 エグゼクティブ・サマリー 40
2.1 市場のハイライトと主要な洞察 40
2.2 主要な市場参加者:戦略的展開のマッピング 42
2.3 市場を形作る破壊的トレンド 43
2.4 高成長セグメントと新興フロンティア 44
2.5 地域別概要:市場規模、成長率、および予測 45
3 プレミアムインサイト 46
3.1 ポスト量子暗号市場における事業者にとって魅力的な機会 46
3.2 ポスト量子暗号市場:提供サービス別 46
3.3 ポスト量子暗号市場:ソリューション別 47
3.4 ポスト量子暗号市場:業種別 47
3.5 ポスト量子暗号市場の地域別分析 48
4 市場概要 49
4.1 はじめに 49
4.2 市場動向 49
4.2.1 成長要因 50
4.2.1.1 革新的な暗号アルゴリズムの統合 50
4.2.1.2 ハイブリッド型PQCメカニズム 50
4.2.1.3 サイバーセキュリティおよびデータプライバシーに対する意識の高まり 50
4.2.1.4 量子コンピューティングによる脅威に対する認識の高まり 51
4.2.1.5 世界的な暗号化ワークロードに対応するための最適化されたPQC実装への需要の高まり 51
4.2.1.6 PQCの導入に関する学術界、産業界、政府間の連携 51
4.2.2 制約要因 52
4.2.2.1 高い実装コスト 52
4.2.2.2 標準化されたアルゴリズムの欠如 52
4.2.3 機会 52
4.2.3.1 ブロックチェーン・ネットワークへのPQCの統合 52
4.2.3.2 高性能コンピューティング・アーキテクチャの進歩 52
4.2.3.3 PQC製品および専門的なコンサルティング・サービスに対する新たな需要 53
4.2.3.4 政府および防衛関連の契約 53
4.2.3.5 ポスト量子暗号への移行 53
4.2.4 課題 54
4.2.4.1 極めて大きな鍵長とパフォーマンスへの影響 54
4.2.4.2 実装上の課題 54
4.2.4.3 熟練した人材の不足 54
4.2.4.4 量子技術の進歩による脆弱性 54
4.3 未充足のニーズと未開拓分野 55
4.4 相互に関連する市場とセクター横断的な機会 56
4.4.1 相互に関連する市場 56
4.4.2 セクター横断的な機会 57
4.5 ティア1/2/3のプレーヤーによる戦略的動き 57
4.5.1 ティアを横断する戦略的パターン 58
4.5.2 戦略的トレンド 59
4.5.2.1 アルゴリズムの標準化から企業導入への移行 59
4.5.2.2 暗号技術の発見とリスクベースの移行への注目の高まり 60
4.5.2.3 PQCの既存のセキュリティインフラへの統合 60
4.5.2.4 暗号の俊敏性とハイブリッド暗号導入の拡大 60
4.5.2.5 パフォーマンス、検証、相互運用性への注目の高まり 60
5 業界動向 61
5.1 ポーターの5つの力モデルによる分析 61
5.1.1 新規参入の脅威 62
5.1.2 代替品の脅威 62
5.1.3 供給者の交渉力 63
5.1.4 購入者の交渉力 63
5.1.5 競合の激しさ 64
5.2 マクロ経済指標 64
5.2.1 はじめに 64
5.2.2 GDPの推移と予測 65
5.2.3 世界のICT産業の動向 66
5.3 バリューチェーン分析 67
5.3.1 技術インフラプロバイダー 68
5.3.2 ポスト量子暗号プロバイダー 68
5.3.3 アプリケーション開発者 68
5.3.4 システムインテグレーター 68
5.3.5 垂直市場 68
5.4 エコシステム分析 69
5.5 価格分析 70
5.5.1 主要なポスト量子暗号ベンダーのソリューション別平均販売価格 70
5.5.2 主要プレーヤーの参考価格分析 71
5.6 取引分析 72
5.7 2026年~2027年の主要な会議およびイベント 73
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 73
5.9 投資および資金調達のシナリオ 74
5.10 ケーススタディ分析 75
5.10.1 ケーススタディ 75
5.10.1.1 Thales社とpQCee社がHSMを活用して量子鍵配送の接続性を確保 75
5.10.1.2 防衛および政府向けアプリケーションにおけるポスト量子暗号 76
5.10.1.3 パスワードレス認証戦略の一環として、BIO-key社のID紐付け型生体認証ソリューションが採用される 76
5.10.1.4 ウェルズ・ファーゴ、タレス、クアンティヌーム – より強固な暗号鍵を実現する量子エントロピー 77
5.10.1.5 世界をリードする決済インフラ企業がQNu Labsと提携し、PQCへの100%準拠を達成 77
5.10.1.6 医療分野における量子耐性のあるデータセキュリティ:極めて重要な課題 78
5.11 2025年米国関税の影響 – ポスト量子暗号市場 78
5.11.1 はじめに 78
5.11.2 主な関税率 79
5.11.3 価格への影響分析 80
5.11.4 国・地域への影響 81
5.11.4.1 北米 81
5.11.4.1.1 米国 81
5.11.4.1.2 カナダ 81
5.11.4.1.3 メキシコ 81
5.11.4.2 ヨーロッパ 82
5.11.4.2.1 ドイツ 82
5.11.4.2.2 フランス 82
5.11.4.2.3 英国 82
5.11.4.3 アジア太平洋地域 83
5.11.4.3.1 中国 83
5.11.4.3.2 日本 83
5.11.4.3.3 インド 83
5.11.5 産業への影響 84 6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 85
6.1 技術分析 85
6.1.1 主要技術 85
6.1.1.1 格子暗号 85
6.1.1.2 コードベースの暗号技術 85
6.1.1.3 ハッシュベースの暗号技術 86
6.1.1.4 多変量暗号技術 86
6.1.1.5 対称鍵の量子耐性 86
6.1.1.6 アイソジェニーベースの暗号技術 87
6.1.2 補完的技術 87
6.1.2.1 量子耐性ハードウェアアクセラレータ 87
6.1.2.2 クラウドベースのPQC 87
6.1.3 関連技術 88
6.1.3.1 量子コンピューティング 88
6.1.3.2 ポスト量子サイバーセキュリティ 88
6.2 技術・製品ロードマップ 88
6.2.1 短期(2026年~2027年) | 基盤整備および初期の商用化 88
6.2.2 中期(2027年~2030年) | 技術の成熟化および製品の統合 89
6.2.3 長期(2030年~2035年以降) | 自律的な暗号管理および継続的な保証 90
6.3 特許分析 91
6.4 将来の応用 94
6.4.1 PQC対応の企業ネットワークおよびセキュアな通信 94
6.4.2 量子耐性のあるクラウドおよびデータ保護 94
6.4.3 ポスト量子デジタルIDおよびPKI 95
6.4.4 IoT、組み込みシステム、および重要インフラ向けのPQC 95
6.4.5 暗号技術の発見、移行、および暗号の俊敏性 95
6.5 AI/汎用AIがポスト量子暗号市場に与える影響 95
6.5.1 ポスト量子暗号市場におけるベストプラクティス 96
6.5.2 相互に連携する隣接エコシステムと市場参加者への影響 97
6.5.3 ポスト量子暗号市場における生成AI導入に対する顧客の準備状況 97
6.6 成功事例と実世界での応用 98
6.6.1 CLOUDFLARE:ネットワーク通信のためのポスト量子保護 98
6.6.2 AKAMAI:TLS接続のためのポスト量子暗号 98
7 規制環境 99
7.1 地域ごとの規制とコンプライアンス 99
7.1.1 PQC製品に関連する関税 99
7.1.2 規制機関、政府機関、およびその他の組織 100
7.1.3 業界標準 103
8 消費者動向と購買行動 105
8.1 意思決定プロセス 105
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 106
8.2.1 購買プロセスにおける主要なステークホルダー 106
8.2.2 購入基準 106
8.3 導入の障壁と内部的な課題 107
8.4 各最終用途産業における未充足ニーズ 108
9 ポスト量子暗号市場:提供内容別 110
9.1 はじめに 111
9.1.1 提供内容:ポスト量子暗号市場の推進要因 111
9.2 ソリューション 112
9.2.1 量子耐性ハードウェア 114
9.2.1.1 安全なハードウェアベースの鍵保管に対するニーズの高まりと、デバイス全体でのPQC導入の加速 114
9.2.2 PQC暗号ソフトウェア、ライブラリ、SDK、およびIP 115
9.2.2.1
企業の PQC 統合をサポートする標準化された暗号ソフトウェアへの需要の高まり 115
9.2.3 暗号の検出、リスク、および移行管理ソフトウェア 116
9.2.3.1 企業における暗号環境の複雑化に伴い、自動化された検出および移行計画の必要性が高まっています 116
9.2.4 量子耐性PKI、デジタル署名、およびIDセキュリティソリューション 117
9.2.4.1 デジタル信頼を維持する必要性により、量子耐性のある署名およびIDシステムへの移行が加速しています 117
9.2.5 量子耐性のある鍵管理および暗号インフラストラクチャ 1199.2.5.1 一元化された暗号制御へのニーズの高まりが、量子耐性のある鍵管理の近代化を加速させています 119
9.2.6 量子耐性のあるネットワークおよび通信セキュリティソリューション 120
9.2.6.1 暗号化されたネットワークトラフィックのセキュリティ確保に対するニーズの高まりが、市場の成長を牽引しています 1209.2.7 PQC アプリケーション、ファームウェア、およびデバイスセキュリティソリューション 121
9.2.7.1 量子耐性のあるファームウェア認証へのニーズの高まりが市場の成長を牽引 121
9.2.8 その他の専門的な PQC ソリューション 122 9.3 サービス 123
9.3.1 設計、実装、およびコンサルティング 125
9.3.1.1 企業が専門的な統合サポートを必要とする中、設計、実装、およびコンサルティングがPQCの導入を促進しています 1259.3.2 移行 126
9.3.2.1 組織がレガシー規格から量子耐性のある規格へ移行する中、移行サービスが成長を後押ししています 126
9.3.3 量子リスク評価 127
9.3.3.1 企業が脆弱性を早期に発見し軽減しようと努める中、量子リスク評価が導入を加速させています 127
10 組織規模別ポスト量子暗号市場 129
10.1 はじめに 130
10.1.1 組織規模:ポスト量子暗号市場の推進要因 13010.2 中小企業 131
10.2.1 手頃な価格で導入が容易な量子耐性ソリューションへのニーズが市場の成長を牽引 131
10.3 大企業 13210.3.1 知的財産および機密性の高い顧客データの保護が市場成長を後押し 132
11 業界別ポスト量子暗号市場 134
11.1 はじめに 135
11.1.1 業種別:ポスト量子暗号市場の成長要因 135
11.2 銀行・金融サービス・保険(BFSI) 136
11.2.1 デジタルバンキング、決済、および金融記録のセキュリティ確保が市場の成長を牽引 136
11.3 政府・防衛 137
11.3.1 国家安全保障と強靭な通信への注目の高まりが市場成長を牽引 137
11.4 医療 138
11.4.1 患者データおよび電子カルテを保護する必要性の高まりが、PQCソリューションの導入を促進しています 138
11.5 ITおよびITES 139
11.5.1 クラウドおよびエンタープライズインフラセキュリティの導入拡大が市場成長を後押し 139
11.6 小売およびEコマース 140
11.6.1 電子商取引およびデジタルIDの保護の重要性が高まり、市場の成長を牽引しています 140
11.7 その他の業種 141
12 地域別ポスト量子暗号(PQC)市場 143
12.1 はじめに 144
12.2 北米 145
12.2.1 北米:市場の推進要因 145
12.2.2 米国 150
12.2.2.1 連邦政府の義務付け、国家規格、および官民連携によるPQCの導入促進 150
12.2.3 カナダ 153
12.2.3.1 政府資金、大学研究、および企業レベルの連携によるPQCのリーダーシップの推進 153
12.3 ヨーロッパ 157
12.3.1 ヨーロッパ:市場の推進要因 157
12.3.2 英国 162
12.3.2.1 国家イニシアチブおよびサイバーセキュリティ統合プログラムを通じたPQCへの備えの強化 162
12.3.3 ドイツ 165
12.3.3.1 公的研究投資と産業界とのパートナーシップによるPQCイノベーションの加速 165
12.3.4 フランス 168
12.3.4.1 学術的卓越性と政府支援プロジェクトを通じたPQC能力の拡大 168
12.3.5 イタリア 172
12.3.5.1 国家サイバーセキュリティイニシアチブおよび量子技術研究を通じたPQC対応力の強化 172
12.3.6 その他の欧州諸国 175
12.4 アジア太平洋地域 179
12.4.1 アジア太平洋地域:市場の推進要因 179
12.4.2 中国 184
12.4.2.1 政府主導の投資と企業による導入を通じてPQC開発を牽引 184
12.4.3 日本 187
12.4.3.1 強力な政府支援と産業界の参画によりPQCの応用を推進 187
12.4.4 インド 191
12.4.4.1 国家戦略、スタートアップ、学術界の参画によるPQC導入の拡大 19112.4.5 アジア太平洋地域のその他地域 19412.5 中東・アフリカ 19812.5.1 中東・アフリカ:市場の推進要因 19812.5.2 中東 20212.5.2.1 GCC 20212.5.2.1.1 サイバーセキュリティの優先課題とデジタルトランスフォーメーションによる量子耐性技術の導入加速 20212.5.2.1.2 サウジアラビア(KSA) 20612.5.2.1.3 UAE 21012.5.2.1.4 GCCのその他の国々 21312.5.2.2 中東のその他の地域 21712.5.3 アフリカ 22012.5.3.1 国家レベルの量子イニシアチブ、地域間の連携、および学術研究を通じたPQCの基盤構築 22012.6 ラテンアメリカ 22412.6.1 ラテンアメリカ:市場の推進要因 22412.6.2 ブラジル 22812.6.2.1 大学の研究およびフィンテック・エコシステムの取り組みによるPQCの普及拡大 22812.6.3 メキシコ 23212.6.3.1 学術機関との提携および金融サービスへの応用を通じたPQC能力の開発 23212.6.4 その他のラテンアメリカ諸国 23513 競争環境 24013.1 主要企業の競争戦略/勝因、2021年~2025年 24013.2 売上高分析、2022年~2025年 24113.3 市場シェア分析(2025年) 24213.4 ブランド比較 24513.5 企業評価マトリックス:既存プレイヤー 24513.5.1 スター企業 24613.5.2 新興リーダー企業 24613.5.3 広範な事業展開を行う企業 24613.5.4 参入企業 24613.5.5 企業の事業展開:既存プレイヤー 24813.5.5.1 企業の事業展開 24813.5.5.2 地域別事業展開 24913.5.5.3 提供サービス別事業展開 25013.5.5.4 垂直統合型事業展開 25113.6 企業評価マトリックス:ポスト量子暗号の専門企業/スタートアップ 25213.6.1 スター企業 25213.6.2 新興リーダー企業 25213.6.3 広範な事業展開を行う企業 252
13.6.4 参入企業 253
13.6.5 競合ベンチマーク:ポスト量子暗号の専門企業/スタートアップ 254
13.6.5.1 主要なポスト量子暗号の専門企業/スタートアップの詳細リスト 254
13.6.5.2 主要なポスト量子暗号専門家・スタートアップの競合ベンチマーク 254
13.7 企業価値評価および財務指標 255
13.7.1 2025年の企業価値評価 255
13.7.2 EV/EBITDAを用いた財務指標 256
13.8 競合シナリオ 256
13.8.1 製品の発売・機能強化 256
13.8.2 取引 257
14 企業概要 258
14.1 主要企業 258
14.1.1 NXPセミコンダクターズ 258
14.1.1.1 事業概要 258
14.1.1.2 提供製品・ソリューション・サービス 259
14.1.1.3 最近の動向 260
14.1.1.3.1 製品の発売・機能強化 260
14.1.1.3.2 取引 261
14.1.1.4 MnMの見解 261
14.1.1.4.1 主な強み 261
14.1.1.4.2 戦略的選択 261
14.1.1.4.3 弱みと競合上の脅威 262
14.1.2 THALES 263
14.1.2.1 事業概要 263
14.1.2.2 提供している製品・ソリューション・サービス 264
14.1.2.3 最近の動向 267
14.1.2.3.1 製品の発売・機能強化 267
14.1.2.3.2 契約 268
14.1.2.4 MnMの見解 268
14.1.2.4.1 主な強み 268
14.1.2.4.2 戦略的選択 268
14.1.2.4.3 弱点および競合上の脅威 269
14.1.3 AWS 270
14.1.3.1 事業概要 270
14.1.3.2 提供している製品・ソリューション・サービス 271
14.1.3.3 最近の動向 274
14.1.3.3.1 製品の発売・機能強化 274
14.1.3.4 取引 275
14.1.3.5 MnMの見解 276
14.1.3.5.1 主な強み 276
14.1.3.5.2 戦略的選択 276
14.1.3.5.3 弱点および競合上の脅威 276
14.1.4 IDEMIA 277
14.1.4.1 事業概要 277
14.1.4.2
提供している製品・ソリューション・サービス 277
14.1.4.3 最近の動向 279
14.1.4.3.1 製品の発売・機能強化 279
14.1.4.3.2 取引 280
14.1.4.4 MnMの見解 281
14.1.4.4.1 主な強み 281
14.1.4.4.2 戦略的選択 281
14.1.4.4.3 弱点および競合上の脅威 281
14.1.5 PALO ALTO NETWORKS 282
14.1.5.1 事業概要 282
14.1.5.2 提供している製品・ソリューション・サービス 283
14.1.5.3 最近の動向 284
14.1.5.3.1 製品の発売・機能強化 284
14.1.5.3.2 取引実績 285
14.1.5.4 MnMの見解 286
14.1.5.4.1 主な強み 286
14.1.5.4.2 戦略的選択 286
14.1.5.4.3 弱点および競合上の脅威 286
14.1.6 ST ENGINEERING 287
14.1.6.1 事業概要 287
14.1.6.2 提供している製品・ソリューション・サービス 289
14.1.6.3 最近の動向 290
14.1.6.3.1 製品の発売・機能強化 290
14.1.6.3.2 契約 291
14.1.7 PQCEE 292
14.1.7.1 事業概要 292
14.1.7.2 提供している製品・ソリューション・サービス 293
14.1.7.3 最近の動向 295
14.1.7.3.1 製品の発売・機能強化 295
14.1.7.3.2 取引 295
14.1.8 DIGICERT 297
14.1.8.1 事業概要 297
14.1.8.2 提供している製品・ソリューション・サービス 298
14.1.8.3 最近の動向 299
14.1.8.3.1 製品の発売・機能強化 299
14.1.8.3.2 取引 299
14.1.9 KLOCH 300
14.1.9.1 事業概要 300
14.1.9.2 提供している製品・ソリューション・サービス 301 14.1.10 PATERO 302
14.1.10.1 事業概要 302
14.1.10.2 提供している製品・ソリューション・サービス 303
14.1.10.3 最近の動向 304
14.1.10.3.1 製品の発売・機能強化 304
14.1.10.3.2 契約 304
14.1.11 POST-QUANTUM 305
14.1.11.1 事業概要 305
14.1.11.2 提供している製品・ソリューション・サービス 306
14.1.12 PQSHIELD 307
14.1.12.1 事業概要 307
14.1.12.2 提供している製品・ソリューション・サービス 307
14.1.12.3 最近の動向 309
14.1.12.3.1 製品の発売・機能強化 309
14.1.12.3.2 契約実績 310
14.1.13 ENTRUST 311
14.1.13.1 事業概要 311
14.1.13.2 提供している製品・ソリューション・サービス 312
14.1.13.3 最近の動向 313
14.1.13.3.1 製品の発売・機能強化 313
14.1.14 IBM 314
14.1.14.1 事業概要 314
14.1.14.2 提供している製品・ソリューション・サービス 315
14.1.14.3 最近の動向 317
14.1.14.3.1 製品の発売・機能強化 317
14.1.14.3.2 契約実績 317
14.1.15 QNU LABS 319
14.1.15.1 事業概要 319
14.1.15.2 提供している製品・ソリューション・サービス 319
14.1.15.3 最近の動向 321
14.1.15.3.1 製品の発売・機能強化 321
14.1.15.3.2 取引実績 321
14.1.16 UTIMACO 322
14.1.16.1 事業概要 322
14.1.16.2 提供している製品・ソリューション・サービス 322
14.1.16.3 最近の動向 323
14.1.16.3.1 製品の発売・機能強化 323
14.1.16.3.2 契約実績 323
14.1.17 JISA SOFTECH 324
14.1.17.1 事業概要 324
14.1.17.2 提供している製品・ソリューション・サービス 325
14.1.17.3 最近の動向 326
14.1.17.3.1 製品の発売・機能強化 326
14.1.17.3.2 契約実績 326
14.1.17.3.3 事業拡大 327
14.1.18 QUANTUM XCHANGE 328
14.1.18.1 事業概要 328
14.1.18.2 提供製品・ソリューション・サービス 328
14.1.18.3 最近の動向 329
14.1.18.3.1 製品の発売・機能強化 329
14.1.18.3.2 取引実績 329
14.2 その他の主要企業 330
14.2.1 QUANTROPI 330
14.2.2 ARQIT 331
14.2.3 CRYPTO QUANTIQUE 331
14.2.4 CRYPTO4A 332
14.2.5 CRYPTONEXT 333
14.2.6 QRYPT 334
14.2.7 ENQUANTUM 335
14.2.8 XIPHERA 336
14.2.9 SIXSCAPE 337
14.2.10 KEYFACTOR 338
14.2.11 RESQUANT 339
14.2.12 RAMBUS 340
14.2.13 ARCHON 341
14.2.14 KEYSIGHT TECHNOLOGIES 342
15 調査方法論 343
15.1 調査データ 343
15.1.1 二次データ 344
15.1.2 一次データ 345
15.1.2.1 一次データのプロファイルの内訳 345
15.1.2.2 主要な業界インサイト 346
15.2 データの三角測量 347
15.3 市場規模の推計 348
15.4 市場予測 351
15.5 調査の前提条件 352
15.6 調査の限界 353
16 付録 354
16.1 ディスカッション・ガイド 354
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 357
16.3 カスタマイズオプション 359
16.4 関連レポート 359
16.5 著者情報 360
表1 2022年~2025年の米ドル為替レート 38
表2 ポスト量子暗号市場における未充足ニーズと未開拓分野 55
表3 ポスト量子暗号市場における主要企業の戦略的動向 58
表4 ベンダーのティア横断的な戦略パターン 59
表5 ポーターの5つの力によるポスト量子暗号市場への影響 62
表6 主要国別のGDP変化率(2021年~2030年) 65
表7 ポスト量子暗号市場エコシステムにおける企業の役割 69
表8 主要ポスト量子暗号ベンダーのソリューション別平均販売価格(2025年、米ドル) 71
表9 主要プレーヤー別、ポスト量子暗号製品の参考価格(2025年、米ドル) 72
表10 ポスト量子暗号市場:主要な会議およびイベントの一覧(2026年~2027年) 73
表11 主要な料金体系 79
表12 ポスト量子暗号市場における主要特許一覧、2024年~2026年 93
表13 主要なユースケースと市場の可能性 96
表14 ベストプラクティス:ユースケースを導入している企業 96
表15 相互に関連する隣接エコシステムと市場プレイヤーへの影響 97
表16 PQC製品に関連する関税(2025年) 99
表17 北米:規制機関、政府機関、およびその他の組織の一覧 100
表18 欧州:規制機関、政府機関、およびその他の組織の一覧 101
表19 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 102
表20 中東・アフリカ:規制機関、政府機関、およびその他の
組織の一覧 102
表21 ラテンアメリカ:規制機関、政府機関、およびその他の組織の一覧 103
表22 ポスト量子暗号市場におけるグローバル業界標準 104
表23 主要3業界におけるステークホルダーの購買プロセスへの影響 106
表24 主要3業界における主要な購買基準 107
表25 業界別ポスト量子暗号市場における未充足ニーズ 109
表26 ポスト量子暗号市場:提供形態別、2022年~2025年(百万米ドル) 111
表27 ポスト量子暗号市場:提供形態別、2026年~2031年(百万米ドル) 112
表28 ソリューション:ポスト量子暗号市場、タイプ別、2022年~2025年(百万米ドル) 113
表29 ソリューション:ポスト量子暗号市場、タイプ別、2026年~2031年(百万米ドル) 113
表30 ソリューション:ポスト量子暗号市場、地域別、2022年~2025年 (百万米ドル) 114
表31 ソリューション:ポスト量子暗号市場、地域別、2026年~2031年(百万米ドル) 114
表32 量子耐性ハードウェア:ポスト量子暗号市場、地域別、
2022年~2025年(百万米ドル) 115
表33 量子耐性ハードウェア:ポスト量子暗号市場、地域別、
2026年~2031年(百万米ドル) 115
表34 PQC暗号ソフトウェア、ライブラリ、SDK、およびIP:ポスト量子暗号市場、
地域別、2022年~2025年(百万米ドル) 116
表35 PQC暗号ソフトウェア、ライブラリ、SDK、およびIP:ポスト量子暗号市場、
地域別、2026年~2031年(百万米ドル) 116
表36 暗号化ディスカバリー、リスク、および移行管理ソフトウェア:ポスト量子
暗号市場、地域別、2022年~2025年 (百万米ドル) 117
表37 暗号の検出、リスク、および移行管理ソフトウェア:ポスト量子
暗号市場、地域別、2026年~2031年(百万米ドル)
117
表38 量子耐性PKI、デジタル署名、およびIDセキュリティソリューション:ポスト量子
暗号市場、地域別、2022年~2025年(百万米ドル) 118
表39 量子耐性PKI、デジタル署名、およびIDセキュリティソリューション:ポスト量子
暗号市場、地域別、2026年~2031年(百万米ドル) 118
表40 量子耐性鍵管理および暗号インフラ:ポスト量子暗号市場、地域別、2022年~2025年(百万米ドル) 119
表41 量子耐性鍵管理および暗号インフラ:ポスト量子暗号市場、地域別、2026年~2031年 (百万米ドル) 120
表42 量子耐性ネットワーク・通信セキュリティソリューション:ポスト量子暗号
市場、地域別、2022年~2025年(百万米ドル) 120
表43 量子耐性ネットワーク・通信セキュリティソリューション:ポスト量子暗号
市場(地域別、2026年~2031年)(百万米ドル) 121
表44 PQCアプリケーション、ファームウェア、およびデバイスセキュリティソリューション:ポスト量子暗号市場、
地域別、2022年~2025年(百万米ドル) 122
表45 PQCアプリケーション、ファームウェア、およびデバイスセキュリティソリューション:ポスト量子暗号市場、
地域別、2026年~2031年(百万米ドル) 122
表46 その他の専門的PQCソリューション:ポスト量子暗号市場、地域別、
2022年~2025年(百万米ドル) 123
表47 その他の専門的PQCソリューション: ポスト量子暗号市場、地域別、
2026–2031年(百万米ドル) 123
表48 サービス:ポスト量子暗号市場、種類別、2022–2025年(百万米ドル) 124
表49 サービス:ポスト量子暗号市場(タイプ別)、2026年~2031年(百万米ドル) 124
表50 サービス: ポスト量子暗号市場:地域別、2022年~2025年(百万米ドル) 125
表51 サービス:ポスト量子暗号市場:地域別、2026年~2031年(百万米ドル) 125
表52 設計、実装、およびコンサルティング:ポスト量子暗号市場、地域別、
2022–2025年(百万米ドル) 126
表53 設計、実装、およびコンサルティング:ポスト量子暗号市場、地域別、
2026年~2031年(百万米ドル) 126
表54 移行:ポスト量子暗号市場、地域別、2022年~2025年(百万米ドル) 127
表55 移行:ポスト量子暗号市場、地域別、2026年~2031年(百万米ドル) 127
表56 量子リスク評価:ポスト量子暗号市場、地域別、
2022年~2025年(百万米ドル) 128
表57 量子リスク評価: ポスト量子暗号市場、地域別、
2026–2031年(百万米ドル) 128
表58 ポスト量子暗号市場、組織規模別、2022–2025年(百万米ドル) 130
表59 ポスト量子暗号市場:組織規模別、2026年~2031年(百万米ドル) 131
表60 中小企業:ポスト量子暗号市場、地域別、
2022年~2025年(百万米ドル) 131
表61 中小企業: ポスト量子暗号市場、地域別、
2026年~2031年(百万米ドル) 132
表62 大企業:ポスト量子暗号市場、地域別、2022年~2025年(百万米ドル) 133
表63 大企業:ポスト量子暗号市場、地域別、2026年~2031年(百万米ドル) 133
表64 ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 136
表65 ポスト量子暗号市場:業種別、2026年~2031年(百万米ドル) 136
表66 BFSI:ポスト量子暗号市場:地域別、2022年~2025年(百万米ドル) 137
表67 BFSI:ポスト量子暗号市場、地域別、2026年~2031年(百万米ドル) 137
表68 政府・防衛:ポスト量子暗号市場、地域別、
2022年~2025年(百万米ドル) 138
表69 政府・防衛:ポスト量子暗号市場、地域別、
2026年~2031年(百万米ドル) 138
表70 医療:ポスト量子暗号市場、地域別、2022年~2025年(百万米ドル) 139
表71 医療:ポスト量子暗号市場、地域別、2026年~2031年(百万米ドル) 139
表72 ITおよびITES:地域別ポスト量子暗号市場、2022年~2025年(百万米ドル) 140
表73 ITおよびITES:地域別ポスト量子暗号市場、2026年~2031年(百万米ドル) 140
表74 小売・Eコマース:ポスト量子暗号市場、地域別、2022年~2025年(百万米ドル) 141
表75 小売・Eコマース:ポスト量子暗号市場、地域別、2026年~2031年(百万米ドル) 141
表76 その他の業種:ポスト量子暗号市場、地域別、2022年~2025年(百万米ドル) 142
表77 その他の業種:ポスト量子暗号市場、地域別、2026年~2031年(百万米ドル) 142
表78 ポスト量子暗号市場:地域別、2022年~2025年(百万米ドル) 144
表79 ポスト量子暗号市場:地域別、2026年~2031年(百万米ドル) 145
表80 北米:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 146
表81 北米:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 146
表82 北米:ポスト量子暗号市場、ソリューション別、2022年~2025年(百万米ドル) 147
表83 北米:ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 147
表84 北米: ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 148
表85 北米:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 148
表86 北米:ポスト量子暗号市場、組織規模別、
2022年~2025年(百万米ドル) 148
表87 北米:ポスト量子暗号市場、組織規模別、
2026年~2031年(百万米ドル) 148
表88 北米:ポスト量子暗号市場、業種別、2022年~2025年 (百万米ドル) 149
表89 北米:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 149
表90 北米:ポスト量子暗号市場、国別、2022年~2025年(百万米ドル) 149
表91 北米:ポスト量子暗号市場、国別、2026年~2031年(百万米ドル) 150
表92 米国:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル)
150表93 米国:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 150表94 米国:ポスト量子暗号市場、ソリューション別、2022年~2025年(百万米ドル) 151表95 米国:ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 151表96 米国:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 152表97 米国:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 152表98 米国:ポスト量子暗号市場、組織規模別、2022年~2025年 (百万米ドル) 152表99 米国:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 152表100 米国:ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 153表101 米国:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 153表102 カナダ:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 154表103 カナダ:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 154表104 カナダ:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 154表105 カナダ:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 155表106 カナダ:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 155表107 カナダ:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 155表108 カナダ:ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 156表109 カナダ:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 156
表 110 カナダ:ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 156
表 111 カナダ:ポスト 量子暗号市場、業種別、2026年~2031年(百万米ドル) 157
表112 欧州:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 158
表113 ヨーロッパ:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 158
表 114 ヨーロッパ:ポスト量子暗号市場、ソリューション別、2022年~2025年(百万米ドル) 159
表115 欧州:ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 159
表116 欧州:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 160
表117 欧州:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 160
表118 欧州:ポスト量子暗号市場、組織規模別、2022年~2025年 (百万米ドル) 160
表119 欧州:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 160
表120 欧州:ポスト量子暗号市場(業種別、2022年~2025年)(百万米ドル) 161
表121 欧州:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 161
表122 欧州:ポスト量子暗号市場、国別、2022年~2025年 (百万米ドル) 161
表123 欧州:ポスト量子暗号市場、国別、2026年~2031年(百万米ドル) 162
表124 英国:ポスト量子暗号市場(提供形態別)、2022年~2025年(百万米ドル) 162
表125 英国:ポスト量子暗号市場(提供形態別)、2026年~2031年(百万米ドル) 163
表126 英国:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 163表127 英国:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 163表128 英国:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 164表129 英国:ポスト量子暗号市場、サービス別、2026年~2031年 (百万米ドル) 164表130 英国:ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 164表131 英国:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 164表132 英国:ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 165表133 ドイツ:ポスト量子暗号市場、提供サービス別、2022年~2025年(百万米ドル) 165表134 ドイツ:ポスト量子暗号市場、提供サービス別、2026年~2031年 (百万米ドル) 166表135 ドイツ:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 166表136 ドイツ:ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 166表137 ドイツ:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 167表138 ドイツ:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 167表139 ドイツ: ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 167表140 ドイツ:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 167表141 ドイツ:ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 168表142 ドイツ:ポスト量子暗号市場、業種別、2026年~2031年
(百万米ドル) 168表143 フランス:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 169表 144 フランス:ポスト量子暗号市場(提供形態別、2026年~2031年)(百万米ドル) 169表 145 フランス:ポスト量子暗号市場、ソリューション別、2022年~2025年(百万米ドル) 169表146 フランス:ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 170表147 フランス:ポスト量子暗号市場、サービス別、2022年~2025年 (百万米ドル) 170表148 フランス:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 170表149 フランス:ポスト量子暗号市場(組織規模別)、2022年~2025年(百万米ドル) 171表150 フランス:ポスト量子暗号市場(組織規模別)、2026年~2031年(百万米ドル) 171表151 フランス:ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 171表 152 フランス:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 171表 153 イタリア:ポスト量子暗号市場、提供形態別、2022年~2025年 (百万米ドル) 172表154 イタリア:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 172表155 イタリア:ポスト量子暗号市場(ソリューション別、2022年~2025年)(百万米ドル) 173表156 イタリア:ポスト量子暗号市場(ソリューション別、2026年~2031年)(百万米ドル)
173表157 イタリア:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 174表158 イタリア:ポスト量子暗号市場、サービス別、2026年~2031年 (百万米ドル) 174表159 イタリア:ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 174表160 イタリア:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 174表161 イタリア:ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 175表162 イタリア:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 175表163 その他の欧州諸国:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 176表164 欧州その他地域:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 176表165 欧州その他地域:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 176表166 欧州その他地域:ポスト量子暗号市場、ソリューション別、2026年~2031年 (百万米ドル) 177表167 欧州その他地域:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 177表 168 欧州その他地域:ポスト量子暗号市場(サービス別、2026年~2031年)(百万米ドル) 177表 169 欧州その他地域:ポスト量子暗号市場(組織規模別、2022年~2025年(百万米ドル) 178表170 欧州その他地域:ポスト量子暗号市場、組織規模別、 2026年~2031年(百万米ドル) 178表171 欧州その他地域:ポスト量子暗号市場、業種別、2022–2025年(百万米ドル) 178表172 欧州その他地域:ポスト量子暗号市場、業種別、2026–2031年(百万米ドル)
179表173 アジア太平洋地域:ポスト量子暗号市場(提供形態別、2022年~2025年)(百万米ドル) 180表 174 アジア太平洋地域:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 180表175 アジア太平洋地域:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 180表176 アジア太平洋地域:ポスト量子暗号市場、提供形態別、2026年~2031年 (百万米ドル) 181表177 アジア太平洋地域:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 181表 178 アジア太平洋地域:ポスト量子暗号市場(サービス別)、2026年~2031年(百万米ドル) 181表 179 アジア太平洋地域:ポスト量子暗号市場(組織規模別)、2022年~2025年 (百万米ドル) 182表180 アジア太平洋地域:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 182表181 アジア太平洋地域:ポスト量子暗号市場(業種別、2022年~2025年)(百万米ドル) 182表182 アジア太平洋地域:ポスト量子暗号市場(業種別、2026年~2031年)(百万米ドル) 183表183 アジア太平洋地域:ポスト量子暗号市場、国別、2022年~2025年(百万米ドル) 183表184 アジア太平洋地域:ポスト量子暗号市場、国別、2026年~2031年 (百万米ドル) 183表 185 中国:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 184表186 中国:ポスト量子暗号市場(提供形態別、2026年~2031年)(百万米ドル) 184表187 中国:ポスト量子暗号市場(ソリューション別、2022年~2025年)(百万米ドル)
185表188 中国:ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 185表189 中国:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 186表190 中国:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 186表191 中国:ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 186表 192 中国:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 186表 193 中国:ポスト量子暗号市場、業種別、2022年~2025年(百万米ドル) 187表194 中国:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 187表195 日本:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 188表196 日本:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 188表197 日本:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 188表198 日本: ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 189表199 日本:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 189表200 日本:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 189表201 日本:ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 190表 202 日本:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 190表 203 日本:ポスト量子暗号市場、業種別、2022年~2025年
(百万米ドル) 190表 204 日本:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 190表 205 インド:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 191表 206 インド:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 191表 207 インド:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 192表 208 インド:ポスト量子暗号市場、提供形態別、2026年~2031年(百万米ドル) 192表209 インド:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 193表210 インド:ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 193表211 インド:ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 193表 212 インド:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 193表 213 インド:ポスト量子暗号市場、業種別、2022年~2025年 (百万米ドル) 194表214 インド:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 194表215 アジア太平洋地域その他: ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 195表216 アジア太平洋地域その他:ポスト量子暗号市場、提供形態別、2026年~2031年 (百万米ドル) 195表 217 アジア太平洋地域その他:ポスト量子暗号市場、提供形態別、2022年~2025年(百万米ドル) 195表 218 アジア太平洋地域その他:
ポスト量子暗号市場、ソリューション別、2026年~2031年(百万米ドル) 196表219 アジア太平洋地域その他:ポスト量子暗号市場、サービス別、2022年~2025年(百万米ドル) 196表 220 アジア太平洋地域(その他):ポスト量子暗号市場、サービス別、2026年~2031年(百万米ドル) 196表 221 アジア太平洋地域(その他):ポスト量子暗号市場、組織規模別、2022年~2025年(百万米ドル) 197表222 アジア太平洋地域その他:ポスト量子暗号市場、組織規模別、2026年~2031年(百万米ドル) 197表223 アジア太平洋地域その他:ポスト量子暗号市場、業種別、2022–2025年(百万米ドル) 197表 224 アジア太平洋地域その他:ポスト量子暗号市場、業種別、2026年~2031年(百万米ドル) 198









