主なポイント
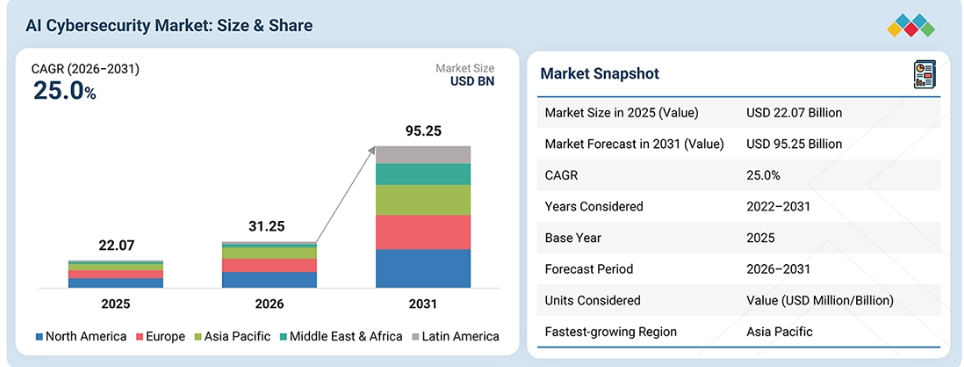
2026年のAIサイバーセキュリティ市場において、北米が41.7%と最大のシェアを占めました。
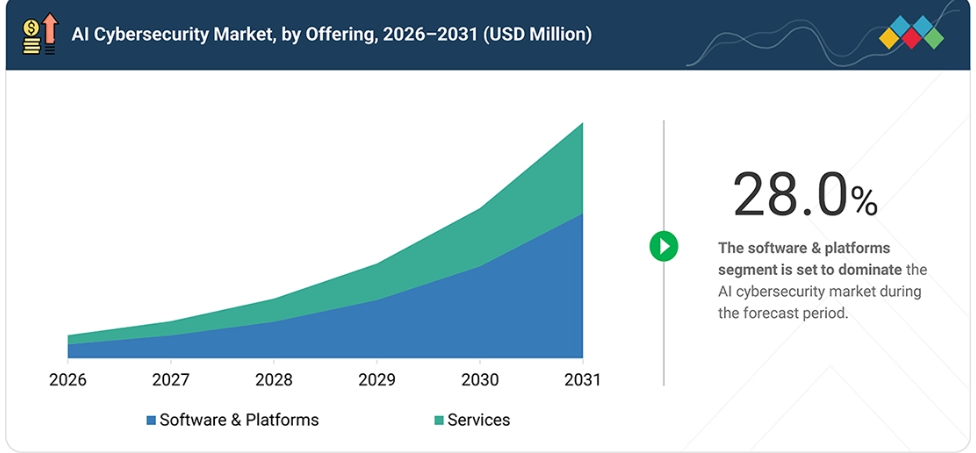
提供形態別では、2026年には「ソフトウェア・プラットフォーム」セグメントが市場を牽引すると予想されます。
サービス別では、予測期間中、「プロフェッショナルサービス」セグメントが最大の市場規模を示すと予想されます。
セキュリティ機能別では、OT/IoTおよびサイバーフィジカルセキュリティセグメントが、予測期間中に34.2%という最も高い年平均成長率(CAGR)を記録すると予想されます。
用途別では、セキュリティの自動化およびオーケストレーションセグメントが、36.1%のCAGRで最も急速に成長すると予想されます。
導入形態別では、予測期間中にクラウドセグメントが市場を牽引すると見込まれています。
組織規模別では、中小企業(SME)がCAGR 29.3%で最も高い成長率を示すと予想されます。
業種別では、BFSI(銀行・金融・保険)が予測期間中に市場を支配すると見込まれています。
AIサイバーセキュリティ市場の主要企業には、マイクロソフト、パロアルト・ネットワークス、クラウドストライク、シスコ、フォーティネットなどが挙げられ、これらの企業は、脅威の検出、セキュリティ分析、エンドポイントおよびネットワーク保護、脅威インテリジェンス、自動調査、インシデント対応、セキュリティ運用に及ぶ幅広いAI対応サイバーセキュリティ製品群を提供しています。
ドロップゾーンAI、アンビロジック、その他の新興ベンダーは、自律的な調査、AIを活用した脅威ハンティング、インテリジェントな検知エンジニアリング、およびエージェント型セキュリティワークフローを通じて、AIネイティブなサイバーセキュリティを推進しています。
AIを活用したサイバーセキュリティプラットフォームは、関連データを分析し、潜在的な異常を特定することで、組織がサイバー攻撃をより迅速に検知、分析、対応できるよう支援します。これらの技術は、組織の脅威への対応能力を強化し、担当者のアラート疲労を軽減し、アナリストの生産性を大幅に向上させます。
顧客の顧客に影響を与えるトレンドと変革
AIサイバーセキュリティ市場は、従来のルールベースのセキュリティソリューションから、エンタープライズセキュリティシステム内でインテリジェントな脅威検知、行動分析、自動調査、迅速な対応を提供するAIベースのサイバー防御ソリューションへと移行しつつあります。ITおよびITeS、BFSI、小売・eコマース業界における導入拡大が市場の成長を後押ししています。これは、組織がより大規模なデジタルエコシステムを構築する一方で、増大するサイバー脅威から機密データ、顧客向けプラットフォーム、クラウドインフラストラクチャを保護しているためです。生成AI、エージェント型AI、予測分析、セキュリティ自動化などの技術的進展も、サイバーセキュリティ分野におけるAIのさらなる普及に寄与しています。
市場の動向
要因:AIを活用したサイバー脅威の高度化
AIは、偵察、脆弱性の検出、フィッシング、マルウェアの作成、および適応型攻撃戦略の自動化を可能にすることで、サイバー攻撃の速度、規模、複雑さを増しています。攻撃サイクル全体でAI技術が活用される中、企業は急速に進化する脅威から身を守るため、検知、脅威インテリジェンス、行動分析、および自動化された対策への投資を進めています。
制約要因:AIおよびサイバーセキュリティのスキル不足
AIとサイバーセキュリティの両方の専門知識を兼ね備えた人材の不足が、AIを活用したセキュリティ技術の導入を妨げています。組織は、AI駆動型のセキュリティソリューションを展開、統合、運用、検証、および監督するために、専門的なスキルを必要としています。世界経済フォーラム(WEF)の報告によると、組織の54%が、サイバーセキュリティ分野におけるAI導入の主な障壁として、知識とスキルの不足を挙げています。
機会:セキュリティ運用におけるエージェント型AIの拡大
エージェント型AIの採用拡大は、アラートの優先順位付け、脅威の調査、ハンティング、対応といった複雑なセキュリティ運用を自動化する機会をもたらします。AIエージェントは、セキュリティデータ全体を分析し、最小限の介入で定義されたタスクを実行できるため、組織が業務負荷の圧力を軽減し、重要な意思決定については人間の監督を維持しつつ、マシンスピードでの防御を加速させるのに役立ちます。
課題:AIセキュリティシステムに対する敵対的攻撃の脅威の増大
AIを活用したサイバーセキュリティシステムは、AI入力の操作、適応型攻撃、プロンプトベースの攻撃、モデルの弱点の悪用など、新たに台頭している敵対的リスクに直面しています。例えば、NISTの2026年の研究によると、従来のAIベースのセキュリティ機能は、適応型プロンプト攻撃にさらされると容易に無効化されてしまう可能性があり、組織は防御効果を維持するために、継続的な監視、テスト、およびセキュリティ更新を実施する必要があることが示されています。
市場エコシステム
AIサイバーセキュリティ市場のエコシステムは、脅威の検出、セキュリティ分析、脅威インテリジェンス、調査、インシデント対応、およびセキュリティの自動化にAIを適用するために使用されるソフトウェア・プラットフォームおよびサービスで構成されています。ソフトウェアおよびプラットフォームベンダーは、エンドポイント、ネットワーク、データ、ID、クラウド、セキュリティ運用にわたるAIを活用したサイバーセキュリティソリューションを提供しており、一方、サービスプロバイダーは、マネージド検出・対応、監視、インシデント対応、コンサルティング、導入、その他の専門的なノウハウを提供しています。これらのサービスは、検出と対応の効率を向上させ、アナリストの作業負荷を軽減し、組織のサイバーレジリエンスを強化します。
市場セグメント
AIサイバーセキュリティ市場(提供形態別)
ソフトウェア・プラットフォームセグメントは、AIを活用した脅威検知、セキュリティ分析、自動調査、および対応技術の企業での導入拡大に支えられ、AIサイバーセキュリティ市場を牽引すると予想されます。組織では、膨大な量のセキュリティデータを処理し、検知精度を向上させ、多様な環境にわたる反復的なサイバーセキュリティワークフローを自動化するために、統合プラットフォームの導入がますます進んでいます。
AIサイバーセキュリティ市場(サービス別)
プロフェッショナルサービスセグメントは、コンサルティング、導入、統合、およびトレーニングに関する専門知識への需要に牽引され、AIサイバーセキュリティサービス市場を支配すると予想されます。組織は、AIのユースケースを特定し、AI機能を既存のセキュリティ環境に統合し、スキルギャップを解消し、AI駆動型のサイバーセキュリティ技術を効果的に運用するために、専門的なサポートを必要としています。
AIサイバーセキュリティ市場(セキュリティ機能別)
組織がアラートのトリアージ、脅威の調査、インシデントの検知、対応の自動化、およびセキュリティ分析にAIをますます活用するにつれ、セキュリティ運用およびインシデント対応セグメントが最大の市場規模を占めると予想されます。AIの導入により、セキュリティチームは、増加するアラートの処理、調査の迅速化、および複雑な企業環境全体における対応効率の向上を実現しています。
AIサイバーセキュリティ市場(アプリケーション別)
脅威検出および異常検出セグメントは、大量のセキュリティテレメトリの中から、高度でこれまで未知の脅威を特定する必要性に後押しされ、AIサイバーセキュリティ市場を牽引すると予想されます。AIにより、組織は行動パターンの分析、シグナルの相関付け、逸脱の検出、および悪意のある活動の特定を、従来のルールベースのアプローチよりも迅速に行うことが可能になります。
AIサイバーセキュリティ市場:導入形態別
企業がスケーラブルなAI分析、一元化されたセキュリティデータ処理、および自動化された脅威検出をサポートするために、クラウドベースのセキュリティプラットフォームをますます採用していることから、クラウドセグメントは大きな市場規模を占めると予想されます。クラウドインフラの拡大とデジタル環境の複雑化が進む中、組織は柔軟なクラウド提供型アーキテクチャを通じて、AIを活用したサイバーセキュリティ機能を導入するようになっています。
組織規模別 AI サイバーセキュリティ市場
大企業セグメントは、サイバーセキュリティ予算の多さ、広範なデジタルインフラ、膨大なセキュリティデータ量、そして高度な AI 技術を導入する能力の高さに支えられ、AI サイバーセキュリティ市場を主導すると予想されます。また、大企業は複雑かつ分散した攻撃対象領域に直面しており、AI を活用した検知、分析、脅威インテリジェンス、および自動対応への需要が高まっています。
AIサイバーセキュリティ市場:業種別
BFSI(銀行・金融・保険)セグメントは、同セクターの広範なデジタルインフラ、高価値な金融データ、相互接続されたシステム、そして高度なサイバー脅威への曝露を背景に、AIサイバーセキュリティ市場において大きなシェアを占めると予想されます。金融機関では、脅威の検知、異常分析、脆弱性の発見、ID保護、インシデント対応、およびセキュリティ運用の自動化のために、AIの導入がますます進んでいます。
地域
予測期間中、アジア太平洋地域は世界のAIサイバーセキュリティ市場において最も急速な成長を遂げる地域となる見込みです
アジア太平洋地域では、デジタルトランスフォーメーションの加速、クラウドおよびデジタル金融サービスの拡大、AIを活用したサイバー脅威の増加、ならびに中国、インド、日本、その他のアジア太平洋諸国におけるAIを活用した脅威検知およびサイバー防御への投資拡大を背景に、AIサイバーセキュリティ市場が急速な成長を遂げています。
政府や企業はサイバーセキュリティ体制の強化を進めており、脅威検知、予測分析、デジタルフォレンジック、インシデント対応の各分野でAIの導入が拡大しています。INTERPOLによると、同地域で調査対象となった法執行機関の66.7%が、脅威検知、デジタルフォレンジック、予測分析などの用途にAIツールを導入しています。
AIサイバーセキュリティ市場:企業評価マトリックス
マイクロソフト(スター)は、Defender、Sentinel、Security Copilot、AIを活用した検知、調査、自動対応、およびエージェント型セキュリティ運用に及ぶ統合ポートフォリオを通じて、AIサイバーセキュリティ市場で強固な地位を確立しています。Trellix(新興リーダー)は、AI搭載のセキュリティプラットフォーム「Trellix Wise」、AI駆動型の脅威検知、調査、脅威インテリジェンス、および自動対応機能を通じて、その存在感を拡大しています。
主要市場プレイヤー
Microsoft (US)
Palo Alto Networks (US)
CrowdStrike (US)
Cisco (US)
Fortinet (US)
Proofpoint (US)
Darktrace (UK)
Check Point (Israel)
Trend Micro (Japan)
Google (US)
Zscaler (US)
IBM (US)
SentinelOne (US)
Sophos (UK)
Trellix (US)
最近の動向
2026年9月:パロアルト・ネットワークスは、エージェントによる分析とアクションを可能にするAIネイティブプラットフォーム「Console」を買収し、Cortexの自動調査、アラートの優先順位付け、問題解決、およびマシンスピードのセキュリティ運用に関する機能を拡充しました。
2026年7月:マイクロソフトは、専門的なサイバーセキュリティエージェント、モデル、およびエンタープライズシグナルを組み合わせたマルチモデル・エージェント型セキュリティシステム「Project Perception」を発表しました。これにより、脆弱性の継続的な特定、脅威の調査、および自動化された是正措置の推進が可能となります。
2026年7月:CrowdStrikeはCerebras Systemsと提携し、高速AI推論と「Falcon AI Detection and Response」を統合しました。これにより、強力なセキュリティモデルがマシンスピードで動作し、リアルタイムのサイバー脅威の検出と対応が可能となります。
2026年6月:GoogleはPwCと提携し、組織が「AI Threat Defense」を導入できるよう支援しました。これは、Gemini、Wiz、CodeMender、Mandiantの専門知識とPwCのサイバー防御機能を組み合わせ、AI駆動型の脅威検出、リスクの優先順位付け、是正措置、および対応を実現するものです。
2026年3月:MicrosoftとStellantisは、5年間の戦略的提携を締結しました。これにより、AIを活用した分析を用いてStellantisのグローバルサイバー防御センターを強化し、IT、コネクテッドカー、製造、デジタル製品にわたるサイバー脅威の迅速な検知、一貫した保護、および対応能力の向上を図ります。
1 はじめに 45
1.1 本調査の目的 45
1.2 市場の定義 45
1.3 調査範囲 45
1.3.1 市場セグメンテーションおよび対象地域 46
1.3.2 調査対象の範囲と除外項目 47
1.3.3 調査対象期間 50
1.4 調査対象通貨 50
1.5 ステークホルダー 51
2 エグゼクティブ・サマリー 52
2.1 市場のハイライトと主要な洞察 52
2.2 主要な市場参加者:戦略的展開のマッピング 54
2.3 市場を形作る破壊的トレンド 55
2.4 高成長セグメントと新興フロンティア 56
2.5 概要:世界の市場規模、成長率、および予測 58
3 プレミアムインサイト 59
3.1 AIサイバーセキュリティ市場における事業者にとって魅力的な機会 59
3.2 AIサイバーセキュリティ市場:提供製品別 60
3.3 AIサイバーセキュリティ市場:サービス別 60
3.4 AIサイバーセキュリティ市場:プロフェッショナルサービス別 61
3.5 AIサイバーセキュリティ市場:セキュリティ機能別 61
3.6 AIサイバーセキュリティ市場:アプリケーション別 62
3.7 AIサイバーセキュリティ市場:導入形態別 62
3.8 AIサイバーセキュリティ市場:組織規模別 63
3.9 AIサイバーセキュリティ市場(業種別) 63
3.10 AIサイバーセキュリティ市場(地域別) 64
4 市場概要 65
4.1 はじめに 65
4.2 市場の動向 65
4.2.1 推進要因 66
4.2.1.1 AIを活用したサイバー脅威の高度化 66
4.2.1.2 AI駆動型サイバーセキュリティソリューションの導入拡大 67
4.2.1.3 セキュリティアラートの増加とアナリストの業務負荷の増大 67
4.2.1.4 セキュリティデータの量と複雑性の増大 67
4.2.2 制約要因 68
4.2.2.1 AIおよびサイバーセキュリティスキルの不足 68
4.2.2.2 既存のセキュリティインフラへのAI統合の複雑さ 68
4.2.3 機会 68
4.2.3.1 セキュリティ運用におけるエージェント型AIの拡大 68
4.2.3.2 自律的な脅威の検知および対応に対する需要の高まり 69
4.2.3.3 AIを活用した脅威インテリジェンスの導入拡大 69
4.2.3.4 中小企業におけるAIサイバーセキュリティの導入拡大 69
4.2.4 課題 70
4.2.4.1 AIセキュリティシステムに対する敵対的攻撃の脅威の高まり 70
4.2.4.2 誤検知およびAIによる不正確性の管理 70
4.3 未充足のニーズと未開拓領域 71
4.4 相互に関連する市場とセクター横断的な機会 73
4.4.1 相互に連携する市場 73
4.4.2 セクター横断的な機会 74
4.5 ティア1/2/3のプレーヤーによる戦略的動き 75
4.5.1 ティアを横断する戦略的パターン 76
4.5.2 戦略的トレンド 78
4.5.2.1 能動的かつ自律的なサイバーセキュリティへの移行 78
4.5.2.2 事後対応型から予測型サイバーセキュリティへの移行 78
4.5.2.3 AI駆動型自律SOCの台頭 79
5 業界の動向 80
5.1 ポーターの5つの力分析 80
5.1.1 新規参入の脅威 81
5.1.2 供給者の交渉力 81
5.1.3 購入者の交渉力 82
5.1.4 代替品の脅威 82
5.1.5 競合の激しさ 82
5.2 マクロ経済指標 83
5.2.1 はじめに 83
5.2.2 GDPの動向と予測 83
5.2.3 世界のICT産業の動向 86
5.2.4 世界のAIサイバーセキュリティ産業の動向 86
5.3 バリューチェーン分析 87
5.3.1 AIおよびコンピューティングインフラ 88
5.3.2 セキュリティデータ、脅威インテリジェンスおよび分析 88
5.3.3 AIを活用したサイバーセキュリティソリューションプロバイダー 88
5.3.4 統合、自動化、および技術パートナー 88
5.3.5 セキュリティサービスプロバイダー 88
5.3.6 エンドユーザー組織 89
5.4 エコシステム分析 89
5.5 価格分析 90
5.5.1 主要企業の年間平均販売価格の推移(
AIを活用したエンドポイントセキュリティソリューション別、2025年 (米ドル) 91
5.5.2 主要企業の参考価格分析 92
5.6 貿易分析 94
5.6.1 輸入シナリオ(HSコード 8471) 94
5.6.2 輸出シナリオ(HSコード 8471) 95
5.7 2026年の主要な会議およびイベント 97
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 97
5.9 投資および資金調達のシナリオ 98
5.10 ケーススタディ分析 100
5.10.1 AIサイバーセキュリティの主要な企業活用事例 100
5.10.1.1 AIを活用した脅威の検出とハンティング 100
5.10.1.2 AIを活用したセキュリティ運用とアラートの優先順位付け 100
5.10.1.3 AIを活用したインシデントの調査と対応 101
5.10.1.4 AIを活用した脆弱性およびエクスポージャーの管理 101
5.10.1.5 AIを活用した脅威インテリジェンスおよび行動分析 102
5.10.2 業界別ケーススタディ 102
5.10.2.1 BFSI 102
5.10.2.1.1 カーギルズ銀行、IBM QRadar Advisor with Watson によりサイバー脅威の検知能力を強化 102
5.10.2.2 IT/ITES 103
5.10.2.2.1 インフォシス、AI駆動型Cortex XDRを活用し、大手金融投資企業のエンドポイントセキュリティを強化 103
5.10.2.3 産業・製造 103
5.10.2.3.1 シーメンス、AWSの機械学習およびデータ分析を活用し、サイバー脅威の検知を拡大 103
5.10.2.4 政府・防衛 104
5.10.2.4.1 米国政府のサイバーセキュリティ機関が、Snorkel Flowを活用してネットワーク攻撃の検知能力を強化 104
5.10.2.5 医療 105
5.10.2.5.1 Elanco社が、Microsoft Security CopilotとAIを活用したセキュリティ運用により、医療分野のサイバーセキュリティを強化 105
5.10.3 ベンダー別事例 105
5.10.3.1 ヴィレッジ・ロードショー、Palo Alto NetworksのCortex XSIAMを活用してセキュリティ運用を近代化 105
5.10.3.2 セント・ルークス大学ヘルスネットワーク、Microsoft Security CopilotとAI駆動型SOC運用により医療分野のサイバー防御を強化 106
5.10.3.3 リレー・ネットワーク、SentinelOneとPurple AIを活用してクラウド脅威の検知を加速 106
5.10.3.4 ブルーバード・グループ、Darktraceの自己学習型AIと自律的対応によりフィッシング防御を強化 107
5.10.3.5 Coop、Vectra AIを活用してセキュリティノイズと調査の作業負荷を軽減 107
5.11 AIサイバーセキュリティ市場の進化 108
5.11.1 エキスパートシステムとルールベースのセキュリティ 108
5.11.2 機械学習に基づく脅威検知 109
5.11.3 ディープラーニングと行動分析 109
5.11.4 生成AIと大規模言語モデル 109
5.11.5 エージェント型AIと自律型サイバーセキュリティ 109
5.11.6
AIネイティブのサイバー防御 1105.11.7 今後の展望 1105.12 AIサイバーセキュリティ市場におけるベストプラクティス 1105.13 AIサイバーセキュリティ市場のビジネスモデル 1125.14 2025年の米国関税がAIサイバーセキュリティ市場に与える影響 1135.14.1 はじめに 1135.14.2 主な関税率 1155.14.3 価格への影響分析 1175.14.4 国・地域への影響 1185.14.4.1 北米 1185.14.4.2 欧州 1205.14.4.3 アジア太平洋 1225.14.5 最終用途産業への影響 1246 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 1266.1 技術分析 1266.1.1 主要な新興技術 1266.1.1.1 エージェント型AIおよび自律型セキュリティエージェント 1266.1.1.2 AIを活用した自律型サイバー防御 1276.1.1.3 セキュリティ運用向けマルチエージェントAI 1276.1.1.4 AIセキュリティおよび敵対的AIに対する防御 1276.1.2 補完的技術 1286.1.2.1 ゼロトラストアーキテクチャ 1286.1.2.2 クラウドおよびエッジコンピューティング 1286.1.2.3 セキュリティオーケストレーション、自動化、および対応(SOAR) 1296.1.2.4 拡張型検知・対応(XDR) 1296.1.3 関連技術 1296.1.3.1 サイバー脅威インテリジェンス(CTI) 1296.1.3.2 IDおよびアクセス管理(IAM) 1306.1.3.3 セキュリティ情報およびイベント管理 (SIEM) 1306.1.3.4 脆弱性およびエクスポージャー管理(VEM) 1306.2 技術・製品ロードマップ 1316.2.1 短期(2026年~2027年) | AIの統合とエージェント型技術の早期導入 1316.2.2 中期(2027年~2030年) | エージェント型自動化、スケールアップ、自律型SOC 1326.2.3 長期(2030~2035年以降) | 継続的、適応的、自律的なサイバー防衛 1336.3 特許分析 1346.4 将来の応用 1386.4.1 予測的脅威分析 138
6.4.2 AIシステムのためのガードレール(AI-ON-AIシールド) 1396.4.3 ディープフェイク対策および継続的行動生体認証 1396.4.4 自動化されたコードセキュリティおよび修復 1406.4.5 AIを活用した量子耐性のある暗号の俊敏性 1406.5 AI/汎用AIがAIサイバーセキュリティ市場に与える影響 1416.5.1 AIサイバーセキュリティ市場におけるベストプラクティス 1426.5.2 AIサイバーセキュリティ市場におけるAI導入の事例研究 1436.5.3 相互に関連する隣接エコシステムと市場プレイヤーへの影響 1446.5.4 AIサイバーセキュリティ市場における生成AI導入に対する顧客の準備状況 1456.6 成功事例と実世界での応用例 1466.6.1 ダークトレース:メリディアン・コープ – 自律型AIによる脅威調査 1466.6.2 AWS:トレンドマイクロ – セキュリティインテリジェンスおよび脅威対応のためのエージェント型AI 1467 規制環境 1477.1 地域ごとの規制とコンプライアンス 1477.1.1 規制機関、政府機関、およびその他の組織 1487.1.2 業界標準 1578 消費者動向と購買行動 1598.1 意思決定プロセス 1598.2 主要なステークホルダーと購入基準 1618.2.1 購入プロセスにおける主要なステークホルダー 1618.2.2 購入基準 1618.3 導入の障壁と内部的な課題 1628.4 各エンドユーザー産業における未充足ニーズ 1639 AIサイバーセキュリティ市場(提供形態別) 1669.1 はじめに 1679.1.1 提供形態別:AIサイバーセキュリティ市場の推進要因 1689.2 ソフトウェアおよびプラットフォーム 1699.2.1 AIを活用したサイバーセキュリティプラットフォームは、コンテキストを認識し、統合され、自律的なセキュリティ運用へと進化する見込みです 1699.3 サービス 1709.3.1 企業が専門的な導入および運用に関する専門知識を必要とするにつれ、AIを活用したサイバーセキュリティサービスが拡大する見込みです 1709.3.2 プロフェッショナルサービス 172
9.3.2.1 AI機能をサイバーセキュリティの運用ワークフローに組み込むためのプロフェッショナルサービス 172
9.3.2.2 コンサルティングおよびアドバイザリー 174
9.3.2.2.1 AIサイバーセキュリティの複雑化が進む中、ユースケースの優先順位付け、アーキテクチャ設計、およびアドバイザリーへの需要が高まっています 174
9.3.2.3 導入および統合 175
9.3.2.3.1 効果的なAIサイバーセキュリティ導入を定着させるための、セキュリティデータ、制御、およびワークフローとの統合 175
9.3.2.4 研修および教育 177
9.3.2.4.1 AI支援型および自律型のセキュリティワークフローの拡大により、サイバーセキュリティチーム全体のスキル要件を再構築 177
9.3.3 マネージド・セキュリティ・サービス 178
9.3.3.1 AIによる迅速なトリアージ、調査、優先順位付け、および対応を通じたマネージド・セキュリティ提供の変革 178
10 セキュリティ機能別 AI サイバーセキュリティ市場 180
10.1 はじめに 181
10.1.1 セキュリティ機能:AIサイバーセキュリティ市場の推進要因 182
10.2 セキュリティ運用およびインシデント対応 184
10.2.1 AIによるセキュリティ運用の変革:アラート中心の監視から、コンテキストに基づく調査および自動対応への移行 184
10.3 エンドポイントセキュリティ 185
10.3.1 攻撃者が静的なマルウェアシグネチャの枠を超えて活動するケースが増える中、行動分析型AIがエンドポイントセキュリティを強化します 185
10.4 ネットワークセキュリティ 186
10.4.1 暗号化されたトラフィック、分散型トラフィック、およびイースト・ウェスト・トラフィックにより従来の可視性が低下する中、AIを活用したネットワーク分析の重要性が高まります 186
10.5 クラウドセキュリティ 187
10.5.1 マルチクラウド環境の拡大に伴い、クラウドリスクの優先順位付け、脅威の検出、および対応に向けたAIの活用が加速します 187
10.6 IDセキュリティおよびアクセス管理 189
10.6.1 継続的な行動分析による、静的な認証およびアクセスポリシーを超えたIDセキュリティの拡大 189
10.7 データセキュリティ 190
10.7.1 AI を活用したデータ発見と行動分析による、分散化が進むエンタープライズデータ全体の保護強化 190
10.8 アプリケーションセキュリティ 19110.8.1 AI による脆弱性の迅速な特定、優先順位付け、テスト、および是正支援を通じて、アプリケーションセキュリティを加速 19110.9 電子メールおよびコラボレーションのセキュリティ 19210.9.1 AIによるフィッシング、ビジネスメール詐欺、なりすまし、ソーシャルエンジニアリングに対する文脈に応じた防御の強化 192
10.10 エクスポージャーおよび脆弱性管理 19410.10.1 AI による脆弱性管理の転換:脆弱性の「発見量」重視から、エクスポージャーに基づく優先順位付けと是正措置へ 19410.11 脅威インテリジェンス 19510.11.1 AIにより、大量の脅威データを文脈に沿ったインテリジェンスに変換し、セキュリティ上の意思決定を迅速化 19510.12 OT/IoT およびサイバーフィジカルセキュリティ 19610.12.1 複雑な OT、IoT、およびサイバーフィジカル環境全体における脅威の可視性を拡大する行動AI 19610.13 その他のセキュリティ機能 19711 用途別AIサイバーセキュリティ市場 19911.1 はじめに 20011.1.1 用途:AIサイバーセキュリティ市場の推進要因 20111.2 脅威検知および異常検知 20311.2.1 行動分析型AIによる脅威検知の拡大:静的な指標にとどまらず、異常活動の継続的な分析へ 20311.3 脅威インテリジェンスと予測 20411.3.1 AIによる、大量の脅威データを文脈に沿った将来を見据えたセキュリティインテリジェンスへと変換するプロセスの加速 20411.4 セキュリティ監視、アラートの優先順位付け、および相関分析 20511.4.1 AIを活用したトリアージと相関分析により、セキュリティチームが大量のアラートを優先順位付けされたインシデントに変換できるよう支援 20511.5 脅威ハンティングと調査 20611.5.1 生成型およびエージェント型AIによる手動調査の負担軽減と、予防的な脅威ハンティングの拡大 20611.6 インシデント対応および是正措置
20811.6.1 文脈に応じた推奨事項、連携されたアクション、およびガバナンスの適用された自動化を通じて、インシデント対応サイクルを短縮するAI 20811.7 脆弱性およびエクスポージャーの優先順位付け 20911.7.1 AIによる是正措置の意思決定:深刻度スコアにとどまらず、悪用可能性、攻撃経路、およびビジネスコンテキストへの転換 20911.8 マルウェアの検出と分析 21011.8.1 AI に基づく行動分析により、マルウェアの検出精度を向上させると同時に、分類と調査を迅速化 21011.9 フィッシング/BEC の検出 21111.9.1 ますます巧妙化するフィッシング、なりすまし、およびBEC攻撃に対する防御を強化するための、コンテキストおよび行動に基づくAI 21111.10 IDリスクおよび行動分析 21311.10. 1 AI を活用した継続的な行動分析により、ID の不正利用や異常なアクセス活動の検知精度を向上 21311.11 セキュリティの自動化とオーケストレーション 21411.11.1 セキュリティの自動化を、あらかじめ定義されたプレイブックから、コンテキストを認識した多段階のサイバーセキュリティ・ワークフローへと拡張するエージェント型AI 21411.12 セキュリティ・コパイロットおよびアナリスト支援 21511.12.1 セキュリティ・コパイロットは、自然言語アシスタントから、調査および意思決定支援のためのコンテキスト対応インターフェースへと進化します 21511.13 その他の用途 21612 導入形態別AIサイバーセキュリティ市場 21812.1 はじめに 21912.1.1 導入形態:AIサイバーセキュリティ市場の推進要因 22012.2 クラウド 22112.2.1 AIを活用したサイバーセキュリティには、スケーラブルな分析、一元化されたテレメトリ、および継続的な機能更新が求められるため、クラウド導入は拡大する見込みです 22112.3 オンプレミス 22212.3.1 データ管理、制限された環境、および運用上の要件により、オンプレミス型AIサイバーセキュリティの導入は引き続き支持される見込みです
22212.4 ハイブリッド 22312.4.1 企業がクラウドベースのAIの拡張性と、機密性の高いセキュリティデータおよびワークロードの管理とのバランスを図る中、ハイブリッド導入が台頭する見込みです 22313 組織規模別AIサイバーセキュリティ市場 22513.1 はじめに 22613.1.1 組織規模:AIサイバーセキュリティ市場の推進要因 22713.2 大企業 22813.2.1 複雑なセキュリティ環境と膨大なテレメトリデータ量が、大企業における統合型 AI サイバーセキュリティの導入を促進 22813.3 中小企業 22913.3.1 AIを活用した自動化とマネージドセキュリティにより、リソースに制約のある中小企業の運用上の障壁を低減 22914 業種別AIサイバーセキュリティ市場 23114.1 はじめに 23214.1.1 業種別:AIサイバーセキュリティ市場の推進要因 23314.2 BFSI 23514.2.1 高価値のデジタル資産とIDを標的とした脅威が、金融機関全体におけるAIを活用したサイバーセキュリティの導入を加速させる 23514.3 政府・防衛 23614.3.1 デジタルインフラの拡大と国家主体の脅威により、公共部門全体でAIを活用したサイバー防衛が強化される 23614.4 医療・ライフサイエンス 23714.4.1 ネットワーク化された臨床環境と機密性の高い医療データにより、AIを活用したサイバーセキュリティへの需要が高まる 23714.5 ITおよびITES 23814.5.1 高度に分散化されたデジタル環境により、ITおよびITを活用したサービス全般において、拡張性のあるサイバーセキュリティの中核としてAIが位置づけられる 23814.6 電気通信 24014.6.1 複雑なネットワークインフラと膨大なテレメトリデータ量により、通信分野全体でAI主導のサイバーセキュリティを強化する 24014.7 小売・消費財 24114.7.1 デジタルコマースと分散型オペレーションの拡大による、小売環境全体でのAIサイバーセキュリティ導入の促進 24114.8 製造業 24214.8.1 IT環境とOT環境の融合による、製造業全体におけるAIベースの脅威検知およびセキュリティ自動化の加速 24214.9 エネルギー・公益事業 24314.9.1 エネルギーおよび公益事業環境全体におけるAIを活用した異常検知を強化するための重要インフラの脆弱性 24314.10 運輸・物流 24514.10.1 コネクテッド・トランスポート・エコシステム:デジタルおよびサイバーフィジカル・インフラ全体におけるAIを活用したセキュリティへの需要を拡大 24514.11 メディア・エンターテインメント 24614.11.1 デジタルコンテンツ、クラウド配信、および分散型ワークフローにより、メディア組織全体でAIサイバーセキュリティの要件が高まる 24614.12 その他の業種 24715 地域別AIサイバーセキュリティ市場 24915.1 はじめに 25015.2 北米 25115.2.1 北米:AIサイバーセキュリティ市場の推進要因 25215.2.2 米国 25915.2.2.1 米国のAIを活用したサイバー防衛を加速させる民間投資と連邦政府の指針 25915.2.3 カナダ 26515.2.3.1 カナダのサイバー防衛を強化するための国家主導のAI投資と国家サイバー戦略 26515.3 ヨーロッパ 27115.3.1 ヨーロッパ:AIサイバーセキュリティ市場の推進要因 27215.3.2 英国 27815.3.2.1 英国市場でのAI導入を加速させる国家サイバー防衛イニシアチブと専門的なAIエコシステム 27815.3.3 ドイツ 28415.3.3.1 ドイツのサイバー防衛を近代化するためのAI投資、サイバーセキュリティ資金、および主権インフラ 284
15.3.4 フランス 290
15.3.4.1 フランスのサイバーセキュリティを推進するための主権AI投資およびサイバーイノベーション・エコシステム 290
15.3.5 イタリア 296
15.3.5.1 イタリアのデジタルレジリエンスを強化するための国家サイバー産業政策とAIセキュリティ投資 296
15.3.6 その他の欧州諸国 302
15.4 アジア太平洋地域 308
15.4.1 アジア太平洋地域:AIサイバーセキュリティ市場の推進要因 309
15.4.2 中国 316
15.4.2.1 中国のサイバーセキュリティ能力を再構築する、国家主導のAI導入と技術の自立 316
15.4.3 日本 322
15.4.3.1 日本のサイバーレジリエンスを強化するための、AIセキュリティの現地化と国内イノベーション 322
15.4.4 インド 328
15.4.4.1 デジタル規模の拡大とAIネイティブセキュリティの導入が、インドのサイバーセキュリティを再構築する 328
15.4.5 その他のアジア太平洋地域 334
15.5 中東・アフリカ 340
15.5.1 中東・アフリカ:AIサイバーセキュリティ市場の推進要因 340
15.5.2 湾岸協力会議(GCC) 347
15.5.2.1 地域のサイバーレジリエンスを強化するための、湾岸諸国における統一されたサイバーフレームワークと協調的なAI投資 347
15.5.2.2 サウジアラビア(KSA) 353
15.5.2.2.1 サウジアラビアのインテリジェント防衛エコシステムを拡大するための、AIに焦点を当てたサイバー規制と現地のイノベーション 353
15.5.2.3 アラブ首長国連邦(UAE) 359
15.5.2.3.1 UAEにおけるインテリジェント・ディフェンスの導入を加速させるための国家AIセキュリティ政策とドバイのイノベーション 359
15.5.2.4 その他のGCC諸国 365
15.5.3 その他の中東諸国 371
15.5.4 アフリカ 377
15.5.4.1 デジタルトランスフォーメーション、AI能力構築、および高まるサイバーリスクが、アフリカのサイバー防衛市場の拡大を後押し 377
15.6 ラテンアメリカ 383
15.6.1 ラテンアメリカ:AIサイバーセキュリティ市場の推進要因 384
15.6.2 ブラジル 390
15.6.2.1 AIインフラの拡大とサイバーセキュリティ投資が、ブラジルのデジタルセキュリティを再構築 390
15.6.3 メキシコ 396
15.6.3.1 AIを活用した脅威検知とデジタルインフラの成長が、メキシコのサイバーセキュリティ投資を加速させる 396
15.6.4 その他のラテンアメリカ諸国 402
16 競争環境 409
16.1 既存企業の戦略/勝つための要素 409
16.2 収益分析 411
16.3 市場シェア分析 412
16.4 ブランド/製品比較 415
16.5 企業評価および財務指標 416
16.5.1 企業価値評価 416
16.5.2 EV/EBITDAを用いた財務指標 416
16.6 企業評価マトリックス:既存企業、2025年 417
16.6.1 スター企業 417
16.6.2 新興リーダー 417
16.6.3 広範な展開を行う企業 417
16.6.4 参入企業 418
16.6.5 企業の事業展開範囲:既存企業 419
16.6.5.1 企業の事業展開 419
16.6.5.2 提供サービスの範囲 420
16.6.5.3 導入形態 421
16.6.5.4 業種別展開 422
16.6.5.5 地域別展開 423
16.7 企業評価マトリックス:AI専門企業/スタートアップ、2025年 424
16.7.1 先進的な企業 424
16.7.2 対応力のある企業 424
16.7.3 ダイナミックな企業 425
16.7.4 出発点 425
16.7.5 競合ベンチマーク:AI専門企業/スタートアップ 426
16.7.5.1 AI専門企業/スタートアップの詳細リスト 426
16.7.5.2 AI専門企業/スタートアップの競合ベンチマーク 427
16.7.5.2.1 提供範囲 427
16.7.5.2.2 導入形態別範囲 428
16.7.5.2.3 業種別範囲 429
16.7.5.2.4 地域別範囲 430
16.8 競合シナリオと動向 431
16.8.1 製品の発売・機能強化 431
16.8.2 契約 438
16.8.3 事業拡大 447
17 企業概要 448
17.1 主要企業 448
17.1.1 マイクロソフト 448
17.1.1.1 事業概要 448
17.1.1.2 提供している製品・ソリューション・サービス 449
17.1.1.3 最近の動向 451
17.1.1.3.1 製品の発売・機能強化 451
17.1.1.3.2 取引 453
17.1.1.3.3 事業拡大 454
17.1.1.4 MnMの見解 454
17.1.1.4.1 主な強み 454
17.1.1.4.2 戦略的選択 455
17.1.1.4.3 弱点および競合上の脅威 455
17.1.2 PALO ALTO NETWORKS 456
17.1.2.1 事業概要 456
17.1.2.2 提供している製品・ソリューション・サービス 457
17.1.2.3 最近の動向 460
17.1.2.3.1 製品の発売・機能強化 460
17.1.2.3.2 契約 462
17.1.2.3.3 事業拡大 463
17.1.2.4 MnMの見解 464
17.1.2.4.1 主な強み 464
17.1.2.4.2 戦略的選択 464
17.1.2.4.3 弱みおよび競合上の脅威 464
17.1.3 CROWDSTRIKE 465
17.1.3.1 事業概要 465
17.1.3.2 提供製品・ソリューション・サービス 466
17.1.3.3 最近の動向 470
17.1.3.3.1 製品の発売・機能強化 470
17.1.3.3.2 契約 473
17.1.3.3.3 事業拡大 475
17.1.3.4 MnMの見解 475
17.1.3.4.1 主な強み 475
17.1.3.4.2 戦略的選択 476
17.1.3.4.3 弱点および競合上の脅威 476
17.1.4 CISCO 477
17.1.4.1 事業概要 477
17.1.4.2 提供している製品・ソリューション・サービス 478
17.1.4.3 最近の動向 482
17.1.4.3.1 製品の発売・機能強化 482
17.1.4.3.2 取引 484
17.1.4.3.3 事業拡大 485
17.1.4.4 MnMの見解 485
17.1.4.4.1 主な強み 485
17.1.4.4.2 戦略的選択 485
17.1.4.4.3 弱点および競合上の脅威 486
17.1.5 フォーティネット 487
17.1.5.1 事業概要 487
17.1.5.2 提供製品・ソリューション・サービス 488
17.1.5.3 最近の動向 493
17.1.5.3.1 製品の発売・機能強化 493
17.1.5.3.2 取引 495
17.1.5.3.3 事業拡大 496
17.1.5.4 MnMの見解 496
17.1.5.4.1 主な強み 496
17.1.5.4.2 戦略的選択 497
17.1.5.4.3 弱点および競合上の脅威 497
17.1.6 PROOFPOINT 498
17.1.6.1 事業概要 498
17.1.6.2 提供している製品・ソリューション・サービス 499
17.1.6.3 最近の動向 501
17.1.6.3.1 製品の発売・機能強化 501
17.1.6.3.2 契約動向 503
17.1.6.3.3 事業拡大 504
17.1.7 DARKTRACE 505
17.1.7.1 事業概要 505
17.1.7.2 提供している製品・ソリューション・サービス 506
17.1.7.3 最近の動向 513
17.1.7.3.1 製品の発売・機能強化 513
17.1.7.3.2 契約 516
17.1.7.3.3 事業拡大 518
17.1.8 CHECK POINT 519
17.1.8.1 事業概要 519
17.1.8.2 提供している製品・ソリューション・サービス 520
17.1.8.3 最近の動向 524
17.1.8.3.1 製品の発売・機能強化 524
17.1.8.3.2 契約実績 526
17.1.9 トレンドマイクロ 527
17.1.9.1 事業概要 527
17.1.9.2 提供している製品・ソリューション・サービス 528
17.1.9.3 最近の動向 531
17.1.9.3.1 製品の発売・機能強化 531
17.1.9.3.2 取引 532
17.1.9.3.3 事業拡大 533
17.1.10 GOOGLE 534
17.1.10.1 事業概要 534
17.1.10.2 提供している製品・ソリューション・サービス 535
17.1.10.3 最近の動向 540
17.1.10.3.1 製品の発売・機能強化 540
17.1.10.3.2 取引 542
17.1.11 ZSCALER 544
17.1.11.1 事業概要 544
17.1.11.2 提供している製品・ソリューション・サービス 545
17.1.11.3 最近の動向 547
17.1.11.3.1 製品の発売・機能強化 547
17.1.11.3.2 契約実績 548
17.1.11.3.3 事業拡大 550
17.1.12 IBM 551
17.1.12.1 事業概要 551
17.1.12.2 提供している製品・ソリューション・サービス 553
17.1.12.3 最近の動向 557
17.1.12.3.1 製品の発売・機能強化 557
17.1.12.3.2 契約 558
17.1.12.3.3 事業拡大 560
17.1.13 SENTINELONE 561
17.1.13.1 事業概要 561
17.1.13.2 提供している製品・ソリューション・サービス 562
17.1.13.3 最近の動向 565
17.1.13.3.1 製品の発売・機能強化 565
17.1.13.3.2 契約実績 568
17.1.14 SOPHOS 572
17.1.14.1 事業概要 572
17.1.14.2 提供している製品・ソリューション・サービス 573
17.1.14.3 最近の動向 574
17.1.14.3.1 製品の発売・機能強化 574
17.1.14.3.2 取引実績 576
17.1.15 TRELLIX 577
17.1.15.1 事業概要 577
17.1.15.2 提供している製品・ソリューション・サービス 578
17.1.15.3 最近の動向 580
17.1.15.3.1 製品の発売・機能強化 580
17.1.15.3.2 契約実績 581
17.2 その他の主要企業 582
17.2.1 ABNORMAL AI 582
17.2.2 ARCTIC WOLF 583
17.2.3 RELIAQUEST 584
17.2.4 EXABEAM 585
17.2.5 VECTRA AI 586
17.2.6 CYERA 587
17.2.7 VARONIS 588
17.2.8 RECORDED FUTURE 589
17.2.9 ARMIS 590
17.2.10 TORQ 591
17.2.11 HUNTRESS 592
17.2.12 DROPZONE AI 593
17.2.13 ANVILOGIC 594
17.2.14 SILVERFORT 595
17.2.15 SUBLIME SECURITY 596
17.2.16 HORIZON3.AI 597
17.2.17 IMMUNIWEB 598
18 調査方法論 599
18.1 調査データ 599
18.1.1 二次データ 601
18.1.2 一次データ 601
18.1.2.1 一次データのプロファイル内訳 602
18.1.2.2 主要な業界インサイト 602
18.2 データの三角検証 603
18.3 市場規模の推計 604
18.4 市場予測 607
18.5 調査の前提条件 608
18.6 限界 609
19 付録 610
19.1 ディスカッション・ガイド 610
19.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 616
19.3 カスタマイズ・オプション 618
19.4 関連レポート 618
19.5 著者情報 619
表1 対象範囲および除外項目 47
表2 2022年~2025年の米ドル為替レート 50
表3 AIサイバーセキュリティ市場における未充足ニーズと未開拓領域 71
表4 AIサイバーセキュリティ市場における主要企業の戦略的動向 75
表5 ベンダーのティア横断的な戦略パターン 77
表6 「ポーターの5つの力」がAIサイバーセキュリティ市場に与える影響 81
表7 主要国別のGDP変化率(2021年~2030年) 84
表8 AIサイバーセキュリティ市場:エコシステム 90
表9 主要プレーヤーの年間平均販売価格の推移、
AI搭載エンドポイントセキュリティソリューション別、2025年(米ドル) 92
表10 ソリューション別、AIサイバーセキュリティベンダーの参考価格水準 93
表11 AIサイバーセキュリティ市場:HSコード8471に該当する製品の輸入データ(国別、2021年~2025年) (百万米ドル) 94
表12 AIサイバーセキュリティ市場:HSコード8471に該当する製品の輸出データ(国別、2021年~2025年)(百万米ドル) 96
表13 AIサイバーセキュリティ市場:会議・イベントの詳細リスト(2026年) 97
表14 AIサイバーセキュリティ市場におけるベストプラクティス 111
表15 主要関税率 115
表16 AIサイバーセキュリティ市場における主要特許一覧(2024年~2026年) 136
表17 主要なユースケースと市場ポテンシャル 141
表18 ベストプラクティス:ユースケースを導入している企業 142
表19 AIサイバーセキュリティ市場:汎用AI(Gen AI)導入に関するケーススタディ 143
表20 相互に関連する隣接エコシステムと市場プレイヤーへの影響 144
表21 北米:規制機関、政府機関、
およびその他の組織 148
表22 欧州:規制機関、政府機関、
およびその他の組織の一覧 150
表23 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 152
表24 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 154
表25 ラテンアメリカ:規制機関、政府機関、
およびその他の組織の一覧 156
表 26 AI サイバーセキュリティ市場におけるグローバル業界標準 157
表 27 上位 3 つの垂直市場における購買プロセスに対するステークホルダーの影響 161
表 28 上位 3 つの垂直市場における主要な購入基準 162
表29 AIサイバーセキュリティ市場における未充足ニーズ(最終用途産業別) 164
表30 AIサイバーセキュリティ市場:提供形態別、2022年~2025年(百万米ドル) 168
表31 AIサイバーセキュリティ市場:提供形態別、2026年~2031年(百万米ドル) 168
表32 AIサイバーセキュリティソフトウェア・プラットフォーム市場、
地域別、2022年~2025年(百万米ドル) 169
表33 AIサイバーセキュリティソフトウェア・プラットフォーム市場、
地域別、2026年~2031年(百万米ドル) 170
表34 AIサイバーセキュリティ市場、サービス別、2022年~2025年(百万米ドル) 171
表35 サービス別AIサイバーセキュリティ市場、2026年~2031年 (百万米ドル) 171
表36 地域別AIサイバーセキュリティサービス市場、2022年~2025年(百万米ドル) 171
表37 地域別AIサイバーセキュリティサービス市場、2026年~2031年 (百万米ドル) 172
表38 AIサイバーセキュリティ市場(専門サービス別)、
2022年~2025年(百万米ドル) 173
表39 AIサイバーセキュリティ市場(専門サービス別)、
2026年~2031年(百万米ドル) 173
表40 AIサイバーセキュリティ専門サービス市場、
地域別、2022年~2025年(百万米ドル) 174
表41 AIサイバーセキュリティ専門サービス市場、
地域別、2026年~2031年(百万米ドル) 174
表42 AIサイバーセキュリティコンサルティング・アドバイザリーサービス市場、
地域別、2022年~2025年 (百万米ドル) 175
表43 AIサイバーセキュリティコンサルティング・アドバイザリーサービス市場、
地域別、2026年~2031年(百万米ドル) 175
表44 AIサイバーセキュリティ導入・ 統合サービス市場、
地域別、2022年~2025年(百万米ドル) 176
表45 AIサイバーセキュリティ導入・統合サービス市場、
地域別、2026年~2031年(百万米ドル) 176
表46 AIサイバーセキュリティ研修・教育サービス市場、
地域別、2022年~2025年(百万米ドル) 177
表47 AIサイバーセキュリティ研修・教育サービス市場、
地域別、2026年~2031年 (百万米ドル) 178
表48 AIサイバーセキュリティ・マネージドセキュリティサービス市場、
地域別、2022年~2025年 (百万米ドル) 179
表49 AIサイバーセキュリティ・マネージドセキュリティサービス市場、
地域別、2026年~2031年(百万米ドル) 179
表50 AIサイバーセキュリティ市場、セキュリティ機能別、2022年~2025年 (百万米ドル) 183
表51 AIサイバーセキュリティ市場(セキュリティ機能別)、2026年~2031年(百万米ドル) 183
表52 AIセキュリティ運用およびインシデント対応市場、
地域別、2022年~2025年(百万米ドル) 184
表53 AIセキュリティ運用およびインシデント対応市場、
地域別、2026年~2031年(百万米ドル) 185
表54 地域別AIエンドポイントセキュリティ市場、2022年~2025年(百万米ドル) 186
表55 地域別AIエンドポイントセキュリティ市場、2026年~2031年(百万米ドル) 186
表56 地域別AIネットワークセキュリティ市場、2022年~2025年(百万米ドル) 187
表57 地域別AIネットワークセキュリティ市場、2026年~2031年 (百万米ドル) 187
表58 地域別AIクラウドセキュリティ市場、2022年~2025年(百万米ドル) 188
表59 地域別AIクラウドセキュリティ市場、2026年~2031年(百万米ドル) 188
表60 AIアイデンティティセキュリティおよびアクセス管理市場、
地域別、2022年~2025年(百万米ドル) 189
表61 AIアイデンティティセキュリティおよびアクセス管理市場、
地域別、2026年~2031年 (百万米ドル) 190
表62 AIデータセキュリティ市場、地域別、2022年~2025年(百万米ドル) 191
表63 AIデータセキュリティ市場、地域別、2026年~2031年(百万米ドル) 191
表64 地域別AIアプリケーションセキュリティ市場、2022年~2025年(百万米ドル) 192
表65 地域別AIアプリケーションセキュリティ市場、2026年~2031年 (百万米ドル) 192
表 66 AI 電子メールおよびコラボレーションセキュリティ市場、
地域別、2022–2025 年(百万米ドル) 193
表67 AIメールおよびコラボレーションセキュリティ市場、
地域別、2026年~2031年(百万米ドル) 193
表68 AIエクスポージャーおよび脆弱性管理市場、
地域別、2022年~2025年(百万米ドル) 194
表69 AIエクスポージャーおよび脆弱性管理市場、
地域別、2026年~2031年(百万米ドル) 195
表70 地域別AI脅威インテリジェンス市場、2022年~2025年(百万米ドル) 196
表71 地域別AI脅威インテリジェンス市場、2026年~2031年(百万米ドル) 196
表72 AI OT/IoTおよびサイバーフィジカルセキュリティ市場、
地域別、2022–2025年(百万米ドル) 197
表73 AI OT/IoTおよびサイバー
-フィジカルセキュリティ市場、地域別、2026年~2031年(百万米ドル) 197表74 AIその他のセキュリティ機能市場、地域別、2022年~2025年(百万米ドル) 198表75 地域別AIその他のセキュリティ機能市場、2026年~2031年(百万米ドル) 198表76 用途別AIサイバーセキュリティ市場、2022年~2025年(百万米ドル) 202表77 AIサイバーセキュリティ市場、用途別、2026年~2031年(百万米ドル) 202表78 AIサイバーセキュリティ市場(脅威検知および異常検知)、地域別、2022年~2025年(百万米ドル) 203表79 脅威検知および異常検知分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 204表80 脅威インテリジェンスおよび予測分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 205表81 脅威インテリジェンスおよび予測分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 205表82 セキュリティ監視、アラートトリアージ、および相関分析におけるAIサイバーセキュリティ市場、地域別、2022年~2025年 (百万米ドル) 206表83 セキュリティ監視、アラートのトリアージ、および相関分析におけるAIサイバーセキュリティ市場(地域別、2026年~2031年)(百万米ドル) 206表84 脅威ハンティングおよび調査におけるAIサイバーセキュリティ市場、地域別、2022年~2025年 (百万米ドル) 207表85 脅威ハンティングおよび調査分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 207表86 インシデント対応および 修復分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 208表87 インシデント対応および修復分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 209
表88 脆弱性およびエクスポージャーの優先順位付けにおけるAIサイバーセキュリティ市場、
地域別、2022年~2025年(百万米ドル) 210
表89 脆弱性およびエクスポージャーの優先順位付けにおけるAIサイバーセキュリティ市場、
地域別、2026年~2031年(百万米ドル) 210
表90 マルウェアの検出・分析におけるAIサイバーセキュリティ市場、
地域別、2022年~2025年(百万米ドル) 211
表91 マルウェアの検出・分析におけるAIサイバーセキュリティ市場、
地域別、2026年~2031年(百万米ドル) 211
表92 フィッシング/BEC検知分野におけるAIサイバーセキュリティ市場、
地域別、2022年~2025年(百万米ドル) 212
表93 フィッシング/BEC検知分野におけるAIサイバーセキュリティ市場、
地域別、2026年~2031年(百万米ドル) 212
表94 IDリスクおよび行動分析分野におけるAIサイバーセキュリティ市場、
地域別、2022年~2025年(百万米ドル) 213
表95 IDリスクおよび行動分析分野におけるAIサイバーセキュリティ市場、
地域別、2026年~2031年 (百万米ドル) 214
表96 セキュリティ自動化・オーケストレーション分野におけるAIサイバーセキュリティ市場、
地域別、2022年~2025年(百万米ドル) 215
表97 セキュリティ自動化・オーケストレーション分野におけるAIサイバーセキュリティ市場、
地域別、2026年~2031年(百万米ドル) 215
表98 セキュリティコパイロット・アナリスト支援分野におけるAIサイバーセキュリティ市場、
地域別、2022年~2025年 (百万米ドル) 216
表99 セキュリティ・コパイロットおよびアナリスト支援分野におけるAIサイバーセキュリティ市場、
地域別、2026年~2031年(百万米ドル) 216
表100 その他の用途におけるAIサイバーセキュリティ市場、
地域別、2022年~2025年(百万米ドル) 217
表101 その他の用途におけるAIサイバーセキュリティ市場、
地域別、2026年~2031年(百万米ドル) 217表102 AIサイバーセキュリティ市場、導入形態別、2022年~2025年(百万米ドル) 220表103 AIサイバーセキュリティ市場、導入形態別、2026年~2031年(百万米ドル) 220表104 地域別クラウド型AIサイバーセキュリティ市場、2022年~2025年(百万米ドル) 221表105 地域別クラウド型AIサイバーセキュリティ市場、2026年~2031年(百万米ドル) 222表106 オンプレミス型AIサイバーセキュリティ市場(地域別)、2022年~2025年(百万米ドル) 223表107 オンプレミス型AIサイバーセキュリティ市場(地域別)、2026年~2031年(百万米ドル) 223表108 ハイブリッド型AIサイバーセキュリティ市場(地域別)、2022年~2025年(百万米ドル) 224表109 地域別ハイブリッドAIサイバーセキュリティ市場、2026年~2031年(百万米ドル) 224表110 組織規模別AIサイバーセキュリティ市場、2022年~2025年 (百万米ドル) 227表111 組織規模別AIサイバーセキュリティ市場、2026年~2031年(百万米ドル) 227表112 大企業向けAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 228表113 大企業向けAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 229表114 地域別中小企業向けAIサイバーセキュリティ市場、2022年~2025年(百万米ドル) 230表115 地域別中小企業向けAIサイバーセキュリティ市場、2026年~2031年(百万米ドル) 230表116 業種別AIサイバーセキュリティ市場、2022年~2025年(百万米ドル) 234表117 AIサイバーセキュリティ市場(業種別)、2026年~2031年(百万米ドル) 234表118 BFSI業種におけるAIサイバーセキュリティ市場(地域別)、2022年~2025年(百万米ドル) 235表119 BFSI分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 236表120 政府・防衛分野におけるAIサイバーセキュリティ市場、地域別、2022–2025年(百万米ドル) 237 表121 政府・防衛分野におけるAIサイバーセキュリティ市場、地域別、2026–2031年(百万米ドル) 237表122 医療・ライフサイエンス分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年 (百万米ドル) 238表123 医療・ライフサイエンス分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 238表124 ITおよびITES分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 239表125 ITおよびITES分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年 (百万米ドル) 239表126 通信分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 240表127 通信業界におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 241表128 小売・消費財業界におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 242表129 小売・消費財分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 242表130 製造業分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 243表131
製造業分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 243表132 エネルギー・公益事業分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年 (百万米ドル) 244表133 エネルギー・公益事業分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 244表134 運輸・物流分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 245表 135 輸送・物流分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 246表 136 メディア・エンターテインメント分野におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 247表137 メディア・エンターテインメント分野におけるAIサイバーセキュリティ市場、地域別、2026年~2031年(百万米ドル) 247表138 その他の業種におけるAIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 248表139 その他の業種におけるAIサイバーセキュリティ市場、地域別、 2026年~2031年(百万米ドル) 248表140 AIサイバーセキュリティ市場、地域別、2022年~2025年(百万米ドル) 251表141 地域別AIサイバーセキュリティ市場、2026年~2031年(百万米ドル) 251表142 北米:提供形態別AIサイバーセキュリティ市場、2022年~2025年(百万米ドル) 253表143 北米:AIサイバーセキュリティ市場(提供形態別)、2026年~2031年(百万米ドル) 253表144 北米:AIサイバーセキュリティ市場(サービス別)、2022年~2025年(百万米ドル) 254
表145 北米:AIサイバーセキュリティ市場、サービス別、2026年~2031年(百万米ドル) 254 表146 北米:AIサイバーセキュリティ市場、専門サービス別、2022年~2025年(百万米ドル) 254表147 北米:AIサイバーセキュリティ市場、プロフェッショナルサービス別、2026年~2031年(百万米ドル) 254表148 北米:AIサイバーセキュリティ市場(セキュリティ機能別)、2022年~2025年(百万米ドル) 255表149 北米:AIサイバーセキュリティ市場(セキュリティ機能別)、2026年~2031年 (百万米ドル) 255表150 北米:AIサイバーセキュリティ市場、用途別、2022年~2025年(百万米ドル) 256表151 北米:AIサイバーセキュリティ市場、用途別、2026年~2031年(百万米ドル) 256表152 北米:AIサイバーセキュリティ市場、導入形態別、2022年~2025年(百万米ドル) 257表153 北米:AIサイバーセキュリティ市場(導入形態別)、2026年~2031年(百万米ドル) 257表154 北米:AIサイバーセキュリティ市場(組織規模別)、2022年~2025年(百万米ドル) 257表155 北米:AIサイバーセキュリティ市場、組織規模別、2026年~2031年(百万米ドル) 257表156 北米:AIサイバーセキュリティ市場(業種別)、2022–2025年(百万米ドル) 258表157 北米:AIサイバーセキュリティ市場(業種別)、2026–2031年(百万米ドル) 258表158 北米:AIサイバーセキュリティ市場(国別)、2022年~2025年(百万米ドル) 258表159 北米:AIサイバーセキュリティ市場(国別)、2026年~2031年(百万米ドル) 259表160 米国:AIサイバーセキュリティ市場(提供形態別)、2022年~2025年(百万米ドル) 259
表161 米国:AIサイバーセキュリティ市場、提供形態別、2026年~2031年(百万米ドル) 260
表162 米国:AIサイバーセキュリティ市場、サービス別、2022年~2025年(百万米ドル) 260
表163 米国:AIサイバーセキュリティ市場、サービス別、2026年~2031年(百万米ドル) 260
表164 米国:AIサイバーセキュリティ市場、専門サービス別、
2022年~2025年(百万米ドル) 260
表165 米国:AIサイバーセキュリティ市場、専門サービス別、
2026–2031年(百万米ドル) 261
表166 米国:AIサイバーセキュリティ市場、セキュリティ機能別、
2022–2025年 (百万米ドル) 261
表167 米国:AIサイバーセキュリティ市場、セキュリティ機能別、
2026年~2031年(百万米ドル) 262
表168 米国:AIサイバーセキュリティ市場、用途別、2022年~2025年(百万米ドル) 262
表169 米国:AIサイバーセキュリティ市場、用途別、2026年~2031年(百万米ドル) 263
表170 米国:AIサイバーセキュリティ市場、導入形態別、
2022年~2025年(百万米ドル) 263
表171 米国:AIサイバーセキュリティ市場、導入形態別、
2026–2031年(百万米ドル) 263
表172 米国:AIサイバーセキュリティ市場、組織規模別、
2022–2025年(百万米ドル) 264
表173 米国:AIサイバーセキュリティ市場、組織規模別、
2026年~2031年(百万米ドル) 264
表174 米国:AIサイバーセキュリティ市場、業種別、2022年~2025年(百万米ドル) 264
表175 米国:AIサイバーセキュリティ市場、業種別、2026年~2031年(百万米ドル) 265
表176 カナダ:AIサイバーセキュリティ市場、提供形態別、2022年~2025年(百万米ドル) 266
表177 カナダ:AIサイバーセキュリティ市場、提供形態別、2026年~2031年(百万米ドル)
266
表178 カナダ:AIサイバーセキュリティ市場(提供形態別)、2022年~2025年(百万米ドル) 266
表179 カナダ:AIサイバーセキュリティ市場(提供形態別)、2026年~2031年(百万米ドル) 266
表180 カナダ:AIサイバーセキュリティ市場(専門サービス別)、
2022年~2025年(百万米ドル) 267
表181 カナダ:AIサイバーセキュリティ市場(専門サービス別)、
2026年~2031年(百万米ドル) 267
表182 カナダ:AIサイバーセキュリティ市場(セキュリティ機能別)、
2022年~2025年(百万米ドル) 267
表183 カナダ:AIサイバーセキュリティ市場(セキュリティ機能別)、
2026年~2031年(百万米ドル) 268
表184 カナダ:AIサイバーセキュリティ市場(用途別)、
2022年~2025年(百万米ドル) 268
表185 カナダ:AIサイバーセキュリティ市場(用途別)、
2026年~2031年(百万米ドル) 269
表186 カナダ:AIサイバーセキュリティ市場(導入形態別)、
2022年~2025年(百万米ドル) 269
表187 カナダ:AIサイバーセキュリティ市場(導入形態別)、
2026年~2031年(百万米ドル) 269
表188 カナダ:AIサイバーセキュリティ市場(組織規模別)、
2022年~2025年 (百万米ドル) 270
表 189 カナダ:AIサイバーセキュリティ市場、組織規模別、
2026年~2031年(百万米ドル) 270
表 190 カナダ:AIサイバーセキュリティ市場、業種別、2022年~2025年(百万米ドル) 270
表191 カナダ:AIサイバーセキュリティ市場(業種別、2026年~2031年)(百万米ドル) 271
表192 欧州:AIサイバーセキュリティ市場(提供形態別、2022年~2025年)(百万米ドル) 272
表193 欧州:AIサイバーセキュリティ市場(提供形態別、2026年~2031年)(百万米ドル) 272表194 欧州:AIサイバーセキュリティ市場(サービス別、2022年~2025年)(百万米ドル) 273表195 欧州:AIサイバーセキュリティ市場、サービス別、2026年~2031年(百万米ドル) 273表196 欧州:AIサイバーセキュリティ市場、専門サービス別、2022年~2025年(百万米ドル) 273表197 欧州:AIサイバーセキュリティ市場(専門サービス別)、2026–2031年(百万米ドル) 273表198 欧州:AIサイバーセキュリティ市場(セキュリティ機能別)、2022年~2025年(百万米ドル) 274表199 欧州:AIサイバーセキュリティ市場、セキュリティ機能別、2026年~2031年(百万米ドル) 274表200 欧州:AIサイバーセキュリティ市場(用途別)、2022年~2025年(百万米ドル) 275表 201 欧州:AIサイバーセキュリティ市場(用途別)、2026年~2031年(百万米ドル) 275 表 202 欧州:AIサイバーセキュリティ市場(導入形態別)、2022年~2025年 (百万米ドル) 276表 203 欧州:AIサイバーセキュリティ市場、導入形態別、2026–2031年(百万米ドル) 276表204 欧州:AIサイバーセキュリティ市場(組織規模別)、2022年~2025年(百万米ドル) 276表205 欧州:AIサイバーセキュリティ市場(組織規模別)、2026年~2031年(百万米ドル) 276表206 欧州:AIサイバーセキュリティ市場(業種別、2022年~2025年)(百万米ドル) 277表207 欧州:AIサイバーセキュリティ市場(業種別、2026年~2031年)(百万米ドル) 277表 208 欧州:AIサイバーセキュリティ市場(業種別)、2022年~2025年(百万米ドル) 278表 209 欧州:AIサイバーセキュリティ市場(国別)、2026年~2031年(百万米ドル)
278表 210 英国:AIサイバーセキュリティ市場、提供サービス別、2022年~2025年(百万米ドル) 279表 211 英国:AIサイバーセキュリティ市場、提供サービス別、2026年~2031年 (百万米ドル) 279表 212 英国:AIサイバーセキュリティ市場、提供形態別、2022年~2025年(百万米ドル) 279表 213 英国:AIサイバーセキュリティ市場、提供形態別、2026年~2031年 (百万米ドル) 279表 214 英国:AIサイバーセキュリティ市場、専門サービス別、2022年~2025年(百万米ドル) 280表215 英国:AIサイバーセキュリティ市場(専門サービス別)、2026年~2031年(百万米ドル) 280表216 英国:AIサイバーセキュリティ市場(セキュリティ機能別)、2022年~2025年 (百万米ドル) 280表217 英国:AIサイバーセキュリティ市場、セキュリティ機能別、2026年~2031年(百万米ドル) 281表 218 英国:AI サイバーセキュリティ市場、用途別、2022年~2025年(百万米ドル) 281表 219 英国:AIサイバーセキュリティ市場、用途別、2026年~2031年(百万米ドル) 282表 220 英国:AIサイバーセキュリティ市場、導入形態別、2022年~2025年(百万米ドル) 282表221 英国:AIサイバーセキュリティ市場(導入形態別)、2026年~2031年(百万米ドル) 282表222 英国:AIサイバーセキュリティ市場(組織規模別)、2022年~2025年(百万米ドル) 283表223 英国:AIサイバーセキュリティ市場、組織規模別、2026年~2031年(百万米ドル) 283表224 英国:AIサイバーセキュリティ市場、業種別、2022年~2025年(百万米ドル) 283表225 英国:AIサイバーセキュリティ市場、業種別、2026年~2031年(百万米ドル) 284表226 ドイツ:AIサイバーセキュリティ市場、提供サービス別、2022年~2025年(百万米ドル)
285表227 ドイツ:AIサイバーセキュリティ市場、提供形態別、2026年~2031年(百万米ドル) 285表228 ドイツ:AIサイバーセキュリティ市場、 サービス別、2022年~2025年(百万米ドル) 285表229 ドイツ:AIサイバーセキュリティ市場、サービス別、2026年~2031年(百万米ドル) 285表230 ドイツ: AIサイバーセキュリティ市場、専門サービス別、2022年~2025年(百万米ドル) 286表231 ドイツ:AIサイバーセキュリティ市場、専門サービス別、2026年~2031年(百万米ドル) 286表232 ドイツ:AIサイバーセキュリティ市場(セキュリティ機能別)、2022年~2025年(百万米ドル) 286表233 ドイツ:AIサイバーセキュリティ市場(セキュリティ機能別)、2026年~2031年 (百万米ドル) 287表234 ドイツ:AIサイバーセキュリティ市場(用途別)、2022–2025年(百万米ドル) 287表235 ドイツ:AIサイバーセキュリティ市場(用途別)、2026年~2031年(百万米ドル) 288表236 ドイツ:AIサイバーセキュリティ市場(導入形態別)、2022年~2025年(百万米ドル) 288表237 ドイツ:AIサイバーセキュリティ市場(導入形態別)、2026年~2031年(百万米ドル) 288表238 ドイツ:AIサイバーセキュリティ市場、組織規模別、2022年~2025年(百万米ドル) 289表239 ドイツ:AIサイバーセキュリティ市場、組織規模別、2026年~2031年(百万米ドル) 289表240 ドイツ:AIサイバーセキュリティ市場、業種別、2022年~2025年(百万米ドル) 289表241 ドイツ:AIサイバーセキュリティ市場、業種別、2026年~2031年(百万米ドル) 290表242 フランス:AIサイバーセキュリティ市場、提供形態別、2022年~2025年(百万米ドル) 291表243 フランス:AIサイバーセキュリティ市場、
提供形態別、2026年~2031年(百万米ドル) 291表244 フランス:AIサイバーセキュリティ市場、サービス別、2022年~2025年(百万米ドル) 291表245 フランス:AIサイバーセキュリティ市場、サービス別、2026年~2031年(百万米ドル) 291表246 フランス:AIサイバーセキュリティ市場、専門サービス別、2022年~2025年(百万米ドル) 292表247 フランス:AIサイバーセキュリティ市場(専門サービス別)、2026年~2031年 (百万米ドル) 292表 248 フランス:AIサイバーセキュリティ市場、セキュリティ機能別、2022年~2025年(百万米ドル) 292表 249 フランス:AIサイバーセキュリティ市場、セキュリティ機能別、2026年~2031年(百万米ドル) 293表250 フランス:AIサイバーセキュリティ市場、用途別、2022年~2025年(百万米ドル) 293表251 フランス:AIサイバーセキュリティ市場、用途別、2026–2031年(百万米ドル) 294表252 フランス:AIサイバーセキュリティ市場、導入形態別、2022–2025年(百万米ドル) 294表253 フランス:AIサイバーセキュリティ市場(導入形態別)、2026–2031年(百万米ドル) 294表254 フランス:AIサイバーセキュリティ市場(組織規模別)、2022–2025年(百万米ドル) 295表255 フランス:AIサイバーセキュリティ市場、組織規模別、2026年~2031年(百万米ドル) 295表256 フランス:AIサイバーセキュリティ市場、業種別、2022年~2025年(百万米ドル) 295表257 フランス:AIサイバーセキュリティ市場、業種別、2026年~2031年(百万米ドル) 296表258 イタリア: AIサイバーセキュリティ市場(提供形態別、2022年~2025年)(百万米ドル) 297表259 イタリア:AIサイバーセキュリティ市場(提供形態別、2026年~2031年)(百万米ドル) 297表260
イタリア:AIサイバーセキュリティ市場、サービス別、2022年~2025年(百万米ドル) 297
表261 イタリア:AIサイバーセキュリティ市場、サービス別、2026年~2031年(百万米ドル) 297表262 イタリア:AIサイバーセキュリティ市場(専門サービス別)、2022年~2025年(百万米ドル) 298表263 イタリア:AIサイバーセキュリティ市場(専門サービス別)、2026年~2031年(百万米ドル) 298表264 イタリア:AIサイバーセキュリティ市場(セキュリティ機能別)、2022年~2025年 (百万米ドル) 298表265 イタリア:AIサイバーセキュリティ市場、セキュリティ機能別、2026年~2031年(百万米ドル) 299表266 イタリア:AIサイバーセキュリティ市場(用途別)、2022年~2025年(百万米ドル) 299表267 イタリア:AIサイバーセキュリティ市場、用途別、2026年~2031年(百万米ドル) 300表268 イタリア:AIサイバーセキュリティ市場、導入形態別、2022年~2025年(百万米ドル) 300表269 イタリア:AIサイバーセキュリティ市場(導入形態別)、2026年~2031年(百万米ドル) 300表270 イタリア:AIサイバーセキュリティ市場(組織規模別)、2022年~2025年(百万米ドル) 301表271 イタリア:AIサイバーセキュリティ市場(組織規模別)、2026年~2031年(百万米ドル) 301表272 イタリア:AIサイバーセキュリティ市場(業種別)、2022年~2025年 (百万米ドル) 301表 273 イタリア:AIサイバーセキュリティ市場、業種別、2026年~2031年(百万米ドル) 302表 274 欧州その他地域:AIサイバーセキュリティ市場(提供サービス別)、2022年~2025年(百万米ドル) 303表275 欧州その他地域:AIサイバーセキュリティ市場(提供サービス別)、2026年~2031年(百万米ドル) 303表276 欧州その他地域:AIサイバーセキュリティ市場(提供形態別)、2022年~2025年(百万米ドル) 303表277 欧州その他地域:AIサイバーセキュリティ市場(提供形態別)、2026年~2031年(百万米ドル) 303表 278 欧州その他地域:AIサイバーセキュリティ市場(専門サービス別)、2022年~2025年(百万米ドル) 304表 279 欧州その他地域:AIサイバーセキュリティ市場(専門サービス別)、2026年~2031年(百万米ドル) 304表 280 欧州その他地域:AIサイバーセキュリティ市場(セキュリティ機能別)、2022年~2025年(百万米ドル) 304表 281 欧州その他地域:AIサイバーセキュリティ市場(セキュリティ機能別)、2026年~2031年(百万米ドル) 305表282 欧州その他地域:AIサイバーセキュリティ市場、用途別、2022年~2025年 (百万米ドル) 305表 283 欧州その他地域:AIサイバーセキュリティ市場、用途別、2026–2031年(百万米ドル) 306表 284 欧州その他地域:AIサイバーセキュリティ市場(導入形態別)、2022年~2025年(百万米ドル) 306表285 欧州その他地域:AIサイバーセキュリティ市場(導入形態別)、2026年~2031年(百万米ドル) 306表 286 欧州その他地域:AIサイバーセキュリティ市場(組織規模別)、2022–2025年(百万米ドル) 307表 287 欧州その他地域:AIサイバーセキュリティ市場(組織規模別)、2026年~2031年(百万米ドル) 307 表 288 欧州その他地域:AIサイバーセキュリティ市場(業種別)、2022年~2025年 (百万米ドル) 307表289 欧州その他地域:AIサイバーセキュリティ市場、業種別、2026年~2031年(百万米ドル)
308
表290 アジア太平洋地域:AIサイバーセキュリティ市場(提供形態別)、
2022年~2025年(百万米ドル) 310
表291 アジア太平洋地域:AIサイバーセキュリティ市場(提供形態別)、
2026年~2031年 (百万米ドル) 310
表292 アジア太平洋地域:AIサイバーセキュリティ市場、サービス別、
2022年~2025年(百万米ドル) 310
表293 アジア太平洋地域:AIサイバーセキュリティ市場、サービス別、
2026年~2031年 (百万米ドル) 310
表 294 アジア太平洋地域:AIサイバーセキュリティ市場(専門サービス別)、
2022年~2025年 (百万米ドル) 311
表 295 アジア太平洋地域:AIサイバーセキュリティ市場(専門サービス別)、
2026年~2031年(百万米ドル) 311
表 296 アジア太平洋地域: AIサイバーセキュリティ市場(セキュリティ機能別)、
2022年~2025年(百万米ドル) 311
表297 アジア太平洋地域:AIサイバーセキュリティ市場(セキュリティ機能別)、
2026年~2031年(百万米ドル) 312
表298 アジア太平洋地域:AIサイバーセキュリティ市場(用途別)、
2022年~2025年(百万米ドル) 312
表 299 アジア太平洋地域:AIサイバーセキュリティ市場、用途別、
2026年~2031年(百万米ドル) 313
表 300 アジア太平洋地域:AIサイバーセキュリティ市場、導入形態別、
2022年~2025年(百万米ドル) 313
表301 アジア太平洋地域:AIサイバーセキュリティ市場(導入形態別)、
2026年~2031年(百万米ドル) 313
表302 アジア太平洋地域:AIサイバーセキュリティ市場(組織規模別)、
2022年~2025年(百万米ドル) 314
表303 アジア太平洋地域:AIサイバーセキュリティ市場、組織規模別、
2026年~2031年(百万米ドル) 314
表304 アジア太平洋地域:AIサイバーセキュリティ市場(業種別)、
2022–2025年(百万米ドル) 314
表305 アジア太平洋地域:AIサイバーセキュリティ市場(業種別)、
2026–2031年(百万米ドル)
315
表306 アジア太平洋地域:AIサイバーセキュリティ市場(業種別)、
2022年~2025年(百万米ドル) 315
表307 アジア太平洋地域:AIサイバーセキュリティ市場(国別)、
2026年~2031年 (百万米ドル) 315
表308 中国:AIサイバーセキュリティ市場、提供サービス別、2022年~2025年(百万米ドル) 316
表309 中国:AIサイバーセキュリティ市場、提供サービス別、2026年~2031年 (百万米ドル) 316
表 310 中国:AIサイバーセキュリティ市場、提供形態別、2022年~2025年(百万米ドル) 317
表 311 中国:AIサイバーセキュリティ市場、サービス別、2026年~2031年(百万米ドル) 317
表312 中国:AIサイバーセキュリティ市場、専門サービス別、
2022年~2025年(百万米ドル) 317
表313 中国:AIサイバーセキュリティ市場(専門サービス別)、
2026年~2031年(百万米ドル) 317
表314 中国:AIサイバーセキュリティ市場(セキュリティ機能別)、
2022年~2025年(百万米ドル) 318
表 315 中国:AIサイバーセキュリティ市場(セキュリティ機能別)、
2026年~2031年(百万米ドル) 318
表 316 中国:AIサイバーセキュリティ市場(用途別)、2022年~2025年(百万米ドル) 319
表317 中国:AIサイバーセキュリティ市場、用途別、2026年~2031年(百万米ドル) 319
表318 中国:AIサイバーセキュリティ市場、導入形態別、
2022年~2025年(百万米ドル) 320
表319 中国:AIサイバーセキュリティ市場(導入形態別)、
2026年~2031年(百万米ドル) 320
表320 中国:AIサイバーセキュリティ市場、組織規模別、
2022年~2025年(百万米ドル) 320
表321 中国:AIサイバーセキュリティ市場、組織規模別、
2026年~2031年(百万米ドル) 320
表 322 中国:AIサイバーセキュリティ市場(業種別、2022年~2025年)(百万米ドル) 321
表 323 中国:AIサイバーセキュリティ市場(業種別、2026年~2031年)(百万米ドル) 321









